
Marktübersicht
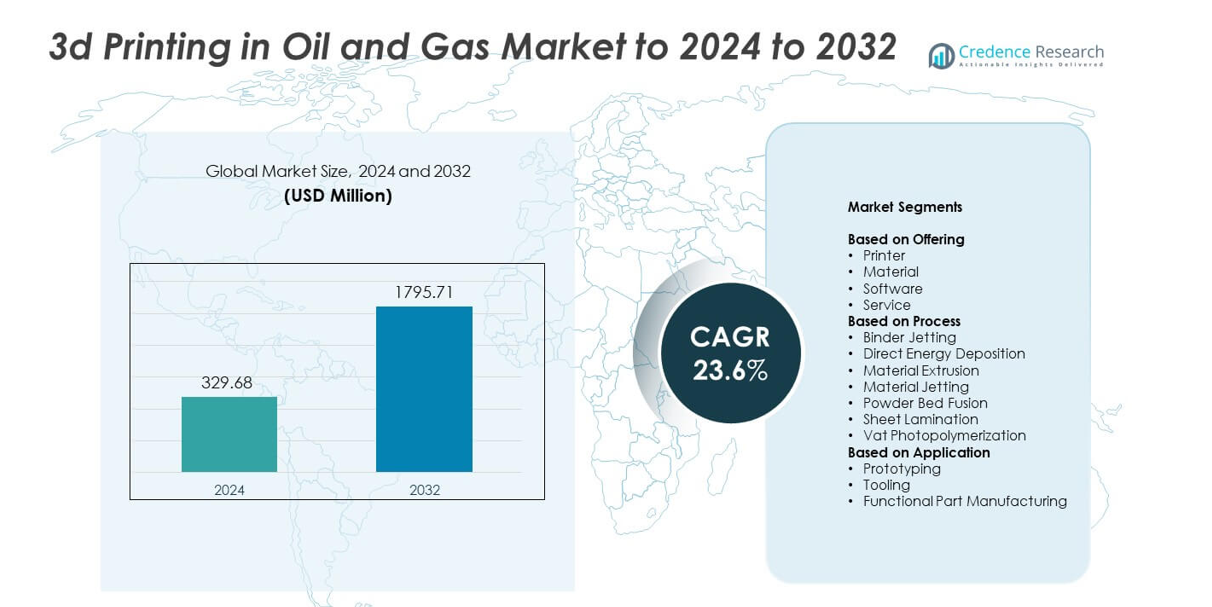
Der Markt für 3D-Druck im Öl- und Gassektor wurde im Jahr 2024 mit 329,68 Millionen USD bewertet und wird voraussichtlich bis 2032 1.795,71 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 23,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für 3D-Druck im Öl- und Gassektor 2024 | 329,68 Millionen USD |
| 3D-Druck im Öl- und Gassektor, CAGR | 23,6% |
| Marktgröße für 3D-Druck im Öl- und Gassektor 2032 | 1.795,71 Millionen USD |
Der Markt für 3D-Druck im Öl- und Gassektor wird von wichtigen Akteuren wie Proto Labs, Inc., Voxeljet AG, Stratasys Ltd., Materialise NV, Optomec Inc., Envisiontec GmbH, The Exone Company, Arcam Group, 3D Systems Corporation und SLM Solutions Group AG geprägt. Diese Unternehmen fördern die Akzeptanz durch fortschrittliche Metalldrucksysteme, verbesserte Designsoftware und stärkere Servicefähigkeiten, die auf anspruchsvolle Ölfeldumgebungen zugeschnitten sind. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 38 % an, unterstützt durch eine starke technologische Infrastruktur und höhere Investitionen in die digitale Fertigung. Europa folgte mit einem Anteil von fast 27 %, angetrieben durch Offshore-Entwicklung und schnelle industrielle Innovation.
Markteinblicke
- Der Markt für 3D-Druck im Öl- und Gassektor wurde im Jahr 2024 mit 329,68 Millionen USD bewertet und soll bis 2032 1.795,71 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 23,6 %.
- Die Nachfrage steigt, da Betreiber additive Fertigung nutzen, um Vorlaufzeiten zu verkürzen und die Prototypenentwicklung zu beschleunigen, wobei Drucker aufgrund ihrer starken Nutzung im Werkzeugdesign und bei der Feldwartung einen Anteil von etwa 46 % halten.
- Powder Bed Fusion bleibt ein wichtiger Trend mit einem Anteil von fast 39 %, da es hochfeste Metallteile für Bohr- und Raffinerieoperationen unterstützt.
- Der Wettbewerb verschärft sich, da große Akteure in stärkere Metallmaterialien und fortschrittliche Drucksysteme investieren, um Genauigkeit, Haltbarkeit und Produktionskapazitäten vor Ort zu verbessern.
- Nordamerika führte mit einem Anteil von etwa 38 % im Jahr 2024, gefolgt von Europa mit fast 27 %, während Prototyping die Anwendungen mit etwa 48 % Anteil dominierte, da Unternehmen Designzyklen beschleunigten und Ausfallzeiten in den Upstream- und Midstream-Aktivitäten reduzierten.
Analyse der Marktsegmentierung:
Nach Angebot
Drucker dominierten den Markt für 3D-Druck im Öl- und Gassektor im Jahr 2024 mit einem Anteil von etwa 46 %. Ölfeldbetreiber bevorzugten fortschrittliche Drucker, da sie die schnelle Produktion komplexer Geometrien für Bohrwerkzeuge, Pumpenteile und Raffineriekomponenten unterstützen. Drucker helfen auch, die Vorlaufzeiten für Ersatzteile während der Feldwartung zu verkürzen. Materialien und Software wuchsen stetig, da Unternehmen Metallpulver, Polymere und Simulationsplattformen für raue Umgebungen verbesserten. Servicebasierte Angebote expandierten mit der steigenden Nachfrage nach ausgelagerter additiver Fertigung, aber der Hardwareverkauf blieb der Kernumsatztreiber aufgrund kontinuierlicher Upgrades bei industriellen Druckerkapazitäten.
- Zum Beispiel nutzt Baker Hughes die additive Fertigung, um die Lieferkette zu verbessern und zu vereinfachen, und hat über 1.500 qualifizierte Teilenummern entwickelt.
Nach Prozess
Das Pulverbettfusion führte 2024 das Prozesssegment mit einem Anteil von fast 39 % an. Energieunternehmen haben diesen Prozess weit verbreitet übernommen, da er hochfeste Metallteile liefert, die für Hochdruck- und Hochtemperaturbedingungen in Ölfeldern benötigt werden. Die Pulverbettfusion unterstützt komplizierte interne Kanäle und eignet sich daher für Ventile, Bohrlochwerkzeuge und hitzebeständige Komponenten. Binder Jetting und Materialextrusion gewannen an Bedeutung für kostengünstige und schnelle Prototypen, während die direkte Energieabscheidung in Reparaturanwendungen Fortschritte machte. Trotz des Wachstums in allen Prozessen blieb die Pulverbettfusion aufgrund ihrer überlegenen Präzision und Materialkompatibilität die bevorzugte Option.
- Zum Beispiel setzte TotalEnergies einen WAAM-produzierten Wasserbushing auf seinem EIG-Bohrloch ein, eine druckhaltende Komponente von etwa 1,2 Metern Höhe und 220 Kilogramm, die vor der Offshore-Installation im Jahr 2021 mehr als 150 Qualifikationstests bestand.
Nach Anwendung
Prototyping dominierte 2024 das Anwendungssegment mit einem Anteil von etwa 48 %. Unternehmen nutzten die additive Fertigung, um die Produktentwicklung für Bohrwerkzeuge, Strömungsausrüstung und Sicherheitsvorrichtungen zu beschleunigen. Prototyping verkürzte die Designzyklen und ermöglichte es Ingenieuren, komplexe Formen vor der Massenproduktion zu testen. Die Herstellung von Werkzeugen und funktionalen Teilen nahm zu, als sich metallische additive Systeme weiterentwickelten und die Produktion langlebiger Komponenten für Bohrinseln und Raffinerien ermöglichten. Die Herstellung funktionaler Teile zeigte ein starkes Momentum, aber das Prototyping blieb führend, da es geringere Kosten, schnellere Iterationen erforderte und Innovationsbemühungen in den Upstream- und Midstream-Operationen unterstützte.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach schnellem Prototyping und verkürzten Vorlaufzeiten
Der Markt wächst, da Energieunternehmen auf additive Fertigung angewiesen sind, um Designzyklen zu beschleunigen und lange Wartezeiten für kritische Komponenten zu verkürzen. Schnelles Prototyping hilft Ingenieuren, neue Geometrien zu testen, die Leistung von Teilen zu verbessern und Verzögerungen in Bohr- und Raffinerieoperationen zu reduzieren. Diese Nachfrage stärkt die Akzeptanz, da Betreiber unter zunehmendem Druck stehen, die Wartung zu optimieren und Ausfallzeiten zu minimieren. Schnellere Durchlaufzeiten unterstützen auch Innovationen im Werkzeugdesign und machen diesen Faktor zu einem der stärksten Wachstumstreiber im 3D-Druckmarkt für Öl und Gas.
- Zum Beispiel ersetzte JOME Engineering das Gießen durch robotergestütztes Metall-3D-Drucken für Edelstahl-Probenventile und verkürzte die Produktionszeit von 60 Tagen auf unter 48 Stunden, indem ein 20,5-Kilogramm-Ventilkörper mit einer Druckfestigkeit von 5 bar in etwa 7,5 Stunden gedruckt wurde.
Zunehmende Akzeptanz von leichten und komplexen Komponenten
Öl- und Gasunternehmen nutzen zunehmend den 3D-Druck, um komplexe und leichte Metallteile zu erstellen, die mit herkömmlicher Fertigung nicht hergestellt werden können. Diese Komponenten verbessern die Strömungseffizienz, reduzieren die Belastung der Ausrüstung und erhöhen die Haltbarkeit in rauen Betriebsumgebungen. Der Trend zur Gewichtsreduzierung und präzisen Technik treibt die stetige Akzeptanz in den Upstream- und Midstream-Aktivitäten voran. Da Unternehmen nach verbesserter Leistung suchen, wird die Fähigkeit, komplizierte interne Kanäle und optimierte Strukturen zu fertigen, zu einem wichtigen Treiber für den 3D-Druckmarkt im Öl- und Gassektor.
- Zum Beispiel testete Siemens 3D-gedruckte Turbinenschaufeln für seine SGT-400-Gasturbine, wobei die Schaufeln mit etwa 13.000 Umdrehungen pro Minute bei Gastemperaturen nahe 1.250 Grad Celsius auf einer 13-Megawatt-Maschine liefen und dabei komplexe interne Kühlkanäle validiert wurden.
Steigende Digitalisierung und Integration mit fortschrittlichen Entwurfswerkzeugen
Die digitale Transformation drängt Betreiber dazu, die additive Fertigung mit Simulation, digitalen Zwillingen und automatisierten Designplattformen zu integrieren. Diese Integration hilft Unternehmen, Teile schneller anzupassen, Produktionsabläufe zu optimieren und die Betriebssicherheit zu verbessern. Digitale Werkzeuge unterstützen auch die vorausschauende Wartung, indem sie die schnelle bedarfsgerechte Produktion von Ersatzkomponenten ermöglichen. Die starke Verbindung zwischen digitaler Strategie und fortschrittlicher Fertigung macht dies zu einem wichtigen Wachstumstreiber für den 3D-Druck im Öl- und Gasmarkt.
Wichtige Trends und Chancen
Erweiterung der Fähigkeiten im Bereich der Metall-Additiven Fertigung
Fortschritte in Metallpulvern, Hochtemperaturlegierungen und industriellen Druckern schaffen neue Möglichkeiten zur Herstellung robuster Komponenten, die in Bohrsystemen und Raffinerieanlagen verwendet werden. Betreiber suchen nach stärkeren und korrosionsbeständigeren Teilen, um extreme Feldbedingungen zu bewältigen, was die Einführung von Metall-AM vorantreibt. Da sich die Lieferketten in Richtung lokalisierter Produktion verlagern, wird die Fähigkeit, schwere Metallkomponenten in der Nähe von Betriebsstätten herzustellen, zu einem wichtigen Trend im 3D-Druck im Öl- und Gasmarkt.
- Zum Beispiel berichtete F3nice über die Lieferung von recyceltem Metallrohstoff für Equinor, das 4.000 additiv gefertigte Teile aus vollständig recyceltem Material herstellte.
Zunehmende Nutzung der Additiven Fertigung für die Reparatur und Aufarbeitung von Teilen
Ein wachsender Trend besteht darin, direkte Energieabscheidung und ähnliche Prozesse zu nutzen, um abgenutzte Komponenten wieder aufzubauen, anstatt sie zu ersetzen. Dieser Wandel hilft Unternehmen, Materialabfälle zu reduzieren, die Lebensdauer von Geräten zu verlängern und Beschaffungsverzögerungen zu verringern. Die Aufarbeitung unterstützt eine kosteneffektive Wartung in abgelegenen Gebieten, in denen Ersatzteile schwer zu beschaffen sind. Die Möglichkeit, Betriebskosten zu senken und gleichzeitig die Einsatzbereitschaft der Ausrüstung zu verbessern, stärkt diesen Trend im 3D-Druck im Öl- und Gasmarkt.
- Zum Beispiel integrierte Kongsberg Ferrotech die Unterwasser-Additiv-Reparatur in seinen Nautilus IMR-Roboter, der entwickelt wurde, um beschädigte Metallstrukturen Schicht für Schicht an Pipelines in Meerestiefen von bis zu 1.500 Metern im Rahmen des norwegischen PETROMAKS 2-Programms wieder aufzubauen.
Wachstum von verteilten und vor Ort hergestellten Produktionsmodellen
Energiebetreiber erkunden zunehmend dezentrale Produktionsaufbauten mit kompakten Industriedruckern an oder in der Nähe von Feldstandorten. Diese Aufbauten ermöglichen schnellen Zugang zu Ersatzteilen, reduzierte Lagerbestände und verbesserte Widerstandsfähigkeit gegen Unterbrechungen der Lieferkette. Offshore-Plattformen, Wüstenfelder und abgelegene Pipelines profitieren am meisten von diesem Modell. Da das Interesse an lokalisierter Produktion steigt, wird die verteilte Fertigung zu einer wichtigen Chance im 3D-Druck im Öl- und Gasmarkt.
Wichtige Herausforderungen
Hohe Material- und Gerätekosten
Additive Fertigungssysteme, spezielle Metallpulver und Hochtemperaturlegierungen bleiben im Vergleich zu herkömmlicher Bearbeitung teuer. Diese Kosten verlangsamen die Einführung bei Betreibern mit begrenzten Kapitalbudgets oder geringeren Produktionsvolumina. Wartungs-, Kalibrierungs- und Nachbearbeitungsanforderungen fügen den Gesamtkosten weitere Ausgaben hinzu. Die finanzielle Belastung hält viele Unternehmen vorsichtig, was hohe Kosten zu einer großen Herausforderung für den 3D-Druck im Öl- und Gasmarkt macht.
Begrenzte Standardisierungs- und Zertifizierungsrahmen
Der Sektor kämpft mit inkonsistenten Standards und langsamen Genehmigungsprozessen für sicherheitskritische gedruckte Komponenten. Öl- und Gasbetriebe erfordern strenge Materialtests, Haltbarkeitsprüfungen und regulatorische Validierungen, was die Bereitstellung verzögern kann. Begrenzte Zertifizierungspfade schränken auch die großflächige Einführung in Bohr-, Raffinerie- und Pipeline-Betrieben ein. Dieser Mangel an einheitlichen Standards bleibt eine zentrale Herausforderung für den 3D-Druck im Öl- und Gasmarkt und verlangsamt die breitere kommerzielle Nutzung.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 die führende Position im 3D-Druck im Öl- und Gasmarkt mit einem Anteil von etwa 38%. Die starke Akzeptanz kam von großen Betreibern in den Vereinigten Staaten und Kanada, die additive Fertigung zur Unterstützung von Rapid Prototyping, Optimierung von Bohrlochwerkzeugen und lokalisierter Produktion von Ersatzteilen nutzten. Die Region profitierte von einer fortschrittlichen industriellen 3D-Druckinfrastruktur und einer tieferen Integration digitaler Ingenieurwerkzeuge. Wachsende Schieferaktivitäten, höhere Investitionen in komplexen Metalldruck und starke Zusammenarbeit zwischen Ölfelddienstleistungsunternehmen und Technologieanbietern stärkten weiterhin die regionale Dominanz.
Europa
Europa machte 2024 etwa 27% des Anteils am 3D-Druck im Öl- und Gasmarkt aus. Regionales Wachstum wurde durch starke Forschungskapazitäten und die frühe Einführung fortschrittlicher Metalldrucktechnologien in den Nordsee-Operationen unterstützt. Energieunternehmen konzentrierten sich auf leichte, korrosionsbeständige Komponenten für Offshore-Plattformen und Unterwassersysteme. Strenge Nachhaltigkeitsziele förderten auch die lokalisierte Produktion zur Reduzierung von Logistikemissionen. Partnerschaften zwischen Geräteherstellern, Ingenieurbüros und Spezialisten für additive Fertigung halfen, Anwendungen in Prototyping, Werkzeugbau und funktionaler Teilefertigung in den wichtigsten ölproduzierenden Ländern der Region zu erweitern.
Asien-Pazifik
Asien-Pazifik hielt 2024 fast 24% des Anteils am 3D-Druck im Öl- und Gasmarkt. Die Region wuchs aufgrund wachsender Investitionen im Upstream-Bereich in China, Indien und Südostasien, wo Betreiber schnellere Teilebereitstellung und reduzierte Abhängigkeit von importierten Komponenten suchten. Die Akzeptanz stieg, als nationale Ölgesellschaften additive Systeme in Wartungs- und Werkzeugbauoperationen integrierten. Verbesserungen in der Metallpulverherstellung und staatliche Unterstützung für industriellen 3D-Druck stärkten das Ökosystem. Steigende Offshore-Explorationsaktivitäten und höhere Nachfrage nach maßgeschneiderten Bohrwerkzeugen unterstützten weiterhin die regionale Expansion.
Lateinamerika
Lateinamerika erfasste 2024 etwa 7% des Anteils am 3D-Druck im Öl- und Gasmarkt. Das Wachstum wurde durch Modernisierungsbemühungen in Brasilien, Mexiko und Argentinien angetrieben, wo Unternehmen additive Fertigung einführten, um Ausrüstungsverzögerungen zu reduzieren und die Feldwartung zu verbessern. Offshore-Projekte in Brasilien förderten den Einsatz von fortschrittlichem Metalldruck für hochfeste Komponenten. Die Akzeptanz blieb im Vergleich zu größeren Regionen langsamer aufgrund von Budgetbeschränkungen, aber das Interesse stieg, als Betreiber die Vorteile in Prototyping und lokalisierter Produktion erkannten. Allmähliche Technologieintegration unterstützte einen stetigen Marktforschritt.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten 2024 etwa 4% des Anteils am 3D-Druck im Öl- und Gasmarkt aus. Nationale Ölgesellschaften in der Golfregion erkundeten additive Fertigung für Ersatzteile, Bohrwerkzeuge und Hochtemperaturkomponenten zur Unterstützung von Raffinerie- und Upstream-Operationen. Länder wie Saudi-Arabien und die VAE investierten in industrielle 3D-Druckzentren, um die Widerstandsfähigkeit der Lieferkette zu verbessern. Die Akzeptanz in Afrika blieb begrenzt, zeigte jedoch Potenzial in Offshore-Feldern. Trotz eines kleineren Anteils unterstützten steigende Initiativen zur digitalen Transformation das langfristige regionale Wachstum.
Marktsegmentierungen:
Nach Angebot
- Drucker
- Material
- Software
- Service
Nach Prozess
- Binder Jetting
- Direkte Energieabscheidung
- Materialextrusion
- Materialauftrag
- Pulverbettfusion
- Schichtlaminierung
- Vat-Photopolymerisation
Nach Anwendung
- Prototyping
- Werkzeugbau
- Funktionsteilefertigung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der 3D-Druckmarkt im Öl- und Gassektor umfasst bedeutende Akteure wie Proto Labs, Inc., Voxeljet AG, Stratasys Ltd., Materialise NV, Optomec Inc., Envisiontec GmbH, The Exone Company, Arcam Group, 3D Systems Corporation und SLM Solutions Group AG. Diese Unternehmen konkurrieren durch die Weiterentwicklung von Metall-Additivtechnologien, die Verbesserung von Designsoftware und die Erweiterung der Fähigkeiten von industriellen Druckern, die für raue Ölbohrbedingungen ausgelegt sind. Ihre Strategien konzentrieren sich darauf, Genauigkeit, Materialstärke und Zuverlässigkeit zu verbessern, um den Anforderungen von Upstream- und Raffinerieprozessen gerecht zu werden. Viele Akteure investieren in Forschung, um hochtemperaturbeständige Legierungen und korrosionsbeständige Materialien zu unterstützen. Partnerschaften mit Ölfelddienstleistern und Ingenieurbüros helfen, die Akzeptanz in den Bereichen Prototyping, Werkzeugbau und Funktionsteilefertigung zu erweitern. Unternehmen stärken auch ihre Serviceportfolios durch Vor-Ort-Druckunterstützung und digitale Integration, um Ausfallzeiten zu reduzieren und die Betriebseffizienz für Energiebetreiber zu verbessern.
Analyse der Hauptakteure
- Proto Labs, Inc.
- Voxeljet AG
- Stratasys Ltd.
- Materialise NV
- Optomec Inc.
- Envisiontec GmbH
- The Exone Company
- Arcam Group
- 3D Systems Corporation
- SLM Solutions Group AG
Jüngste Entwicklungen
- Im Jahr 2025 erweiterte 3D Systems seine Präsenz im Öl- und Gassektor durch sein Joint Venture NAMI mit Dussur und setzte fortschrittliche 3D-Drucklösungen im Energiesektor Saudi-Arabiens ein.
- Im Jahr 2025 ging Nikon SLM Solutions eine Partnerschaft mit ExxonMobil und LSU Engineering-Studenten sowie Howco Additive ein, um eine kritische Maschinenkomponente mithilfe von Metall-3D-Druck für Öl- und Gasanwendungen neu zu gestalten.
- Im April 2025 kündigte 3D Systems das neue Scanning-Technologie-Modul für seine EXT 1070 Titan Pellet und EXT 1270 Titan Pellet Drucker an.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Angebot, Prozess, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Betreiber additive Fertigung für schnellere Teileproduktion übernehmen.
- Die Nachfrage nach Metalldruck wird steigen, da der Bedarf an langlebigen und hitzebeständigen Komponenten wächst.
- Vor-Ort- und verteilte Fertigungsmodelle werden in abgelegenen Gebieten breitere Akzeptanz finden.
- Die digitale Integration wird gestärkt, da Unternehmen 3D-Druck mit Simulation und digitalen Zwillingen verknüpfen.
- Der Einsatz von Prototyping wird zunehmen, da Unternehmen die Designzyklen für Bohr- und Raffineriewerkzeuge beschleunigen.
- Reparatur- und Aufbereitungsanwendungen werden mit besseren Abscheidungs- und Wiederaufbautechnologien wachsen.
- Lieferketten werden sich hin zu lokalisierter Produktion verschieben, um Verzögerungen und Abhängigkeit von Importen zu reduzieren.
- Neue Materialien werden entstehen, um Korrosionsbeständigkeit und Leistung unter rauen Bedingungen zu verbessern.
- Die Zusammenarbeit zwischen Ölfelddienstleistern und Technologieunternehmen wird sich intensivieren.
- Zertifizierungsstandards werden sich weiterentwickeln und den breiteren Einsatz von gedruckten Funktionsteilen ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für 3D-Druck im Öl- und Gassektor und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der 3D-Druckmarkt im Öl- und Gassektor zwischen 2025 und 2032 voraussichtlich wachsen?
In Bezug auf die Herstellung von Komponenten, welche Markt-kategorie liegt vorn?
Welches Segment führt den Markt in Bezug auf die Optimierung der Lieferkette an?
Welches Segment zur Gewichtsreduktion und Leistungssteigerung wird voraussichtlich die höchste CAGR im gesamten Prognosezeitraum aufweisen?
Wer sind die führenden Unternehmen im 3D-Druckmarkt für Öl und Gas?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 3D-Druck im Öl- und Gasmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global 3D-Druck im Öl- und Gasmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 329.68 million → 2032: USD 1795.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 3D-Druck im Öl- und Gasmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. 3D-Druck im Öl- und Gasmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 3D-Druck im Öl- und Gasmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 3D-Druck im Öl- und Gasmarkt Market Drivers
- 3.3 3D-Druck im Öl- und Gasmarkt Market Restraints & Challenges
- 3.4 3D-Druck im Öl- und Gasmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 3D-Druck im Öl- und Gasmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 3D-Druck im Öl- und Gasmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, 3D-Druck im Öl- und Gasmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 3D-Druck im Öl- und Gasmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. 3D-Druck im Öl- und Gasmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the 3D-Druck im Öl- und Gasmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 3D-Druck im Öl- und Gasmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 3D-Druck im Öl- und Gasmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 3D-Druck im Öl- und Gasmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in 3D-Druck im Öl- und Gasmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New 3D-Druck im Öl- und Gasmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global 3D-Druck im Öl- und Gasmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America 3D-Druck im Öl- und Gasmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe 3D-Druck im Öl- und Gasmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific 3D-Druck im Öl- und Gasmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America 3D-Druck im Öl- und Gasmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East 3D-Druck im Öl- und Gasmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa 3D-Druck im Öl- und Gasmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. 3D-Druck im Öl- und Gasmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
