
Marktübersicht:
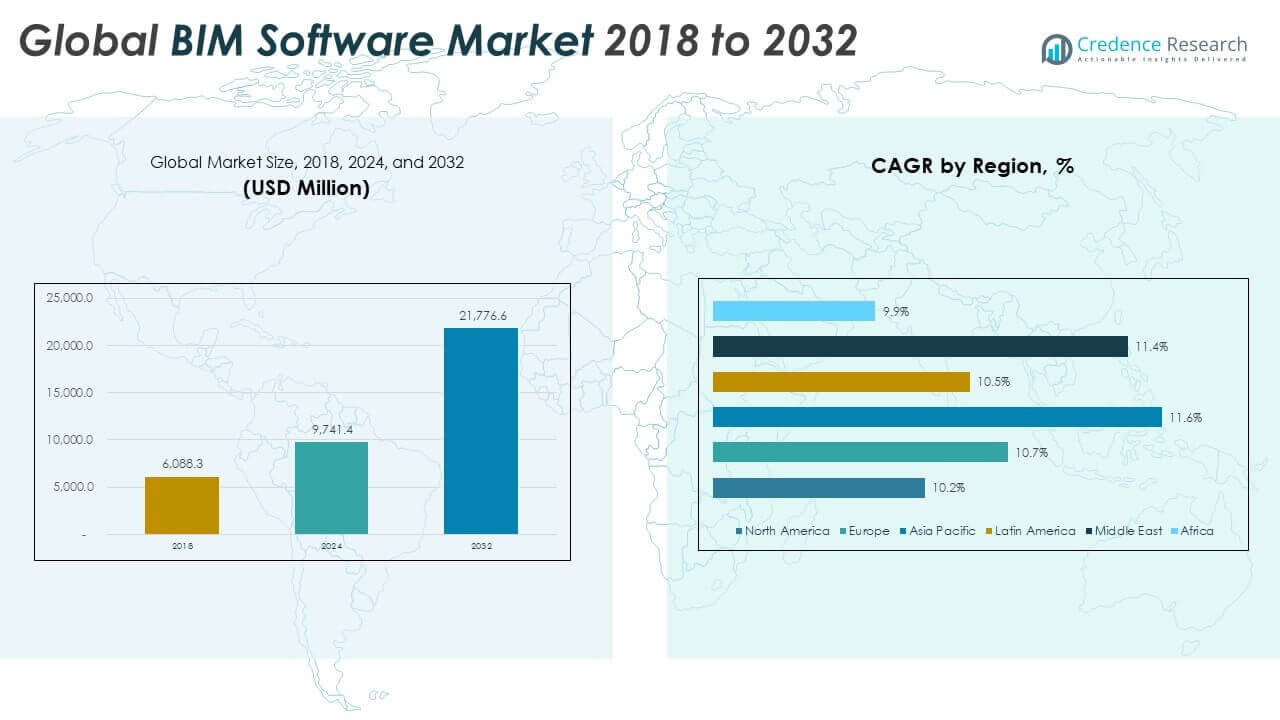
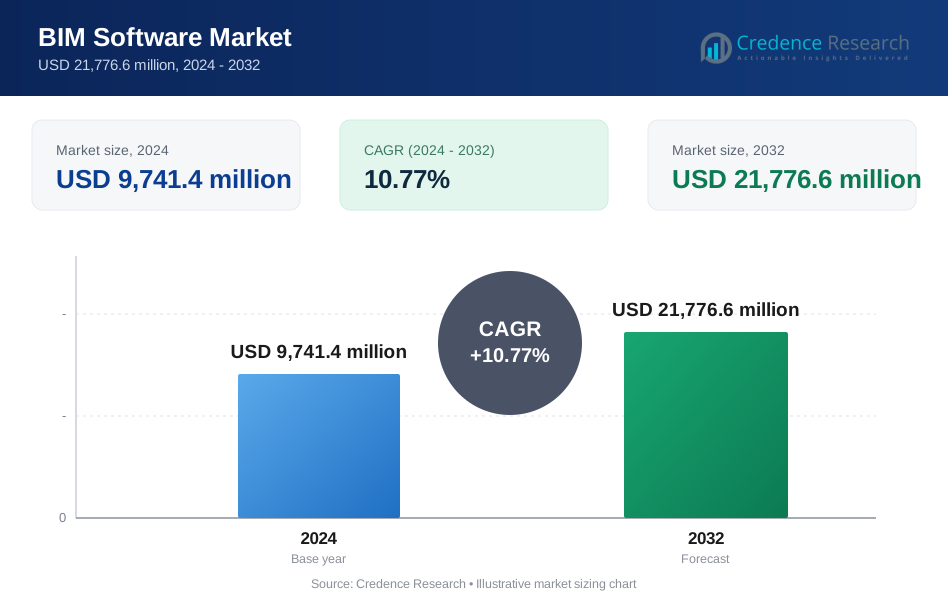
Die Größe des globalen BIM-Softwaremarktes wurde 2018 auf 6.088,3 Millionen USD geschätzt und soll bis 2024 auf 9.741,4 Millionen USD und bis 2032 auf 21.776,6 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,77 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| BIM-Softwaremarktgröße 2024 | 9.741,4 Millionen USD |
| BIM-Softwaremarkt, CAGR | 10,77% |
| BIM-Softwaremarktgröße 2032 | 21.776,6 Millionen USD |
Das Wachstum wird durch die steigende Nachfrage nach integrierten Projektplanungs- und Kostenkontrollwerkzeugen angetrieben. Bauunternehmen setzen BIM-Software ein, um Nacharbeiten zu reduzieren und die Koordinationsgenauigkeit zu verbessern. Regierungen fördern digitale Baustandards für öffentliche Infrastrukturprojekte. Cloud-basierte BIM-Plattformen verbessern die Zusammenarbeit zwischen Architekten, Ingenieuren und Auftragnehmern. Der Bedarf an Lebenszyklus-Asset-Management unterstützt die breitere Nutzung von BIM über die Entwurfsphasen hinaus. Die Integration mit KI- und Simulationswerkzeugen verbessert die Risikoplanung und Terminierung. Der wachsende Fokus auf Nachhaltigkeit treibt Energieberechnungs- und Materialoptimierungsfunktionen voran. Verfügbarkeit von Schulungen und Anbietersupport fördern ebenfalls die Einführung bei mittelständischen Unternehmen.
Nordamerika und Europa führen aufgrund der frühen digitalen Einführung und strenger Bauvorschriften. Die Vereinigten Staaten treiben die Nutzung in kommerziellen und Infrastrukturprojekten voran. Westeuropa profitiert von öffentlichen Vorgaben und ausgereiften Baupraktiken. Der asiatisch-pazifische Raum ist die am schnellsten aufstrebende Region aufgrund des städtischen Wachstums. China, Indien und Südostasien erweitern die BIM-Nutzung für intelligente Städte. Länder im Nahen Osten setzen BIM für Mega-Infrastrukturprojekte ein. Lateinamerika und Afrika zeigen eine allmähliche Aufnahme durch Modernisierungsinitiativen im öffentlichen Sektor.
Markteinblicke:
- Der globale BIM-Softwaremarkt wurde 2018 auf 6.088,3 Millionen USD geschätzt, erreichte 2024 9.741,4 Millionen USD und soll bis 2032 21.776,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 10,77 %, angetrieben durch die Einführung digitaler Bauweisen und lebenszyklusorientierter Projektausführung.
- Nordamerika hält den größten regionalen Anteil mit 31,1 %, gefolgt von Europa mit 29,1 % und dem asiatisch-pazifischen Raum mit 27,1 %, unterstützt durch frühe BIM-Vorgaben, starke Infrastrukturinvestitionen und ausgereifte Bauökosysteme in diesen Regionen.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 27,1 %, angeführt von schneller Urbanisierung, Smart-City-Programmen, groß angelegten Infrastrukturprojekten und steigender BIM-Einführung in China, Indien und Südostasien.
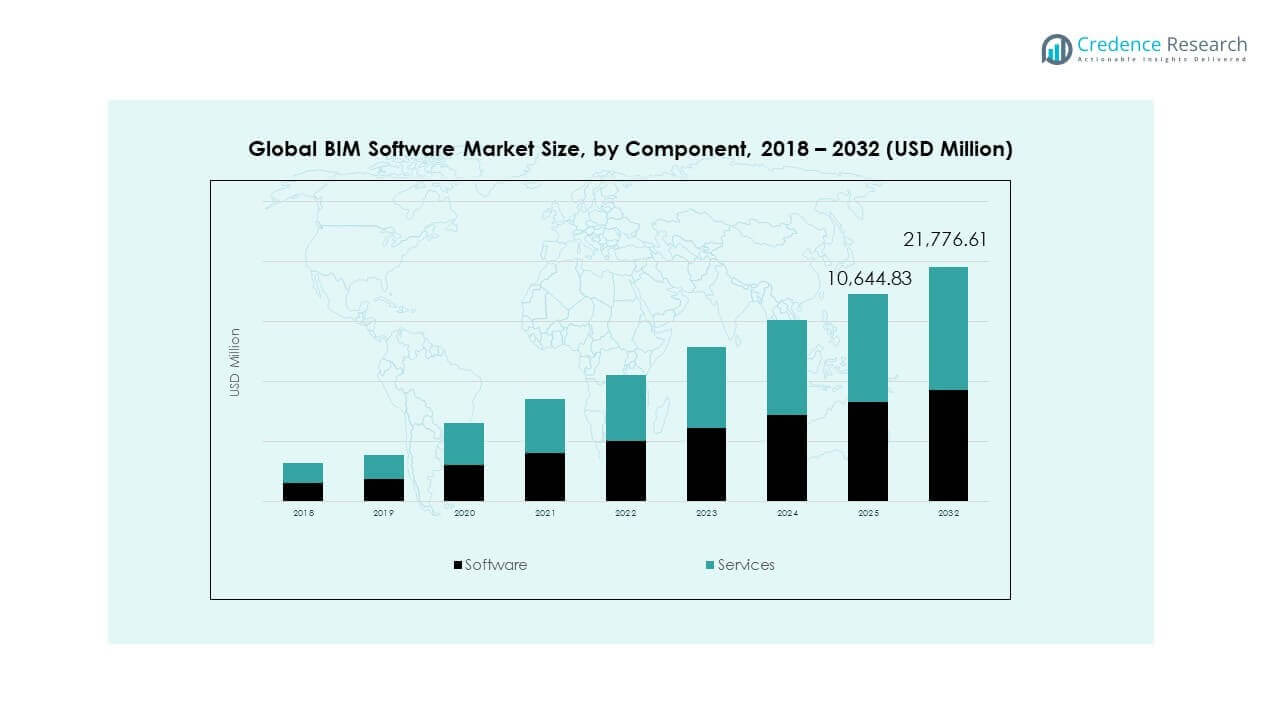
- Nach Komponenten macht Software fast 65 % des Anteils aus, da Kern-BIM-Plattformen Modellierung, Koordination, Simulation und Integration digitaler Zwillinge über Projektphasen hinweg vorantreiben.
- Dienstleistungen tragen etwa 35 % des Anteils bei, unterstützt durch die wachsende Nachfrage nach Implementierung, Schulung, Beratung und Systemintegration, um eine effektive BIM-Einführung und langfristige Plattformnutzung sicherzustellen.
Markttreiber:
Regierungsmandate und die Einführung digitaler Baupolitik in öffentlichen Projekten
Öffentliche Einrichtungen fördern digitale Planungsstandards in Infrastrukturprogrammen. Der globale BIM-Softwaremarkt gewinnt durch obligatorische BIM-Nutzungsrichtlinien für öffentliche Projekte an Dynamik. Behörden verlangen standardisierte Datenmodelle, um Transparenz und Kontrolle zu verbessern. Transport, Energie und Stadtentwicklung übernehmen BIM-first-Workflows. Beschaffungsrahmen bevorzugen Auftragnehmer mit starker BIM-Kompetenz. Die Einhaltung verbessert die Genehmigungsgeschwindigkeit und die Dokumentationsgenauigkeit. Digitale Audits stärken die Verantwortlichkeit über Projektphasen hinweg. Politische Unterstützung sichert die langfristige Nachfrage von Unternehmen.
- Zum Beispiel fügte die Revit 2026.3-Version von Autodesk beschleunigte Grafik- und erweiterte Reality-Capture-Tools hinzu, die von Tausenden von Unternehmen weltweit genutzt werden, um die multidisziplinäre Koordination zu optimieren, was die Einhaltung unterstützt.
Steigender Bedarf an Kostenkontrolle und Risikominderung in großen Bauprojekten
Bauunternehmen stehen unter steigendem Kostendruck und Zeitplanrisiken. Der globale BIM-Softwaremarkt unterstützt genaue Kostenprognosen und Projekttransparenz. BIM-Tools reduzieren Designkonflikte und Koordinationsfehler. Simulationen in frühen Phasen begrenzen Materialverschwendung und Nacharbeitsniveaus. Auftragnehmer verbessern die Workflow-Kontrolle auf komplexen Baustellen. Asset-Besitzer verlangen vorhersehbare Lieferzeiten und Budgetdisziplin. Digitale Modelle unterstützen eine schnellere Problemlösung während der Ausführung. Das Risikomanagement treibt weiterhin die Einführung voran.
- Zum Beispiel hilft die iTwin-Digital-Twin-Plattform von Bentley Systems dem Minnesota Department of Transportation, jährlich geschätzte 4 Millionen USD zu sparen, indem sie Infrastrukturdaten zur Analyse und Wartungsplanung konsolidiert, was die Risikominderung veranschaulicht.
Wachsende Fokussierung auf Lebenszyklus-Asset-Management und operative Effizienz
Anlagebesitzer suchen nach Wertschöpfung über die Projektabschlussphasen hinaus. Der globale BIM-Softwaremarkt ermöglicht die Kontinuität von Lebenszyklusdaten vom Design bis zum Betrieb. Facility-Teams verlassen sich auf BIM-Daten für die Wartungsplanung. Digitale Zwillinge erweitern die Nützlichkeit während der Betriebsphasen von Anlagen. Genaue Aufzeichnungen unterstützen die Kontrolle der Betriebskosten. BIM-Plattformen ermöglichen schnellere Nachrüstungen und Upgrades. Energiemonitoring stimmt mit Nachhaltigkeitszielen überein. Lebenszykluseffizienz stärkt die langfristige Software-Nutzung.
Zunehmende Akzeptanz durch mittelständische Unternehmen durch Cloud-basierte Bereitstellungsmodelle
Cloud-Plattformen senken die Eintrittsbarrieren für kleinere Bauunternehmen. Der globale BIM-Softwaremarkt erweitert sich über große Unternehmen hinaus durch Abonnementmodelle. Flexible Preisgestaltung verbessert die Erschwinglichkeit und Skalierbarkeit. Remote-Zusammenarbeit unterstützt verteilte Design-Teams. Schnellere Bereitstellung reduziert die Abhängigkeit von internen IT-Ressourcen. Anbieter bieten modularen Funktionszugang für unterschiedliche Bedürfnisse. Verfügbarkeit von Schulungen verbessert das Benutzervertrauen. Die Akzeptanz durch mittelständische Unternehmen erweitert die Gesamttiefe des Marktes.
Markttrends:
Integration von BIM-Plattformen mit digitalen Zwillingen und intelligenten Infrastruktursystemen
BIM-Plattformen verbinden sich zunehmend mit Echtzeit-Betriebsdaten. Der globale BIM-Softwaremarkt entwickelt sich in Richtung Live-Asset-Modellierung. Digitale Zwillinge unterstützen Überwachungs- und vorausschauende Wartungsbedarfe. Infrastrukturbetreiber bevorzugen vernetzte Planungsumgebungen. Die Datensynchronisation verbessert die langfristige Entscheidungsqualität. Smart-City-Programme übernehmen integrierte Designsysteme. Simulationswerkzeuge unterstützen die Leistungsprognose. Plattformkonvergenz definiert die zukünftige Richtung.
- Zum Beispiel helfen Bentleys iTwin-Digitalzwilling-Lösungen Wasserwerken, die Echtzeitleistung zu überwachen, indem sie Daten von über 80 Sensoren nutzen, um weit mehr wöchentliche Datenpunkte als manuelle Inspektionsprozesse zu liefern und die betrieblichen Einblicke zu verbessern.
Erweiterung von offenen Standards und Interoperabilität in Design-Ökosystemen
Interoperabilität wird zu einer zentralen Anforderung der Käufer. Der globale BIM-Softwaremarkt verschiebt sich in Richtung offener Datenstandards. Interessengruppen verlangen nahtlose Softwareintegration über Tools hinweg. Offene APIs verringern Bedenken hinsichtlich Anbieterbindung. Plattformübergreifende Workflows verbessern die Effizienz der Teams. Designfirmen verlassen sich auf gemischte Softwareumgebungen. Normungsgremien beeinflussen die Prioritäten der Produktentwicklung. Offene Systeme unterstützen eine breitere Zusammenarbeit.
- Zum Beispiel wird der Industry Foundation Classes (IFC)-Standard von buildingSMART weltweit von BIM-Tool-Anbietern übernommen, unterstützt den neutralen Austausch von BIM-Daten über Plattformen hinweg und verbessert die Modellinteroperabilität. Plattformübergreifende Workflows verbessern die Effizienz der Teams.
Zunehmende Nutzung von BIM für Nachhaltigkeits- und Kohlenstoffauswirkungsbewertung
Nachhaltigkeitsziele prägen die moderne Projektplanung. Der globale BIM-Softwaremarkt integriert Energie- und Emissionsanalysefunktionen. Designteams modellieren den Kohlenstoffausstoß in frühen Phasen. Die Materialauswahl profitiert von digitalen Simulationswerkzeugen. Grüne Zertifizierungen basieren auf genauen Projektdaten. Kunden erwarten transparente Umweltberichte. BIM unterstützt die Kohlenstoffverfolgung über den Lebenszyklus. Nachhaltigkeitsbedarfe treiben die Funktionsverbesserung an.
Steigende Nachfrage nach mobilem und feldbasiertem BIM-Zugang
Bauteams benötigen digitalen Zugang vor Ort. Der globale BIM-Softwaremarkt passt sich durch mobilfreundliche Plattformen an. Außendienstmitarbeiter überprüfen Modelle in Echtzeit. Die Problemmeldung wird schneller und klarer. Mobiler Zugang verringert Kommunikationslücken. Offline-Funktionalität unterstützt abgelegene Standorte. AR-Tools verbessern die Standortvalidierung. Mobilität gestaltet das Benutzererlebnis neu.
Analyse der Marktchancen:
Hohe Implementierungskomplexität und Qualifikationslücken bei traditionellen Bauteams
Viele Unternehmen verfügen nicht über ausgebildete BIM-Fachleute. Der globale BIM-Softwaremarkt steht vor Akzeptanzproblemen aufgrund von Qualifikationsmängeln. Traditionelle Arbeitsabläufe widersetzen sich dem digitalen Wandel. Schulungskosten belasten kleinere Organisationen. Schlechte Datenqualität verringert das Vertrauen in die Ergebnisse. Change Management bleibt herausfordernd. Talentlücken verlangsamen die Bereitstellungszeitleisten. Komplexe Werkzeuge erhöhen den Lernaufwand.
Interoperabilitätsgrenzen und Bedenken hinsichtlich des Datenbesitzes unter Projektbeteiligten
Projektbeteiligte teilen sensible Entwurfsdaten. Der globale BIM-Softwaremarkt stößt auf Vertrauensbarrieren in den Ökosystemen. Streitigkeiten über den Datenbesitz verzögern die Zusammenarbeit. Inkonsistente Standards schaffen Integrationsprobleme. Cyber-Sicherheitsrisiken erhöhen die Besorgnis unter den Vermögensbesitzern. Rechtliche Klarheit bleibt in einigen Regionen begrenzt. Stakeholder fordern stärkere Governance-Modelle. Vertrauenslücken schränken die vollständige Einführung ein.
Marktchancen:
Expansion in aufstrebenden Volkswirtschaften durch Smart-City- und Infrastrukturprogramme
Aufstrebende Volkswirtschaften erhöhen die Investitionsniveaus in die Infrastruktur. Der globale BIM-Softwaremarkt profitiert von Smart-City-Initiativen. Stadtplanung erfordert digitale Koordinationswerkzeuge. Regierungen streben Effizienz und Transparenz in der Ausführung an. Lokale Unternehmen verbessern die technische Fähigkeit. Internationale Auftragnehmer übertragen BIM-Praktiken. Öffentliche Finanzierung unterstützt die Technologieeinführung. Aufkommende Nachfrage eröffnet neue Wachstumswege.
Fortschritt der KI-gesteuerten Designautomatisierung und prädiktiven Projektanalytik
KI verbessert die Entwurfsgeschwindigkeit und Entscheidungsgenauigkeit. Der globale BIM-Softwaremarkt schreitet in Richtung intelligente Automatisierung voran. Prädiktive Analysen verbessern die Zuverlässigkeit von Zeitplänen. Designoptimierung reduziert manuellen Aufwand. Szenariobewertung wird schneller und präziser. Anbieter investieren in die Entwicklung intelligenter Funktionen. Frühzeitige Anwender gewinnen Produktivitätsvorteile. Innovation schafft langfristige Differenzierung.
Analyse der Marktsegmentierung:
Nach Komponentensegment
Software dominiert den globalen BIM-Softwaremarkt aufgrund ihrer zentralen Rolle bei der Projektmodellierung, dem Design und der Zusammenarbeit. Funktionsreiche Plattformen unterstützen 3D bis 7D BIM, Simulation und Integration mit anderen Werkzeugen. Dienstleistungen folgen in der Nachfrage, angetrieben durch Schulung, Beratung und Wartungsunterstützung. Es stellt sicher, dass Benutzer Systeme effektiv einführen und die Datenintegrität im Laufe der Zeit aufrechterhalten.
- Zum Beispiel umfasst Revit, weithin anerkannt unter den BIM-Anwendungen, jetzt erweiterte Reality-Capture- und Dokumentationsverbesserungen, um komplexe Projektabläufe weltweit zu unterstützen.
Nach Bereitstellungssegment
Cloud/SaaS-Bereitstellung führt aufgrund ihrer Skalierbarkeit, Zugänglichkeit und Kosteneffizienz für kollaborative Workflows. Sie unterstützt die Koordination von Projekten aus der Ferne und schnellere Updates über alle Beteiligten hinweg. On-Premise-Lösungen behalten ihre Bedeutung bei großen Unternehmen, die interne Datenverwaltung oder hohe Sicherheit für sensible Projekte benötigen. Flexibilität in der Bereitstellungswahl ermöglicht eine breitere Akzeptanz.
- Zum Beispiel ermöglichen die cloudbasierten iTwin-Dienste von Bentley den Zugriff auf föderierte Asset-Daten in 189 Ländern und unterstützen remote Teams und die Echtzeit-Zusammenarbeit in globalen Projekten.
Nach Unternehmensgrößensegment
Große Unternehmen sind die Hauptumsatzträger, indem sie BIM in großem Maßstab bei komplexen Infrastruktur- und Gewerbeprojekten einsetzen. Sie profitieren von unternehmensgerechter Integration und Compliance-Funktionen. KMU übernehmen BIM, um ihre Wettbewerbsfähigkeit zu steigern und betriebliche Ineffizienzen zu reduzieren. Cloud-Modelle erleichtern die Einführung für ressourcenbeschränkte Unternehmen in diesem Segment.
Nach Anwendungssegment
Planung und Modellierung (3D/4D/5D/7D) bleibt die am häufigsten genutzte Anwendung, die visuelle Koordination, Kostenverfolgung und Terminplan-Simulationen ermöglicht. Weitere wichtige Anwendungen umfassen Design & Visualisierung, Kosten & Terminplanung und die Integration digitaler Zwillinge. Projektlebenszyklusmanagement und Facility Management gewinnen ebenfalls an Bedeutung bei Asset-Besitzern, die langfristige Effizienz anstreben.
Nach Projektphasensegment
Die Vorbauphase führt die Nutzung an, wo BIM frühzeitige Designvalidierung, Kollisionsprüfung und genaue Planung vorantreibt. Die Bauphase nutzt BIM für Koordination und Fortschrittsverfolgung. Anwendungen nach der Bauphase unterstützen Wartung, Asset-Management und Renovierungen und erweitern den Lebenszykluswert von BIM.
Nach Endbenutzersegment
Architektur- und Ingenieurbüros bleiben wichtige Anwender von BIM-Software, die sie für Designgenauigkeit und Compliance nutzen. Bauunternehmen und Auftragnehmer verwenden sie für Projektausführung und Koordination. Immobilienentwickler, Regierungsbehörden und Versorgungsunternehmen nutzen zunehmend BIM, um komplexe Infrastruktur- und Asset-Portfolios zu verwalten.
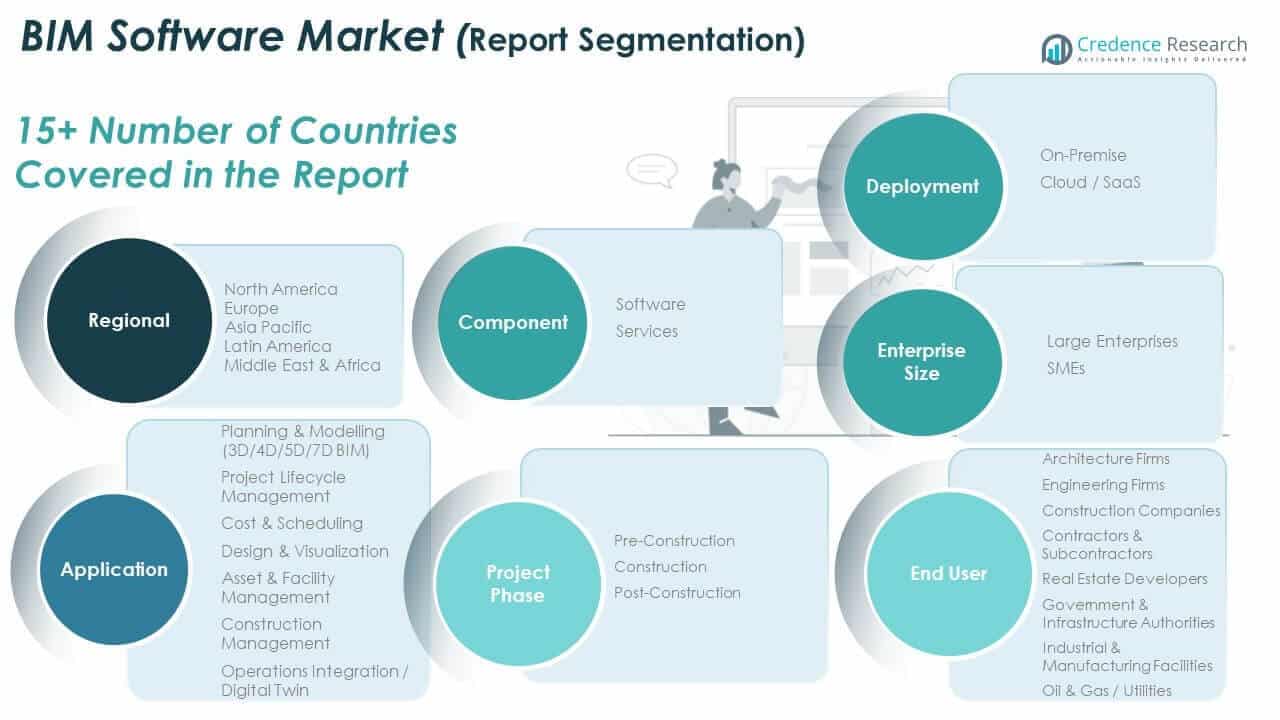
Segmentierung:
Nach Komponente
- Software
- Dienstleistungen
Nach Bereitstellung
- On-Premise
- Cloud / SaaS
Nach Unternehmensgröße
- Große Unternehmen
- KMU
Nach Anwendung
- Planung & Modellierung (3D/4D/5D/7D BIM)
- Projektlebenszyklusmanagement
- Kosten & Terminplanung
- Design & Visualisierung
- Asset- & Facility-Management
- Bauleitung
- Betriebsintegration / Digitaler Zwilling
Nach Projektphase
- Vorbauphase
- Bauphase
- Nachbauphase
Nach Endbenutzer
- Architekturbüros
- Ingenieurbüros
- Bauunternehmen
- Auftragnehmer & Subunternehmer
- Immobilienentwickler
- Regierungs- & Infrastrukturbehörden
- Industrie- & Fertigungsanlagen
- Öl & Gas / Versorgungsunternehmen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische BIM-Softwaremarkt wurde 2018 mit 1.954,96 Millionen USD bewertet und soll bis 2024 auf 3.039,88 Millionen USD und bis 2032 auf 6.532,98 Millionen USD anwachsen, mit einer CAGR von 10,2% im Prognosezeitraum. Nordamerika macht 31,1% des globalen BIM-Softwaremarktanteils aus. Es führt aufgrund der frühen Einführung von BIM-Standards, einer starken digitalen Infrastruktur und staatlichen Vorgaben. Die USA treiben das Wachstum durch föderale und staatliche BIM-Vorschriften im öffentlichen Infrastrukturbereich voran. Große Bauunternehmen und Architekturbüros nutzen fortschrittliche Modellierungstools für Compliance und Effizienz. Kanada konzentriert sich auf die Entwicklung intelligenter Städte und nachhaltiges Bauen. Die Region profitiert von einer starken Cloud-Infrastruktur, hohem BIM-Bewusstsein und kontinuierlicher Innovation der Anbieter. Die Zusammenarbeit zwischen Softwareanbietern und Bauunternehmen beschleunigt die Implementierung. Es bleibt ein reifer und wertvoller Markt mit stabiler Nachfrage.
Europa
Der europäische BIM-Softwaremarkt wurde 2018 mit 1.786,31 Millionen USD bewertet und soll bis 2024 auf 2.848,12 Millionen USD und bis 2032 auf 6.336,99 Millionen USD anwachsen, mit einer CAGR von 10,7% im Prognosezeitraum. Europa repräsentiert 29,1% des globalen Marktes. Die Region fördert die BIM-Einführung durch politische Maßnahmen wie die EU BIM Task Group. Länder wie das Vereinigte Königreich, Deutschland und Frankreich integrieren BIM in öffentliche Ausschreibungen und Großprojekte. Die Nachfrage wächst sowohl durch Infrastrukturverbesserungen als auch durch umweltfreundliche Bauinitiativen. Unternehmen nutzen BIM, um Bauleistungs- und Lebenszyklusstandards zu erfüllen. Der regionale Fokus auf Energieeffizienz und digitale Governance fördert die Software-Nutzung. Designfirmen arbeiten grenzüberschreitend mit interoperablen BIM-Systemen zusammen. Bildungseinrichtungen unterstützen auch die berufliche Weiterbildung. Europa bleibt eine wachstumsorientierte Zone, die durch Regulierung und Standards geprägt ist.
Asien-Pazifik
Der Markt für BIM-Software im asiatisch-pazifischen Raum wurde 2018 mit 1.441,10 Millionen USD bewertet und soll bis 2024 auf 2.416,43 Millionen USD und bis 2032 auf 5.731,60 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,6 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält einen Marktanteil von 27,1 % und ist der am schnellsten wachsende regionale Markt. China, Indien, Japan, Südkorea und Australien führen die Nachfrage aufgrund schneller Urbanisierung, Infrastrukturausbau und staatlicher Digitalisierungsbemühungen an. BIM wird in Smart-City-Projekte, Hochgeschwindigkeitsbahnen und Industriekorridore integriert. Anbieter erweitern cloudbasierte Lösungen, um kostensensible KMU anzusprechen. Regionale Regierungen führen BIM-Vorgaben und Schulungsprogramme ein. Bauunternehmen übernehmen BIM zur Zeit- und Kosteneinsparung. Die Nachfrage erstreckt sich sowohl auf öffentliche Megaprojekte als auch auf private Entwicklungen. Der asiatisch-pazifische Raum bietet langfristiges Volumenpotenzial, unterstützt durch den Schwung der digitalen Transformation.
Lateinamerika
Der Markt für BIM-Software in Lateinamerika wurde 2018 mit 554,04 Millionen USD bewertet und soll bis 2024 auf 873,11 Millionen USD und bis 2032 auf 1.911,99 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 10,5 % im Prognosezeitraum. Lateinamerika trägt 9,1 % zum globalen Markt bei. Brasilien und Mexiko führen die regionale Einführung in kommerziellen und öffentlichen Sektorprojekten an. BIM wird genutzt, um die Planungsgenauigkeit und das Ressourcenmanagement in der Infrastrukturentwicklung zu verbessern. Langsame regulatorische Durchsetzung und begrenzte digitale Bereitschaft stellen Herausforderungen für die weit verbreitete Einführung dar. Dennoch treiben steigende Bauinvestitionen und öffentliche Infrastrukturreformen das Interesse an. Internationale Unternehmen fördern BIM durch lokale Partnerschaften und Wissenstransfer. Das Wachstum hängt von staatlichen Anreizen, Pilotprogrammen und Schulungsunterstützung ab. Die Region bewegt sich allmählich in Richtung strukturierter Implementierungsmodelle.
Mittlerer Osten
Der Markt für BIM-Software im Nahen Osten wurde 2018 mit 196,65 Millionen USD bewertet und soll bis 2024 auf 325,92 Millionen USD und bis 2032 auf 762,18 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,4 % im Prognosezeitraum. Der Nahe Osten hält einen Marktanteil von 3,6 % mit starkem Wachstum, angetrieben durch Mega-Infrastruktur- und Stadtentwicklungsprojekte. Die VAE und Saudi-Arabien übernehmen BIM, um Baupraktiken zu modernisieren und Smart-City-Ziele zu erreichen. Projekte wie NEOM und Expo-bezogene Infrastruktur beschleunigen die BIM-Integration. Regierungen fördern digitale Designrichtlinien für Auftragnehmer und Berater. Auch die Planung von Öl- und Gasanlagen nutzt BIM für das Lebenszyklusmanagement. Die Cloud-Bereitstellung gewinnt an Bedeutung, um die regionale Skalierbarkeit zu unterstützen. Die Nachfrage steigt sowohl in öffentlichen als auch privaten Sektorprojekten. Der Nahe Osten entwickelt sich zu einem wertvollen, schnell adaptierenden Markt für BIM-Anbieter.
Afrika
Der Markt für BIM-Software in Afrika wurde 2018 mit 155,25 Millionen USD bewertet und soll bis 2024 auf 237,97 Millionen USD und bis 2032 auf 500,86 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 9,9 % im Prognosezeitraum. Afrika macht 2,4 % des globalen Marktes aus. Die Einführung bleibt gering, nimmt jedoch allmählich zu, aufgrund steigender städtischer Infrastruktur und Entwicklungsfinanzierungsinitiativen. Südafrika führt die regionale Nutzung an, gefolgt von Nigeria und Ägypten. Öffentliche Wohnungs- und Straßenprojekte erkunden BIM für bessere Planung und Budgetkontrolle. Begrenztes Bewusstsein, mangelnde Fähigkeiten und Infrastrukturlücken schränken die schnelle Umsetzung ein. Regionales Wachstum hängt von durch Geber unterstützten Initiativen, politischer Unterstützung und Partnerschaften mit Anbietern ab. Es bietet langfristiges Potenzial, da Regierungen versuchen, Planungssysteme zu modernisieren. Afrika ist ein aufstrebender Markt mit ungenutzten Möglichkeiten.
Analyse der Hauptakteure:
- Autodesk Inc.
- Nemetschek Gruppe
- Bentley Systems
- Trimble Inc.
- Hexagon AB
- Planon Gruppe
- LOD Planner Inc.
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der globale BIM-Softwaremarkt zeichnet sich durch starken Wettbewerb zwischen etablierten Technologieanbietern und spezialisierten Lösungsanbietern aus. Führende Unternehmen konzentrieren sich auf Produkttiefe, Plattformintegration und langfristige Kundenbindung. Große Akteure nutzen breite Portfolios, die Design-, Bau- und Asset-Management-Tools kombinieren. Mittelständische Unternehmen konkurrieren durch Nischenspezialisierung, Flexibilität und regionale Ausrichtung. Cloud-Fähigkeit und Interoperabilität beeinflussen die Entscheidungen bei der Anbieterauswahl. Strategische Partnerschaften mit Bauunternehmen und Regierungen stärken die Marktposition. Kontinuierliche Funktionsaktualisierungen unterstützen die Differenzierung. Der Wettbewerb bleibt innovationsgetrieben, mit Schwerpunkt auf Lebenszykluswert und Unternehmensskalierbarkeit.
Neueste Entwicklungen:
- Im November 2025 ging Autodesk Inc. eine dreijährige strategische Partnerschaft mit der Adani Group ein, um die Autodesk Construction Cloud (ACC) und BIM-Beratungsdienste in Adanis Infrastrukturprojekten einzusetzen. Diese Partnerschaft zielt darauf ab, Daten zu vereinheitlichen und die digitale Transformation in Bauabläufen zu verbessern. Sie unterstützt den globalen BIM-Softwaremarkt, indem sie End-to-End-Designlösungen für Großprojekte integriert.
- Im November 2025 kündigte Bentley Systems eine strategische Partnerschaft mit EARTHBRAIN an, um KI-gestützte Digital-Twin-Technologie in Smart-Construction-Workflows zu integrieren, wodurch Sicherheit und Produktivität vom Design bis zu Erdarbeiten verbessert werden. Dies baut auf früheren Kooperationen auf und zielt auf eine globale Expansion, beginnend in Japan.
- Im März 2025 sicherte sich die Nemetschek Group eine Partnerschaft im Wert von 0,5 Millionen US-Dollar mit Ovation Services, um ihre BIM Construction Suite, einschließlich ALLPLAN SDS2 und Bluebeam, für fortschrittliche Stahlkonstruktionsdetails in Indien bereitzustellen. Der Deal fördert die Einführung digitaler Bautechnologie und Effizienz im AEC-Sektor.
- Im März 2025 brachte Trimble Inc. Tekla Structures 2025 auf den Markt, das KI-Verbesserungen und verbesserte BIM-Zusammenarbeit für multidisziplinäre Teams über alle Bauphasen hinweg bietet. Das Update betont vernetzte Workflows für bessere Datenqualität und Projektausführung im strukturellen BIM-Modellieren.
- Im Januar 2025 erwarb Hexagon AB CAD Service, um sein HxGN EAM mit fortschrittlicher Visualisierung von CAD-Zeichnungen und BIM-Modellen zu verbessern, wobei Branchen wie Fertigung und Energie im Fokus stehen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellung, Unternehmensgröße, Anwendung, Projektphase, Endnutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird eine breitere Akzeptanz in den Bereichen Infrastruktur, Transport und öffentliche Sektorentwicklungen erleben.
- Cloud-basierte BIM-Plattformen werden aufgrund der einfachen Bereitstellung und der teamübergreifenden Zusammenarbeit an Dynamik gewinnen.
- Digital-Twin-Technologie wird zunehmend für die Echtzeitüberwachung und -verwaltung von Vermögenswerten integriert.
- Künstliche Intelligenz wird die Designautomatisierung, Kollisionsprüfung und Kostenschätzungsfunktionen verbessern.
- Kleine und mittlere Unternehmen werden BIM durch erschwingliche SaaS-Modelle und modulare Funktionszugänge übernehmen.
- Nachhaltigkeitsorientierte Planung wird die Nachfrage nach Energiemodellierung und Kohlenstoff-Fußabdruck-Analyse antreiben.
- Mobiler und vor Ort Zugriff auf BIM-Tools wird die Koordination vor Ort und die Geschwindigkeit der Entscheidungsfindung verbessern.
- Offene Standards und Interoperabilität werden zu Schlüsselfaktoren bei der Softwareauswahl und -integration.
- Schwellenländer werden die BIM-Nutzung durch Smart-City-Programme und digitale Politikvorgaben beschleunigen.
- Anbieter werden den Fokus von reinen Designlösungen auf Angebote mit vollem Lebenszykluswert in verschiedenen Sektoren verlagern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale BIM-Software und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale BIM-Softwaremarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen BIM-Softwaremarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen BIM-Softwaremarktes antreiben?
Wer sind die führenden Unternehmen im globalen BIM-Softwaremarkt?
Welche Region hatte 2024 den größten Anteil am globalen BIM-Softwaremarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 BIM-Softwaremarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global BIM-Softwaremarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,741.4 million → 2032: USD 21,776.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 BIM-Softwaremarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. BIM-Softwaremarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 BIM-Softwaremarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 BIM-Softwaremarkt Market Drivers
- 3.3 BIM-Softwaremarkt Market Restraints & Challenges
- 3.4 BIM-Softwaremarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 BIM-Softwaremarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 BIM-Softwaremarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, BIM-Softwaremarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 BIM-Softwaremarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. BIM-Softwaremarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the BIM-Softwaremarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 BIM-Softwaremarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 BIM-Softwaremarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 BIM-Softwaremarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in BIM-Softwaremarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New BIM-Softwaremarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global BIM-Softwaremarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America BIM-Softwaremarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe BIM-Softwaremarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific BIM-Softwaremarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America BIM-Softwaremarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East BIM-Softwaremarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa BIM-Softwaremarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. BIM-Softwaremarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
