
Marktübersicht
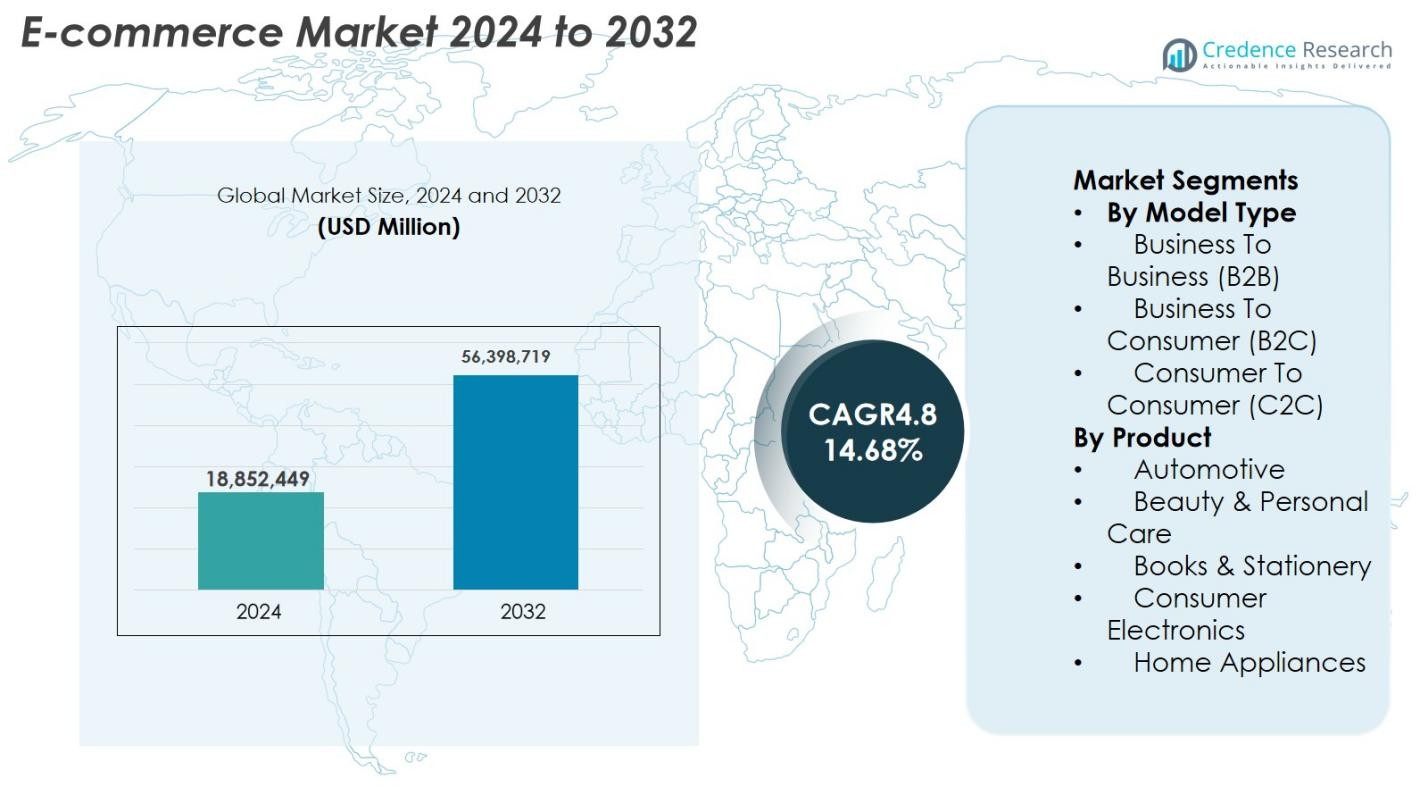
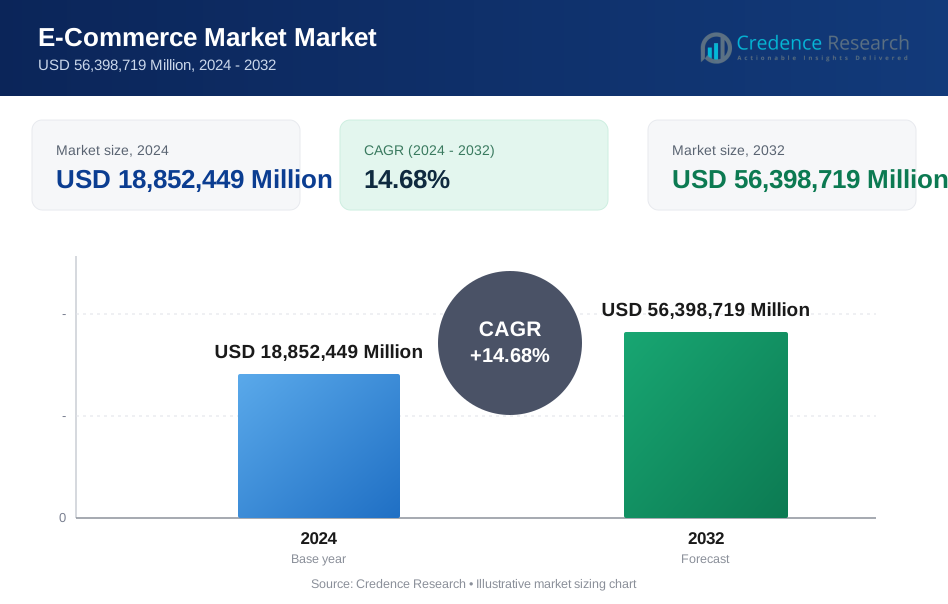
Der E-Commerce-Markt wurde im Jahr 2024 mit 18.852.449 Mio. USD bewertet und wird voraussichtlich bis 2032 56.398.719 Mio. USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,68 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| E-Commerce-Marktgröße 2024 | 18.852.449 Mio. USD |
| E-Commerce-Markt, CAGR | 14,68% |
| E-Commerce-Marktgröße 2032 | 56.398.719 Mio. USD |
Der E-Commerce-Markt wächst weiterhin rasant, angetrieben durch die starke Beteiligung führender Akteure wie Amazon.com, Inc., Alibaba.com, JD.com, eBay Inc., Flipkart, Mercado Libre, ASOS, Lazada, Costco Wholesale Corporation und Dangdang, die ihre Präsenz durch fortschrittliche Logistik, Personalisierungstechnologien und breitere Produktökosysteme stärken. Diese Unternehmen konzentrieren sich auf schnellere Lieferungen, sichere Zahlungssysteme und ein verbessertes Benutzererlebnis, um die steigende Online-Nachfrage in verschiedenen Kategorien zu erfassen. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 38,7 % im Jahr 2024 an, unterstützt durch eine große digitale Verbraucherbasis und starke Plattformdurchdringung, gefolgt von Nordamerika mit einem Anteil von 28,6 %, das von hoher Kaufkraft und ausgereifter digitaler Infrastruktur profitiert.
Markteinblicke
- Der E-Commerce-Markt erreichte 2024 18.852.449 Mio. USD und wird mit einer CAGR von 14,68 % auf 56.398.719 Mio. USD bis 2032 wachsen.
- Das Wachstum wird durch die steigende Smartphone-Durchdringung, die Einführung digitaler Zahlungen und die zunehmende Verbraucherpräferenz für schnelle Lieferung, große Produktauswahl und nahtloses Online-Shopping in den B2C- und B2B-Segmenten angetrieben.
- Wichtige Trends umfassen KI-gestützte Personalisierung, schnelle Expansion des Social Commerce, Omnichannel-Integration und starke Nachfrage nach Elektronik, die 2024 mit einem Anteil von 22,8 % das führende Produktsegment darstellte.
- Schlüsselakteure wie Amazon, Alibaba, JD.com, Flipkart, MercadoLibre, ASOS und Lazada expandieren durch Logistik-Upgrades, Abonnementmodelle und technologiegetriebene Serviceverbesserungen trotz Herausforderungen in der Cybersicherheit, im Retourenmanagement und in der letzten Meile der Lieferung.
- Der asiatisch-pazifische Raum dominiert mit einem Anteil von 38,7 % aufgrund massiver digitaler Adoption, gefolgt von Nordamerika mit 28,6 %, während Europa mit 22,3 % Anteil unterstützt durch starken grenzüberschreitenden E-Commerce und ausgereifte digitale Infrastruktur.
Analyse der Marktsegmentierung
Nach Modelltyp
Der E-Commerce-Markt zeigt ein robustes Wachstum über alle Modelltypen hinweg, wobei B2C als dominierendes Teilsegment mit einem Anteil von etwa 67,4 % im Jahr 2024 hervorsticht. Seine Führungsposition wird durch die steigende Smartphone-Durchdringung, beschleunigte Lieferökosysteme und umfangreiche digitale Marketinginitiativen globaler Plattformen angetrieben. Eine breitere Produktverfügbarkeit, nahtloser Checkout und vielfältige Zahlungsmöglichkeiten verbessern ebenfalls die Kundenbindung. B2B wächst weiter, da Unternehmen auf digitale Beschaffung umstellen, während C2C von der wachsenden Wiederverkaufswirtschaft und der Integration des Social Commerce profitiert.
- Zum Beispiel führte Walmart im Jahr 2024 seine KI-gestützten Such- und Personalisierungs-Upgrades ein, die die Produktsuche und das Kundenengagement in allen Kategorien verbesserten.
Nach Produkt
Innerhalb der Produktkategorien blieb Unterhaltungselektronik mit einem Marktanteil von 22,8 % im Jahr 2024 das führende Segment, angetrieben durch die starke Online-Nachfrage nach Smartphones, Wearables, Laptops und Smart-Home-Geräten. Häufige Produktaktualisierungen, wettbewerbsfähige Preise und durch Garantien abgesicherte Angebote ziehen große Mengen an Online-Käufern an. Beauty & Personal Care und Haushaltsgeräte expandieren ebenfalls schnell, da Verbraucher Online-Vergleiche, von Influencern empfohlene Produkte und die Bequemlichkeit der Lieferung nach Hause bevorzugen. Automobilkomponenten, Bücher und tägliche Bedarfsartikel wachsen stetig weiter, da die Logistikeffizienz in allen Regionen verbessert wird.
- Zum Beispiel verzeichnete die Galaxy S24-Serie von Samsung im Jahr 2024 starke Online-Vorbestellvolumina auf großen Marktplätzen aufgrund von KI-gestützten Funktionen und gebündelten Austauschangeboten.
Wichtige Wachstumstreiber
Schnelle Digitalisierung und zunehmende Internetdurchdringung
Schnelle Digitalisierung treibt weiterhin den E-Commerce-Markt voran, unterstützt durch steigende Internetdurchdringung, breiteren Zugang zu Smartphones und wachsendes digitales Bewusstsein in entwickelten und aufstrebenden Volkswirtschaften. Hochgeschwindigkeitsverbindungen über 4G- und 5G-Netze erweitern den Zugang zum Online-Handel, insbesondere in halb-urbanen und ländlichen Regionen. Digitale Zahlungssysteme wie UPI, mobile Geldbörsen und BNPL reduzieren Transaktionshürden und fördern häufige Online-Käufe. Von der Regierung geführte digitale Initiativen und Identitätssysteme stärken Vertrauen und Zugänglichkeit und ermöglichen einen reibungsloseren Einstieg für Verbraucher und Verkäufer. Gleichzeitig übernehmen KMUs zunehmend digitale Schaufenster, um die Sichtbarkeit zu erhöhen und breitere Kundenkreise zu erreichen. Diese kombinierten Faktoren schaffen ein günstiges Umfeld, das die langfristige Expansion des E-Commerce stärkt.
- Zum Beispiel überschritt Indiens UPI im August 2023 die Marke von 10 Milliarden monatlichen Transaktionen und förderte die Akzeptanz von Online-Zahlungen für Einzelhandelskäufe.
Steigende Verbraucherpräferenz für Bequemlichkeit und Omnichannel-Erlebnisse
Das Verbraucherverhalten verlagert sich schnell hin zu bequemlichkeitsorientiertem Einkaufen, was das starke Wachstum des E-Commerce-Marktes antreibt. Online-Plattformen zeichnen sich durch ein breites Produktsortiment, einfache Preisvergleiche, schnelle Lieferung und vereinfachte Rückgaberichtlinien aus, die nahtlose Einkaufserlebnisse unterstützen. Omnichannel-Modelle verbessern das Engagement weiter, indem sie mobile Apps, physische Geschäfte und digitale Kontaktpunkte integrieren, um konsistente Interaktionen über Plattformen hinweg zu bieten. Fortschritte bei der Lieferung am selben und am nächsten Tag, unterstützt durch Mikro-Fulfillment-Zentren und optimierte Logistik, erhöhen die Kundenerwartungen weltweit. Abonnementdienste für Lebensmittel, Mode und wichtige Güter stärken die Markenloyalität und gewährleisten wiederkehrende Nachfrage. KI-gestützte Empfehlungen, virtuelle Anproben und Sprachhandels-Tools verbessern die Personalisierung und das Kaufvertrauen weiter und machen Bequemlichkeit zu einem primären Wachstumshebel über alle demografischen Gruppen hinweg.
- Zum Beispiel startete Flipkart im August 2024 einen „Schnellhandel“-Service namens „Flipkart Minutes“, der bestimmten Kunden die Lieferung alltäglicher Bedarfsartikel in 10–15 Minuten anbietet – ein konkretes Beispiel dafür, wie abonnementähnliche Bequemlichkeit und schnelle Lieferung der steigenden Verbrauchernachfrage gerecht werden.
Erweiterung globaler Lieferketten und grenzüberschreitender E-Commerce
Der grenzüberschreitende E-Commerce wird zunehmend gestärkt, da Verbraucher zunehmend internationale Marken und Spezialprodukte suchen, die auf lokalen Märkten nicht verfügbar sind. Globale Plattformen vereinfachen internationale Transaktionen durch Mehrwährungsunterstützung, transparente Importprozesse und lokalisierte Checkout-Systeme. Verbesserungen in der globalen Logistik – wie z. B. Zolllager, automatisierte Vertriebszentren und Routenoptimierung – reduzieren die Lieferzeit und -kosten für internationale Sendungen erheblich. Erleichterte Handelsvorschriften und unterstützende staatliche Maßnahmen ermöglichen reibungslosere grenzüberschreitende Abläufe. Kleine und mittlere Unternehmen profitieren ebenfalls davon, globale Kunden über digitale Marktplätze zu erreichen, ohne dass eine physische Geschäftserweiterung erforderlich ist. Da die Produktsuche globaler wird und die Logistikinfrastruktur reift, stärkt der grenzüberschreitende E-Commerce seine Rolle als wesentlicher Treiber des Marktwachstums.
Wichtige Trends & Chancen
Beschleunigte Einführung von KI-, Automatisierungs- und Personalisierungstechnologien
KI-gesteuerte Innovationen transformieren den E-Commerce-Markt, indem sie die Betriebseffizienz, das Kundenerlebnis und die Genauigkeit der Entscheidungsfindung verbessern. KI-Algorithmen verbessern Produktempfehlungen, dynamische Preisgestaltung, Bestandsprognosen und automatisierten Kundensupport. Robotik und Automatisierung rationalisieren Lagerbetriebe, reduzieren Fehler und beschleunigen die Auftragsabwicklung. AR- und visuelle Suchwerkzeuge verbessern die Produktsuche und steigern das Kaufvertrauen, indem sie virtuelle Tests ermöglichen. Sprachgesteuertes Einkaufen und konversationeller Handel schaffen freihändige und intuitive Interaktionen, die das Engagement erhöhen. Betrugserkennungssysteme, die auf maschinellem Lernen basieren, verbessern die Plattformsicherheit und stärken das Vertrauen. Mit der Weiterentwicklung der generativen KI bieten sich zukünftige Möglichkeiten wie die automatisierte Erstellung von Produktkatalogen, hyperpersonalisierte Marketingstrategien und fortschrittliche virtuelle Assistenten. Diese Fortschritte schaffen erhebliche Möglichkeiten zur Differenzierung und operativen Exzellenz.
- Zum Beispiel ermöglicht die „IKEA Place“-App von IKEA Kunden, Möbel in realen Räumen mit einer Genauigkeit von 98 % zu visualisieren, was die Konversionsraten erhöht und die Rücksendemengen senkt.
Wachstum des sozialen Handels und von Influencer-getriebenen Einkaufssystemen
Der soziale Handel entwickelt sich zu einer großen Chance, da Verbraucher zunehmend auf soziale Medien für die Produktsuche, Bewertungen und Live-Demonstrationen zurückgreifen. Livestream-Shopping-Modelle, die in Asien beliebt sind und sich nun weltweit schnell ausbreiten, fördern das Echtzeit-Engagement und sofortige Käufe. Influencer und Content-Ersteller spielen eine entscheidende Rolle bei der Gestaltung von Kaufentscheidungen, insbesondere bei jüngeren Zielgruppen, die authentische Produktinformationen suchen. Soziale Plattformen integrieren nahtlose In-App-Checkouts, die einen reibungslosen Übergang vom Ansehen zum Kauf ermöglichen. Kleine Unternehmen gewinnen durch gezielte Werbung und Partnerschaften mit Erstellern an Sichtbarkeit. Von Nutzern erstellte Inhalte und gemeinschaftsgetriebene Einkaufserlebnisse stärken das Vertrauen und die Markentreue. Mit dem Fortschritt von Analysen, Ersteller-Tools und sozialen Marktplatz-Integrationen ist der soziale Handel für ein starkes, nachhaltiges Wachstum positioniert.
- Zum Beispiel wurde Rodeo im Jahr 2024 gestartet, diese Social-Shopping-App ermöglicht es Nutzern, durch einen Feed zu scrollen (ähnlich wie bei TikTok), durch kaufbare Inhalte zu stöbern und direkt zu kaufen; sie nutzt KI-Tools (z.B. von AWS und Google Vision), um Produkte in nutzergenerierten Inhalten zu identifizieren.
Wichtige Herausforderungen
Steigende Logistikkosten und Einschränkungen bei der letzten Meile
Logistik und die Lieferung auf der letzten Meile bleiben aufgrund steigender Kraftstoffpreise, Liefererwartungen und Infrastrukturunterschiede zwischen den Regionen bedeutende Herausforderungen für den E-Commerce-Markt. Städtische Überlastung, eingeschränkte Zugänglichkeit in ländlichen Gebieten und regulatorische Beschränkungen erhöhen die operative Komplexität. Investitionen in Lagerhaltung, Automatisierung, Lieferflotten und Schulung der Arbeitskräfte treiben die Kosten weiter in die Höhe. Die Rückwärtslogistik, angetrieben durch kostenlose Rücksendungen und Bestellstornierungen, stellt eine erhebliche finanzielle Belastung dar, da Produkte inspiziert, wieder eingelagert oder recycelt werden müssen. Saisonale Nachfragespitzen erfordern skalierbare Lieferkettensysteme, um Verzögerungen und Ineffizienzen zu vermeiden. Nachhaltigkeitserwartungen üben ebenfalls Druck auf Unternehmen aus, umweltfreundliche Verpackungen und elektrische Flotten zu übernehmen, was die Investitionsausgaben erhöht. Diese logistischen Herausforderungen erfordern strategische Planung, Technologieanpassung und kollaborative Partnerschaften mit Logistikdienstleistern.
Datenschutzrisiken, Bedrohungen der Cybersicherheit und Probleme mit dem Verbrauchervertrauen
Cybersicherheitsrisiken stellen eine große Herausforderung dar, da E-Commerce-Plattformen große Mengen an Transaktionen und sensiblen persönlichen Daten abwickeln. Zunehmende Vorfälle von Datenschutzverletzungen, Phishing-Angriffen, Kontohacking und Zahlungsbetrug untergraben das Vertrauen der Verbraucher. Die Einhaltung globaler Datenschutzbestimmungen wie der DSGVO und der CCPA erfordert eine robuste Sicherheitsinfrastruktur und kontinuierliche Überwachung. Der Missbrauch von Verbraucherdaten für gezielte Werbung kann ethische Bedenken aufwerfen und den Ruf der Marke schädigen. Unternehmen müssen in Verschlüsselung, Multi-Faktor-Authentifizierung, sichere Zahlungssysteme und KI-gestützte Betrugserkennung investieren, um Benutzerdaten zu schützen. Transparente Kommunikation über Datennutzung und Sicherheitsrichtlinien ist entscheidend, um Vertrauen zu erhalten. Da der digitale Handel expandiert, wird die Sicherstellung widerstandsfähiger Cybersicherheitsrahmen entscheidend für ein nachhaltiges Marktwachstum.
Regionale Analyse
Nordamerika
Nordamerika machte im Jahr 2024 einen Anteil von 28,6 % am E-Commerce-Markt aus, angetrieben durch eine starke digitale Infrastruktur, hohe Verbraucherausgaben und die weitverbreitete Einführung fortschrittlicher Zahlungssysteme. Die USA bleiben der dominierende Beitrag, unterstützt von großen Plattformen, die weiterhin Fulfillment-Netzwerke und Fähigkeiten zur Lieferung am selben Tag ausbauen. Hohe Smartphone-Durchdringung, KI-gestützte Personalisierung und Abonnement-Commerce beschleunigen die Einführung weiter. Einzelhändler integrieren zunehmend Omnichannel-Modelle, um Kundenerlebnisse durch Abholung am Straßenrand und digitale Touchpoints im Geschäft zu verbessern. Die steigende Nachfrage nach Bequemlichkeit, schneller Lieferung und Premium-Online-Angeboten unterstützt das anhaltende regionale Marktwachstum.
Europa
Europa erlangte im Jahr 2024 einen Marktanteil von 22,3 %, unterstützt durch ein ausgereiftes digitales Ökosystem, hohe Internetdurchdringung und starke Vorschriften, die sichere und transparente Online-Transaktionen fördern. Das Wachstum wird von Großbritannien, Deutschland und Frankreich angeführt, dank effizienter Logistiksysteme und einer starken Vorliebe für grenzüberschreitenden Online-Einkauf innerhalb der EU. Die Akzeptanz des mobilen Handels steigt weiter, unterstützt durch digitale Geldbörsen und BNPL-Dienste. Nachhaltigkeitsorientierte Verpackungen und expandierende Online-Lebensmittelsegmente treiben ebenfalls das Momentum an. Investitionen in automatisierte Lagerhaltung, KI-gesteuerte Einzelhandelstools und Omnichannel-Erlebnisse stärken die Expansion des E-Commerce in Europa weiter.
Asien-Pazifik
Asien-Pazifik dominierte den E-Commerce-Markt mit einem Anteil von 38,7 % im Jahr 2024, angetrieben durch eine massive digitale Verbraucherbasis, schnelle Urbanisierung und weit verbreiteten Zugang zu Smartphones und kostengünstigem Internet. China, Indien und Südostasien führen das Wachstum durch groß angelegte Plattformen an, die Social Commerce, digitale Geldbörsen und Super-Apps nutzen, um das Engagement zu steigern. Verbesserte Logistiknetzwerke, Same-Day-Delivery-Services und große Einkaufsfestivals erhöhen das Transaktionsvolumen erheblich. Steigende verfügbare Einkommen, zunehmende grenzüberschreitende Käufe und starke Nachfrage nach Elektronik, Mode und Körperpflegeprodukten stärken die Position von Asien-Pazifik als am schnellsten wachsender regionaler Markt.
Lateinamerika
Lateinamerika verzeichnete 2024 einen Anteil von 6,8 %, unterstützt durch die zunehmende Akzeptanz digitaler Zahlungen, verbesserte Logistikfähigkeiten und wachsendes Verbrauchervertrauen im Online-Handel. Brasilien und Mexiko bleiben die stärksten Beitragszahler, angetrieben durch Mobile-First-Kaufverhalten und Plattformen, die lokalisierte Zahlungsoptionen wie Ratenzahlungen anbieten. Das Wachstum wird durch die steigende Nachfrage nach Kategorien wie Elektronik, Mode und Haushaltswaren unterstützt. Obwohl die Logistikfragmentierung anhält, verbessern Investitionen in die letzte Meile, neue Fulfillment-Zentren und regionale Partnerschaften die Effizienz. Mit Fintech-Innovationen und wachsender digitaler Kompetenz entwickelt sich Lateinamerika weiterhin als Markt mit hohem Potenzial.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 2024 einen Anteil von 3,6 % aus, angetrieben durch zunehmende Internetdurchdringung, eine junge technikaffine Bevölkerung und eine wachsende Infrastruktur für digitale Zahlungen. Die VAE, Saudi-Arabien, Südafrika und Ägypten führen die Akzeptanz an, da Regierungen die digitale Transformation und Modernisierung des Einzelhandels vorantreiben. Investitionen in Logistikzentren, grenzüberschreitenden E-Commerce und Lösungen für die letzte Meile unterstützen das Wachstum für regionale und globale Plattformen. Starke Nachfrage nach Elektronik, Mode, Beauty- und Lifestyle-Produkten treibt die Online-Shopping-Nutzung voran. Während Herausforderungen in Logistik und Zahlungssicherheit bestehen bleiben, positioniert die steigende digitale Inklusion die Region für eine nachhaltige langfristige E-Commerce-Entwicklung.
Marktsegmentierungen
Nach Modelltyp
- Business To Business (B2B)
- Business To Consumer (B2C)
- Consumer To Consumer (C2C)
Nach Produkt
- Automobil
- Schönheit & Körperpflege
- Bücher & Schreibwaren
- Unterhaltungselektronik
- Haushaltsgeräte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der E-Commerce-Markt zeichnet sich durch eine vielfältige und sich schnell entwickelnde Wettbewerbslandschaft aus, die von globalen Giganten und starken regionalen Akteuren angeführt wird, die kontinuierlich ihre digitalen Ökosysteme erweitern. Große Unternehmen wie Amazon.com, Inc., Alibaba.com, JD.com, eBay Inc., Walmart, Flipkart, MercadoLibre, ASOS und Lazada konzentrieren sich darauf, ihre Logistikfähigkeiten zu stärken, die Zustellung auf der letzten Meile zu verbessern und KI-gesteuerte Personalisierung zu nutzen, um das Kundenerlebnis zu optimieren. Diese Plattformen investieren stark in Automatisierung, Cloud-Infrastruktur und Omnichannel-Einzelhandelsintegration, um Wachstum und betriebliche Effizienz aufrechtzuerhalten. Partnerschaften mit Fintech-Anbietern, die Erweiterung digitaler Zahlungssysteme und die Einführung abonnementbasierter Dienste fördern zusätzlich die Kundenbindung. Regionale Akteure differenzieren sich durch lokalisierte Produktangebote, schnellere Liefermodelle und wettbewerbsfähige Preisstrategien. Der zunehmende Einsatz von Social Commerce, influencergetriebenem Marketing und grenzüberschreitendem E-Commerce prägt ebenfalls den Wettbewerb und ermöglicht es Plattformen, ein breiteres Publikum zu erreichen. Mit zunehmender Marktreife legen Unternehmen Wert auf Datenanalyse, Nachhaltigkeitsinitiativen und strategische Akquisitionen, um die Führung in diesem hochdynamischen Sektor zu behaupten.
Analyse der Hauptakteure
- JD.com
- Amazon.com, Inc.
- ASOS
- Lazada
- MercadoLibre S.R.L.
- Flipkart.com
- Alibaba.com
- Costco Wholesale Corporation
- eBay Inc.
- Dangdang
Aktuelle Entwicklungen
- Im Juli 2025 erwarb Global‑e ReturnGo, um seine Technologie für Rückgaben und Umtausch nach dem Kauf für Händler zu verbessern.
- Im Februar 2024 erweiterte Flipkart seinen Logistikzweig Ekart durch eine neue landesweite Initiative zur Lieferung am selben Tag, um sein Premium-E-Commerce-Liefersegment zu stärken.
- Im Januar 2023 ging Walmart eine Partnerschaft mit Salesforce ein, um fortschrittliche KI- und Datenlösungen in seine E-Commerce-Operationen zu integrieren, was die Bestandsplanung und die Omnichannel-Erfüllung verbessert.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Modelltyp, Produkt und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der E-Commerce-Markt wird weiterhin stark wachsen, da Verbraucher zunehmend von Offline- zu digitalen Einkäufen in allen Kategorien wechseln.
- KI-gesteuerte Personalisierung und Automatisierung werden das Kundenerlebnis verbessern und die betriebliche Effizienz steigern.
- Social Commerce und von Influencern geführtes Einkaufen werden besonders bei jüngeren Verbrauchern an Bedeutung gewinnen.
- Modelle für die Lieferung am selben Tag und hyperlokale Lieferungen werden sich ausweiten, da die Logistikkapazitäten fortschreiten.
- Der grenzüberschreitende E-Commerce wird zunehmen, da globale Marken durch digitale Marktplätze ein breiteres Publikum erreichen.
- Der mobile Handel wird sich mit zunehmender Smartphone-Durchdringung und dem Wachstum von Super-Apps weiter verstärken.
- Abonnementbasierte Dienste werden die Kundenbindung stärken und stabile, wiederkehrende Einnahmequellen schaffen.
- Einzelhändler werden mehr in Omnichannel-Ökosysteme investieren, die physische und digitale Kanäle nahtlos integrieren.
- Nachhaltigkeitsinitiativen, einschließlich umweltfreundlicher Verpackungen und grüner Logistik, werden zu Branchenprioritäten.
- Datensicherheit und Datenschutz bleiben essenziell, da Unternehmen die Cybersicherheitsmaßnahmen verstärken, um das Vertrauen der Verbraucher zu erhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für E-Commerce und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der E-Commerce-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches E-Commerce-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des E-Commerce-Marktes antreiben?
Wer sind die führenden Unternehmen im E-Commerce-Markt?
Welche Region hatte 2024 den größten Anteil am E-Commerce-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 E-Commerce-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global E-Commerce-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,852,449 Million → 2032: USD 56,398,719 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 E-Commerce-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. E-Commerce-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 E-Commerce-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 E-Commerce-Markt Market Drivers
- 3.3 E-Commerce-Markt Market Restraints & Challenges
- 3.4 E-Commerce-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 E-Commerce-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 E-Commerce-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, E-Commerce-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 E-Commerce-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. E-Commerce-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the E-Commerce-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 E-Commerce-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 E-Commerce-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 E-Commerce-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in E-Commerce-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New E-Commerce-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global E-Commerce-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America E-Commerce-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe E-Commerce-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific E-Commerce-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America E-Commerce-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East E-Commerce-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa E-Commerce-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. E-Commerce-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
