
Marktübersicht
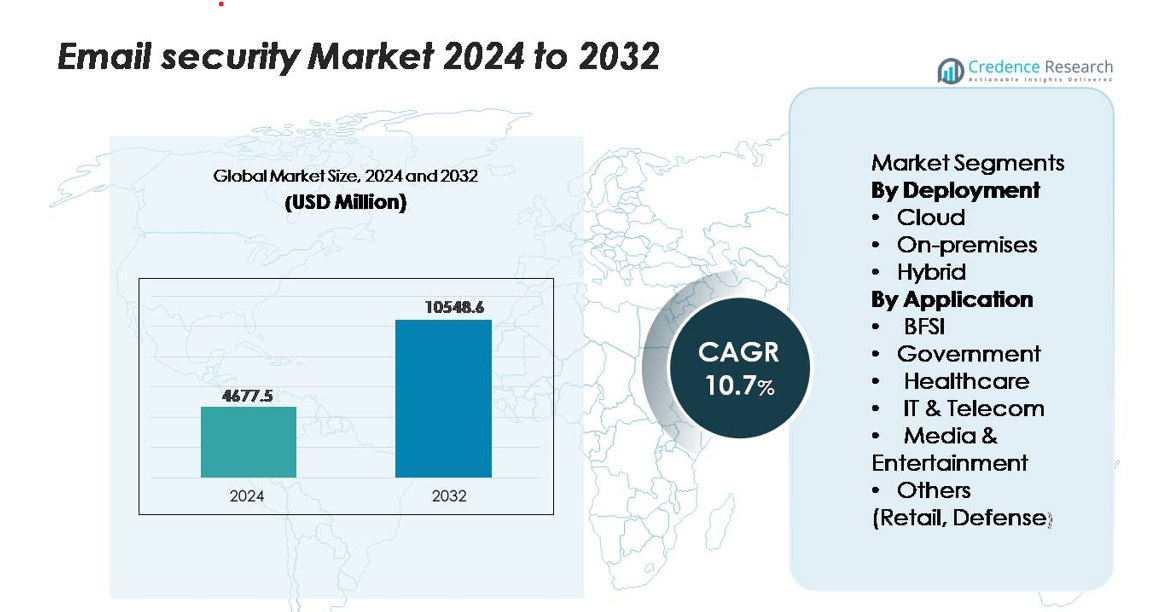
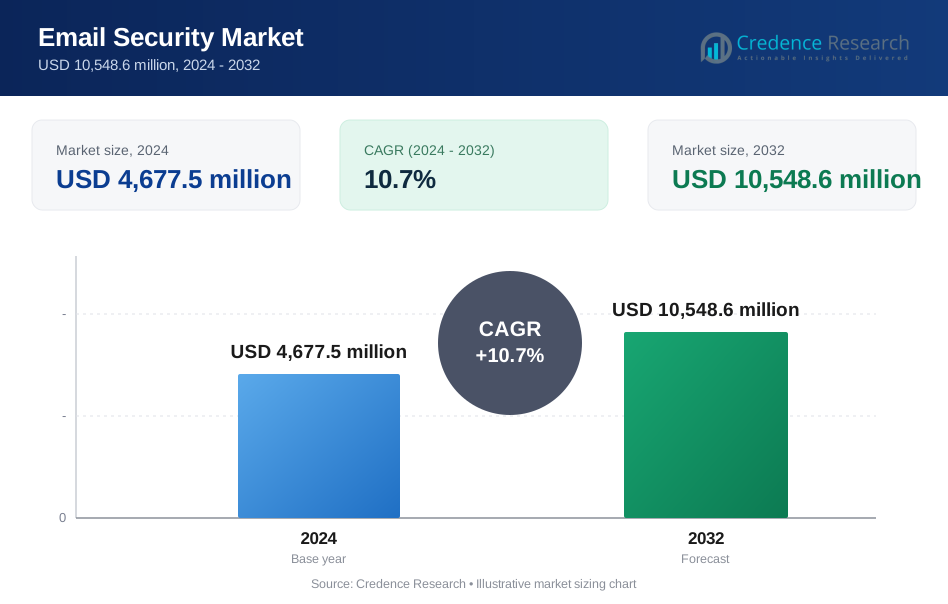
Der globale Markt für E-Mail-Sicherheit wurde im Jahr 2024 auf 4.677,5 Millionen USD geschätzt und soll bis 2032 10.548,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,7 % im Prognosezeitraum (2025–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für E-Mail-Sicherheit 2024 | 4.677,5 Millionen USD |
| E-Mail-Sicherheitsmarkt, CAGR | 10,7% |
| Marktgröße für E-Mail-Sicherheit 2032 | 10.548,6 Millionen USD |
Der Markt für E-Mail-Sicherheit wird von führenden Anbietern wie Trend Micro Inc., Proofpoint Inc., Cisco Systems Inc., Fortinet Inc., Barracuda Networks Inc., Broadcom Inc., Open Text Corporation, Sophos Ltd., Intermedia.net Inc. und DataFlowX geprägt, die alle durch fortschrittliche Bedrohungserkennung, KI-gesteuerte Analysen und cloud-integrierte Schutzplattformen konkurrieren. Diese Unternehmen stärken ihre Portfolios mit Echtzeit-Phishing-Abwehr, Identitätsauthentifizierung und Zero-Trust-E-Mail-Architekturen, die auf hybride Arbeitsumgebungen zugeschnitten sind. Nordamerika führt den globalen Markt mit einem Anteil von etwa 39 % an, angetrieben durch eine hohe Häufigkeit von Cyberangriffen, reife Cloud-Adoption und starke Unternehmensinvestitionen in fortschrittliche E-Mail-Sicherheitslösungen.
Markteinblicke
- Der globale Markt für E-Mail-Sicherheit wurde im Jahr 2024 auf 4.677,5 Millionen USD geschätzt und soll bis 2032 10.548,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,7 % im Prognosezeitraum.
- Starkes Marktwachstum wird durch zunehmende Phishing-, Ransomware- und Business-E-Mail-Kompromittierungsangriffe angetrieben, die Unternehmen dazu veranlassen, KI-verbesserte Filterung, Identitätsauthentifizierung und cloud-integrierte Sicherheitsrahmen zu übernehmen.
- Zu den wichtigsten Trends gehören die schnelle Migration zu Cloud-E-Mails, die Dominanz des Cloud-Bereitstellungssegments und die zunehmende Einführung von Zero-Trust-Architekturen; der BFSI-Sektor bleibt das führende Anwendungssegment aufgrund strenger Compliance-Anforderungen.
- Der Wettbewerb verschärft sich, da große Anbieter wie Trend Micro, Cisco, Proofpoint, Fortinet und Broadcom ihre Bedrohungsintelligenzfähigkeiten, API-integrierten Schutz und Echtzeit-Anomalieerkennung erweitern, während kleinere Akteure in den Bereichen Identitäts- und Datenverlustprävention innovieren.
- Nordamerika führt mit einem Anteil von ~39 %, gefolgt von Europa (~27 %) und Asien-Pazifik (~21 %), während Lateinamerika und MEA den Rest ausmachen; cloudbasierte Lösungen halten weltweit den höchsten Segmentanteil.
Marktsegmentierungsanalyse:
Nach Bereitstellung
Das Cloud-Segment dominiert den Markt für E-Mail-Sicherheit, angetrieben durch seine einfache Bereitstellung, geringere Wartungsanforderungen und die Fähigkeit, Bedrohungsinformationen in Echtzeit bereitzustellen. Unternehmen setzen zunehmend auf cloudbasierte Lösungen, um fortschrittlichen Phishing-, Spoofing- und Ransomware-Angriffen entgegenzuwirken und profitieren von kontinuierlichen Updates und KI-gestützter Bedrohungserkennung. Cloud-Plattformen unterstützen auch Remote- und hybride Arbeitskräfte, was sie zur bevorzugten Wahl für Organisationen macht, die flexible, kosteneffiziente Sicherheitsarchitekturen suchen. Vor-Ort-Bereitstellungen behalten in Sektoren mit strengen Datenhoheitsanforderungen an Bedeutung, während hybride Modelle bei Unternehmen an Schwung gewinnen, die von veralteter Infrastruktur zu modernen Cloud-Umgebungen wechseln.
- Zum Beispiel unterstützt Trend Micro Cloud App Security die Erkennung fortschrittlicher E-Mail-Bedrohungen durch Sandbox-Analyse für verdächtige Anhänge und URLs. Die Plattform integriert sich mit Microsoft 365 und Gmail, um Phishing-Versuche und Ransomware-Lieferungen zu blockieren. Trend Micro bestätigt diese Funktionen durch seine öffentliche Produktdokumentation und laufende Sicherheitsupdates.
Nach Anwendung
Das BFSI-Segment hält den größten Marktanteil aufgrund von hochpreisigen Finanzdaten, strengen Compliance-Verpflichtungen und erhöhter Zielsetzung durch Angriffe auf Anmeldeinformationen und Geschäftskommunikationskompromisse. Regierungsbehörden folgen dicht dahinter und investieren in verschlüsselte Kommunikationsrahmenwerke und mehrschichtige Gateways, um sensible öffentliche Daten zu schützen. Gesundheitsdienstleister verlassen sich auf robuste E-Mail-Sicherheit, um Ransomware-Risiken zu mindern und Patientendaten zu schützen. IT- und Telekommunikationsunternehmen setzen auf fortschrittliche Filter- und Authentifizierungstools, um groß angelegte Kommunikationsnetzwerke zu schützen, während Medien- und Unterhaltungsunternehmen den Schutz von Inhalten vor Bedrohungen durch Identitätsdiebstahl priorisieren. Einzelhandels- und Verteidigungseinheiten, zusammengefasst unter „Andere“, konzentrieren sich auf Betrugsprävention, sichere Kommunikationsweiterleitung und Identitätsverifizierung, um die betriebliche Widerstandsfähigkeit zu stärken.
- Zum Beispiel verwendet Proofpoint's Adaptive Threat Protection Verhaltens-KI und maschinelle Lernmodelle, um Phishing-, Anmeldeinformationsdiebstahl- und Identitätsdiebstahlversuche in Microsoft 365 und Google Workspace zu erkennen. Die Plattform analysiert täglich große Mengen an E-Mail-basierten Bedrohungen und wendet nachträgliche Maßnahmen an, um riskante Nachrichten zu entfernen.
Wichtige Wachstumstreiber
Steigende Komplexität von E-Mail-basierten Cyberbedrohungen
Die zunehmende Komplexität von Phishing-, Ransomware-, Spoofing- und Geschäftskommunikationskompromiss-Angriffen bleibt ein wichtiger Treiber für den Markt für E-Mail-Sicherheit. Angreifer verwenden nun KI-generierte Phishing-Inhalte, Deepfake-gestützte Identitätsdiebstähle und mehrstufige Malware-Liefertechniken, die traditionelle E-Mail-Filter umgehen. Diese sich entwickelnden Bedrohungen zwingen Organisationen dazu, fortschrittliche E-Mail-Sicherheitsarchitekturen zu übernehmen, die maschinelles Lernen, Verhaltensanalysen und Bedrohungsinformationsfeeds integrieren, die in der Lage sind, Zero-Day-Muster zu identifizieren. Unternehmen in allen Sektoren, insbesondere BFSI, Gesundheitswesen, Regierung und IT, priorisieren Lösungen, die automatisierte Erkennung, URL-Sandboxing, Nutzlastinspektion und identitätsbasierte Authentifizierung bieten. Der Übergang zu Remote- und Hybridarbeit erhöht die Anfälligkeit verteilter Netzwerke für E-Mail-zentrierte Risiken, was den Bedarf an cloud-nativen Schutzwerkzeugen verstärkt. Da Angreifer zunehmend Mitarbeiter statt Infrastruktur ins Visier nehmen, investieren Unternehmen in umfassende E-Mail-Sicherheitsplattformen, um wertvolle Kommunikationsabläufe und sensible Daten zu schützen, was das kontinuierliche Marktwachstum vorantreibt.
- Zum Beispiel verarbeitet Microsoft Defender für Office 365 täglich über 65 Billionen Signale in seinem Ökosystem und nutzt diese Telemetrieströme, um Ransomware-Payloads, BEC-Versuche und bösartige URL-Muster mit kontinuierlichen maschinellen Lern-Updates zu erkennen, die durch die veröffentlichte Sicherheitsdokumentation von Microsoft verifiziert werden.
Beschleunigung der digitalen Transformation und Cloud-E-Mail-Adoption
Die schnelle Einführung von Cloud-E-Mail-Plattformen wie Microsoft 365 und Google Workspace treibt die Nachfrage nach modernen E-Mail-Sicherheitslösungen erheblich an. Organisationen, die in Cloud-Umgebungen wechseln, suchen nach skalierbaren, stets aktualisierten Sicherheitsstufen, die in der Lage sind, große Mengen an E-Mail-Verkehr in verteilten Umgebungen zu schützen. Cloud-getriebene digitale Transformationsinitiativen drängen Unternehmen dazu, API-basierte Sicherheitswerkzeuge, KI-gestützte Erkennungsmaschinen und automatisierte Richtlinienrahmen zu integrieren, die mit Remote-Arbeit und mobilen Nutzungsmustern übereinstimmen. Cloud-E-Mail-Dienste erzeugen umfangreiche Datenströme, die in Echtzeit analysiert werden können, was eine schnellere Anomalieerkennung und eine genauere Klassifizierung verdächtiger Nachrichten ermöglicht. Da Unternehmen Kosten-effizienz, Skalierbarkeit und betriebliche Agilität priorisieren, wird cloud-native E-Mail-Sicherheit zu einer grundlegenden Anforderung. Der Bedarf, Cloud-Kollaborationstools, Dateifreigabesysteme und integrierte Kommunikationskanäle zu sichern, fördert die Einführung weiter und positioniert den Schutz von Cloud-E-Mails als dominanten Markttreiber in verschiedenen Branchen.
- Zum Beispiel integriert Google Workspace Security den Korpus von VirusTotal mit mehr als 2 Milliarden analysierten Malware-Beispielen, um verdächtige Anhänge und URLs zu klassifizieren, was Echtzeit-Erkennungspipelines ermöglicht, die über die globale Cloud-Infrastruktur von Google mit verifizierten Transparenzberichten laufen.
Erweiterung der regulatorischen Compliance-Anforderungen und Datenschutzanforderungen
Zunehmender regulatorischer Druck auf globalen Märkten treibt Organisationen dazu, stark in fortschrittliche E-Mail-Sicherheitslösungen zu investieren. Datenschutz- und Privatsphäre-Vorschriften wie GDPR, HIPAA, CCPA, PCI-DSS und Compliance-Rahmenwerke im Finanzsektor erfordern starke Kontrollen über E-Mail-basierte Kommunikation, Datenaufbewahrung, Verschlüsselung und Zugriffsverwaltung. Risiken bei Nichteinhaltung umfassen schwere finanzielle Strafen, Reputationsschäden und betriebliche Störungen, was Organisationen dazu veranlasst, Compliance-zentrierten E-Mail-Schutz zu priorisieren. Unternehmen setzen nun sichere E-Mail-Gateways, End-to-End-Verschlüsselung, Multi-Faktor-Authentifizierung, Data Loss Prevention (DLP) und auditbereite Berichtssysteme ein, um regulatorische Prüfer zufrieden zu stellen. Branchen mit hoher Sensibilität wie BFSI, Gesundheitswesen, Verteidigung und öffentlicher Sektor beschleunigen die Einführung aufgrund strengerer Aufsicht. Da grenzüberschreitende Datenflüsse zunehmen und die Datenschutzgesetzgebung weltweit voranschreitet, stärkt sich die Compliance-getriebene Nachfrage nach E-Mail-Sicherheitsplattformen weiter.
Wichtige Trends & Chancen
Wachstum der KI-gesteuerten E-Mail-Sicherheit und autonomen Bedrohungserkennung
KI, maschinelles Lernen und natürliche Sprachverarbeitung (NLP) transformieren die E-Mail-Sicherheit, indem sie intelligente, autonome Bedrohungserkennungsfähigkeiten ermöglichen. Verhaltensanalysesysteme profilieren nun normale Kommunikationsmuster und erkennen subtile Anomalien wie ungewöhnlichen Schreibstil, Anmeldeverhalten oder Metadatenabweichungen, die auf Übernahmeversuche von Konten hinweisen. KI-verbesserte Engines können Millionen von E-Mail-Attributen in Millisekunden analysieren und bieten prädiktive Filterung und adaptive Abwehr gegen Zero-Day-Bedrohungen. Anbieter integrieren zunehmend automatisierte Remediation-Workflows, die verdächtige E-Mails isolieren, kompromittierte Konten blockieren und Sicherheitsteams mit minimalem menschlichen Eingriff alarmieren. Da Cyberangriffe in Komplexität und Geschwindigkeit zunehmen, bietet KI-gesteuerte E-Mail-Sicherheit eine wesentliche Chance für Organisationen, die Risikominderung zu stärken, die Reaktionszeiten auf Vorfälle zu verkürzen und die Abhängigkeit von manueller Analyse zu minimieren. Dieser Wandel positioniert KI-native Plattformen als entscheidende Unterscheidungsmerkmale auf dem Markt.
Zunehmende Akzeptanz von Zero-Trust-E-Mail-Sicherheitsarchitekturen und Identitätsschutz
Zero-Trust-Frameworks werden zu einem zentralen Trend in der E-Mail-Sicherheit, da Organisationen von perimeterbasierten Modellen zu identitätszentriertem Schutz wechseln. Zero-Trust-E-Mail-Systeme validieren kontinuierlich Benutzeridentitäten, Gerätezustände und Kommunikationsabsichten, bevor sie Zugriff auf E-Mail-Kanäle gewähren. Funktionen wie DMARC-Durchsetzung, Identitätsauthentifizierung, adaptive Zugriffskontrollen und sichere E-Mail-Gateways unterstützen einen mehrschichtigen Ansatz, der Kontoübernahme und Identitätsangriffe mindert. Der zunehmende Einsatz digitaler Signaturen, zertifikatsbasierter Verschlüsselung und Identitätsanalysen bietet starke Chancen für Anbieter, integrierte Identitätsschutzlösungen anzubieten. Da Organisationen Zero-Trust-Architekturen in der gesamten IT-Infrastruktur einführen, wird E-Mail aufgrund ihrer hohen Angriffsfrequenz zu einem primären Implementierungsbereich. Dieser Trend unterstützt die Nachfrage nach Lösungen, die Identitätsverwaltung mit E-Mail-Sicherheit vereinen.
- Zum Beispiel erzwingt Google Workspace standardmäßig DMARC, DKIM und SPF und validiert kryptografische Signaturen bei jeder eingehenden und ausgehenden Nachricht, wobei Gmail mehr als 99,9 % von Spam, Phishing und Malware blockiert, indem KI-Modelle verwendet werden, die auf Milliarden täglicher Nachrichten trainiert sind, laut den dokumentierten Sicherheitsangaben von Google.
Erweiterung von API-integrierten und Cloud-nativen E-Mail-Sicherheitsökosystemen
Ein schneller Wandel hin zu API-basierten E-Mail-Sicherheitslösungen, die für Cloud-Plattformen entwickelt wurden, schafft neue Marktchancen. API-gesteuerte Tools bieten nahtlose Integration mit Microsoft 365, Google Workspace, Slack und Kollaborationssuiten, wodurch eine tiefgehende Überprüfung von Inhalten, Anhängen und Links ermöglicht wird, ohne die Produktivität zu stören. Diese Systeme erlauben kontinuierliche Bedrohungsüberwachung über Posteingänge, gemeinsame Laufwerke und Kommunikations-Apps hinweg und unterstützen moderne Arbeitsabläufe, bei denen Daten über traditionelle Gateways hinausgehen. Cloud-native Architekturen erleichtern es Organisationen, Sicherheitsrichtlinien über globale Teams hinweg einzusetzen und konsistenten Schutz unabhängig von Gerät oder Standort zu gewährleisten. Der Aufstieg integrationsfreundlicher Ökosysteme bietet Anbietern die Möglichkeit, sich durch Interoperabilität, Automatisierung und plattformübergreifenden Informationsaustausch zu differenzieren.
- Zum Beispiel verarbeitet das API-Ökosystem von Mimecast täglich über 100 Millionen E-Mails und integriert sich mit Microsoft 365, Slack, ServiceNow und SIEM-Tools, um eine kontinuierliche Überwachung von Nachrichten, Anhängen und URLs zu gewährleisten, wie durch die dokumentierte Plattform-Telemetrie und API-Integrationsleitfäden von Mimecast bestätigt wird.
Wichtige Herausforderungen
Zunehmende Komplexität der sich entwickelnden Bedrohungslandschaften und Erkennungseinschränkungen
Trotz rascher technologischer Fortschritte stehen Organisationen vor erheblichen Herausforderungen, mit der sich entwickelnden Bedrohungslandschaft Schritt zu halten. Angreifer verwenden zunehmend ausgeklügelte Methoden, darunter polymorphe Malware, von KI generierte Phishing-E-Mails und fortschrittliche Imitationstechniken, die herkömmliche Erkennungssysteme umgehen. Das hohe Volumen des täglichen E-Mail-Verkehrs erschwert die Bedrohungsanalyse, was es Sicherheitsteams schwierig macht, zwischen legitimen Nachrichten und gut gestalteten bösartigen Inhalten zu unterscheiden. Veraltete Sicherheitstools erkennen oft keine Zero-Day-Bedrohungen oder komplexe Social-Engineering-Angriffe. Diese Lücke erhöht die Wahrscheinlichkeit von Kontoübernahmen, Datenverletzungen und betrieblichen Störungen. Organisationen müssen ihre Erkennungs-Engines kontinuierlich aktualisieren, mehrschichtige Sicherheitskontrollen integrieren und in qualifizierte Cybersicherheitstalente investieren – dennoch sind Ressourcenknappheiten weit verbreitet.
Integrationsherausforderungen, Kompetenzlücken und hohe Betriebskosten
Die Bereitstellung umfassender E-Mail-Sicherheitssysteme stellt Integrationsherausforderungen dar, insbesondere für Organisationen mit hybriden oder veralteten Infrastrukturen. Viele Unternehmen kämpfen damit, neue cloud-native Tools mit älteren E-Mail-Gateways, Authentifizierungs-Frameworks oder Identitätsmanagementsystemen in Einklang zu bringen, was zu betrieblichen Ineffizienzen führt. Darüber hinaus erfordert die Wartung fortschrittlicher Lösungen spezialisierte Cybersicherheitskompetenz, die weltweit knapp ist. Die Kosten für Abonnementdienste, kontinuierliche Updates und Sicherheitsorchestrierungstools können Budgets belasten, insbesondere für kleine und mittelständische Unternehmen. Fehlkonfigurationen während der Integration erhöhen auch das Risiko von Fehlalarmen, E-Mail-Zustellungsstörungen und Produktivitätseinbußen. Diese kombinierten Faktoren stellen erhebliche Hindernisse für die effektive Implementierung von E-Mail-Sicherheit dar und schränken die Fähigkeit von Organisationen ein, optimalen Schutz zu erreichen.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 39% den größten Anteil am globalen Markt für E-Mail-Sicherheit, unterstützt durch eine hohe Häufigkeit von Cyberangriffen, die schnelle Einführung von Cloud-E-Mail-Plattformen und starke regulatorische Anforderungen in BFSI, Gesundheitswesen und Regierungsinstitutionen. Unternehmen in den Vereinigten Staaten führen Investitionen in KI-gestützte Bedrohungserkennung, Zero-Trust-E-Mail-Frameworks und fortschrittliche Identitätsauthentifizierung an, um ausgeklügelte Phishing- und BEC-Angriffe zu bekämpfen. Die Region profitiert von einem ausgereiften Cybersicherheits-Ökosystem und der Präsenz großer Sicherheitsanbieter, was kontinuierliche Upgrades auf cloud-native E-Mail-Schutzlösungen vorantreibt. Zunehmende hybride Arbeitsmodelle und die erweiterte Nutzung von Kollaborationstools stärken Nordamerikas Dominanz weiter.
Europa
Europa macht etwa 27 % des globalen Marktes für E-Mail-Sicherheit aus, angetrieben durch strenge Datenschutzvorschriften wie DSGVO, NIS2 und ePrivacy-Richtlinien. Die Region erlebt zunehmende Bedrohungen durch E-Mails, die auf Finanzdienstleistungen, Fertigung und öffentliche Netzwerke abzielen, was Organisationen dazu veranlasst, verschlüsselte Gateways, DMARC-Durchsetzung und fortschrittliche Anomalie-Erkennungslösungen zu implementieren. Das Vereinigte Königreich, Deutschland und Frankreich führen die regionale Nachfrage an, unterstützt durch starke Unternehmenskulturen der Compliance und Investitionen in sichere Cloud-Kommunikationssysteme. Europäische Unternehmen priorisieren datenschutzorientierte E-Mail-Sicherheitsarchitekturen mit auditfähigen Berichten und Datenresidenzkontrollen, was ein stetiges Marktwachstum sowohl im Unternehmens- als auch im mittelständischen Sektor gewährleistet.
Asien-Pazifik (APAC)
Der Asien-Pazifik-Raum repräsentiert etwa 21 % des globalen Marktes und ist die am schnellsten wachsende Region, angetrieben durch expandierende digitale Ökosysteme, hohe Cyberangriffsexposition und beschleunigte Einführung von Cloud-E-Mail-Diensten. Organisationen in China, Indien, Japan und Südostasien setzen zunehmend auf KI-verbesserte Filterung, Identitätsverifikationstools und mehrschichtige E-Mail-Authentifizierung, um fortschrittlichen Phishing- und Anmeldeinformationsdiebstahl entgegenzuwirken. Von der Regierung geführte Cybersicherheitsrichtlinien und schnelle IT-Modernisierungsinitiativen stärken die regionale Akzeptanz. Da digitales Banking, E-Commerce und Remote-Arbeit im APAC-Raum weiter skalieren, investieren Unternehmen verstärkt in cloud-native E-Mail-Sicherheit und positionieren die Region als schnell wachsendes Wachstumszentrum.
Lateinamerika
Lateinamerika erfasst etwa 7 % des globalen Marktes für E-Mail-Sicherheit, unterstützt durch wachsende Initiativen zur digitalen Transformation und zunehmende E-Mail-zentrierte Cyberkriminalität. Länder wie Brasilien, Mexiko und Kolumbien erleben zunehmende Ransomware- und Spear-Phishing-Aktivitäten, was Organisationen dazu veranlasst, in sichere E-Mail-Gateways, DLP-Systeme und Authentifizierungstools zu investieren. Obwohl Budgetbeschränkungen kleinere Unternehmen betreffen, erlebt die Region eine stetige Einführung von cloudbasierter E-Mail-Sicherheit, da Unternehmen zu Microsoft 365 und Google Workspace migrieren. Regierungs-Cybersicherheitsprogramme und Unternehmensmodernisierungsbemühungen steigern weiterhin die Nachfrage und stärken allmählich die Marktpräsenz Lateinamerikas.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika macht etwa 6 % des globalen Marktes aus, mit wachsender Nachfrage, die durch steigende Cyberbedrohungen angetrieben wird, die auf Regierungsbehörden, kritische Infrastrukturen, BFSI und Energiesektoren abzielen. Länder wie die VAE, Saudi-Arabien und Südafrika führen die Einführung fortschrittlicher E-Mail-Schutzsysteme an, einschließlich verschlüsselter Kommunikationsrahmen und identitätsbasierter Authentifizierung. Zunehmende Cloud-Migration, expandierende digitale Dienste und erhöhte geopolitische Cyberrisiken beschleunigen Investitionen in mehrschichtige E-Mail-Sicherheit. Während die Akzeptanzniveaus in der Region variieren, stärkt MEA weiterhin seine Marktposition, da das Bewusstsein und regulatorische Initiativen voranschreiten.
Marktsegmentierungen:
Nach Bereitstellung
- Cloud
- Vor Ort
- Hybrid
Nach Anwendung
- BFSI
- Regierung
- Gesundheitswesen
- IT & Telekommunikation
- Medien & Unterhaltung
- Andere (Einzelhandel, Verteidigung)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des E-Mail-Sicherheitsmarktes ist geprägt von einer vielfältigen Mischung aus globalen Cybersicherheitsanbietern, Cloud-Plattform-Betreibern und aufstrebenden KI-gesteuerten Sicherheitsinnovatoren. Führende Akteure konzentrieren sich darauf, den Schutz vor fortschrittlichem Phishing, geschäftlichem E-Mail-Betrug, Ransomware-Verbreitung und identitätsbasierten Angriffen zu stärken. Große Unternehmen investieren stark in KI- und ML-gestützte Bedrohungserkennung, adaptive Anomalieanalyse, API-integrierten Cloud-E-Mail-Schutz und Zero-Trust-Authentifizierungs-Frameworks, um Remote- und Hybrid-Arbeitsumgebungen zu sichern. Anbieter erweitern auch ihre Fähigkeiten durch strategische Partnerschaften, Echtzeit-Bedrohungsinformationsnetzwerke und integrierte Sicherheitsökosysteme, die Microsoft 365, Google Workspace und Multi-Cloud-Umgebungen unterstützen. Da Organisationen schnell auf Cloud-Kommunikationstools umsteigen, intensiviert sich der Wettbewerb um API-basierte E-Mail-Sicherheit, DMARC-Durchsetzung und Identitätsschutzlösungen. Ständige Innovation, compliance-orientierte Fähigkeiten und Skalierbarkeit bleiben entscheidende Unterscheidungsmerkmale, die die Marktführerschaft in der globalen E-Mail-Sicherheitslandschaft prägen.
Schlüsselspieler-Analyse
- Trend Micro Inc. (Japan)
- Intermedia.net, Inc. (USA)
- Proofpoint Inc. (USA)
- Barracuda Networks Inc. (USA)
- Sophos Ltd. (USA)
- Fortinet Inc. (USA)
- Cisco Systems Inc. (USA)
- Open Text Corporation (Kanada)
- Broadcom Inc. (USA)
Jüngste Entwicklungen
- Im Februar 2025 aktualisierte Trend Micro seine E-Mail-Sicherheitsplattform durch die Einführung eines verbesserten Domain-Report-Managements und die Hinzufügung von zwei neuen Tokens %CI_RULE_NAME% und %CI_RULE_DESC% zur Administrator-Konsole, was detailliertere Richtlinien-Benachrichtigungen und verbessertes regelbasiertes Reporting ermöglicht.
- Im Februar 2025 erweiterte Intermedia seine Intermedia-Archivierungsplattform um die Unterstützung der Archivierung von Microsoft Teams-Chats und -Meetings sowie von Sprach-, SMS-, Unified-Communications- und Contact-Center-Interaktionen, um die Compliance-Abdeckung über Multi-Channel-Kommunikations-Workflows zu stärken.
- Im Dezember 2024 veröffentlichte Trend Micro ein Update für die E-Mail-Sicherheit, das BIMI-Unterstützung hinzufügte. Das Update ermöglichte die Anzeige verifizierter Markenlogos und stärkte die DMARC- und BIMI-Durchsetzung in den Kunden-Mail-Flows.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bereitstellung, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird zunehmend KI-gesteuerte Erkennungs-Engines übernehmen, die Phishing- und Nachahmungsangriffe mit höherer Genauigkeit identifizieren.
- Cloud-native E-Mail-Sicherheitsplattformen werden weiterhin dominieren, da Unternehmen hybride und Remote-Arbeitsumgebungen ausbauen.
- Zero-Trust-E-Mail-Architekturen werden in Unternehmen, die identitätszentrierten Schutz suchen, weit verbreitet implementiert.
- API-basierte Sicherheitsmodelle werden sich tiefer in Microsoft 365, Google Workspace und Kollaborationstools integrieren.
- Erweiterte DMARC-, DKIM- und SPF-Authentifizierung wird in risikoreichen Sektoren zum Standard werden.
- Verhaltensanalysen werden eine größere Rolle bei der Erkennung von Kontoübernahmen und anomalen Kommunikationsmustern spielen.
- Sichere E-Mail-Gateways werden sich weiterentwickeln, um plattformübergreifende Bedrohungsinformationen und automatisierte Remediations-Workflows zu unterstützen.
- Branchenspezifische Compliance-Anforderungen werden die verstärkte Einführung im BFSI-, Gesundheits- und Regierungssektor vorantreiben.
- Kleine und mittelständische Unternehmen werden die Migration zu verwalteten E-Mail-Sicherheitsdiensten zur Kosteneffizienz beschleunigen.
- Anbieter werden regionale Rechenzentren erweitern, um Datenresidenz, Datenschutzanforderungen und lokalisierte Bedrohungssichtbarkeit zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für E-Mail-Sicherheit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für E-Mail-Sicherheit voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Region ist der führende Markt für E-Mail-Sicherheit?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für E-Mail-Sicherheit?
Welches ist das wichtigste Segment im Markt für E-Mail-Sicherheit nach Anwendung?
Wer sind die führenden Unternehmen im Markt für E-Mail-Sicherheit?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 E-Mail-Sicherheitsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global E-Mail-Sicherheitsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,677.5 million → 2032: USD 10,548.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 E-Mail-Sicherheitsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. E-Mail-Sicherheitsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 E-Mail-Sicherheitsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 E-Mail-Sicherheitsmarkt Market Drivers
- 3.3 E-Mail-Sicherheitsmarkt Market Restraints & Challenges
- 3.4 E-Mail-Sicherheitsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 E-Mail-Sicherheitsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 E-Mail-Sicherheitsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, E-Mail-Sicherheitsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 E-Mail-Sicherheitsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. E-Mail-Sicherheitsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the E-Mail-Sicherheitsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 E-Mail-Sicherheitsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 E-Mail-Sicherheitsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 E-Mail-Sicherheitsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in E-Mail-Sicherheitsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New E-Mail-Sicherheitsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global E-Mail-Sicherheitsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America E-Mail-Sicherheitsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe E-Mail-Sicherheitsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific E-Mail-Sicherheitsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America E-Mail-Sicherheitsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East E-Mail-Sicherheitsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa E-Mail-Sicherheitsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. E-Mail-Sicherheitsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
