
Marktübersicht:
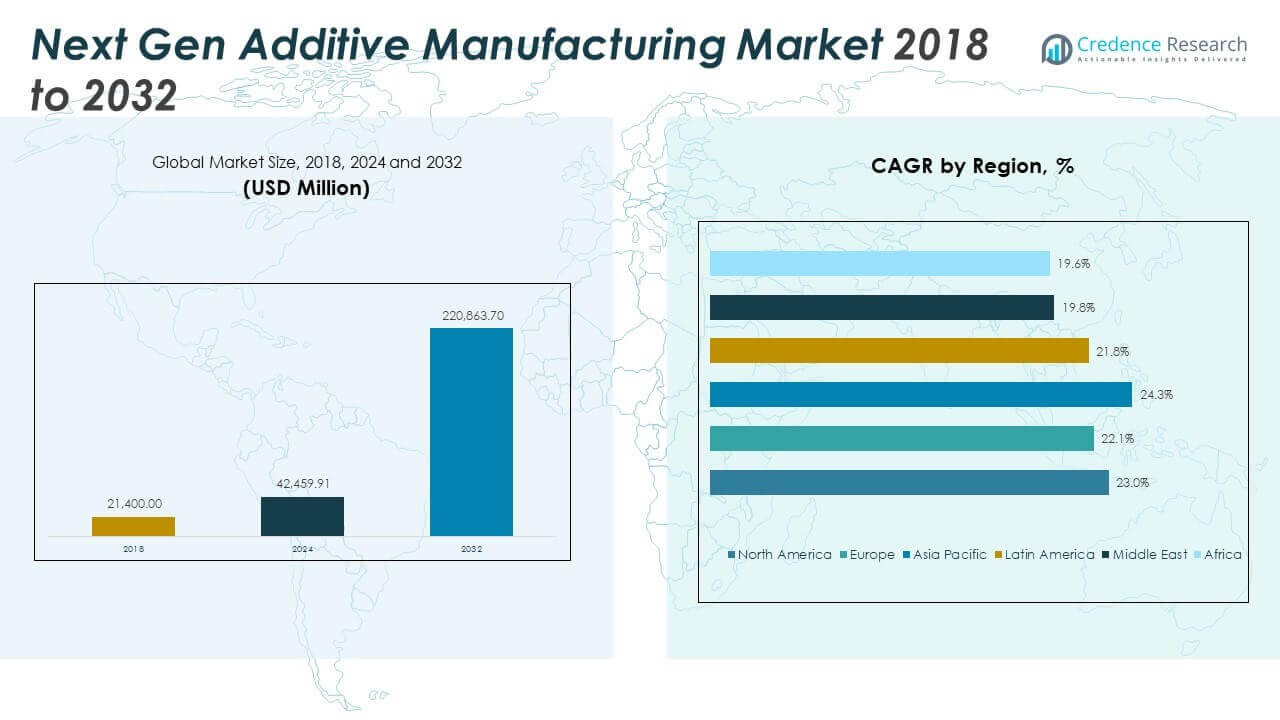
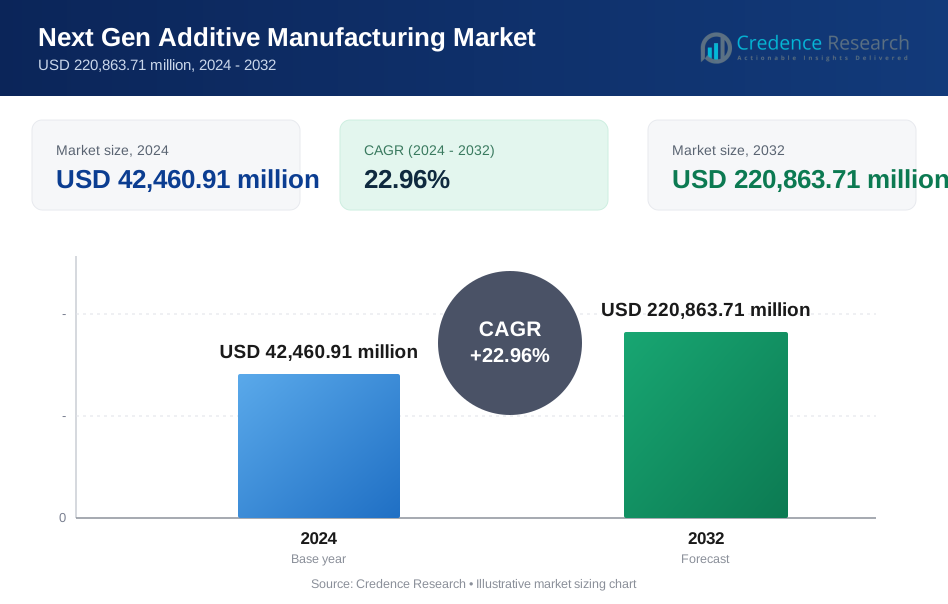
Die Größe des Next Gen Additive Manufacturing Marktes wurde 2018 auf 21.400,00 Millionen USD geschätzt und soll bis 2024 auf 42.459,91 Millionen USD und bis 2032 auf 220.863,70 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 22,96 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Next Gen Additive Manufacturing Marktes 2024 | USD 42.459,91 Millionen |
| Next Gen Additive Manufacturing Markt, CAGR | 22,96% |
| Größe des Next Gen Additive Manufacturing Marktes 2032 | USD 220.863,70 Millionen |
Der Markt expandiert aufgrund der steigenden Nachfrage nach On-Demand-Produktion, komplexem Teiledesign und reduzierter Abhängigkeit von Lieferketten. Die Luft- und Raumfahrt-, Automobil- und Gesundheitssektoren treiben Innovationen voran, indem sie fortschrittliches 3D-Drucken für leichte Strukturen, patientenspezifische Geräte und kundenspezifische Werkzeuge integrieren. Verbesserte Materialverfügbarkeit, zunehmende Präferenz für dezentrale Fertigung und Softwareentwicklungen unterstützen die schnelle Einführung in allen Produktionsphasen. Unternehmen wechseln von der Prototypenherstellung zu Modellen der Kleinserien- und Massenanpassungsfertigung, um Agilität zu gewinnen und Abfall zu reduzieren.
Nordamerika führt bei der Einführung aufgrund einer starken industriellen Infrastruktur, Innovationsfinanzierung und großer Luft- und Raumfahrtprogramme. Europa folgt mit fortschrittlicher Automobil- und Gesundheitsintegration, unterstützt von führenden Geräteherstellern. Der asiatisch-pazifische Raum entwickelt sich schnell, angetrieben durch die rasche Industrialisierung in China, Japan und Indien sowie durch Regierungsinitiativen zur Förderung der lokalen Produktion. Lateinamerika, der Nahe Osten und Afrika zeigen ein frühes Wachstum mit steigenden Investitionen, aber Infrastruktur- und Kompetenzlücken begrenzen noch die breitere Einführung.
Markteinblicke:
- Der Markt für Next Gen Additive Manufacturing wurde 2018 auf 21.400,00 Millionen USD geschätzt, erreichte 2024 42.459,91 Millionen USD und soll bis 2032 220.863,70 Millionen USD erreichen, mit einer CAGR von 22,96 %.
- Nordamerika führt den Markt mit einem Anteil von 30,6 % im Jahr 2024 an, gefolgt von Asien-Pazifik mit 23,9 % und Europa mit 21,5 %, angetrieben durch frühe industrielle Adoption, fortschrittliche F&E und starke Investitionen in Luft- und Raumfahrt, Automobil- und Medizinsektoren.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 24,3 %, unterstützt durch staatlich geführte Fertigungsinitiativen, industrielle Digitalisierung und steigende Akzeptanz in der Elektronik- und Gesundheitsbranche.
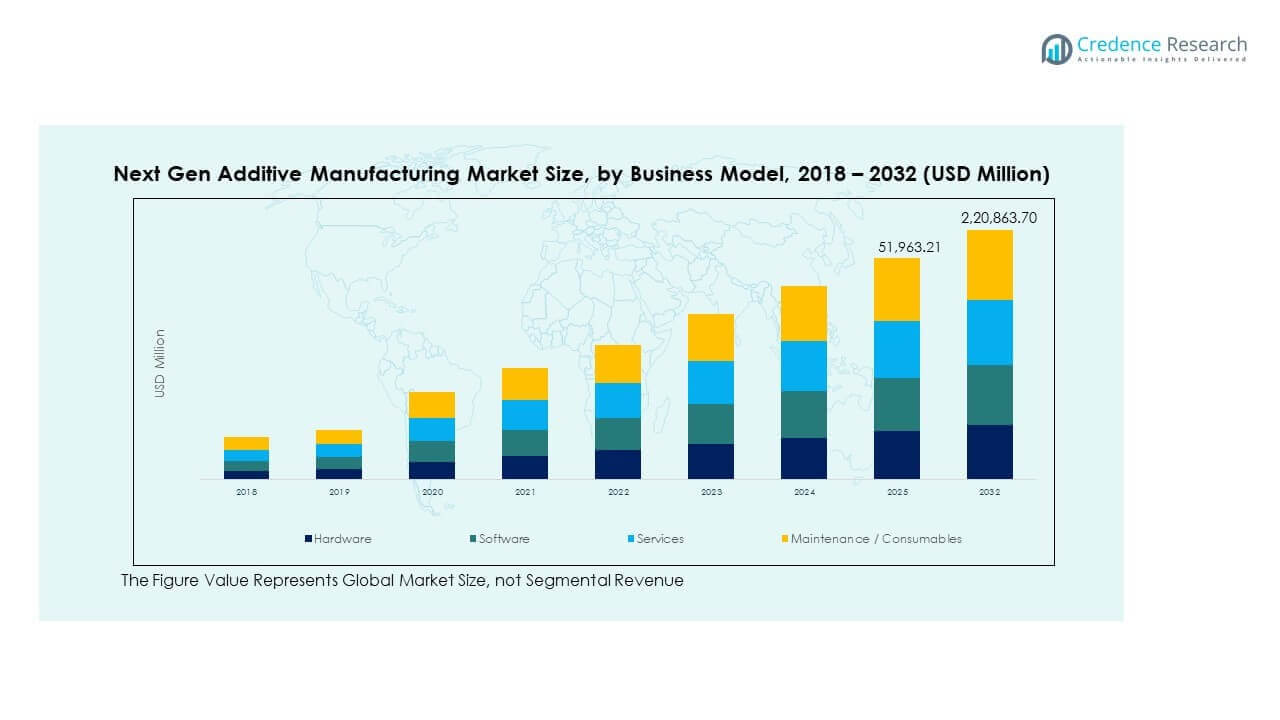
- Im Jahr 2024 entfiel der größte Umsatzanteil unter den Geschäftsmodellen auf Hardware, angetrieben durch die steigende Installation von Metall- und Polymer-basierten 3D-Drucksystemen in Produktionsumgebungen.
- Die Segmente Software und Dienstleistungen zeigen ein stetiges Wachstum, unterstützt durch die Nachfrage nach Druckoptimierung, Prozessüberwachung und skalierbarer AM-Workflow-Integration in mittelständischen Unternehmen und OEMs.
Markttreiber
Breiter industrieller Wandel hin zu agilen und bedarfsgerechten Produktionsmodellen
Hersteller stehen unter Druck, schneller und flexibler zu liefern. Traditionelle Lieferketten versagen oft bei Nachfragespitzen oder geopolitischen Störungen. Additive Fertigung ermöglicht dezentrale Produktion und kurze Vorlaufzeiten. Dieser Wandel reduziert Überbestände und die Abhängigkeit von Einzellieferanten. Im [Next Gen Additive Manufacturing Market] setzen Unternehmen Systeme ein, um die Produktion näher an den Verbrauch zu bringen. Branchen wie Automobil und Luft- und Raumfahrt drängen darauf, die Teilefertigung zu lokalisieren. Dieser Ansatz unterstützt die Massenanpassung und Kleinserienproduktion im großen Maßstab. Branchen sehen 3D-Druck jetzt als Kernwerkzeug, nicht als Prototyping-Schritt. Bedarfsorientierte Produktion schafft strukturelle Nachfrage nach additiven Plattformen.
- Zum Beispiel reduzierte BAE Systems die Vorlaufzeiten und Kosten für Prototyping, Flugzeugwerkzeuge und Produktionskomponenten wie Typhoon-Kampfflugzeug-Cockpitbodenabdeckungen mit vier Stratasys F900 Industrie-3D-Druckern in ihrem Factory of the Future-Programm.
Erhöhter Einsatz von komplexen, leichten und funktionalen Designs in verschiedenen Sektoren
Designingenieure suchen nach Teilen mit verbesserten Festigkeits-Gewichts-Verhältnissen und Funktionalität. Konventionelle subtraktive Methoden begrenzen die Designfreiheit. Additive Fertigung eröffnet interne Gitter, Kühlkanäle und biomimetische Strukturen. Der [Next Gen Additive Manufacturing Market] profitiert von der steigenden Nachfrage nach leichteren und intelligenteren Teilen. Medizinische Implantate spiegeln jetzt organische Strukturen für eine bessere Integration wider. Luft- und Raumfahrtunternehmen gestalten Teile neu, um mehrere Komponenten in einer zu kombinieren. Strukturoptimierung führt zu Gewichtseinsparungen und reduziertem Materialverbrauch. Generative Design-Software erweitert, was Ingenieure schaffen können. Diese Vorteile rechtfertigen wachsende Investitionen in fortschrittliche AM-Systeme.
Nachfragewachstum nach Hochleistungsmaterialien, die mit 3D-Druck kompatibel sind
Innovationen in der Materialwissenschaft spielen eine zentrale Rolle bei der Erweiterung der Anwendungsfälle des 3D-Drucks. Nutzer aus der Luft- und Raumfahrt, Verteidigung und Medizin verlangen nach hoher Festigkeit, Korrosionsbeständigkeit oder Biokompatibilität. Neue Pulverlegierungen und Verbundwerkstoffe unterstützen anspruchsvollere Spezifikationen. Der [Next Gen Additive Manufacturing Market] wächst mit jedem neuen qualifizierten Material. Hersteller bieten nun Titan, Nickellegierungen, PEEK und mit Kohlefaser verstärkte Thermoplaste an. Diese hochwertigen Materialien treiben die Margenausweitung für Lieferanten voran. Qualifizierungsprozesse decken nun die Zertifizierung für flug- und implantatbereite Komponenten ab. Unternehmen konkurrieren mit schnelleren Druckgeschwindigkeiten und Materialkompatibilität. Der Markt verschiebt sich weiterhin von generischen Polymeren zu Spezial-Feedstocks.
- Zum Beispiel qualifizierte Lockheed Martin das Material Antero 840CN03 auf Stratasys F900 Druckern, indem über 280 Testcoupons gedruckt wurden, um flugbereite Luft- und Raumfahrtteile für Anwendungen im Orion-Raumfahrzeug zu validieren.
Integration der additiven Fertigung in bestehende digitale Fertigungsökosysteme
Unternehmen streben danach, additive Maschinen mit digitalen Zwillingen, MES und PLM-Systemen zu verbinden. Dieser Wandel ermöglicht Echtzeitüberwachung, Fehlerreduktion und Rückverfolgbarkeit von Teilen. Der [Next Gen Additive Manufacturing Market] unterstützt die Optimierung des gesamten Workflows. Software-Tools simulieren nun Druckergebnisse vor der Produktion. Dies reduziert Materialverschwendung und Nacharbeit. Maschinelles Lernen unterstützt die automatische Anpassung der Druckparameter. Die Integration hilft Unternehmen, vom Prototyp zur Serienproduktion zu skalieren. Sie ermöglicht vorausschauende Wartung und Produktionsplanung. Dieses Integrationsniveau spricht Unternehmen auf Unternehmensebene an, die nach ROI suchen.
Markttrends
Einführung von Binder Jetting und Directed Energy Deposition für großflächige Anwendungen
Industrien benötigen eine schnellere Produktion größerer, strukturell starker Teile. Binder Jetting und Directed Energy Deposition bieten einen schnelleren Durchsatz als traditionelle Laserfusion. Der [Next Gen Additive Manufacturing Market] verschiebt sich hin zu diesen Methoden für Werkzeuge, Gussstücke und große Strukturkomponenten. Energie- und Luft- und Raumfahrtunternehmen nutzen diese für Schaufeln, Gehäuse und Verkleidungen. Maschinen unterstützen nun Bauvolumen im Multi-Meter-Bereich und schnellere Abscheidungsraten. Diese Trends begünstigen Schwerindustrien, die die Durchlaufzeiten verkürzen möchten. Druckkopf- und Laserkontrollsysteme werden immer fortschrittlicher. Diese Technologien gewinnen in kapitalintensiven Fertigungsumgebungen an Bedeutung.
Hybride Fertigungssysteme, die additive und subtraktive Methoden auf einer Plattform kombinieren
Maschinen, die 3D-Druck und CNC-Fräsen kombinieren, bieten nun verbesserte Oberflächenqualitäten und Toleranzen. Hybride Setups ermöglichen es Benutzern, Teile in einem Setup zu bauen und zu bearbeiten. Der [Next Gen Additive Manufacturing Market] verzeichnet eine zunehmende Einführung dieser Multi-Prozess-Plattformen. Die Luft- und Raumfahrt- sowie die Formenbau-Sektoren führen die Einführung aufgrund enger Spezifikationen an. Diese Maschinen reduzieren Arbeitskosten und Positionierungsfehler. Werkzeugpfad-Software ermöglicht synchronisierte additive und subtraktive Operationen. Hersteller profitieren von besserer geometrischer Genauigkeit und reduzierter Nachbearbeitung. Hybride AM senkt die Hürden für produktionstaugliche Ergebnisse. Es unterstützt auch die Verwendung von schwer zu bearbeitenden Materialien.
- Zum Beispiel kombiniert die LASERTEC 65 3D Hybridmaschine von DMG Mori die Laser-Metall-Deposition mit 5-Achs-Fräsen, was eine nahezu netzförmige Produktion und hochpräzise Endbearbeitung ermöglicht. Das System erreicht Oberflächenveredelungen von bis zu 4 µm Ra durch seine subtraktiven Fräsoperationen innerhalb derselben Einrichtung.
Wachsende Nachfrage nach Multi-Material- und Multi-Farben-Additiver Fertigung
Industrien erforschen nun Multi-Material-Anwendungen in Elektronik, Konsumgütern und Wearables. Drucker, die Polymere, Metalle und leitfähige Tinten in einem Aufbau ablagern können, gewinnen an Bedeutung. Der [Next Gen Additive Manufacturing Market] reagiert mit Maschinen, die mehrere Druckköpfe und Kartuschen handhaben. Dies ermöglicht eingebettete Elektronik, Sensoren oder Farbverläufe in einzelnen Teilen. Hersteller von Medizinprodukten drucken weiche und harte Gewebe in einem Arbeitsgang. F&E-Zentren erforschen das Bio-Drucken mit lebenden zellbeladenen Hydrogelen und Trägergerüsten. Multi-Farben-Druck verbessert die Personalisierung von Konsumgütern. Fortschritte in der Software für Slicing und Druckplanung verbessern die Ausgabekontrolle.
- Zum Beispiel unterstützt der Stratasys J850 Digital Anatomy Printer bis zu 8 Basismaterialien und liefert über 500.000 Farbkombinationen innerhalb eines Bauvolumens von 490 × 390 × 200 mm, was die Produktion hochrealistischer, multi-materialer medizinischer Modelle ermöglicht.
Anstieg von Cloud-verbundenen AM-Plattformen und Remote-Druckmanagement-Tools
Unternehmensnutzer verlangen Flottenmanagement, Fernüberwachung und Prozessstandardisierung. Cloud-Plattformen verwalten nun mehrere AM-Systeme an globalen Standorten. Der [Next Gen Additive Manufacturing Market] profitiert von softwaredefinierten Workflows und Datenintegration. Betreiber können Drucke aus der Ferne starten, pausieren oder optimieren. Cloud-basierte KI empfiehlt Parameteränderungen für besseren Ertrag. Diese Systeme verfolgen Materialverbrauch, Betriebszeit und Fehlerquoten. Unternehmen gewinnen Einblick in die Abläufe und reduzieren Ausfallzeiten. Anbieter fügen Cybersicherheits- und Zugriffskontrollschichten hinzu, um das geistige Eigentum zu schützen. Dieser Trend unterstützt die Skalierbarkeit von Unternehmen und die Verfolgung der Kapitalrendite.
Analyse der Marktchancen
Hohe Gerätekosten und begrenzte Kapitalrendite in bestimmten Branchen bleiben wesentliche Hürden
Fortschrittliche additive Systeme erfordern nach wie vor hohe Investitionsausgaben. Insbesondere Metall-3D-Drucker kosten erheblich mehr als herkömmliche Maschinen. Der [Next Gen Additive Manufacturing Market] steht vor Akzeptanzhürden in kleinen und mittleren Unternehmen. Viele Firmen kämpfen damit, die Investition ohne vollständige Produktionsintegration zu rechtfertigen. Wartungs-, Materialabfall- und Zertifizierungskosten erhöhen die Gesamtkosten des Eigentums weiter. Die Kapitalrendite variiert je nach Sektor, und die Amortisierung dauert oft mehrere Jahre. Anwendungen wie Werkzeugbau oder Kleinserienproduktion bieten begrenzte wirtschaftliche Vorteile. Unternehmen stehen auch vor Herausforderungen bei der Einstellung qualifizierter Bediener und Techniker. Diese Einschränkungen verringern die Massenakzeptanz außerhalb der Luft- und Raumfahrt sowie der Verteidigung.
Fehlende Standardisierungs- und Qualifikationsprotokolle verlangsamen die industrielle Einführung
Zertifizierungen für additiv gefertigte Teile sind nicht über alle Regionen hinweg harmonisiert. Standards variieren je nach Branche, Material und Druckverfahren. Der [Next Gen Additive Manufacturing Market] fehlt einheitliche Testrahmen für Festigkeit, Ermüdung oder Wärmebeständigkeit. Regulierungsbehörden bewegen sich langsam bei der Genehmigung neuer Material-Prozess-Kombinationen. Die Qualifikation für kritische Anwendungen wie Implantate oder Turbinenteile dauert Jahre. Unternehmen müssen interne Testprotokolle entwickeln oder mit zertifizierten Laboren zusammenarbeiten. Dies erhöht die Kosten und verzögert den Markteintritt. Geräteanbieter bieten oft proprietäre Formate an, was die Interoperabilität über Plattformen hinweg reduziert.
Marktchancen
Steigende Nachfrage aus Luft- und Raumfahrt, Verteidigung und Raumfahrt treibt die Einführung von Metall-AM voran
Luft- und Raumfahrt erfordern leichte, komplexe Komponenten mit hoher Leistung. Raumfahrtmissionen verlassen sich auf topologieoptimierte Teile mit minimaler Masse. Der [Next Gen Additive Manufacturing Market] kann diese Anforderungen mit Metall-AM-Technologien erfüllen. Titan, Inconel und Aluminiumlegierungen verzeichnen steigende Nachfrage. Verteidigungs-OEMs nutzen 3D-Druck für schnelles Prototyping und Kleinserienproduktion. Raumfahrtunternehmen drucken Satellitenhalterungen, Schubdüsen und Treibstofftanks. Regierungen finanzieren AM-Programme für nationale Sicherheit und Fertigungsunabhängigkeit.
Wachsende Rolle in der Massenanpassung und personalisierten Produktion im Gesundheitswesen und bei Konsumgütern
Die Verbrauchernachfrage nach maßgeschneiderten und einzigartigen Produkten steigt weiter. Hörgeräte, Zahnspangen und Prothesen basieren auf patientenspezifischen Designs. Der [Next Gen Additive Manufacturing Market] ermöglicht skalierbare Personalisierung. Verbrauchermarken nutzen 3D-Druck für maßgeschneiderte Handyhüllen, Brillen und Schuhe. Software-Tools automatisieren jetzt Scan-to-Print-Workflows. Dies unterstützt die Personalisierung in großem Umfang mit minimalem manuellem Eingriff. Es eröffnet Chancen in den Bereichen Mode, Sport und Lifestyle-Märkte.
Marktsegmentierungsanalyse:
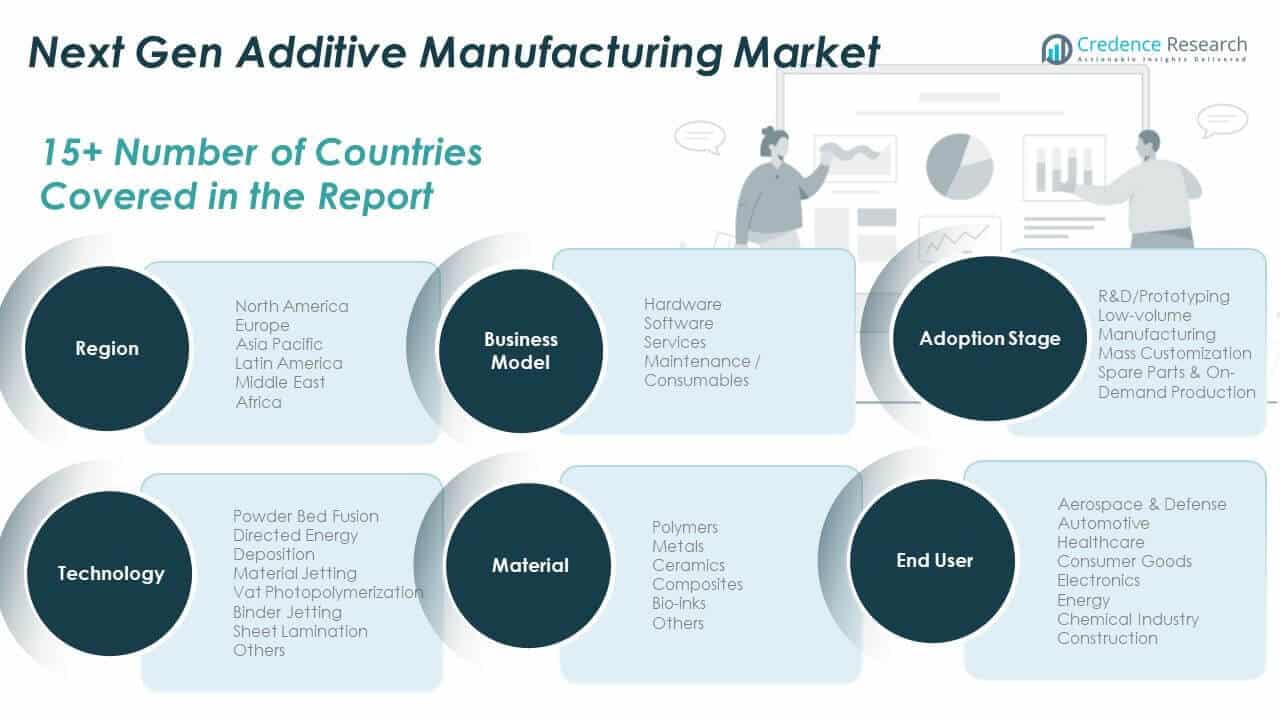
Der Next Gen Additive Manufacturing Market zeigt starke Dynamik über fünf zentrale Segmentierungsachsen.
Nach Geschäftsmodell hält Hardware den größten Anteil aufgrund von kostenintensiven Investitionen in Kapitalausrüstung, während Software mit Simulations- und Druckoptimierungstools an Bedeutung gewinnt. Die Segmente Dienstleistungen und Wartung wachsen mit steigender Nachfrage nach Outsourcing und Lebenszyklusunterstützung.
- Zum Beispiel produzierte das ATLAS-System von GE Additive ein Turbinenmittelrahmengehäuse mit einem Durchmesser von einem Meter aus Nickellegierung 718, konsolidierte über 150 Teile zu einem, erreichte eine Gewichtsreduktion von 30% und verkürzte die Vorlaufzeit von 9 Monaten auf 2,5 Monate.
Nach Einführungsstufe bleiben F&E und Prototyping grundlegend, aber die Kleinserienfertigung und Massenanpassung verzeichnen schnelleres Wachstum. Die bedarfsgerechte Produktion von Ersatzteilen expandiert in der Luft- und Raumfahrt sowie in Schwerindustrien aufgrund von Lieferkettenbeschränkungen.
- Zum Beispiel druckte Materialise eine Titan-Luftfahrtkomponente in seiner Bremer Anlage und erreichte eine Materialeinsparung von 63% durch optimiertes leichtes Strukturdesign.
Nach Endverbraucher führen Luft- und Raumfahrt sowie Verteidigung in hochwertigen Anwendungen, die leichte und komplexe Geometrien erfordern. Das Gesundheitswesen skaliert schnell mit patientenspezifischen Implantaten und Dentalprodukten. Die Automobil- und Elektroniksektoren treiben die Nachfrage nach Prototypen und funktionalen Komponenten. Konsumgüter, Energie, Chemie und Bauwesen übernehmen AM für kosteneffektive Anpassung und langlebige Teilefertigung.
Nach Technologie, dominiert das Pulverbettverfahren die Produktion von Metallteilen, gefolgt von der direkten Energieabscheidung für größere Komponenten. Material-Jetting und Vat-Photopolymerisation unterstützen hochauflösende Anwendungen. Binder-Jetting und Schichtlaminierung adressieren Werkzeuge und kostengünstige Teile.
Nach Material, bleiben Polymere weit verbreitet, aber Metalle stellen den höchsten Umsatz aufgrund ihrer Anwendung in kritischen Teilen dar. Keramiken und Verbundwerkstoffe gewinnen in den Verteidigungs- und Energiesektoren an Akzeptanz. Bio-Tinten treiben das Wachstum in der regenerativen Medizin voran. Es entwickelt sich weiter mit Materialinnovationen und Prozesserweiterungen in verschiedenen Branchen.
Segmentierung:
Nach Geschäftsmodell
- Hardware
- Software
- Dienstleistungen
- Wartung / Verbrauchsmaterialien
Nach Adoptionsstufe
- F&E / Prototyping
- Kleinserienfertigung
- Mass Customization
- Ersatzteile & Produktion auf Abruf
Nach Endanwender
- Luft- und Raumfahrt & Verteidigung
- Automobil
- Gesundheitswesen
- Konsumgüter
- Elektronik
- Energie
- Chemische Industrie
- Bauwesen
Nach Technologie
- Pulverbettfusion
- Direkte Energieabscheidung
- Material-Jetting
- Vat-Photopolymerisation
- Binder-Jetting
- Schichtlaminierung
- Andere
Nach Material
- Polymere
- Metalle
- Keramiken
- Verbundwerkstoffe
- Bio-Tinten
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße für Next Gen Additive Manufacturing in Nordamerika wurde 2018 mit 7.811,00 Mio. USD bewertet und soll bis 2024 auf 15.310,79 Mio. USD und bis 2032 auf 79.533,42 Mio. USD anwachsen, bei einer CAGR von 23,0 % im Prognosezeitraum. Nordamerika hält 2024 den größten Marktanteil von 30,6 %. Der [Next Gen Additive Manufacturing Market] in dieser Region profitiert von starken Verteidigungs-, Luft- und Raumfahrt- sowie Gesundheitssektoren. US-Hersteller setzen additive Systeme in Produktions- und Prototypenlinien ein. Staatliche Forschungsstipendien und Militärprogramme unterstützen die Technologieakzeptanz. Führende Akteure wie GE Additive, HP und 3D Systems verankern die Innovationslandschaft. Die Region investiert stark in Metall-3D-Druck und Softwareintegration. Hohe F&E-Ausgaben und eine ausgereifte digitale Infrastruktur beschleunigen Rollouts im Unternehmensmaßstab. Die Nachfrage steigt weiterhin in den Bereichen Medizintechnik, Automobilwerkzeuge und Flugzeugteile.
Europa
Die Marktgröße für Next Gen Additive Manufacturing in Europa wurde 2018 mit 5.649,60 Mio. USD bewertet und soll bis 2024 auf 10.775,16 Mio. USD und bis 2032 auf 52.952,66 Mio. USD anwachsen, bei einer CAGR von 22,1 % im Prognosezeitraum. Europa hält 2024 einen Marktanteil von 21,5 %. Es zeichnet sich durch starke akademisch-industrielle Zusammenarbeit im Bereich additiver Design- und Materialentwicklung aus. Deutschland, Frankreich und das Vereinigte Königreich dominieren die regionale Nachfrage aufgrund fortschrittlicher Automobil- und Luftfahrtsektoren. Unternehmen wie EOS GmbH, Renishaw und SLM Solutions führen in der Geräteinnovation. Nachhaltigkeitsvorgaben unterstützen lokalisierte, abfallarme Produktionsmodelle. Medizinische und dentale Segmente wachsen mit hohen Präzisionsanforderungen. Die Europäische Union finanziert die AM-Akzeptanz in KMU und grenzüberschreitende Forschung. Druckfarmen und Hybridsysteme gewinnen in Industriezentren an Sichtbarkeit.
Asien-Pazifik
Die Marktgröße für Next Gen Additive Manufacturing im Asien-Pazifik-Raum wurde 2018 mit 5.803,68 Mio. USD bewertet und soll bis 2024 auf 11.975,64 Mio. USD und bis 2032 auf 68.136,63 Mio. USD anwachsen, bei einer CAGR von 24,3 % im Prognosezeitraum. Der Asien-Pazifik-Raum hält 2024 einen Marktanteil von 23,9 %. China, Japan und Südkorea führen in der Entwicklung von Materialien und Maschinen. Der [Next Gen Additive Manufacturing Market] in dieser Region verzeichnet eine schnelle Einführung in den Bereichen Elektronik, Konsumgüter und Präzisionstechnik. Regierungsinitiativen wie Made in China 2025 und Indiens AM-Roadmap fördern die öffentlich-private Zusammenarbeit. Lokale Anbieter skalieren kostengünstige Drucker und erweitern Software-Tools. Die Akzeptanz breitet sich in Dentallabors, Automobilzulieferern und Vertragsherstellern aus. Exportorientierte Volkswirtschaften sehen AM als Produktivitätsmultiplikator. Investitionen in die berufliche AM-Ausbildung bauen langfristige Talentpools auf.
Lateinamerika
Die Marktgröße für Next Gen Additive Manufacturing in Lateinamerika wurde 2018 mit 1.326,80 Mio. USD bewertet und soll bis 2024 auf 2.606,61 Mio. USD und bis 2032 auf 12.560,52 Mio. USD anwachsen, bei einer CAGR von 21,8 % im Prognosezeitraum. Lateinamerika hält 2024 einen Marktanteil von 5,2 %. Die Region zeigt Interesse an AM für Ersatzteile, Automobilkomponenten und Werkzeuge. Brasilien führt mit steigenden staatlichen Zuschüssen und Kooperationen zwischen Universitäten und Industrie. Medizinische und dentale Labors in Mexiko und Argentinien erforschen 3D-gedruckte Implantate und Führungen. Der [Next Gen Additive Manufacturing Market] expandiert durch Partnerschaften mit internationalen OEMs. Kostengünstige Akzeptanz in Bildung und Ausbildung fördert zukünftiges Kompetenzwachstum. Dienstleistungsbüros überbrücken Lücken für kleine Unternehmen. Energie- und Bergbauindustrien erwägen AM für Wartungsbedarfe in abgelegenen Gebieten.
Naher Osten
Die Marktgröße des Next Gen Additive Manufacturing im Nahen Osten wurde 2018 auf 449,40 Millionen USD geschätzt und soll bis 2024 auf 789,48 Millionen USD und bis 2032 auf 3.336,26 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 19,8% während des Prognosezeitraums. Der Nahe Osten hält 2024 einen Anteil von 1,6%. Länder wie die VAE und Saudi-Arabien investieren in industrielle Innovationszentren. Der [Next Gen Additive Manufacturing Market] wächst durch Anwendungsfälle in Bauwesen, Energie und Gesundheitswesen. Dubais 3D-Druck-Strategie beschleunigt den Einsatz im kommunalen und Gesundheitsbereich. Öffentliche Beschaffung treibt den Wandel zur lokalen Produktion voran. Öl- und Gasunternehmen testen den Druck von Ersatzteilen, um Ausfallzeiten zu reduzieren. Regionale Universitäten arbeiten an der Materialentwicklung zusammen. Der Verteidigungssektor erkundet die Produktion in kleinen Stückzahlen und die Reparatur von Teilen.
Afrika
Die Marktgröße des Next Gen Additive Manufacturing in Afrika wurde 2018 auf 359,52 Millionen USD geschätzt und soll bis 2024 auf 1.002,23 Millionen USD und bis 2032 auf 4.344,22 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 19,6% während des Prognosezeitraums. Afrika hält 2024 einen Marktanteil von 2,0%. Der [Next Gen Additive Manufacturing Market] befindet sich noch in der frühen Wachstumsphase. Südafrika führt bei der Bereitstellung von Geräten und der Forschung im Bereich Metall-Druck. Universitäten unterstützen medizinische und prothetische Innovationen mit AM. Energie- und Bergbausektoren sehen Anwendungsfälle in der Werkzeugreparatur und Ersatzteilen. Begrenzte Infrastruktur und hohe Importabhängigkeit verlangsamen die vollständige Einführung. NGOs und Entwicklungsagenturen finanzieren AM-Schulungsprogramme. Mobile Drucklabore und kostengünstige Drucker ermöglichen den Zugang in ländlichen Gebieten. Das Wachstum hängt von verbesserten Logistik- und Finanzierungskanälen ab.
Analyse der Hauptakteure:
- 3D Systems
- Stratasys
- EOS GmbH
- GE Additive
- HP Inc.
- Markforged
- Materialise
- SLM Solutions
- Renishaw
- Carbon Inc.
- ExOne
- Velo3D
- Siemens
- Autodesk
Wettbewerbsanalyse:
Der Next Gen Additive Manufacturing Market ist hochgradig wettbewerbsfähig, angetrieben durch schnelle Innovationen in Hardware, Materialien und Softwareintegration. Zu den Hauptakteuren gehören 3D Systems, Stratasys, EOS GmbH, GE Additive und HP Inc., die jeweils spezialisierte Technologien für industrielle und medizinische Anwendungen anbieten. Velo3D und SLM Solutions konzentrieren sich auf hochpräzisen Metalldruck, während Markforged und Carbon Inc. auf Verbund- und Polymer-basierte Systeme setzen. Siemens und Autodesk stärken ihre Positionen durch fortschrittliche AM-Softwareplattformen. Unternehmen konkurrieren in Bezug auf Druckgeschwindigkeit, Genauigkeit, Materialkompatibilität und Workflow-Automatisierung. Strategische Übernahmen und Produkteinführungen prägen die Wettbewerbspositionierung. Unternehmen investieren in Hybridsysteme, Großformatdrucker und KI-gesteuerte Optimierungstools. Der Markt belohnt Akteure mit skalierbaren Lösungen und End-to-End-Servicefähigkeiten. Globale Expansion, OEM-Kollaborationen und zertifizierungsbereite Angebote prägen weiterhin die Führung. Er entwickelt sich durch Partnerschaften und Differenzierung über Luft- und Raumfahrt, Gesundheitswesen und Automobilbranchen hinweg. Der Wettbewerbsdruck treibt kontinuierliche Upgrades und wachstumsbasierte Ökosystemstrategien voran.
Neueste Entwicklungen:
- Im November 2025 führte 3D Systems den SLA 825 Dual ein, einen hochmodernen großformatigen Stereolithografie-Drucker, zusammen mit der ArrayCast-Digitallösung für Feinguss und neuen Materialien Accura SbF und Accura Xtreme Black, die auf der Formnext 2025 vorgestellt wurden.
- Im April 2025 enthüllte das Unternehmen auf der RAPID+TCT den Figure 4 135 3D-Drucker in Kombination mit dem Material Figure 4 Tough 75C FR Black für die Produktion von kleinen Serien mit hoher Vielfalt, sowie ein neues Modul für EXT Titan Pellet-Drucker und den QuickCast Diamond-Baustil.
- Im April 2025 unterzeichnete Velo3D einen Partnerschaftsvertrag im Wert von 15 Millionen Dollar mit dem Raumfahrtunternehmen Momentus, bei dem Aktien gegen fünf Jahre additive Fertigungsdienstleistungen ausgetauscht wurden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Geschäftsmodell, Adoptionsstufe, Endnutzer und Technologie, Material. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird sich mit dem Übergang zur lokalen, bedarfsgerechten Produktion in wichtigen Fertigungssektoren beschleunigen.
- Materialinnovationen in Metallen, Keramiken und Bio-Tinten werden industrielle und medizinische Anwendungen erweitern.
- Softwareplattformen werden schnell mit KI-gesteuertem Design, Simulation und Fernverwaltungsfähigkeiten für den Druck wachsen.
- Die Integration mit digitalen Zwillingen und intelligenten Fabrikökosystemen wird die Unternehmensadoption und Automatisierung steigern.
- Hybridsysteme, die additive und subtraktive Technologien kombinieren, werden im Werkzeug- und Luftfahrtbereich starken Anklang finden.
- Das Wachstum der Massenanpassung wird die Einführung in Konsumgütern, Elektronik und Gesundheitswesen vorantreiben.
- Strategische Regierungsinitiativen und Förderprogramme werden die Einführung im asiatisch-pazifischen Raum und in Europa verbessern.
- Dienstleistungsbüros und Vertragshersteller werden sich skalieren, um die Nachfrage von kleinen und mittelständischen Unternehmen zu decken.
- Nachhaltigkeitsorientierte Fertigungsmodelle werden additive Prozesse für Material- und Energieeffizienz priorisieren.
- Strategische Partnerschaften, Fusionen & Übernahmen und Produktinnovationen werden weiterhin die Wettbewerbslandschaft prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Next Gen Additive Manufacturing und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die nächste Generation der additiven Fertigung zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für additive Fertigung der nächsten Generation hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für additive Fertigung der nächsten Generation antreiben?
Wer sind die führenden Unternehmen im Markt für die nächste Generation der additiven Fertigung?
Welche Region hatte 2024 den größten Anteil am Markt für Next Gen Additive Manufacturing?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für additive Fertigung der nächsten Generation Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für additive Fertigung der nächsten Generation Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,460.91 million → 2032: USD 220,863.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für additive Fertigung der nächsten Generation Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für additive Fertigung der nächsten Generation Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für additive Fertigung der nächsten Generation Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für additive Fertigung der nächsten Generation Market Drivers
- 3.3 Markt für additive Fertigung der nächsten Generation Market Restraints & Challenges
- 3.4 Markt für additive Fertigung der nächsten Generation Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für additive Fertigung der nächsten Generation Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für additive Fertigung der nächsten Generation Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für additive Fertigung der nächsten Generation category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für additive Fertigung der nächsten Generation Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für additive Fertigung der nächsten Generation Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für additive Fertigung der nächsten Generation market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für additive Fertigung der nächsten Generation Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für additive Fertigung der nächsten Generation Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für additive Fertigung der nächsten Generation Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für additive Fertigung der nächsten Generation (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für additive Fertigung der nächsten Generation Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für additive Fertigung der nächsten Generation Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für additive Fertigung der nächsten Generation Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für additive Fertigung der nächsten Generation Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für additive Fertigung der nächsten Generation Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für additive Fertigung der nächsten Generation Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für additive Fertigung der nächsten Generation Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für additive Fertigung der nächsten Generation Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für additive Fertigung der nächsten Generation Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
