
Marktübersicht:
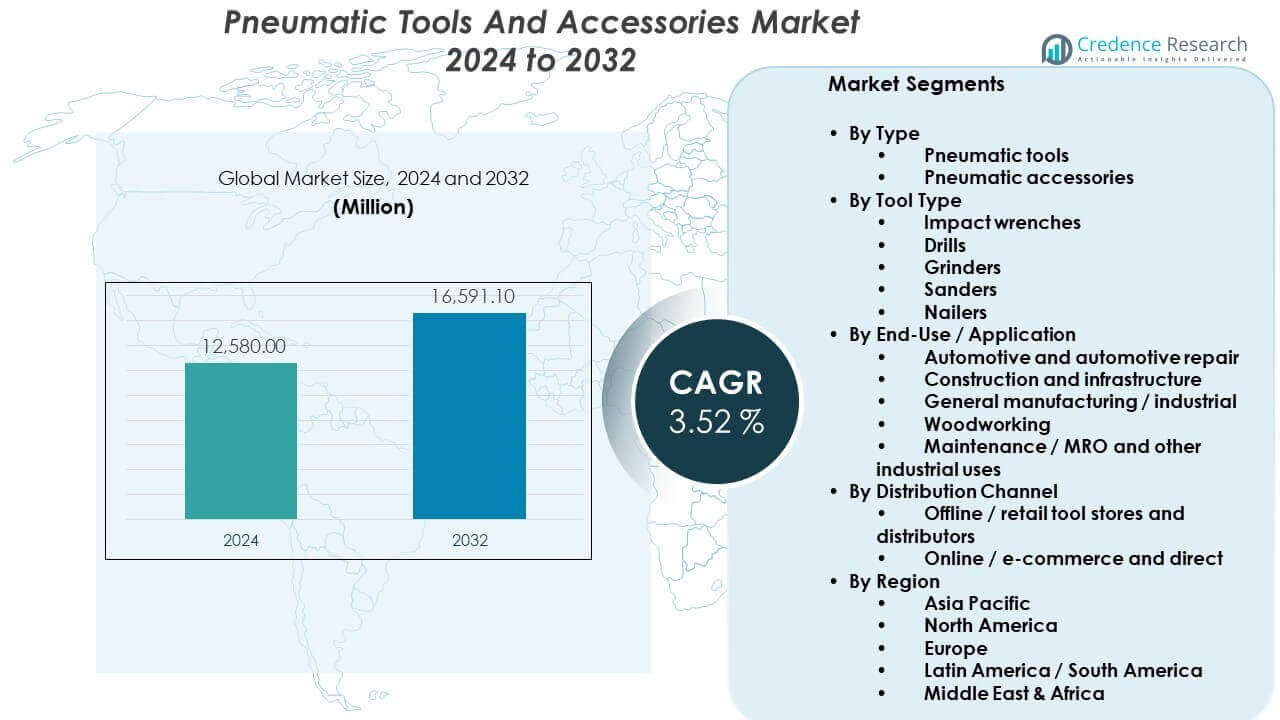
Der Markt für pneumatische Werkzeuge und Zubehör wird voraussichtlich von 12.580 Millionen USD im Jahr 2024 wachsen. Der Markt sollte bis 2032 16.591,1 Millionen USD erreichen. Der Markt sollte von 2024 bis 2032 eine CAGR von 3,52 % verzeichnen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pneumatische Werkzeuge und Zubehör 2024 | 12.580 Millionen USD |
| Markt für pneumatische Werkzeuge und Zubehör, CAGR | 3,52 % |
| Marktgröße für pneumatische Werkzeuge und Zubehör 2032 | 16.591,1 Millionen USD |
Das Wachstum wird durch Fabrikautomatisierung und schnellere Montagezyklen angetrieben. Werke bevorzugen pneumatische Werkzeuge für hohes Drehmoment und reproduzierbare Ergebnisse. MRO-Teams setzen Luftwerkzeuge für ausfallkritische Reparaturen ein. Bau- und Werften verwenden robuste Werkzeuge in rauen Umgebungen. OEMs rüsten auf leichtere Gehäuse, geringere Vibrationen und sicherere Auslöser auf. Energieeffiziente Kompressoren und bessere Luftaufbereitung verbessern die Leistung. Die Nachfrage nach Zubehör wie Schläuchen, Kupplungen, FRLs und Schlagschraubern steigt. Standardisierte Anschlüsse reduzieren Ausfallzeiten und vereinfachen den Werkzeugwechsel. Servicenetzwerke und Vermietungen erweitern den Zugang für kleine Auftragnehmer. Digitale Bestandsverfolgung reduziert Verluste und verbessert die Compliance.
Nordamerika und Europa führen aufgrund großer MRO-Budgets und Sicherheitsvorschriften. Die Vereinigten Staaten und Deutschland treiben die Nachfrage in Automobil- und Luftfahrtwerken an. Japan und Südkorea unterstützen Upgrades für Präzisionswerkzeuge und saubere Luftsysteme. China bleibt ein großer Käufer, da Fabriken expandieren und modernisieren. Indien und Südostasien entstehen durch neue Fertigungs- und Infrastrukturausgaben. Mexiko wächst durch Nearshoring und exportorientierte Montagelinien. Projekte im Nahen Osten steigern die Nachfrage nach Werkzeugen für Bau- und Energiestandortwartung. In allen Regionen gewinnen Distributoren durch das Angebot von Kalibrierung, Teilen und schnellem Service.
Markteinblicke:
- Der Markt für pneumatische Werkzeuge und Zubehör wurde im Jahr 2024 auf 12.580 Millionen USD geschätzt und soll bis 2032 16.591,1 Millionen USD erreichen, was einem CAGR von 3,52 % im Zeitraum 2024–2032 entspricht.
- Asien-Pazifik (38 %), Europa (26 %) und Nordamerika (19 %) dominieren den globalen Anteil aufgrund von großflächiger Fertigung, strengen Sicherheitsstandards und ausgereifter industrieller Infrastruktur. Diese Regionen halten eine stetige Ersatznachfrage und fortschrittliche Produktionsanlagen aufrecht.
- Asien-Pazifik, die am schnellsten wachsende Region, profitiert von der expandierenden Automobilproduktion, der raschen Industrialisierung und Infrastrukturprojekten in China, Indien und Südostasien, was seine Führungsposition stärkt.
- Nach Typ machen pneumatische Werkzeuge etwa 70 % des Marktanteils aus, da sie in Montage-, Reparatur- und Fertigungsindustrien weit verbreitet sind, während Zubehör eine konstante, ersatzgetriebene Nachfrage aufrechterhält.
- Nach Anwendung halten Automobil- und allgemeine Fertigung gemeinsam fast 60 % des Anteils, unterstützt durch fortlaufende Automatisierung, hochdrehmomentige Montageanforderungen und kontinuierliche Wartungsarbeiten in globalen Produktionszentren.
Markttreiber:
Steigende industrielle Automatisierung und Anforderungen an Hochdurchsatzmontage
Der Markt für pneumatische Werkzeuge und Zubehör wächst mit schnelleren Montagelinien. Werke benötigen wiederholbares Drehmoment und konstante Zykluszeiten. Fabriken wählen Luftwerkzeuge für einfache Steuerung und schnelle Starts. Luftmotoren tolerieren Blockaden bei vielen schweren Befestigungsaufgaben. Werkzeugflotten unterstützen die Produktion von Automobilen, Maschinen und Metallverarbeitung. Standorte verbessern Schläuche und Kupplungen, um Druckverluste zu reduzieren. Wartungsteams halten Regler und Filter, um die Betriebszeit zu schützen. Standard-Werkzeugplattformen reduzieren auch die Schulungszeit der Arbeiter.
- Zum Beispiel berichtet Atlas Copco, dass seine industriellen pneumatischen Drehmomentwerkzeuge eine Anziehgenauigkeit von ±5 % erreichen und damit hochvolumige Automobilmontagelinien unterstützen.
Erweiterung der Nachfrage nach Bauwesen, Schiffbau und Schwergeräteservice
Der Markt für pneumatische Werkzeuge und Zubehör profitiert von robusten Feldarbeiten. Auftragnehmer schätzen Werkzeuge, die Staub und rauer Handhabung standhalten. Werften verwenden Luftwerkzeuge zum Schleifen, Nieten und Befestigen. Bergbau- und Energieanlagen verlassen sich auf Luftwerkzeuge für harte Arbeitszyklen. Serviceteams bevorzugen schnelle Wechsel durch gängige Schnellkupplungen. Die Nachfrage nach Zubehör wie Steckschlüsseln, Meißeln und Schleifmitteln steigt. Flottenbesitzer investieren in Werkzeugkits, um Reparaturverzögerungen zu reduzieren. Mietkanäle erweitern den Zugang für kleine Baustellen.
- Zum Beispiel gibt Ingersoll Rand an, dass sein 2850MAX pneumatischer Schlagschrauber bis zu 2.847 Nm (2.100 ft-lb) Drehmoment für den Service von Schwergeräten liefert, während das Standardmodell 285B für maximal 2.000 Nm (1.475 ft-lb) ausgelegt ist.
Strenge Sicherheits-, Ergonomie- und Compliance-Erwartungen am Arbeitsplatz
Der Markt für pneumatische Werkzeuge und Zubehör unterstützt eine sicherere Arbeitsausführung. Arbeitgeber verlangen geringere Vibrationen, um das Ermüdungsrisiko zu reduzieren. Werkzeughersteller verbessern Abzüge, Schutzvorrichtungen und rutschfeste Griffe. Luftaufbereitungseinheiten sorgen für eine stabilere Werkzeugreaktion und -kontrolle. Lärmgrenzen fördern Schalldämpfer und verbesserte Abgasführung. Compliance-Audits erhöhen die Überprüfungen des Werkzeugzustands und der Luftqualität. Standard-Drehmomentkontrolle reduziert Nacharbeiten und Verbindungsfehler. Käufer bevorzugen auch Lieferanten mit starkem Service-Support.
Kostenkontrolle durch lange Werkzeuglebensdauer und einfache Wartung
Der Markt für pneumatische Werkzeuge und Zubehör passt zu budgetorientierten Entscheidungen. Käufer vergleichen Lebenszykluskosten, nicht nur den Kaufpreis. Luftwerkzeuge ermöglichen schnelle Reparaturen durch einfachen Teileaustausch. Werkstätten lagern Dichtungen, Lamellen und Fittings, um Ausfallzeiten zu reduzieren. Druckluftsysteme versorgen viele Arbeitszellen aus einer Quelle. Zubehör hilft, Lecks zu verhindern und die Lebensdauer von Schläuchen zu verlängern. Präventive Kontrollen verbessern die Zuverlässigkeit bei hoher Beanspruchung. Stabile Betriebszeiten unterstützen eine bessere Auslastung und Kapazitätsnutzung.
Markttrends:
Verschiebung hin zu intelligenter Drehmomentabsicherung und vernetzten Qualitätsaufzeichnungen
Der Markt für pneumatische Werkzeuge und Zubehör übernimmt datenbasierte Qualitätskontrolle. Werke verknüpfen Werkzeugausgaben mit digitalen Arbeitsanweisungen und Audits. Vorgesetzte fordern Drehmoment-Nachverfolgbarkeit für kritische Verbindungen. Sensoren und Steuerungen unterstützen Entscheidungen über Bestehen oder Nichtbestehen in der Linie. Qualitätsteams nutzen Aufzeichnungen, um Garantieansprüche zu reduzieren. Servicepartner bieten Kalibrierungspläne und Compliance-Berichte an. Linienmanager verbinden Werkzeugdaten mit MES-Workflows. Dieser Trend erhöht die Nachfrage nach kompatiblem Zubehör und Fittings.
- Zum Beispiel zeichnet die ToolsNet-Plattform von Atlas Copco Drehmomentdaten pro Befestigungszyklus auf und unterstützt ISO-konforme Prüfpfade in Automobilwerken.
Präferenz für modulare Werkzeugplattformen und schnelle Werkzeugwechselsysteme
Der Markt für pneumatische Werkzeuge und Zubehör bevorzugt modulare Arbeitszellen. Nutzer wählen gemeinsame Gehäuse mit austauschbaren Köpfen und Aufsätzen. Schnellwechselbohrfutter reduzieren Ausfallzeiten zwischen Aufgabenwechseln. Standardkupplungen vereinfachen den Werkzeugwechsel über Stationen und Standorte hinweg. Einkaufsteams reduzieren die Anzahl der Artikelnummern durch Plattformstandardisierung. Serviceteams gewinnen schnellere Teileplanung und Reparaturfluss. Werkzeuglager verwalten Kits nach Rolle und Aufgabentyp. Dieses Muster unterstützt gebündeltes Zubehör und Starterpakete.
- Zum Beispiel fördert Chicago Pneumatic modulare pneumatische Schleifmaschinen mit austauschbaren Köpfen, die die Werkzeugwechselzeit bei Oberflächenvorbereitungsaufgaben verkürzen.
Höhere Akzeptanz von leichten Materialien und ausgewogenen Werkzeugdesigns
Der Markt für pneumatische Werkzeuge und Zubehör sieht designorientierte Upgrades. Werkzeughersteller verwenden leichtere Gehäuse und bessere Balance für Kontrolle. Nutzer verlangen besseren Griffkomfort während langer Schichten. Kompakte Werkzeuge passen in enge Bereiche und dichte Geräteanordnungen. Geringer Rückschlag und stabile Kontrolle verbessern das Vertrauen des Bedieners. Werkstätten wählen Werkzeuge, die die Handgelenkbelastung bei Drehmomentbelastungen reduzieren. Luftströmungspfade verbessern sich für eine sanftere Gasannahme. Ergonomische Ansprüche beeinflussen Kaufentscheidungen in verschiedenen Branchen.
Wachstum von Miet-, Vertriebsdiensten und verwalteten Werkzeugprogrammen
Der Markt für pneumatische Werkzeuge und Zubehör expandiert durch Servicemodelle. Vermietungen helfen Auftragnehmern, große Vorabinvestitionen in Werkzeuge zu vermeiden. Händler bieten Tracking- und Wartungsdienste an. Verwaltete Programme reduzieren den Werkzeugverlust auf großen Baustellen. Anbieter bündeln Schläuche, FRLs und Ersatzteile mit Werkzeugflotten. Service-Depots verkürzen die Reparaturzeit durch lokalen Bestand. Große Käufer verlangen Austauschgeräte unter strengen Betriebszeitvorgaben. Dieser Wandel begünstigt Lieferanten mit umfassender Serviceabdeckung.
Analyse der Markt-Herausforderungen:
Ineffizienz von Druckluftsystemen und Risiken der Leistungsvariabilität auf Standortebene
Der Markt für pneumatische Werkzeuge und Zubehör hängt von der Gesundheit der Luftsysteme ab. Viele Standorte haben Lecks, die Energie verschwenden und die Werkzeugleistung reduzieren. Schlechte Filtration beschleunigt den Verschleiß und verursacht instabile Ausgaben. Feuchtigkeit und Ölübertragung beschädigen Dichtungen und Zubehör. Druckverlust über lange Leitungen verlangsamt die Befestigungszyklen. Fehler bei der Kompressorgröße erhöhen die Betriebskosten und den Lärm. Wartungslücken können ganze Werkzeugflotten ohne Vorwarnung stoppen. Käufer benötigen Audits, aber einige vermeiden diese Ausgaben.
Konkurrenz durch elektrische kabellose Werkzeuge und Druck durch Gesamtkostensenkung
Der Markt für pneumatische Werkzeuge und Zubehör steht starken kabellosen Alternativen gegenüber. Akkuwerkzeuge punkten mit Mobilität und einfacherem Aufbau. Standorte ohne Luftleitungen vermeiden die Investitionskosten für Kompressoren. Einige Käufer bevorzugen geringeren Lärm und weniger Schläuche in den Gängen. Elektrische Werkzeuge verbessern die Drehmomentkontrolle und die integrierte Datenerfassung. Pneumatische Anbieter müssen den Wert durch Haltbarkeit und Service verteidigen. Der Preisdruck steigt bei standardisiertem Zubehör und Armaturen. Die Margen der Vertriebskanäle werden enger, wenn Käufer Lieferanten konsolidieren.
Marktchancen:
Expansion in aufstrebenden Fertigungszentren und Infrastrukturausbau
Der Markt für pneumatische Werkzeuge und Zubehör kann in neuen Fabriken wachsen. Industrieparks fügen Montagelinien und Servicewerkstätten hinzu. Infrastrukturprojekte erhöhen die Nachfrage nach robusten Befestigungswerkzeugen. Lokale Händler können den Verkauf und die Serviceabdeckung skalieren. Schulungsprogramme verbessern die Werkzeugnutzung und die Pflege der Luftsysteme. Kits mit Zubehör unterstützen eine schnellere Standortbereitstellung. OEM-Partnerschaften können langfristige Lieferverträge sichern. Regionale Produktion kann auch die Lieferzeiten für Käufer verkürzen.
Wachstum im Aftermarket-Service durch Effizienzaudits und wertsteigerndes Zubehör
Der Markt für pneumatische Werkzeuge und Zubehör kann durch serviceorientierte Angebote gewinnen. Luftleck-Audits helfen Nutzern, Energieverschwendung zu reduzieren. Servicepläne verbessern die Betriebszeit durch geplanten Teileaustausch. Premium-Schläuche und Kupplungen reduzieren Druckabfall und Ausfälle. Drehmoment-Sicherheitszusätze unterstützen höhere Qualitätsanforderungen. Werkzeug-Tracking-Dienste reduzieren Verluste auf großen Baustellen. Ersatzteilkits verbessern die Reparaturgeschwindigkeit an abgelegenen Standorten. Diese Angebote steigern die Margen über den einfachen Werkzeugverkauf hinaus.
Analyse der Marktsegmentierung:
Nach Typ
Der Markt für pneumatische Werkzeuge und Zubehör teilt sich in pneumatische Werkzeuge und pneumatisches Zubehör. Pneumatische Werkzeuge decken die Kerndnachfrage für Befestigungs-, Bohr-, Schneid- und Oberflächenvorbereitungsaufgaben ab. Pneumatisches Zubehör unterstützt die Betriebszeit der Werkzeuge durch Schläuche, Kupplungen, Filter, Regler, Schmiergeräte und Steckdosen. Käufer standardisieren oft Zubehörsets, um Lecks und Druckverluste zu reduzieren. Es unterstützt auch schnellere Werkzeugwechsel und eine bessere Sicherheitskontrolle.
- Zum Beispiel spezifiziert Parker Hannifin industrielle FRL-Einheiten, die den geregelten Luftdruck aufrechterhalten und die Filtration bis zu 5 Mikron für den Werkzeugschutz gewährleisten.
Nach Werkzeugtyp
Schlagschrauber führen bei Hochdrehmoment-Befestigungen für Räder, Rahmen und schwere Baugruppen. Bohrer dienen der Metallbearbeitung, Fertigung und Reparaturarbeiten mit konstanter Geschwindigkeitskontrolle. Schleifer unterstützen das Schneiden und Entgraten in industriellen und baulichen Arbeitsbereichen. Schleifmaschinen treiben die Oberflächenbearbeitung in Holzwerkstätten und Karosseriereparaturwerkstätten an. Nagler dienen der Rahmen-, Möbel- und Innenausbauarbeit, wo Geschwindigkeit wichtig ist. Die Werkzeugwahl richtet sich nach dem Arbeitszyklus, dem Drehmomentbereich und den Einschränkungen am Arbeitsplatz.
- Zum Beispiel berichtet Hilti, dass seine pneumatischen Nagler bis zu 1.200 Befestigungselemente pro Stunde in kommerziellen Rahmenanwendungen antreiben können.
Nach Endnutzung / Anwendung
Automobil- und Autoreparaturen verlassen sich auf schnelle Zykluszeiten und wiederholbares Drehmoment. Bau und Infrastruktur verlangen robuste Werkzeuge, die Staub und grobe Handhabung tolerieren. Die allgemeine Fertigung verwendet Luftwerkzeuge für standardisierte Arbeitszellen und hohen Durchsatz. Die Holzbearbeitung bevorzugt Nagler und Schleifer für Pass- und Finish-Arbeiten. Wartung / MRO übernimmt Werkzeugkits, um Ausfallzeiten bei kritischen Reparaturen zu reduzieren. Käufer priorisieren Sicherheit, Ergonomie und Servicezugang über diese Anwendungen hinweg.
Nach Vertriebskanal
Offline-Einzelhandelswerkzeuggeschäfte und -händler dominieren bei Flottenkäufen, Vorführungen und Serviceunterstützung. Online-E-Commerce und Direktkanäle wachsen durch schnelle Nachbestellung, breitere Kataloge und Preisüberprüfungen. Viele Käufer nutzen offline für die Werkzeugauswahl und online für Zubehör. Es unterstützt kürzere Beschaffungszyklen und eine bessere Bestandskontrolle.
Segmentierung:
Nach Typ- Pneumatische Werkzeuge
- Pneumatisches Zubehör
- Schlagschrauber
- Bohrer
- Schleifer
- Schleifmaschinen
- Nagler
- Automobil- und Autoreparatur
- Bau und Infrastruktur
- Allgemeine Fertigung / Industrie
- Holzbearbeitung
- Wartung / MRO und andere industrielle Anwendungen
- Offline / Einzelhandelswerkzeuggeschäfte und -händler
- Online / E-Commerce und Direkt
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Globale Marktanteilsaufteilung zeigt klare Marktführer und kleinere Wachstumsbereiche
Der Markt für pneumatische Werkzeuge und Zubehör zeigt eine definierte globale Anteilstruktur, die durch industrielle Intensität und Endnutzerakzeptanz geprägt ist. Der asiatisch-pazifische Raum führt mit etwa 38% des gesamten Marktanteils, angetrieben durch großangelegte Fertigung und hohe Produktionskapazität. Europa folgt mit 26%, unterstützt durch eine ausgereifte industrielle Basis und strikte Sicherheitsvorschriften. Nordamerika trägt 19% bei, wobei die USA eine starke Nachfrage aus den Automobil- und Luftfahrtsektoren aufrechterhalten. Der Nahe Osten & Afrika machen 10% aus, während Lateinamerika 7% hält, was die wachsende Infrastruktur und das lokale Wachstum der Fertigung widerspiegelt. Das Tempo der Industrialisierung und die Automatisierungsakzeptanz bestimmen weiterhin die regionale Positionierung in diesem Markt.
Asien-Pazifik und Europa führen durch Fertigungstiefe und Werkzeugerneuerungszyklen
Der asiatisch-pazifische Raum dominiert aufgrund seiner umfangreichen Fertigungsinfrastruktur und kontinuierlichen Kapitalinvestitionen. China verankert die regionale Nachfrage mit hohem Produktionsvolumen in den Bereichen Automobil, Elektronik und Metallverarbeitung. Japan und Südkorea unterstützen die Nachfrage durch Automatisierung und fortschrittliche Montageeinrichtungen. Indien gewinnt an Bedeutung durch Infrastrukturprojekte und wachsende inländische Produktionskapazitäten. Europas 26% Marktanteil bleibt stabil aufgrund strenger Qualitätsstandards und konstanter Flottenerneuerung in Deutschland, Italien und Frankreich. Europäische Käufer bevorzugen langlebige Werkzeuge, ergonomische Designs und zuverlässige Servicenetzwerke, was eine stetige Aftermarket-Aktivität gewährleistet. Beide Regionen profitieren von exportorientierter Produktion und effizienten Lieferketten, die die Volumennachfrage aufrechterhalten.
Nordamerika, Südamerika und Naher Osten & Afrika zeigen gemischte Nachfrageprofile
Nordamerika hält 19% Marktanteil, angetrieben durch industrielle Aufrüstungen und stetige Ersatzzyklen. Die USA bleiben der größte Verbraucher aufgrund ihrer starken Automobil-, Luftfahrt- und MRO-Sektoren. Kanada trägt durch Fertigungs- und Energieprojekte bei, während Mexiko seine Rolle als Nearshoring-Hub für Montageoperationen ausbaut. Der Nahe Osten & Afrika halten 10%, angetrieben durch Bau-, Bergbau- und Energieentwicklungen in den GCC-Ländern. Lateinamerika, das 7% hält, gewinnt durch Brasiliens industrielle Basis und Infrastrukturinvestitionen an Schwung. In diesen Regionen beeinflussen die Reichweite der Distributoren, der Zugang zu Dienstleistungen und die lokalen Montagekapazitäten die Verkaufsleistung und das langfristige Marktwachstum.
Analyse der Hauptakteure:
- Ingersoll Rand
- Atlas Copco
- Stanley Black & Decker (einschließlich DeWalt)
- Makita Corporation
- Bosch Elektrowerkzeuge / Bosch Limited
- Chicago Pneumatic (CP)
- Snap-on Incorporated
- Hilti
- Kobalt (Marke von Lowe’s)
- Sullair
Wettbewerbsanalyse:
Der Markt für pneumatische Werkzeuge und Zubehör zeichnet sich durch eine konzentrierte Gruppe etablierter globaler Akteure aus, die in den Bereichen Produktqualität, Haltbarkeit und Serviceunterstützung konkurrieren. Ingersoll Rand führt mit einem breiten Portfolio an luftbetriebenen Werkzeugen für die Automobil-, Bau- und Industriesegmente. Atlas Copco überzeugt mit leistungsstarken, energieeffizienten Lösungen und starken globalen Servicenetzwerken. Stanley Black & Decker nutzt mehrere Werkzeugmarken, um unterschiedliche Endnutzer von professionellen Handwerkern bis hin zu industriellen Käufern zu bedienen. Makita und Bosch kombinieren ergonomisches Design mit präziser Leistung, um Spezialsegmente zu erobern. Chicago Pneumatic und Snap-on konzentrieren sich auf Zuverlässigkeit und hervorragenden Aftermarket-Service. Hilti und Kobalt differenzieren sich durch professionelle Werkzeuge, unterstützt durch eine breite Vertriebsreichweite. Der Wettbewerbsdruck steigt durch lokale und Nischenmarken, die mit Kosten und maßgeschneiderten Anwendungen konkurrieren. Marktführer investieren in Service, Garantie und globale Logistik, um ihren Anteil zu halten.
Aktuelle Entwicklungen:
- Stanley Black & Decker (einschließlich DeWalt) hat eine bedeutende Umstrukturierung des Portfolios neben kontinuierlicher Produktinnovation durchlaufen. Im Dezember 2025 kündigte das Unternehmen einen großen Verkauf an, mit einer endgültigen Vereinbarung, sein Geschäft mit konsolidierter Luft- und Raumfahrtfertigung (CAM) für 1,8 Milliarden US-Dollar in bar an Howmet Aerospace zu verkaufen, was eine strategische Abkehr von Luft- und Raumfahrtkomponenten darstellt. Gleichzeitig hat DeWalt sein kabelloses Werkzeugportfolio aggressiv mit dem neuen 20V Max Power Pack tabless Batteriesystem erweitert und im Laufe des Jahres 2025 eine völlig neue Reihe von Kernwerkzeugen eingeführt. Zu den neuen Veröffentlichungen gehören die 20V Max Kreissäge (DCS590) mit bis zu 368 Schnitten pro Ladung, bürstenlose Säbelsägen, hydraulische Ausbrechwerkzeuge mit bis zu 11 Tonnen Kraft und Doppelauslöser-Bandsägen sowie neue Generationen von Rahmennaglern, die bis zu 72 % mehr subfflush Treibfähigkeit im Vergleich zu früheren Modellen versprechen.
- Die Makita Corporation hat ihr Produktangebot für 2025 erheblich erweitert und über 20 neue Werkzeuge über ihre LXT- und XGT-Batterieplattformen eingeführt. Im Juni und Oktober 2025 brachte das Unternehmen eine umfangreiche Palette auf den Markt, darunter kabellose Nagler mit abgewinkelten und geraden Finish-Konfigurationen, die Geschwindigkeiten bis zu doppelt so schnell wie frühere Modelle liefern, neue Schlagschrauber mit verbesserten Drehmomentspezifikationen, kabellose Kettensägen, Heißluftpistolen, Geradschleifer und 40V max XGT Gehrungssägen. Neue Angebote umfassten auch kabellose Staubsauger, zweistufige Vakuumpumpen, Bandschleifer, Exzenterschleifer und Heckenscheren, was Makitas Engagement zeigt, pneumatische Werkzeugalternativen durch kabellose Technologie bereitzustellen.
- Bosch Power Tools kündigte im Januar 2025 eine große Produktoffensive mit mehr als 15 neuen kabellosen Produkten an, die im ersten Quartal 2025 auf den Markt kommen, hauptsächlich in der 18V-Kategorie, und damit das dritte Jahr in Folge mit über 30 kabellosen Werkzeugeinführungen fortsetzen. Das Unternehmen stellte den PROFACTOR 18V SDS-max Abbruchhammer (GSH18V-5L) vor, der seinen ersten kabellosen Abbruchhammer mit bürstenloser Motortechnologie und hoher Leistungsabgabe markiert, zusammen mit neuen 7¼-Zoll-Winkelschleifern (GCS18V-230N), Handwerkzeug-Universalmessersammlungen und 18V-Presswerkzeugsätzen für Klempner. Auf der World of Concrete 2025 Veranstaltung im Februar demonstrierte Bosch die Veröffentlichung des GSH 18V-5 Professional Abbruchhammers im September 2025 mit verbessertem Leistungsgewicht, was die Position des Unternehmens in schweren kabellosen Anwendungen festigt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Nach Typ, Nach Werkzeugtyp, Nach Endnutzung/Anwendung, Nach Vertriebskanal, Nach Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung].
Zukunftsausblick:
- Die Nachfrage nach Druckluftwerkzeugen wird mit der Automatisierung von Fabriken und Effizienzanforderungen wachsen.
- Hersteller werden in ergonomische, vibrationsarme Designs investieren.
- Die digitale Integration mit hochwertiger Datenerfassung wird die Werkzeugnutzung erweitern.
- Aftermarket-Service- und Wartungsprogramme werden wiederkehrende Einnahmen steigern.
- E-Commerce-Kanäle werden gegenüber dem traditionellen Einzelhandel an Bedeutung gewinnen.
- Miniaturisierte, tragbare Systeme werden in engen Arbeitsbereichen eingesetzt.
- Intelligente Drehmomentkontrolle wird eine gleichbleibende Montagequalität unterstützen.
- Miet- und verwaltete Flotten werden die Auftragnehmersegmente unterstützen.
- Schwellenmärkte werden mehr Investitionen in die Fertigungsinfrastruktur anziehen.
- Umwelt- und Energieeffizienzstandards werden die Werkzeugspezifikationen prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pneumatische Werkzeuge und Zubehör, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pneumatische Werkzeuge und Zubehör zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für pneumatische Werkzeuge und Zubehör hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pneumatische Werkzeuge und Zubehör antreiben?
Wer sind die führenden Unternehmen im Markt für pneumatische Werkzeuge und Zubehör?
Welche Region hatte 2024 den größten Anteil am Markt für pneumatische Werkzeuge und Zubehör?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für pneumatische Werkzeuge und Zubehör Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für pneumatische Werkzeuge und Zubehör Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 12,580 million → forecast year: USD 16,591.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für pneumatische Werkzeuge und Zubehör Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für pneumatische Werkzeuge und Zubehör Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für pneumatische Werkzeuge und Zubehör Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für pneumatische Werkzeuge und Zubehör Market Drivers
- 3.3 Markt für pneumatische Werkzeuge und Zubehör Market Restraints & Challenges
- 3.4 Markt für pneumatische Werkzeuge und Zubehör Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für pneumatische Werkzeuge und Zubehör Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für pneumatische Werkzeuge und Zubehör Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für pneumatische Werkzeuge und Zubehör category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für pneumatische Werkzeuge und Zubehör Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für pneumatische Werkzeuge und Zubehör Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für pneumatische Werkzeuge und Zubehör market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für pneumatische Werkzeuge und Zubehör Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für pneumatische Werkzeuge und Zubehör Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für pneumatische Werkzeuge und Zubehör Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für pneumatische Werkzeuge und Zubehör (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für pneumatische Werkzeuge und Zubehör Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für pneumatische Werkzeuge und Zubehör Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für pneumatische Werkzeuge und Zubehör Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für pneumatische Werkzeuge und Zubehör Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für pneumatische Werkzeuge und Zubehör Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für pneumatische Werkzeuge und Zubehör Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für pneumatische Werkzeuge und Zubehör Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für pneumatische Werkzeuge und Zubehör Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für pneumatische Werkzeuge und Zubehör Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer