
Marktübersicht:
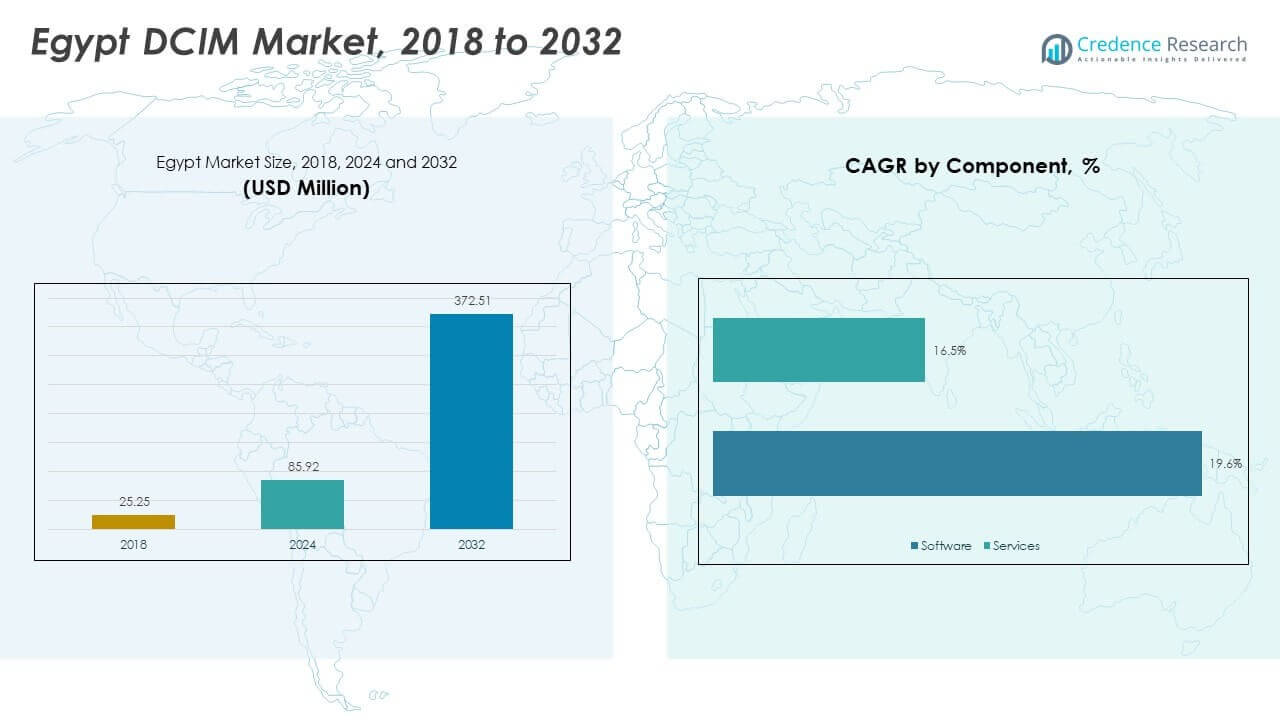
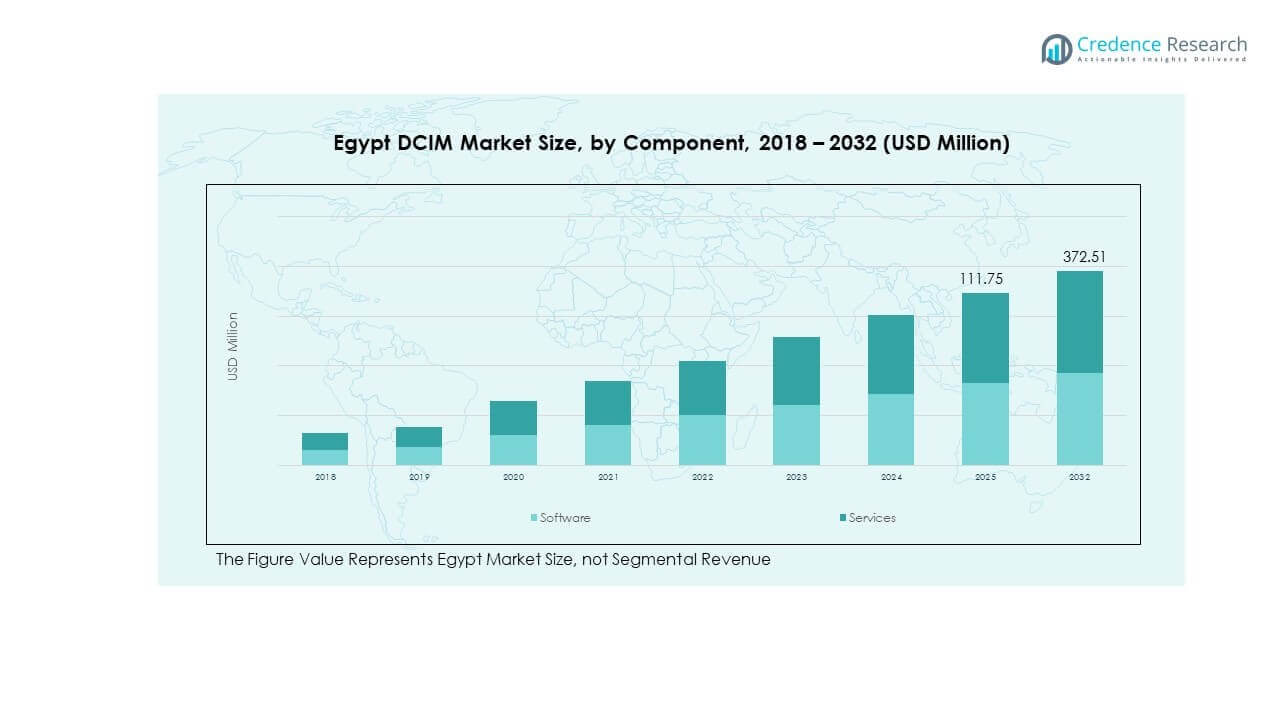
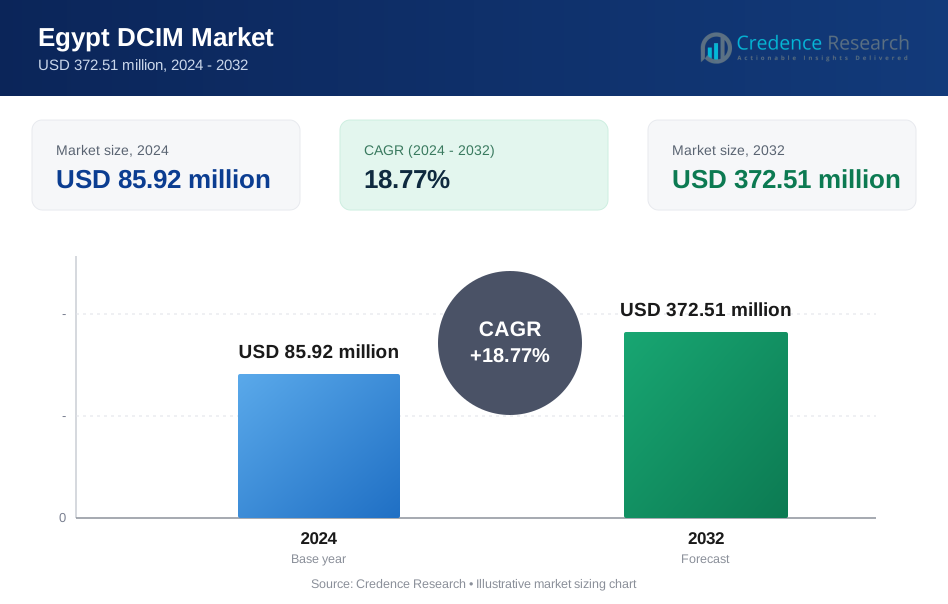
Die Größe des DCIM-Marktes in Ägypten wurde 2018 mit 25,25 Millionen USD bewertet und soll bis 2024 auf 85,92 Millionen USD und bis 2032 auf 372,51 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 18,77 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des ägyptischen Marktes für Data Center Infrastructure Management (DCIM) 2024 | 85,92 Millionen USD |
| Ägyptischer Markt für Data Center Infrastructure Management (DCIM), CAGR | 18,77% |
| Größe des ägyptischen Marktes für Data Center Infrastructure Management (DCIM) 2032 | 372,51 Millionen USD |
Der Markt expandiert aufgrund der digitalen Transformationsagenda Ägyptens, der zunehmenden Cloud-Nutzung und steigender Investitionen in Rechenzentren. Unternehmen und Betreiber des öffentlichen Sektors setzen DCIM-Plattformen ein, um die Sichtbarkeit der Infrastruktur zu verbessern, Energiekosten zu senken und die Betriebseffizienz zu steigern. Die Nachfrage nach Echtzeitüberwachung, Kapazitätsplanung und integrierten Asset-Management-Lösungen steigt. Anbieter profitieren von einem Trend zu hybriden Implementierungen, Nachhaltigkeitszielen und Vorgaben zur Leistungsoptimierung. Nationale Digitalisierungsprojekte und Initiativen für intelligente Infrastrukturen tragen ebenfalls zur Akzeptanz in den Bereichen Telekommunikation, BFSI und Colocation bei.
Das Großraum Kairo führt den ägyptischen DCIM-Markt an, da hier die Konzentration von Rechenzentren, Unternehmens-IT-Hubs und Regierungseinrichtungen am höchsten ist. Diese Teilregion macht den Großteil der großflächigen Implementierungen und Modernisierungsbemühungen aus. Alexandria und der nördliche Küstenkorridor gewinnen mit zunehmenden Investitionen in die Telekommunikationsinfrastruktur und Edge-Einrichtungen an Bedeutung. Die Wirtschaftszone des Suezkanals und die inneren Regionen zeigen steigende Aktivitäten in den Bereichen Logistik, Industrieparks und Smart-City-Entwicklungen. Diese aufstrebenden Zonen verlangen nach skalierbaren DCIM-Plattformen mit starken Energie- und Asset-Kontrollfähigkeiten. Regionale Dynamiken spiegeln einen Wandel von zentralen urbanen Knotenpunkten zu verteilten, wachstumsorientierten digitalen Korridoren wider.
Markteinblicke
- Der ägyptische DCIM-Markt wurde 2018 mit 25,25 Millionen USD bewertet, stieg 2024 auf 85,92 Millionen USD und soll bis 2032 372,51 Millionen USD erreichen, mit einer CAGR von 18,77%.
- Groß-Kairo und Gizeh hielten den größten regionalen Anteil mit 55–58%, angetrieben durch dichte Unternehmens-, Telekommunikations- und Regierungsinfrastruktur; Alexandria folgte mit 20–22%, unterstützt durch Küstenverbindungen und Telekommunikationszentren; die Wirtschaftszone des Suezkanals machte 20–23% aus und profitierte von industriellem und logistikgestütztem digitalem Wachstum.
- Der Suezkanal und die Binnenregionen stellen die am schnellsten wachsenden Zonen dar, mit einem kombinierten Anteil von 20–23%, unterstützt durch die Entwicklung von Greenfield-Datenzentren und Investitionen in intelligente Städte.
- Software machte 2024 etwa 60–62% des ägyptischen DCIM-Marktes aus, angetrieben durch die Einführung von Leistungsüberwachungs-, Kapazitätsmanagement- und Analyseplattformen.
- Dienstleistungen wuchsen schneller mit einer CAGR von 19,6% im Vergleich zu 16,5% bei Software, wobei Managed Services und Integration bei Telekommunikations-, BFSI- und öffentlichen Kunden an Bedeutung gewannen.
Markttreiber
Von der Regierung geführte digitale Infrastrukturprojekte fördern den weit verbreiteten Ausbau von Datenzentren
Regierungsprogramme in ganz Ägypten erhöhen die Investitionen in IT-Infrastruktur und Cloud-Computing. Diese Initiativen schaffen Nachfrage nach skalierbaren Datenzentren, die mit Überwachungs- und Energiemanagementplattformen ausgestattet sind. Der ägyptische DCIM-Markt profitiert von diesem Schwung, da neue Einrichtungen umfassende Infrastrukturtransparenz erfordern. Behörden priorisieren Betriebszeit, Fehlertoleranz und Leistungsoptimierung, die alle von DCIM-Plattformen bereitgestellt werden. Datenzentren, die Ministerien und öffentlichen Einrichtungen dienen, verlangen oft lokale Steuerungsmöglichkeiten. Dieser Wandel verbessert die Widerstandsfähigkeit gegen regionale Dienstunterbrechungen. Anbieter, die modulare, cloud-integrierte DCIM-Tools anbieten, gewinnen frühzeitig an Bedeutung bei öffentlichen Ausschreibungen. Dieses Segment setzt einen Referenzpunkt für ein breiteres Marktwachstum in allen Sektoren.
- Zum Beispiel eröffnete das ägyptische Ministerium für Kommunikation und Informationstechnologie (MCIT) im April 2024 das Regierungsdaten- und Cloud-Computing-Zentrum entlang der Autobahn Ain Sokhna, das 23.500 qm umfasst, mit 10.000 qm aktiver Infrastruktur für zentrale Ministerialdaten und KI-Anwendungen.
Stromeffizienzziele treiben die Einführung intelligenter Wärme- und Energiemanagementsysteme voran
Unternehmen in Ägypten stehen unter zunehmendem Druck, die Betriebskosten im Zusammenhang mit dem Energieverbrauch zu senken. DCIM-Systeme helfen Einrichtungen, Stromrechnungen zu senken, indem sie Wärmeverteilungsmuster analysieren und die Lastverteilung optimieren. Der ägyptische DCIM-Markt gewinnt an Stärke durch steigende Stromtarife und Kapazitätsprobleme. Große Betreiber setzen intelligente Kühlsysteme ein, die durch Echtzeit-Datenanalysen unterstützt werden. Prädiktive Analysen helfen, thermische Spitzen zu verhindern, die die Hardware gefährden. Energieeinsparungsziele machen die intelligente Infrastrukturüberwachung zu einer strategischen Priorität. Mehrere Hyperscale- und Colocation-Anbieter integrieren Energiedashboards in ihren Einrichtungen. Diese Lösungen unterstützen LEED- und ISO-Standards und schaffen Wettbewerbsvorteile für grün zertifizierte Datenzentren.
- Zum Beispiel erweitert das Raya Data Center Tier-III-Einrichtungen in Kairo und hat die Energieeffizienz in seinen Betriebsabläufen als Teil des nationalen Wachstums der digitalen Infrastruktur betont.
Cloud-Migrationen im privaten Sektor beschleunigen den Bedarf an integrierten IT- und Facility-Überwachungstools
Ägyptische Unternehmen in den Bereichen Banken, Telekommunikation und Einzelhandel erweitern cloud-basierte Operationen. Die Cloud-Einführung erhöht den Druck auf Rechenzentrumsbetreiber, Betriebszeit und Sichtbarkeit aufrechtzuerhalten. Der DCIM-Markt in Ägypten verzeichnet eine steigende Nachfrage von Unternehmen, die Altsysteme auf verwaltete Infrastrukturen migrieren. DCIM-Tools überbrücken die IT- und Facility-Ebenen und helfen Anbietern, Raum-, Energie- und Rechenressourcen gemeinsam zu verwalten. Betreiber benötigen einheitliche Dashboards, die Umweltbedingungen neben der Servergesundheit überwachen. Diese Fähigkeiten sind entscheidend für die Einhaltung von SLA-Vereinbarungen in Unternehmensverträgen. Unternehmen mit hybriden Implementierungen nutzen DCIM auch zur Verfolgung der Ressourcennutzung über Standorte hinweg. Systemintegratoren passen Plattformen an branchenspezifische Workflows und Sicherheitsrichtlinien an.
Das Wachstum von Colocation-Diensten erfordert skalierbare DCIM-Plattformen zur Unterstützung von Multi-Tenant-Umgebungen
Colocation-Anbieter in Ägypten gewinnen an Bedeutung bei KMUs und regionalen Dienstleistungsunternehmen. Gemeinsame Infrastrukturmodelle benötigen fortschrittliche DCIM-Lösungen für die Mieter-spezifische Überwachung. Der DCIM-Markt in Ägypten profitiert, da Colocation-Betreiber modulare, API-gesteuerte Plattformen übernehmen. Mieter verlangen Einblick in den Energieverbrauch, den Rack-Platz und die thermische Leistung. Benutzerdefinierte Berichtswerkzeuge verbessern die Transparenz und die Service-Differenzierung. Colocation-Zentren dienen auch internationalen Cloud-Anbietern, was die Infrastrukturkontrolle komplexer macht. Skalierbare DCIM-Plattformen mit granularer Zugriffskontrolle und Abrechnungsintegration sind stark gefragt. Anbieter, die Self-Service-Portale für Mieter unterstützen, werden in wachsenden Colocation-Netzwerken bevorzugt.
Markttrends
AI-integrierte DCIM-Plattformen verbessern die vorausschauende Wartung und Fehlervermeidung
Anbieter integrieren KI und maschinelles Lernen in DCIM-Plattformen, um die Vorhersage zu verbessern. Algorithmen analysieren das historische Verhalten von Geräten, um Ausfälle oder ungewöhnliche Lasten vorherzusagen. Der DCIM-Markt in Ägypten passt sich diesem Wandel an, insbesondere in mission-kritischen Einrichtungen. Vorausschauende Wartung reduziert ungeplante Ausfallzeiten und Serviceunterbrechungen. Diese Plattformen automatisieren Warn-, Diagnose- und Lösungsprozesse mithilfe von Datenanalysen. Energieverbrauch, Temperaturschwankungen und Luftstromanomalien werden kontinuierlich überwacht. Dies verbessert das Lebenszyklusmanagement von Geräten und die Kostenplanung. Betreiber profitieren von reduzierten manuellen Eingriffen, optimierter Problemlösung und geringerem Betriebsrisiko.
- Zum Beispiel verbindet Schneider Electrics EcoStruxure Asset Advisor kritische elektrische Anlagen über die Cloud für Echtzeitüberwachung und sendet Ereignisbenachrichtigungen, um frühzeitige Warnungen vor potenziellen Geräteproblemen zu ermöglichen.
Das Wachstum von Edge-Rechenzentren stimuliert die Nachfrage nach leichten, Remote-First-DCIM-Lösungen
Edge-Computing expandiert in Regionen außerhalb von Kairo und unterstützt latenzarme Anwendungen wie IoT und mobiles Banking. Diese Standorte sind oft klein und werden aus der Ferne verwaltet, was kompakte, cloud-native DCIM-Tools erfordert. Der DCIM-Markt in Ägypten passt sich diesem Trend an, indem er leichte Bereitstellungen mit Fernsteuerungsmöglichkeiten anbietet. Lösungen mit mobilen Dashboards und KI-unterstützten Warnungen unterstützen dezentrale Operationen. Techniker greifen auf Echtzeit-Metriken der Einrichtungen zu, ohne vor Ort zu sein. Cloud-native Tools reduzieren den Infrastrukturaufwand und erhalten gleichzeitig die Sichtbarkeit. Anbieter konzentrieren sich auf containerisierte Installationen und flexible Lizenzmodelle. Edge-Betreiber schätzen Betriebszeit, Sicherheit und minimale Einrichtungszeit mehr als komplexe Funktionssätze.
Die Integration von DCIM mit intelligenten Netzen und erneuerbaren Energieanlagen gewinnt an Bedeutung
Rechenzentren integrieren erneuerbare Quellen wie Solarenergie und Batteriespeicher, um die Instabilität des Stromnetzes auszugleichen. Intelligente DCIM-Plattformen verfolgen in Echtzeit den Energiemix, den Quellenwechsel und die Batterieleistung. Der ägyptische DCIM-Markt spiegelt diesen Trend wider, da Einrichtungen intelligente Zähler und Solarkontroller einbetten. Plattformen überwachen die Stromqualität, Spannungsfluktuationen und Netzüberläufe. Lastenausgleichswerkzeuge verlagern nicht-kritische Operationen auf Neben- oder Solarstunden. Diese Fähigkeiten helfen Betreibern, die staatlichen Vorgaben für saubere Energie einzuhalten. DCIM unterstützt Stromkaufverträge, indem es den erneuerbaren Verbrauch validiert. Anbieter, die offene APIs für intelligente Stromnetze anbieten, wecken das Interesse von kundenorientierten Nachhaltigkeitsanbietern.
Wachsende Cybersecurity-Bedrohungen fördern das Interesse an sicheren DCIM-Implementierungen mit rollenbasierten Kontrollen
Cyberangriffe auf Betriebstechnologiesysteme, einschließlich HVAC- und USV-Kontroller, erhöhen die Sicherheitsbedenken. DCIM-Anbieter integrieren nun mehrschichtige Zugangskontrollen, verschlüsselte Kommunikation und Prüfprotokolle. Der ägyptische DCIM-Markt profitiert von diesem Vorstoß, da kritische Einrichtungen eine robuste Cybersecurity-Compliance anstreben. Sicher-entwickelte Plattformen helfen, Manipulationen von Strom- und Kühlsystemen zu vermeiden. Rollenbasierter Zugang stellt sicher, dass Betreiber nur zulässige Anlagen verwalten. Sichere Integrationen mit physischen Zugangskontrollen und biometrischen Systemen werden zum Standard. Kunden verlangen zentrale Protokollierung und Einbruchserkennung, die mit NIST oder ISO 27001 übereinstimmen. Anbieter, die sicherheitsgehärtete DCIM anbieten, werden für Regierungs- und Finanzprojekte bevorzugt.
- Zum Beispiel bietet die DCIM-Software von Nlyte rollenbasierte Zugangskontrollen und zentrale Protokollierung für Multi-Site-Operationen, die mit Standards wie ISO 27001 konform sind.
Analyse der Marktherausforderungen
Fragmentierte Infrastruktur und Altsysteme schränken die DCIM-Interoperabilität in älteren Einrichtungen ein
Viele Einrichtungen in Ägypten betreiben noch Altsysteme für Kühlung, Strom und Zugangskontrolle. Die Integration dieser Systeme mit modernen DCIM-Plattformen stellt erhebliche technische Herausforderungen dar. Der ägyptische DCIM-Markt stößt auf Widerstände, wenn Betreiber Hardware-Schnittstellen nachrüsten oder aufrüsten müssen. Proprietäre Kommunikationsprotokolle verhindern oft eine nahtlose Interoperabilität. Facility-Manager können Änderungen aufgrund begrenzter Budgets oder Bedenken hinsichtlich Ausfallzeiten ablehnen. Ältere Gebäude fehlen auch die strukturierte Verkabelung, die für eine einheitliche Datenerfassung benötigt wird. Diese Einschränkungen erhöhen die Komplexität der Bereitstellung und die Integrationszeiten. Anbieter müssen rückwärtskompatible Adapter und umfangreiche Anpassungen anbieten, was die Einführung verlangsamt und die Kosten erhöht.
Mangel an qualifiziertem Personal behindert die effektive DCIM-Implementierung und Echtzeitüberwachung
Es gibt nur einen begrenzten Pool von Fachleuten, die in DCIM-Software, Analytik und Infrastruktur-Betrieb geschult sind. Diese Lücke verringert die Effektivität von Implementierungen selbst in modernen Einrichtungen. Der ägyptische DCIM-Markt erlebt verzögerte Renditen auf Investitionen aufgrund von Fachkräftemangel. Viele Techniker haben keine Erfahrung mit integrierten Plattformen, die IT-, HVAC- und Stromsysteme abdecken. Ohne qualifizierte Betreiber können Organisationen keine erweiterten Funktionen wie prädiktive Wartung oder Lastenausgleich nutzen. Outsourcing erhöht die Kosten und verringert die Reaktionszeit auf kritische Warnungen. Anbieter müssen lokalisierte Schulungsprogramme anbieten, um eine breitere Einführung über alle Marktstufen hinweg zu unterstützen.
Marktchancen
Der Anstieg von Hyperscale- und modularen Rechenzentren bietet eine starke Nachfrage nach maßgeschneiderten DCIM-Lösungen
Die fortlaufende Entwicklung von Hyperscale- und vorgefertigten modularen Einrichtungen eröffnet neue Wege für die DCIM-Einführung. Der ägyptische DCIM-Markt sieht Chancen in der Bereitstellung skalierbarer Lösungen, die auf schnell einsatzbereite Umgebungen zugeschnitten sind. Diese Setups erfordern flexible Überwachungs-, Asset-Tracking- und Energieoptimierungsmodule. Anbieter, die modulare Lizenzierung und Plug-and-Play-Sensorunterstützung bieten, gewinnen an Bedeutung. Lokale Systemintegratoren können expandieren, indem sie DCIM mit Design- und Inbetriebnahmedienstleistungen bündeln. Das Wachstum von KI-Workloads und Cloud-nativen Anwendungen unterstützt zukünftige Upgrades der eingesetzten Plattformen.
Smart-City- und nationale Digitalisierungsprojekte erweitern den Umfang der DCIM-Einführung im öffentlichen Sektor
Nationale digitale Infrastrukturinitiativen, einschließlich Smart Cities, E-Government und Public-Cloud-Hosting, erfordern widerstandsfähige Rechenzentren. Der ägyptische DCIM-Markt kann diese Entwicklungen nutzen, um Infrastrukturüberwachung in städtischen IT-Zentren bereitzustellen. Kunden im öffentlichen Sektor suchen nach sicheren, standardkonformen Tools mit lokalem Support. Neue digitale ID-Systeme, E-Health-Plattformen und Apps zur finanziellen Inklusion sind alle auf verwaltete Datenumgebungen angewiesen. Anbieter, die regierungszertifizierte und energieeffiziente Plattformen anbieten, gewinnen an Sichtbarkeit in Beschaffungszyklen. Diese Projekte unterstützen die langfristige Marktreife durch stabile Verträge und die Entwicklung lokaler Ökosysteme.
Analyse der Marktsegmentierung
Nach Komponente
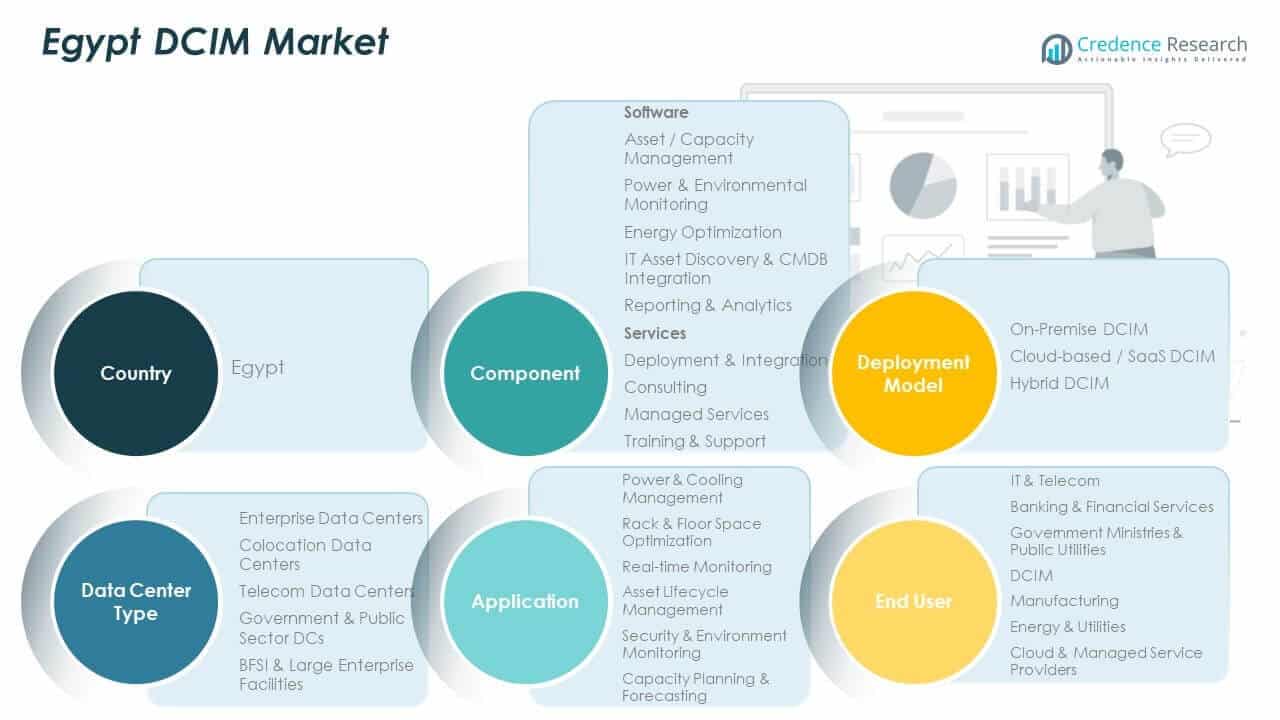
Der ägyptische DCIM-Markt zeigt eine starke Nachfrage nach softwaregesteuerten Lösungen, die Sichtbarkeit und Kontrolle verbessern. Software-Tools unterstützen das Asset- und Kapazitätsmanagement, die Leistungs- und Umweltüberwachung sowie die Energieoptimierung. Diese Plattformen helfen Betreibern, IT-Assets durch CMDB-Integration und Analyse-Dashboards zu verfolgen. Berichtsfunktionen unterstützen die Audit-Bereitschaft und operative Entscheidungen. Dienstleistungen spielen eine entscheidende Rolle während der Bereitstellung und Systemausrichtung. Beratung und Integration gewährleisten die Kompatibilität mit vorhandener Infrastruktur. Managed Services unterstützen den täglichen Betrieb, wo interne Fähigkeiten begrenzt bleiben. Schulung und Support verbessern die langfristige Plattformnutzung.
- Zum Beispiel unterstützt die EcoStruxure IT-Plattform von Schneider Electric die Echtzeitüberwachung in großen Telekommunikationsrechenzentren im Nahen Osten, wobei Kundeneinsätze oft mehr als 1.000 überwachte Assets umfassen und eine nahezu 99,999%ige Betriebszeit in geschäftskritischen Umgebungen erreichen.
Nach Bereitstellungsmodell
Der ägyptische DCIM-Markt spiegelt unterschiedliche Bereitstellungspräferenzen bei Betreibern wider. On-Premise-DCIM bleibt relevant für sensible Umgebungen, die lokale Datenkontrolle erfordern. Cloud-basierte und SaaS-DCIM-Plattformen gewinnen an Bedeutung aufgrund schnellerer Bereitstellung und geringerer Anfangskosten. Diese Modelle eignen sich für Betreiber mit verteilten oder Edge-Einrichtungen. Die Einführung von Hybrid-DCIM steigt, wo Unternehmen die Einhaltung von Vorschriften mit Skalierbarkeitsanforderungen in Einklang bringen. Hybride Modelle ermöglichen einen schrittweisen Übergang von Altsystemen. Diese Flexibilität unterstützt phasenweise Modernisierungsstrategien. Anbieter, die alle Modelle unterstützen, finden breitere Akzeptanz.
Nach Rechenzentrumstyp
Der ägyptische DCIM-Markt bedient verschiedene Rechenzenterformate mit unterschiedlichen Bedürfnissen. Unternehmensrechenzentren konzentrieren sich auf interne Effizienz und Asset-Tracking. Colocation-Rechenzentren erfordern Überwachung auf Mieterebene und Abrechnungsübersicht. Telekommunikationsrechenzentren priorisieren Betriebszeit und Stromausfallsicherheit. Regierungs- und öffentliche Sektor-DCs betonen Sicherheits- und Compliance-Kontrollen. BFSI und große Unternehmensanlagen verlangen hohe Verfügbarkeit und auditfähige Berichterstattung. Jeder Rechenzentertyp treibt maßgeschneiderte DCIM-Konfigurationen an. Anbieter passen die Funktionsvielfalt an die betriebliche Komplexität an.
Nach Anwendung
Der ägyptische DCIM-Markt profitiert von einer breiten Anwendung in verschiedenen Einrichtungen. Strom- und Kühlmanagement bleibt der Kernanwendungsfall. Rack- und Bodenflächenoptimierung unterstützt die Kapazitätseffizienz. Echtzeitüberwachung verbessert die Reaktion auf Fehler und thermische Risiken. Asset-Lifecycle-Management hilft bei der Planung von Upgrades und Ersatz. Sicherheits- und Umweltüberwachung schützen kritische Infrastrukturen. Kapazitätsplanung und -prognose leiten die langfristige Expansion. Diese Anwendungen unterstützen sowohl operative als auch strategische Ziele.
- Zum Beispiel ermöglicht Panduits PanView iQ-System die Echtzeit-Fehlererkennung und Asset-Überwachung über Hunderte von Sensoren und unterstützt schnelle Diagnosen und proaktives Lifecycle-Management in Unternehmensrechenzentren.
Nach Endbenutzer
Der ägyptische DCIM-Markt unterstützt eine breite Palette von Endbenutzern. IT- und Telekommunikationsbetreiber führen die Einführung aufgrund von Skalierungs- und Betriebszeitbedürfnissen an. Banken und Finanzdienstleister verlassen sich auf DCIM für Compliance und Resilienz. Regierungsministerien und öffentliche Versorgungsunternehmen nutzen es, um nationale digitale Systeme zu sichern. Fertigungsunternehmen setzen DCIM ein, um Automatisierung und Datenlasten zu unterstützen. Energie- und Versorgungsunternehmen schätzen Stromanalysen und Zuverlässigkeit. Cloud- und Managed-Service-Anbieter sind auf DCIM für die Service-Garantie angewiesen.
Segmentierung
Nach Komponente
- Software umfasst
- Asset- / Kapazitätsmanagement
- Strom- & Umweltüberwachung
- Energieoptimierung
- IT-Asset-Discovery & CMDB-Integration
- Berichterstattung & Analytik
- Dienstleistungen umfassen
- Bereitstellung & Integration
- Beratung
- Managed Services
- Schulung & Support
Nach Bereitstellungsmodell
- On-Premise DCIM
- Cloud-basiertes / SaaS DCIM
- Hybrides DCIM
Nach Rechenzentertyp
- Unternehmensrechenzentren
- Colocation-Rechenzentren
- Telekommunikationsrechenzentren
- Regierungs- & öffentliche Sektor-DCs
- BFSI & große Unternehmensanlagen
Nach Anwendung
- Strom- & Kühlmanagement
- Rack- & Bodenflächenoptimierung
- Echtzeitüberwachung
- Asset-Lifecycle-Management
- Sicherheits- & Umweltüberwachung
- Kapazitätsplanung & -prognose
Nach Endbenutzer
- IT & Telekommunikation
- Bank- & Finanzdienstleistungen
- Regierungsministerien & öffentliche Versorgungsunternehmen
- DCIM
- Fertigung
- Energie & Versorgungsunternehmen
- Cloud- & Managed-Service-Anbieter
Regionale Analyse
Großraum Kairo und Gizeh
Der DCIM-Markt in Ägypten bleibt stark im Großraum Kairo und Gizeh konzentriert, die fast 55–58% der nationalen Nachfrage ausmachen. Diese Subregion beherbergt die höchste Dichte an Unternehmens-, Regierungs-, Telekommunikations- und Colocation-Rechenzentren. Finanzinstitute und IT-Zentren des öffentlichen Sektors fördern die stetige Einführung von Überwachungs- und Energieoptimierungsplattformen. Kairos Rolle als Konnektivitätszentrum mit Zugang zu wichtigen Glasfaserstrecken stärkt die DCIM-Nutzung. Betreiber priorisieren Betriebszeit, Compliance und Energieeffizienz in dichten Einrichtungen. Es profitiert von der frühen Einführung von cloudfähigen und hybriden DCIM-Plattformen. Die Präsenz von Anbietern und die Aktivität von Systemintegratoren sind in dieser Zone am stärksten.
Alexandria und nördlicher Küstenkorridor
Alexandria und der nördliche Küstenkorridor tragen etwa 20–22% zum Marktanteil bei. Diese Region gewinnt an Bedeutung aufgrund der Nähe zu Unterseekabel-Landestationen und digitaler Infrastruktur, die von Häfen geleitet wird. Telekommunikationsbetreiber und Cloud-Service-Anbieter erweitern regionale Einrichtungen, um latenzempfindliche Arbeitslasten zu unterstützen. Rechenzentren in diesem Gebiet konzentrieren sich aufgrund der Küstenklimabedingungen auf Energiemonitoring und Kühleffizienz. Der DCIM-Markt in Ägypten verzeichnet in dieser Subregion eine steigende Einführung von Echtzeit-Überwachungstools. Betreiber bevorzugen skalierbare Lösungen, um eine schrittweise Kapazitätserweiterung zu unterstützen. Das Wachstum bleibt stabil, aber selektiv bei großen Projekten.
Suezkanalzone und aufstrebende Binnenregionen
Die Suezkanal-Wirtschaftszone und aufstrebende Binnenregionen repräsentieren etwa 20–23% der Gesamtnachfrage. Diese Gebiete ziehen Interesse von Logistik-, Industrie- und Smart-Infrastrukturprojekten an. Von der Regierung unterstützte digitale Zonen fördern den Bau neuer Rechenzentren, die moderne DCIM-Plattformen erfordern. Energie- und Versorgungsunternehmen treiben die Einführung für energieintensive Einrichtungen voran. Es profitiert von Greenfield-Entwicklungen, bei denen die DCIM-Integration bereits in der Entwurfsphase beginnt. Die Einführungsraten steigen stetig, bleiben jedoch niedriger als in städtischen Zentren. Langfristiges Wachstum hängt von der Verfügbarkeit von Infrastruktur und qualifizierten Arbeitskräften ab.
Analyse der Hauptakteure
- Schneider Electric,
- Huawei,
- Vertiv,
- Siemens,
- Nlyte Software / Sunbird DCIM,
Wettbewerbsanalyse
Der DCIM-Markt in Ägypten zeichnet sich durch eine Mischung aus globalen Softwareanbietern, regionalen Systemintegratoren und spezialisierten Dienstleistern aus. Internationale Akteure führen in den Bereichen fortschrittliche Analytik, KI-gesteuertes Monitoring und skalierbare Plattformen. Regionale Integratoren konkurrieren durch lokalisierte Implementierung, Anpassung und kontinuierliche Unterstützungsdienste. Der Wettbewerb konzentriert sich auf Softwarefähigkeiten, Integrationsflexibilität und Cybersicherheitsbereitschaft. Anbieter differenzieren sich durch Cloud-Kompatibilität und Unterstützung für hybride Bereitstellungen. Preisgestaltungsmodelle variieren je nach Projektumfang und Servicetiefe. Große Akteure zielen durch langfristige Verträge auf Hyperscale-, Regierungs- und Telekommunikationsprojekte ab. Mittelständische Unternehmen konzentrieren sich auf Unternehmen und Colocation-Betreiber, die modulare Lösungen suchen. Managed Services gewinnen an Bedeutung, wo interne Fähigkeiten begrenzt bleiben. Partnerschaften zwischen DCIM-Anbietern und Rechenzentrumsbauern stärken die Marktreichweite. Zertifizierung, Unterstützung bei der Einhaltung von Vorschriften und Schulungsprogramme beeinflussen die Anbieterauswahl. Die Wettbewerbsintensität nimmt weiter zu, da Investitionen in digitale Infrastrukturen landesweit zunehmen.
Aktuelle Entwicklungen
- Im September 2025 brachte Schneider Electric auf seinem Secure Power Innovation Day in Ägypten neue Stromlösungen auf den Markt und präsentierte fortschrittliche Systeme zur Unterstützung der digitalen Transformation und nachhaltiger Infrastruktur.
- Im April 2025 unterzeichnete Schneider Electric eine strategische Partnerschaft mit dem ägyptischen Ministerium für Elektrizität und Erneuerbare Energien, um das Kontrollzentrum von Sharm El-Sheikh und zusätzliche Verteilzentren in Minya und dem südlichen Delta digital zu transformieren und die Effizienz des Netzes mit EcoStruxure-Technologien zu verbessern.
- Im Dezember 2024 unterzeichnete das ägyptische Ministerium für Kommunikation und Informationstechnologie ein Memorandum of Understanding (MoU) mit dem Ministerium für Investitionen der VAE, um bei Rechenzentrumsprojekten mit einer Gesamtkapazität von 1 GW zusammenzuarbeiten. Diese Partnerschaft unterstützt die digitale Transformation Ägyptens im Rahmen der Vision 2030 und verbessert die Infrastruktur für DCIM-integrierte Einrichtungen.
- Im Dezember 2024 investierte Africa50 15 Millionen US-Dollar für einen Anteil von 42,9 % am Raya Data Center (RDC), Teil einer Finanzierungsrunde über 25 Millionen US-Dollar, die das Unternehmen mit 35 Millionen US-Dollar bewertet. Die Mittel werden verwendet, um die Tier-III-Rechenzentren von RDC in Kairo zu erweitern und ab Anfang 2025 einen neuen Greenfield-Standort zu entwickeln, wodurch das digitale Ökosystem Ägyptens gestärkt wird, in dem DCIM eine Schlüsselrolle spielt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellungsmodell, Rechenzentrumstyp, Anwendung und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Initiativen für intelligente Städte und digitale Regierungsprogramme werden eine anhaltende Nachfrage nach integrierten DCIM-Plattformen schaffen.
- Wachsende Investitionen in Rechenzentren in Kairo und Küstenregionen werden den adressierbaren Markt im öffentlichen und privaten Sektor erweitern.
- Hybride Bereitstellungsmodelle werden dominieren, da Betreiber ein Gleichgewicht zwischen Sicherheit, Flexibilität und Skalierbarkeit suchen.
- KI-gestützte Analysen in DCIM-Systemen werden für vorausschauende Wartung, Kapazitätsplanung und Leistungsoptimierung an Bedeutung gewinnen.
- Colocation- und Edge-Rechenzentren werden den Bedarf an modularen DCIM-Lösungen mit Mietersteuerungs- und Überwachungsfunktionen antreiben.
- Telekommunikations-, BFSI- und Cloud-Dienstleister werden aufgrund von geschäftskritischen Arbeitslastanforderungen weiterhin die Einführung anführen.
- Standards für grüne Rechenzentren und steigende Energiekosten werden die Nachfrage nach energieeffizienten DCIM-Plattformen auf großen Campusgeländen erhöhen.
- Lokale Systemintegratoren und Managed Service Provider werden ihre Marktpräsenz durch Beratungs- und Unterstützungsdienste stärken.
- Regionale DCIM-Innovationen werden von Partnerschaften mit Anbietern und der Integration in intelligente Stromnetze und erneuerbare Energiesysteme profitieren.
- Sicherheitsgehärtete, rollenbasierte Zugriffsfunktionen werden aufgrund steigender OT-Cybersicherheitsbedrohungen bei der Anbieterauswahl unerlässlich werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für DCIM in Ägypten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der ägyptische DCIM-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des ägyptischen DCIM-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des DCIM-Marktes in Ägypten antreiben?
Wer sind die führenden Unternehmen im DCIM-Markt in Ägypten?
Welche Region hatte 2024 den größten Anteil am ägyptischen DCIM-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Ägypten DCIM-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Ägypten DCIM-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 85.92 million → 2032: USD 372.51 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Ägypten DCIM-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Ägypten DCIM-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Ägypten DCIM-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Ägypten DCIM-Markt Market Drivers
- 3.3 Ägypten DCIM-Markt Market Restraints & Challenges
- 3.4 Ägypten DCIM-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Ägypten DCIM-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Ägypten DCIM-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Ägypten DCIM-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Ägypten DCIM-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Ägypten DCIM-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Ägypten DCIM-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Ägypten DCIM-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Ägypten DCIM-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Ägypten DCIM-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Ägypten DCIM-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Ägypten DCIM-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Ägypten DCIM-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Ägypten DCIM-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Ägypten DCIM-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Ägypten DCIM-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Ägypten DCIM-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Ägypten DCIM-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Ägypten DCIM-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Ägypten DCIM-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
