
Marktübersicht
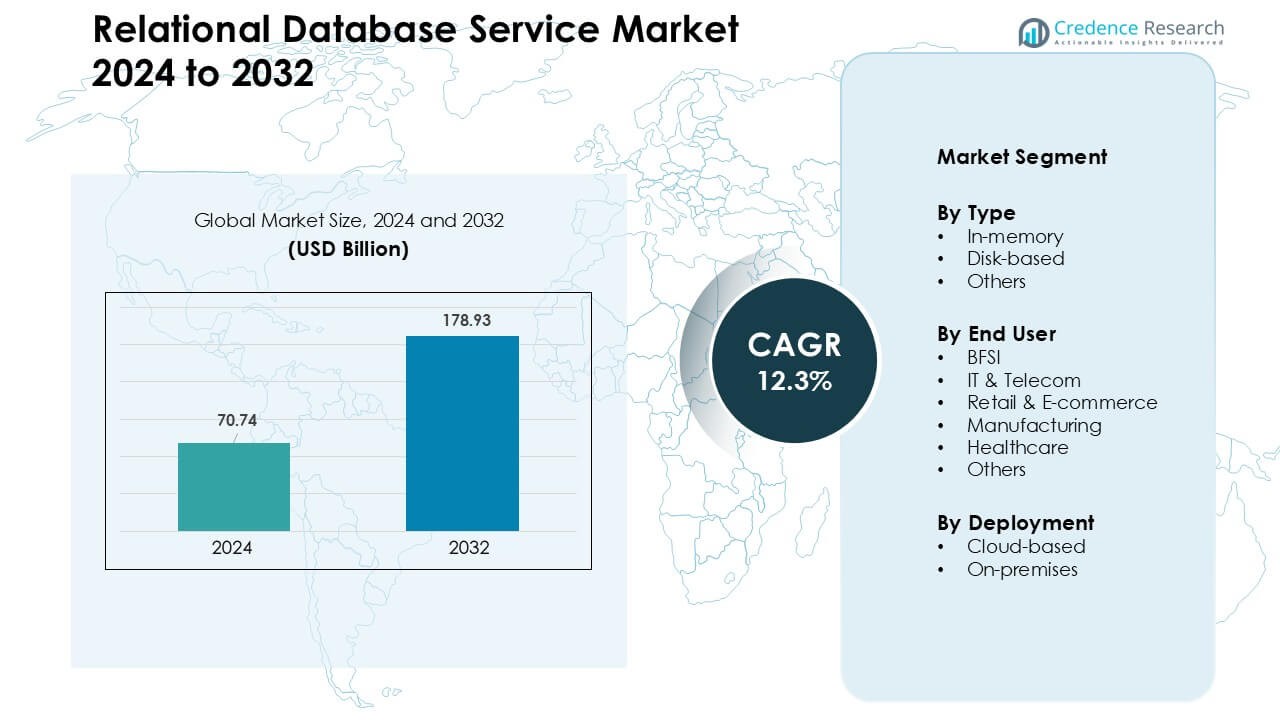
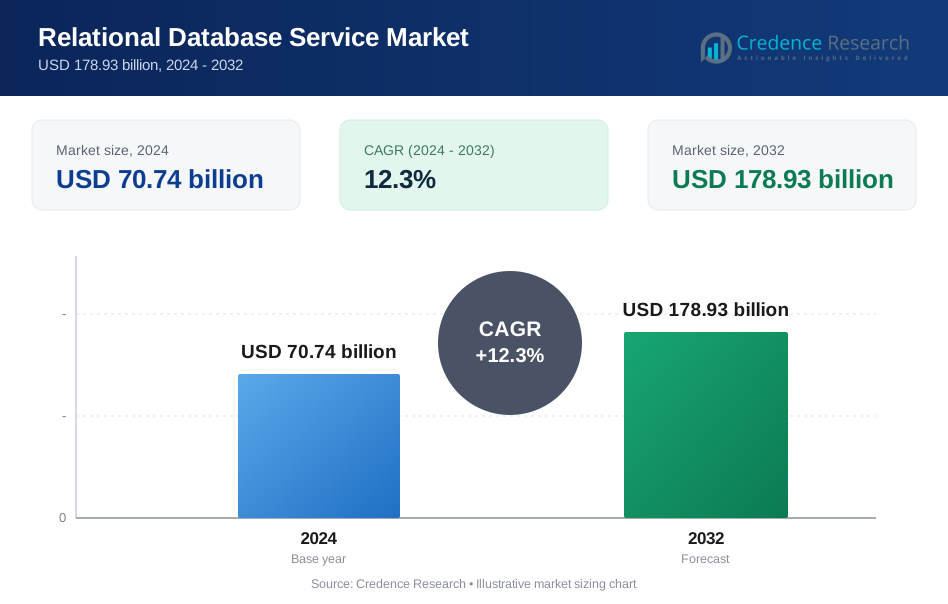
Der Markt für relationale Datenbankdienste wurde im Jahr 2024 auf 70,74 Milliarden USD geschätzt und wird voraussichtlich bis 2032 178,93 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für relationale Datenbankdienste 2024 | 70,74 Milliarden USD |
| Markt für relationale Datenbankdienste, CAGR | 12,3 % |
| Marktgröße für relationale Datenbankdienste 2032 | 178,93 Milliarden USD |
Zu den Hauptakteuren auf dem Markt für relationale Datenbankdienste gehören Alibaba Cloud, Microsoft, Nutanix, Teradata, Google LLC, Amazon Web Services, Inc., IBM Corporation, SAP SE, MongoDB, Inc. und Oracle, die alle cloud-native Architekturen und Automatisierungsfähigkeiten erweitern, um große transaktionale und analytische Arbeitslasten zu unterstützen. Diese Unternehmen konkurrieren durch verbesserte Skalierbarkeit, stärkere Sicherheitsrahmen und breitere Integration mit KI- und Multi-Cloud-Ökosystemen. Nordamerika entwickelte sich 2024 mit einem Anteil von 38 % zur führenden Region, unterstützt durch die schnelle Cloud-Migration in den Bereichen BFSI, Telekommunikation, Gesundheitswesen und digitaler Handel sowie durch die starke Präsenz globaler Hyperscaler, die weiterhin Innovation und Akzeptanz vorantreiben.
Markteinblicke
- Der Markt für relationale Datenbankdienste erreichte 2024 70,74 Milliarden USD und wird voraussichtlich bis 2032 178,93 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 12,3 % im Prognosezeitraum.
- Das Wachstum wird durch erhöhte Cloud-Migration, Echtzeitanalytik-Bedarf und höhere Transaktionslasten in BFSI, Einzelhandel und Telekommunikation angetrieben, die Unternehmen zu automatisierten, sicheren und hochverfügbaren Datenbanksystemen drängen.
- Zu den wichtigsten Trends gehören die breitere Einführung von Multi-Cloud-Architekturen, KI-gesteuerte Datenbankautomatisierung und die wachsende Nachfrage nach branchenspezifischen Datenplattformen, die Leistung und Compliance verbessern.
- Der Wettbewerb verschärfte sich, als führende Anbieter globale Rechenzentrumsnetzwerke ausbauten, Sicherheitsfunktionen stärkten und die hybride Integration verbesserten, während die cloudbasierte Bereitstellung den Markt mit dem höchsten Segmentanteil anführte.
- Nordamerika hielt den dominierenden regionalen Anteil von 38 %, unterstützt durch eine starke digitale Infrastruktur, während der asiatisch-pazifische Raum am schnellsten wuchs, bedingt durch die schnelle Einführung bei KMU und steigende Investitionen in cloud-native Unternehmensanwendungen.
Marktsegmentierungsanalyse:
Nach Typ
In-Memory-Datenbanken dominierten 2024 das Typsegment mit einem Anteil von etwa 48 %, angetrieben durch die steigende Nachfrage nach Echtzeitanalysen, schnellere Transaktionsverarbeitung und reduzierte Latenzzeiten auf digitalen Plattformen. Unternehmen in den Bereichen Banken, E-Commerce und Telekommunikation bevorzugten In-Memory-Systeme, da diese Tools eine schnelle Skalierung für dynamische Arbeitslasten unterstützen. Festplattenbasierte Datenbanken wurden in Altsystemen, die eine strukturierte Speicherung zu geringeren Kosten erfordern, weiterhin stabil genutzt, während die Kategorie „Andere“ durch hybride und speziell entwickelte Engines wuchs, die für gemischte analytische und operative Bedürfnisse angenommen wurden.
- Zum Beispiel nutzte Misys (jetzt Teil von Finastra), ein globales Fintech-Unternehmen, die GridGain In-Memory-Computing-Plattform, um Handels- und Transaktionsdaten zu verarbeiten, was im Vergleich zu herkömmlichen festplattenbasierten Ansätzen erhebliche Leistungsverbesserungen erzielte.
Nach Endbenutzer
BFSI führte 2024 das Endbenutzersegment mit einem Anteil von fast 34% an, unterstützt durch Systeme mit hohem Transaktionsvolumen und strenge Anforderungen an Datenintegrität und Compliance. Finanzinstitute setzten fortschrittliche relationale Datenbankdienste ein, um Betrugserkennungs-Workflows, Kundenanalysen und digitale Bankgeschäfte zu verwalten. IT & Telekommunikation sowie Einzelhandel & E-Commerce erweiterten die Nutzung, da digitale Plattformen den Benutzerverkehr skalierten, während Gesundheitswesen und Fertigung die Nutzung für Patientenmanagement, Lieferkettenverfolgung und Produktionsplanung erhöhten.
- Zum Beispiel erweiterten IT & Telekommunikation sowie Einzelhandel & E-Commerce die Nutzung, da digitale Plattformen den Benutzerverkehr skalierten, während Gesundheitswesen und Fertigung die Nutzung für Patientenmanagement, Lieferkettenverfolgung und Produktionsplanung erhöhten.
Nach Bereitstellung
Cloud-basierte Bereitstellung dominierte 2024 das Bereitstellungssegment mit einem Anteil von etwa 63%, angetrieben durch die schnelle Migration zu skalierbaren, verwalteten Datenbankdiensten. Organisationen wählten Cloud-Modelle, um Infrastrukturkosten zu senken, automatische Backups zu verbessern und die globale Zugänglichkeit für Anwendungen zu optimieren. Vor-Ort-Datenbanken behielten die Nachfrage in regulierten Sektoren und Organisationen mit Legacy-Workloads, die strikte Datenresidenz und Kontrolle erfordern. Das Wachstum von Cloud-nativen Anwendungen, Multi-Region-Verfügbarkeit und Pay-as-you-use-Modellen stärkte weiterhin die Führungsposition des Cloud-Segments.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach skalierbarem Datenmanagement
Die rasche Expansion digitaler Dienste erhöhte den Bedarf an skalierbaren relationalen Datenbanksystemen in Sektoren wie BFSI, Telekommunikation, Einzelhandel und Gesundheitswesen. Unternehmen erzeugen jetzt größere strukturierte Datensätze durch Zahlungen, Lieferketten, vernetzte Geräte und Online-Transaktionen. Dieses Wachstum veranlasste Unternehmen, relationale Datenbankdienste zu übernehmen, die hohe Verfügbarkeit, Echtzeitverarbeitung und nahtlose Skalierung ohne hohe Infrastrukturinvestitionen bieten. Cloud-Plattformen verstärkten diesen Wandel, indem sie verwaltete Dienste bereitstellten, die den Wartungsaufwand reduzieren und die Bereitstellung beschleunigen. Der zunehmende Einsatz von Analysen und Automatisierung schuf auch einen stärkeren Bedarf an stabilen Datenstrukturen, die relationale Engines gut unterstützen. Da digitale Workloads zunehmen, helfen skalierbare RDS-Plattformen Organisationen weiterhin, die Daten-Geschwindigkeit, Zuverlässigkeit und Compliance zu verbessern und gleichzeitig moderne Anwendungen zu unterstützen.
- Zum Beispiel ist Amazon Aurora ein verwalteter relationaler Datenbankdienst auf AWS, der seinen Speicher automatisch in 10-GB-Schritten skalieren kann und die Notwendigkeit der manuellen Speicherbereitstellung beseitigt.
Anstieg der Cloud-Migration in Unternehmen
Die globale Cloud-Einführung beschleunigte sich, da Unternehmen nach besserer Flexibilität, Kosteneffizienz und betrieblicher Zuverlässigkeit strebten. Viele Unternehmen migrierten geschäftskritische Workloads von veralteten On-Premise-Systemen zu cloudbasierten relationalen Datenbankdiensten, um die Leistung zu optimieren. Dieser Wandel half, die Hardware-Ausgaben zu reduzieren und ermöglichte es den Teams, sich mehr auf Kernentwicklungsaufgaben statt auf die Infrastrukturpflege zu konzentrieren. Cloud-basierte RDS-Plattformen verbesserten auch die Resilienz durch automatisierte Backups, Multi-Region-Replikation und schnelles Failover. Der rasante Anstieg von SaaS-Plattformen, Remote-Arbeit und verteilten Anwendungen erhöhte die Nachfrage nach cloudverwalteten Datenbanken weiter. Während Unternehmen ihre digitalen Operationen ausweiten, bleibt die Cloud-Migration ein wesentlicher Treiber für die Einführung von relationalen Datenbankdiensten.
- Zum Beispiel unterstützt die Global Database-Architektur von Amazon Aurora jetzt Cross-Region-Switchover-Operationen in der Regel in weniger als 30 Sekunden, sodass Unternehmen geschäftskritische Datenbanken mit minimalen Ausfallzeiten während regionaler Rotationen über AWS-Regionen migrieren können.
Wachsende Nutzung von Analysen und Echtzeit-Einblicken
Organisationen verstärkten ihren Fokus auf Analysen, Business Intelligence und Echtzeit-Entscheidungen, was die Nachfrage nach relationalen Datenbankdiensten stärkte. Moderne Anwendungen verlassen sich auf stabile, strukturierte Datenmodelle für Berichterstattung, Prognosen und operatives Monitoring. RDS-Plattformen unterstützen diese Bedürfnisse mit schnellerer Abfrageleistung, optimierter Indexierung und integrierten Tools für Visualisierung und Analyse. Echtzeit-Einblicke verbesserten auch die Kundenerfahrung und die betriebliche Genauigkeit in Sektoren wie Einzelhandel, Banken und Fertigung. Mit steigenden datengesteuerten Strategien und höheren Leistungserwartungen investieren Unternehmen weiterhin in relationale Datenbanksysteme, die schnelle Abfragen, starke Konsistenz und zuverlässige analytische Ergebnisse unterstützen. Dieser Trend bleibt ein zentraler Treiber für langfristiges Marktwachstum.
Wichtige Trends & Chancen
Integration von KI und Automatisierung in Datenbankoperationen
KI-gesteuerte Automatisierung gewann stark an Dynamik, da Anbieter selbstoptimierende Funktionen für Datenbank-Tuning, Sicherheitsupdates und Workload-Balancing einführten. Automatisierte Tools überwachen jetzt Abfragemuster, erkennen Anomalien und empfehlen Verbesserungen bei der Indexierung. Diese Fähigkeiten reduzieren den manuellen Verwaltungsaufwand und helfen Unternehmen, eine konsistente Leistung über wachsende Datensätze hinweg aufrechtzuerhalten. Die KI-Integration stärkte auch die Sicherheit, indem sie verdächtige Aktivitäten identifizierte und Zugriffskontrollen verschärfte. Mit dem Fortschritt der Automatisierung entwickeln sich relationale Datenbankplattformen weiter zu „selbstfahrenden“ Systemen, die die Verwaltung vereinfachen und die Betriebszeit verbessern.
- Zum Beispiel integriert die Oracle AI Database 26ai (die nächste Generation der KI-nativen Datenbank) tief in ihre SQL-Engine, um agentische KI-Workflows, Vektorsuche und Anomalieerkennung innerhalb relationaler Daten auszuführen, was KI-gesteuerte Operationen und Selbstverwaltung über geschäftskritische Systeme hinweg ermöglicht.
Wachsende Akzeptanz von Multi-Cloud- und Hybrid-Architekturen
Unternehmen nahmen zunehmend Multi-Cloud- und Hybrid-Setups an, um Anbieterabhängigkeit zu reduzieren und die Resilienz zu verbessern. Diese Architekturen ermöglichen es Unternehmen, relationale Datenbanken über mehrere Cloud-Plattformen hinweg zu betreiben oder Cloud- und On-Premise-Systeme für flexible Bereitstellung zu kombinieren. Multi-Cloud-Strategien unterstützen eine bessere Notfallwiederherstellung, Workload-Verteilung und Compliance-Management. Anbieter reagierten, indem sie plattformübergreifende Kompatibilität, einheitliche Dashboards und Tools für nahtlose Datenbewegung anboten. Dieser Trend schafft neue Chancen für RDS-Anbieter, interoperablere und anpassungsfähigere Dienste bereitzustellen.
- Zum Beispiel wird Cockroach DB in der Produktion über mehrere Clouds (AWS, GCP und Azure) mit einem einzigen logischen Cluster eingesetzt, was geografisch verteilte SQL-Operationen ermöglicht.
Erweiterung von branchenspezifischen Datenplattformen
Die Nachfrage nach relationalen Datenbankdiensten, die für branchenspezifische Workflows wie digitales Banking, Gesundheitsakten, E-Commerce-Personalisierung und Telekommunikationsabrechnung entwickelt wurden, stieg an. Anbieter begannen, maßgeschneiderte Engines mit integrierten Compliance-Tools, optimierten Schemata und sektorspezifischen Analysen anzubieten. Diese Lösungen helfen Unternehmen, die Bereitstellung zu beschleunigen und gleichzeitig strenge regulatorische und Leistungsanforderungen zu erfüllen. Da mehr Branchen komplexe Operationen digitalisieren, bieten spezialisierte RDS-Plattformen eine große Wachstumschance.
Hauptherausforderung
Steigende Sicherheits- und Compliance-Anforderungen
Unternehmen stehen unter zunehmendem Druck, sensible Daten vor Verletzungen und unbefugtem Zugriff zu schützen. Sektoren wie BFSI, Gesundheitswesen und Regierung erfordern strikte Einhaltung von Datenschutzgesetzen, Verschlüsselungsstandards und Auditkontrollen. Die Verwaltung dieser Anforderungen in verteilten, cloudbasierten Umgebungen wird komplex, insbesondere da Cyberangriffe immer fortschrittlicher werden. Anbieter müssen Sicherheitsfunktionen wie Identitätsmanagement, Verschlüsselung und Zugriffsüberwachung kontinuierlich aktualisieren. Die Einhaltung globaler Compliance-Regeln bleibt eine anhaltende Herausforderung für Anbieter und Endnutzer.
Integration von Altsystemen und Migrationskomplexität
Viele Organisationen verlassen sich immer noch auf große, veraltete On-Premise-Datenbanken, die schwer auf moderne RDS-Plattformen zu migrieren sind. Diese Systeme haben oft benutzerdefinierten Code, veraltete Schemata und begrenzte Dokumentation, was das Migrationsrisiko erhöht. Datenübertragung, Ausfallzeiten und Kompatibilitätsprobleme verlangsamen die Einführung und erhöhen die Projektkosten. Unternehmen stehen auch vor Kompetenzlücken bei der Verwaltung hybrider Umgebungen, die Altsysteme und cloudbasierte Systeme kombinieren. Da die digitale Transformation beschleunigt wird, bleibt die Überwindung von Migrations- und Integrationshürden eine große Herausforderung für die Marktexpansion.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für relationale Datenbankdienste im Jahr 2024 mit einem Anteil von etwa 38 %, angetrieben durch eine starke Cloud-Einführung in den Bereichen Banking, Telekommunikation und digitaler Handel. Unternehmen in den Vereinigten Staaten skalierten verwaltete Datenbankplattformen, um erweiterte Analysen, KI-basierte Workloads und große Transaktionssysteme zu unterstützen. Die Region profitierte von der Präsenz großer Cloud-Anbieter, die multiregionale Verfügbarkeitszonen ausbauten und Compliance-Rahmenwerke stärkten. Die Modernisierung veralteter IT-Systeme und die schnelle digitale Transformation in Regierung und Gesundheitswesen steigerten ebenfalls die Nachfrage. Das wachsende Technologie-Ökosystem Kanadas unterstützte die Einführung weiter und machte Nordamerika zum führenden Markt.
Europa
Europa hielt im Jahr 2024 einen Marktanteil von fast 27 %, unterstützt durch die zunehmende Cloud-Migration in Finanzdienstleistungen, Fertigung und öffentliche Sektororganisationen. Strenge Datenschutzgesetze wie die DSGVO erhöhten die Nachfrage nach sicheren, konformen und regional gehosteten relationalen Datenbankdiensten. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investierten stark in digitale Infrastruktur und hybride Cloud-Setups. Das Wachstum von E-Commerce, Industrie 4.0-Initiativen und grenzüberschreitenden Datenfreigaberahmen stärkte ebenfalls den Markt. Die zunehmende Einführung von Automatisierungs- und Analyseplattformen hielt Europa als wichtigen Beitrag zur globalen Nachfrage.
Asien-Pazifik
Asien-Pazifik machte im Jahr 2024 etwa 24 % des Anteils aus und blieb die am schnellsten wachsende Region aufgrund der raschen Digitalisierung in China, Indien, Japan und Südostasien. Die Expansion von E-Commerce-Plattformen, Fintech-Diensten und Telekommunikationsnetzen erzeugte eine hohe Nachfrage nach skalierbaren relationalen Datenbanksystemen. Cloud-Service-Anbieter vergrößerten regionale Rechenzentren, um lokale Arbeitslasten und Compliance-Anforderungen zu unterstützen. Von der Regierung geführte Digitalinitiativen und steigende Investitionen in KI und Analytik förderten die Akzeptanz weiter. Kleine und mittlere Unternehmen beschleunigten ebenfalls die Nutzung von Cloud-Datenbanken, um die Leistung zu verbessern und die Infrastrukturkosten zu senken, was einen starken regionalen Schwung erzeugte.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von fast 6 %, angetrieben durch die zunehmende Akzeptanz von Cloud-basierten Datenbankdiensten unter Einzelhandels-, Banken- und Telekommunikationsunternehmen. Länder wie Brasilien, Mexiko und Kolumbien investierten in digitale Transformationsprogramme, die die Bereitstellung verwalteter Datenbanken förderten. Cloud-Anbieter erweiterten die regionale Infrastruktur, um Latenz- und Compliance-Bedürfnisse zu adressieren. Der wachsende Einsatz von mobilen Zahlungen, Online-Handel und Analysetools veranlasste Organisationen, traditionelle Datenbanken aufzurüsten. Obwohl die Akzeptanz moderat bleibt, wird erwartet, dass die Verbesserung der Konnektivität und steigende Automatisierungsbemühungen in Unternehmen das stetige regionale Wachstum unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von etwa 5 %, unterstützt durch digitale Modernisierungsbemühungen in den VAE, Saudi-Arabien und Südafrika. Regierungsstrategien mit Cloud-First-Ansatz und steigende Investitionen in Smart-City-Programme förderten die Akzeptanz von relationalen Datenbankdiensten. Unternehmen in den Sektoren BFSI, Energie und Telekommunikation nahmen verwaltete Datenbankplattformen an, um die betriebliche Zuverlässigkeit zu verbessern und die Datensicherheit zu gewährleisten. Die Erweiterung regionaler Cloud-Verfügbarkeitszonen und Partnerschaften mit globalen Anbietern stärkten den Markt. Obwohl die Akzeptanzniveaus niedriger sind als in anderen Regionen, schafft die steigende Ausgaben für digitale Infrastruktur weiterhin stabile Wachstumschancen.
Marktsegmentierungen:
Nach Typ
- In-Memory
- Festplattenbasiert
- Andere
Nach Endbenutzer
- BFSI
- IT & Telekommunikation
- Einzelhandel & E-Commerce
- Fertigung
- Gesundheitswesen
- Andere
Nach Bereitstellung
- Cloud-basiert
- Vor Ort
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Hauptakteure im Markt für relationale Datenbankdienste wie Alibaba Cloud, Microsoft, Nutanix, Teradata, Google LLC, Amazon Web Services, Inc., IBM Corporation, SAP SE, MongoDB, Inc. und Oracle konkurrieren durch die Erweiterung cloud-nativer Fähigkeiten, die Stärkung der Sicherheit und die Verbesserung von Automatisierungsfunktionen. Diese Unternehmen konzentrieren sich auf skalierbare Architekturen, Multi-Cloud-Kompatibilität und KI-gesteuerte Optimierung, um transaktionale und analytische Arbeitslasten mit hohem Volumen zu unterstützen. Anbieter investieren in den Ausbau globaler Rechenzentren, latenzarme Infrastrukturen und fortschrittliche Compliance-Frameworks, um regionale regulatorische Anforderungen zu erfüllen. Viele Anbieter verbessern auch die Integration mit Analyse-, maschinellen Lernwerkzeugen und Entwicklungsplattformen, um Unternehmen anzuziehen, die Altsysteme modernisieren. Strategische Partnerschaften mit Telekommunikationsanbietern, SaaS-Anbietern und branchenspezifischen Plattformen helfen zudem, die Marktreichweite zu erweitern. Das Wettbewerbsumfeld bleibt intensiv, da Anbieter schnellere Leistung, geringere Betriebskosten und nahtlose Migrationswerkzeuge betonen, um ihre Benutzerbasis zu halten und zu erweitern.
Analyse der Hauptakteure
- Alibaba Cloud
- Microsoft
- Nutanix
- Teradata
- Google LLC
- Amazon Web Services, Inc.
- IBM Corporation
- SAP SE
- MongoDB, Inc.
- Oracle
Jüngste Entwicklungen
- Im November 2025 kündigte Microsoft an, dass SQL Server 2025 allgemein verfügbar (GA) ist, eine wichtige Veröffentlichung der relationalen Engine, die Microsoft so positioniert, dass sie sowohl vor Ort als auch in der Cloud (Azure SQL-Kompatibilität und Cross-Deployment-Szenarien) konsistent läuft. Dies ist eine Plattformentwicklung, die die relationale Datenbankgeschichte von Azure und hybride DB-Bereitstellungen beeinflusst.
- Im August 2025 veröffentlichte Nutanix Blog-/Marketingmaterial, das den Nutanix Database Service (NDB) als Next-Gen-DBaaS (ehemals Era) positioniert und die Bereitstellung mit einem Klick, Unterstützung für beliebte SQL/NoSQL-Engines und hybride/vor Ort-Kontrolle fördert, was Nutanix' Bestreben signalisiert, im Bereich der verwalteten Datenbank-/Plattformdienste zu konkurrieren.
- Im Juli 2025: Alibaba Cloud veröffentlichte eine weitere monatliche Infografik zu „neuen Datenbankfunktionen“ (Juli), die weitere Verbesserungen und Release-Notes von ApsaraDB/PolarDB auflistet und einen Rhythmus monatlicher DB-Feature-Rolls und Bugfixes für seine relationalen Dienste zeigt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endbenutzer, Bereitstellung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine stärkere Akzeptanz von cloud-nativen relationalen Datenbanken in allen wichtigen Branchen erleben.
- KI-gesteuerte Automatisierung wird die Abfrageoptimierung, Sicherheitsüberwachung und Leistungsoptimierung verbessern.
- Die Nutzung von Multi-Cloud wird zunehmen, da Unternehmen nach Flexibilität und reduzierter Anbieterbindung streben.
- Die Nachfrage nach Echtzeitanalysen wird Anbieter dazu drängen, Geschwindigkeit, Konsistenz und Skalierbarkeit zu verbessern.
- Branchenspezifische Datenbanklösungen werden im BFSI-, Gesundheits- und Telekommunikationssektor an Bedeutung gewinnen.
- Hybride Bereitstellungen bleiben wichtig, da Unternehmen ein Gleichgewicht zwischen Altsystemen und Cloud-Migration finden.
- Datenverwaltung und Compliance-Anforderungen werden Investitionen in erweiterte Sicherheitsfunktionen vorantreiben.
- Der globale Ausbau von Rechenzentren wird eine niedrigere Latenz und lokalisierte Infrastruktur unterstützen.
- Die Integration mit Low-Code- und No-Code-Plattformen wird die Datenbankentwicklung vereinfachen.
- Der steigende Einsatz von KI- und maschinellen Lernmodellen wird die Nachfrage nach strukturierten, zuverlässigen relationalen Daten erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für relationale Datenbankdienste und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für relationale Datenbankdienste voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment des Relational Database Service hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für relationale Datenbankdienste antreiben?
Wer sind die führenden Unternehmen im Markt für relationale Datenbankdienste?
Welche Region hatte den größten Anteil am Markt für relationale Datenbankdienste?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für relationale Datenbankdienste Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für relationale Datenbankdienste Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 70.74 billion → 2032: USD 178.93 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für relationale Datenbankdienste Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für relationale Datenbankdienste Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für relationale Datenbankdienste Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für relationale Datenbankdienste Market Drivers
- 3.3 Markt für relationale Datenbankdienste Market Restraints & Challenges
- 3.4 Markt für relationale Datenbankdienste Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für relationale Datenbankdienste Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für relationale Datenbankdienste Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für relationale Datenbankdienste category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für relationale Datenbankdienste Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für relationale Datenbankdienste Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für relationale Datenbankdienste market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für relationale Datenbankdienste Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für relationale Datenbankdienste Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für relationale Datenbankdienste Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für relationale Datenbankdienste (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für relationale Datenbankdienste Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für relationale Datenbankdienste Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für relationale Datenbankdienste Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für relationale Datenbankdienste Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für relationale Datenbankdienste Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für relationale Datenbankdienste Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für relationale Datenbankdienste Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für relationale Datenbankdienste Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für relationale Datenbankdienste Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
