
Überblick über den Lader-Markt:
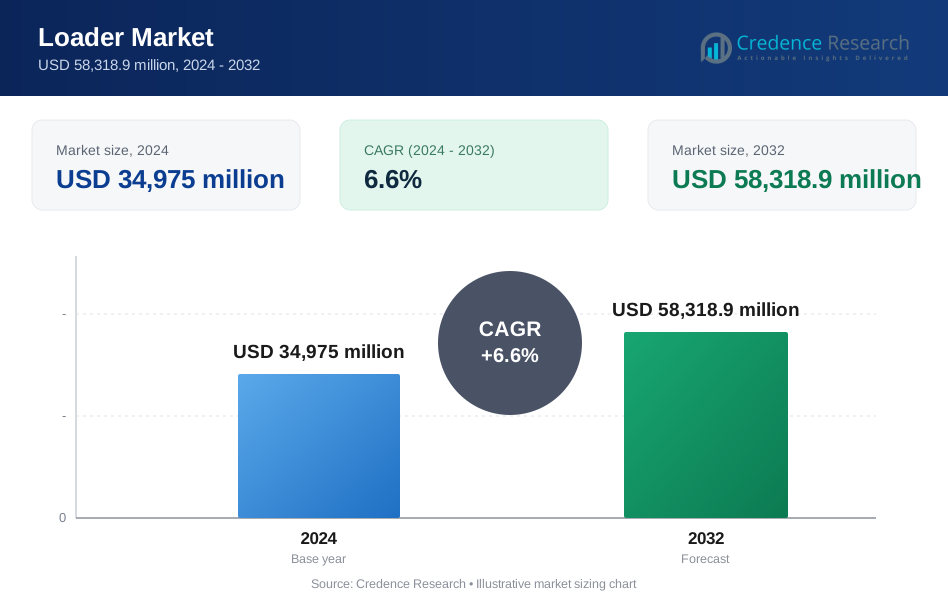
Die Größe des Lader-Marktes wurde im Jahr 2024 auf 34.975 Millionen USD geschätzt und soll bis 2032 58.318,9 Millionen USD erreichen, mit einem jährlichen Wachstum von 6,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Lader-Marktgröße 2024 | 34.975 Millionen USD |
| Lader-Markt, CAGR | 6,6% |
| Lader-Marktgröße 2032 | 58.318,9 Millionen USD |
Einblicke in den Lader-Markt
- Das Marktwachstum wird durch steigende Investitionen in die Infrastruktur, expandierende Bauaktivitäten und zunehmende Mechanisierung in Bau-, Bergbau- und industriellen Materialhandhabungsoperationen angetrieben.
- Zu den wichtigsten Markttrends gehören die Integration von Telematik, Automatisierung und intelligenter Flottenverwaltung sowie die zunehmende Einführung von elektrischen und emissionsarmen Ladern, um Nachhaltigkeits- und Regulierungsanforderungen zu erfüllen.
- Die Marktstruktur wird von globalen Herstellern geprägt, die sich auf Produktinnovation, Nutzlast-Effizienz, Mietmodelle und After-Sales-Services konzentrieren, wobei Radlader 6% Marktanteil im Jahr 2024 halten, gefolgt vom 6-10 Tonnen Nutzlastsegment mit 34,2% Anteil.
- Regional führte der asiatisch-pazifische Raum den Lader-Markt mit einem 9% Anteil im Jahr 2024 an, gefolgt von Nordamerika mit 24,6% und Europa mit 21,8%, unterstützt durch Infrastrukturentwicklung, Bergbauaktivitäten und Nachfrage nach Flottenersatz.
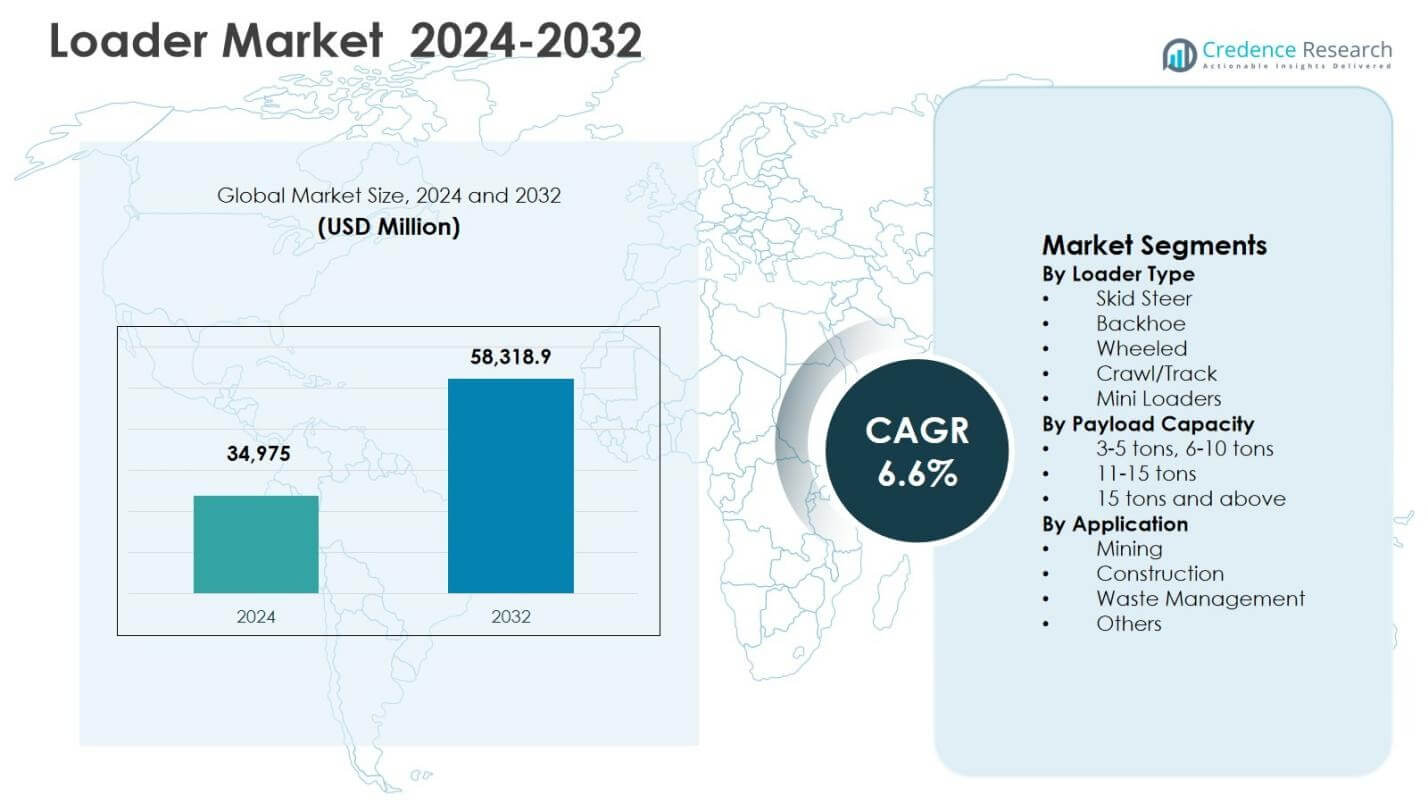
Analyse der Marktsegmentierung für Lader:
Nach Lader-Typ:
Im Lader-Markt erwiesen sich Radlader als dominierender Lader-Typ und machten 38,6% Marktanteil im Jahr 2024 aus, angetrieben durch ihre hohe Lastenhandhabungskapazität, Betriebseffizienz und umfangreiche Nutzung in groß angelegten Bau- und Bergbauprojekten. Ihre Fähigkeit, effizient auf befestigten und unebenen Oberflächen zu arbeiten, unterstützt die Nachfrage aus Infrastruktur- und Stadtentwicklungsaktivitäten. Kompaktlader hielten 21,4% Anteil, unterstützt durch kompaktes Design und Manövrierfähigkeit auf beengten Baustellen, während Baggerlader aufgrund ihrer Vielseitigkeit 18,9% Anteil eroberten. Raupenlader und Minilader machten gemeinsam den verbleibenden Anteil aus, unterstützt durch Nischenanwendungen und städtische Wartungsbedürfnisse.
- Zum Beispiel vervollständigt der 990-Radlader von Caterpillar in einem Kohlebergbau-Betrieb LKW-Ladungen in nur drei Durchgängen mit seinem maßgeschneiderten Kohleeimer und steigert die Produktivität durch schnelles Hochleistungsladen.
Nach Nutzlastkapazität:
Das Segment mit einer Nutzlastkapazität von 6–10 Tonnen dominierte den Lader-Markt mit einem Anteil von 34,2 % im Jahr 2024, unterstützt durch eine ausgewogene Leistung zwischen Hebefähigkeit, Kraftstoffeffizienz und Gerätekosten. Dieser Kapazitätsbereich wird häufig in Bau-, Bergbau- und Materialhandhabungsoperationen bevorzugt, die mittelschwere Lader mit hohen Nutzungsraten erfordern. Das Segment von 3–5 Tonnen folgte mit einem Anteil von 26,8 %, angetrieben durch die Nachfrage von kleinen Auftragnehmern und kommunalen Anwendungen. Lader mit einer Kapazität von 11–15 Tonnen machten einen Anteil von 22,5 % aus, unterstützt durch Infrastruktur- und Steinbruchbetriebe, während Lader mit Nutzlasten von 15 Tonnen und mehr den verbleibenden Anteil hielten, angetrieben durch großangelegte Bergbauprojekte.
- Zum Beispiel bietet der JCB 433-5 Radlader eine Nutzlastkapazität von 3,3 Tonnen mit einem 3,1 m³ Schaufel und einem Betriebsgewicht von 11 Tonnen, ideal für Bauaufgaben mit einem 210 L Kraftstofftank für längeren Einsatz.
Nach Anwendung:
Der Bau blieb die führende Anwendung im Lader-Markt und machte 41,9 % Marktanteil im Jahr 2024 aus, angetrieben durch schnelle Infrastrukturentwicklung, städtische Expansion und steigende Investitionen in Straßen-, Wohn- und Gewerbeprojekte. Lader sind unerlässlich für Materialhandhabung, Erdbewegung und Baustellenvorbereitung, was eine anhaltende Nachfrage von Auftragnehmern sicherstellt. Der Bergbau folgte mit einem Anteil von 27,6 %, unterstützt durch erhöhte Mineralgewinnung und Kapazitätserweiterungen. Anwendungen im Abfallmanagement erfassten einen Anteil von 16,3 %, angetrieben durch kommunale Abfallbehandlung und Recyclingoperationen, während andere Anwendungen zusammen den verbleibenden Anteil ausmachten, unterstützt durch Landwirtschaft und industrielle Materialhandhabung.
Wichtige Wachstumsfaktoren
Erweiterung von Infrastruktur- und Bauinvestitionen
Steigende Investitionen in die Infrastrukturentwicklung bleiben ein primärer Wachstumsfaktor für den Lader-Markt. Regierungen und private Entwickler beschleunigen die Ausgaben für Straßen, Autobahnen, Flughäfen, Eisenbahnen und städtische Wohnprojekte, was die Nachfrage nach Materialhandhabungs- und Erdbewegungsgeräten erhöht. Lader spielen eine kritische Rolle bei der Ausgrabung, Baustellenvorbereitung und Massenmaterialbewegung und sind über den gesamten Projektlebenszyklus hinweg unverzichtbar. Die großangelegte Urbanisierung in aufstrebenden Volkswirtschaften und Renovierungsaktivitäten in reifen Märkten unterstützen weiterhin die anhaltende Nutzung von Geräten. Der wachsende Fokus auf intelligente Städte und Industriekorridore treibt auch die Ersatznachfrage nach fortschrittlichen Ladern mit höherer Produktivität und niedrigeren Betriebskosten an.
- Zum Beispiel testete Volvo CE einen ferngesteuerten L180H-Radlader 1.300 Fuß unter der Erde in der Kankberg-Mine, der erfolgreich Erz in Lastwagen lud und über 5G von einem Büro an der Oberfläche durch Tunnel navigierte. Das Projekt demonstrierte die Echtzeitsteuerung für Produktionsaufgaben in rauen Umgebungen.
Wachstum bei Bergbau- und Rohstoffgewinnungsaktivitäten
Die Expansion der globalen Bergbauaktivitäten unterstützt den Lader-Markt erheblich. Die steigende Nachfrage nach Mineralien, Metallen und Zuschlagstoffen aus den Bau-, Energie- und Fertigungssektoren hat zu einer höheren Bergbauproduktion und Kapazitätserweiterungen geführt. Lader werden intensiv für die Erzhandhabung, die Entfernung von Abraum und den Materialtransport sowohl im Tagebau als auch im Untertagebau eingesetzt. Steigende Investitionen in Steinbrüche und Mineralverarbeitungsanlagen stärken die Nachfrage weiter. Darüber hinaus treibt der Bedarf an robusten, hochkapazitiven Ladern, die in rauen Umgebungen arbeiten können, die Einführung technologisch fortschrittlicher Geräte mit verbesserter Haltbarkeit, Sicherheitsmerkmalen und Betriebseffizienz voran.
- Zum Beispiel ermöglichte der 4LD-Untertagelader von Komatsu New Horus in der Poderosa-Mine, die monatliche Tonnage um 35% zu steigern, von 2.560 auf 3.456 Tonnen, während die Wartungskosten um 25% auf 2,40 $ pro Stunde gesenkt wurden.
Mechanisierung und Modernisierung der Ausrüstung
Die zunehmende Mechanisierung in den Bau-, Landwirtschafts- und Industriesektoren beschleunigt weltweit die Einführung von Ladern. Auftragnehmer und Betreiber ersetzen zunehmend manuelle Arbeit und veraltete Maschinen durch moderne Lader, um die Produktivität zu steigern, Projektzeiten zu verkürzen und dem Fachkräftemangel zu begegnen. Flottenmodernisierungsinitiativen betonen Kraftstoffeffizienz, geringere Emissionen und fortschrittliche Kontrollsysteme, was die Ersatznachfrage antreibt. Verbesserte Finanzierungsmöglichkeiten, Leasingmodelle und Mietdienste machen die Beschaffung von Ladern auch für kleine und mittelständische Betreiber zugänglicher. Dieser Wandel hin zu mechanisierten Operationen stärkt weiterhin die langfristigen Wachstumsaussichten für den Lader-Markt.
Wichtige Trends & Chancen
Integration fortschrittlicher Technologien und Automatisierung
Der Lader-Markt erlebt eine verstärkte Integration fortschrittlicher Technologien, die erhebliche Wachstumschancen schafft. Hersteller integrieren Telematik, GPS-Tracking, automatisierte Steuerungssysteme und Echtzeit-Leistungsüberwachung, um die Betriebseffizienz und das Flottenmanagement zu verbessern. Automatisierungsfunktionen erhöhen die Präzision, reduzieren die Ermüdung der Bediener und senken die Wartungskosten, wodurch Lader für große Auftragnehmer und Bergbauunternehmen attraktiver werden. Die zunehmende Nutzung datengetriebener Entscheidungsfindung unterstützt die vorausschauende Wartung und optimierte Nutzung der Ausrüstung. Diese Fortschritte ermöglichen es den Herstellern auch, Produkte zu differenzieren, Aftermarket-Services zu stärken und durch digitale Plattformen langfristige Kundenbeziehungen aufzubauen.
- Zum Beispiel integriert Caterpillars VisionLink Telematik GPS-Tracking und Leistungsüberwachung bei Radladern, sodass Flottenmanager in Echtzeit auf Standort-, Diagnose- und Gesundheitsdaten zugreifen können, um proaktive Entscheidungen zu treffen.
Steigende Nachfrage nach elektrischen und emissionsarmen Ladern
Der Wandel hin zu Nachhaltigkeit erweist sich als wichtige Chance im Lader-Markt. Strengere Emissionsvorschriften und ein wachsendes Umweltbewusstsein treiben die Nachfrage nach elektrischen, hybriden und emissionsarmen Ladern voran. Diese Modelle bieten einen reduzierten CO2-Fußabdruck, geringere Lärmbelastung und verbesserte Energieeffizienz, was sie für den städtischen Bau und den Einsatz in Innenräumen geeignet macht. Staatliche Anreize und grüne Bauinitiativen unterstützen die Einführung zusätzlich. Hersteller, die in Batterietechnologie, alternative Antriebe und energieeffiziente Designs investieren, sind gut positioniert, um von diesem Trend zu profitieren, insbesondere in entwickelten Märkten mit starken regulatorischen Rahmenbedingungen.
- Zum Beispiel verwendet der L120 Electric Radlader von Volvo, ein 20-Tonnen-Modell, eine 282 kWh Lithium-Eisenphosphat-Batterie für emissionsfreien Betrieb und nahezu geräuschlosen Betrieb mit einer Nutzlast von 6 Tonnen.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Betriebskosten
Hohe Anschaffungs- und Betriebskosten bleiben eine große Herausforderung für den Lader-Markt. Fortschrittliche Lader, die mit moderner Technologie und höheren Nutzlastkapazitäten ausgestattet sind, erfordern erhebliche Anfangsinvestitionen, was die Einführung bei kleinen Auftragnehmern und preissensiblen Käufern einschränken kann. Darüber hinaus tragen Kraftstoffkosten, Wartungsanforderungen und Ersatzteile zu den Gesamtkosten des Eigentums bei. Schwankungen der Kraftstoffpreise beeinflussen zusätzlich die Betriebskosten. Obwohl Finanzierungs- und Mietoptionen dieses Problem teilweise lösen, beeinflussen Kostenüberlegungen weiterhin Kaufentscheidungen und können die Marktdurchdringung in Entwicklungsländern verlangsamen.
Unterbrechungen der Lieferkette und Verfügbarkeit von Komponenten
Einschränkungen in der Lieferkette stellen eine anhaltende Herausforderung für den Lader-Markt dar. Die Abhängigkeit von globalen Lieferanten für kritische Komponenten wie Motoren, Hydrauliksysteme, Elektronik und Halbleiter setzt Hersteller Produktionsverzögerungen und Kostenvolatilität aus. Unterbrechungen durch geopolitische Spannungen, logistische Engpässe und Preisschwankungen bei Rohstoffen beeinflussen die Verfügbarkeit von Geräten und Lieferzeiten. Diese Herausforderungen verlängern die Vorlaufzeiten und können die Projektpläne der Endnutzer beeinträchtigen. Das Management von Lieferantendiversifikation, Lagerbeständen und Kostendruck bleibt ein kritischer Fokusbereich für Hersteller, um eine stabile Produktion und Wettbewerbsfähigkeit auf dem Markt zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika machte 24,6 % Marktanteil im Jahr 2024 im Lader-Markt aus, unterstützt durch starke Bautätigkeit, Infrastrukturrehabilitationsprogramme und stabile Bergbauaktivitäten. Die Region profitiert von hohen Ersatzraten für Geräte und der frühen Einführung technologisch fortschrittlicher Lader mit Telematik- und Automatisierungsfunktionen. Die Nachfrage bleibt stark im Wohnungsbau, der kommerziellen Entwicklung und bei Straßeninstandhaltungsprojekten. Die Präsenz großer Auftragnehmer, gut entwickelte Mietnetzwerke und der Zugang zu Finanzierungslösungen unterstützen die Marktstabilität zusätzlich. Wachstum wird auch durch Investitionen in erneuerbare Energieprojekte und die Handhabung von Zuschlagstoffen angetrieben, was eine konsistente Nutzung von Ladern in verschiedenen Anwendungen unterstützt.
Europa
Europa hielt 2024 einen Marktanteil von 21,8%, angetrieben durch die Modernisierung der Infrastruktur, die städtische Neuentwicklung und strenge Emissionsvorschriften, die Flottenaufrüstungen fördern. Bauaktivitäten in Verkehrsnetzen, energieeffizienten Gebäuden und Industrieanlagen unterstützen die Nachfrage nach Ladern. Die Region zeigt eine starke Akzeptanz von kompakten und elektrischen Ladern, insbesondere in städtischen und Innenanwendungen. Bergbau- und Steinbruchaktivitäten in ausgewählten Ländern tragen ebenfalls zur stabilen Nachfrage nach Geräten bei. Von der Regierung unterstützte Infrastrukturfinanzierung, kombiniert mit nachhaltigkeitsorientierten Baupraktiken, treibt weiterhin die Ersatznachfrage an und unterstützt das allmähliche Marktwachstum in den west- und osteuropäischen Volkswirtschaften.
Asien-Pazifik
Asien-Pazifik dominierte den Lader-Markt mit einem Marktanteil von 38,9% im Jahr 2024, unterstützt durch schnelle Urbanisierung, groß angelegte Infrastrukturprojekte und expandierende Bergbauaktivitäten. Hohe Nachfrage aus Ländern, die stark in Autobahnen, Eisenbahnen, Häfen und Wohnprojekte investieren, treibt die umfangreiche Nutzung von Ladern an. Die zunehmende Mechanisierung im Bauwesen und die steigende Gerätepenetration bei Auftragnehmern stärken die regionale Nachfrage weiter. Bergbau- und Steinbruchbetriebe tragen ebenfalls erheblich zu den Verkaufsvolumina bei. Die Verfügbarkeit von kostengünstiger Fertigung, verbesserter Zugang zu Finanzierungen und die zunehmende Akzeptanz von Ladern mit mittlerer Kapazität positionieren Asien-Pazifik als Hauptwachstumsmotor des globalen Marktes.
Lateinamerika
Lateinamerika erfasste 2024 einen Marktanteil von 7,6%, angetrieben durch den Bergbauausbau, die Infrastrukturentwicklung und öffentliche Investitionen in Verkehr und Versorgungsunternehmen. Lader werden in mineralischen Extraktions-, Steinbruch- und Straßenbauprojekten in ressourcenreichen Volkswirtschaften weit verbreitet eingesetzt. Die Region profitiert von der steigenden Nachfrage nach effizienter Materialhandhabungsausrüstung zur Unterstützung groß angelegter Infrastrukturinitiativen. Obwohl wirtschaftliche Volatilität die Investitionsausgaben beeinflusst, tragen Mietdienste für Geräte und der Verkauf von überholten Maschinen dazu bei, die Nachfrage aufrechtzuerhalten. Allmähliche Verbesserungen in der Bauaktivität und der Bergbauproduktion unterstützen weiterhin das stabile Wachstum des regionalen Lader-Marktes.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte 2024 einen Marktanteil von 7,1% aus, unterstützt durch den Ausbau der Infrastruktur, die städtische Entwicklung und Bergbauaktivitäten. Große Bauprojekte im Zusammenhang mit Verkehrsnetzen, Geschäftskomplexen und Industriegebieten treiben die Nachfrage nach Ladern im Nahen Osten an. In Afrika bleiben Bergbau und Steinbruch wichtige Anwendungsbereiche, insbesondere für die Gewinnung von Mineralien und Zuschlagstoffen. Von der Regierung geführte Entwicklungsprogramme und Investitionen in Logistik- und Energieinfrastruktur unterstützen den Einsatz von Geräten. Die Nachfrage nach langlebigen, hochkapazitiven Ladern, die für raue Betriebsumgebungen geeignet sind, prägt weiterhin die Kaufentscheidungen in der Region.
Segmentierungen des Lader-Marktes:
Nach Lader-Typ
- Skid Steer
- Baggerlader
- Radlader
- Kettenlader
- Mini-Lader
Nach Nutzlastkapazität
- 3-5 Tonnen, 6-10 Tonnen
- 11-15 Tonnen
- 15 Tonnen und mehr
Nach Anwendung
- Bergbau
- Bau
- Abfallwirtschaft
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Ladermarkt wird durch die Präsenz großer globaler Hersteller wie Caterpillar Inc., Komatsu Ltd., Volvo Construction Equipment AB, John Deere (Deere & Company), JCB (J.C. Bamford Excavators Ltd), Hitachi Construction Machinery Co., Ltd., Liebherr Group, CNH Industrial N.V., Doosan Bobcat Inc. und Hyundai Heavy Industries Co., Ltd. geprägt. Der Markt bleibt mäßig konsolidiert, wobei führende Akteure sich auf Produktinnovationen, Flottenmodernisierung und geografische Expansion konzentrieren, um ihre Marktpositionen zu stärken. Unternehmen investieren stark in fortschrittliche Technologien wie Telematik, Automatisierung und kraftstoffeffiziente Antriebsstränge, um die Produktivität zu steigern und Betriebskosten zu senken. Strategische Initiativen wie Kapazitätserweiterungen, lokalisierte Fertigung und gestärkte Händlernetzwerke unterstützen die regionale Durchdringung. Zudem verändert die wachsende Betonung auf elektrische und emissionsarme Lader die Produktportfolios, während After-Sales-Services, Finanzierungslösungen und Mietpartnerschaften zunehmend als Differenzierungsstrategien genutzt werden, um Kunden zu binden und langfristiges Umsatzwachstum zu fördern.
Analyse der Hauptakteure
- Liebherr Gruppe
- Hyundai Heavy Industries Co., Ltd.
- John Deere (Deere & Company)
- Komatsu Ltd.
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- JCB (J.C. Bamford Excavators Ltd)
- Volvo Construction Equipment AB
- Hitachi Construction Machinery Co., Ltd.
- Caterpillar Inc.
Jüngste Entwicklungen
- Im Dezember 2025 lieferte Volvo Construction Equipment den ersten elektrischen L120-Radlader Indonesiens aus, was den ersten kommerziellen Einsatz dieses elektrischen Modells im Land markiert.
- Im Dezember 2025 ging Action Construction Equipment (ACE) eine Partnerschaft mit der Kotak Mahindra Bank ein, um die Finanzierungsrahmen für Kunden von Baggerladern und Baumaschinen in Indien zu verbessern.
- Im Januar 2025 brachte JCB India seine CEV Stage 5-fähigen Maschinen, darunter Baggerlader, Kompaktlader und Radlader, auf der Bharat Construction Equipment Expo 2025 auf den Markt.
- Im Juli 2025 brachte Caterpillar den neuen Cat® 980 GC Radlader auf den Markt, der durch einen bedarfsgesteuerten Lüfter und lastabhängige Hydraulik einen niedrigen Kraftstoffverbrauch aufweist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ladertyp, Nutzlastkapazität, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Ladern wird aufgrund anhaltender Investitionen in Infrastruktur, Stadtentwicklung und Verkehrsprojekte in großen Volkswirtschaften weiter steigen.
- Die zunehmende Mechanisierung im Bauwesen, Bergbau und bei der industriellen Materialhandhabung wird die kontinuierliche Einführung von Geräten unterstützen.
- Technologische Fortschritte wie Telematik, Automatisierung und intelligentes Flottenmanagement werden die Betriebseffizienz und die Nutzung der Geräte verbessern.
- Elektrische und emissionsarme Lader werden an Bedeutung gewinnen, da die Emissionsvorschriften verschärft werden und Nachhaltigkeitsinitiativen ausgeweitet werden.
- Das Wachstum von Miet- und Leasingmodellen für Geräte wird die Zugänglichkeit für kleine und mittelständische Auftragnehmer verbessern.
- Bergbau- und Steinbruchaktivitäten werden eine stabile Nachfragequelle bleiben, insbesondere für Lader mit hoher Kapazität.
- Hersteller werden sich auf die Produktanpassung konzentrieren, um unterschiedliche Anwendungsanforderungen und Betriebsbedingungen zu erfüllen.
- Der Ausbau von Händlernetzwerken und After-Sales-Services wird die Kundenbindung und die Einnahmen über den gesamten Lebenszyklus stärken.
- Schwellenländer werden aufgrund rascher Urbanisierung und Infrastrukturausbau erheblich zum Mengenwachstum beitragen.
- Die Digitalisierung von Bauabläufen wird die Nachfrage nach vernetzten Ladern erhöhen, die in datengesteuerte Projektmanagementsysteme integriert sind.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lader, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Ladermarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Loader-Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Lader-Marktes antreiben?
Wer sind die führenden Unternehmen im Lader-Markt?
Welche Region hatte 2024 den größten Anteil am Ladermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Ladermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Ladermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,975 million → 2032: USD 58,318.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Ladermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Ladermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Ladermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Ladermarkt Market Drivers
- 3.3 Ladermarkt Market Restraints & Challenges
- 3.4 Ladermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Ladermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Ladermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Ladermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Ladermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Ladermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Ladermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Ladermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Ladermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Ladermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Ladermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Ladermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Ladermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Ladermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Ladermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Ladermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Ladermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Ladermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Ladermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Ladermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
