
Marktübersicht für Blowout Preventers (BOP):
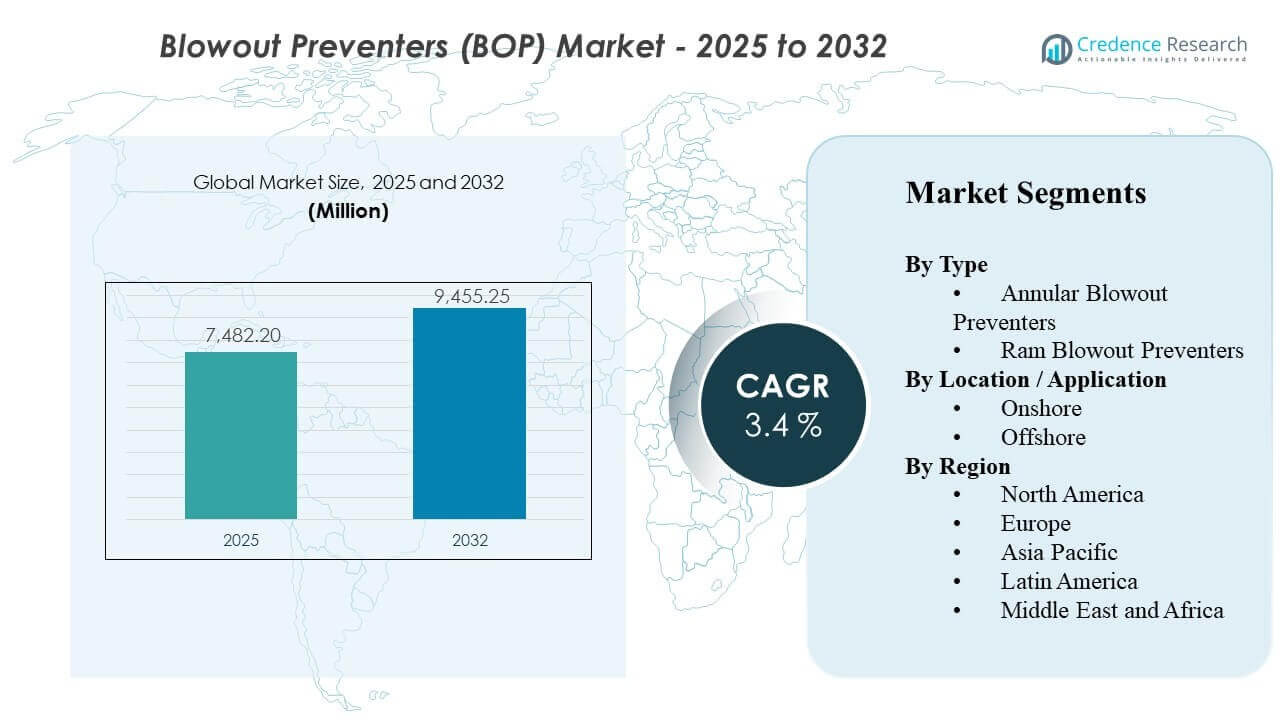
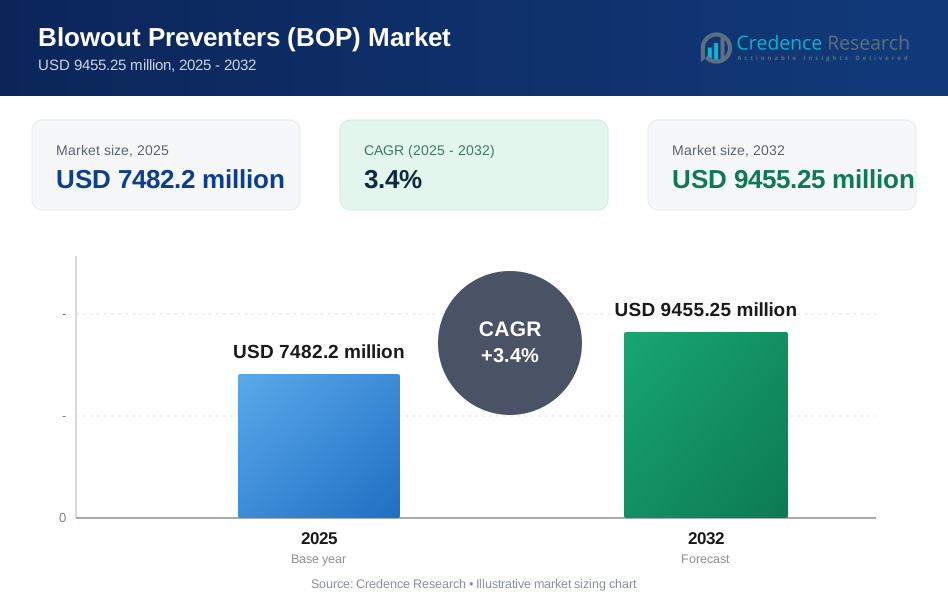
Die globale Marktgröße für Blowout Preventers (BOP) wurde 2025 auf 7482,2 Millionen USD geschätzt und soll bis 2032 9455,25 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,4 % von 2025 bis 2032. Die Expansion von Offshore-Bohrprogrammen und anhaltende Investitionen in Druckkontrollinfrastrukturen unterstützen weiterhin die Nachfrage nach Blowout Preventers, da Betreiber die Integrität der Bohrungen, die Einhaltung von Sicherheitsvorschriften und die Zuverlässigkeit der Systeme in komplexen Bohrumgebungen priorisieren. Zusätzlicher Schwung kommt von der Ersatznachfrage in reifen Ölfeldern und dem Bedarf an höher spezifizierten Geräten für Anwendungen in Tiefwasser- und Hochdruckbereichen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Blowout Preventers (BOP) 2025 | 7482,2 Millionen USD |
| Markt für Blowout Preventers (BOP), CAGR | 3,4% |
| Marktgröße für Blowout Preventers (BOP) 2032 | 9455,25 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Blowout Preventers (BOP) wurde 2025 auf 7482,2 Millionen USD geschätzt und soll bis 2032 9455,25 Millionen USD erreichen.
- Der Markt für Blowout Preventers (BOP) wird voraussichtlich von 2025 bis 2032 mit einer CAGR von 3,4 % wachsen.
- Ram Blowout Preventers machten 2025 den größten Anteil von 48,2 % aus, was die starke Nutzung in Hochdruck-Bohrumgebungen widerspiegelt.
- Onshore-Operationen hielten 2025 65,4 % des Marktumsatzes, unterstützt durch die breite installierte Basis von Landbohraktivitäten.
- Nordamerika führte die regionale Landschaft mit einem Anteil von 35,8 % im Jahr 2025 an, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 25,8 %.
Segmentanalyse
Der Markt für Blowout Preventers (BOP) wird durch eine Kombination aus Anforderungen an die Geräteleistung, Wirtschaftlichkeit des Bohrstandorts und Prioritäten im operativen Risikomanagement geprägt. Die Nachfrage bleibt eng mit den Investitionen im Upstream-Bereich, der Bohraktivität und der Komplexität der Bohrbedingungen verbunden. Höchstdruckbohrungen und Tiefwasserentwicklungen erfordern typischerweise fortschrittlichere und höherwertige Bohrkontrollsysteme, was die Premium-Nachfrage nach robusten BOP-Konfigurationen unterstützt. Auch die Ersatznachfrage spielt eine bedeutende Rolle, da Betreiber weiterhin alternde Flotten aufrüsten, um die Sicherheit, Compliance und Wartungseffizienz zu verbessern. Da die Bohrbedingungen komplexer werden, konzentrieren sich Käufer zunehmend auf die Haltbarkeit der Ausrüstung, die Dichtungsleistung und die Integration mit digitalen Überwachungssystemen.
Die operativen Prioritäten im Blowout Preventers (BOP) Markt bevorzugen weiterhin Produkte, die Ausfallzeiten reduzieren und die Zuverlässigkeit unter schwierigen Bedingungen verbessern. Käufer legen größeren Wert auf den Lebenszykluswert statt nur auf die anfänglichen Gerätekosten, insbesondere bei Offshore- und technisch anspruchsvollen Projekten. Aftermarket-Dienstleistungen, Inspektionsunterstützung und Überholungskapazitäten bleiben wichtige Unterscheidungsmerkmale, da die BOP-Leistung eng mit der Wartungsqualität und der regulatorischen Bereitschaft verbunden ist. Beschaffungsentscheidungen werden auch durch Druckbewertungen, Einsatzumgebung und Reaktionsgeschwindigkeit bei Bohrlochkontrollereignissen beeinflusst. Dies hält den Markt auf Ingenieurleistung, Unterstützung der installierten Basis und compliance-gesteuertes Kaufverhalten fokussiert.
Nach Typ Einblicke
Ram Blowout Preventers machten im Jahr 2025 den größten Anteil von 48,2% aus. Ram-Systeme führen, weil sie in Hochdruckbohrumgebungen, die starke Dichtungsfähigkeit und zuverlässige Absperrleistung erfordern, weit bevorzugt werden. Betreiber verwenden Ram-Konfigurationen umfassend sowohl in Offshore- als auch in anspruchsvollen Onshore-Bohrungen, wo Druckkontrollintegrität entscheidend ist. Die Nachfrage wird auch durch strengere Sicherheitsstandards und die Notwendigkeit zuverlässiger Leistung in tieferen und komplexeren Bohrprogrammen unterstützt. Das Segment profitiert weiter von seiner Eignung für fortschrittliche Bohrlochkontrollsysteme, die in kritischen Bohr- und Interventionsoperationen eingesetzt werden.
Nach Standort Einblicke
Onshore machte im Jahr 2025 den größten Anteil von 65,4% aus. Das Onshore-Segment führt, weil die Landbohraktivität in vielen Förderregionen in größerem Umfang als Offshore-Projekte bleibt. Eine große Anzahl aktiver und Ersatzbohrungen schafft eine konstante Nachfrage nach BOP-Installationen, Wartung und Überholung in konventionellen und unkonventionellen Feldern. Onshore-Käufer profitieren auch von schnelleren Einsatzzyklen und vergleichsweise einfacherer Logistik als Offshore-Betreiber. Die fortgesetzte Entwicklung von Schiefer und reifen Feldern unterstützt eine stetige Nachfrage nach Geräten, auch wenn Offshore-Projekte einen höheren Spezifikationswert pro Installation beitragen.
Nach Anwendung Einblicke
Öl- & Gasbohrungen machten im Jahr 2025 den größten Anteil von 85,9% aus. Dieses Segment führt, weil Blowout Preventers zentrale Sicherheitssysteme in aktiven Bohrbetrieben sind und für die Kontrolle unerwarteter Druckereignisse obligatorisch bleiben. Die Beschaffung ist stark an die Rig-Entwicklung, die Bohrintensität und die technischen Anforderungen tieferer und höherdruckiger Bohrungen gebunden. Explorationskampagnen und Entwicklungsbohrprogramme verstärken beide die Nachfrage nach Geräten, insbesondere dort, wo Betreiber zuverlässige Absperrfähigkeit und die Einhaltung strenger Bohrlochkontrollstandards benötigen. Das Segment profitiert auch von laufenden Investitionen in modernisierte Bohrflotten und sicherheitsorientierte Infrastruktur.
Markttreiber für Blowout Preventers (BOP)
Steigende Offshore- und Tiefwasserbohraktivität
Offshore- und Tiefseebohraktivitäten bleiben ein wesentlicher Nachfragefaktor für den Blowout Preventers (BOP)-Markt, da diese Projekte hochzuverlässige und technisch fortschrittliche Druckkontrollsysteme erfordern. Tiefseebohrungen arbeiten unter anspruchsvolleren Druckbedingungen und benötigen eine stärkere Bohrlochkontrollinfrastruktur als viele konventionelle Onshore-Standorte. Dies erhöht den durchschnittlichen Ausrüstungswert und unterstützt die Nachfrage nach hochwertigen BOP-Stapeln und verwandten Kontrollsystemen. Da sich die Offshore-Investitionen in wichtigen Förderbecken erholen, wird erwartet, dass die BOP-Beschaffung eng mit der Projektausführung und der Unterwasserentwicklungsaktivität verbunden bleibt.
Steigender Fokus auf Bohrsicherheit und regulatorische Compliance
Die Einhaltung von Sicherheitsvorschriften bleibt im Blowout Preventers (BOP)-Markt zentral für Kaufentscheidungen, da BOP-Systeme als erste Verteidigungslinie gegen unkontrollierte Bohrereignisse dienen. Betreiber stehen unter ständigem Druck, eine hohe Ausrüstungsintegrität aufrechtzuerhalten, Inspektionen zu bestehen und das Risiko von Betriebsstörungen zu verringern. Dies hat die Austauschzyklen für ältere Systeme erhöht und die Nachfrage nach aufgerüsteten Produkten mit verbesserter Kontroll-, Überwachungs- und Reaktionsleistung verstärkt. Starke behördliche Aufsicht in wichtigen Bohrregionen unterstützt weiterhin langfristige Investitionen in zuverlässige Druckkontrolltechnologien.
Laufende Aufrüstungen alternder Bohrgeräteflotten
Eine große installierte Basis alternder Bohrgeräte treibt die stetige Nachfrage nach Ersatz und Aufarbeitung im Blowout Preventers (BOP)-Markt an. Viele Betreiber modernisieren ihre Flotten, um die Zuverlässigkeit zu verbessern, das Wartungsrisiko zu senken und die sich entwickelnden Leistungsanforderungen sowohl in Onshore- als auch Offshore-Feldern zu erfüllen. BOP-Aufrüstungen werden oft priorisiert, da Bohrlochkontrollsysteme die Betriebskontinuität und die regulatorische Bereitschaft direkt beeinflussen. Dies schafft einen wiederkehrenden Nachfragefluss, der über neue Bohrinseln hinausgeht. Die Nachrüstungsmöglichkeiten erweitern sich auch, da die Anforderungen an Inspektion, Wartung und Ersatzteile bei reifen Betriebsanlagen zunehmen.
- Zum Beispiel gibt STREICHER an, dass es das einzige unabhängige Unternehmen in Europa ist, das sowohl API 16A- als auch API 16D-Lizenzen für die Rezertifizierung von Bohrlochkontrollausrüstung besitzt, und es sagt, dass seine BOP-Rezertifizierungsarbeiten zu 100 % API 16AR-Konformität durchgeführt werden, was die technische Tiefe hervorhebt, die jetzt in Aufarbeitungs- und Lebensverlängerungsprogrammen für ältere Geräteflotten erforderlich ist.
Wachsende Nachfrage nach Hochleistungssystemen in komplexen Bohrlöchern
Komplexere Bohrprogramme erhöhen die Nachfrage nach fortschrittlichen Blowout Preventers, die zuverlässig in Hochdruck- und technisch anspruchsvollen Umgebungen arbeiten können. Horizontale Bohrlöcher, tiefere Reservoirs und rauere Offshore-Bedingungen erfordern Systeme mit stärkerer Abdichtungsfähigkeit und präziserer Kontrollfunktionalität. Käufer legen daher größeren Wert auf Ingenieurqualität, Redundanz und Haltbarkeit bei der Auswahl der Ausrüstung. Dieser Trend unterstützt die Nachfrage nach höherwertigen Konfigurationen, insbesondere bei Projekten, bei denen Ausfallzeiten oder Fehler erhebliche finanzielle und betriebliche Konsequenzen haben. Die Komplexität in Bohrprogrammen hebt weiterhin die strategische Bedeutung von Premium-BOP-Lösungen hervor.
- Zum Beispiel sicherte sich SLB OneSubsea einen EPC-Vertrag für Tiefwasser von PTTEP für das Kikeh 3B-Projekt in Wassertiefen von 1.300-1.400 Metern, der drei Unterwasser-Weihnachtsbäume, ein Verteiler, eine Unterwasser-Verteilungseinheit und integrierte Kontrollsysteme umfasst, was die steigende Präferenz für hochzuverlässige Ausrüstung in technisch anspruchsvollen Bohrumgebungen widerspiegelt.
Herausforderungen im Markt für Blowout Preventer (BOP)
Der Markt für Blowout Preventer (BOP) steht unter anhaltendem Kostendruck, da fortschrittliche Systeme hohe Anfangsinvestitionen, strenge Inspektionsroutinen und laufende Wartung erfordern, um die Einhaltung der Vorschriften zu gewährleisten. Kleinere Betreiber könnten die Beschaffung verzögern oder die Überholungszyklen verlängern, wenn die Budgets im Upstream-Bereich enger werden. Der Markt ist auch der Volatilität der Öl- und Gaspreise ausgesetzt, die schnell die Bohraktivitäten und Investitionspläne beeinflussen können. Dies führt zu ungleichmäßiger Auftragslage für Geräteanbieter und kann die Nachfrage nach Ersatzteilen in Zeiten reduzierter Explorations- und Entwicklungsinvestitionen verlangsamen.
- Zum Beispiel lieferte NOV zwei 20.000-psi-Unterwasser-BOP-Stapel für Transocean, und sein 20K-Unterstapel umfasst 108 ROV-Panels und knapp 4 Meilen an Hartverrohrung und -schläuchen, was den Umfang, die Integrationsbelastung und die Serviceintensität hervorhebt, die mit der nächsten Generation von Bohrlochkontrollausrüstung verbunden sind.
Technische Komplexität bleibt auch eine erhebliche Herausforderung für den Markt für Blowout Preventer (BOP), da ein Systemausfall in kritischen Bohrlochkontrollumgebungen nicht akzeptabel ist. Käufer erwarten starke Leistung unter extremen Betriebsbedingungen, was die Anforderungen an Konstruktion, Prüfung und Zertifizierung für Hersteller erhöht. Lange Qualifikationszyklen und strenge Akzeptanzstandards können die Verkaufszeiten verlängern und die Kosten für Lieferanten erhöhen. Darüber hinaus machen Offshore-Logistik, Wartungsstillstände und der Bedarf an geschultem Servicepersonal den Lebenszyklus-Support anspruchsvoller, insbesondere bei internationalen Einsätzen und in abgelegenen Betriebsumgebungen.
Trends und Chancen im Markt für Blowout Preventer (BOP)
Die Digitalisierung wird zu einem wichtigen Trend im Markt für Blowout Preventer (BOP), da Betreiber eine bessere Sichtbarkeit des Systemzustands, der Wartungsbedürfnisse und der Inspektionsbereitschaft anstreben. Das Interesse an prädiktiven Wartungstools, Ferndiagnosen und Steuerarchitekturen, die die Betriebszeit verbessern und unerwartete Serviceunterbrechungen reduzieren, nimmt zu. Diese Fähigkeiten stärken den Lebenszykluswert und helfen Anbietern, sich über die reine Hardware-Leistung hinaus zu differenzieren. Der Trend zu intelligenteren Bohrlochkontrollsystemen schafft auch Chancen für Anbieter, die Geräteentwicklung mit datenfähigen Servicelösungen und langfristigem Aftermarket-Support kombinieren können.
- Zum Beispiel verbesserte Camerons (SLB) Mark IV HA Unterwasser-BOP-Steuerungssystem die betriebliche Verfügbarkeit auf bis zu 98 % und reduzierte die Wahrscheinlichkeit eines POD-bezogenen Stack-Zugs um bis zu 73 % im Vergleich zu herkömmlichen Systemen, was zeigt, wie digital integrierte Steuerungsarchitekturen ungeplante Rückholereignisse direkt reduzieren.
Eine weitere wichtige Chance liegt in der Erweiterung von Offshore-Projekten in Tiefwasserbecken, wo komplexere Bohrlochbedingungen die Nachfrage nach hochwertiger Druckkontrollausrüstung unterstützen. Hochspezifizierte Projekte erfordern typischerweise stärkere technische Unterstützung, maßgeschneiderte Konfigurationen und rigorosere Wartungsprogramme. Dies schafft Raum für Lieferanten, sich durch Serviceverträge, Renovierungsprogramme und integrierte Lebenszyklusangebote zu erweitern. Aufkommende Offshore-Entwicklungen in Lateinamerika, dem asiatisch-pazifischen Raum und ausgewählten Märkten im Nahen Osten und Afrika sollen das adressierbare Chancenpotenzial für Unternehmen mit starken Ingenieur- und Feldservicefähigkeiten erweitern.
Regionale Einblicke
Nordamerika
Nordamerika machte 2025 den größten Anteil von 35,8 % aus. Die regionale Nachfrage wird durch umfangreiche Upstream-Infrastruktur, etablierte Bohrlochkontrollvorschriften und anhaltende Aktivitäten in den Vereinigten Staaten unterstützt. Der Markt profitiert von einer großen installierten Basis an Bohrgeräten, die weiterhin Ersatz- und Wartungsbedarf generiert. Projekte im Golf von Mexiko und umfangreiche landgestützte Bohrprogramme stärken die Beschaffung sowohl in Offshore- als auch in Onshore-Umgebungen. Eine starke Verfügbarkeit technischer Dienstleistungen und Aftermarket-Unterstützung verstärken auch die führende Position der Region.
Europa
Europa machte 27,6 % des Marktes für Blowout Preventers (BOP) im Jahr 2025 aus. Die regionale Nachfrage wird durch Offshore-Aktivitäten in der Nordsee, ausgereifte Bohrlochkontrollpraktiken und einen kontinuierlichen Fokus auf sichere und zuverlässige Bohrvorgänge unterstützt. Betreiber in der Region legen Wert auf Compliance, Leistungskonsistenz und Lebenszyklusunterstützung bei der Auswahl von Druckkontrollsystemen. Die Nachfrage konzentriert sich weiterhin auf Offshore-Entwicklungen, bei denen die technischen Anforderungen strenger sind und die Gerätequalität entscheidend ist. Europa profitiert auch von einem gut etablierten Service-Ökosystem und einer stabilen Basis erfahrener Offshore-Betreiber.
Asien-Pazifik
Asien-Pazifik machte 25,8 % des Marktes für Blowout Preventers (BOP) im Jahr 2025 aus. Das regionale Wachstum wird durch die Erweiterung der Offshore-Exploration, steigende Upstream-Investitionen und die industrielle Entwicklung in mehreren energieproduzierenden Ländern unterstützt. Die Nachfrage steigt, da Betreiber technisch anspruchsvollere Bohrlöcher verfolgen und die Druckkontrollstandards stärken. Märkte wie China, Australien und Südostasien tragen durch eine Mischung aus Offshore- und landgestützter Bohraktivität zur Nachfrage nach Ausrüstung bei. Asien-Pazifik bietet auch langfristige Chancen, da inländische Energieprogramme und Offshore-Entwicklungen weiter voranschreiten.
Lateinamerika
Lateinamerika machte 6,1% des Marktes für Blowout Preventers (BOP) im Jahr 2025 aus. Die regionale Nachfrage wird hauptsächlich durch Offshore-Investitionen beeinflusst, insbesondere in Brasilien, wo die Entwicklung in der Tiefsee die Notwendigkeit für hochspezifizierte Bohrlochkontrollsysteme unterstützt. Die Beschaffung ist im Allgemeinen an das Tempo der Ausführung von Unterwasser- und Offshore-Projekten gebunden. Die Region bietet bedeutende Chancen, da technisch komplexe Bohrprogramme typischerweise fortschrittliche BOP-Ausrüstung und kontinuierliche Wartungsunterstützung erfordern. Die Teilnahme der Lieferanten wird daher durch das Timing von Offshore-Projekten, lokale Betriebsbedingungen und die Fähigkeit zur Lebenszykluswartung geprägt.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 4,7% des Marktes für Blowout Preventers (BOP) im Jahr 2025 aus. Die regionale Nachfrage wird durch Investitionen im Upstream-Bereich, Druckkontrollanforderungen in konventionellen und Offshore-Entwicklungen und den anhaltenden Fokus auf Betriebssicherheit unterstützt. Mehrere Märkte in der Region halten eine stetige Bohraktivität aufrecht, die die Beschaffung zuverlässiger Bohrlochkontrollinfrastruktur unterstützt. Die Nachfrage wird auch durch die Modernisierung von Feldern und die Notwendigkeit beeinflusst, langlebige Produktionsanlagen mit konformer Ausrüstung zu unterstützen. Wachstumschancen bleiben mit der Expansion im Upstream-Bereich und der Serviceunterstützung in wichtigen Förderländern verbunden.
Wettbewerbslandschaft
Der Wettbewerb wird weiterhin durch Offshore-Projektaktivitäten, Anforderungen an Bohrtechnologien und die Kundenpräferenz für bewährte Ausrüstung in kritischen Sicherheitsanwendungen beeinflusst. Lieferanten stärken ihre Positionierung durch die Modernisierung von Kontrollsystemen, Unterstützung für prädiktive Wartung und serviceorientierte Kundenbindungsstrategien. Der Markt spiegelt auch ein Gleichgewicht zwischen großen multinationalen Lieferanten und spezialisierten Herstellern mit starker regionaler oder anwendungsspezifischer Expertise wider. Hohe Compliance-Anforderungen und lange Qualifikationszyklen begünstigen weiterhin Unternehmen mit etablierten Betriebsgeschichten.
Der Markt für Blowout Preventers (BOP) ist durch einen Wettbewerb geprägt, der sich auf die Zuverlässigkeit der Technik, die Druckhandhabungsfähigkeit, die Stärke des Lebenszyklusservices und die Beziehungen zur installierten Basis mit Upstream-Betreibern konzentriert. Führende Teilnehmer konkurrieren durch Produktbeständigkeit, Offshore-Eignung, Kontrollsystemfähigkeit und Aftermarket-Unterstützung, anstatt nur über den Preis. Die Marktpositionierung wird auch durch Expertise in der Aufarbeitung, Reaktionsfähigkeit im Außendienst und die Fähigkeit geprägt, komplexe Bohrumgebungen über mehrere geografische Gebiete hinweg zu unterstützen. Unternehmen mit starker Markenvertrauenswürdigkeit und integrierten Servicenetzwerken neigen dazu, in hochspezifizierten Projekten Vorteile zu behalten.
Zu den wichtigsten Unternehmen, die im Markt für Blowout Preventers (BOP) tätig sind, gehören
- SLB / Cameron, Baker Hughes Company,
- NOV Inc. (National Oilwell Varco)
- Weatherford International
- Halliburton
- TechnipFMC
- Dril-Quip
- Aker Solutions
- Shandong Kerui Holding Group
- Uztel S.A.
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im März 2025 brachte SLB/Cameron seine neueste Electric Well Control-Technologie auf den Markt, ein vollelektrisches System, das es Bohrern ermöglicht, BOPs an Land und auf See mit Echtzeit-Drucksichtbarkeit zu steuern und zu überwachen.
- In einer Ankündigung im März 2025 stellte SLB seine elektrische Bohrlochsteuerungstechnologie für Bohrbetriebe vor, einschließlich eines kompakten BOP-Steuerungssystems, das herkömmliche Akkumulatoren durch ein elektrisches System ersetzt, um kontinuierlichen Druck und Echtzeit-BOP-Überwachung an Land und auf See zu ermöglichen. Im selben Update gab SLB bekannt, dass es auch einen Vertrag über Front-End-Engineering und -Design für ein maßgeschneidertes elektrisches Bohrlochsteuerungs-BOP-System für einen Betreiber in der Nordsee gesichert hat, was auf eine frühe kommerzielle Traktion für die neue Technologie hinweist.
- In einer Ankündigung vom 26. Juni 2024 brachte INTLEF seinen QL-Typ der neuen Generation von Blowout-Preventern für großkalibrige, hochdruck Anwendungen auf den Markt. Das Unternehmen erklärte, dass der neue Ram-BOP eine bolzenlose Haubenverbundstruktur verwendet, um das Öffnen und Schließen der Haube zu beschleunigen, die Austauschzeit zu verkürzen und die Betriebssicherheit und Effizienz während des Bohrens zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 7482,2 Millionen |
| Umsatzprognose für 2032 | USD 9455,25 Millionen |
| Wachstumsrate (CAGR) | 3,4% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2025-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Typausblick: Annular Blowout Preventers, Ram Blowout Preventers; Standortausblick: Onshore, Offshore; Anwendungsbereich: Öl- und Gasbohrungen, Bohrlochsteuerung / Drucksteuerungsoperationen, Explorations- und Produktionsaktivitäten |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | SLB / Cameron, Baker Hughes Company, NOV Inc. (National Oilwell Varco), Weatherford International, Halliburton, TechnipFMC, Dril-Quip, Aker Solutions, Shandong Kerui Holding Group, Uztel S.A. |
| Anzahl der Seiten | 324 |
Segmentierung
Nach Typ
- Annular Blowout Preventers
- Ram Blowout Preventers
Nach Standort
- Onshore
- Offshore
Nach Anwendung
- Öl- & Gasbohrungen
- Bohrlochkontrolle / Druckkontrolloperationen
- Explorations- & Produktionsaktivitäten
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Blowout Preventers (BOP) und wie sieht die Prognose für 2032 aus?
Was ist die CAGR des Marktes für Blowout Preventers (BOP)?
Welches ist das größte Segment im Markt für Blowout Preventer (BOP)?
Welche Faktoren treiben das Wachstum des Marktes für Blowout Preventer (BOP) an?
Wer sind die führenden Unternehmen im Markt für Blowout Preventers (BOP)?
Welche Region führt den Markt für Blowout Preventer (BOP)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Blowout-Preventer (BOP) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Blowout-Preventer (BOP) Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7482.2 million → 2032: USD 9455.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Blowout-Preventer (BOP) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Blowout-Preventer (BOP) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Blowout-Preventer (BOP) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Blowout-Preventer (BOP) Market Drivers
- 3.3 Markt für Blowout-Preventer (BOP) Market Restraints & Challenges
- 3.4 Markt für Blowout-Preventer (BOP) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Blowout-Preventer (BOP) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Blowout-Preventer (BOP) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Blowout-Preventer (BOP) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Blowout-Preventer (BOP) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Blowout-Preventer (BOP) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Blowout-Preventer (BOP) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Blowout-Preventer (BOP) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Blowout-Preventer (BOP) Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Blowout-Preventer (BOP) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Blowout-Preventer (BOP) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Blowout-Preventer (BOP) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Blowout-Preventer (BOP) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Blowout-Preventer (BOP) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Blowout-Preventer (BOP) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Blowout-Preventer (BOP) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Blowout-Preventer (BOP) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Blowout-Preventer (BOP) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Blowout-Preventer (BOP) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Blowout-Preventer (BOP) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
