
Marktübersicht:
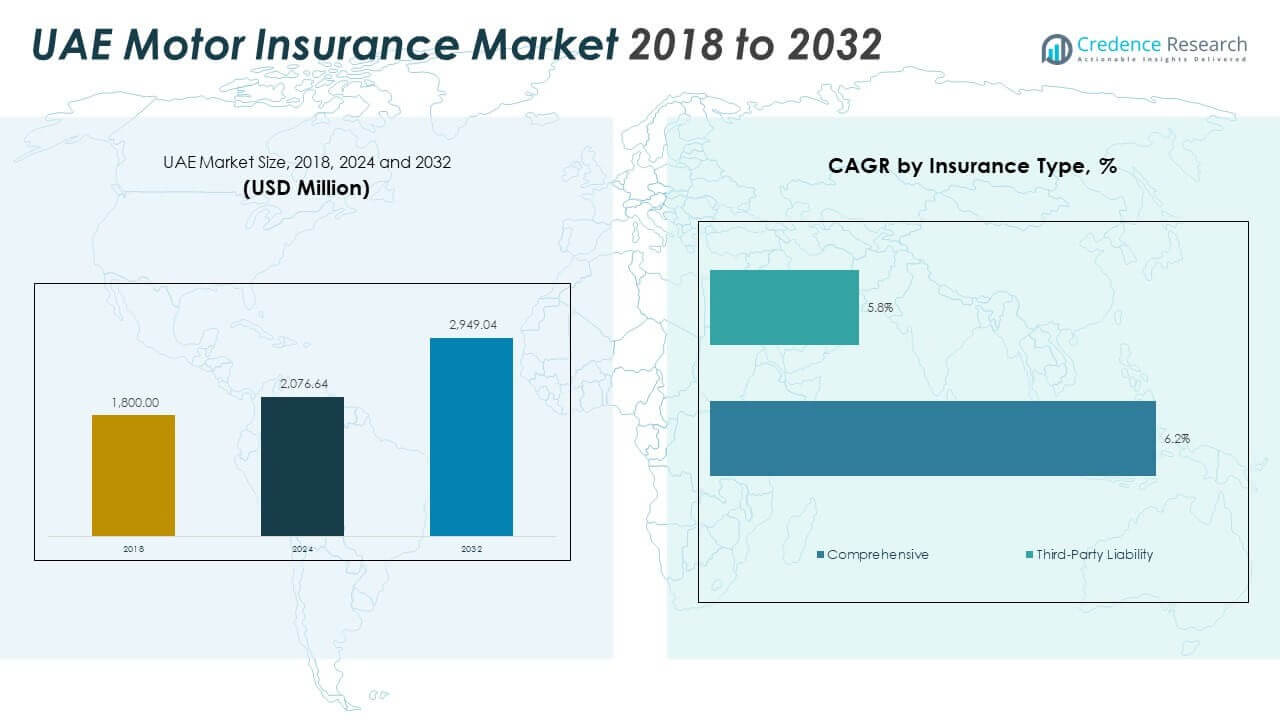
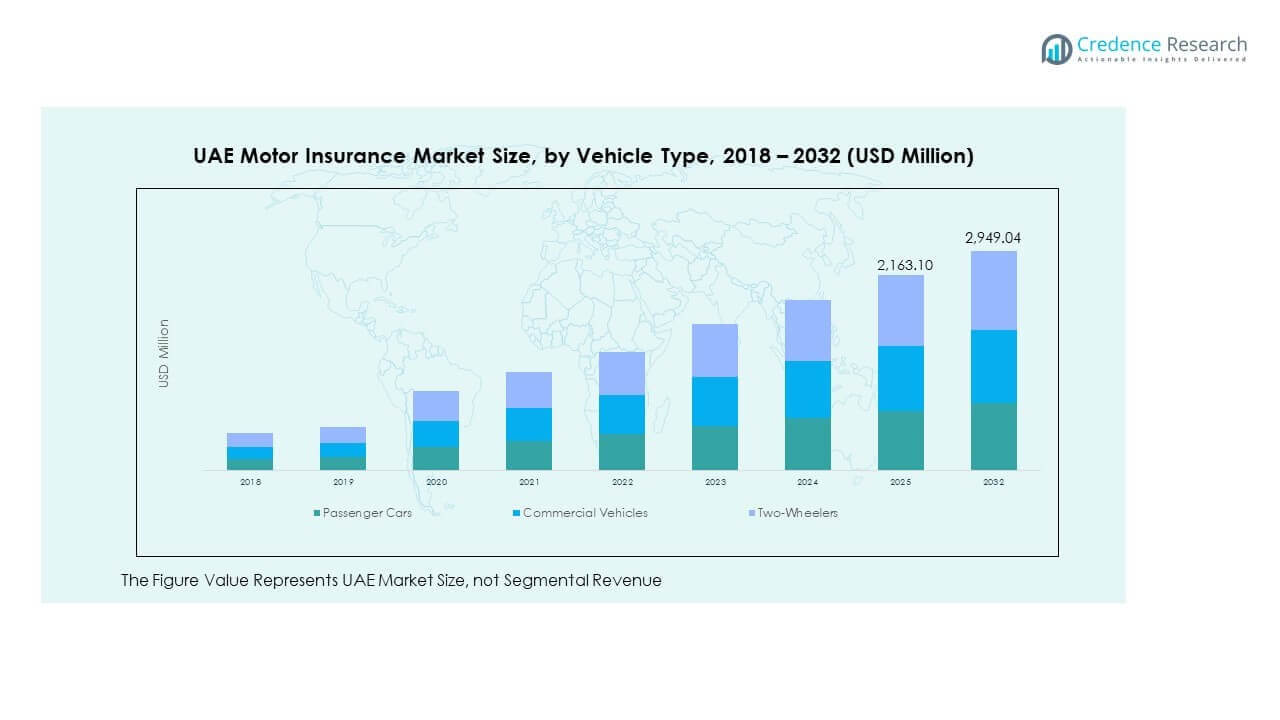
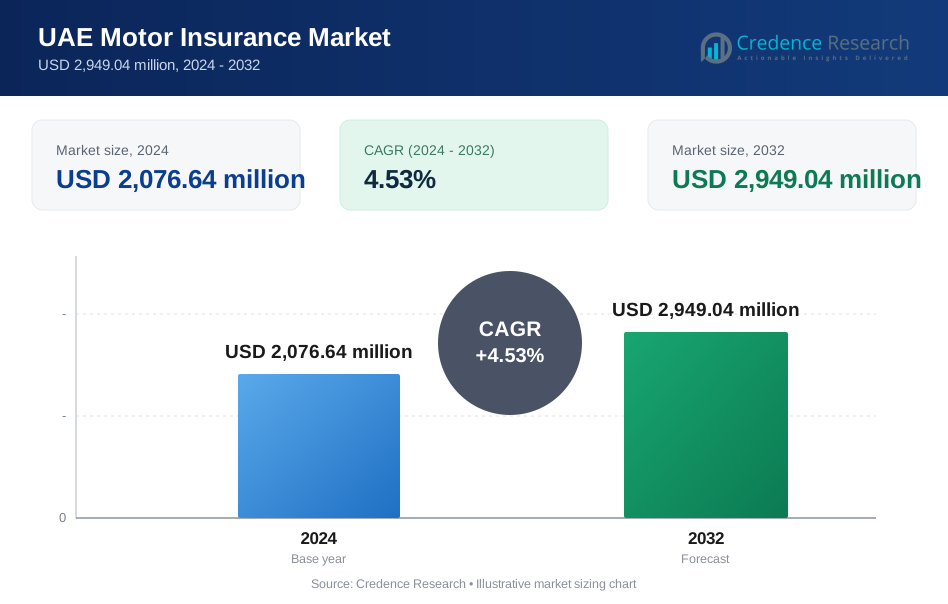
Die Größe des Kfz-Versicherungsmarktes in den VAE wurde 2018 mit 1.800,00 Millionen USD bewertet und soll bis 2024 auf 2.076,64 Millionen USD und bis 2032 auf 2.949,04 Millionen USD anwachsen, mit einer CAGR von 4,53 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Kfz-Versicherungsmarktes in den VAE 2024 | USD 2.076,64 Millionen |
| Kfz-Versicherungsmarkt in den VAE, CAGR | 4,53% |
| Größe des Kfz-Versicherungsmarktes in den VAE 2032 | USD 2.949,04 Millionen |
Das Marktwachstum wird durch steigenden Fahrzeugbesitz und dichten städtischen Verkehr angetrieben. Die Unfallgefahr erhöht die Relevanz von Versicherungen für tägliche Pendler. Umfassende Deckung gewinnt aufgrund höherer Fahrzeugwerte an Beliebtheit. Gewerbliche Flotten expandieren mit dem Wachstum von Logistik und Fahrdienstleistungen. Digitale Plattformen vereinfachen den Kauf und die Erneuerung von Policen. Versicherer verbessern die Preisgenauigkeit durch Datenanalysen. Schnellere Schadenbearbeitung stärkt das Vertrauen der Kunden. Zusatzdeckungen erhöhen die Attraktivität der Policen. Die Durchsetzung von Vorschriften sorgt für hohe Durchdringungsraten.
Dubai und Abu Dhabi führen aufgrund der hohen Fahrzeugkonzentration und Einkommensniveaus. Diese Regionen zeigen eine starke Akzeptanz umfassender Policen. Sharjah entwickelt sich mit stetigem Wachstum durch Pendlerverkehr. Die nördlichen Emirate gewinnen an Dynamik durch städtische Entwicklung und steigende Registrierungen. Digitaler Zugang verbessert die Versicherungsreichweite in aufstrebenden Gebieten. Maklernetzwerke unterstützen die Durchdringung außerhalb der Metropolzonen. Einheitliche Vorschriften gewährleisten einheitliche Deckungsstandards landesweit. Regionale Vielfalt unterstützt ein ausgewogenes Marktwachstum.
Markteinblicke
- Der Kfz-Versicherungsmarkt der VAE wurde 2018 auf 1.800,00 Millionen USD geschätzt, stieg 2024 auf 2.076,64 Millionen USD und soll bis 2032 2.949,04 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,53%.
- Dubai hatte mit 41% den höchsten Marktanteil, angetrieben durch hohen Fahrzeugbesitz und starke digitale Policenadoption. Abu Dhabi folgte mit 34%, unterstützt durch große Regierungs- und Unternehmensflottenabdeckung. Die nördlichen Emirate trugen 25% bei und zeigten eine wachsende Versicherungsaufnahme in aufstrebenden Zonen.
- Sharjah und umliegende Emirate sind die am schnellsten wachsende Region im Kfz-Versicherungsmarkt der VAE, unterstützt durch steigende Fahrzeugregistrierungen, KMU-Aktivitäten und verbesserten digitalen Zugang.
- Im Jahr 2024 machte das Segment der Personenkraftwagen den größten Anteil des Kfz-Versicherungsmarktes der VAE aus, was die weit verbreitete Nutzung privater Fahrzeuge in städtischen Gebieten widerspiegelt.
- Zwischen 2024 und 2032 wird erwartet, dass der Typ der Vollkaskoversicherung mit einer CAGR von 6,2% wächst und damit die Haftpflichtversicherung übertrifft, die mit 5,8% prognostiziert wird, was eine stärkere Nachfrage nach vollständigem Fahrzeugschutz widerspiegelt.
Markttreiber:
Gesetzliche Kfz-Versicherungspflicht und starke regulatorische Durchsetzung in den Emiraten
Bundesvorschriften verlangen eine gültige Kfz-Versicherung für die Fahrzeugregistrierung und -erneuerung. Diese Regel sichert eine stetige Nachfrage nach Policen für private und gewerbliche Fahrzeuge. Die Durchsetzung bleibt durch digitale Registrierungssysteme streng. Nichteinhaltung führt zu Geldstrafen und Registrierungsblockaden. Versicherer profitieren von vorhersehbaren Erneuerungszyklen. Die Policendurchdringung bleibt in allen Emiraten hoch. Der Kfz-Versicherungsmarkt der VAE gewinnt durch diese Struktur an Stabilität. Regulatorische Klarheit verbessert die Planungs- und Preisdisziplin der Versicherer. Zentralisierte Datenbanken verbessern die Effizienz der Policenverifizierung. Konsistente Durchsetzung reduziert die Präsenz nicht versicherter Fahrzeuge auf den Straßen.
Steigender Fahrzeugbesitz und städtische Verkehrsdichte in Großstädten
Der Fahrzeugbesitz steigt weiterhin in den Kategorien Privat- und Flottenfahrzeuge. Die städtische Expansion erhöht die täglichen Verkehrsvolumina. Höhere Exposition erhöht die Unfallwahrscheinlichkeit. Die Policenaufnahme wächst mit dem Risikobewusstsein. Versicherer passen die Deckungsoptionen an dichte Verkehrsbedingungen an. Reparaturnetzwerke erweitern sich, um Schadensvolumen zu bewältigen. Städtische Fahrer bevorzugen umfassende Deckung. Dieser Trend erhält den Prämienfluss aufrecht. Mehrwagenhaushalte erhöhen die Policenzahlen weiter. Überlastete Pendelstrecken intensivieren die Versicherungsrelevanz.
- Zum Beispiel integrierte Dubais Straßen- und Verkehrsbehörde (RTA) die Echtzeit-Versicherungsvalidierung in ihr Fahrzeugregistrierungssystem, wodurch automatisierte Überprüfungen direkt mit den Versicherern vor Erneuerungsgenehmigungen ermöglicht werden.
Wachstum von gewerblichen Flotten und Mobilitätsdiensten im Ride-Hailing
Logistikunternehmen erweitern Flotten, um die E-Commerce-Lieferung zu unterstützen. Ride-Hailing-Plattformen fügen Fahrzeuge in Städten hinzu. Die Nachfrage nach Flottenversicherungen steigt mit der Fahrzeugnutzung. Versicherer entwerfen maßgeschneiderte Flottenpolicen. Risikopooling unterstützt wettbewerbsfähige Preisgestaltung. Schadenshäufigkeitsdaten verbessern die Genauigkeit der Risikobewertung. Firmenkunden suchen nach schneller Schadensregulierung. Die gewerbliche Nachfrage stärkt die Markttiefe. Vertragsbasierte Erneuerungen unterstützen die langfristige Umsatzsichtbarkeit. Flottentelematik verbessert die Überwachung des Betriebsrisikos.
Steigende Verbraucherpräferenz für umfassende und Zusatzdeckungen
Fahrer suchen einen umfassenderen Schutz über die Haftpflichtversicherung hinaus. Zusatzleistungen decken Pannenhilfe und Reparaturen in Vertragswerkstätten ab. Hohe Fahrzeugwerte beeinflussen die Wahl der Versicherung. Verbraucherbewusstsein verbessert die Auswahl der Policen. Versicherer bündeln Dienstleistungen, um die Kundenbindung zu erhöhen. Digitale Werkzeuge vereinfachen den Vergleich und die Aktualisierung. Erneuerungsraten bleiben stark. Die Servicequalität beeinflusst die Markenwahl. Das Wachstum von Luxusfahrzeugen verstärkt die Erwartungen an die Deckung. Kunden bevorzugen Policen mit nahtloser Schadensunterstützung.
- Zum Beispiel betreibt HAYAH Insurance eine vollständig digitale Plattform, die durch die Integration von automatisiertem Underwriting mit Regierungssystemen wie der Dubai Health Authority eine sofortige Ausstellung von Policen ermöglicht. Der digitale Weg konzentriert sich hauptsächlich auf Lebens-, Gesundheits- und Sparprodukte.
Markttrends:
Schneller Wandel hin zu digitaler Policenverteilung und Online-Erneuerungen
Versicherer investieren in digitale Verkaufsplattformen. Online-Angebote verbessern die Kundenreichweite. Die Ausstellung von Policen wird schneller und papierlos. Erneuerungserinnerungen reduzieren Policenlücken. Mobile Apps unterstützen die Schadensverfolgung. Die Kosten für die Kundenakquise sinken. Digitale Interaktion verbessert die Kundenbindung. Die Betriebseffizienz steigt bei den Versicherern. Virtuelle Assistenten verbessern die Benutzererfahrung während der Onboarding-Phase. Die Integration mit Zahlungsgateways ermöglicht sofortige Prämientransaktionen. KI-Chatbots bearbeiten jetzt rund um die Uhr Angebotsvergleiche und Produktanfragen.
Einführung von Telematik- und nutzungsbasierten Versicherungsmodellen
Telematikgeräte erfassen Daten zum Fahrverhalten. Sicheres Fahren bringt Prämienvorteile. Die Risikobewertung wird genauer. Jüngere Fahrer akzeptieren app-basierte Überwachung. Versicherer verfeinern Preismodelle. Die Erkennung von Betrug bei Schadensfällen verbessert sich. Daten unterstützen das proaktive Risikomanagement. Personalisierung gewinnt an Bedeutung. Auch Nutzer von Elektrofahrzeugen übernehmen Telematik, um Reichweite und Fahrgewohnheiten zu optimieren. Partnerschaften mit Mobilitätsplattformen fördern Pilotprogramme für UBI-Modelle. Echtzeit-Feedback motiviert Nutzer zu sichereren Fahrgewohnheiten.
- Telematikgeräte erfassen Daten zum Fahrverhalten, um Risikoprofile und Preisgestaltung zu informieren. Zum Beispiel bietet Zurich UAE nutzungsbasierte Einblicke durch vernetzte Fahrdaten, die es Versicherern ermöglichen, Prämien zu verfeinern und sicherere Fahrergebnisse für Versicherungsnehmer zu unterstützen.
Erweiterung von bargeldlosen Werkstattnetzwerken und Servicepartnerschaften
Versicherer erweitern genehmigte Reparaturnetzwerke. Bargeldlose Reparaturen verbessern die Kundenerfahrung. Schnellere Abwicklungen reduzieren Streitigkeiten. Werkstätten richten sich nach den Standards der Versicherer. Die Kontrolle der Reparaturkosten verbessert die Margen. Service-Transparenz baut Vertrauen auf. Versicherungsnehmer schätzen die Bequemlichkeit. Die Netzwerkstärke unterstützt die Markenloyalität. Die Expansion in Städte der zweiten Ebene verbessert die regionale Kundenunterstützung. Franchise-Werkstätten schließen sich den Versicherer-Panels an, um Zugangspunkte zu erweitern. Einige Versicherer integrieren Servicebewertungen, um die Verantwortung der Werkstätten sicherzustellen.
- Zum Beispiel unterhält Liva Insurance (ehemals RSA Middle East) ein zertifiziertes bargeldloses Werkstattnetzwerk in den VAE, das sowohl Vertrags- als auch hochwertige Nicht-Vertragsreparaturen bietet. Das digitale Schadenssystem ermöglicht Echtzeitgenehmigungen über die Liva App, verkürzt die Reparaturdurchlaufzeit und erhöht die Bequemlichkeit für Versicherungsnehmer.
Steigender Fokus auf Schadensabwicklungszeit und Serviceerfahrung
Kunden erwarten eine schnellere Schadensregulierung. Versicherer optimieren interne Arbeitsabläufe. Automatisierung reduziert manuelle Verzögerungen. Kundenservicemetriken gewinnen an Priorität. Die Markenunterscheidung verlagert sich auf die Servicequalität. Beschwerdequoten beeinflussen den Ruf. Kundenbindung ist eng mit der Schadenerfahrung verknüpft. Operative Exzellenz wird zu einem wichtigen Trend. KI-basierte Schadenspriorisierung verkürzt Genehmigungszyklen. Echtzeit-Updates verbessern die Transparenz der Kommunikation mit den Versicherungsnehmern. Versicherer verfolgen jetzt die Schadensregulierungszeit als einen zentralen KPI.
Analyse der Marktchancen:
Hohe Schadenhäufigkeit und steigende Fahrzeugreparaturkosten
Die Unfallraten bleiben in städtischen Korridoren hoch. Reparaturkosten steigen aufgrund importierter Teile. Fortschrittliche Fahrzeugtechnologie erhöht die Servicekosten. Versicherer stehen unter Margendruck durch Schadensauszahlungen. Preisdiziplin wird schwierig. Betrügerische Ansprüche erhöhen die operative Belastung. Die Kontrolle der Netzwerkkosten erfordert ständige Überwachung. Die Rentabilität bleibt empfindlich gegenüber Verlustquoten. Hochwertige Fahrzeuge erfordern spezialisierte Teile, was die durchschnittliche Schadenshöhe erhöht. Der Mangel an qualifizierten Technikern verzögert ebenfalls Reparaturen und treibt die Servicekosten in die Höhe.
Intensiver Preiskampf und begrenzte Produktdifferenzierung
Viele Versicherer konkurrieren über Prämienpreise. Rabattgetriebene Verkäufe beeinflussen die Margen. Produktmerkmale zeigen begrenzte Variation. Der Kundenwechsel bleibt bei der Erneuerung hoch. Makler fördern preisorientierte Vergleiche. Die Wertwahrnehmung wird herausfordernd. Die Markenloyalität schwächt sich in Preiskriegen ab. Nachhaltige Differenzierung bleibt komplex. Digitale Aggregatoren verstärken die Tendenzen zur Kommodifizierung. Die Margen schrumpfen weiter, wenn die Kundengewinnungskosten auf Plattformen steigen.
Marktchancen:
Wachstumspotenzial durch Elektrofahrzeuge und neue Mobilitätssegmente
Die Akzeptanz von Elektrofahrzeugen nimmt in Städten zu. Neue Risikoprofile erfordern spezialisierte Deckung. Versicherer können EV-spezifische Policen entwerfen. Batterie- und Laderisiken schaffen neue Produkte. Unternehmens-EV-Flotten treiben die Nachfrage in großen Mengen an. Innovationspolitik unterstützt das Prämienwachstum. Frühe Akteure gewinnen Vorteile. Der Marktumfang erweitert sich stetig. Regulatorisches Interesse an der Einhaltung von EV-Versicherungen fördert ebenfalls die Produktentwicklung. Anreize für grüne Mobilität stimulieren indirekt das Prämienvolumen durch EV-Adoptionsprogramme.
Unerschlossene Nachfrage in aufstrebenden Emiraten und im KMU-Flottensegment
In den nördlichen Emiraten steigen die Fahrzeugzulassungen. KMU-Flotten suchen kosteneffiziente Deckung. Versicherer können skalierbare Produkte maßschneidern. Maklernetzwerke unterstützen die regionale Reichweite. Digitales Onboarding reduziert Zugangshürden. Serviceerweiterung unterstützt die Durchdringung. Es schafft langfristige Kundenpipelines. Wachstum gleicht die Reife des Metromarktes aus. Lokalisierte Kampagnen helfen, das Bewusstsein bei kleinen Unternehmen zu erhöhen. Regierungsstraßeninfrastruktur-Upgrades unterstützen ebenfalls die Nachfrage nach gewerblicher Versicherung.
Analyse der Marktsegmentierung
Nach Fahrzeugtyp
Personenkraftwagen dominieren den Kfz-Versicherungsmarkt der VAE aufgrund des hohen Besitzes unter den Einwohnern. Urbane Zentren wie Dubai und Abu Dhabi tragen den größten Anteil bei. Diese Fahrzeuge entscheiden sich typischerweise für umfassende Policen aufgrund ihres höheren Vermögenswerts. Nutzfahrzeuge folgen, angetrieben durch das Wachstum von Logistik- und Lieferflotten. KMUs und Fahrdienstunternehmen erweitern ihre versicherte Flottenanzahl. Zweiräder bleiben ein kleineres Segment, mit langsam wachsender Versicherungsdurchdringung. Die Nachfrage steigt bei Betreibern von Essenslieferungen. Jeder Fahrzeugtyp stellt ein unterschiedliches Risiko- und Preismodell dar. Segment-spezifische Angebote helfen Versicherern, das Schadenrisiko zu managen.
- Zum Beispiel treibt die hohe Konzentration von Personenkraftwagen in Dubai die Nachfrage nach umfassenden Kfz-Versicherungspolicen erheblich an, unterstützt durch dichten Stadtverkehr und hohe Fahrzeugbesitzniveaus.
Nach Versicherungsart
Umfassende Versicherungspolicen führen aufgrund der breiten Abdeckung. Fahrzeugbesitzer in den VAE bevorzugen All-Risk-Schutz, insbesondere für hochpreisige Autos. Sie deckt Unfallschäden, Diebstahl und Haftpflicht gegenüber Dritten ab. Die Haftpflichtversicherung bleibt nach Bundesgesetz obligatorisch. Sie dient kostenbewussten Nutzern und Fahrzeugen mit geringem Wert. Der Kfz-Versicherungsmarkt der VAE verzeichnet einen allmählichen Wandel hin zu wertsteigernden umfassenden Policen. Regulatorische Klarheit unterstützt die Marktstabilität. Beide Segmente gewährleisten eine Grundzirkulation der Policen. Prämienstrukturen variieren je nach Fahrzeugnutzung und Alter.
Nach Endnutzer
Individuelle Versicherungsnehmer bilden den Großteil der aktiv versicherten Kunden. Sie sind verantwortlich für die Registrierung und Erneuerung von Privatfahrzeugen. Servicequalität und Schadenabwicklungsgeschwindigkeit beeinflussen die Bindung. Firmen-/Flottenkäufer umfassen Transportunternehmen, Taxiunternehmen und große Logistikakteure. Flotten profitieren von ausgehandelten Prämien und gebündelten Dienstleistungen. Nutzungsfrequenz und Exposition bestimmen die Schadensrisiken. Versicherer passen den Versicherungsschutz an die Geschäftsbedürfnisse an. Erneuerungszyklen stimmen mit dem Flottenumschlag überein. Der Endnutzertyp beeinflusst den Produktmix und die Servicebereitstellung.
- Zum Beispiel hat die Abu Dhabi National Insurance Company ihr Angebot an Elektrofahrzeugversicherungen erweitert, um maßgeschneiderten Schutz für Batterien und hochwertige Komponenten einzuschließen, was die breitere Reaktion der Versicherer auf die steigende EV-Adoption in den VAE widerspiegelt.
Nach Vertriebskanal
Online-Verkäufe wachsen stetig über Versichererplattformen und Aggregatoren. Nutzer schätzen sofortige Angebote und Erneuerungen. Agenten und Makler halten durch persönlichen Service eine starke Stellung. Direktverkäufe funktionieren gut für Erneuerungen und Kundenbindung. Banken bieten gebündelte Kfz-Versicherungen mit Fahrzeugkrediten an. Weitere Kanäle umfassen Autohäuser und Kfz-Servicezentren. Jeder Kanal zielt auf ein spezifisches Nutzerprofil ab. Der Mix beeinflusst Margen, Reichweite und Policenmerkmale. Er ermöglicht eine breite Marktabdeckung über demografische Gruppen hinweg.
Segmentierung
Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
Nach Versicherungsart
- Umfassend
- Haftpflicht gegenüber Dritten
Nach Endnutzer
- Individuell
- Unternehmen / Flotte
Nach Vertriebskanal
- Online
- Agenten / Makler
- Direktverkauf
- Banken
- Andere
Regionale Analyse
Dubai – Marktanteil: 41%
Dubai führt den Kfz-Versicherungsmarkt der VAE mit einem Anteil von 41% an, unterstützt durch seine dichte Bevölkerung und hohe Fahrzeugbesitzraten. Das Emirat beherbergt eine große Anzahl von Luxusfahrzeugen, was die Nachfrage nach umfassendem Versicherungsschutz antreibt. Fahrdienstanbieter und Logistikflotten tragen ebenfalls zu höheren Volumina bei gewerblichen Versicherungen bei. Versicherer in Dubai profitieren von fortschrittlichen digitalen Plattformen und starken Maklernetzwerken. Die Schadeninfrastruktur bleibt robust und unterstützt die Kundenzufriedenheit. Es zieht weiterhin neue Versicherer und Aggregatoren aufgrund hoher Policenvolumina und digitaler Bereitschaft an.
Abu Dhabi – Marktanteil: 34%
Abu Dhabi hält einen Anteil von 34% am Kfz-Versicherungsmarkt der VAE, angetrieben durch die Nachfrage nach privaten und gewerblichen Fahrzeugen. Die Abdeckung von Unternehmensflotten bleibt ein wichtiger Beitrag aufgrund der Präsenz von Regierungs- und Ölsektorflotten. Umfassende Policen bleiben aufgrund hoher durchschnittlicher Fahrzeugwerte bevorzugt. Der regulatorische Rahmen fördert die Rechte der Versicherungsnehmer und unterstützt die digitale Expansion. Versicherer engagieren sich mit institutionellen Kunden und konzentrieren sich auf langfristige Verlängerungen. Es bewahrt Preisstabilität und operative Effizienz über alle Vertriebskanäle hinweg.
Nördliche Emirate – Marktanteil: 25% (Sharjah, Ajman, Ras Al Khaimah, Fujairah, Umm Al Quwain)
Die Nördlichen Emirate tragen gemeinsam 25% zum Kfz-Versicherungsmarkt der VAE bei. Sharjah führt unter ihnen, mit einer steigenden Basis von täglichen Pendlern und privaten Fahrzeugbesitzern. Die Nachfrage nach Versicherungen wächst in Ajman und Ras Al Khaimah, unterstützt durch neue Wohnentwicklungen. Die Durchdringung von Policen ist in abgelegenen Gebieten niedriger, wächst jedoch durch Agentennetzwerke und Online-Reichweite. Zweirad- und Economy-Fahrzeugpolicen sind in diesen Gebieten häufiger. Es bietet Wachstumschancen durch lokalisierte Servicemodelle und flexible Preisstrategien.
Analyse der Hauptakteure
- AXA Gulf
- Oman Insurance Company
- Abu Dhabi National Insurance Company (ADNIC)
- RSA Insurance Middle East
- Al Fujairah National Insurance Company (AFNIC)
Wettbewerbsanalyse
Der Kfz-Versicherungsmarkt in den VAE ist stark umkämpft, mit lokalen und internationalen Akteuren, die in Bezug auf Preis, Servicequalität und digitalen Zugang konkurrieren. Führende Versicherer sind AXA Gulf, Oman Insurance Company, Abu Dhabi National Insurance Company (ADNIC), RSA Insurance Middle East und Al Fujairah National Insurance Company (AFNIC). Diese Unternehmen bieten eine Mischung aus Haftpflicht- und Vollkaskoprodukten in allen Emiraten an. Versicherer differenzieren sich durch Servicegeschwindigkeit, Netzwerkstärke und Mehrwertfunktionen wie Pannenhilfe und bargeldlosen Werkstattzugang. Die digitale Transformation verändert den Wettbewerb. Aggregator-Plattformen, mobile Apps und Tools zur sofortigen Policenausstellung sind zu Standardangeboten geworden. Unternehmen, die in digitales Schadensmanagement und Telematik-Integration investieren, haben einen klaren Vorteil. Neue Marktteilnehmer konzentrieren sich über Online-Kanäle auf preissensible Verbraucher, während etablierte Akteure ihre Makler- und Bancassurance-Netzwerke stärken. Die Versicherung von kommerziellen Flotten entwickelt sich zu einem wichtigen Schlachtfeld, auf dem große Akteure langfristige Verträge durch gebündelte Dienstleistungen und risikobasierte Preismodelle sichern. Der Preisdruck bleibt hoch, insbesondere im Segment der Einzelpolicen. Viele Versicherer konkurrieren mit Rabatten, was zu geringeren Margen und häufigem Kundenwechsel führt. Die Servicequalität und die Geschwindigkeit der Schadensbearbeitung beeinflussen nun die Kundenbindung mehr als das Branding. Eine Konsolidierung des Marktanteils ist sichtbar, wobei die führenden Akteure die Mehrheit der gezeichneten Prämien kontrollieren.
Aktuelle Entwicklungen
- Im September 2025 unterzeichnete ADNIC eine langfristige Partnerschaft mit Allianz Trade, um Lösungen für die Kreditversicherung im Handel in den VAE auszubauen und so indirekt die Stabilität von Unternehmen in Sektoren zu unterstützen, die mit der Nachfrage nach Kfz-Versicherungen verbunden sind.
- Im April 2024 schloss die Abu Dhabi National Insurance Company (ADNIC) die Übernahme eines 51%-Anteils an der Allianz Saudi Fransi Cooperative Insurance Company ab und stärkte damit ihre regionale Präsenz in wichtigen Golfmärkten, die durch erweiterte Operationen die Dynamik der Kfz-Versicherungen in den VAE beeinflussen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeugtyp, Versicherungsart, Endverbraucher und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die digitale Policenverteilung wird sich schnell ausweiten, da Verbraucher schnellere, selbstbedienbare Optionen online bevorzugen.
- Telematik und nutzungsbasierte Versicherungen werden wachsen und ermöglichen personalisierte Preisgestaltung und bessere Risikokontrolle.
- Die Annahme umfassender Policen wird mit der steigenden Nachfrage nach Mehrwertdiensten und Fahrzeugsicherheit zunehmen.
- Versicherungen für Elektrofahrzeuge werden neue Produktlinien eröffnen und Versicherer dazu zwingen, ihre Deckungsmodelle anzupassen.
- Die Abdeckung von KMU und Flotten wird gestärkt, da Logistik- und Ride-Hailing-Sektoren ihre Operationen ausweiten.
- Die nördlichen Emirate werden durch Agentennetzwerke und digitale Inklusion eine verbesserte Policendurchdringung zeigen.
- Bargeldlose Reparaturnetzwerke und Servicepartnerschaften werden zu wichtigen Unterscheidungsmerkmalen unter den führenden Versicherern.
- Die Marktkonsolidierung könnte zunehmen, da größere Akteure kleinere Unternehmen übernehmen, um ihren Anteil zu erweitern.
- Regulatorische Aktualisierungen werden mehr Transparenz, schnellere Schadensabwicklung und faire Preisgestaltung fördern.
- Versicherer werden KI-gesteuerte Schadensabwicklung priorisieren, um Kosten zu senken und die Servicegeschwindigkeit zu erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kfz-Versicherungen in den VAE und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kfz-Versicherungen in den VAE voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Motorversicherungsmarktes der VAE hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Kfz-Versicherungsmarktes in den VAE antreiben?
Wer sind die führenden Unternehmen im Kfz-Versicherungsmarkt der VAE?
Welche Region hatte 2024 den größten Anteil am Kfz-Versicherungsmarkt der VAE?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kfz-Versicherungen in den VAE Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kfz-Versicherungen in den VAE Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,076.64 million → 2032: USD 2,949.04 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kfz-Versicherungen in den VAE Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kfz-Versicherungen in den VAE Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kfz-Versicherungen in den VAE Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kfz-Versicherungen in den VAE Market Drivers
- 3.3 Markt für Kfz-Versicherungen in den VAE Market Restraints & Challenges
- 3.4 Markt für Kfz-Versicherungen in den VAE Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kfz-Versicherungen in den VAE Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kfz-Versicherungen in den VAE Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kfz-Versicherungen in den VAE category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kfz-Versicherungen in den VAE Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kfz-Versicherungen in den VAE Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kfz-Versicherungen in den VAE market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kfz-Versicherungen in den VAE Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kfz-Versicherungen in den VAE Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kfz-Versicherungen in den VAE Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kfz-Versicherungen in den VAE (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kfz-Versicherungen in den VAE Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kfz-Versicherungen in den VAE Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kfz-Versicherungen in den VAE Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kfz-Versicherungen in den VAE Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kfz-Versicherungen in den VAE Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kfz-Versicherungen in den VAE Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kfz-Versicherungen in den VAE Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kfz-Versicherungen in den VAE Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kfz-Versicherungen in den VAE Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
