
Marktübersicht:
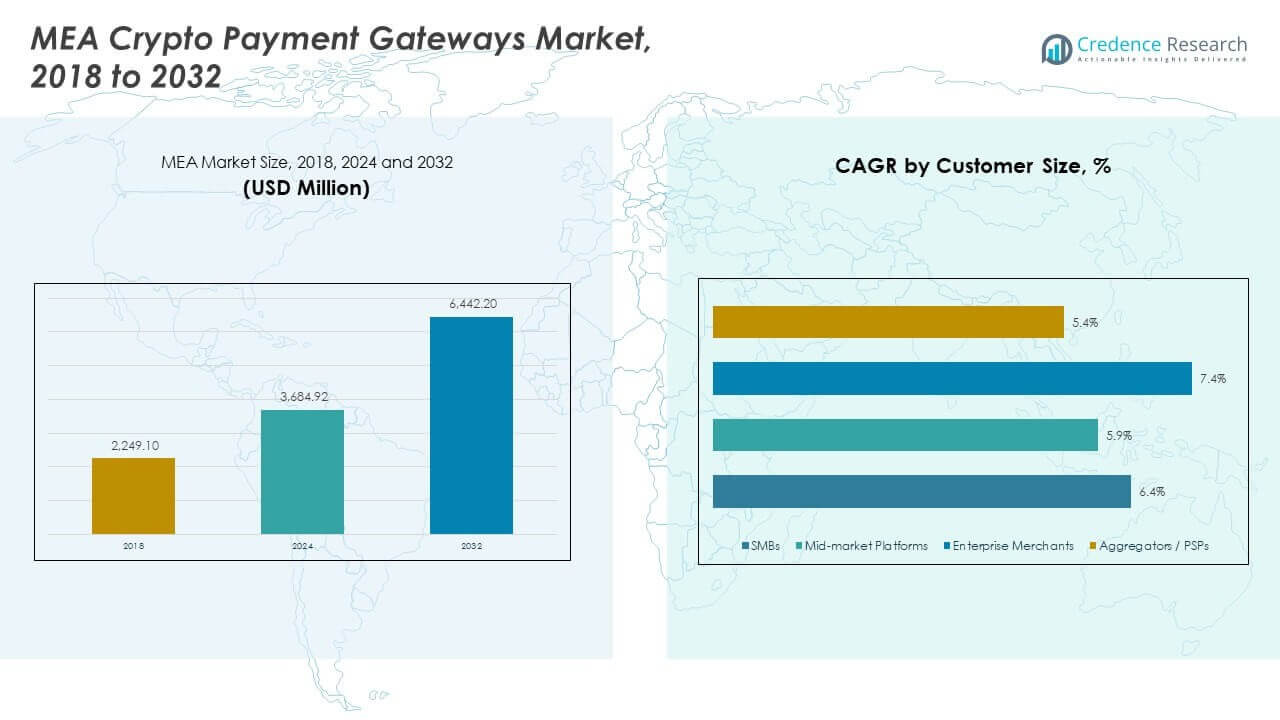
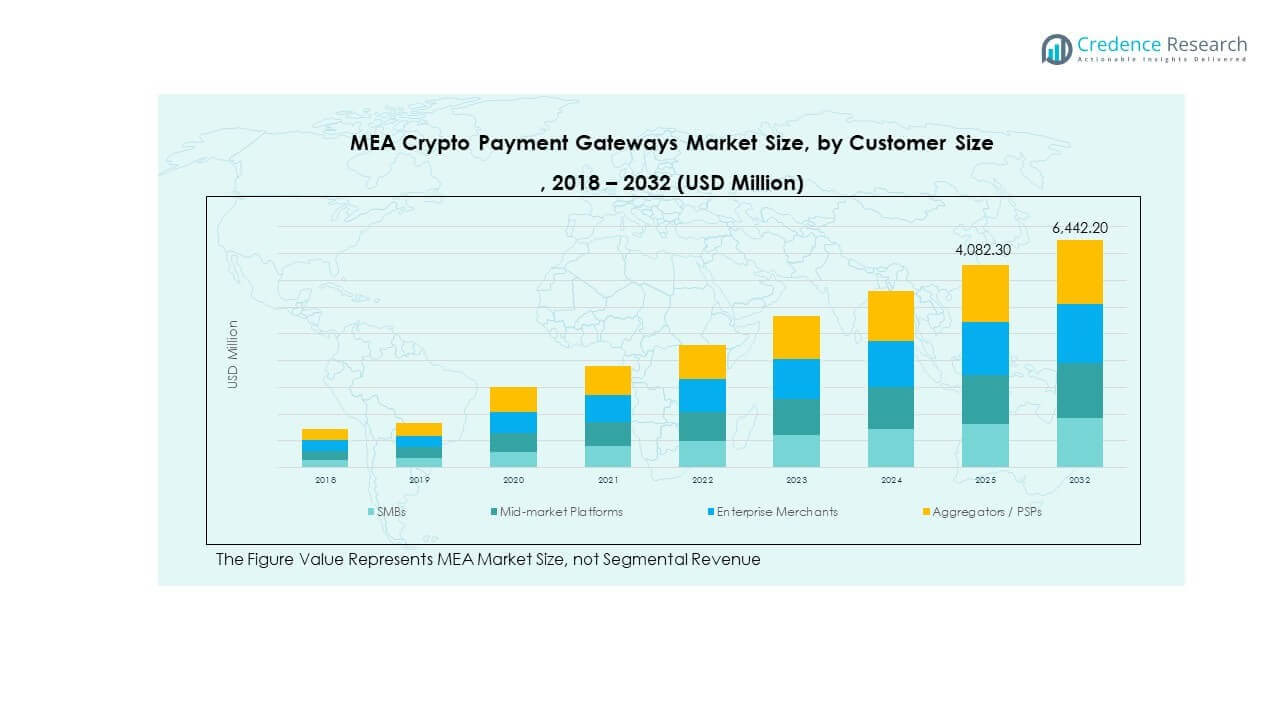
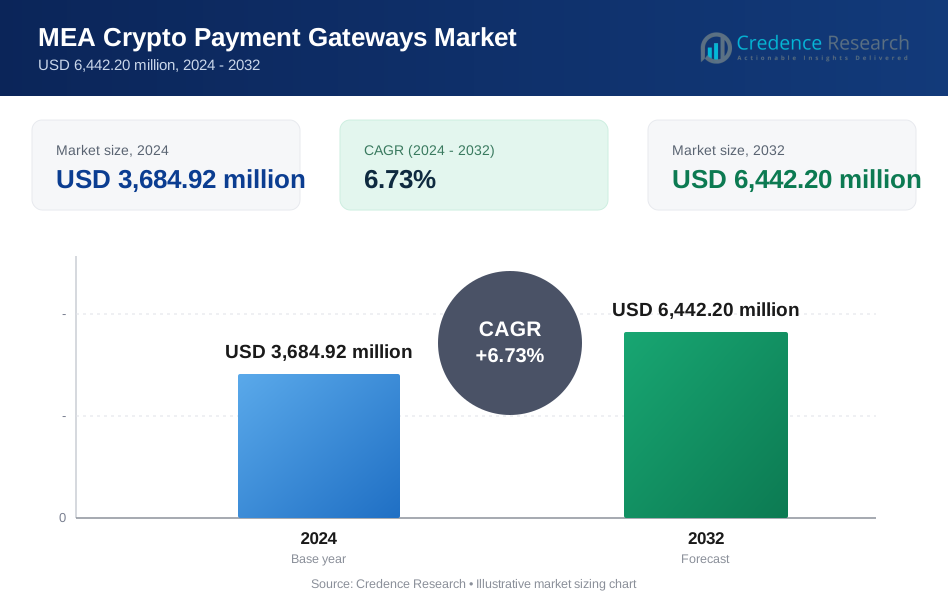
Die Größe des MEA-Krypto-Zahlungsgateways-Marktes wurde 2018 auf 2.249,10 Millionen USD geschätzt und soll bis 2024 auf 3.684,92 Millionen USD und bis 2032 auf 6.442,20 Millionen USD anwachsen, mit einer CAGR von 6,73 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des MEA-Krypto-Zahlungsgateways-Marktes 2024 | USD 3.684,92 Millionen |
| MEA-Krypto-Zahlungsgateways-Markt, CAGR | 6,73% |
| Größe des MEA-Krypto-Zahlungsgateways-Marktes 2032 | USD 6.442,20 Millionen |
Das Marktwachstum wird durch die steigende Nachfrage nach schnellen digitalen Zahlungen im Online-Handel und bei Dienstleistungen angetrieben. Unternehmen nutzen Krypto-Gateways, um Gebühren zu senken und die Abwicklungszeit zu verkürzen. Stablecoins verbessern das Vertrauen, indem sie Preisschwankungen reduzieren. Fintech-Unternehmen erweitern blockchain-basierte Zahlungstools für Händler. Die zunehmende Smartphone-Nutzung unterstützt die Wallet-Adoption. Regulatorische Klarheit in ausgewählten Märkten stärkt das Vertrauen der Unternehmen. Der grenzüberschreitende Handel profitiert von niedrigeren Umrechnungskosten. Einzelhändler zielen auf jüngere Nutzer ab, die digitale Vermögenswerte bevorzugen. Zahlungsabwickler verbessern auch die Sicherheit und Betrugskontrolle.
Der Nahe Osten führt die Einführung aufgrund von Fintech-Zentren und starker digitaler Unterstützungspolitik an. Die VAE und Saudi-Arabien fördern die Nutzung durch Unternehmen durch regulierte Sandbox-Programme. Afrika zeigt schnelles Wachstum durch mobilgestützte Zahlungen und Überweisungsbedürfnisse. Nigeria und Südafrika agieren als frühe Anwender. Nordafrika verzeichnet ein stetiges Wachstum durch den E-Commerce. Kleinere Golfstaaten treten mit tourismusbezogenen digitalen Zahlungen auf. Infrastrukturlücken begrenzen immer noch die Reichweite in ländlichen Gebieten. Urbane Zentren bleiben die Hauptnachfragetreiber.
Markteinblicke:
- Der MEA-Markt für Krypto-Zahlungsgateways wurde 2018 mit 2.249,10 Millionen USD bewertet, erreichte 2024 3.684,92 Millionen USD und soll bis 2032 6.442,20 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,73%, angetrieben durch den steigenden digitalen Handel und die Nachfrage nach grenzüberschreitenden Zahlungen.
- Der Nahe Osten dominiert mit einem Marktanteil von fast 50% aufgrund fortschrittlicher Fintech-Ökosysteme, regulatorischer Sandkästen und hoher Unternehmensbereitschaft, während Afrika etwa 36% hält, unterstützt durch mobile-first Zahlungen und Überweisungsnutzung, gefolgt von Nordafrika und dem Rest von MEA mit rund 14% bei stetigem E-Commerce-Wachstum.
- Afrika sticht als die am schnellsten wachsende Region hervor, trotz Infrastrukturmängeln, mit einem Anteil von etwa 36%, angetrieben durch die Akzeptanz von KMU, begrenzten Bankzugang und starke Nachfrage nach kostengünstigen grenzüberschreitenden Zahlungslösungen.
- Nach Kundengröße machen Unternehmenshändler den größten Anteil mit etwa 35% aus, was höhere Transaktionsvolumina, Compliance-Fokus und die Präferenz für skalierbare, sichere Gateway-Plattformen widerspiegelt.
- Aggregator und PSPs tragen fast 30% Anteil bei, während SMBs und Mid-Market-Plattformen zusammen etwa 35% ausmachen, unterstützt durch vereinfachte Onboarding-Bedürfnisse und zunehmende Teilnahme am digitalen Handel.
Markttreiber:
Schnelle Expansion des digitalen Handels und Modernisierungsbedarf bei Händlerzahlungen
Der MEA-Markt für Krypto-Zahlungsgateways profitiert von starkem Wachstum im digitalen Handel im Einzelhandel und bei Dienstleistungen. Online-Händler suchen nach schnelleren Abwicklungszyklen und geringerer Zahlungsreibung, um den Cashflow zu verbessern. Krypto-Gateways unterstützen den direkten Werttransfer ohne traditionelle Bankverzögerungen. Diese Zahlungsstruktur verbessert die Liquiditätskontrolle für Händler. Grenzüberschreitende Verkäufer bevorzugen einheitliche digitale Zahlungswege, um globale Kunden zu erreichen. Flexible Checkout-Optionen unterstützen höhere Konversionsraten. Es stärkt die Wettbewerbsfähigkeit der Händler in Online-Kanälen.
- Zum Beispiel kündigte Binance Pay im November 2025 an, dass es weltweit über 20 Millionen Akzeptanzstellen für Händler erreicht hat, ermöglicht durch QR-basierte und plattformintegrierte Zahlungspunkte. Der Service unterstützt über 100 digitale Vermögenswerte und nutzt Off-Chain-Abwicklungstechnologie, um nahezu sofortige, kostengünstige Händlerzahlungen zu liefern, wobei Stablecoins über 98% der B2C-Transaktionen auf der Plattform ausmachen.
Hohe grenzüberschreitende Handelsaktivität und regionale Abhängigkeit von Überweisungen
Der MEA-Markt für Krypto-Zahlungsgateways gewinnt durch hohe grenzüberschreitende Handels- und Überweisungsaktivitäten an Bedeutung. Der regionale Handel erfordert schnelle und transparente Abwicklungsmethoden. Krypto-Zahlungen reduzieren die Abhängigkeit von Korrespondenzbankenketten. Händler begrenzen die Währungsumwandlungsrisiken durch digitale Vermögenswerte. Überweisungsintensive Korridore schaffen stabile Transaktionsflüsse. Exportorientierte Unternehmen schätzen die Rückverfolgbarkeit und Abwicklungssichtbarkeit der Blockchain. Es verbessert die Effizienz des Betriebskapitals.
- Zum Beispiel verarbeitete Yellow Card bis 2024 Transaktionen in mehr als 20 afrikanischen Ländern und unterstützte regulierte Krypto-zu-Fiat-Abwicklungswege für grenzüberschreitende Händlerzahlungen und überweisungsgebundenen Handel.
Wachstum des Fintech-Ökosystems und Entwicklung der Blockchain-Infrastruktur
Der MEA-Markt für Krypto-Zahlungsgateways entwickelt sich durch wachsende Fintech-Ökosysteme weiter. Startups entwickeln händlerorientierte Gateway-Plattformen mit einfachen Schnittstellen. Blockchain-APIs reduzieren die Integrationskomplexität für Unternehmen. Cloud-native Systeme unterstützen skalierbare Transaktionsabwicklung. Innovationszentren beschleunigen Produkt-Testzyklen. Lokale Anpassungen verbessern die Händlerakzeptanz. Es verbessert die Verfügbarkeit und Betriebszeit der Dienste.
Selektiver regulatorischer Fortschritt und Ausrichtung auf Unternehmensrisiken
Der MEA-Markt für Krypto-Zahlungsgateways erhält Unterstützung durch selektiven regulatorischen Fortschritt. Sandbox-Frameworks ermöglichen kontrollierte Zahlungsinnovationen. Klare Regeln verbessern die Risikobewertung von Unternehmen. Banken erkunden konforme Krypto-Partnerschaften. Zahlungsunternehmen richten Systeme an AML-Standards aus. Unternehmensnutzer suchen nach regulierten digitalen Zahlungsalternativen. Es fördert langfristige Plattforminvestitionen.
Markttrends:
Zunehmende Nutzung stabiler digitaler Vermögenswerte für Händlerabwicklungen
Der MEA-Markt für Krypto-Zahlungsgateways zeigt eine steigende Nutzung stabiler digitaler Vermögenswerte. Händler bevorzugen vorhersehbare Abwicklungsergebnisse für tägliche Transaktionen. Stabile Vermögenswerte reduzieren Preisunsicherheiten. Gateways integrieren fiat-gebundene Zahlungsoptionen beim Checkout. Kunden gewinnen Vertrauen während der Zahlungsautorisierung. Automatisierung der Abwicklung verbessert Erfolgsraten. Es unterstützt konsistente Transaktionsvolumina. Stablecoin-Infrastrukturen vereinfachen auch die Abstimmung für Finanzteams. Treasury-Planung wird einfacher mit reduzierter Volatilitätsbelastung. Dieser Trend stärkt die wiederholte Nutzung durch Händler.
- Zum Beispiel berichtete CoinGate in seinem Zahlungsbericht 2024, dass USDT Bitcoin als meistgenutztes Zahlungsvermögen überholt hat, wobei Stablecoins etwa 35 % aller verarbeiteten Transaktionen ausmachen, angetrieben durch die Nachfrage der Händler nach Abwicklungsstabilität.
Integration von mobilen Geldbörsen über Verbraucher- und Händlerplattformen hinweg
Der MEA-Markt für Krypto-Zahlungsgateways passt sich der Expansion von mobilen Geldbörsen an. Wallet-first-Zahlungsverhalten gewinnt bei städtischen Nutzern an Bedeutung. Super-Apps integrieren Krypto-Zahlungsfunktionen. QR-basierte Krypto-Zahlungen betreten Einzelhandelsumgebungen. Mobiler Zugang verbessert die Zahlungsreichweite. Gateways optimieren Schnittstellen für Smartphones. Es erhöht die tägliche Transaktionsfrequenz. Ein-Klick-Checkout verbessert das Kundenerlebnis. Wallet-Interoperabilität unterstützt die Nutzung auf mehreren Plattformen. Dieser Wandel treibt ein höheres Zahlungsengagement voran.
- Zum Beispiel begann Binance Pay Mitte 2022 mit der Einführung von QR-basierten Krypto-Zahlungen in ausgewählten Einzelhandelsstandorten in den VAE, wodurch mobile Wallet-Checkouts ohne Abhängigkeit von traditioneller Karteninfrastruktur durch lokale Händlerpartnerschaften ermöglicht wurden.
Unternehmensfokus auf Sicherheit, Compliance und Prüfungsbereitschaft
Der MEA-Markt für Krypto-Zahlungsgateways tendiert zu stärkeren Sicherheitsrahmen. Anbieter setzen fortschrittliche Verwahrungskontrollen ein. Kontinuierliche Überwachung reduziert Betrugsrisiken. Compliance-Tools überprüfen Transaktionen in Echtzeit. Prüfungsbereite Aufzeichnungen erfüllen Unternehmensanforderungen. Sicherheitsgarantien stärken das Vertrauen der Händler. Es unterstützt Zahlungen mit höherem Wert. Unternehmen verlangen klare Berichterstattungspfade. Interne Kontrollen stimmen mit Governance-Standards überein. Dieser Fokus ermöglicht eine langfristige Unternehmensadoption.
Modulare API-Annahme und Nachfrage nach Checkout-Anpassungen
Der MEA-Markt für Krypto-Zahlungsgateways bevorzugt ein modulares Gateway-Design. APIs ermöglichen maßgeschneiderte Checkout-Workflows. Händler kontrollieren Währungs- und Wallet-Optionen. Plug-and-Play-Tools verkürzen die Bereitstellungszeit. Entwickler reduzieren den Einrichtungsaufwand. Anpassungen unterstützen vielfältige Geschäftsmodelle. Es beschleunigt die Händleranbindung. API-Flexibilität unterstützt schnelles Skalieren. White-Label-Optionen helfen bei der Markensteuerung. Dieser Ansatz verbessert die Anpassungsfähigkeit der Plattform.
Analyse der Markt-Herausforderungen:
Zersplitterte regulatorische Landschaft und komplexe Compliance
Der MEA-Markt für Krypto-Zahlungsgateways steht vor regulatorischen Inkonsistenzen zwischen den Ländern. Die Regeln unterscheiden sich stark zwischen den Gerichtsbarkeiten. Die Klarheit der Lizenzierung bleibt ungleichmäßig. Die grenzüberschreitende Compliance erhöht die Betriebskosten. Politische Veränderungen erhöhen das Planungsrisiko. Große Händler verzögern Adoptionsentscheidungen. Es verlangsamt regionale Skalierungsbemühungen. Compliance-Teams stehen vor höheren Berichtspflichten. Markteintrittszeiten verlängern sich aufgrund von Genehmigungen. Diese Umgebung begünstigt gut kapitalisierte Anbieter.
Infrastrukturelle Einschränkungen und Vertrauenslücken bei Verbrauchern
Der MEA-Markt für Krypto-Zahlungsgateways stößt auf Infrastruktur- und Vertrauensbarrieren. Die Internetqualität variiert zwischen den Regionen. Der Zugang in ländlichen Gebieten bleibt begrenzt. Die Benutzerbildung zu Krypto-Zahlungen bleibt niedrig. Sicherheitsbedenken beeinflussen das Verbrauchervertrauen. Betrugsfälle wirken sich auf die öffentliche Wahrnehmung aus. Es schränkt die Massenmarktadoption ein. Händler investieren mehr in Benutzerunterstützung. Vertrauensaufbau-Kampagnen gewinnen an Bedeutung. Allmähliche Adoption folgt Bildungseinsätzen.
Marktchancen:
Händler-Digitalisierung in aufstrebenden städtischen Volkswirtschaften
Der MEA-Markt für Krypto-Zahlungsgateways birgt starkes Wachstumspotenzial in aufstrebenden Städten. Kleine Händler suchen kostengünstige digitale Zahlungstools. Krypto-Gateways senken die Eintrittsbarrieren. Der städtische Handel übernimmt Wallet-basierte Zahlungen. Jugendgeführte digitale Adoption unterstützt die Nachfrage. Informelle Sektoren erkunden Blockchain-Abwicklungen. Es erweitert das Händler-Ökosystem. Lokale Marktplätze digitalisieren schneller durch mobile Zahlungen. Bargeldlose Akzeptanz verbessert die Transaktionstransparenz. Dieser Wandel unterstützt die Formalisierung kleiner Unternehmen.
Strategische Partnerschaften mit Banken und Zahlungsnetzwerken
Der MEA-Markt für Krypto-Zahlungsgateways kann durch institutionelle Partnerschaften skalieren. Banken suchen nach Exposition gegenüber digitalen Zahlungsmodellen. Gateways bieten Blockchain-Expertise. Gemeinsame Modelle verbessern die regulatorische Ausrichtung. Hybride Fiat- und Krypto-Schienen ziehen Unternehmen an. Partnerschaften stärken das Kundenvertrauen. Es stärkt die langfristige Marktposition. Die Zuverlässigkeit der Abwicklung verbessert sich durch Bankverbindungen. Compliance-Prozesse stimmen mit Finanzstandards überein. Diese Allianzen unterstützen eine breitere Unternehmensadoption.
Analyse der Marktsegmentierung:
Nach Händlertyp
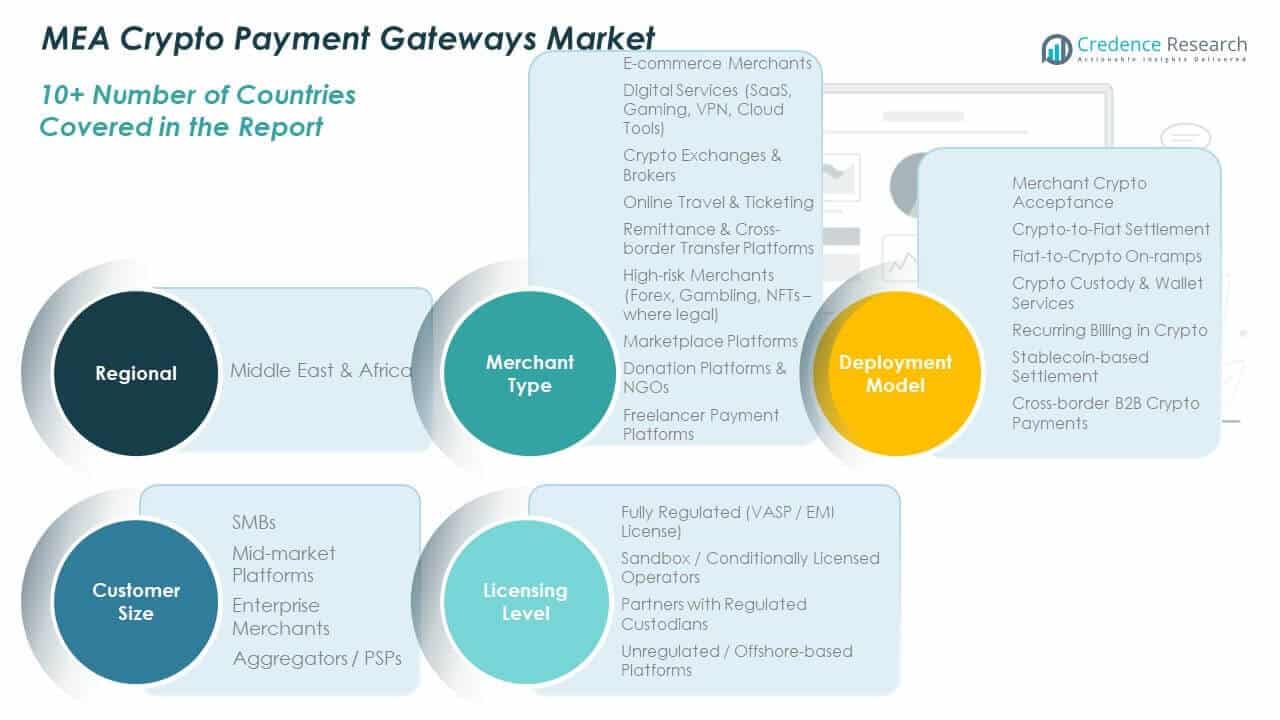
Der Markt für MEA-Krypto-Zahlungsgateways zeigt eine unterschiedliche Akzeptanz in verschiedenen Händlerkategorien. E-Commerce-Händler führen die Adoption an, da sie hohe Online-Verkaufsvolumen und grenzüberschreitende Reichweite haben. Digitale Dienstleister nutzen Krypto, um sofortige Abwicklung und globale Abrechnung zu unterstützen. Reise- und Tourismusplattformen bevorzugen Krypto, um die Abhängigkeit von Karten und das Chargeback-Risiko zu reduzieren. Gaming- und Unterhaltungsplattformen schätzen die schnelle Verarbeitung für häufige Transaktionen mit niedrigem Wert. Abonnementbasierte Unternehmen verwenden Krypto für wiederkehrende Zahlungen und globalen Kundenzugang. Es verbessert die Zahlungsflexibilität in mehreren Händlersegmenten.
- Zum Beispiel berichtete BitPay 2025 von einem Wachstum der Krypto-Transaktionen im Gaming-Sektor um 16 %, mit zunehmender Nutzung in aufstrebenden Märkten in Asien und Lateinamerika.
Nach Transaktionstyp
Der Markt für MEA-Krypto-Zahlungsgateways zeigt eine starke Segmentierung nach Transaktionstyp. Inländische Krypto-Zahlungen unterstützen den lokalen digitalen Handel und Händlerabrechnungen. Grenzüberschreitende Krypto-Zahlungen sind der Hauptnachfragetreiber aufgrund von Geschwindigkeit und Kosteneffizienz. Stablecoin-basierte Transaktionen gewinnen an Beliebtheit für einen vorhersehbaren Abwicklungswert. Bitcoin- und Altcoin-Transaktionen bedienen spezifische Benutzergruppen mit höherer Risikotoleranz. Händler wählen Transaktionstypen basierend auf Kundenprofil und Volatilitätsrisiko. Es balanciert Abwicklungsgeschwindigkeit, Kostenkontrolle und Risikomanagement-Bedürfnisse.
- Zum Beispiel hob NOWPayments in seinem Wrapped-Bericht 2024 hervor, dass es einen "Auto-Processing Button" eingeführt und sein Fiat-Anbieternetzwerk erweitert hat, um Krypto und traditionelle Finanzen zu verbinden, was es Händlern ermöglicht, ein globales Publikum zu bedienen.
Nach Kundengröße
Die Akzeptanz des MEA-Krypto-Zahlungsgateways unterscheidet sich nach Kundengröße. Kleine und mittlere Unternehmen suchen nach erschwinglichen und einfachen digitalen Zahlungstools. Krypto-Gateways senken die Eintrittsbarrieren für KMUs, die in den Online-Handel eintreten. Große Unternehmen konzentrieren sich auf Compliance, Skalierbarkeit und Systemzuverlässigkeit. Hohe Transaktionsvolumen erfordern fortschrittliche Risikokontrollen. Die Integrationsfähigkeit beeinflusst die Auswahl des Unternehmens-Gateways. Es unterstützt sowohl aufstrebende als auch ausgereifte Geschäftsmodelle.
Nach Lizenzierungsgrad
Der Markt für MEA-Krypto-Zahlungsgateways variiert nach Lizenzierungsgrad. Vollständig lizenzierte Gateways ziehen Banken und große Unternehmen an, die regulatorische Sicherheit suchen. Teilweise regulierte Gateways bedienen Märkte mit sich entwickelnden Rahmenbedingungen. Nicht lizenzierte oder Offshore-Gateways sprechen Händler an, die betriebliche Flexibilität benötigen. Die Risikobereitschaft prägt die Händlerpräferenz in verschiedenen Regionen. Die Stärke der Compliance beeinflusst das langfristige Vertrauen. Es schafft ein geschichtetes und wettbewerbsfähiges Ökosystem.
Segmentierung:
Nach Händlertyp
- E-Commerce-Händler
- Digitale Dienstleister
- Reise- und Tourismusplattformen
- Gaming- und Unterhaltungsplattformen
- Abonnementbasierte Unternehmen
Nach Transaktionstyp
- Inländische Krypto-Zahlungen
- Grenzüberschreitende Krypto-Zahlungen
- Stablecoin-basierte Transaktionen
- Bitcoin- und Altcoin-Transaktionen
Nach Kundengröße
- Kleine und mittlere Unternehmen
- Große Unternehmen
Nach Lizenzierungsgrad
- Vollständig lizenzierte Gateways
- Teilweise regulierte Gateways
- Unlizenzierte oder Offshore-Gateways
Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Nigeria
- Südafrika
- Ägypten
- Kenia
- Rest des Nahen Ostens & Afrika
Regionale Analyse:
Naher Osten
Der MEA-Markt für Krypto-Zahlungsgateways zeigt eine starke Konzentration in der Region Naher Osten. Der Nahe Osten macht fast 50% des Marktanteils aus, dank fortschrittlicher Fintech-Infrastruktur und höherer Unternehmensbereitschaft. Die Vereinigten Arabischen Emirate führen die Adoption mit klaren regulatorischen Rahmenbedingungen und aktiven Sandbox-Programmen an. Saudi-Arabien folgt mit wachsender Nutzung im E-Commerce und digitalen Dienstleistungen. Hohe Durchdringung digitaler Geldbörsen unterstützt die Akzeptanz von Krypto-basierten Zahlungen. Starke grenzüberschreitende Handelsaktivitäten halten die Transaktionsnachfrage aufrecht. Es profitiert von Kapitalverfügbarkeit und starker Zahlungsinfrastruktur.
Afrika
Der MEA-Markt für Krypto-Zahlungsgateways zeigt ein schnelles Wachstum in ganz Afrika. Afrika hält etwa 36% des Marktanteils, unterstützt durch mobile-first Zahlungsgewohnheiten. Nigeria führt aufgrund einer großen Krypto-Nutzerbasis und Abhängigkeit von Überweisungen. Südafrika folgt mit unternehmensgeführter Adoption und Fintech-Reife. Eingeschränkter Zugang zu traditionellen Banken erhöht die Relevanz von Krypto-Zahlungen. Kleine und mittlere Unternehmen nutzen Gateways, um internationale Kunden zu erreichen. Es wächst schneller als der Nahe Osten trotz infrastruktureller Herausforderungen.
Nordafrika und Rest von MEA
Der MEA-Markt für Krypto-Zahlungsgateways zeigt eine allmähliche Adoption in Nordafrika und anderen MEA-Ländern. Dieses Segment repräsentiert fast 14% des Marktanteils. Ägypten führt aufgrund der Expansion im E-Commerce und Investitionen in digitale Zahlungen. Marokko und Kenia zeigen eine stetige Händleranbindung, unterstützt durch Fintech-Wachstum. Tourismusbezogene Zahlungen fördern die Krypto-Akzeptanz in ausgewählten Märkten. Die regulatorische Klarheit variiert zwischen den Ländern und verlangsamt die Adoption. Es bietet langfristiges Wachstumspotenzial mit verbesserter politischer Abstimmung.
Analyse der Hauptakteure:
- CoinPayments
- NOWPayments
- Plisio
- BitPay
- CoinGate
- Binance Pay
- Fasset
- Rain
- Yellow Card
- Luno
Wettbewerbsanalyse:
Der MEA-Markt für Krypto-Zahlungsgateways weist eine moderat fragmentierte Wettbewerbsstruktur auf. Globale Akteure konkurrieren mit regionalen Spezialisten in Bezug auf Lizenzstärke und Integrationsgrad. Führende Anbieter konzentrieren sich auf sichere Abwicklung, Stablecoin-Unterstützung und händlerfreundliche APIs. Regionale Firmen differenzieren sich durch lokale Compliance und Bankzugang. Partnerschaften mit Fintech-Plattformen stärken die Vertriebsreichweite. Produktzuverlässigkeit und Onboarding-Geschwindigkeit beeinflussen die Händlerwahl. Es bleibt innovationsgetrieben mit Fokus auf Compliance-Bereitschaft und Skalierbarkeit. Wettbewerbsintensität fördert schnelle Funktionsupdates. Markenvertrauen und regulatorische Ausrichtung beeinflussen die langfristige Positionierung.
Aktuelle Entwicklungen:
- Im November 2025 markierte CoinPayments seine Wiedereinführung in den US-amerikanischen Markt, ein natürlicher Fortschritt beim Ausbau seiner globalen Infrastruktur, um der steigenden Nachfrage gerecht zu werden. Das Unternehmen konzentriert sich auf wachstumsstarke Sektoren wie Mode, Luxus-Einzelhandel, Reisen und E-Commerce und bedient weltweit 1 Million Wallet-Nutzer, während es die ISO 27001-Zertifizierung für Compliance und Datenintegrität aufrechterhält.
- Im Oktober 2025 führte NOWPayments bedeutende Plattform-Updates ein, die auf die Verbesserung der Benutzererfahrung und der Transaktionseffizienz abzielen. Die Updates umfassten einheitliche Designkonsistenz in allen Plattformbereichen, schnellere Verwahrungsoperationen mit Ladezeiten von Guthaben in nur einer Minute statt längerer Verzögerungen, verbesserte Dokumentationen zur Zahlungsintegration und verbesserte Teamkommunikationstools.
- Im Oktober 2025 kündigte BitPay eine strategische Partnerschaft mit ACI Worldwide an, einem ursprünglichen Innovator in der globalen Zahlungstechnologie. Diese Zusammenarbeit erweitert BitPays Lösungen für digitale Vermögenswerte durch die Payments Orchestration Platform von ACI und ermöglicht es Händlern und Zahlungsdienstleistern, digitale Währungen einschließlich Stablecoins nahtlos als strategische Ergänzung zu traditionellen Zahlungssystemen zu akzeptieren und zu verwalten.
- Im September 2025 erweiterte Binance Pay seine Präsenz in Afrika durch eine strategische Partnerschaft mit Zapper, einem der führenden Zahlungsanbieter Südafrikas. Diese Integration ermöglichte es über 31.000 zusätzlichen südafrikanischen Händlern, Kryptowährungszahlungen zu akzeptieren, und erweiterte das globale Händlernetzwerk erheblich auf mehr als 63.000 Standorte, darunter große Ketten wie KFC, Wimpy und Mugg & Bean sowie Kraftstoffanbieter wie Total und Sasol.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Händlertyp, Transaktionstyp, Kundengröße und Lizenzierungsgrad. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Expansion des digitalen Handels wird die Nachfrage nach Gateways über Einzelhandels- und Serviceplattformen hinweg aufrechterhalten, angetrieben durch steigende Online-Transaktionen und grenzüberschreitende Händleraktivitäten.
- Die Nutzung von Stablecoins wird aufgrund vorhersehbarer Abrechnungswerte zunehmen, was Händlern hilft, Preisrisiken und die tägliche Kassenabstimmung effektiver zu managen.
- Grenzüberschreitende Zahlungen werden das zentrale Wachstumsmotor bleiben, unterstützt durch schnellere Abwicklung, niedrigere Gebühren und eine reduzierte Abhängigkeit von Korrespondenzbanken.
- Die Akzeptanz durch KMU wird durch vereinfachte Onboarding-Tools, leichte Compliance-Prozesse und einfache Integration mit bestehenden Vertriebskanälen zunehmen.
- Die Nachfrage von Unternehmen wird sich auf compliance-fähige Plattformen konzentrieren, die Prüfpfade, regulatorische Berichterstattung und skalierbare Transaktionsabwicklung unterstützen.
- Die Integration von mobilen Geldbörsen wird die tägliche Nutzung von Transaktionen erweitern, da Verbraucher QR-basierte, app-gesteuerte Zahlungserfahrungen gegenüber Karten bevorzugen.
- Sicherheitsinvestitionen werden bei Anbietern Priorität gewinnen, um Betrugsrisiken, Verwahrungsschutz und unternehmensgerechte Datenkontrollen anzugehen.
- Regionale Vorschriften werden sich in Richtung klarerer Rahmenbedingungen bewegen, die rechtliche Sicherheit verbessern und die institutionelle Teilnahme an Krypto-Zahlungen fördern.
- Partnerschaften zwischen Banken und Fintechs werden Zahlungsekosysteme umgestalten, indem sie Blockchain-Infrastrukturen mit vertrauenswürdiger Fiat-Abwicklungsinfrastruktur kombinieren.
- Die Plattformdifferenzierung wird sich auf die Flexibilität der APIs, die Systemverfügbarkeit und die Fähigkeit stützen, Checkout-Prozesse für unterschiedliche Händlerbedürfnisse anzupassen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für MEA-Kryptozahlungsgateways und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der MEA-Markt für Krypto-Zahlungsgateways zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der MEA-Krypto-Zahlungsgateways hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des MEA-Marktes für Krypto-Zahlungsgateways antreiben?
Wer sind die führenden Unternehmen im MEA-Markt für Krypto-Zahlungsgateways?
Welche Region hatte 2024 den größten Anteil am MEA-Krypto-Zahlungsgateways-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 MEA-Krypto-Zahlungsgateways-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global MEA-Krypto-Zahlungsgateways-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,684.92 million → 2032: USD 6,442.20 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 MEA-Krypto-Zahlungsgateways-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. MEA-Krypto-Zahlungsgateways-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 MEA-Krypto-Zahlungsgateways-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 MEA-Krypto-Zahlungsgateways-Markt Market Drivers
- 3.3 MEA-Krypto-Zahlungsgateways-Markt Market Restraints & Challenges
- 3.4 MEA-Krypto-Zahlungsgateways-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 MEA-Krypto-Zahlungsgateways-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 MEA-Krypto-Zahlungsgateways-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, MEA-Krypto-Zahlungsgateways-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 MEA-Krypto-Zahlungsgateways-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. MEA-Krypto-Zahlungsgateways-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the MEA-Krypto-Zahlungsgateways-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 MEA-Krypto-Zahlungsgateways-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 MEA-Krypto-Zahlungsgateways-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 MEA-Krypto-Zahlungsgateways-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in MEA-Krypto-Zahlungsgateways-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New MEA-Krypto-Zahlungsgateways-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global MEA-Krypto-Zahlungsgateways-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America MEA-Krypto-Zahlungsgateways-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe MEA-Krypto-Zahlungsgateways-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific MEA-Krypto-Zahlungsgateways-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America MEA-Krypto-Zahlungsgateways-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East MEA-Krypto-Zahlungsgateways-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa MEA-Krypto-Zahlungsgateways-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. MEA-Krypto-Zahlungsgateways-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
