
Marktübersicht
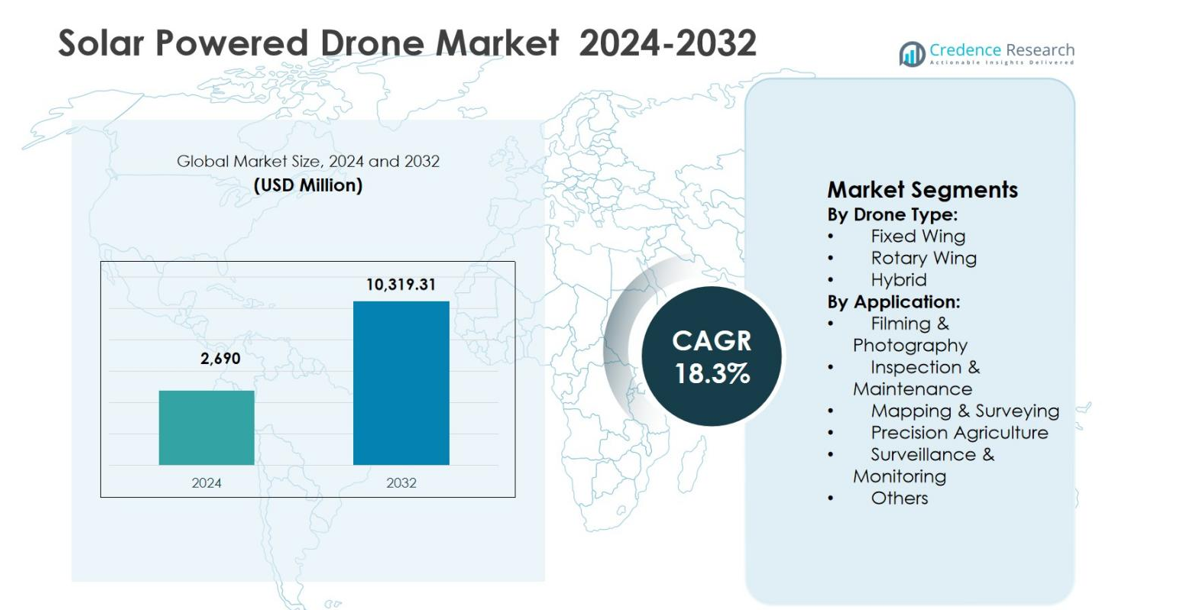
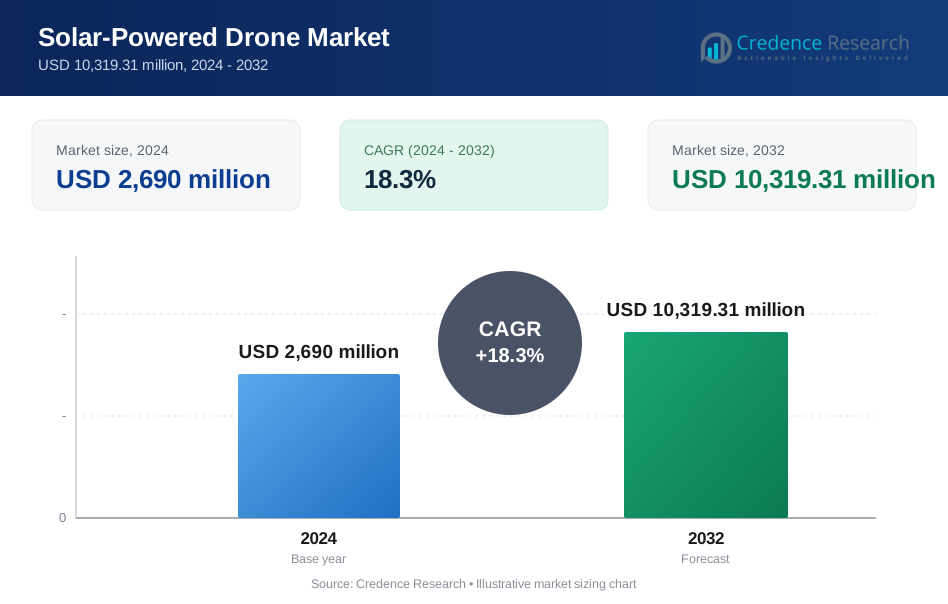
Der Markt für solarbetriebene Drohnen wurde im Jahr 2024 auf 2.690 Millionen USD geschätzt und soll bis 2032 10.319,31 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 18,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für solarbetriebene Drohnen 2024 | 2.690 Millionen USD |
| Markt für solarbetriebene Drohnen, CAGR | 18,3 % |
| Marktgröße für solarbetriebene Drohnen 2032 | 10.319,31 Millionen USD |
Der Markt für solarbetriebene Drohnen wird durch die Präsenz etablierter Luft- und Raumfahrtunternehmen und spezialisierter UAV-Entwickler geprägt, die sich auf lang andauernde, energieeffiziente Luftplattformen konzentrieren. Wichtige Akteure wie Airbus Defence and Space, Aurora Flight Sciences, AeroVironment, Kea Aerospace, Silent Falcon UAS Technologies, AtlantikSolar, XSun, DJI und Parrot Drones entwickeln solarintegrierte Drohnendesigns für Überwachungs-, Kartierungs- und Kommunikationsanwendungen. Diese Unternehmen legen Wert auf leichte Flugzeugrahmen, hocheffiziente Solarzellen und autonome Flugfähigkeiten, um die Missionsdauer und Zuverlässigkeit zu verbessern. Regional führte Nordamerika den Markt für solarbetriebene Drohnen mit einem Marktanteil von 38 % im Jahr 2024 an, angetrieben durch hohe Verteidigungsausgaben, fortschrittliche UAV-Forschung und die frühe Einführung von Langzeitplattformen, gefolgt von Asien-Pazifik und Europa mit wachsender kommerzieller und staatlicher Nutzung.
Markteinblicke
- Der Markt für solarbetriebene Drohnen wurde im Jahr 2024 auf 2.690 Millionen USD geschätzt und soll bis 2032 10.319,31 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 18,3 % während des Prognosezeitraums entspricht, angetrieben durch die zunehmende Akzeptanz von Langzeit-UAV-Plattformen.
- Das Marktwachstum wird durch die steigende Nachfrage nach anhaltender Luftüberwachung, Umweltüberwachung und Infrastrukturinspektion angetrieben, wobei Starrflügler-Drohnen den Markt dominieren und im Jahr 2024 einen Anteil von 52,6 % halten, aufgrund ihrer überlegenen Ausdauer und Nutzlast-Effizienz.
- Wichtige Markttrends umfassen die Integration von hocheffizienten Solarzellen, leichten Verbundwerkstoffen und KI-gestützter autonomer Navigation, während führende Akteure darauf abzielen, die Flugdauer zu verlängern und die Datenerfassungsfähigkeiten in Verteidigungs- und kommerziellen Anwendungen zu verbessern.
- Die Marktexpansion steht vor Herausforderungen durch hohe anfängliche Entwicklungskosten, komplexe Zertifizierungsprozesse und Leistungseinschränkungen bei schwachen Lichtverhältnissen, die die Akzeptanz bei kleinen kommerziellen Nutzern beeinträchtigen.
- Regional führte Nordamerika den Markt mit einem Anteil von 38 % im Jahr 2024 an, gefolgt von Asien-Pazifik mit 28 % und Europa mit 22 %, während Überwachung & Monitoring das führende Anwendungssegment mit einem Marktanteil von 34,8 % blieb.
Analyse der Marktsegmentierung:
Nach Drohnentyp:
Der Markt für solarbetriebene Drohnen wird nach Drohnentyp vom Festflügel-Segment angeführt, das im Jahr 2024 einen Marktanteil von 52,6 % erreichte. Dies ist auf seine überlegene Ausdauer, höhere Nutzlast-Effizienz und die Fähigkeit zurückzuführen, über lange Strecken mit kontinuierlicher Solarenergiegewinnung zu operieren. Festflügel-Solardrohnen werden häufig für Hochaltitude-, Langzeitmissionen wie Grenzüberwachung, atmosphärische Forschung und großflächige Kartierung eingesetzt. Das Hybrid-Segment folgt mit einem Anteil von 29,1 %, unterstützt durch die steigende Nachfrage nach vertikalem Start in Kombination mit verlängerter Flugzeit. Rotary Wing-Drohnen erfassten einen Anteil von 18,3 % und werden hauptsächlich für Kurzstrecken- und Präzisionsaufgaben eingesetzt.
- Beispielsweise absolvierte der Zephyr S von Airbus, ein Festflügel-Hochaltitude-Pseudo-Satellit (HAPS), einen Erstflug von über 25 Tagen in Arizona und erreichte tagsüber Höhen von etwa 74.000 Fuß, angetrieben durch Solarpaneele auf seiner 25-Meter-Flügelspannweite.
Nach Anwendung:
Nach Anwendung dominierte Überwachung & Monitoring den Markt für solarbetriebene Drohnen mit einem Marktanteil von 34,8 % im Jahr 2024, unterstützt durch wachsende Anforderungen in Verteidigung, Heimatschutz und Umweltüberwachung. Solarbetriebene Drohnen ermöglichen eine anhaltende Luftüberwachung mit reduzierten Betriebskosten und minimalem Betankungsbedarf. Kartierung & Vermessung hielt einen Anteil von 21,6 %, angetrieben durch die Einführung in Infrastrukturplanung, Bergbau und Landmanagement. Inspektion & Wartung machte einen Anteil von 17,9 % aus, profitierend von Versorgungs- und Telekommunikationsinspektionen. Präzisionslandwirtschaft erfasste einen Anteil von 14,2 %, während Filmen & Fotografie und Andere gemeinsam einen Anteil von 11,5 % darstellten, unterstützt durch Nischenanwendungen im kommerziellen Bereich.
- Zum Beispiel unterstützt der SB4 Phoenix von Sunbirds großangelegte Überwachungsmissionen, indem er bis zu sieben Stunden mit Solarenergie für Echtzeitüberwachung in sonnigen Regionen fliegt.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Langzeit-Luftoperationen
Der Markt für solarbetriebene Drohnen wird stark von der zunehmenden Nachfrage nach Langzeit-Luftplattformen in den Bereichen Verteidigung, Telekommunikation, Umweltüberwachung und Katastrophenmanagement angetrieben. Solarbetriebene Drohnen bieten verlängerte Flugzeiten, die von mehreren Tagen bis zu Wochen reichen, und ermöglichen eine kontinuierliche Datenerfassung über große geografische Gebiete. Diese Fähigkeit reduziert Betriebsunterbrechungen und Betankungsanforderungen erheblich im Vergleich zu herkömmlichen batteriebetriebenen Drohnen. Regierungen und kommerzielle Betreiber setzen diese Systeme zunehmend für Grenzüberwachung, maritime Überwachung und Klimaobservation ein, was die Nachfrage nach hochaltitude, langzeitfähigen unbemannten Luftlösungen verstärkt.
- Zum Beispiel verfügt die SURAJ-Drohne von Garuda Aerospace, die auf der Aero India 2023 vorgestellt wurde, über J-förmige solarbetriebene Flügel und eine Hilfsbatterie für eine Ausdauer von 12 Stunden in einer Höhe von 3.000 Fuß.
Erweiterung von erneuerbaren Energie- und Nachhaltigkeitsinitiativen
Das wachsende globale Augenmerk auf die Einführung erneuerbarer Energien und die Reduzierung des CO2-Fußabdrucks beschleunigt das Wachstum im Markt für solarbetriebene Drohnen. Solarbetriebene Drohnen stimmen mit Nachhaltigkeitszielen überein, indem sie die Abhängigkeit von fossilen Brennstoffen minimieren und die Betriebsemissionen reduzieren. Öffentliche Einrichtungen, Forschungseinrichtungen und Unternehmen priorisieren umweltverantwortliche Technologien für Luftüberwachungs- und Inspektionsaufgaben. Regulatorische Unterstützung für saubere Energielösungen und steigende Investitionen in grüne Luftfahrttechnologien stärken die Akzeptanz weiter. Diese Faktoren positionieren solarbetriebene Drohnen als integralen Bestandteil zukünftiger emissionsarmer Luftinfrastruktur.
- Zum Beispiel stellte das Zephyr UAV von Airbus im Jahr 2010 drei Weltrekorde auf, darunter einen Langstreckenflug von 336 Stunden, der ausschließlich durch Solarenergie angetrieben wurde, was eine dauerhafte Überwachung ohne den Einsatz fossiler Brennstoffe ermöglicht.
Zunehmende Akzeptanz in kommerziellen und industriellen Anwendungen
Der zunehmende Einsatz von Drohnen in kommerziellen und industriellen Sektoren ist ein wichtiger Wachstumstreiber für den Markt für solarbetriebene Drohnen. Branchen wie Landwirtschaft, Versorgungsunternehmen, Öl und Gas sowie Infrastruktur verlassen sich zunehmend auf Drohnen für Kartierung, Inspektion und Überwachung. Solarbetriebene Drohnen bieten kosteneffiziente Einsätze, indem sie Wartungs- und Energiekosten senken und gleichzeitig die Einsatzdauer verlängern. Ihre Fähigkeit, große landwirtschaftliche Flächen, Stromleitungen und abgelegene Industrieanlagen ohne häufige Landungen abzudecken, unterstützt Produktivitätssteigerungen und macht sie attraktiv für großflächige, wiederkehrende operative Einsätze.
Wichtige Trends & Chancen
Fortschritte in leichten Materialien und Effizienz von Solarzellen
Technologische Fortschritte in leichten Verbundwerkstoffen und hocheffizienten Photovoltaikzellen schaffen bedeutende Chancen im Markt für solarbetriebene Drohnen. Verbesserte Umwandlungsraten von Solarzellen erhöhen die Stromerzeugung an Bord, während leichte Flugzeugrahmen die Nutzlastkapazität und Flugausdauer erhöhen. Diese Innovationen ermöglichen es Herstellern, Drohnen zu entwerfen, die in größeren Höhen mit höherer Zuverlässigkeit operieren können. Laufende Forschungen zu flexiblen Solarpanels und der Integration von Energiespeichern unterstützen die Entwicklung der nächsten Drohnengeneration und eröffnen Chancen für erweiterte kommerzielle, wissenschaftliche und verteidigungsorientierte Anwendungen.
- Zum Beispiel verwendet die Solara 50 von Titan Aerospace einen Rahmen aus Kohlefaserverbundwerkstoff mit 3.000 Photovoltaikzellen über eine Spannweite von 50 Metern, was stratosphärische Flüge in 20 km Höhe über längere Zeiträume ermöglicht.
Wachsende Integration mit KI und fortschrittlicher Datenanalyse
Die Integration von künstlicher Intelligenz und fortschrittlicher Datenanalyse stellt einen wichtigen Trend im Markt für solarbetriebene Drohnen dar. Solarbetriebene Drohnen integrieren zunehmend KI-gesteuerte Navigation, Echtzeit-Bildverarbeitung und autonome Entscheidungsfindung. Diese Funktionen verbessern die Effizienz von Einsätzen in Bereichen wie Präzisionslandwirtschaft, Infrastrukturinspektion und Überwachung. Die Fähigkeit, während längerer Flüge große Datensätze zu analysieren, verbessert das Situationsbewusstsein und reduziert Verzögerungen bei der Datenverarbeitung. Dieser Trend schafft Chancen für Lösungsanbieter, die intelligente Drohnenplattformen mit integrierter Analyse und cloudbasierten Datenmanagementsystemen anbieten.
- Zum Beispiel verwendet die SolarXOne-Drohne von XSun ein fortschrittliches Autopilotsystem mit Embentions Veronte für 100 % automatisierten Flug, einschließlich KI-gestützter adaptiver Steuerung, Echtzeit-RTK-Positionierung mit Zentimetergenauigkeit und Hindernisvermeidung während verlängerter solarbetriebener Missionen von bis zu 600 km.
Wichtige Herausforderungen
Hohe anfängliche Entwicklungs- und Bereitstellungskosten
Hohe anfängliche Entwicklungs- und Bereitstellungskosten bleiben eine bedeutende Herausforderung im Markt für solarbetriebene Drohnen. Fortschrittliche Materialien, hocheffiziente Solarpanels und spezialisierte Avionik erhöhen die Herstellungskosten im Vergleich zu herkömmlichen Drohnen. Darüber hinaus erhöhen umfangreiche Forschungs-, Test- und Zertifizierungsanforderungen die Gesamtkosten der Investition. Diese finanziellen Hürden können die Akzeptanz bei kleinen und mittelständischen Unternehmen einschränken. Während die langfristigen Betriebseinsparungen erheblich sind, bleibt der anfängliche Kapitalbedarf ein Hindernis für die Marktdurchdringung, insbesondere in preissensiblen kommerziellen Segmenten.
Technische Einschränkungen und Wetterabhängigkeit
Technische Einschränkungen im Zusammenhang mit der Wetterabhängigkeit stellen Herausforderungen für den Markt für solarbetriebene Drohnen dar. Solarbetriebene Drohnen sind stark auf konstantes Sonnenlicht angewiesen, was ihre Leistung anfällig für Wolkenbedeckung, saisonale Schwankungen und widrige Wetterbedingungen macht. Eine begrenzte Energieerzeugung bei schwachem Licht kann den Betrieb der Nutzlast und die Zuverlässigkeit der Mission einschränken. Darüber hinaus bleibt das Gleichgewicht zwischen Energiespeicherung, Gewichtsbeschränkungen und Flugstabilität komplex. Die Bewältigung dieser Herausforderungen erfordert kontinuierliche Fortschritte in Energiespeichersystemen, der Integration hybrider Energiequellen und adaptiven Flugtechnologien, um eine konsistente Leistung in verschiedenen Betriebsumgebungen sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für solarbetriebene Drohnen im Jahr 2024 mit einem Marktanteil von 38% an, was auf hohe Verteidigungsausgaben, die Einführung fortschrittlicher Drohnentechnologie und robuste Regierungsinitiativen zur Unterstützung der Integration von Solarenergie zurückzuführen ist. Die Vereinigten Staaten und Kanada priorisierten unbemannte Langstreckenmissionen für Grenzsicherheit, Umweltüberwachung und Katastrophenreaktion, was die Nachfrage nach solarbetriebenen Plattformen verstärkte. Ein ausgereiftes Luft- und Raumfahrt-Ökosystem, laufende F&E-Investitionen und unterstützende regulatorische Rahmenbedingungen förderten das Wachstum weiter. Strategische Kooperationen zwischen Militärbehörden und Technologieunternehmen stärkten die Führungsposition Nordamerikas bei der Bereitstellung robuster, leistungsstarker Solardrohnen.
Europa
Europa hatte im Jahr 2024 einen Marktanteil von 22% am Markt für solarbetriebene Drohnen, angetrieben durch Nachhaltigkeitsinitiativen und zunehmende kommerzielle Anwendungen. Europäische Länder, darunter Deutschland, Frankreich und das Vereinigte Königreich, investierten in Langstrecken-UAVs für Umweltüberwachung, Präzisionslandwirtschaft und Infrastrukturinspektion. Starke politische Unterstützung für die Einführung erneuerbarer Energien und CO2-Reduktionsziele förderten die Integration von Solardrohnen in nationale Sicherheits- und Zivilprogramme. Steigende Partnerschaften zwischen Luft- und Raumfahrtherstellern und Energietechnologieanbietern stimulierten das Wachstum weiter. Das Wachstum wurde zudem durch verbesserte regulatorische Harmonisierung für Operationen außerhalb der Sichtlinie (BVLOS) und Förderungen für grüne Technologien unterstützt.
Asien-Pazifik
Der asiatisch-pazifische Raum erlangte im Jahr 2024 einen Marktanteil von 28%, angetrieben durch Regierungsmodernisierungsprogramme, steigende Verteidigungsbudgets und schnelle Einführung in Landwirtschaft und Logistik. China, Japan, Indien und Südkorea traten als wichtige Akteure auf, die sich auf solarbetriebene Drohnen für Grenzsicherheit, Katastrophenmanagement und großflächige landwirtschaftliche Vermessungen konzentrierten. Schnelle Infrastrukturentwicklung und steigende Investitionen in erneuerbare Technologien unterstützten die Wachstumsdynamik der Region. Darüber hinaus halfen aufstrebende kommerzielle Drohnen-Startups und Partnerschaften mit internationalen Technologieunternehmen dem asiatisch-pazifischen Raum, die Lücke zu westlichen Märkten zu schließen und die strategische Bedeutung der Region für den zukünftigen Einsatz von Solar-UAVs zu stärken.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Marktanteil von 7% am Markt für solarbetriebene Drohnen, mit bemerkenswertem Wachstum in der Umweltüberwachung, im Bergbau und in landwirtschaftlichen Anwendungen. Länder wie Brasilien und Argentinien erhöhten den Einsatz von Solardrohnen zur Vermessung weitläufiger ländlicher Gebiete, zur Überwachung von Forstwirtschaft und zur Unterstützung der Präzisionslandwirtschaft. Begrenzte Infrastruktur und geografische Herausforderungen machten Solardrohnen attraktiv für kostengünstige, lang andauernde Missionen. Langsamere regulatorische Fortschritte und eingeschränkte F&E-Finanzierung mäßigten jedoch die regionale Expansion. Fortgesetzte Investitionen in Drohnenschulungen, Technologieanpassung und grenzüberschreitende Kooperationen werden voraussichtlich die Marktposition Lateinamerikas stärken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte im Jahr 2024 einen Marktanteil von 5% aus, unterstützt durch die Modernisierung der Verteidigung und Anwendungen im Energiesektor. Die Länder des Golf-Kooperationsrats (GCC) priorisierten solarbetriebene Drohnen für Grenzüberwachung, Ölfeldinspektion und Umweltüberwachung in abgelegenen Wüstengebieten. Afrikanische Märkte zeigten aufkommende Akzeptanz im Bereich des Wildtierschutzes und der landwirtschaftlichen Datenerfassung, wobei die Langzeitfähigkeiten von Solardrohnen genutzt wurden, wo die Infrastruktur begrenzt ist. Das regionale Wachstum wurde durch wirtschaftliche Einschränkungen und Investitionslücken gebremst. Nichtsdestotrotz bieten strategische Verteidigungsverträge und Partnerschaften im Bereich erneuerbare Energien Chancen für zukünftige Expansionen.
Marktsegmentierungen:
Nach Drohnentyp:
- Festflügel
- Rotationsflügel
- Hybrid
Nach Anwendung:
- Film & Fotografie
- Inspektion & Wartung
- Kartierung & Vermessung
- Präzisionslandwirtschaft
- Überwachung & Monitoring
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Airbus Defence and Space, BAE Systems, AeroVironment, Aurora Flight Sciences, Kea Aerospace, Silent Falcon UAS Technologies, AtlantikSolar, XSun, DJI, Parrot Drones. Der Markt für solarbetriebene Drohnen zeichnet sich durch eine Mischung aus führenden Luft- und Raumfahrtunternehmen, innovativen Verteidigungsunternehmen und spezialisierten UAV-Startups aus, die in den Bereichen Ausdauer, Nutzlast-Effizienz, Autonomie und zuverlässige Hochbetriebsfähigkeit konkurrieren. Etablierte Luft- und Raumfahrt- sowie Verteidigungsunternehmen nutzen große F&E-Budgets, Flugtest-Infrastrukturen und Regierungsbeziehungen, um hochfliegende, langanhaltende Plattformen für dauerhafte Überwachung und Kommunikation voranzutreiben. Spezialanbieter differenzieren sich durch leichte Flugzeugrahmen, hocheffiziente Photovoltaik-Integration und missionsspezifische Sensorpakete für Kartierungs-, Überwachungs- und Inspektionsanwendungen. Kommerzielle Drohnenmarken erkunden zunehmend die Solaraugmentation und energieoptimierte Plattformen, um die Flugzeiten in permissiven Umgebungen zu verlängern. Partnerschaften mit Telekommunikationsbetreibern, Komponentenlieferanten und Analyseanbietern stärken das End-to-End-Angebot, während regulatorische Fortschritte für BVLOS-Operationen und die Integration in den Luftraum die Markteintrittsgeschwindigkeit und den Einsatzmaßstab beeinflussen.
Analyse der Hauptakteure
- DJI
- Silent Falcon UAS Technologies
- Aurora Flight Sciences
- LG Uplus
- Atlantiksolar
- Kea Aerospace
- KT Corp
- UAV Instruments
- Parrot Drones
- Xsun
Neueste Entwicklungen
- Im Dezember 2025 gab VisionWave Holdings die Übernahme von Solar Drone Ltd. bekannt, einem Unternehmen für autonome Robotik, das sich auf solarbetriebene Drohnen für Verteidigungs- und Solarbetrieb sowie Wartung spezialisiert hat.
- Im Juli 2025 ging XSun eine Partnerschaft mit H3 Dynamics ein, um ein neues UAV zu entwickeln, das Solarenergie, Wasserstoff-Brennstoffzellen und Batteriespeicher für eine verlängerte Flugausdauer kombiniert. Dieses Drei-Quellen-System zielt auf VTOL-, STOL- und HTOL-Plattformen mit intelligentem Energiemanagement ab.
- Im Februar 2025 absolvierte Kea Aerospace einen solarbetriebenen Stratosphärenflug mit seiner Kea Atmos-Plattform, was Fortschritte in der Hochbildgebung und bei Langzeitmissionen markiert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf DrohnenTyp, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Solarbetriebene Drohnen werden für Langzeitüberwachungs- und Beobachtungsmissionen in Verteidigungs- und Zivilanwendungen breiter eingesetzt werden.
- Kontinuierliche Verbesserungen der Effizienz von Solarzellen werden die Flugausdauer und die betriebliche Zuverlässigkeit erheblich steigern.
- Die Integration von künstlicher Intelligenz wird höhere Ebenen der autonomen Navigation und der Echtzeit-Datenverarbeitung ermöglichen.
- Kommerzielle Sektoren wie Landwirtschaft, Versorgungsunternehmen und Infrastruktur werden zunehmend solarbetriebene Drohnen für großflächige Abdeckungen einsetzen.
- Regulatorische Fortschritte für Operationen außerhalb der Sichtlinie werden groß angelegte kommerzielle Einsätze beschleunigen.
- Hybride Energiearchitekturen werden an Bedeutung gewinnen, um Energievariabilität und Missionsflexibilität zu adressieren.
- Telekommunikations- und Konnektivitätsanwendungen werden sich erweitern, indem solarbetriebene Drohnen als luftgestützte Kommunikationsplattformen genutzt werden.
- Die Herstellungskosten werden allmählich sinken, da leichte Materialien und standardisierte Komponenten reifen.
- Strategische Partnerschaften zwischen Drohnenherstellern und Anbietern erneuerbarer Energien werden sich intensivieren.
- Schwellenländer werden neue Wachstumschancen bieten, die durch Fernüberwachung und Nachhaltigkeitsinitiativen angetrieben werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Solarbetriebene Drohnen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für solarbetriebene Drohnen voraussichtlich zwischen 2024 und 2032 wachsen?
Wie effizient sind die neuesten Solarpanels, die in solarbetriebenen Drohnen verwendet werden?
Welche Herausforderungen sieht der Markt für solarbetriebene Drohnen in Bezug auf Vorschriften?
Gibt es bemerkenswerte Kooperationen zwischen Drohnenherstellern und Unternehmen der Solartechnologie?
Wer sind die führenden Unternehmen im Markt für solarbetriebene Drohnen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für solarbetriebene Drohnen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für solarbetriebene Drohnen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,690 million → 2032: USD 10,319.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für solarbetriebene Drohnen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für solarbetriebene Drohnen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für solarbetriebene Drohnen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für solarbetriebene Drohnen Market Drivers
- 3.3 Markt für solarbetriebene Drohnen Market Restraints & Challenges
- 3.4 Markt für solarbetriebene Drohnen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für solarbetriebene Drohnen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für solarbetriebene Drohnen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für solarbetriebene Drohnen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für solarbetriebene Drohnen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für solarbetriebene Drohnen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für solarbetriebene Drohnen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für solarbetriebene Drohnen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für solarbetriebene Drohnen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für solarbetriebene Drohnen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für solarbetriebene Drohnen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für solarbetriebene Drohnen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für solarbetriebene Drohnen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für solarbetriebene Drohnen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für solarbetriebene Drohnen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für solarbetriebene Drohnen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für solarbetriebene Drohnen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für solarbetriebene Drohnen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für solarbetriebene Drohnen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für solarbetriebene Drohnen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
