
Marktübersicht
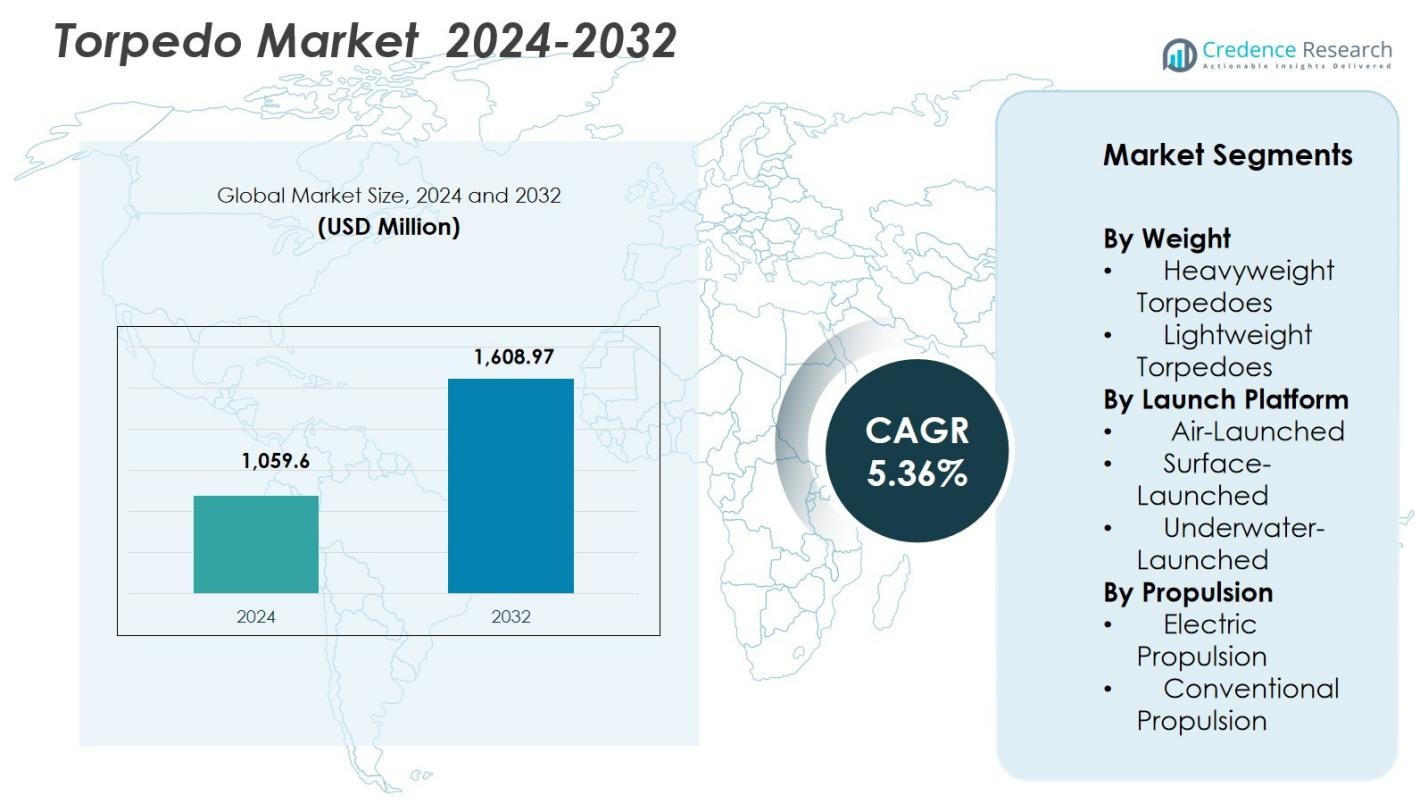
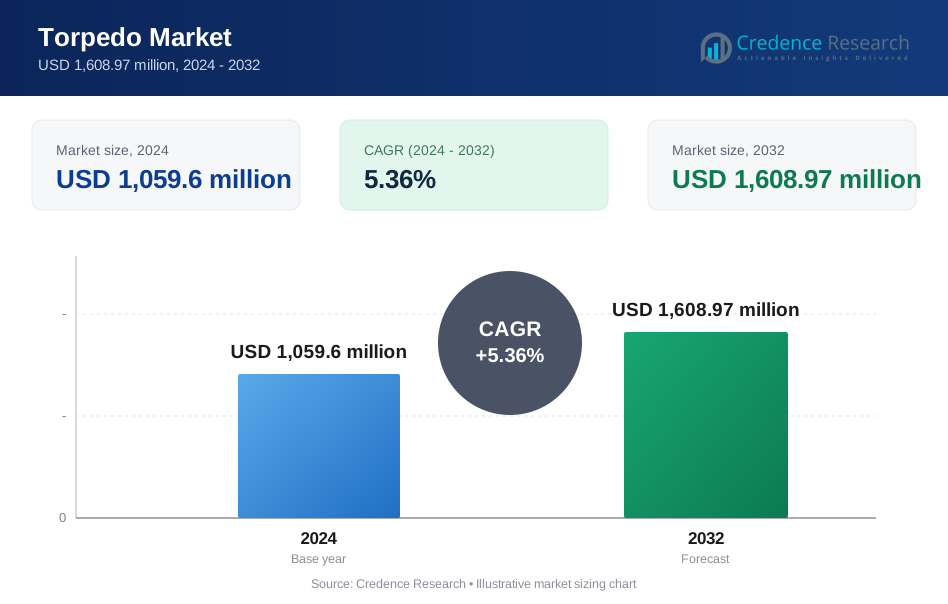
Die Größe des Torpedo-Marktes wurde im Jahr 2024 auf 1.059,6 Millionen USD geschätzt und soll bis 2032 1.608,97 Millionen USD erreichen, was einem CAGR von 5,36 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Torpedo-Marktgröße 2024 | 1.059,6 Millionen USD |
| Torpedo-Markt, CAGR | 5,36% |
| Torpedo-Marktgröße 2032 | 1.608,97 Millionen USD |
Der Torpedo-Markt wird von der Präsenz etablierter Verteidigungshersteller wie BAE Systems PLC, Lockheed Martin Corporation, Raytheon Technologies Corporation, Leonardo S.p.A., Naval Group, Northrop Grumman Corporation, Atlas Elektronik GmbH, ASELSAN A.Ş., Bharat Dynamics Limited und Honeywell International Inc. geprägt. Diese Unternehmen konzentrieren sich auf fortschrittliche Leitsysteme, elektrischen Antrieb, akustische Tarnung und die Integration mit modernen Marineplattformen, um die sich entwickelnden Anforderungen der Unterwasserkriegsführung zu unterstützen. Nordamerika führt den Torpedo-Markt mit einem Marktanteil von 34,6 % an, angetrieben durch anhaltende Marine-Modernisierungsprogramme, starke U-Boot-Flotten und kontinuierliche Investitionen in Fähigkeiten zur U-Boot-Abwehr. Europa und der asiatisch-pazifische Raum folgen, unterstützt durch Flottenerweiterung, regionale Sicherheitsprioritäten und langfristige Verteidigungsbeschaffungsprogramme.
Markteinblicke
- Der Torpedo-Markt wurde im Jahr 2024 auf 1.059,6 Millionen USD geschätzt und soll bis 2032 mit einem CAGR von 5,36 % wachsen, unterstützt durch stetige Verteidigungsausgaben und langfristige Marinebeschaffungsprogramme.
- Das Marktwachstum wird durch Marine-Modernisierung, U-Boot-Flottenerweiterung und steigende Betonung der U-Boot-Abwehr angetrieben, wobei schwere Torpedos aufgrund ihrer größeren Reichweite und höheren Tödlichkeit einen Segmentanteil von 63,4 % halten.
- Zu den wichtigsten Markttrends gehört die zunehmende Einführung des elektrischen Antriebs, der einen Anteil von 58,9 % ausmacht, sowie die verstärkte Integration fortschrittlicher Leit-, Tarn- und autonomer Technologien zur Verbesserung der Effektivität im Unterwasserkampf.
- Führende Unternehmen konzentrieren sich auf Technologie-Upgrades, langfristige Verteidigungsverträge und Plattformintegration, um ihre Marktposition angesichts hoher Markteintrittsbarrieren und komplexer Entwicklungsanforderungen zu stärken.
- Regional führt Nordamerika mit einem Anteil von 34,6 %, gefolgt von Europa mit 28,3 % und dem asiatisch-pazifischen Raum mit 26,1 %, angetrieben durch U-Boot-Modernisierung, maritime Sicherheitsprioritäten und erweiterte Marinefähigkeiten.
Analyse der Marktsegmentierung:
Nach Gewicht:
Nach Gewicht wird der Torpedomarkt von schweren Torpedos angeführt, die 2024 einen Marktanteil von 63,4% ausmachten. Schwere Torpedos dominieren aufgrund ihrer erweiterten Reichweite, höheren Nutzlastkapazität und überlegenen Tödlichkeit, was sie zur bevorzugten Wahl für von U-Booten gestartete Anti-Schiffs- und Anti-U-Boot-Missionen macht. Marinen priorisieren diese Systeme für Hochseeoperationen und strategische Abschreckungsrollen. Steigende Modernisierungsprogramme der U-Boot-Flotten, erhöhte Beschaffung fortschrittlicher Angriffs-U-Boote und der Bedarf an Langstrecken-Unterwasserangriffsfähigkeiten treiben weiterhin die Dominanz schwerer Torpedos auf dem Torpedomarkt voran.
- Zum Beispiel wiegt der von der Royal Navy eingesetzte Spearfish-Schwergewichtstorpedo von BAE Systems etwa 1.850 kg, kann über 80 Knoten und mehr als 30 Seemeilen Reichweite erreichen und trägt einen Insensitiv-Munitionssprengkopf von etwa 300 kg, der für Unterkiel-Detonationen gegen große Kriegsschiffe und U-Boote optimiert ist.
Nach Startplattform:
Nach Startplattform hielten unterwasserabgefeuerte Torpedos den größten Anteil am Torpedomarkt mit 54,8% im Jahr 2024. Diese Dominanz wird durch die wachsende Bedeutung von U-Booten in der Seekriegsführung getrieben, bei der Tarnung, Überlebensfähigkeit und Erstschlagfähigkeit entscheidend sind. Unterwasserabgefeuerte Systeme bieten im Vergleich zu oberflächen- oder luftgestarteten Alternativen überlegene Tarnung und operative Flexibilität. Die Erweiterung der U-Boot-Flotten, steigende Investitionen in Unterwasserkriegsfähigkeiten und die zunehmende Einführung fortschrittlicher Sonar- und Kampfmanagementsysteme verstärken die Nachfrage nach unterwasserabgefeuerten Torpedos bei großen Seestreitkräften.
- Zum Beispiel wird der Mk 48-Torpedo der US Navy von allen U-Boot-Klassen, einschließlich der Virginia-Klasse-Angriffs-U-Boote, gestartet und verwendet Drahtführung sowie aktive/passive Zielsuche für Anti-U-Boot- und Anti-Oberflächen-Rollen.
Nach Antrieb:
Nach Antriebsart eroberten elektrische Antriebstorpedos einen Marktanteil von 58,9% im Jahr 2024 und machten sie zum dominierenden Teilsegment auf dem Torpedomarkt. Elektrische Antriebssysteme bieten niedrigere akustische Signaturen, verbesserte Tarnung und verbesserte Betriebseffizienz im Vergleich zu herkömmlichen Antrieben. Marinen bevorzugen zunehmend elektrische Torpedos, um fortschrittliche Anti-U-Boot-Kriegssysteme zu kontern und die Erkennbarkeit während Missionen zu reduzieren. Technologische Fortschritte in der Energiedichte von Batterien, im Wärmemanagement und in der Antriebseffizienz, kombiniert mit strengeren Anforderungen an die Geräuschreduzierung, treiben weiterhin die weltweite Einführung von elektrischen Antriebstorpedos voran.
Wichtige Wachstumstreiber
Modernisierung der Marine und Erweiterung der U-Boot-Flotte
Modernisierungsprogramme der Marine treiben den Torpedomarkt stark an, da Länder U-Boote und Überwasserkampfschiffe aufrüsten, um die Fähigkeiten der Unterwasserkriegsführung zu verbessern. Wachsende geopolitische Spannungen und maritime Grenzstreitigkeiten veranlassen Regierungen, in fortschrittliche Marinewaffensysteme zu investieren. Moderne U-Boote benötigen Torpedos der nächsten Generation mit verbesserter Reichweite, Genauigkeit und Überlebensfähigkeit. Der Ersatz von veralteten Torpedobeständen, die Einführung neuer Angriffs-U-Boote und die Integration mit fortschrittlichen Kampfmanagementsystemen generieren weiterhin eine anhaltende Beschaffungsnachfrage bei entwickelten und aufstrebenden Seestreitkräften.
- Zum Beispiel treibt das Office of Naval Research der US Navy das Revolver Multi-Payload-Programm für U-Boote der Virginia-Klasse voran, das Mehrfachstarts von 6,75-Zoll-Mark-58-Compact-Rapid-Attack-Weapon-Torpedos aus einem einzigen 21-Zoll-Rohr ermöglicht, um die Magazintiefe zu erhöhen.
Steigender Fokus auf U-Boot-Abwehr (ASW)
Der zunehmende Fokus auf U-Boot-Abwehr ist ein wesentlicher Treiber für den Torpedo-Markt, da immer unauffälligere und leistungsfähigere U-Boote in globale Flotten aufgenommen werden. Marinen priorisieren Torpedos als zentrale ASW-Waffe aufgrund ihrer Effektivität bei der Erkennung, Verfolgung und Neutralisierung von Unterwasserbedrohungen. Die wachsende Verbreitung von Sonarnetzen und Unterwasserüberwachungssystemen unterstützt zusätzlich die Einführung von Torpedos. Kontinuierliche Upgrades in Leitsystemen, Suchern und Antriebstechnologien verstärken die Nachfrage nach fortschrittlichen Torpedos, die auf komplexe ASW-Operationen zugeschnitten sind.
- Zum Beispiel hat Lockheed Martin den MK 48 Mod 7 Torpedo der US Navy mit dem Common Broadband Advanced Sonar System (CBASS) aufgerüstet, um die Sonarbandbreite für eine bessere Signalverarbeitung in herausfordernden akustischen Umgebungen zu erweitern.
Erweiterung der Verteidigungsbudgets und Prioritäten der maritimen Sicherheit
Steigende Verteidigungsbudgets und ein erneuter Fokus auf maritime Sicherheit unterstützen das Wachstum im Torpedo-Markt erheblich. Regierungen priorisieren die Seestreitkräfte, um Seewege zu sichern, Offshore-Vermögenswerte zu schützen und feindliche Aktivitäten abzuschrecken. Erhöhte Finanzierung ermöglicht die Beschaffung fortschrittlicher Torpedosysteme und die Modernisierung bestehender Arsenale. Langfristige Verteidigungsprogramme der Marine bieten Herstellern Stabilität und fördern Innovationen. Da die maritime Dominanz zentraler Bestandteil nationaler Verteidigungsstrategien wird, bleiben Torpedos ein kritischer Investitionsbereich.
Wichtige Trends & Chancen
Fortschritte in intelligenten und unauffälligen Torpedotechnologien
Ein prominenter Trend im Torpedo-Markt ist der schnelle Fortschritt intelligenter und unauffälliger Torpedotechnologien. Hersteller integrieren fortschrittliche Leitalgorithmen, autonome Zielerkennung und geräuscharme Antriebssysteme, um den Erfolg von Missionen zu verbessern. Diese Fähigkeiten erhöhen die Überlebensfähigkeit in umkämpften Unterwasserumgebungen und reduzieren das Entdeckungsrisiko. Der Übergang zu intelligenten Torpedos schafft Möglichkeiten für Lieferanten, hochwertige Lösungen zu liefern, die mit modernen Marinedoktrinen und Anforderungen der nächsten Generation der Unterwasserkriegsführung übereinstimmen.
- Zum Beispiel integriert DRDOs Überschallraketen-unterstützte Freigabe von Torpedos (SMART), die am 1. Mai 2024 von der Dr. APJ Abdul Kalam Insel getestet wurde, ein zweistufiges Feststoffantriebssystem mit präziser Trägheitsnavigation, um leichte Torpedos durch Fallschirmfreigabe zu liefern.
Wachsende Akzeptanz von elektrischen Antriebssystemen
Die steigende Präferenz für elektrische Antriebe bietet eine starke Chance im Torpedo-Markt. Elektrische Antriebe bieten reduzierte akustische Signaturen, höhere Effizienz und verbesserte Unauffälligkeit im Vergleich zu herkömmlichen Antriebssystemen. Marinen bevorzugen zunehmend diese Systeme, um fortschrittlichen Sonar- und Erkennungstechnologien entgegenzuwirken. Laufende Verbesserungen in der Energiedichte von Batterien, dem Wärmemanagement und der Ausdauer verbessern die Betriebsleistung weiter. Dieser Trend unterstützt die Entwicklung leiserer, langstreckiger Torpedos, die für die moderne U-Boot-Kriegsführung geeignet sind.
- Zum Beispiel verwendet der SeaHake mod4 Schwergewichtstorpedo von Atlas Elektronik ein modulares Silber-Zink- oder Lithium-Ionen-Batteriesystem mit einem Hochfrequenz-Permanentmagnetmotor. Dieses Setup bietet eine Reichweite von über 50 km bei Geschwindigkeiten von über 50 Knoten, mit einem geschlossenen Kühlsystem für geringe Eigengeräusche.
Wichtige Herausforderungen
Hohe Entwicklungskosten und Integrationskomplexität
Hohe Forschungs- und Entwicklungskosten stellen eine erhebliche Herausforderung im Torpedo-Markt dar. Fortgeschrittene Torpedosysteme erfordern ausgeklügelte Antriebs-, Führungs- und Sensortechnologien, was die Gesamtkosten des Programms erhöht. Die Integration mit U-Boot-Plattformen, Abschussmechanismen und Kampfmanagementsystemen fügt weitere technische Komplexität hinzu. Budgetbeschränkungen in bestimmten Regionen können die Beschaffung verlangsamen oder flächendeckende Flottenaufrüstungen einschränken. Hersteller stehen unter Druck, technologische Fortschritte mit Kosteneffizienz in Einklang zu bringen, um wettbewerbsfähig zu bleiben.
Strenge Vorschriften und lange Beschaffungszyklen
Strenge Verteidigungsvorschriften und lange Beschaffungszyklen stellen ein Wachstumshindernis im Torpedo-Markt dar. Verteidigungsbeschaffungen erfordern umfangreiche Tests, Zertifizierungen und die Einhaltung nationaler Sicherheitsstandards, was oft die Zeitpläne verlängert. Lange Genehmigungsprozesse können die Vertragserfüllung und Umsatzrealisierung verzögern. Exportbeschränkungen und geopolitische Sensibilitäten können den Marktzugang weiter einschränken. Diese Faktoren erfordern von Unternehmen, langfristige Planungsstrategien zu übernehmen und operative Widerstandsfähigkeit in komplexen regulatorischen Umgebungen aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika machte 34,6% Marktanteil im Jahr 2024 aus und führte den Torpedo-Markt aufgrund starker Marinefähigkeiten und anhaltender Verteidigungsausgaben an. Die Vereinigten Staaten treiben die regionale Nachfrage durch kontinuierliche Modernisierung von U-Boot-Flotten und Überwasserkampfschiffen an. Der Schwerpunkt auf Dominanz unter Wasser, Bereitschaft zur U-Boot-Abwehr und die Integration fortschrittlicher Torpedoführungs- und Antriebstechnologien unterstützen die Beschaffungsaktivitäten. Langfristige Verteidigungsprogramme, regelmäßige Flottenaufrüstungen und Investitionen in die nächste Generation von Marinewaffen stärken die Marktstabilität. Die starke Präsenz großer Verteidigungsunternehmen und fortschrittlicher Forschungsinfrastruktur positioniert Nordamerika weiter als wichtigen Beitrag zur globalen Entwicklung und Bereitstellung von Torpedos.
Europa
Europa hielt 28,3% Marktanteil im Jahr 2024, unterstützt durch aktive Marineneuerungen in den NATO-Mitgliedsstaaten. Länder wie das Vereinigte Königreich, Frankreich, Italien und Deutschland investieren weiterhin in die Aufrüstung von U-Boot- und Überwasserflotten, um die maritime Sicherheit zu stärken. Die regionale Nachfrage profitiert von kooperativen Verteidigungsprogrammen, gemeinsamen Beschaffungsinitiativen und dem Schwerpunkt auf Interoperabilität in der Unterwasserkriegsführung. Europäische Marinen priorisieren fortschrittliche Torpedos mit verbesserter Tarnung, Präzision und Ausdauer. Anhaltende geopolitische Spannungen und der Fokus auf den Schutz maritimer Grenzen und Seewege treiben die konstante Nachfrage nach Torpedosystemen in der Region weiter an.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 26,1 % Marktanteil im Jahr 2024, was die schnelle Marineexpansion und steigende Verteidigungsbudgets unter den regionalen Mächten widerspiegelt. Länder wie China, Indien, Japan und Südkorea stärken ihre U-Boot-Flotten, um regionale Sicherheitsherausforderungen zu bewältigen. Wachsende maritime Streitigkeiten und der Fokus auf Hochseefähigkeiten der Marine unterstützen eine starke Torpedobeschaffung. Investitionen in die einheimische Verteidigungsproduktion und Technologietransferprogramme beschleunigen das Marktwachstum weiter. Die Region legt Wert auf sowohl schwere als auch leichte Torpedos für unterschiedliche operationelle Bedürfnisse und positioniert den Asien-Pazifik-Raum als schnell wachsendes und strategisch wichtiges Marktsegment.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentierte 6,5 % Marktanteil im Jahr 2024, angetrieben durch den zunehmenden Fokus auf maritime Sicherheit und die Modernisierung der Seestreitkräfte. Golfstaaten investieren in U-Boote und fortschrittliche Marineplattformen, um kritische Schifffahrtsrouten und Offshore-Anlagen zu schützen. Die Nachfrage nach Torpedos wird durch steigende Verteidigungsbudgets und die Beschaffung fortschrittlicher Unterwasserkriegssysteme unterstützt. Afrikanische Marineinvestitionen bleiben selektiv, nehmen jedoch allmählich zu, um die Küstenverteidigungsfähigkeiten zu verbessern. Strategische Partnerschaften mit globalen Verteidigungslieferanten spielen eine Schlüsselrolle bei der Unterstützung der Torpedobeschaffung und der Fähigkeitsentwicklung in der gesamten Region.
Lateinamerika
Lateinamerika machte 4,5 % Marktanteil im Jahr 2024 aus, unterstützt durch die schrittweise Modernisierung der Seestreitkräfte in Ländern wie Brasilien und Chile. Die regionale Nachfrage konzentriert sich auf die Aufrechterhaltung der Unterseeverteidigungsfähigkeiten und die Modernisierung alternder U-Boot-Flotten. Kostenbewusste Beschaffungsstrategien betonen kosteneffiziente Torpedosysteme mit nachgewiesener Zuverlässigkeit. Während die Gesamtausgaben moderat bleiben, tragen langfristige Marineprogramme und das wachsende Bewusstsein für maritime Sicherheit zu einer stabilen Marktpräsenz bei. Partnerschaften mit internationalen Verteidigungsherstellern unterstützen den Zugang zu Technologie und die Verbesserung der Fähigkeiten und erhalten die Nachfrage nach Torpedos bei ausgewählten lateinamerikanischen Seestreitkräften.
Marktsegmentierungen:
Nach Gewicht
- Schwere Torpedos
- Leichte Torpedos
Nach Abschussplattform
- Luftgestartet
- Oberflächengestartet
- Unterwassergestartet
Nach Antrieb
- Elektrischer Antrieb
- Konventioneller Antrieb
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Torpedo-Marktes umfasst wichtige Akteure wie BAE Systems PLC, Lockheed Martin Corporation, Raytheon Technologies Corporation, Leonardo S.p.A., Naval Group, Northrop Grumman Corporation, Atlas Elektronik GmbH, ASELSAN A.Ş., Bharat Dynamics Limited und Honeywell International Inc. Der Markt ist durch hohe Eintrittsbarrieren gekennzeichnet, die auf komplexe Technologieanforderungen, strenge Verteidigungsregulierungen und lange Entwicklungszyklen zurückzuführen sind. Führende Unternehmen konzentrieren sich auf kontinuierliche Innovationen in Führungssystemen, Antriebseffizienz und akustischer Tarnung, um ihren Wettbewerbsvorteil zu wahren. Strategische Verträge mit nationalen Verteidigungsbehörden, langfristige Liefervereinbarungen und die Teilnahme an U-Boot-Modernisierungsprogrammen sind zentral für die Wettbewerbspositionierung. Die Akteure verfolgen auch Kooperationen, Joint Ventures und Technologietransfers, um ihre regionale Präsenz zu stärken und Lokalisierungspolitiken zu erfüllen. Investitionen in elektrischen Antrieb, fortschrittliche Sensoren und autonome Fähigkeiten intensivieren den Wettbewerb weiter, während starker After-Sales-Support und Lebenszyklus-Management-Dienstleistungen eine entscheidende Rolle bei der Sicherung von wiederkehrenden Verteidigungsverträgen spielen.
Analyse der Hauptakteure
- Honeywell International Inc.
- Naval Group
- Lockheed Martin Corporation
- ASELSAN A.Ş.
- Raytheon Technologies Corporation
- Bharat Dynamics Limited
- Leonardo S.p.A.
- Atlas Elektronik GmbH
- Northrop Grumman Corporation
- BAE Systems PLC
Aktuelle Entwicklungen
- Im Mai 2025 erhielt Saab einen Auftrag von der schwedischen Verteidigungsbeschaffungsbehörde (FMV) für Saab-Leichtgewichtstorpedos (SLWT) und Torpedorohre im Wert von etwa 1,3 Milliarden SEK, wobei die Lieferungen 2026 beginnen.
- Im Januar 2025 schloss Fincantieri die Übernahme von WASS Submarine Systems von Leonardo ab und brachte den historischen Spezialisten für Torpedos und Unterwassersysteme unter seine Kontrolle, um sein Portfolio an Unterwasserwaffen zu stärken.
- Im September 2025 stellte Gabler Konzepte für torpedorohrausgestoßene unbemannte Überwasserschiffe (USVs) vor, die darauf abzielen, die Optionen für den Torpedoeinsatz zu erweitern.
- Im November 2025 gab Ultra Maritime bekannt, dass es ausgewählt wurde, um der Royal Australian Navy im Rahmen des Hunter-Klasse-Fregattenprogramms der nächsten Generation Torpedoabwehrfähigkeiten bereitzustellen und seine Lösungen für die U-Boot-Abwehr auf bemannte und unbemannte Schiffe auszuweiten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gewicht, Startplattform, Antrieb und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Seestreitkräfte werden weiterhin die Unterwasserkriegsführung priorisieren, was die langfristige Nachfrage nach fortschrittlichen Torpedosystemen aufrechterhält.
- Programme zur Erweiterung der U-Boot-Flotte werden den stetigen Beschaffungsbedarf sowohl für schwere als auch leichte Torpedos vorantreiben.
- Die Einführung elektrischer Antriebe wird zunehmen, da Marinen leisere und energieeffizientere Torpedodesigns anstreben.
- Fortschritte in den Bereichen Führung, Sensorik und autonome Entscheidungsfindung werden die Genauigkeit und Effektivität von Torpedoeinsätzen verbessern.
- Die Integration mit Kampfführungs- und Sonarsystemen der nächsten Generation wird zu einer Standardanforderung werden.
- Die Nachfrage nach Mehrzwecktorpedos, die sowohl gegen Schiffe als auch gegen U-Boote eingesetzt werden können, wird zunehmen.
- Initiativen zur einheimischen Fertigung und Technologietransfer werden in aufstrebenden Verteidigungsmärkten an Bedeutung gewinnen.
- Die Modernisierung alternder Marinearsenale wird den Ersatzbedarf in mehreren Regionen unterstützen.
- Lebenszyklusunterstützung, Upgrades und Wartungsdienste werden stärker zur gesamten Marktaktivität beitragen.
- Geopolitische Spannungen und Bedenken zur maritimen Sicherheit werden weiterhin Investitionen in Torpedofähigkeiten verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Torpedos und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Torpedo-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Torpedo-Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Torpedomarktes antreiben?
Wer sind die führenden Unternehmen im Torpedomarkt?
Welche Region hatte 2024 den größten Anteil am Torpedomarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Torpedo-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Torpedo-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,059.6 million → 2032: USD 1,608.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Torpedo-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Torpedo-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Torpedo-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Torpedo-Markt Market Drivers
- 3.3 Torpedo-Markt Market Restraints & Challenges
- 3.4 Torpedo-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Torpedo-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Torpedo-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Torpedo-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Torpedo-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Torpedo-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Torpedo-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Torpedo-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Torpedo-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Torpedo-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Torpedo-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Torpedo-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Torpedo-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Torpedo-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Torpedo-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Torpedo-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Torpedo-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Torpedo-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Torpedo-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Torpedo-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
