
Überblick über den Markt für Akustikusneurinom:
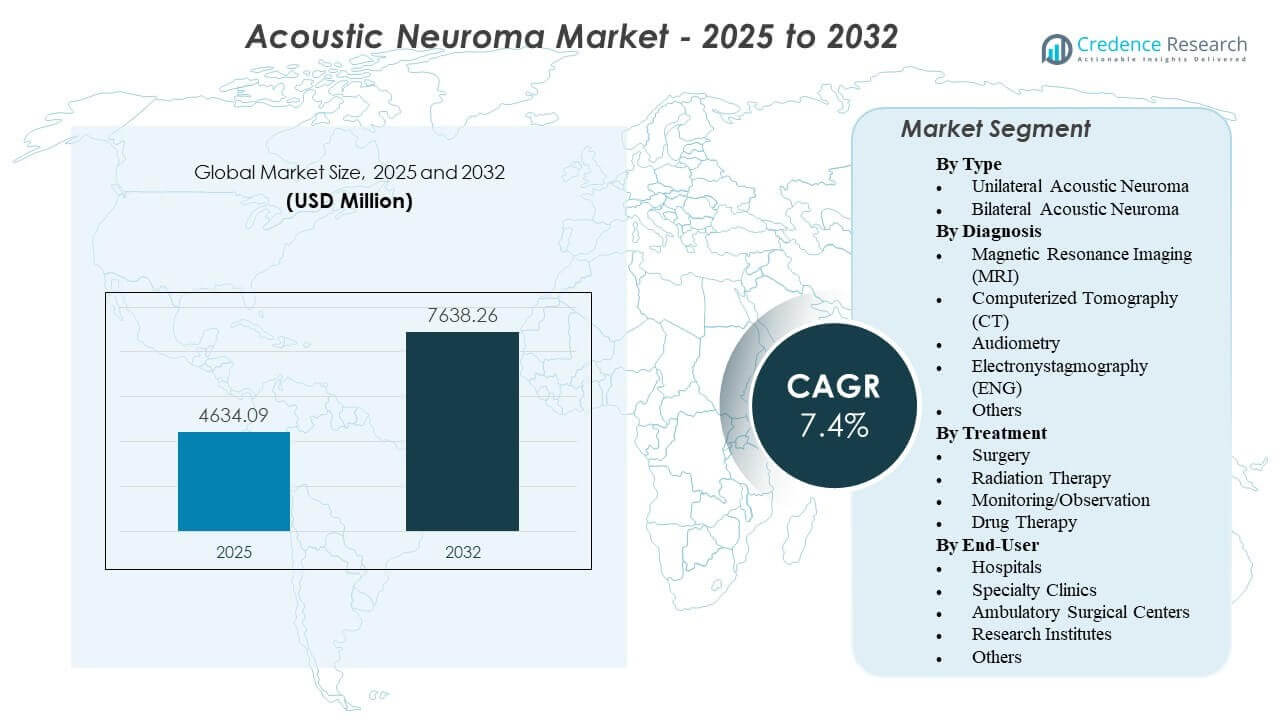
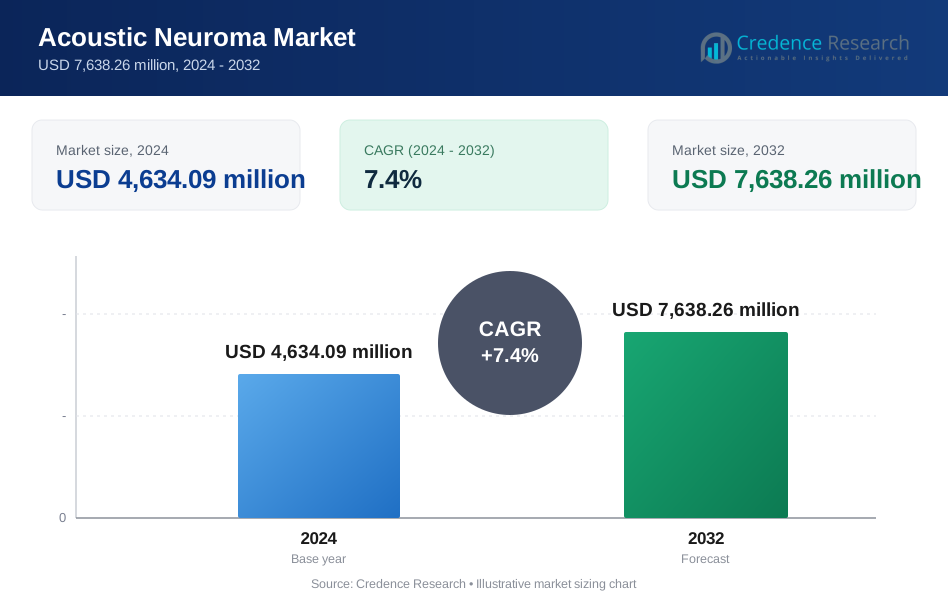
Es wird prognostiziert, dass der Markt für Akustikusneurinom von 4.634,09 Millionen USD im Jahr 2025 auf geschätzte 7.638,26 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4% von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Akustikusneurinom 2025 | 4.634,09 Millionen USD |
| Akustikusneurinom-Markt, CAGR | 7,4% |
| Marktgröße für Akustikusneurinom 2032 | 7.638,26 Millionen USD |
Einblicke in den Markt für Akustikusneurinom:
- Die zunehmende Einführung von hochauflösenden MRTs und stereotaktischer Radiochirurgie stärkt die Früherkennung und unterstützt die Präferenz für minimalinvasive Tumorbehandlungsansätze.
- Hohe Behandlungskosten, begrenzte Verfügbarkeit von Spezialisten in aufstrebenden Regionen und Risiken nervenbezogener Komplikationen schränken die einheitliche Marktexpansion in allen Gesundheitssystemen ein.
- Nordamerika führt aufgrund fortschrittlicher neurochirurgischer Infrastruktur und starker Erstattungsunterstützung, während Europa durch etablierte neuro-onkologische Netzwerke eine stabile Nachfrage aufrechterhält.
- Der asiatisch-pazifische Raum entwickelt sich aufgrund der Erweiterung tertiärer Krankenhäuser und des Zugangs zu Strahlentherapie zu einer schnell wachsenden Region, während Lateinamerika und der Nahe Osten sich allmählich mit privaten Gesundheitsinvestitionen verbessern.
Treiber des Marktes für Akustikusneurinom
Steigende Erkennungsraten durch fortschrittliche Bildgebung und standardisierte Diagnoseprotokolle in großen Gesundheitssystemen
Der Markt für Akustikusneurinom wächst aufgrund verbesserter Erkennung, unterstützt durch hochauflösende MRT-Systeme. Krankenhäuser standardisieren Bildgebungsprotokolle für Patienten mit einseitigen Hörsymptomen. Neurologen fördern die frühzeitige Überweisung bei anhaltendem Tinnitus und Gleichgewichtsstörungen. Eine breitere Versicherung deckt den Zugang zur diagnostischen Bewertung ab. Klinische Leitlinien fördern eine strukturierte Tumorbewertung. Akademische Zentren veröffentlichen Ergebnisdaten, die das Vertrauen der Ärzte stärken. Die Identifizierung im Frühstadium erweitert die Berechtigung für Strahlungs- und chirurgische Optionen. Eine starke diagnostische Kapazität sichert stetige Verfahrensvolumina.
- Zum Beispiel liefert das MAGNETOM Free.Max 0.55T MRT-System von Siemens Healthineers bis zu 80% weniger Heliumverbrauch und unterstützt hochwertige Neurobildgebung mit fortschrittlicher Deep Resolve-Rekonstruktion, was die Visualisierung kleiner Tumoren verbessert.
Erweiterung spezialisierter Schädelbasis-Chirurgieeinheiten und präziser Strahlentherapiefähigkeiten
Tertiäre Krankenhäuser investieren in spezialisierte neurochirurgische Einheiten für komplexe kraniale Tumoren. Chirurgen nutzen bildgesteuerte Navigation, um die operative Präzision zu verbessern. Strahlentherapieabteilungen erweitern Plattformen für die stereotaktische Radiochirurgie. Der Fokus auf den Erhalt des Gesichtsnervs verbessert die Patientenergebnisse. Multidisziplinäre Pflegeteams koordinieren die Behandlungsplanung. Verbesserte perioperative Protokolle fördern die Genesung und reduzieren Komplikationen. Ausbildungsprogramme erhöhen die Anzahl qualifizierter Neurochirurgen. Der Ausbau der Infrastruktur unterstützt die langfristige Marktstabilität.
- Zum Beispiel verfügt Elekta’s Leksell Gamma Knife Esprit über eine 192-Kobalt-60-Quellenkonfiguration und eine submillimetrische Genauigkeit von 0,15 mm, was hochpräzise Radiochirurgie bei Akustikusneurinomen unterstützt.
Verbesserter Zugang zu multidisziplinärer Versorgung und strukturierten Langzeitüberwachungsrahmen
Gesundheitsdienstleister entwickeln koordinierte Versorgungsmodelle für Patienten mit Vestibularisschwannom. Tumorboards leiten Behandlungsentscheidungen mit kollektiver Expertise. Strukturierte Nachsorgeprotokolle verfolgen Tumorwachstum und Nervenfunktion. Digitale Aufzeichnungssysteme verbessern die Patientenüberwachung. Überweisungsnetzwerke verbinden Gemeinschaftskliniken mit tertiären Zentren. Private Krankenhäuser erweitern fortschrittliche Behandlungsdienste in städtischen Gebieten. Das steigende Patientenbewusstsein erhöht die Konsultationsraten. Diese Verbesserungen stärken die anhaltende Nachfrage über die Behandlungswege hinweg.
Unterstützende Erstattungspolitiken und steigende Investitionen in fortschrittliche neurochirurgische Technologien
Öffentliche und private Versicherer erweitern die Deckung für Strahlungs- und chirurgische Eingriffe. Regierungen investieren in Programme zur Modernisierung von Krankenhäusern. Medizinprodukteunternehmen führen verfeinerte chirurgische Instrumente ein. Kompakte Strahlungssysteme erhöhen die Zugänglichkeit in mittelgroßen Zentren. Ständige Technologie-Upgrades verbessern die Verfahrensgenauigkeit. Anbieter priorisieren Systeme, die Bildgebung und Behandlungsplanung integrieren. Kapitalinvestitionen in die Onkologie-Infrastruktur steigen in entwickelten Regionen. Starke finanzielle Unterstützungsmechanismen stärken die langfristigen Wachstumsaussichten.
Trends im Akustikusneurinom-Markt
Verschiebung hin zu personalisierter Behandlungsplanung und risikostratifizierten klinischen Entscheidungsrahmen
Kliniker bewerten Tumorgröße, -lage und -wachstumsrate, bevor sie die Therapie auswählen. Risikostratifizierungstools leiten individualisierte Behandlungswege. Ärzte balancieren die Vorteile von Eingriffen gegen mögliche Nervenkomplikationen. Die Präferenz des Patienten beeinflusst die endgültige therapeutische Wahl. Beobachtungsstrategien gewinnen in ausgewählten Fällen an Anerkennung. Ergebnisregister unterstützen eine evidenzbasierte Planung. Der Akustikusneurinom-Markt spiegelt diesen Trend zur personalisierten klinischen Verwaltung wider. Er stärkt die langfristige Patientenzufriedenheit und die Versorgungsqualität.
- Zum Beispiel ermöglicht die Elements Cranial SRS-Software von Brainlab eine automatisierte Segmentierung und submillimetrische Konturierungsgenauigkeit, die präzise individualisierte Radiochirurgieplanung unterstützt.
Wachsende Akzeptanz minimalinvasiver und ambulanter Behandlungsansätze
Strahlentherapie gewinnt an Beliebtheit bei geeigneten Patienten, die eine nicht-invasive Behandlung suchen. Krankenhäuser verfeinern chirurgische Techniken, um operative Traumata zu reduzieren. Kürzere Krankenhausaufenthalte verbessern die Patientenerfahrung. Ambulante Zentren verwalten ausgewählte Fälle mit strukturierten Protokollen. Verbesserte Anästhesiemethoden verkürzen die Erholungszeit. Chirurgen betonen Präzision, um Gewebeschäden zu begrenzen. Anbieter fördern minimalinvasive Optionen während der Patientenberatung. Dieser Ansatz verändert die Modelle der Behandlungsbereitstellung.
- Zum Beispiel liefert das CyberKnife-System von Accuray rahmenlose Radiochirurgie mit Echtzeit-Bildführung und einer submillimetergenauen Genauigkeit von 0,5 mm, was eine ambulante Behandlung von Akustikusneurinomen ermöglicht.
Integration von digitalen Bildgebungsplattformen und künstlicher Intelligenz zur Tumorbewertung
Hochauflösende Bildgebung integriert sich mit digitaler Planungssoftware. Künstliche Intelligenz unterstützt die Genauigkeit der Tumormessung. Radiologen nutzen fortschrittliche Visualisierung zur Beurteilung der Nervenproximität. Prädiktive Analysen unterstützen die Schätzung des Komplikationsrisikos. Elektronische Plattformen ermöglichen nahtlosen Datenaustausch unter Spezialisten. Fernkonsultationen erweitern den Zugang zu Experten über Großstädte hinaus. Technologielieferanten konzentrieren sich auf Workflow-Effizienz. Die digitale Transformation stärkt das klinische Vertrauen und die Koordination.
Erweiterung der internationalen Patientenmobilität und grenzüberschreitender Behandlungsnetzwerke
Spezialisierte Zentren ziehen Patienten aus Nachbarländern an. Medizintourismus erhöht die Nachfrage nach fortschrittlichen Radiochirurgiesystemen. Private Krankenhäuser fördern Fachwissen in der Schädelbasischirurgie. Globale Überweisungsnetzwerke verbessern den Fallfluss zu führenden Institutionen. Grenzüberschreitende Versicherungsvereinbarungen unterstützen den Zugang zur Behandlung. Akademische Kooperationen fördern den Austausch von Fähigkeiten unter Chirurgen. Internationale Konferenzen stärken die Wissensverbreitung. Globale Konnektivität prägt die Wettbewerbsdynamik in verschiedenen Regionen.
Analyse der Herausforderungen im Akustikusneurinom-Markt
Hohe Behandlungskosten und begrenzter Zugang zu spezialisierten neurochirurgischen Zentren in aufstrebenden Volkswirtschaften
Der Akustikusneurinom-Markt steht unter Druck durch erhöhte Behandlungskosten. Fortschrittliche Bildgebungssysteme erfordern erhebliche Kapitalinvestitionen. Spezialisierte Neurochirurgen konzentrieren sich auf städtische tertiäre Krankenhäuser. Ländliche Patienten haben Schwierigkeiten, Zugang zu Expertenversorgung zu erhalten. Versicherungslücken schränken die Einführung fortschrittlicher Therapien ein. Strahlungsplattformen erfordern kostspielige Wartung und qualifizierte Bediener. Verzögerte Diagnosen erhöhen die klinische Komplexität in unterversorgten Gebieten. Gesundheitsbudgets in Entwicklungsländern begrenzen Infrastrukturverbesserungen. Diese Einschränkungen verlangsamen die einheitliche Marktexpansion in verschiedenen Regionen.
Risiko von Komplikationen nach der Behandlung und komplexe Entscheidungsfindung bei kleinen Tumorfällen
Gesichtsnervenschäden bleiben nach der Operation ein zentrales Anliegen. Der Erhalt des Hörvermögens stellt in bestimmten Tumorlokationen Herausforderungen dar. Ärzte wägen die Risiken zwischen Operation und Strahlung sorgfältig ab. Kleine Tumore können einer Beobachtungsstrategie folgen. Patientenangst erschwert die Behandlungsentscheidungen. Langfristige Nachsorge erfordert konsequente Überwachung. Variabilität in klinischen Ergebnissen beeinflusst das Vertrauen der Patienten. Inkonsistente Überweisungspraktiken verzögern die Konsultation von Spezialisten. Diese Faktoren schaffen Komplexität in der Behandlungsplanung und der Ausrichtung der Anbieter.
Chancen im Akustikusneurinom-Markt
Erweiterung von multidisziplinären Schädelbasiszentren und spezialisierten Behandlungsnetzwerken weltweit
Gesundheitssysteme investieren in spezialisierte Einheiten für Schädelbasischirurgie. Multidisziplinäre Teams verbessern die koordinierte Patientenversorgung. Fortgeschrittene Zentren ziehen komplexe Fälle aus umliegenden Regionen an. Internationale Patiententransporte unterstützen das Umsatzwachstum in spezialisierten Zentren. Ausbildungsprogramme entwickeln qualifizierte Neurochirurgen und Strahlenexperten. Partnerschaften zwischen Krankenhäusern verbessern die Effizienz von Überweisungen. Der Markt für Akustikusneurinome kann von erweiterten Spezialistennetzwerken profitieren. Strukturierte Versorgungsmodelle verbessern die Patientenzufriedenheit und klinische Ergebnisse.
Entwicklung von innovativen Strahlentherapieplattformen und bildgeführten minimalinvasiven chirurgischen Systemen
Medizinprodukteunternehmen konzentrieren sich auf kompakte Strahlensysteme. Neue Navigationsplattformen verbessern die intraoperative Präzision. Robotik unterstützt die stabile Instrumentenkontrolle bei heiklen Eingriffen. Software-Upgrades verbessern die Tumorvisualisierung während der Operation. Die Forschung untersucht gezielte Medikamententherapien zur Kontrolle des Tumorwachstums. Klinische Studien bewerten sicherere Strahlendosisprotokolle. Die Integration von Datenanalysen verbessert die Ergebnismessung. Diese Innovationen schaffen starke Wachstumschancen in fortgeschrittenen Gesundheitsmärkten.
Marktanalyse der Akustikusneurinome:
Nach Typ
Der Markt für Akustikusneurinome segmentiert Tumoren in unilaterale und bilaterale Formen. Unilaterale Akustikusneurinome machen die meisten diagnostizierten Fälle aus und treiben die Mehrheit der Behandlungsnachfrage an. Sie treten häufig mit allmählichem Hörverlust auf einem Ohr auf. Bilaterale Akustikusneurinome sind seltener, zeigen jedoch aufgrund ihrer Verbindung mit genetischen Störungen wie Neurofibromatose Typ II stetigen klinischen Fokus. Bilaterale Fälle erfordern komplexes Management und langfristige Überwachung. Sie unterstützen die Nachfrage nach spezialisierten Versorgungswegen und fortschrittlicher Bildgebung.
Nach Diagnose
Die Magnetresonanztomographie (MRT) führt die diagnostische Praxis aufgrund ihrer hohen Sensitivität bei der Erkennung kleiner Tumoren an. Die Computertomographie (CT) unterstützt Fälle, in denen MRT nicht möglich ist. Audiometrie hilft, das Ausmaß der Hörbeeinträchtigung zu beurteilen. Die Elektronystagmographie (ENG) bewertet die Gleichgewichtsfunktion und die Reaktion des Vestibularnervs. Andere Werkzeuge unterstützen die Differenzialdiagnose. Der Markt für Akustikusneurinome ist auf präzise Bildgebung für die Früherkennung und Behandlungsplanung angewiesen.
- Zum Beispiel erreichen die 3T-MRT-Systeme von Siemens Healthineers eine räumliche Auflösung unter 1 mm in der kranialen Neurobildgebung, was die Erkennung von Tumoren mit einem Durchmesser von weniger als 2 mm ermöglicht.
Nach Behandlung
Die Chirurgie hält einen großen Anteil aufgrund der definitiven Tumorentfernung bei geeigneten Kandidaten. Die Strahlentherapie, einschließlich der stereotaktischen Radiochirurgie, gewinnt bei kleinen und mittleren Tumoren an Beliebtheit. Überwachung oder Beobachtung eignet sich für langsam wachsende Tumoren bei älteren Patienten. Die medikamentöse Therapie zielt auf die Symptomkontrolle ab, anstatt den Tumor zu heilen. Sie konzentriert sich auf den Erhalt der Nervenfunktion und die Lebensqualität des Patienten.
Nach Endnutzer
Krankenhäuser dominieren aufgrund des Zugangs zu neurochirurgischen Teams und fortschrittlichen Bildgebungssystemen. Fachkliniken expandieren schnell mit fokussierter Expertise in Schädelbasiserkrankungen. Ambulante chirurgische Zentren führen ausgewählte minimalinvasive Verfahren durch. Forschungsinstitute tragen durch klinische Studien und Innovationen bei. Andere Versorgungseinrichtungen unterstützen die langfristige Überwachung und Rehabilitationsdienste.
- Zum Beispiel berichtet die Mayo Clinic über Erhaltungsraten des Gesichtsnervs von über 90% bei Operationen kleiner Vestibularisschwannome, was die messbare Leistungsfähigkeit in Krankenhäusern mit hohem Patientenaufkommen widerspiegelt.
Segmentierung:
Nach Typ
- Unilaterales Akustikusneurinom
- Bilaterales Akustikusneurinom
Nach Diagnose
- Magnetresonanztomographie (MRT)
- Computertomographie (CT)
- Audiometrie
- Elektronystagmographie (ENG)
- Andere
Nach Behandlung
- Chirurgie
- Strahlentherapie
- Überwachung/Beobachtung
- Medikamentöse Therapie
Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Ambulante Operationszentren
- Forschungsinstitute
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Akustikusneurinom-Markt und macht fast 38% des weltweiten Umsatzes aus. Die Vereinigten Staaten treiben die regionale Dominanz aufgrund fortschrittlicher neurochirurgischer Infrastruktur und hoher MRT-Durchdringung voran. Eine starke Erstattungsabdeckung unterstützt den Zugang zu Operationen und stereotaktischer Radiochirurgie. Kanada trägt durch strukturierte Überweisungssysteme und spezialisierte Schädelbasiszentren bei. Europa erfasst etwa 30% des weltweiten Marktes. Länder wie Deutschland, das Vereinigte Königreich und Frankreich unterhalten gut etablierte Netzwerke für Neuroonkologie und Strahlentherapieeinrichtungen. Die öffentliche Gesundheitsfinanzierung gewährleistet einen breiten Patientenzugang zu früher Diagnose und Intervention.
Der Asien-Pazifik-Raum repräsentiert etwa 22% des weltweiten Anteils und zeigt starkes Expansionspotenzial. China und Japan investieren in fortschrittliche Bildgebungs- und Strahlungsplattformen in tertiären Krankenhäusern. Indien verbessert den Zugang zur neurochirurgischen Versorgung in städtischen Zentren. Wachsende Bewusstheit für Hörstörungen unterstützt die frühe klinische Bewertung. Lateinamerika macht fast 6% des weltweiten Umsatzes aus. Brasilien und Mexiko führen die regionale Nachfrage durch expandierende private Gesundheitsnetzwerke an. Der Mittlere Osten & Afrika halten nahe 4%, getrieben durch Infrastrukturentwicklung in den Golfstaaten.
Der Markt für Akustikusneurinome zeigt je nach Zugang zur Gesundheitsversorgung und Verfügbarkeit von Spezialisten unterschiedliche Reifegrade in den Regionen. Entwickelte Regionen profitieren von etablierten Überweisungswegen und hohem Patientenbewusstsein. In aufstrebenden Märkten gibt es Einschränkungen bei der Verteilung von Spezialisten und dem Zugang zu fortschrittlicher Bildgebung. In städtischen Zentren in Asien und dem Nahen Osten wird die Behandlungskapazität durch neue Krankenhausinvestitionen erweitert. Grenzüberschreitende medizinische Reisen unterstützen das Wachstum in ausgewählten Ländern. Regionales Wachstum hängt von verbessertem diagnostischem Zugang und der Ausbildung qualifizierter Neurochirurgen ab.
Analyse der Hauptakteure:
- Medtronic plc
- Stryker Corporation
- Elekta AB
- Varian Medical Systems
- Integra LifeSciences Holdings Corporation
- Brainlab AG
- Siemens Healthineers
- GE Healthcare
- Natus Medical Incorporated
- Cochlear Limited
- Cleveland Clinic
- Johns Hopkins Hospital
- Memorial Sloan Kettering Cancer Center
- MD Anderson Cancer Center
Wettbewerbsanalyse:
Der Markt für Akustikusneurinome zeichnet sich durch Wettbewerb unter Herstellern von Medizinprodukten, Anbietern von Strahlentherapie und spezialisierten chirurgischen Zentren aus. Unternehmen wie Medtronic, Elekta AB, Varian Medical Systems und Accuray Inc. bieten fortschrittliche Radiochirurgie- und neurochirurgische Plattformen an. Es gibt einen starken Fokus auf Präzision, Sicherheit und Nervenschonung. Gerätehersteller investieren in kompakte Strahlensysteme und bildgeführte Navigationstools. Strategische Partnerschaften zwischen Krankenhäusern und Technologieunternehmen stärken die Behandlungskapazitäten. Marktteilnehmer betonen klinische Evidenz zur Unterstützung der Produktakzeptanz. Die Wettbewerbspositionierung hängt von technologischer Differenzierung und Serviceunterstützung ab. Anbieter konkurrieren in Bezug auf Behandlungsgenauigkeit, Systemzuverlässigkeit und Workflow-Integration. Krankenhäuser bevorzugen Plattformen, die das prozedurale Risiko verringern und die Patientenergebnisse verbessern. Ständige Upgrades in der Bildgebung und Strahlenplanung-Software erhöhen das Vertrauen der Anbieter. Unternehmen erweitern ihre geografische Präsenz durch Vertriebsallianzen und Servicenetzwerke. Der Markt bleibt technologiegetrieben mit stetigem Fokus auf Innovation und klinische Leistung.
Aktuelle Entwicklungen:
- Im Juni 2024 führte das Fortis Memorial Research Institute Südasiens erstes Gamma Knife Esprit ein. Diese bahnbrechende Version des Leksell Gamma Knife bietet eine nicht-chirurgische Hochpräzisionsbehandlung und revolutioniert die nicht-invasiven Optionen für Patienten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Diagnose, Behandlung, Endverbraucher und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Akzeptanz von frühen MRT-Screenings wird die Diagnoseraten in entwickelten und aufstrebenden Gesundheitssystemen stärken.
- Die erweiterte Nutzung der stereotaktischen Radiochirurgie wird die Nachfrage nach nicht-invasiven Behandlungsoptionen unterstützen.
- Fortschritte in der bildgeführten Neurochirurgie werden die Präzision und die Patientenergebnisse verbessern.
- Das steigende Bewusstsein für die Symptome eines einseitigen Hörverlusts wird frühere Überweisungen an Spezialisten fördern.
- Die zunehmenden Investitionen in Schädelbasischirurgie-Zentren werden die Behandlungskapazität erweitern.
- Die Integration digitaler Planungstools wird personalisierte Interventionsstrategien verbessern.
- Starke Erstattungsrahmen in entwickelten Regionen werden die Verfahrensvolumina aufrechterhalten.
- Die Expansion fortschrittlicher Strahlungsplattformen im asiatisch-pazifischen Raum wird das regionale Wachstum unterstützen.
- Kollaborative Forschungsinitiativen werden die Innovation in Tumormanagement-Techniken beschleunigen.
- Die kontinuierliche Verbesserung von postoperativen Überwachungssystemen wird die langfristige Patientenversorgung im Markt für Akustikusneurinome verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Akustikusneurinome und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für akustische Neurome voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für akustische Neurome hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Akustikusneurinom-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für akustische Neurome?
Welche Region hatte 2025 den größten Anteil am Markt für akustische Neurome?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Akustikusneurinom-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Akustikusneurinom-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,634.09 million → 2032: USD 7,638.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Akustikusneurinom-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Akustikusneurinom-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Akustikusneurinom-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Akustikusneurinom-Markt Market Drivers
- 3.3 Akustikusneurinom-Markt Market Restraints & Challenges
- 3.4 Akustikusneurinom-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Akustikusneurinom-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Akustikusneurinom-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Akustikusneurinom-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Akustikusneurinom-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Akustikusneurinom-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Akustikusneurinom-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Akustikusneurinom-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Akustikusneurinom-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Akustikusneurinom-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Akustikusneurinom-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Akustikusneurinom-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Akustikusneurinom-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Akustikusneurinom-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Akustikusneurinom-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Akustikusneurinom-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Akustikusneurinom-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Akustikusneurinom-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Akustikusneurinom-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Akustikusneurinom-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
