
Marktübersicht für Herzchirurgie-Instrumente:
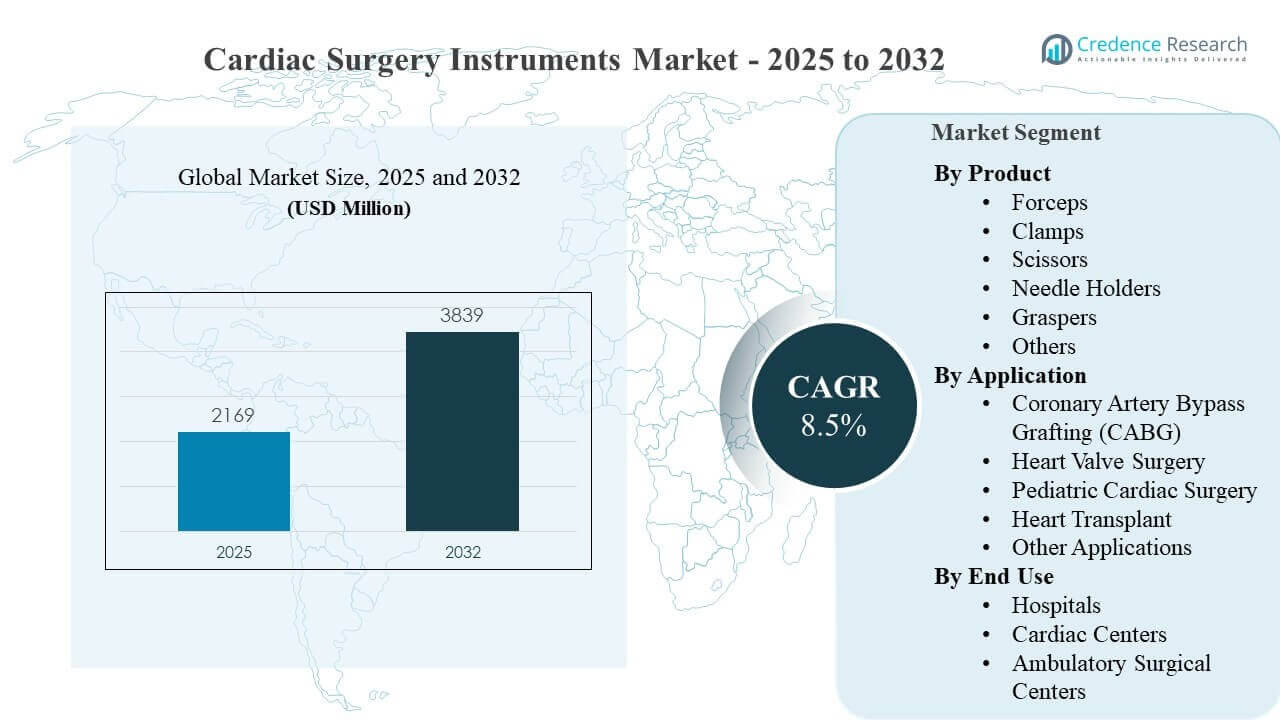
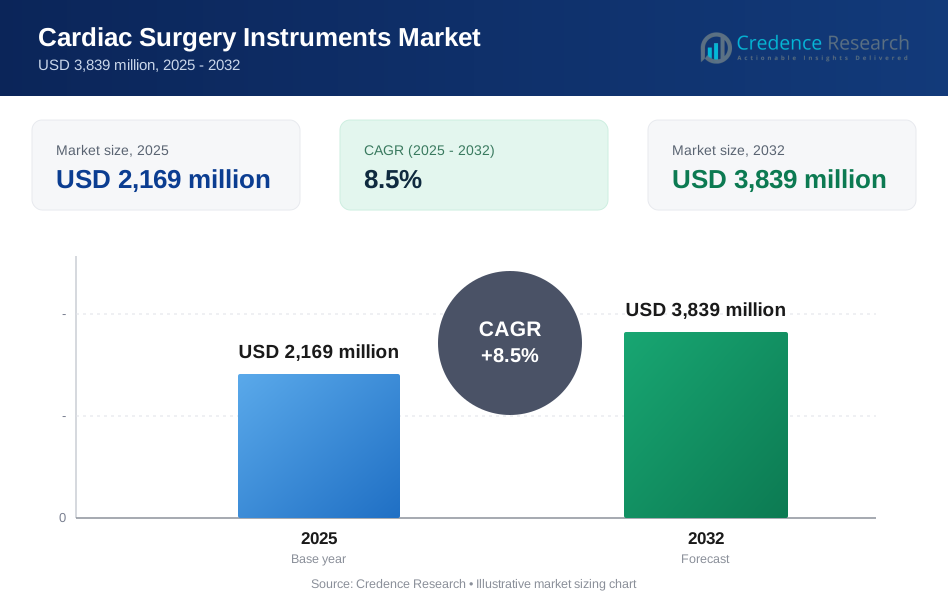
Die globale Marktgröße für Herzchirurgie-Instrumente wurde im Jahr 2025 auf 2.169 Millionen USD geschätzt und soll bis 2032 3.839 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch anhaltende Volumina von Herzoperationen und den zunehmenden Bedarf an präzisen, langlebigen und ergonomisch optimierten chirurgischen Werkzeugen, die komplexe offene und minimalinvasive Herzinterventionen unterstützen, angetrieben. Die Nachfrage wird weiter durch laufende Upgrades in den Operationssaalkapazitäten in großen Krankenhaussystemen und spezialisierten Herzkliniken unterstützt, was die wiederkehrenden Kaufzyklen für Instrumentensätze und reprocessing-fähige Designs stärkt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Herzchirurgie-Instrumente 2025 | 2.169 Millionen USD |
| Markt für Herzchirurgie-Instrumente, CAGR | 8,5% |
| Marktgröße für Herzchirurgie-Instrumente 2032 | 3.839 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt wächst von 2.169 Millionen USD (2025) auf 3.839 Millionen USD (2032), was eine CAGR von 8,5% (2025–2032) widerspiegelt.
- Pinzetten machten 2025 den größten Anteil von 20,1% aus, unterstützt durch ihre häufige Verwendung in zentralen Herzoperationen und Anforderungen an präzises Handling.
- Koronare Bypass-Operationen (CABG) hielten 2025 einen führenden Anteil von 30,2%, was die breite klinische Abhängigkeit von Bypass-Interventionen bei fortgeschrittener Koronarerkrankung widerspiegelt.
- Krankenhäuser repräsentierten 2025 einen Anteil von 79,4%, was auf die fortgesetzte Konzentration komplexer Herzchirurgie in krankenhausbasierten Operationssälen mit ICU-unterstützten Wegen hinweist.
- Nordamerika führte mit einem Anteil von 46,8% im Jahr 2025, was die hohe Verfahrensdurchsatzrate und die etablierte Beschaffungskapazität der Region unterstreicht.
Segmentanalyse
Die Nachfrage nach Herzchirurgie-Instrumenten wird durch die Komplexität der Verfahren, die Intensität der Sterilisation und Wiederaufbereitung sowie die Notwendigkeit von Konsistenz in den Operationsteams geprägt. Hochkomplexe Herzverfahren erfordern standardisierte Instrumentensätze mit wiederholbarer Leistung, was stabile Ersatzzyklen und die Präferenz für langlebige Materialien unterstützt. Der Markt profitiert auch von kontinuierlichen Verfeinerungen in der Ergonomie und Präzision der Instrumente, insbesondere für minimalinvasive und fortgeschrittene Herzabläufe, bei denen taktile Kontrolle und atraumatische Handhabung entscheidend sind.
Das Kaufverhalten in diesem Markt wird von institutionellen Beschaffungen dominiert, mit starkem Fokus auf Produktzuverlässigkeit, Sterilisationskompatibilität und der Verfügbarkeit vollständiger Tablettlösungen, die auf verfahrensspezifische Bedürfnisse abgestimmt sind. Kaufentscheidungen berücksichtigen zunehmend die Gesamtkosten über den Lebenszyklus, einschließlich der Wiederaufbereitungsbeständigkeit, des Service-Supports und der Standardisierung über mehrere Operationssäle hinweg. Parallel dazu erweitern sich in einigen Märkten ausgewählte ambulante Herzpfade, was die Nachfrage nach kompakten und spezialisierten Sets, die für einen effizienten Umschlag ausgelegt sind, allmählich erhöhen kann.
Nach Produktinformationen
Pinzetten machten 2025 den größten Anteil von 20,1 % aus. Pinzetten werden routinemäßig bei CABG, Klappenoperationen, pädiatrischen Herzverfahren und transplantationsbezogenen Schritten benötigt, was sie zu einem der am häufigsten verwendeten Instrumente in Herztabletts macht. Das Segment profitiert von der Nachfrage nach atraumatischer Gewebehandhabung und präziser Gefäßmanipulation, die eine bessere intraoperative Kontrolle unterstützt. Da chirurgische Teams auf konsistente Handhabung und Haltbarkeit durch wiederholte Sterilisationszyklen Wert legen, verzeichnen Premium-Pinzetten-Designs eine anhaltende Beschaffung. Die Standardisierung über Herzprogramme hinweg verstärkt auch wiederkehrende Volumenkäufe für Pinzettenfamilien, die in mehreren Verfahrenstypen verwendet werden.
Nach Anwendungsinformationen
Koronararterien-Bypass-Operationen (CABG) machten 2025 den größten Anteil von 30,2 % aus. CABG bleibt ein wichtiger interventioneller Ansatz für komplexe koronare Herzkrankheiten und erhält ein stetiges Verfahrensvolumen und eine hohe Instrumentennutzungsintensität aufrecht. CABG-Workflows erfordern einen breiten und wiederholten Einsatz von Klemmen, Pinzetten, Nadelhaltern und Scheren, was zu einer höheren Instrumentennachfrage pro Fall im Vergleich zu engeren Verfahren führt. Das Segment profitiert auch von der anhaltenden Notwendigkeit konsistenter Ergebnisse in Hochrisikopatientenpopulationen, was Investitionen in zuverlässige, leistungsstarke Instrumentensets verstärkt. Die fortlaufende Verfeinerung von Verfahrensansätzen und perioperativen Pfaden ermutigt Krankenhäuser weiter, CABG-Instrumentenbestände aufzurüsten und zu standardisieren.
Nach Endnutzungsinformationen
Krankenhäuser machten 2025 den größten Anteil von 79,4 % aus. Krankenhäuser bleiben der primäre Ort für komplexe Herzoperationen, da sie integrierte chirurgische Teams, fortschrittliche Anästhesieunterstützung, Bildgebung und Intensivpflegeinfrastruktur bieten. Der hohe Verfahrensdurchsatz in Krankenhäusern erhöht den Instrumentenverschleiß, die Sterilisationsbelastung und die Ersatzfrequenz, was die wiederkehrende Nachfrage unterstützt. Große Krankenhaussysteme treiben auch die Standardisierung von Instrumententabletts über Standorte hinweg voran, was das Volumeneinkauf und langfristige Lieferantenbeziehungen stärkt. Während ambulante Einrichtungen für ausgewählte Pfade expandieren, bleiben Krankenhäuser aufgrund der Komplexität der Fälle und der Sicherheitsanforderungen der Ankerpunkt der meisten Herzchirurgie-Instrumentennutzung.
Markttreiber für Herzchirurgie-Instrumente
Steigende Belastung durch Herz-Kreislauf-Erkrankungen und Verfahrensvolumen
Eine anhaltende globale Belastung durch Herz-Kreislauf-Erkrankungen unterstützt die langfristige Nachfrage nach Herzchirurgie-Verfahren, die auf eine breite Nutzung von Instrumenten angewiesen sind. Die zunehmende Prävalenz von Koronararterienerkrankungen und strukturellen Herzkrankheiten trägt zu einem wiederkehrenden Bedarf an Bypass-Operationen (CABG) und Klappeninterventionen bei. Die Anzahl der Eingriffe führt direkt zu höheren Sterilisationszyklen, Abnutzung und Ersatzbedarf für häufig genutzte Instrumente. Krankenhäuser und Herzkliniken investieren auch in standardisierte Sets, um die Effizienz zu verbessern, was wiederkehrende Kaufmuster weiter unterstützt.
- Zum Beispiel berichtete Edwards Lifesciences, dass weltweit mehr als 450.000 Patienten mit seinen chirurgischen oder TAVR-Klappen behandelt wurden, die RESILIA-Gewebe verwenden, und seine achtjährige Analyse mit 947 Patienten zeigte 99,3% Freiheit von struktureller Klappendegeneration und 99,2% Freiheit von Reoperationen aufgrund struktureller Klappendegeneration, was die anhaltende Technologieakzeptanz bei klappenbezogenen Herzverfahren demonstriert.
Erweiterung fortschrittlicher und minimalinvasiver Herzchirurgie-Arbeitsabläufe
Minimalinvasive und fortschrittliche Herztechniken erhöhen den Bedarf an Präzisionsinstrumenten, die eine kontrollierte Handhabung und zuverlässige Leistung in eingeschränkten Operationsfeldern bieten. Verbesserungen im Instrumentendesign in Bezug auf Ergonomie und taktile Kontrolle unterstützen die Einführung dieser Ansätze in mehr Einrichtungen. Während Programme ihre minimalinvasiven Fähigkeiten ausbauen, verlagert sich die Beschaffung hin zu spezialisierten Sets und aufgerüsteten Varianten von Kernwerkzeugen. Diese Dynamik unterstützt sowohl das Wachstum der Einheiten als auch das Wertwachstum durch die Premiumisierung häufig genutzter Instrumente.
Institutionelle Standardisierung und qualitätsorientierte Beschaffung
Krankenhäuser standardisieren zunehmend Instrumententabletts, um die Variabilität zu reduzieren, die Effizienz im Operationssaal zu verbessern und konsistente Ergebnisse zu unterstützen. Die Standardisierung fördert wiederholte Käufe von validierten Lieferanten und erhöht die Bedeutung von Produktzuverlässigkeit, Wiederaufbereitungsbeständigkeit und Serviceunterstützung. Beschaffungsentscheidungen betonen oft die Gesamtlebensdauerleistung und nicht nur den Anschaffungspreis, was etablierten Anbietern mit breiten Portfolios zugutekommt. Diese Faktoren treiben eine stabile, wiederkehrende Nachfrage und stärken langfristige Lieferantenbeziehungen.
- Zum Beispiel gibt Aesculap an, dass sein PTFE-Dauerkeimbarrieresystem für 5.000 Sterilisationszyklen validiert ist, sein permanenter Filter bleibt durch 1.000 Reinigungs- und Sterilisationszyklen keimundurchlässig, und das Unternehmen hat mehr als 10 FDA-Zulassungen, die die Krankenhausstandardisierung auf eine sterile Behältermarke unterstützen.
Aufrüstung der chirurgischen Infrastruktur in Krankenhäusern und Herzkliniken
Viele Gesundheitssysteme investieren weiterhin in die Modernisierung von Operationssälen und die Verbesserung der chirurgischen Kapazitäten, was die Aufrüstung der Instrumentenbestände unterstützt. Herzkliniken suchen nach leistungsstarken Instrumentensets, die den Anforderungen der Verfahren und den Vorlieben des Teams entsprechen. Während Einrichtungen ihre chirurgische Durchsatzkapazität erweitern, steigt der Instrumentenverbrauch aufgrund erhöhter Wiederaufbereitung und Abnutzung. Das Ergebnis ist eine stetige Nachfrage in den Kernproduktkategorien, insbesondere in denen, die in nahezu jedem Verfahren verwendet werden.
Herausforderungen auf dem Markt für Herzchirurgie-Instrumente
Die Komplexität der Lieferkette und qualitätsbezogene Anforderungen an die Sterilisation schaffen operative Herausforderungen sowohl für Lieferanten als auch für Anbieter. Die Aufrechterhaltung einer gleichbleibenden Stahlqualität, Instrumententoleranzen und Fertigungsstandards ist entscheidend, da geringfügige Abweichungen die intraoperative Leistung beeinträchtigen können. Gesundheitsdienstleister stehen auch vor Budgetbeschränkungen und ausschreibungsgetriebenen Beschaffungen, die den Preisdruck erhöhen und die Einkaufszyklen verlängern können. Darüber hinaus erfordert die Verwaltung der Verfügbarkeit von Beständen in mehreren Operationssälen eine starke Logistik und Zuverlässigkeit der Lieferanten.
- Zum Beispiel verwendet das Aesculap PrimeLine-Sterilcontainer-System von B. Braun ein Permanent Sterile Protection System, das für 5.000 Sterilisationszyklen validiert ist, während seine Basis-Dauerfilter für 1.000 Reinigungs- und Sterilisationszyklen spezifiziert sind. Dies zeigt, wie Lieferanten langlebige sterile Barriere-Technologie nutzen, um die Konsistenz der Wiederaufbereitung zu verbessern und die Austauschhäufigkeit im Instrumenten-Workflow zu reduzieren.
Der Markt steht auch vor Herausforderungen im Zusammenhang mit Wettbewerb und Differenzierung in ausgereiften Produktkategorien. Viele Instrumente sind standardisiert, was den preisbasierten Wettbewerb intensivieren und es den Lieferanten erschweren kann, Premiumpreise ohne klare klinische oder operative Vorteile zu rechtfertigen. Die Intensität der Wiederaufbereitung kann den Verschleiß beschleunigen, wodurch die Haltbarkeit zu einem wichtigen Unterscheidungsmerkmal wird. Leistungsaussagen müssen jedoch durch konsistente Ergebnisse im realen Krankenhausbetrieb unterstützt werden. Compliance-Anforderungen und Dokumentation können die Belastung für Anbieter, die große institutionelle Kunden unterstützen, weiter erhöhen.
Trends und Chancen auf dem Markt für Herzchirurgie-Instrumente
Ein wichtiger Trend ist der wachsende Fokus auf Ergonomie, präzise Handhabung und von Chirurgen bevorzugte Designs, um eine konsistente Leistung bei hochvolumigen Verfahren zu unterstützen. Instrumentensets stimmen zunehmend mit spezifischen Workflows für CABG, Klappenoperationen, pädiatrische Herzchirurgie und Transplantationspfade überein und fördern die Optimierung der auf das Verfahren fokussierten Tabletts. Dies unterstützt Chancen für Lieferanten, die modulare Sets, konsistente Qualität und zuverlässige Lieferkontinuität anbieten. Die Produktdifferenzierung berücksichtigt zunehmend die Haltbarkeit der Wiederaufbereitung, Korrosionsbeständigkeit und die Leistung über lange Lebensdauer bei wiederholten Sterilisationszyklen.
Ein weiterer Trend ist die schrittweise Erweiterung der ambulanten Herzpfade für ausgewählte Verfahren, was die Nachfrage nach kompakten, effizienten und verfahrensbereiten Instrumentenkonfigurationen erhöhen kann. Mit der Erweiterung der Fähigkeiten ambulanter chirurgischer Zentren besteht die Möglichkeit für maßgeschneiderte Tablettlösungen, die für schnellere Umschläge und standardisierte Protokolle optimiert sind. Lieferanten, die Schulungsunterstützung, Tablett-Standardisierungsdienste und zuverlässige Nachfüllprogramme anbieten, können die Akzeptanz stärken. Im Laufe der Zeit können diese Trends den Einkauf über traditionelle Krankenhauskanäle hinaus diversifizieren und gleichzeitig Krankenhäuser als primäre Nachfrageanker beibehalten.
- Zum Beispiel beschreibt Medtronic Krankenhausprogramme, die ausgewählte Herzverfahren von einem Übernachtaufenthalt auf eine Tagesbehandlung umgestellt haben, während veröffentlichte multizentrische Beweise zu zeitgemäßen AF-Ablationspfaden zeigen, dass eine Entlassung am selben Tag in mehr als 90 % der Fälle unter einem standardisierten Protokoll erreicht werden kann, was die Notwendigkeit für kompakte, verfahrensbereite Setups in ambulanten Umgebungen verstärkt.
Regionale Einblicke
Nordamerika
Nordamerika führte den Markt mit einem Marktanteil von 46,8 % im Jahr 2025 an, unterstützt durch hohe Verfahrensvolumina, starke Beschaffungskapazitäten der Krankenhäuser und eine breite Verfügbarkeit spezialisierter Herzprogramme. Die Region profitiert von etablierten Lieferketten und standardisierten Einkaufsprozessen in großen Krankenhausnetzwerken, die auf gleichbleibende Qualität und Leistung Wert legen. Die laufende Modernisierung der Operationssäle und der Fokus auf Effizienz verstärken die wiederkehrende Nachfrage nach Ersatz- und aufgerüsteten Instrumentensätzen. Eine hohe Wiederaufbereitungsintensität trägt zudem zu stetigen Ersatzzyklen bei den Kerninstrumenten bei.
Europa
Europa hielt einen Marktanteil von 36,1 % im Jahr 2025, was die Präsenz großer tertiärer Krankenhäuser, etablierter Kapazitäten für Herzchirurgie und eine anhaltende Nachfrage nach Bypass- und Klappenverfahren widerspiegelt. Die Beschaffung in der Region priorisiert häufig Standardisierung, Haltbarkeit und dokumentationsbereite Compliance, was den stetigen Kauf validierter Instrumentensätze unterstützt. Krankenhäuser und Herzkliniken erneuern weiterhin ihre Bestände, um die Leistung zu erhalten und konsistente Ergebnisse zu gewährleisten. Die Nachfrage wird durch die Kontinuität der Verfahren in öffentlichen und privaten Gesundheitssystemen gestärkt.
Asien-Pazifik
Asien-Pazifik machte einen Marktanteil von 10,9 % im Jahr 2025 aus, unterstützt durch die Erweiterung der chirurgischen Kapazitäten in großen städtischen Zentren und den zunehmenden Zugang zu fortschrittlicher Herzversorgung. Das Wachstum der Region ist mit steigenden Verfahrensvolumina und schrittweisen Verbesserungen der Betriebsinfrastruktur verbunden. Die Nachfrage steigt, da Krankenhäuser spezialisierte Herzprogramme aufbauen und chirurgische Tabletts standardisieren. Im Laufe der Zeit können verbesserter Zugang und Modernisierung sowohl die Nachfrage nach Einheiten als auch die Präferenz für höherwertige Instrumente erhöhen.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 4,7 % im Jahr 2025, wobei die Nachfrage von führenden Krankenhäusern und Herzkliniken in großen Städten und einem stetigen Bedarf an grundlegenden Herzverfahren getrieben wurde. Beschaffungsmuster betonen oft Kostenwirksamkeit neben Zuverlässigkeit und Wiederaufbereitungsleistung. Mit der Stärkung der chirurgischen Kapazitäten und Qualitätsrahmenbedingungen besteht Potenzial für eine erweiterte Einführung standardisierter Sätze. Lieferantenverlässlichkeit und konsistente Verfügbarkeit bleiben wichtige Überlegungen für institutionelle Käufer.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte einen Marktanteil von 1,5 % im Jahr 2025 aus, unterstützt durch eine konzentrierte Nachfrage in fortschrittlichen Krankenhäusern und spezialisierten Zentren. Das Wachstum ist mit der Entwicklung der Gesundheitsinfrastruktur und Investitionen in die chirurgische Kapazität in Schlüsselstaaten verbunden. Käufer priorisieren typischerweise eine zuverlässige Versorgung, standardisierte Sätze und Instrumente, die mit strengen Sterilisationsanforderungen kompatibel sind. Die Erweiterung fortschrittlicher Herzprogramme kann die Nachfrage nach leistungsstärkeren Instrumentenkonfigurationen allmählich erhöhen.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für Herzchirurgie-Instrumente wird durch die Breite des Portfolios, die Konsistenz der Qualität, die Haltbarkeit der Wiederaufbereitung und die Fähigkeit zur Unterstützung standardisierter Tablettlösungen in Krankenhäusern und Herzkliniken geprägt. Lieferanten differenzieren sich durch Materialqualität, ergonomisches Design, präzise Toleranzen und Serviceunterstützung, die die Betriebszeit und die Zuverlässigkeit der Nachlieferung verbessern. Langfristige Lieferantenbeziehungen werden durch konsistente Verfügbarkeit und die Fähigkeit gestärkt, Instrumentensätze an verfahrensspezifische Bedürfnisse anzupassen. Institutionelle Beschaffungsdynamiken begünstigen auch Lieferanten, die in der Lage sind, Anforderungen an Compliance-Dokumentationen zu erfüllen und die Standardisierung an mehreren Standorten zu unterstützen.
- Braun Melsungen AG ist als bedeutender Teilnehmer positioniert, indem sie ein breites chirurgisches Portfolio, starke institutionelle Beziehungen und den Schwerpunkt auf gleichbleibende Instrumentenqualität für hochkomplexe Eingriffe nutzt. Der Ansatz des Unternehmens stimmt in der Regel mit den Beschaffungsanforderungen der Krankenhäuser für standardisierte Sets und zuverlässige Aufbereitungsleistung überein, was langfristige Lieferverträge unterstützt. Der Fokus auf die Integration des chirurgischen Ökosystems kann die Bindung innerhalb großer Krankenhausnetzwerke und spezialisierter Herzkliniken stärken. Diese Positionierung unterstützt die Stabilität in wiederkehrenden Einkaufszyklen, die durch Durchsatz und Instrumentenverschleiß angetrieben werden.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- B. Braun Melsungen AG
- Becton, Dickinson and Company (BD)
- Teleflex Incorporated
- Medline Industries, LP
- KLS Martin Group
- STILLE AB
- Sklar Corporation
- Wexler Surgical
- Surtex Instruments Limited
- Scanlan International
- Delacroix-Chevalier
- Symmetry Surgical
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2025 gab Boston Scientific die Übernahme der restlichen 74% von Bolt Medical für 443 Millionen USD im Voraus bekannt, mit zusätzlichen Meilensteinzahlungen, um sein kardiovaskuläres Portfolio mit Bolts laserbasierter intravaskulärer Lithotripsie-Technologie für koronare und periphere Arterienerkrankungen zu stärken.
- Im Februar 2025 brachte Meril eine fortschrittliche kardiovaskuläre chirurgische Produktlinie auf den Markt, die die Dafodil Neo Perikard-Bioprothese für den Ersatz der Aorten- und Mitralklappe, die Miltonia Bi-Lappen-Mechanikherzklappe, chirurgische Nähte und Herznadelhalter umfasste, die darauf abzielen, die chirurgische Präzision und Patientensicherheit zu verbessern.
- Im Oktober 2025 führte Medtronic das Avalus Ultra Bioprosthesis-Ventil in Indien als seine nächste Generation der chirurgischen Aortenherzklappe ein und erweiterte sein Herzchirurgie-Portfolio mit einem Produkt, das eine einfachere Implantation und zukünftige Ventil-in-Ventil-Reinterventionen unterstützen soll.
- Im Januar 2026 gingen SynCardia und Hydrix eine Entwicklungspartnerschaft ein, um Emperor, SynCardias nächste Generation des vollständig implantierbaren künstlichen Herzens, im Rahmen eines mehrjährigen Programms voranzutreiben, das sich auf technische und regulatorische Meilensteine konzentriert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | 2169 Millionen USD |
| Umsatzprognose im Jahr 2032 | 3839 Millionen USD |
| Wachstumsrate (CAGR) | 8,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Produktausblick: Pinzetten, Klemmen, Scheren, Nadelhalter, Greifer, Andere; Nach Anwendungsbereich: Koronare Bypass-Operation (CABG), Herzklappenoperation, Kinderherzchirurgie, Herztransplantation, Andere Anwendungen; Nach Endnutzerausblick: Krankenhäuser, Herzkliniken, Ambulante Chirurgiezentren |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | B. Braun Melsungen AG; Becton, Dickinson and Company (BD); Teleflex Incorporated; Medline Industries, LP; KLS Martin Group; STILLE AB; Sklar Corporation; Wexler Surgical; Surtex Instruments Limited; Scanlan International; Delacroix-Chevalier; Symmetry Surgical |
| Anzahl der Seiten | 332 |
Segmentierung
Nach Produkt
- Pinzetten
- Klemmen
- Scheren
- Nadelhalter
- Greifer
- Andere
Nach Anwendung
- Koronararterien-Bypass-Operation (CABG)
- Herzklappenchirurgie
- Pädiatrische Herzchirurgie
- Herztransplantation
- Andere Anwendungen
Nach Endverwendung
- Krankenhäuser
- Herzzentren
- Ambulante Operationszentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt für Herzchirurgie-Instrumente?
Was ist die CAGR für den Markt für Herzchirurgie-Instrumente?
Welches ist das größte Segment auf dem Markt?
Welche Faktoren treiben das Wachstum in diesem Markt voran?
Wer sind die führenden Unternehmen im Markt für Herzchirurgie-Instrumente?
Welche Region führt den Markt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Herzchirurgie-Instrumente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Herzchirurgie-Instrumente Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,169 million → 2032: USD 3,839 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Herzchirurgie-Instrumente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Herzchirurgie-Instrumente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Herzchirurgie-Instrumente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Herzchirurgie-Instrumente Market Drivers
- 3.3 Markt für Herzchirurgie-Instrumente Market Restraints & Challenges
- 3.4 Markt für Herzchirurgie-Instrumente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Herzchirurgie-Instrumente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Herzchirurgie-Instrumente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Herzchirurgie-Instrumente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Herzchirurgie-Instrumente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Herzchirurgie-Instrumente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Herzchirurgie-Instrumente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Herzchirurgie-Instrumente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Herzchirurgie-Instrumente Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Herzchirurgie-Instrumente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Herzchirurgie-Instrumente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Herzchirurgie-Instrumente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Herzchirurgie-Instrumente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Herzchirurgie-Instrumente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Herzchirurgie-Instrumente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Herzchirurgie-Instrumente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Herzchirurgie-Instrumente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Herzchirurgie-Instrumente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Herzchirurgie-Instrumente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Herzchirurgie-Instrumente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
