
Marktübersicht für Gips-Sägen-Geräte:
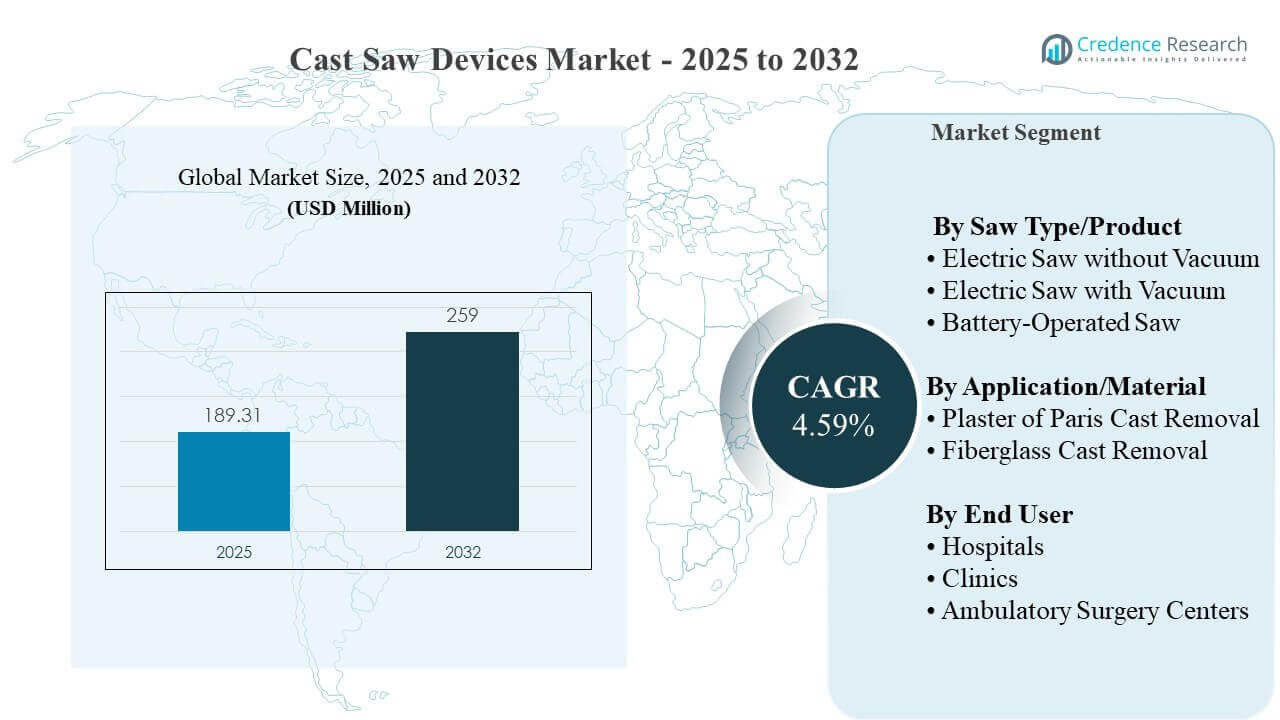
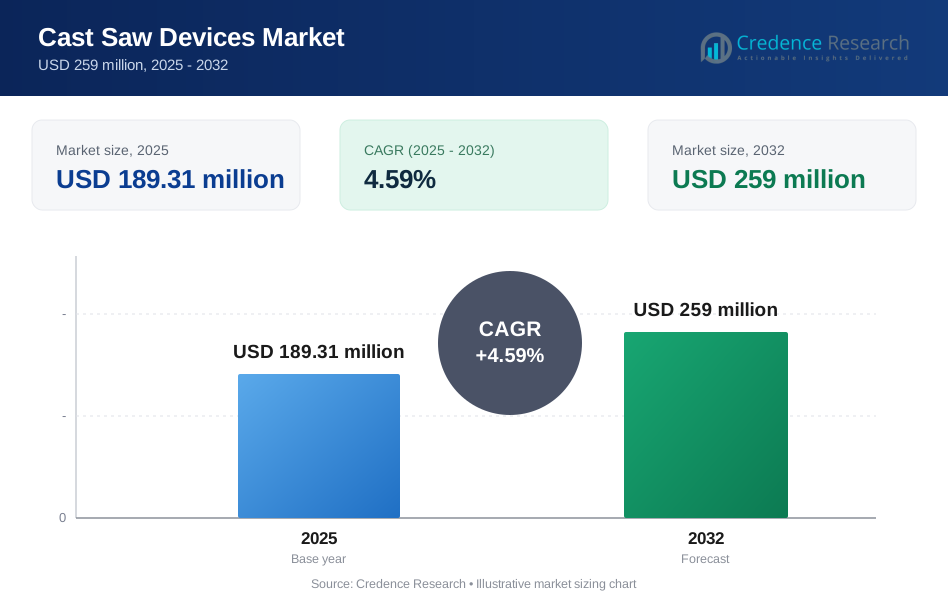
Die globale Marktgröße für Gips-Sägen-Geräte wurde im Jahr 2025 auf 189,31 Millionen USD geschätzt und soll bis 2032 259 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,59% von 2025 bis 2032. Die Nachfrage wird durch ein anhaltendes Volumen an orthopädischer Immobilisierung und die Notwendigkeit effizienter, sicherer Gipsentfernungs-Workflows unterstützt, die das Patientenunbehagen und die Staub- und Vibrationsbelastung der Kliniker reduzieren. Die zunehmende Standardisierung der Frakturversorgung in Krankenhäusern und ambulanten orthopädischen Einrichtungen unterstützt zudem stetige Ersatzzyklen für Gipsentfernungsgeräte.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Gips-Sägen-Geräte 2025 | 189,31 Millionen USD |
| Markt für Gips-Sägen-Geräte, CAGR | 4,59% |
| Marktgröße für Gips-Sägen-Geräte 2032 | 259 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll im Zeitraum 2025–2032 mit einer CAGR von 4,59% wachsen.
- Die Entfernung von Gipsverbänden aus Paris führte 2025 mit einem Anteil von 57,3% den Anwendungs-/Materialmix an, was die fortgesetzte Nutzung von POP-Gipsverbänden in der routinemäßigen Frakturversorgung widerspiegelt.
- Elektrische Sägen mit Staubsauger waren 2025 die führende Produktkategorie mit 47,2%, was auf eine zunehmende Präferenz für staubgeregelte Gipsentfernung in Umgebungen mit höherem Durchsatz hinweist.
- Krankenhäuser machten 2025 44,1% aus, was ihre Rolle als primärer Standort für die Verwaltung von Trauma-/Frakturfällen und Gipsentfernungsvolumen verstärkt.
- Nordamerika hielt 2025 den größten regionalen Anteil mit 36,4%, unterstützt durch hohen Verfahrensdurchsatz und schnellere Einführung von workflow-orientierten Geräte-Upgrades.
Segmentanalyse
Der Kauf von Gips-Sägen-Geräten wird zunehmend durch Sicherheit, Workflow-Effizienz und Ergonomie der Kliniker geprägt. Anbieter priorisieren konsistente Oszillationsleistung, kontrollierbare Schnitttiefe und Klingenstabilität, um das Risiko von Hautverletzungen zu reduzieren und die Patientenerfahrung während der Entfernung zu verbessern. Staubmanagement ist zu einem praktischen Entscheidungsfaktor geworden, insbesondere in Frakturräumen und vielbeschäftigten ambulanten orthopädischen Kliniken, da die Partikelkontrolle die Reinigungsbelastung reduziert und einen besseren Raumumschlag unterstützt.
Der Materialmix beeinflusst auch die Systemauswahl. POP-Gipsverbände werden in vielen routinemäßigen Umgebungen weiterhin häufig verwendet, was die Nachfrage nach universellen oszillierenden Sägekonfigurationen und kompatiblen Klingen aufrechterhält. Gleichzeitig unterstützt die Nutzung von Fiberglas-Gipsverbänden in vielen entwickelten Umgebungen die Nachfrage nach Klingen und Konfigurationen, die für starre Gipsmaterialien optimiert sind, da Anbieter nach einer schnelleren, reibungsloseren Entfernung mit geringerer wahrgenommener Hitze und Vibration an der Gipsoberfläche suchen.
Nach Sägeart/Produkteinblicke
Die elektrische Säge mit Staubsauger machte im Jahr 2025 den größten Anteil von 47,2% aus. Die Staubabsaugung entspricht den Erwartungen an die Infektionskontrolle und reduziert die Exposition gegenüber luftgetragenen Gipsstaubpartikeln für Kliniker und Patienten an Tagen mit hohem Gipsentfernungsaufkommen. Diese Systeme verkürzen auch die Nachreinigungszeit nach dem Eingriff und unterstützen einen schnelleren Raumwechsel in orthopädischen Kliniken und Notaufnahmen. Krankenhäuser und größere Kliniken legen Wert auf Zuverlässigkeit und Serviceunterstützung, was vakuumintegrierte Plattformen bei Beschaffungsentscheidungen attraktiv macht.
Nach Anwendung/Materialeinsichten
Die Entfernung von Gipsverbänden aus Paris machte im Jahr 2025 den größten Anteil von 57,3% aus. Gipsverbände bleiben aufgrund ihrer Vertrautheit, klinischen Vielseitigkeit und breiten Verfügbarkeit in verschiedenen Pflegeeinrichtungen gängig bei der routinemäßigen Frakturimmobilisierung. Dies hält die konstante Nachfrage nach Gipsentfernungsgeräten und -klingen aufrecht, die für häufige, standardisierte Entfernungsverfahren konfiguriert sind. Einrichtungen bevorzugen auch eine vorhersehbare Entfernungsleistung, die die Angst der Patienten reduziert und einen konsistenten klinischen Durchsatz unterstützt.
Nach Endnutzer-Einsichten
Krankenhäuser machten im Jahr 2025 den größten Anteil von 44,1% aus. Krankenhäuser bewältigen einen großen Anteil an akuten Traumata und Frakturfällen, wodurch die Anwendung und Entfernung von Gipsverbänden zu einer routinemäßigen Fähigkeit in orthopädischen und Notfallabteilungen wird. Der Einkauf ist oft zentralisiert, was die Einführung standardisierter Plattformen und Zubehörteile in den Abteilungen unterstützt. Schulung, Wartungsreaktionsfähigkeit und Gerätelebensdauer spielen aufgrund des höheren täglichen Verfahrensvolumens eine große Rolle bei den Kaufentscheidungen der Krankenhäuser.
Markttreiber für Gipsentfernungsgeräte
Anhaltendes Volumen an Frakturen und orthopädischer Immobilisierung
Die Nachfrage nach Gipsentfernung ist an die fortlaufende Frakturinzidenz und routinemäßige orthopädische Immobilisierungswege gebunden. Gipsentfernungsgeräte bleiben eine Standardanforderung für Frakturräume, Notaufnahmen und ambulante orthopädische Kliniken, in denen die Gipsentfernung in großem Maßstab durchgeführt wird. Konsistente Fallzahlen schaffen eine Basisnachfrage nach Ersatz für Sägen, Klingen und Zubehör. Da Anbieter die Standardisierung von Frakturpflegeprotokollen erhöhen, wird die Gipsentfernungsausrüstung zunehmend als workflow-kritisches Asset und nicht als Ermessenswerkzeug behandelt.
Effizienz des Workflows und Anforderungen an den Raumwechsel
Pflegeeinrichtungen mit hohem Durchsatz priorisieren Gipsentfernungsprozesse, die die Verfahrenszeit verkürzen und die Reinigung minimieren. Geräte, die für vorhersehbare Oszillation, stabile Klingensteuerung und vereinfachte Handhabung ausgelegt sind, unterstützen einen schnelleren Patientendurchsatz und reduzieren die Ermüdung der Kliniker. Vakuumfähige Designs helfen, Ablagerungen einzudämmen, und verbessern die Raumvorbereitung für den nächsten Patienten. Dieser betriebliche Fokus ermutigt Einrichtungen, ältere Systeme aufzurüsten, um die klinische Effizienz und Sicherheit zu verbessern.
- Zum Beispiel arbeitet die DeSoutter CleanCast CC7 mit einem Hochgeschwindigkeitsschneidzyklus von 17.000 CPM und einer Niedriggeschwindigkeitseinstellung von 14.000 CPM, liefert 138 W Motorleistung und integriert werkzeugloses Klingenladen, alles in einem Handstück, das nur 1,5 lbs wiegt, sodass Kliniker Klingenwechsel durchführen und das Schneiden ohne Instrumentenausfallzeit zwischen den Patienten fortsetzen können.
Zunehmende Aufmerksamkeit für Staubexposition, Ergonomie und Sicherheit
Kliniker und Administratoren achten verstärkt auf die Exposition des Personals gegenüber Gipsstaub und auf ergonomische Belastungen, die mit der wiederholten Gipsentfernung verbunden sind. Geringere Vibrationen, reduzierte Geräuschentwicklung und verbessertes Griffdesign tragen zur Komfortsteigerung der Kliniker in vielbeschäftigten orthopädischen Praxen bei. Auch der Patientenkomfort während der Gipsentfernung ist ein wichtiger Faktor für die Pflegequalität und beeinflusst die Präferenzen für eine sanftere Entfernung und bessere Kontrolle. Diese Bedürfnisse verstärken die Nachfrage nach Premium-Plattformen und kompatiblen Verbrauchsmaterialien.
- Zum Beispiel kombiniert die OSCIMED 2000 Gips-Säge des in der Schweiz ansässigen Unternehmens Oscimed einen 100-W-Brushless-Motor mit einer Klingenoszillation von 14.500 U/min, einem Geräuschpegel von 62 dBA, einem 760 g Handstück und einem Sofort-Stopp-Knopf, was sie zu einem stärkeren Beispiel für Einrichtungen macht, die geringere Lärmbelastung, einfachere Handhabung und Bedienersicherheit bei wiederholter Gipsentfernung priorisieren.
Erweiterung der ambulanten orthopädischen Versorgung
Das Wachstum der ambulanten orthopädischen Nachsorge und Behandlungsvolumina erhöht die Anzahl der Gipsentfernungen, die außerhalb stationärer Einrichtungen durchgeführt werden. Kliniken und ambulante Umgebungen bevorzugen in der Regel tragbare und einfach zu wartende Systeme, die häufigen Gebrauch mit begrenzter Einrichtungszeit unterstützen. Mit der Erweiterung ambulanter Wege steigt die Nachfrage nach kompakten Geräten, schnell wechselbaren Zubehörteilen und standardisiertem Training. Dies verlagert den Einkaufsschwerpunkt teilweise auf Systeme, die für Mobilität und schnelle tägliche Arbeitsabläufe optimiert sind.
Herausforderungen auf dem Markt für Gips-Sägen
Käufer von Gips-Sägen stehen vor Kosten- und Beschaffungsbeschränkungen, insbesondere wenn Upgrades nicht nur die Säge, sondern auch kompatible Klingen, Vakuumkomponenten und Wartungsprogramme betreffen. In budgetbeschränkten Einrichtungen können ältere kabelgebundene Systeme länger beibehalten werden, was die Ersatzzyklen verzögert. Unterschiede in Gipsmaterialien und Vorlieben der Kliniker können auch die Standardisierung über Abteilungen hinweg erschweren. Schulungsanforderungen und die Einhaltung sicherer Entfernungstechniken bleiben essenziell, um das Verletzungsrisiko zu reduzieren, was die Einführung neuer Plattformen ohne strukturiertes Onboarding verlangsamen kann.
- Zum Beispiel erfordert der Stryker 940 Gips-Schneider allein die Auswahl zwischen drei verschiedenen proprietären Klingenvarianten: Edelstahl, Plasma-Ion-Nitriert und Titan-Nitriert (jede zu einem Preis von etwa 114,95 $ pro Klinge), die jeweils für unterschiedliche Gipsmaterialien wie Gips oder synthetische Verbundstoffe optimiert sind, was bedeutet, dass eine Einrichtung, die alle drei Varianten vorrätig hat, separate Beschaffungskanäle und Kompatibilitätsprotokolle über Gipsarten hinweg verwalten muss.
Betriebliche Zuverlässigkeit und Serviceunterstützung können in Umgebungen, in denen der Wartungszugang begrenzt ist, herausfordernd sein. Geräteausfälle stören den Klinikdurchsatz und können zu Terminverschiebungen oder der Abhängigkeit von Ersatzwerkzeugen führen. Die Kompatibilität von Verbrauchsmaterialien und die kontinuierliche Klingenversorgung beeinflussen ebenfalls die Eigentumserfahrung, insbesondere in hochfrequentierten Frakturräumen. Diese Faktoren veranlassen Käufer, Anbieter mit robusten Servicenetzwerken und konsistenter Zubehörverfügbarkeit zu priorisieren.
Trends und Chancen auf dem Markt für Gips-Sägen
Vakuumintegrierte Gipsentfernung gewinnt an Bedeutung, da Einrichtungen eine bessere Staubkontrolle und schnellere Raumwechsel anstreben. Dieser Trend schafft Möglichkeiten für Anbieter, sich durch stärkere Absaugleistung, leiseren Betrieb und vereinfachte Filter- oder Sammelprozesse zu differenzieren. Batteriebetriebene Systeme unterstützen auch die Mobilität in Frakturkliniken, Notaufnahmen und satellitengestützten orthopädischen Standorten, was eine schnellere Einrichtung und weniger kabelbedingte Einschränkungen ermöglicht. Zubehör und materialspezifische Klingendesigns bleiben ein wichtiger Weg zur Leistungsdifferenzierung.
- Zum Beispiel kombiniert De Soutter Medicals CleanCast CC7 ein 200-W-Handstück mit einem Gewicht von 670 g mit einem 800-W-Extraktor, der 1.900 mm H2O-Saugkraft, HEPA-Erfassung von Partikeln über 0,3 Mikron und eine Staubbeutelkapazität von 10 L bietet, während das kabellose CSB-100 bei 15.000 cpm arbeitet und 10,8 V, 2.600 mAh Batterien verwendet, um mobile Gipsentfernungs-Workflows zu unterstützen.
Es gibt wachsende Möglichkeiten in der Schulung, Protokollen und gebündelten Serviceangeboten, die die Variabilität in der Gipsentfernungspraxis reduzieren und die Sicherheit verbessern. Anbieter, die Geräte mit standardisierter Schulung für Kliniker, präventiver Wartung und Verbrauchslogistik kombinieren, können die Bindung in Krankenhaussystemen stärken. Produktdesign, das ergonomische Handhabung und reduzierte Vibrationen betont, unterstützt die Zufriedenheit der Kliniker und kann Kaufentscheidungen beeinflussen. Im Laufe der Zeit unterstützen diese Trends eine Verschiebung hin zu höherwertigen Plattformen, selbst in kostenbewussten Umgebungen.
Regionale Einblicke
Nordamerika
Nordamerika machte 36,4% des Marktes im Jahr 2025 aus. Hohe Durchsatzraten bei orthopädischen Eingriffen und eine etablierte Infrastruktur für Frakturversorgung sichern die Grundnachfrage nach Geräten in Krankenhäusern und Fachkliniken. Anbieter zeigen eine starke Akzeptanz von workflow-orientierten Upgrades, die die Effizienz des Personals unterstützen, einschließlich staubfreier Gipsentfernung. Der Ersatzbedarf wird durch die fortlaufende Standardisierung von Geräten in größeren Gesundheitssystemen unterstützt.
Europa
Europa repräsentierte 22,7% im Jahr 2025. Die Nachfrage wird durch konstante orthopädische Fallzahlen und strukturierte Versorgungspfade bei öffentlichen und privaten Gesundheitsanbietern unterstützt. Die Beschaffung bevorzugt oft zuverlässige Leistung, Sicherheitsmerkmale und langlebige Zubehör-Ökosysteme. Standardisierte Schulungen und Geräteprotokolle in orthopädischen Abteilungen unterstützen die stetige Nutzung von Gipsentfernungsplattformen.
Asien-Pazifik
Asien-Pazifik hielt 26,1% im Jahr 2025. Der Ausbau von Krankenhausnetzwerken und der verbesserte Zugang zur orthopädischen Versorgung unterstützen die steigende Nutzung von Gipsmanagement-Tools. Einrichtungen legen zunehmend Wert auf die Modernisierung von ambulanten und Notfall-Workflows, was die Nachfrage nach tragbaren und einfach zu bedienenden Geräten unterstützt. Die große Variabilität in den Versorgungseinstellungen erhält die Nachfrage sowohl nach grundlegenden als auch nach funktionsreicheren Plattformen.
Lateinamerika
Lateinamerika machte 8,3% im Jahr 2025 aus. Der verbesserte Zugang zur orthopädischen und traumatischen Versorgung unterstützt die allmähliche Einführung von Gipsentfernungsgeräten in Krankenhäusern und Kliniken. Kaufentscheidungen sind oft kostenempfindlich, was die Nachfrage nach zuverlässigen Kernkonfigurationen erhält. Das Wachstum profitiert auch vom Ausbau orthopädischer Dienstleistungen in städtischen Zentren mit höherem Volumen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte 6,5% im Jahr 2025. Die Nachfrage wird durch die Kapazitätserweiterung in Trauma- und orthopädischen Diensten in ausgewählten Ländern und größeren Krankenhaussystemen unterstützt. Die Beschaffung kann langlebige Plattformen mit zugänglichem Service-Support und Schulung priorisieren. Der allmähliche Ausbau ambulanter orthopädischer Dienste unterstützt ebenfalls die stetige Einführung von Geräten.
Wettbewerbslandschaft
Der Wettbewerb wird durch Produktzuverlässigkeit, ergonomische Handhabung, Klingenkompatibilität und Sicherheitsleistung in hochfrequenten Gipsentfernungsabläufen geprägt. Anbieter differenzieren sich durch Staubmanagementfähigkeiten, wahrgenommenen Patientenkomfort und Merkmale, die die Ermüdung des Klinikpersonals reduzieren, wie geringere Vibrationen und verbessertes Griffdesign. Service-Reaktionsfähigkeit, Verfügbarkeit von Verbrauchsmaterialien und Schulungsunterstützung sind wichtige Kaufkriterien, insbesondere für Krankenhaussysteme, die standardisierte Leistung über Abteilungen hinweg erfordern.
Der Ansatz der Stryker Corporation stimmt typischerweise mit krankenhausorientierten Beschaffungsprioritäten überein und betont die Integration standardisierter orthopädischer Arbeitsabläufe, zuverlässige Geräteleistung und eine Unterstützungsinfrastruktur, die für Umgebungen mit hohem Verfahrensdurchsatz geeignet ist. Diese Positionierung ist relevant, wenn große Gesundheitssysteme Konsistenz der Ausrüstung in orthopädischen und Notfalleinrichtungen anstreben. Die Breite des Portfolios und die Servicefähigkeiten können Kaufentscheidungen an mehreren Standorten beeinflussen. Da Einrichtungen die Effizienz des Personals und Sicherheitspraktiken priorisieren, profitieren etablierte Anbieter oft vom Vertrauen in Betriebszeit und Zubehörkontinuität.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Stryker Corporation
- De Soutter Medical
- Essity Aktiebolag
- OSCIMED SA
- Smith & Nephew plc
- HEBU Medical GmbH
- Prime Medical Inc.
- Shanghai Bojin Medical Instrument Co., Ltd.
- Hanshin Medical Co., Ltd.
- McArthur Medical Sales, Inc.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Dezember 2025 hob die Aktivität des orthopädischen Portfolios von Essity das Delta-Cast® Serene™ hervor, das als Gipsentferner eingeführt wurde, der auf leiseren Betrieb, Sicherheit und vereinfachte Benutzerfreundlichkeit ausgerichtet ist, um das Entfernungserlebnis für Kliniker und Patienten zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 189,31 Millionen |
| Umsatzprognose im Jahr 2032 | USD 259 Millionen |
| Wachstumsrate (CAGR) | 4,59% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Sägeart/Produktperspektive: Elektrosäge ohne Staubsauger, Elektrosäge mit Staubsauger, batteriebetriebene Säge; Nach Anwendung/Materialperspektive: Entfernung von Gipsverbänden aus Paris, Entfernung von Glasfaserverbänden; Nach Endbenutzerperspektive: Krankenhäuser, Kliniken, ambulante Operationszentren |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Stryker Corporation, De Soutter Medical, Essity Aktiebolag, OSCIMED SA, Smith & Nephew plc, HEBU Medical GmbH, Prime Medical Inc., Shanghai Bojin Medical Instrument Co., Ltd., Hanshin Medical Co., Ltd., McArthur Medical Sales, Inc. |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Sägeart/Produkt
- Elektrosäge ohne Staubsauger
- Elektrosäge mit Staubsauger
- Batteriebetriebene Säge
Nach Anwendung/Material
- Entfernung von Gipsverbänden aus Paris
- Entfernung von Glasfaserverbänden
Nach Endbenutzer
- Krankenhäuser
- Kliniken
- Ambulante Operationszentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt der Gipsägensysteme?
Was ist die CAGR für den Markt der Gipsfräsen?
Was ist das größte Segment auf dem Markt?
Welche Faktoren treiben das Marktwachstum an?
Wer sind die führenden Unternehmen im Markt für Gipsbandsägen?
Welche Region führt den Markt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gips-Sägen-Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gips-Sägen-Geräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 189.31 million → 2032: USD 259 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gips-Sägen-Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gips-Sägen-Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gips-Sägen-Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gips-Sägen-Geräte Market Drivers
- 3.3 Markt für Gips-Sägen-Geräte Market Restraints & Challenges
- 3.4 Markt für Gips-Sägen-Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gips-Sägen-Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gips-Sägen-Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gips-Sägen-Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gips-Sägen-Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gips-Sägen-Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gips-Sägen-Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gips-Sägen-Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gips-Sägen-Geräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gips-Sägen-Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gips-Sägen-Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gips-Sägen-Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gips-Sägen-Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gips-Sägen-Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gips-Sägen-Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gips-Sägen-Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gips-Sägen-Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gips-Sägen-Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gips-Sägen-Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gips-Sägen-Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
