
Überblick über den Angio Suites Markt:
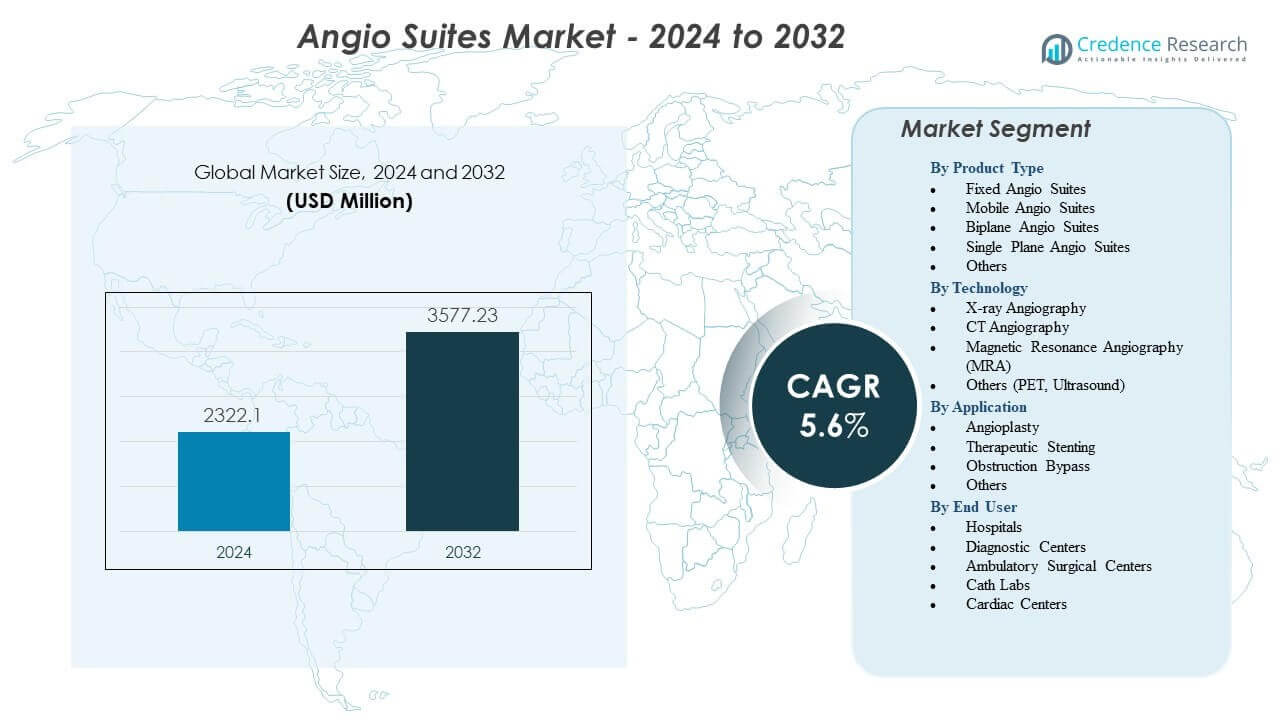
Der Angio Suites Markt wird voraussichtlich von 2.322,1 Millionen USD im Jahr 2024 auf geschätzte 3.577,23 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Angio Suites Marktgröße 2024 | 2.322,1 Millionen USD |
| Angio Suites Markt, CAGR | 5,6% |
| Angio Suites Marktgröße 2032 | 3.577,23 Millionen USD |
Der Markt expandiert, da minimalinvasive Behandlungen in globalen Gesundheitssystemen bevorzugt werden. Krankenhäuser investieren in fortschrittliche Bildgebung, die die Präzision verbessert, die Strahlenbelastung senkt und bessere Behandlungsergebnisse unterstützt. Die Nachfrage steigt, da Kliniker auf hochauflösende Visualisierung für Stents, Angioplastien und komplexe Gefäßreparaturen angewiesen sind. Hybride Operationssäle ziehen Investitionen an, da sie mehrere Verfahren ohne Umlagerung des Patienten ermöglichen. Schnellere Bildgebung, verbesserte Softwareführung und integrierte Gerätekompatibilität helfen, Arbeitsabläufe zu optimieren. Dieser Wandel unterstützt das langfristige Wachstum, da Anbieter Sicherheit, Genauigkeit und effizientes Fallmanagement priorisieren.
Nordamerika führt den Markt an, aufgrund der starken technologischen Akzeptanz und der weit verbreiteten Verfügbarkeit fortschrittlicher interventioneller Einrichtungen. Europa folgt, unterstützt durch die Modernisierung der klinischen Infrastruktur und die steigende Nachfrage nach minimalinvasiven vaskulären und neurovaskulären Eingriffen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, da Gesundheitssysteme spezialisierte kardiale und neurointerventionelle Zentren ausbauen. Lateinamerika und der Nahe Osten zeigen stetigen Fortschritt mit Investitionen in die tertiäre Versorgung und Upgrades der diagnostischen Bildgebung. Jede Region entwickelt sich basierend auf Verfahrensnachfrage, Krankenhauskapazität und klinischer Bereitschaft.
Einblicke in den Angio-Suites-Markt:
- Der Angio-Suites-Markt wird voraussichtlich von 2.322,1 Millionen USD im Jahr 2024 auf 3.577,23 Millionen USD bis 2032 wachsen, was einer CAGR von 5,6% entspricht, angetrieben durch die steigende Akzeptanz von Hybrid- und bildgeführten interventionellen Systemen.
- Die Nachfrage steigt, da Krankenhäuser minimalinvasive Verfahren priorisieren, die durch hochpräzise Bildgebung unterstützt werden, die die Workflow-Effizienz und klinische Genauigkeit verbessern.
- Marktbeschränkungen ergeben sich aus hohen Installationskosten, komplexen Infrastrukturanforderungen und dem Bedarf an spezialisiertem interventionellem Personal in vielen Einrichtungen.
- Regionale Trends zeigen, dass Nordamerika aufgrund fortschrittlicher klinischer Fähigkeiten führend ist, Europa durch Modernisierungsbemühungen expandiert und der asiatisch-pazifische Raum mit steigenden Investitionen in kardiovaskuläre und neurovaskuläre Zentren schnell wächst.
- Langfristiges Wachstum wird durch kontinuierliche Technologie-Upgrades, breitere klinische Anwendungen und eine zunehmende Präferenz für integrierte, multimodale Angio-Umgebungen unterstützt.
Treiber des Angio-Suites-Marktes
Wachsende Präferenz für bildgeführte Interventionen und Erweiterung des Hybrid-Operationssaals
Der Angio-Suites-Markt wächst mit einem stetigen Anstieg bildgeführter Verfahren in der Kardiologie, Onkologie und Neurovaskulären Versorgung. Krankenhäuser verlassen sich auf fortschrittliche Systeme, um präzisionsgetriebene Workflows zu unterstützen. Kliniker nutzen integrierte Plattformen, um Verfahrensrisiken zu reduzieren und die Behandlungsgenauigkeit zu verbessern. Hybrid-Operationssäle unterstützen ein breiteres Spektrum an Interventionen ohne Patientenverlegungen. Viele Einrichtungen modernisieren bestehende Räume, um Effizienz und Sicherheit zu steigern. Anbieter entwerfen Systeme, die flexible Konfigurationen für mehrere Fachgebiete bieten. Die Nachfrage steigt in Hochrisikozentren, die komplexe Fälle behandeln. Dies stärkt den Bedarf an kontinuierlicher Geräteverbesserung.
Zunehmende Belastung durch kardiovaskuläre und neurovaskuläre Erkrankungen weltweit
Steigende Fälle von Schlaganfällen und koronarer Herzkrankheit drängen Gesundheitsdienstleister dazu, fortschrittliche interventionelle Lösungen zu übernehmen. Der Angio-Suites-Markt profitiert von einem höheren Volumen minimalinvasiver Behandlungen. Krankenhäuser konzentrieren sich auf frühzeitige Diagnosen und gezielte Therapien, um die Sterblichkeit zu reduzieren. Viele Gesundheitssysteme investieren in schnellere Bildgebungsplattformen, die eine zeitnahe Entscheidungsfindung unterstützen. Kliniker verlassen sich auf Echtzeitvisualisierung, um komplexe Läsionen zu managen. Regierungen unterstützen fortschrittliche Versorgungsmodelle, um klinische Rückstände zu reduzieren. Patienten bevorzugen Verfahren mit weniger Trauma und schnellerer Genesung. Dies unterstützt die langfristige Nachfrage nach modernen Suiten.
- Zum Beispiel verwendet die IGS 7-Plattform von GE Healthcare einen CMOS-Detektor mit 2,3× höherem DQE, was die Läsionsvisualisierung in Niedrigdosis-Einstellungen verbessert.
Schnelle technologische Innovation zur Verbesserung der Workflow-Geschwindigkeit und klinischer Ergebnisse
Technologie-Upgrades transformieren die Betriebseffizienz in hochfrequentierten Zentren. Intelligente Software-Tools unterstützen schnellere Bildverarbeitung und reibungslosere Workflow-Management. Der Angio-Suites-Markt gewinnt an Bedeutung, wenn Anbieter KI-unterstützte Navigations- und Automatisierungsfunktionen übernehmen. Anbieter führen Detektorverbesserungen ein, die die Auflösung verbessern. Viele Systeme unterstützen die Integration mehrerer Modalitäten für reibungslosere Übergänge während der Verfahren. Die Effizienz verbessert sich, wenn Teams geführte Protokolle und standardisierte Workflows verwenden. Krankenhäuser beobachten weniger Verzögerungen bei komplexen Eingriffen. Es fördert den aktiven Austausch langsamer und veralteter Einheiten.
- Zum Beispiel ermöglicht Philips SmartCT die 3D-Erfassung mit einem einzigen Tastendruck und rekonstruiert Volumen in weniger als 3 Sekunden.
Wachsender Trend zu minimalinvasiver Pflege in globalen Gesundheitssystemen
Minimalinvasive Pflege beeinflusst weiterhin Investitionsentscheidungen in Krankenhäusern. Ärzte verlassen sich auf fortschrittliche Bildgebung, um gezielte Eingriffe mit größerer Genauigkeit durchzuführen. Die gestiegene Nachfrage nach kürzeren Krankenhausaufenthalten treibt die Einführung moderner Suiten voran. Viele Patienten bevorzugen Verfahren mit geringeren Risiken und reduzierten Schmerzen. Der Angio-Suites-Markt unterstützt diesen Wandel mit verbesserter Bildklarheit und Gerätekompatibilität. Kliniken gewinnen Vertrauen durch vorhersehbare Ergebnisse und reibungslosere Genesungen. Globale Gesundheitssysteme fördern Technologien, die das chirurgische Trauma begrenzen. Es baut eine nachhaltige Nachfrage nach der nächsten Generation von Angio-Plattformen auf.
Trends im Angio-Suites-Markt
Steigende Integration von Robotik und intelligenten Navigationstools in modernen Suiten
Robotik gewinnt in vielen Zentren an Bedeutung, die Präzision verbessern möchten. Robotersteuerungen unterstützen Ärzte bei empfindlichen Gefäßeingriffen. Der Angio-Suites-Markt erlebt eine tiefere Integration intelligenter Navigationstools. Geführte Bewegungen reduzieren Variationen in der Technik des Bedieners. Viele Systeme unterstützen die Fernpositionierung, um die Strahlenbelastung zu senken. Robotik erhöht die Konsistenz bei wiederholten Verfahren. Krankenhäuser erkunden halbautomatisierte Workflows, um Ermüdung zu reduzieren. Es drängt Anbieter, fortschrittliche Benutzeroberflächen zu entwerfen.
- Zum Beispiel integriert Siemens Healthineers' Nexaris Hybrid-OP das ARTIS icono Angiographiesystem mit roboterunterstützter C-Bogen-Bewegung, die eine 250°-Orbitalrotation und submillimetergenaue Positionierungsgenauigkeit ermöglicht.
Wachsende Akzeptanz von Multi-Modality-Bildgebung für umfassende Versorgung
Multi-Modality-Konfigurationen ermöglichen es Teams, CT, Ultraschall und Fluoroskopie in einer Umgebung zu nutzen. Viele Krankenhäuser bevorzugen integrierte Layouts für reibungslosere Übergänge. Der Angio-Suites-Markt profitiert, wenn Teams während Eingriffen umfassendere diagnostische Unterstützung benötigen. Kombinierte Bildgebung reduziert Verzögerungen und bewegungsbedingte Risiken. Ärzte verlassen sich auf verbesserte Klarheit bei der Behandlung komplexer Gefäßstrukturen. System-Upgrades unterstützen fortschrittliche Visualisierungsprotokolle. Viele Anbieter bieten modulare Designs, die sich an verschiedene Fachrichtungen anpassen. Es erweitert den Anwendungsbereich in einer Suite.
- Zum Beispiel kombiniert Canon Medicals Alphenix 4D CT, das 2025 in Europa eingeführt wurde, Alphenix Sky+ Angio-Bildgebung mit Aquilion ONE / INSIGHT Edition CT, das eine Rotationsgeschwindigkeit von 0,24 Sekunden und eine volumetrische Abdeckung von 16 cm bietet.
Steigender Fokus auf Optimierung der Strahlendosis und Mitarbeitersicherheit
Gesundheitsdienstleister investieren in Plattformen, die die Strahlenbelastung für Patienten und Personal reduzieren. Viele Systeme beinhalten Dosisverfolgungssoftware und intelligente Abschirmung. Der Angio-Suiten-Markt unterstützt diesen Wandel, indem er Funktionen bietet, die unnötige Expositionen begrenzen. Krankenhäuser setzen strenge Sicherheitsrichtlinien durch, um interventionelle Teams zu schützen. Anbieter entwickeln Detektoren, die klarere Bilder bei niedrigeren Dosen erzeugen. Sicherheitsorientierte Beschaffungspolitiken leiten Kaufmuster. Schulungsprogramme für das Personal stärken die Einhaltung. Es fördert stetige Innovationen in strahleneffizienten Technologien.
Erweiterung der digitalen Konnektivität und datengetriebenes Workflow-Management
Digitale Werkzeuge unterstützen eine bessere Koordination zwischen Bildgebungsgeräten, Patientenakten und klinischen Systemen. Viele Krankenhäuser nutzen integrierte Dashboards, um prozedurale Kennzahlen zu überwachen. Der Angio-Suiten-Markt wächst, wenn Einrichtungen Echtzeit-Datenfluss übernehmen, um die Entscheidungsfindung zu verbessern. Analysetools helfen Teams, Engpässe im Workflow vorherzusagen. Fernüberwachungssysteme verbessern die Betriebszeit und reduzieren Unterbrechungen. Digitale Plattformen unterstützen die automatisierte Dokumentation und Qualitätsverfolgung. Einrichtungen zielen darauf ab, die betriebliche Sichtbarkeit über Abteilungen hinweg zu verbessern. Es erhöht das Interesse an vernetzter Suite-Infrastruktur.
Analyse der Herausforderungen des Angio-Suiten-Marktes
Hohe Investitionskosten, komplexe Installationsanforderungen und langsame Ersatzzyklen
Hohe Investitionskosten begrenzen die Einführung in kleineren Einrichtungen. Viele Krankenhäuser stehen vor Budgetbeschränkungen, die Upgrades verzögern. Komplexe Installationsarbeiten erfordern strukturelle Änderungen, die Projektzeitleisten verlängern. Der Angio-Suiten-Markt steht vor Herausforderungen, wenn Einrichtungen mit langen Beschaffungszyklen kämpfen. Operationssäle erfordern oft erhebliche Ausfallzeiten während der Einrichtung. Ersatzentscheidungen verlangsamen sich, wenn ältere Systeme funktionsfähig bleiben. Hohe Wartungskosten stellen eine Herausforderung für die langfristige Planung dar. Es übt Druck auf Anbieter aus, flexible Finanzierungsmodelle anzubieten.
Mangel an qualifiziertem interventionellem Personal und steigende technische Komplexität neuer Systeme
Viele Regionen haben einen Mangel an ausgebildeten interventionellen Radiologen und Technikern. Neue Systeme erfordern fortgeschrittene Schulungen, die die Einarbeitungszeit verlängern. Der Angio-Suiten-Markt stößt auf Hindernisse, wenn das Personal Schwierigkeiten hat, sich an komplexe Steuerungen anzupassen. Krankenhäuser erleben Workflow-Verzögerungen während der Kompetenzübergänge. Die schnelle technologische Entwicklung erhöht die Lernkurve. Die Ermüdung des Personals steigt in Umgebungen mit hoher Intensität. Anbieter suchen nach vereinfachten Schnittstellen, um Fehler zu reduzieren. Es drängt Hersteller, die Benutzerfreundlichkeit und Schulungsunterstützung zu verbessern.
Segmentierungsanalyse des Angio-Suiten-Marktes:
Nach Produkttyp
Der Angio-Suiten-Markt zeigt eine stetige Nachfrage nach festen, mobilen, biplanen, einplanigen und anderen Konfigurationen. Feste Suiten unterstützen Krankenhäuser mit hohem Volumen, die auf stabile Infrastruktur und breite prozedurale Fähigkeiten angewiesen sind. Mobile Suiten helfen Einrichtungen, Raumbegrenzungen und Budgetprioritäten zu verwalten, während der Zugang zur Bildgebung flexibel bleibt. Biplane Suiten sind wichtig für neurovaskuläre und kardiale Teams, die eine doppelte Winkelvisualisierung für komplexe Verfahren benötigen. Einplanige Systeme unterstützen routinemäßige vaskuläre und diagnostische Interventionen. Andere Konfigurationen, einschließlich decken- oder bodenmontierter Einheiten, helfen Anbietern, sich an Layoutanforderungen anzupassen. Es unterstützt vielfältige klinische Umgebungen, die Präzision und Workflow-Effizienz priorisieren.
- Zum Beispiel liefert ARTIS pheno von Siemens Healthineers eine 16 GB/s Datenpipeline und erreicht 0,36 µGy/Frame für ultra-niedrig dosierte Bildgebung.
Nach Technologie
Die Technologieakzeptanz im Angio-Suiten-Markt konzentriert sich auf Röntgenangiographie, CT-Angiographie, MRA und andere Modalitäten wie PET oder Ultraschall. Röntgensysteme führen aufgrund der weit verbreiteten Nutzung in vaskulären und kardialen Verfahren. Die CT-Angiographie unterstützt schnelle diagnostische Entscheidungen und klarere anatomische Abbildungen. MRA hilft Klinikern bei der Behandlung von Patienten, die nicht-ionisierende Techniken benötigen. PET und Ultraschall erweitern funktionale Einblicke für gezielte Pflege. Krankenhäuser wählen gemischte Technologien, die die Genauigkeit der Verfahren unterstützen. Dies stärkt die Rolle der Suiten in fortgeschrittenen interventionellen Pfaden.
Nach Anwendung
Anwendungstrends im Angio-Suiten-Markt umfassen Angioplastie, therapeutisches Stenting, Umgehung von Obstruktionen und andere Verfahren in den Bereichen Neurologie, Onkologie, Kardiologie und periphere Gefäßversorgung. Angioplastie bleibt ein Kernanwendungsfall in vielen Zentren. Therapeutisches Stenting unterstützt Behandlungswege, die auf präziser Geräteplatzierung beruhen. Verfahren zur Umgehung von Obstruktionen erfordern fortschrittliche Visualisierung für verbesserte Sicherheit. Andere Anwendungen helfen Klinikern, vielfältige akute und elektive Fälle zu bewältigen. Dies verstärkt die Notwendigkeit für Bildgebung, die die Entscheidungsfindung verbessert und prozedurale Risiken reduziert.
- Zum Beispiel liefert Philips HyperVue DeepOCT eine Auflösung von 10 Mikron auf Plaque-Ebene. Stenting-Workflows verbessern sich, zum Beispiel reduzieren Siemens syngo Application Protocols die Verfahrensschritte um bis zu 20%.
Nach Endbenutzer
Die Akzeptanz durch Endbenutzer im Angio-Suiten-Markt erstreckt sich auf Krankenhäuser, Diagnosezentren, ambulante chirurgische Zentren, Katheterlabore und Herzkliniken. Krankenhäuser führen aufgrund des breiten Verfahrensspektrums und der höheren Investitionskapazität. Diagnosezentren übernehmen zunehmend Suiten, um ihr Dienstleistungsangebot zu erweitern. Ambulante chirurgische Zentren nutzen kompakte Systeme für gezielte interventionelle Workflows. Katheterlabore verlassen sich auf fortschrittliche Bildgebung, um koronare und vaskuläre Verfahren zu verwalten. Herzkliniken nutzen Suiten, um komplexe strukturelle Interventionen zu unterstützen. Dies gewährleistet eine starke Nachfrage nach Plattformen, die die Genauigkeit und klinische Effizienz verbessern.
Marktsegmentierung für Angio-Suiten:
Nach Produkttyp
- Feste Angio-Suiten
- Mobile Angio-Suiten
- Biplane Angio-Suiten
- Einzelplane Angio-Suiten
- Andere
Nach Technologie
- Röntgenangiographie
- CT-Angiographie
- Magnetresonanzangiographie (MRA)
- Andere (PET, Ultraschall)
Nach Anwendung
- Angioplastie
- Therapeutisches Stenting
- Umgehung von Obstruktionen
- Andere
Nach Endverbraucher
- Krankenhäuser
- Diagnosezentren
- Ambulante Operationszentren
- Katheterlabore
- Kardiozentren
Nach Region
- Nordamerika (USA, Kanada)
- Europa (Deutschland, UK, Frankreich, Italien, Spanien, Rest von Europa)
- Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, Südostasien)
- Lateinamerika (Brasilien, Mexiko, Argentinien, Rest von Lateinamerika)
- Mittlerer Osten & Afrika (GCC, Südafrika, Ägypten, Rest von MEA)
Regionale Analyse:
Nordamerika hält mit geschätzten 38% den größten Anteil am Angio-Suiten-Markt, angetrieben durch starke Investitionen in Krankenhäuser und hohe Akzeptanz von Hybrid-Operationssälen. Große Gesundheitssysteme modernisieren Bildgebungsplattformen, um komplexe kardiovaskuläre und neurovaskuläre Verfahren zu unterstützen. Die Nachfrage wächst, da Anbieter sich auf Workflow-Effizienz und fortschrittliche Visualisierung konzentrieren. Die Region profitiert von klaren regulatorischen Vorgaben und einer starken Präsenz von Anbietern. Viele Krankenhäuser setzen multimodale Bildgebung ein, um die Genauigkeit in interventionellen Pfaden zu verbessern. Es spiegelt eine reife Landschaft wider, die sich durch Technologiewechselzyklen weiter ausdehnt.
Europa macht etwa 29% des Angio-Suiten-Marktes aus, unterstützt durch die stetige Modernisierung der klinischen Infrastruktur. Krankenhäuser erweitern die Kapazität von Hybrid-OPs, um steigende Fallzahlen in der Gefäß- und Herzversorgung zu bewältigen. Die Nachfrage steigt in Ländern, die minimalinvasive Dienstleistungen und schnellere diagnostische Unterstützung priorisieren. Anbieter führen Systeme ein, die auf platzbeschränkte Einrichtungen in West- und Osteuropa zugeschnitten sind. Gesundheitssysteme investieren in Strahlenreduktionswerkzeuge und verbesserte Patientensicherheitsmerkmale. Es stärkt den regionalen Wandel hin zu stärker integrierten interventionellen Plattformen.
Der asiatisch-pazifische Raum erfasst fast 24% des Angio-Suiten-Marktes und zeigt die schnellste Wachstumsdynamik. China, Indien und Japan erhöhen die Ausgaben für kardiovaskuläre und neurovaskuläre Behandlungszentren aufgrund der hohen Krankheitsprävalenz. Krankenhäuser suchen nach mobilen und festen Suiten, die den Verfahrensdurchsatz verbessern. Regierungen erweitern tertiäre Versorgungseinrichtungen, um der steigenden Nachfrage nach fortgeschrittener Intervention gerecht zu werden. Anbieter arbeiten mit regionalen Distributoren zusammen, um den Zugang zu hochwertigen Bildgebungssystemen zu erweitern. Dies positioniert den asiatisch-pazifischen Raum als schnell wachsender Beitrag zur globalen Marktexpansion.
Analyse der Hauptakteure:
- Siemens Healthineers
- Koninklijke Philips N.V.
- GE Healthcare
- Canon Medical Systems Corporation
- Shimadzu Corporation
- Hitachi, Ltd.
- Carestream Health
- Mindray Medical International Limited
- FUJIFILM Holdings Corporation
- Hologic, Inc.
- Ziehm Imaging GmbH
- ESAOTE S.p.A.
- IMRIS
- 3D Systems Inc.
- ZEISS International
- Guerbet
- Braun
- Planmeca
- Medtronic plc
- Boston Scientific Corporation
Wettbewerbsanalyse:
Der Angio-Suiten-Markt zeichnet sich durch starken Wettbewerb unter den globalen Bildgebungsführern aus, die fortschrittliche Angiographiesysteme und hybride Operationssaalplattformen liefern. Siemens Healthineers, Philips, GE Healthcare, Canon Medical und Shimadzu dominieren mit breiten Portfolios und kontinuierlichen Technologie-Upgrades. Jedes Unternehmen konzentriert sich auf Bildklarheit, Reduzierung der Strahlendosis und integrierte Workflow-Tools, die hochkomplexe Verfahren unterstützen. Anbieter erweitern modulare Systemoptionen, um unterschiedliche Einrichtungslayouts zu erfüllen. Wettbewerber investieren in KI-unterstützte Navigation, Automatisierungsfunktionen und Konnektivitätsverbesserungen, um die klinische Effizienz zu steigern. Viele Unternehmen stärken ihre Servicenetzwerke, um langfristige Kundenbeziehungen zu sichern. Biplane- und mobile Systeme bleiben in volumenstarken Märkten zentrale Differenzierungsmerkmale. Es bleibt ein wettbewerbsintensives Umfeld, das von Innovationszyklen und strategischen Partnerschaften geprägt ist.
Jüngste Entwicklungen:
- Im Dezember 2025 stimmte Koninklijke Philips N.V. der Übernahme von SpectraWAVE, Inc. zu, um KI-gestützte koronare intravaskuläre Bildgebung und physiologische Bewertung in seine Azurion-Plattform für bildgeführte Therapien zu integrieren.
- Im September 2025 kündigte Siemens Healthineers eine Co-Marketing-Partnerschaft mit Interventional Systems an, um roboterunterstützte perkutanen Verfahren in seinen Angiographiesuiten zu fördern und die Präzision und Effizienz in bildgeführten Therapien zu verbessern.
- Im September 2025 brachte Canon Medical Systems Corporation seine nächste Generation der Alphenix 4D CT-Interventionsbildgebungslösung in Kombination mit der Aquilion ONE / INSIGHT Edition in Europa auf den Markt, mit einer Freigabe in den USA im November 2025, um fortschrittliche Angio-CT-Hybrid-Workflows zu ermöglichen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Technologie, Anwendung und Endnutzer. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach minimalinvasiven Verfahren wird den Angio-Suiten-Markt stärken, indem sie Krankenhäuser dazu ermutigt, ihre interventionelle Kapazität zu erweitern.
- Fortschritte in der Bildklarheit und der Workflow-Automatisierung werden die höhere Akzeptanz in hochspezialisierten Zentren unterstützen.
- Die Erweiterung von Hybrid-Operationssälen wird den breiteren Einsatz integrierter Angiographie-Plattformen vorantreiben.
- Steigende neurovaskuläre und kardiale Fallzahlen werden Einrichtungen dazu veranlassen, auf fortschrittlichere Biplan-Systeme aufzurüsten.
- Ein verstärkter Fokus auf strahlungseffiziente Technologien wird die zukünftige Produktentwicklung prägen.
- Mobile Suiten werden in platzbeschränkten und budgetbegrenzten Einrichtungen, die flexible Einsatzmöglichkeiten suchen, an Bedeutung gewinnen.
- KI-gestützte Navigation und Echtzeitanalysen werden die Genauigkeit von Verfahren und die Entscheidungsunterstützung verbessern.
- Regionale Krankenhäuser werden mittelgroße Systeme einführen, um der steigenden Nachfrage nach vaskulären und diagnostischen Dienstleistungen gerecht zu werden.
- Starke Investitionen der Anbieter in modulare Konfigurationen werden den Nutzern helfen, Geräte für verschiedene Interventionen anzupassen.
- Digitale Konnektivität und die Integration von Ökosystemen werden den Angio-Suiten-Markt für nachhaltiges langfristiges Wachstum positionieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Angio Suites und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Angio Suites Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Angio Suites hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Angio Suites Marktes antreiben?
Wer sind die führenden Unternehmen im Angio Suites Markt?
Welche Region hatte 2024 den größten Anteil am Markt für Angio Suites?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Angio-Suiten-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Angio-Suiten-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,322.10 million → 2032: USD 3,577.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Angio-Suiten-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Angio-Suiten-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Angio-Suiten-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Angio-Suiten-Markt Market Drivers
- 3.3 Angio-Suiten-Markt Market Restraints & Challenges
- 3.4 Angio-Suiten-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Angio-Suiten-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Angio-Suiten-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Angio-Suiten-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Angio-Suiten-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Angio-Suiten-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Angio-Suiten-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Angio-Suiten-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Angio-Suiten-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Angio-Suiten-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Angio-Suiten-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Angio-Suiten-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Angio-Suiten-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Angio-Suiten-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Angio-Suiten-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Angio-Suiten-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Angio-Suiten-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Angio-Suiten-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Angio-Suiten-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Angio-Suiten-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
