
Marktübersicht
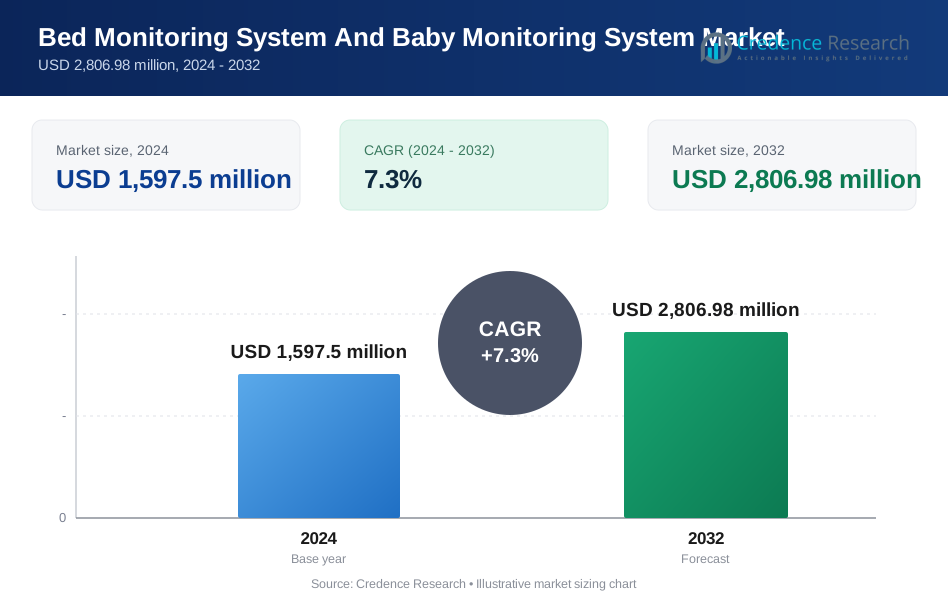
Der globale Markt für Bettüberwachungssysteme und Babyüberwachungssysteme wurde im Jahr 2024 auf 1.597,5 Millionen USD geschätzt und soll bis 2032 voraussichtlich 2.806,98 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 7,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Bettüberwachungssysteme und Babyüberwachungssysteme 2024 | 1.597,5 Millionen USD |
| Markt für Bettüberwachungssysteme und Babyüberwachungssysteme, CAGR | 7,3% |
| Marktgröße für Bettüberwachungssysteme und Babyüberwachungssysteme 2032 | 2.806,98 Millionen USD |
Der Markt für Bettüberwachungs- und Babyüberwachungssysteme wird durch starken Wettbewerb unter führenden Akteuren wie Sleep Number Corporation, Lenovo Group, Wellsense, EMFIT, Smart Caregiver Corporation, Eight Sleep, Artemis S.A (Tekscan) und EarlySense geprägt. Diese Unternehmen konzentrieren sich auf fortschrittliche Sensortechnologien, KI-gesteuerte Analysen und vernetzte Plattformen, um die Schlafüberwachung, Sturzerkennung und kontinuierliche Patienten- oder Säuglingsüberwachung zu verbessern. Ihr strategischer Fokus auf berührungslose Sensoren, Druckkartierungsraster und cloudfähige Fernüberwachung stärkt die Produktdifferenzierung in Gesundheits- und Pflegeumgebungen. Nordamerika bleibt die führende Region mit einem Marktanteil von etwa 38 %, angetrieben durch hohe Technologieakzeptanz, starke digitale Gesundheitsinfrastruktur und bedeutende Verbraucherinvestitionen in intelligente Sicherheitsgeräte.
Markteinblicke
- Der globale Markt für Bettenüberwachungssysteme und Babyüberwachungssysteme wurde im Jahr 2024 auf 1.597,5 Millionen USD geschätzt und soll bis 2032 2.806,98 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 7,3 % über den Prognosezeitraum entspricht.
- Die Nachfrage beschleunigt sich aufgrund des steigenden Fokus auf die Sicherheit von Säuglingen, des Wachstums der Pflegebedürfnisse älterer Menschen und der zunehmenden Akzeptanz intelligenter, sensorbasierter Betten, die in der Lage sind, Bewegungen, Druck und physiologische Veränderungen in Echtzeit zu erkennen.
- KI-gestützte prädiktive Analysen, berührungslose Sensorik und IoT-integriertes Schlaftracking stellen wichtige Trends dar, wobei das Segment der Babyüberwachung den größten Anteil hält, angetrieben durch hohe Verbraucherakzeptanz und kontinuierliche Produktinnovationen.
- Der Wettbewerb verschärft sich unter den Hauptakteuren, die cloud-verbundene Überwachungslösungen anbieten, obwohl Herausforderungen wie Bedenken hinsichtlich des Datenschutzes und hohe Installationskosten in klinischen Umgebungen eine breitere Akzeptanz einschränken.
- Regional führt Nordamerika mit einem Anteil von etwa 38 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 24 %, unterstützt durch starke Digitalisierung im Gesundheitswesen und steigende Nutzung von häuslicher Pflege in wichtigen Märkten.
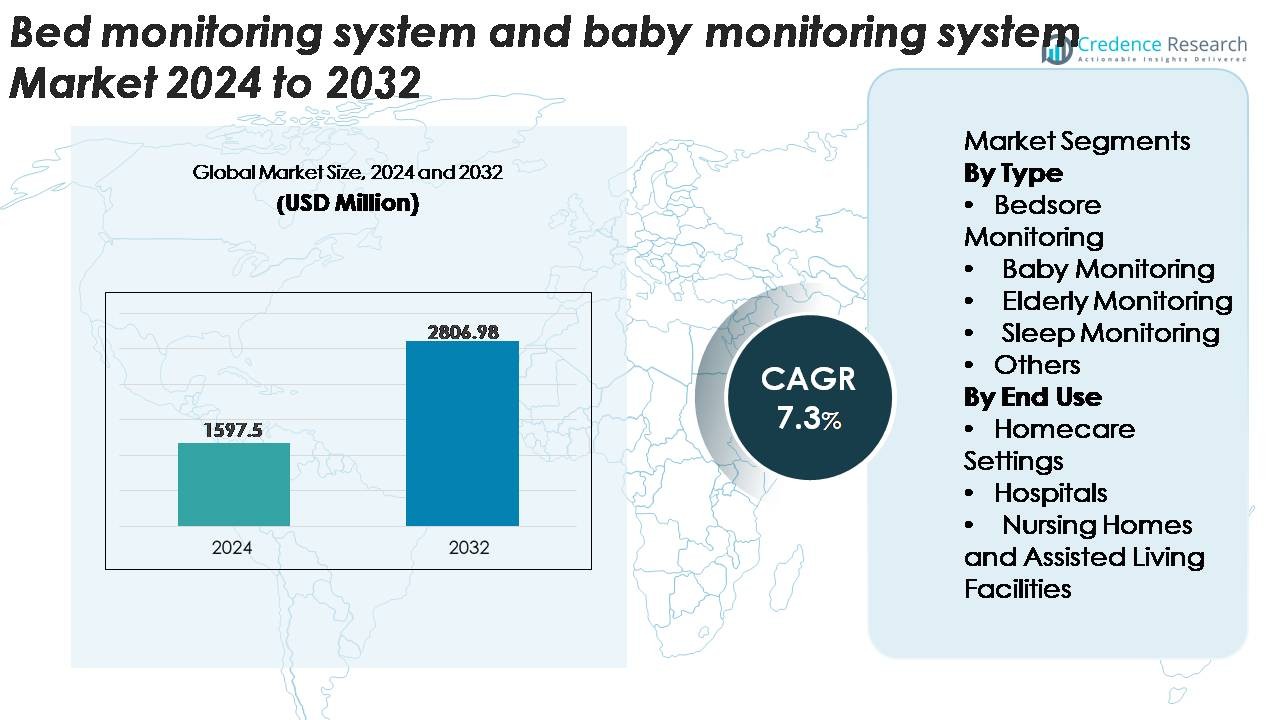 Marktsegmentierungsanalyse:
Nach Typ
Das Segment der Babyüberwachung stellt den dominierenden Teil des Marktes dar, unterstützt durch den steigenden elterlichen Fokus auf kontinuierliche Sicherheit von Säuglingen, die zunehmende Akzeptanz von Geräten mit intelligenter Kameraausstattung und die Integration von Echtzeitwarnungen für Bewegungs-, Atem- und Temperaturschwankungen. Fortschritte wie KI-gestützte Anomalieerkennung, mobile Fernverbindungen und tragbare Sensoren stärken die Führungsposition des Segments weiter. Die Überwachung von Dekubitus und Lösungen zur Überwachung älterer Menschen gewinnen weiterhin an Bedeutung, da Gesundheitssysteme präventive Pflege priorisieren, während die Schlafüberwachung aufgrund der Nachfrage nach integrierten Schlaftracking-Matratzen und berührungslosen Sensortechnologien für Wellness-Anwendungen stetig expandiert.
- Zum Beispiel verwendet die kommerzialisierte Plattform für kontaktfreie kontinuierliche Überwachung von EarlySense in Baby-Monitor-Konfigurationen einen piezoelektrischen Sensor, der in der Lage ist, über 100 Bewegungsmikrovibrationen pro Sekunde zu erfassen, um subtile Atemveränderungen bei Säuglingen zu erkennen.
Nach Endnutzung
Häusliche Pflegeumgebungen bleiben das dominierende Endnutzungssegment, angetrieben durch den schnellen Übergang zur Fernüberwachung von Patienten, Trends zum Altern in den eigenen vier Wänden und die zunehmende Abhängigkeit von intelligenten medizinischen Geräten für zu Hause zur kontinuierlichen Überwachung. Verbraucher schätzen die einfache Installation, den kabellosen Betrieb und die Integration von mobilen Apps, was die weit verbreitete Akzeptanz in Anwendungen zur Säuglingspflege und Altenpflege unterstützt. Krankenhäuser halten eine stetige Nachfrage nach fortschrittlichen Dekubitus- und Intensivüberwachungssystemen aufrecht, während Pflegeheime und betreute Wohnanlagen die Nutzung ausweiten, um die Sicherheit der Bewohner zu erhöhen, die manuelle Überwachungsbelastung zu reduzieren und die frühzeitige Erkennung von Mobilitäts- oder verhaltensbezogenen Risiken zu unterstützen.
- Zum Beispiel verwendet das QS-Überwachungssystem von EMFIT, das für die Schlaf- und Bewegungsüberwachung zu Hause angepasst ist, eine dünne Ferroelektret-Sensorfolie, die Mikrobewegungen mit einer Abtastfrequenz von 100 Hz messen kann. Dadurch wird eine hochauflösende Erkennung von Atmung und nächtlichen Aktivitäten ohne Körperkontakt ermöglicht.
Wichtige Wachstumsfaktoren
Steigende Prävalenz chronischer Krankheiten und mobilitätsbezogener Bedingungen
Die zunehmende Häufigkeit chronischer Krankheiten, altersbedingter Mobilitätseinschränkungen und postoperativer Erholungsbedürfnisse beschleunigt stark die Einführung von Bettüberwachungs- und Babyüberwachungssystemen. Krankenhäuser und Langzeitpflegeeinrichtungen verlassen sich zunehmend auf sensorintegrierte Betten, Druckmessmatten und automatisierte Alarmsysteme, um Hochrisikopatienten zu betreuen, die anfällig für Stürze, Druckgeschwüre oder Atemunregelmäßigkeiten sind. Auf Haushaltsebene verlangen Familien, die sich um ältere Mitglieder oder Säuglinge kümmern, kontinuierliche Überwachungslösungen, die Echtzeitwarnungen, kontaktlose Erkennung und Fernüberwachung bieten. Der Vorstoß zur Früherkennung, präventiven Pflege und patientenzentrierten Überwachung erweitert den Einsatz in der häuslichen Pflege weiter. Da Gesundheitssysteme die Reduzierung von Krankenhauswiederaufnahmen und die Verbesserung der Einhaltung von Sicherheitsstandards priorisieren, werden digital integrierte Überwachungssysteme unerlässlich, um Risiken zu mindern, manuelle Überwachungsbelastungen zu minimieren und die Effizienz klinischer Arbeitsabläufe zu verbessern.
· Zum Beispiel verwendet Owlet’s klinisch validierte Dream Sock medizinische Pulsoximetrie, um Herzfrequenzen zwischen 0–220 bpm und SpO₂ mit einer Genauigkeit von ±2% im Bereich von 70–100% zu messen, was eine kontinuierliche Überwachung von Säuglingen während des Schlafes ermöglicht.
Erweiterung von Smart Homes und vernetzten Gesundheitsökosystemen
Die rasche Digitalisierung von Haushalten und Gesundheitsumgebungen treibt die starke Akzeptanz intelligenter Bett- und Babyüberwachungsgeräte voran. Smart-Home-Plattformen integrieren zunehmend WLAN-fähige Kameras, KI-unterstützte Schlaftracker und in Matratzen eingebettete biometrische Sensoren, die es Benutzern ermöglichen, Echtzeit-Gesundheitsmetriken und Warnungen über Smartphones oder Sprachassistenten abzurufen. Diese Expansion steht in engem Zusammenhang mit Initiativen zur Fernüberwachung von Patienten, die es Familien und Klinikern ermöglichen, physiologische Veränderungen von überall aus zu überwachen. Die IoT-Interoperabilität unterstützt auch die Automatisierung von Umweltbedingungen wie Temperatur, Beleuchtung und Schlafzyklen von Säuglingen. Da Verbraucher zunehmend auf ganzheitliche Gesundheits- und Wellness-Ökosysteme setzen, verbessern Hersteller die Interoperabilität mit Wearables und Telemedizin-Diensten und schaffen einheitliche Überwachungsumgebungen. Die Nachfrage nach prädiktiven Einblicken, Verhaltensanalysen und kontinuierlichem Datenfluss stärkt die Rolle vernetzter Überwachungssysteme sowohl in Verbraucher- als auch in klinischen Anwendungen.
· Zum Beispiel verfügt die Pod 3 Smart-Matratze von Eight Sleep über eine duale Zonen-Thermoregulierung mit einem Temperaturbereich von etwa 55°F bis 110°F, der durch aktive wasserbasierte Heizung und Kühlung gesteuert wird. Das System verwendet eingebettete biometrische Sensoren, die jede Nacht Millionen von Datenpunkten zu Bewegung, Herzfrequenz, Atemfrequenz und Schlaftrends sammeln.
Steigender Fokus auf Sicherheit, Früherkennung und Präventivpflege
Das zunehmende Bewusstsein für die Sicherheit von Säuglingen, die Sturzprävention bei Senioren und die Früherkennung von Gesundheitsanomalien treibt das Marktwachstum erheblich voran. Babyüberwachungssysteme mit fortschrittlichen Funktionen wie Atemanalyse, Bewegungserkennung, Raumüberwachung und Zwei-Wege-Kommunikation werden zunehmend zum Standard in der Säuglingspflege. Für ältere Menschen unterstützen automatisierte Bettverlassensalarme, Herzfrequenzüberwachung und Schlafqualitätsbewertung proaktive Interventionen und reduzieren Notfallsituationen. Klinische Richtlinien betonen zunehmend die frühzeitige Identifizierung von Dekubitusrisiken, Schlafstörungen und Atemproblemen, was die Nachfrage nach intelligenten Betten mit druckempfindlichen Gittern und cloudverbundenen Analyseplattformen stärkt. Präventivpflegeinitiativen in Krankenhäusern und Pflegeheimen fördern zudem die Einführung von Überwachungslösungen, um Haftungsrisiken zu reduzieren, Patientenergebnisse zu verbessern und die Einhaltung von Sicherheitsprotokollen und Qualitätsstandards zu gewährleisten.
Wichtige Trends & Chancen
Aufkommen von KI-gestützter prädiktiver Überwachung und Verhaltensanalytik
KI-gesteuerte Algorithmen verwandeln Bett- und Babyüberwachungssysteme von passiven Alarmwerkzeugen in prädiktive, erkenntnisreiche Intelligenzplattformen. Maschinelle Lernmodelle können nun Störungen in Schlafmustern, Bewegungsunregelmäßigkeiten, Atemabweichungen und Druckveränderungen interpretieren, um potenzielle Risiken vorherzusagen, bevor sie eskalieren. Für Säuglinge verbessert die KI-unterstützte Anomalieerkennung die Identifizierung unsicherer Haltungen oder Umweltgefahren. In der Altenpflege unterstützt die prädiktive Analytik die frühzeitige Erkennung von nachlassender Mobilität, nächtlichem Umherwandern oder der Bildung von Dekubitus im Frühstadium. Dieser Wandel schafft starke Chancen für Gerätehersteller, fortschrittliche neuronale Modelle, Edge-Computing und autonome Entscheidungsunterstützungstools zu integrieren. Die zunehmende Verfügbarkeit von KI-als-Service-Plattformen verkürzt zudem Entwicklungszyklen und ermöglicht es Anbietern, anspruchsvollere und interoperable Überwachungslösungen auf den Markt zu bringen, die Krankenhäuser, Pflegekräfte und technikaffine Haushalte ansprechen.
· Zum Beispiel verwendet der Sleep Analyzer von Withings einen klinisch validierten Ballistokardiografie-Sensor, der unter der Matratze platziert wird, um Herzfrequenz, Atemstörungen und Schlafphasen zu verfolgen. Das Gerät ist medizinisch für die Erkennung von Schlafapnoe gemäß EU-MDR zertifiziert und zeigt eine hohe Korrelation mit der klinischen Polysomnographie zur Identifizierung von Atemereignissen.
Wachstum von kontaktlosen und tragbaren Sensorinnovationen
Kontaktlose Sensortechnologien wie radarbasiertes Bewegungstracking, faseroptische Druckmessung und kapazitive Überwachung gewinnen an Bedeutung, da Verbraucher und Gesundheitsdienstleister nach genauen, aber unauffälligen Systemen suchen. Diese Innovationen eliminieren die Abhängigkeit von Klebeelektroden oder tragbaren Gurten und verbessern den Komfort für Säuglinge, Senioren und bettlägerige Patienten. Gleichzeitig bieten tragbare Geräte, die mit Atembändern, Schlafpflastern und auf Beschleunigungsmessern basierenden Bewegungssensoren ausgestattet sind, ergänzende Fähigkeiten für die Echtzeitüberwachung physiologischer Parameter. Hersteller sehen starke Chancen, kontaktlose Plattformen mit tragbaren Lösungen zu kombinieren, um hybride Multi-Sensing-Ökosysteme zu schaffen. Da die Miniaturisierung von Sensoren, die Energieeffizienz von Batterien und drahtlose Protokolle sich weiter verbessern, werden Überwachungsgeräte der nächsten Generation höhere Präzision, längere Betriebszyklen und breitere klinische und Verbraucheranwendungen bieten.
· Zum Beispiel verwendet Xandar Kardians von der FDA zugelassener XK300 Impuls-Radio-UWB-Radar, der in der Lage ist, submillimetergenaue Brustmikrobewegungen zu erkennen, um kontinuierlich die Atemfrequenz und Herzfrequenz zu messen. Der Sensor arbeitet ohne tragbare Geräte oder Körperkontakt und liefert in klinischen Validierungsstudien eine Atemgenauigkeit von ±2,5 Atemzügen pro Minute.
Steigende Integration mit Telemedizin- und Fernpflege-Managementplattformen
Die Ausweitung der Telemedizin-Dienste schafft neue Möglichkeiten für Bett- und Babymonitorsysteme, wesentliche Bestandteile des Fernpatientenmanagements zu werden. Nahtlose Integration mit elektronischen Gesundheitsakten, Betreuer-Dashboards und virtuellen Konsultationsplattformen ermöglicht kontinuierlichen Datenaustausch zwischen Patienten, Klinikern und Familienmitgliedern. Gesundheitsdienstleister profitieren von der Analyse langfristiger Trends, der Fernüberwachung von Vitaldaten und automatisierten Alarmeskalations-Workflows, was persönliche Besuche reduziert und die Kontinuität der Versorgung verbessert. Pflegedienste nutzen diese Systeme, um die Einhaltung von Vorschriften, Mobilitätsprobleme und Verhaltensabweichungen bei verstreuten Patienten zu überwachen. Da Vergütungsmodelle zunehmend die Fernüberwachung unterstützen, wird die Nachfrage nach Geräten, die sichere Datenübertragung, Mehrparteien-Sichtbarkeit und regulatorische Analysen bieten, weiter steigen.
Wichtige Herausforderungen
Datenschutzbedenken und Anforderungen an die Einhaltung von Vorschriften
Datensicherheit bleibt eine der dringendsten Herausforderungen, insbesondere für Systeme, die kontinuierliche Bildaufnahmen von Säuglingen, Schlafverhaltensanalysen oder gesundheitsbezogene Daten von gefährdeten Bevölkerungsgruppen erfassen. Anbieter müssen komplexe regulatorische Rahmenbedingungen einhalten, die Datenspeicherung, Übertragung und Einwilligungsmanagement regeln, einschließlich HIPAA und gleichwertiger internationaler Standards. Die Gewährleistung verschlüsselter Kommunikation, sicherer Cloud-Plattformen und robuster Benutzerautorisierung stellt technische und kostenmäßige Belastungen für Hersteller dar. Datenschutzbedenken beeinflussen auch die Akzeptanz durch Verbraucher, insbesondere bei kamerabasierten Babymonitorsystemen. Jeglicher Verstoß oder Missbrauch sensibler Daten kann schnell das Vertrauen untergraben, Unternehmen rechtlichen Risiken aussetzen und die Marktexpansion behindern. Die Erfüllung sich entwickelnder Datenverwaltungsanforderungen erfordert erhebliche Investitionen in Cybersicherheit, Compliance-Audits und transparente Datenhandhabungsprotokolle.
Hohe Implementierungskosten und Integrationskomplexitäten in klinischen Umgebungen
Krankenhäuser, Pflegeheime und Rehabilitationszentren stehen vor erheblichen Herausforderungen in Bezug auf Anfangskosten, Infrastruktur-Upgrades und Interoperabilitätsanforderungen bei der Einführung fortschrittlicher Bettüberwachungssysteme. Die Integration von sensorgestützten Betten, Cloud-Plattformen und drahtlosen Netzwerken in bestehende klinische Arbeitsabläufe erfordert oft spezialisierte IT-Unterstützung, Netzwerkverstärkung und Schulung des Personals. Viele Einrichtungen arbeiten mit veralteter Infrastruktur, die nahtlose Konnektivität einschränkt und Barrieren für eine vollständige Implementierung schafft. Budgetbeschränkungen in Langzeitpflegeeinrichtungen verlangsamen die Einführung trotz starker klinischer Vorteile weiter. Darüber hinaus kann die Fragmentierung von Geräten über Anbieter hinweg zu Kompatibilitätsproblemen führen, was zentrale Überwachungs-Dashboards oder einheitliche Datenökosysteme kompliziert. Die Überwindung dieser Herausforderungen erfordert verbesserte Standardisierung, kosteneffiziente Systemdesigns und eine breitere Vergütungsanpassung.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 38 % den größten Anteil am Markt für Bettüberwachungssysteme und Babyüberwachungssysteme, angetrieben durch die starke Verbreitung von Smart-Home-Technologien, fortschrittliche Krankenhausinfrastrukturen und hohe Verbraucherausgaben für Produktsicherheit für Säuglinge. Die Region profitiert von der schnellen Integration von KI-gesteuerten Überwachungssystemen, Druckmessbetten und Plattformen für das Fernmanagement von Patienten in der häuslichen und Langzeitpflege. Die zunehmende Verbreitung chronischer Krankheiten und die steigende Nachfrage nach Sturzpräventionstechnologien bei Senioren verstärken die Akzeptanz weiter. Die staatliche Unterstützung für digitale Gesundheit und die starke Durchdringung vernetzter IoT-Ökosysteme machen Nordamerika weiterhin zum führenden regionalen Beitragenden.
Europa
Europa macht etwa 28 % des weltweiten Marktanteils aus, unterstützt durch seine gut etablierten Gesundheitssysteme, die schnelle Expansion von Programmen für das Altern in der eigenen Umgebung und den starken regulatorischen Fokus auf Patientensicherheit. Krankenhäuser und Altenpflegeeinrichtungen übernehmen zunehmend Betten zur Druckgeschwürprävention, Bettverlassensalarme und kontaktlose Schlafüberwachungstechnologien. Hohe Verbraucherbewusstheit und steigende Präferenz für tragbare und kontaktlose Babyüberwachungslösungen tragen ebenfalls zum regionalen Wachstum bei. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder führen die Einführung aufgrund ihrer Bereitschaft zur digitalen Gesundheit an. Die Nachfrage steigt weiter, da Fernversorgungsmodelle Akzeptanz finden und die Ausgaben für Langzeitpflege in der Region zunehmen.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert etwa 24 % des Marktes und ist die am schnellsten wachsende Region aufgrund wachsender städtischer Bevölkerungen, steigender Geburtenraten und zunehmender Investitionen in intelligente Gesundheitsinfrastrukturen. Die schnelle Einführung von IoT-fähigen Babyüberwachern, KI-basierten Schlaftrackern und intelligenten Betten in China, Japan, Südkorea und Indien treibt die Nachfrage an. Krankenhäuser modernisieren sich mit Sturzpräventions- und Vitalüberwachungsbetten, da Regierungen digitale Gesundheitsinitiativen priorisieren. Wachsende Ausgaben der Mittelschicht für Produktsicherheit für Säuglinge und Technologien für die Altenpflege beschleunigen das Wachstum weiter. Da die Akzeptanz der häuslichen Gesundheitsversorgung steigt und Telemedizinplattformen expandieren, gewinnt der Asien-Pazifik-Raum weiterhin an Dynamik in sowohl Verbraucher- als auch institutionellen Segmenten.
Lateinamerika
Lateinamerika hält etwa 6 % des weltweiten Marktanteils, mit wachsender Akzeptanz von Produkten zur Säuglingsüberwachung und der schrittweisen Digitalisierung von Gesundheitseinrichtungen. Länder wie Brasilien, Mexiko und Chile investieren in Systeme zur Fernüberwachung von Patienten, um die Versorgung in unterversorgten Regionen zu verbessern. Die Akzeptanz der häuslichen Pflege steigt, da Familien zunehmend nach erschwinglichen, einfach zu bedienenden Lösungen zur Überwachung von Babys und älteren Menschen suchen. Begrenzte Krankenhausbudgets und langsame Modernisierung der Infrastruktur schränken jedoch die weitverbreitete Einführung fortschrittlicher sensorbasierter Betten ein. Partnerschaften mit internationalen Herstellern medizinischer Geräte und die Expansion privater Gesundheitsnetzwerke sollen die Technologiepenetration in den kommenden Jahren beschleunigen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 4 % des Marktes aus, wobei das Wachstum hauptsächlich in den Ländern des Golfkooperationsrates konzentriert ist, wo die Modernisierung des Gesundheitswesens und Investitionen in intelligente Krankenhäuser beschleunigt werden. Die Einführung von Sturzpräventionslösungen, Schlafüberwachungssystemen und vernetzten Säuglingsüberwachern steigt in Premium-Krankenhausketten und einkommensstarken Haushalten. Im Gegensatz dazu erleben viele afrikanische Nationen eine langsamere Akzeptanz aufgrund von Budgetbeschränkungen und begrenztem Zugang zu fortschrittlichen Überwachungstechnologien. Laufende Investitionen in digitale Gesundheitsinfrastrukturen, expandierende private Gesundheitssektoren und zunehmendes Bewusstsein für Frühwarnwerkzeuge sollen die Marktdurchdringung in der Region allmählich erweitern.
Marktsegmentierungen:
Nach Typ
- Druckgeschwürüberwachung
- Babymonitoring
- Überwachung älterer Menschen
- Schlafüberwachung
- Andere
Nach Endverwendung
- Pflege zu Hause
- Krankenhäuser
- Pflegeheime und betreute Wohnanlagen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Bettenüberwachungssysteme und Babymonitoringsysteme ist geprägt von einer Mischung aus etablierten Herstellern von Medizinprodukten, Smart-Home-Technologieunternehmen und spezialisierten Anbietern von Überwachungslösungen. Führende Akteure konkurrieren durch Fortschritte in KI-gesteuerter Analytik, kontaktlosen Sensortechnologien, drahtloser Konnektivität und Integration mit Telemedizinplattformen. Unternehmen konzentrieren sich zunehmend auf die Entwicklung von Druckmessbetten, radarbasierten Bewegungssensoren und kameragestützten Babymonitoren mit verbesserter biometrischer Verfolgung, um die Produktdifferenzierung zu stärken. Strategische Initiativen umfassen Kooperationen mit Krankenhäusern, Langzeitpflegeeinrichtungen und Pflegeanbietern zu Hause, um die Einführung von Echtzeit-Überwachungsökosystemen zu beschleunigen. Viele Hersteller erweitern auch cloudbasierte Plattformen, um eine Fernüberwachung und prädiktive Risikodetektion bei Säuglingen, Senioren und bettlägerigen Patienten zu ermöglichen. Ständige Innovationen in IoT-Architekturen, Cybersicherheitsfunktionen und Interoperabilität mit digitalen Gesundheitsplattformen prägen die Wettbewerbspositionierung, während Preisstrategien und regulatorische Compliance entscheidende Faktoren sind, die die Marktdurchdringung und Kundenbindung beeinflussen.
Schlüsselspieler-Analyse
- Sleep Number Corporation
- Wellsense
- EMFIT
- Smart Caregiver Corporation
- Eight Sleep
- Artemis S.A (Tekscan)
- EarlySense
Neueste Entwicklungen
- Im Dezember 2024 kündigte das Unternehmen Lenexa Medical die Einführung seiner textilbasierten Sensoren unter dem Namen LenexaCARE an, die in Patientenbetten integriert sind, um kontinuierlich Druckverletzungen bei hospitalisierten oder bettlägerigen Patienten zu überwachen und zu verhindern.
- Im Juni 2024 führte die Sleep Number Corporation das neue „c1“ Smart-Bett zu einem günstigen Preis (~US$999 Queen) ein, das den charakteristischen doppelt verstellbaren Komfort der Marke, atmungsaktive Technologie und personalisierte digitale Schlafgesundheitseinblicke bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von KI-gesteuertem prädiktivem Monitoring wird zunehmen, was eine frühere Erkennung von Bewegungs-, Schlaf- und Gesundheitsanomalien ermöglicht.
- Kontaktlose Sensortechnologien werden sich ausweiten und den Komfort und die Compliance für Säuglinge, Senioren und bettlägerige Patienten verbessern.
- Die Integration mit Telemedizin- und Fernpflegeplattformen wird gestärkt, um eine kontinuierliche Überwachung über klinische Umgebungen hinaus zu unterstützen.
- Die Nachfrage nach Smart-Home-kompatiblen Baby- und Bettüberwachungsgeräten wird steigen, da sich vernetzte Lebensökosysteme weiterentwickeln.
- Gesundheitseinrichtungen werden zunehmend automatisierte Sturzpräventions- und Druckgeschwürerkennungssysteme einsetzen, um die Patientensicherheit zu erhöhen.
- Tragbare und hybride Multisensorlösungen werden an Bedeutung gewinnen, um eine umfassende Überwachung über alle Altersgruppen hinweg zu ermöglichen.
- Cloud-basierte Analyseplattformen werden wachsen und Echtzeiteinblicke sowie eine Multi-Stakeholder-Sichtbarkeit für Pflegekräfte und Kliniker bieten.
- Produktinnovationen werden durch Partnerschaften zwischen Medizinprodukteunternehmen und digitalen Gesundheitstechnologiefirmen beschleunigt.
- Der regulatorische Fokus auf Datensicherheit und Geräteinteroperabilität wird sich verstärken und die Prioritäten der Produktentwicklung prägen.
- In aufstrebenden Märkten wird die Einführung schneller voranschreiten, da die Nachfrage nach häuslicher Pflege steigt und die Digitalisierung des Gesundheitswesens beschleunigt wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Bettenüberwachungssysteme und Babyüberwachungssysteme, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Markt für Bettenüberwachungssysteme und Babyüberwachungssysteme zwischen 2024 und 2032 wächst?
Welches Segment hatte 2024 den größten Anteil am Markt für Bettüberwachungssysteme und Babyüberwachungssysteme?
Was sind die Hauptfaktoren, die das Wachstum im Markt für Bettüberwachungssysteme und Babyüberwachungssysteme antreiben?
Wer sind die führenden Unternehmen im Markt für Bettüberwachungssysteme und Babyüberwachungssysteme?
Welche Region hatte 2024 den größten Marktanteil?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Bettüberwachungssystem und Babyüberwachungssystem Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Bettüberwachungssystem und Babyüberwachungssystem Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,597.5 million → 2032: USD 2,806.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Bettüberwachungssystem und Babyüberwachungssystem Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Drivers
- 3.3 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Restraints & Challenges
- 3.4 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Bettüberwachungssystem und Babyüberwachungssystem Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Bettüberwachungssystem und Babyüberwachungssystem Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Bettüberwachungssystem und Babyüberwachungssystem Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Bettüberwachungssystem und Babyüberwachungssystem Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Bettüberwachungssystem und Babyüberwachungssystem Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Bettüberwachungssystem und Babyüberwachungssystem Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Bettüberwachungssystem und Babyüberwachungssystem Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Bettüberwachungssystem und Babyüberwachungssystem Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Bettüberwachungssystem und Babyüberwachungssystem Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Bettüberwachungssystem und Babyüberwachungssystem Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Bettüberwachungssystem und Babyüberwachungssystem Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Bettüberwachungssystem und Babyüberwachungssystem Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Bettüberwachungssystem und Babyüberwachungssystem Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Bettüberwachungssystem und Babyüberwachungssystem Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Bettüberwachungssystem und Babyüberwachungssystem Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Bettüberwachungssystem und Babyüberwachungssystem Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Bettüberwachungssystem und Babyüberwachungssystem Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
