
Überblick über den Bronchoskop-Markt:
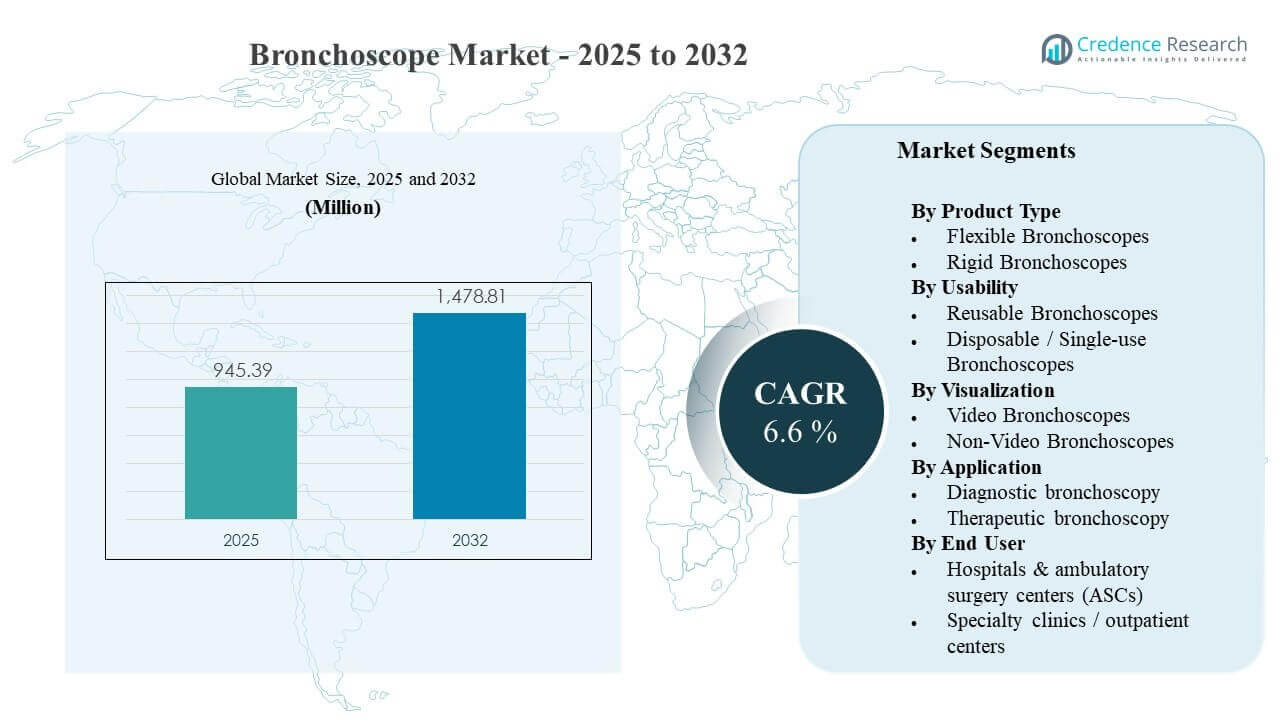
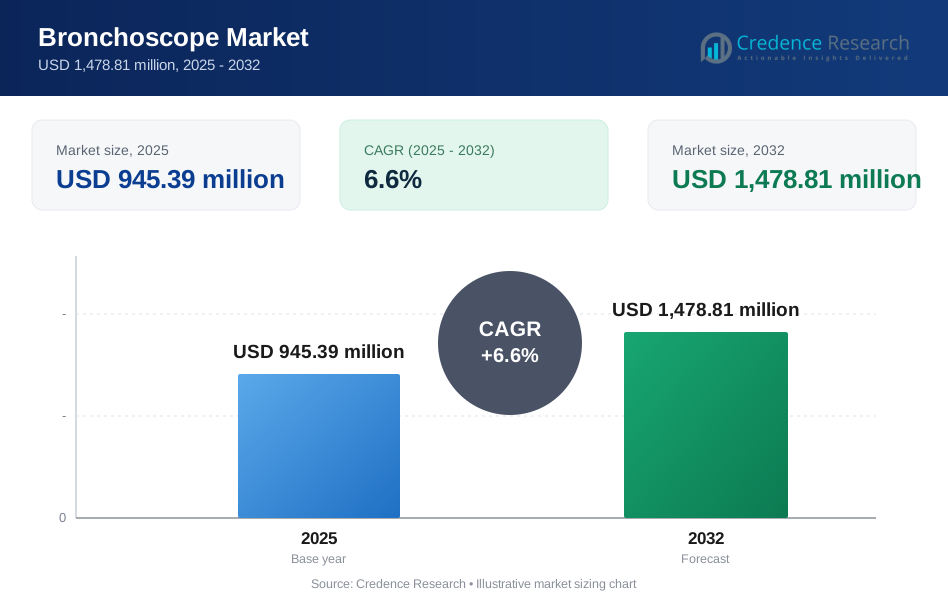
Die globale Größe des Bronchoskop-Marktes wurde 2025 auf 945,39 Millionen USD geschätzt und soll bis 2032 1.478,81 Millionen USD erreichen, mit einer CAGR von 6,6% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch die zunehmende Verwendung der Bronchoskopie in der pulmonalen Diagnostik und therapeutischen Interventionen unterstützt, bei denen Kliniker zunehmend auf Bronchoskopie setzen, um den Zugang zu den Atemwegen, die Gewebeentnahme und die Effizienz der Verfahren zu verbessern. Die Akzeptanz wird weiter durch Krankenhaus-Upgrades zu fortschrittlichen Endoskopie-Suiten und eine breitere Verfügbarkeit von Bronchoskopie-Diensten in großen Versorgungsnetzwerken gestärkt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Bronchoskop-Marktgröße 2025 | 945,39 Millionen USD |
| Bronchoskop-Markt, CAGR | 6,6% |
| Bronchoskop-Marktgröße 2032 | 1.478,81 Millionen USD |
Wichtige Markttrends & Einblicke
- Flexible Bronchoskope machten 2025 den größten Anteil von 61,90% aus, unterstützt durch den breiten Einsatz in diagnostischen und therapeutischen Arbeitsabläufen.
- Wiederverwendbare Bronchoskope hielten 2025 einen Anteil von 66,10%, was die große installierte Basis und etablierte Wiederaufbereitungspfade in Einrichtungen mit hohem Volumen widerspiegelt.
- Krankenhäuser & ambulante chirurgische Zentren (ASCs) repräsentierten 2025 einen Anteil von 72,60%, angetrieben durch höhere Verfahrensvolumina und komplexe Fallmischungen, die in institutionellen Umgebungen verwaltet werden.
- Einweg- / Einmal-Bronchoskope sollen im Zeitraum 2026–2031 mit einer CAGR von 15,85% expandieren, was die Prioritäten der Infektionskontrolle und vereinfachte Logistik für Standorte ohne Wiederaufbereitungskapazität widerspiegelt.
- Der asiatisch-pazifische Raum soll im Zeitraum 2026–2031 mit einer CAGR von 9,51% wachsen, gestützt durch die Erweiterung der Kapazitäten für die Lungenpflege und steigende Volumina diagnostischer Verfahren.
Segmentanalyse
Kaufentscheidungen auf dem Bronchoskop-Markt werden zunehmend durch die Effizienz der Arbeitsabläufe, Infektionskontrollprotokolle und Erwartungen an die Bildgebungsleistung in Endoskopie-Suiten geprägt. Anbieter mit hohem Bronchoskopie-Durchsatz priorisieren typischerweise Zuverlässigkeit, Wartungsfähigkeit und Gesamtkosten des Eigentums, was die fortgesetzte Investition in wiederverwendbare Flotten unterstützt, während gleichzeitig der Zugang zu Einwegoptionen für spezifische Anwendungsfälle und Einstellungen erweitert wird. Klinische Teams schätzen auch eine konsistente Visualisierungsqualität und ergonomische Handhabung, insbesondere da die Bronchoskopie in stärker strukturierte diagnostische Pfade für das Management von Lungenerkrankungen integriert wird.
Die technologische Entwicklung verstärkt die Rolle fortschrittlicher Bronchoskopie-Fähigkeiten, um präzises Zielen und verbessertes Vertrauen in Verfahren zu ermöglichen. In vielen Einrichtungen wird die Bronchoskopie nicht nur als diagnostischer Schritt positioniert, sondern auch als Plattform für interventionelle Verfahren, die im Vergleich zu alternativen chirurgischen Ansätzen weniger invasiv sein können. Infolgedessen ist die Beschaffung zunehmend mit systemweiten Überlegungen wie Interoperabilität mit bestehenden Turmsystemen, Zubehörkompatibilität, Anforderungen an die Schulung von Klinikern und der Fähigkeit zur Standardisierung von Protokollen über multi-site Netzwerke hinweg verbunden.
Nach Produkttyp-Einblicken
Flexible Bronchoskope machten 2025 den größten Anteil von 61,90% aus. Flexible Plattformen führen, weil sie ein breiteres Spektrum klinischer Indikationen unterstützen und mehr distale Atemwegsanatomie im Vergleich zu starren Alternativen erreichen können. Laufende Verbesserungen in der Manövrierfähigkeit, der Nutzung des Arbeitskanals und der Visualisierungsleistung stimmen weiterhin mit den Vorlieben der Kliniker in der Routine-Bronchoskopie überein. Größere Verfahrensvolumina in der pulmonalen Diagnostik verstärken auch die Nachfrage nach flexiblen Systemen in hochfrequentierten Umgebungen.
Nach Nutzbarkeit-Einblicken
Wiederverwendbare Bronchoskope machten 2025 den größten Anteil von 66,10% aus. Wiederverwendbare Flotten bleiben dominant aufgrund etablierter Beschaffungsmuster, Amortisationsökonomien und standardisierter Wiederaufbereitungsabläufe in großen Krankenhäusern. Klinische Teams bevorzugen oft wiederverwendbare Optionen für Konsistenz, Zubehörkompatibilität und langfristige Nutzung über mehrere Verfahrenstypen hinweg. Gleichzeitig unterstützen Infektionskontrollüberprüfungen und betriebliche Vereinfachungen die schnellere Einführung von Einweggeräten, insbesondere in Umgebungen mit begrenzter Sterilisationskapazität.
Nach Visualisierung-Einblicken
Videobronchoskope führen qualitative Adoptionsdynamiken an, da sie im Vergleich zu nicht-video Alternativen eine verbesserte Visualisierung, Dokumentation und teamorientierte Arbeitsabläufe unterstützen. Höhere Erwartungen an die Bildklarheit in der diagnostischen Bronchoskopie, Schulung und Qualitätssicherung ermutigen Anbieter, die Visualisierungsfähigkeiten im Laufe der Zeit zu modernisieren. Die Integration mit digitalen Plattformen und die Aufzeichnung von Verfahren stärken auch das Wertversprechen für Videosysteme in institutionellen Umgebungen. Nicht-Videosysteme behalten hauptsächlich in kostenempfindlichen Umgebungen oder dort, wo Infrastrukturbegrenzungen die Einführung fortschrittlicher Visualisierungsplattformen einschränken, ihre Relevanz.
Nach Anwendungseinblicken
Die diagnostische Bronchoskopie führt die qualitative Nutzung an, da die Bronchoskopie ein Standardwerkzeug für die Atemwegsvisualisierung, die pulmonale Beurteilung und die Probenahmepfade bleibt, die in der routinemäßigen Bewertung verwendet werden. Das Wachstum der diagnostischen Nachfrage wird durch die zunehmende Belastung durch Lungenerkrankungen und die breitere Nutzung strukturierter Arbeitswege, die die Bronchoskopie einbeziehen, verstärkt. Die Nachfrage nach therapeutischer Bronchoskopie steigt, da minimalinvasive Eingriffe in Krankenhäusern, die in fortschrittliche Bronchoskopie-Suiten investieren, standardisierter werden. In beiden Anwendungen unterstützt die Ausweitung des Verfahrensvolumens die wiederkehrende Nachfrage nach Bronchoskopen und kompatiblem Zubehör.
Nach Endbenutzer-Einblicken
Krankenhäuser und ambulante Operationszentren (ASCs) machten 2025 den größten Anteil von 72,60 % aus. Krankenhäuser führen aufgrund ihrer Fähigkeit, komplexe Fälle zu bewältigen, spezialisiertes Personal zu halten und eine fortschrittliche Bronchoskopie-Infrastruktur sowohl für Diagnosen als auch Interventionen zu unterstützen. ASCs gewinnen an Bedeutung, da Kostenträger und Anbieter bestrebt sind, die Wirtschaftlichkeit des Behandlungsortes zu optimieren und den Durchsatz bei der Terminplanung für geeignete Fälle zu verbessern. Fachkliniken und ambulante Zentren expandieren, wo Bronchoskopie zunehmend standardisiert und durch vereinfachte Geräte-Workflows und das Wachstum von Überweisungsnetzwerken unterstützt wird.
Markttreiber für Bronchoskope
Steigende Volumina pulmonaler Diagnoseverfahren
Die Nachfrage nach Bronchoskopie steigt, da sich die pulmonalen Diagnosepfade über wichtige Versorgungseinrichtungen hinweg ausweiten, insbesondere für die Bewertung und Probenahme in komplexen Atemwegserkrankungen. Krankenhäuser investieren in die Kapazität von Bronchoskopie-Suiten, um den Verfahrensdurchsatz zu verbessern und Verzögerungen bei der diagnostischen Aufarbeitung zu reduzieren. Kliniker verlassen sich auch auf die Bronchoskopie, um strukturierte Entscheidungsfindung zu unterstützen, wenn Bildgebung allein nicht ausreicht. Da diagnostische Protokolle zunehmend standardisiert werden, führt das Wachstum der Verfahren zu wiederkehrenden Ersatz- und Flottenerweiterungsbedarfen. Diese Dynamik unterstützt eine stabile Basisnachfrage sowohl in reifen als auch in aufstrebenden Gesundheitsmärkten.
- Zum Beispiel wurden in einer großen Kohorte von 14.228 Patienten, die sich einer Bronchoskopie unterzogen, mehr als 12.000 Verfahren mit wiederverwendbaren flexiblen Bronchoskopen durchgeführt, um endobronchiale oder transbronchiale Proben zu erhalten, die direkt die nachgelagerten Managemententscheidungen beeinflussten.
Technologie-Upgrades verbessern Visualisierung und Workflow
Laufende Verbesserungen in Bildgebung, Ergonomie und Systemkompatibilität stärken den klinischen und betrieblichen Wert moderner Bronchoskope. Anbieter bevorzugen zunehmend Plattformen, die eine konsistente Visualisierung, vereinfachte Handhabung und eine reibungslosere Integration in bestehende Endoskopie-Infrastrukturen unterstützen. Die Effizienz des Workflows wird zu einem zentralen Beschaffungskriterium, da Einrichtungen schnellere Durchlaufzeiten, verbesserte Dokumentation und standardisierte Schulungen über Netzwerke mit mehreren Standorten anstreben. Diese Upgrades fördern auch den Ersatz älterer Plattformen, die die Leistungserwartungen nicht mehr erfüllen. Technologiegetriebene Differenzierung bleibt ein wichtiger Hebel für Hersteller, die um institutionelle Verträge konkurrieren.
- Zum Beispiel kombiniert das EVIS X1 CV‑1500 System mit den Bronchoskopen BF‑H1200 (4,9 mm, 2,2 mm Kanal) und BF‑1TH1200 (5,8 mm, 3,0 mm Kanal) hochauflösende Optiken mit fortschrittlichen Bildverbesserungsmodi wie TXI, RDI und BAI‑MAC, um die Sichtbarkeit von Läsionen und die Navigation durch periphere Bronchien zu verbessern.
Fokus auf Infektionskontrolle und Wiederaufbereitungsbelastung
Gesundheitssysteme priorisieren die Infektionsprävention und betriebliche Konsistenz über Endoskopie-Workflows hinweg, was die Kaufentscheidungen für Bronchoskope beeinflusst. Die Komplexität der Wiederaufbereitung, die Durchlaufzeit und die Compliance-Anforderungen setzen Einrichtungen unter Druck, die Sterilisation zu optimieren und die Variabilität zu reduzieren. Infolgedessen übernehmen viele Anbieter gemischte Flotten, die wiederverwendbare und Einwegoptionen je nach Umgebung und Fallanforderungen kombinieren. Dieser Ansatz unterstützt sowohl die anhaltende Nachfrage nach wiederverwendbaren Geräten als auch die schnellere Einführung von Einweg-Bronchoskopen in gezielten Umgebungen. Prioritäten der Infektionskontrolle bleiben ein starker struktureller Treiber, insbesondere in Umgebungen mit hohem Volumen und begrenzten Ressourcen.
Erweiterung der interventionellen und therapeutischen Bronchoskopie
Die Nachfrage nach therapeutischer Bronchoskopie steigt, da Krankenhäuser minimalinvasive Eingriffe ausweiten, die das Patientenerlebnis verbessern und die Abhängigkeit von invasiveren Alternativen verringern können. Einrichtungen, die Bronchoskopie-Suiten aufrüsten, sind besser positioniert, um Eingriffe mit verbessertem prozeduralem Vertrauen und betrieblicher Vorhersehbarkeit durchzuführen. Das Wachstum wird auch durch die Ausweitung der Ausbildung von Klinikern und die größere Verfügbarkeit spezialisierter pulmonaler Pflegeteams unterstützt. Da der therapeutische Einsatz zunehmend standardisiert wird, kann die Nutzung von Geräten pro Einrichtung durch höhere Fallzahlen und breitere Indikationsabdeckung steigen. Dieser Treiber unterstützt nachhaltige Investitionen in Plattformen, die sowohl diagnostische als auch therapeutische Arbeitsabläufe ermöglichen.
Herausforderungen des Bronchoskop-Marktes
Kostenmanagement bleibt eine zentrale Herausforderung, da Entscheidungen über den Kauf von Bronchoskopien mit Kapitalbudgets, Servicekosten und Zielen für die Gesamtkosten des Eigentums in Einklang gebracht werden müssen. Einrichtungen müssen Leistungserwartungen mit Erschwinglichkeit in Einklang bringen, insbesondere wenn Aufrüstungen Ausgaben im gesamten Ökosystem für Türme, Zubehör und Wartung erfordern. Variabilität bei der Erstattung und unterschiedliche Beschaffungsregeln in verschiedenen Märkten können die Einführung von teureren Plattformen weiter verlangsamen. In vielen Umgebungen treiben Budgetbeschränkungen verlängerte Ersatzzyklen an, was Druck auf Hersteller ausübt, Premiumpreise zu rechtfertigen. Diese Faktoren können kurzfristige Aufrüstungen trotz klarer klinischer Vorteile dämpfen.
Betriebliche Variabilität in der Reinigungsqualität und Standardisierung der Arbeitsabläufe ist eine weitere Einschränkung für wiederverwendbare Flotten. Einrichtungen stehen vor Anforderungen an das Personal, Belastungen durch die Einhaltung von Dokumentationspflichten und Prozessvariabilität, die Ausfallzeiten und Kosten pro Eingriff erhöhen können. Parallel dazu führt die Einführung von Einwegartikeln zu eigenen betrieblichen Überlegungen in Bezug auf Bestandsmanagement, Versorgungskontinuität und Abfallbehandlungsanforderungen. Anbieter benötigen oft starke Beweise für den Nutzen der Arbeitsabläufe und den Infektionsschutzwert, bevor sie Protokolle ändern. Dies schafft ein komplexes Beschaffungsumfeld, in dem die Einführung schrittweise und stark einstellungsabhängig sein kann.
- Zum Beispiel ergab eine Analyse von 14.228 Bronchoskopie-Verfahren, dass der Einsatz von sterilen Einweg-Bronchoskopen (Ambu aScope) die 30-Tage-Wiederaufnahmeraten von 7,7 % bei wiederverwendbaren Skopen auf 3,6 % senkte, wobei Patienten, die Eingriffe mit wiederverwendbaren Bronchoskopen durchführten, 2,3-mal häufiger wiederaufgenommen wurden, was das betriebliche und infektionsschutztechnische Argument für eine Protokolländerung in geeigneten Umgebungen stärkt.
Trends und Chancen auf dem Bronchoskop-Markt
Ein wachsender Trend ist die Ausweitung hybrider Flottenstrategien, bei denen Anbieter wiederverwendbare Systeme für Kernarbeitslasten und Einweg-Bronchoskope für spezifische Umgebungen oder Risikoprofile einsetzen. Dieser Ansatz unterstützt die Standardisierung über Versorgungsnetzwerke hinweg und ermöglicht gleichzeitig Flexibilität im Infektionsschutzmanagement und in der Falllogistik. Einrichtungen mit begrenzter Reinigungsfähigkeit, einschließlich bestimmter ambulanter und ambulanter Standorte, übernehmen zunehmend Einweggeräte, um die Durchlaufzeit und den Personalbedarf zu optimieren. Hybride Modelle ermöglichen es auch Beschaffungsteams, die Kostenverteilung über Abteilungen und Verfahrenstypen zu optimieren. Dieser Trend schafft Chancen für Hersteller mit breiten Portfolios und starken klinischen Unterstützungsprogrammen.
- Zum Beispiel wurde Ambus aScope 5 Broncho Einweg-Plattform, die vier Endoskopgrößen auf einer gemeinsamen Videoverarbeitungseinheit bietet, in einer klinischen Serie verwendet, um 95 % der fortgeschrittenen Bronchoskopieverfahren ohne Umstellung auf wiederverwendbare Endoskope abzuschließen, während die 76 Minuten durchschnittliche praktische Aufbereitungszeit pro Endoskop, die in Olympus-Aufbereitungsstudien für herkömmliche flexible Endoskope berichtet wurden, eliminiert wurden.
Ein weiteres Chancenfeld ist die zunehmende Präferenz für digitale Integration, Dokumentation und Schulungsunterstützung in Bronchoskopiesuiten. Anbieter schätzen Systeme, die eine konsistente Visualisierungsqualität, Aufzeichnung und einfacheres teamorientiertes Lernen unterstützen, um die Verfahrensvariabilität zu reduzieren. Mit der Expansion von Gesundheitsnetzwerken mit mehreren Standorten werden standardisierte Bronchoskopieprotokolle und interoperable Geräte für Qualität und Produktivität immer wichtiger. Hersteller, die Servicemodelle, Schulungspfade und Zubehörökosysteme anbieten, die auf standardisierte Workflows abgestimmt sind, können bei institutionellen Ausschreibungen Marktanteile gewinnen. Dieses Umfeld fördert auch Produktinnovationen, die sich auf Benutzerfreundlichkeit, Haltbarkeit und Vereinfachung der Arbeitsabläufe konzentrieren.
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Anteil von 41,57 %, unterstützt durch starke Verfahrenskapazitäten und breite Verfügbarkeit fortschrittlicher Bronchoskopie-Infrastruktur. Krankenhäuser und große Versorgungsnetzwerke treiben den Einkauf durch strukturierte Beschaffungsprogramme und Standardisierungsinitiativen voran. Die Nachfrage wird durch den routinemäßigen Einsatz der Bronchoskopie in diagnostischen und interventionellen Pfaden in der Lungenpflege gestärkt. Prioritäten bei der Infektionskontrolle und die Optimierung der Arbeitsabläufe fördern auch die gemischte Einführung von wiederverwendbaren und Einweggeräten. Fortlaufende Technologie-Upgrades bleiben ein Schlüsselfaktor, der Ersatz- und Erweiterungsentscheidungen prägt.
Europa
Europa machte 2025 einen Anteil von 24,35 % aus, gestützt durch eine ausgereifte Krankenhausinfrastruktur und etablierte Endoskopiepraktiken in großen Gesundheitssystemen. Die Beschaffung wird oft durch systemweite Standardisierungsziele, Serviceanforderungen und Lebenszykluskostenüberlegungen getrieben. Die Nachfrage bleibt bei der diagnostischen Bronchoskopie stabil, wobei das Wachstum durch zunehmende Effizienzinitiativen in Krankenhäusern unterstützt wird. Die Einführungsmuster variieren je nach Land, abhängig von Erstattungsstrukturen und Investitionszyklen. Anbieter priorisieren zunehmend die Zuverlässigkeit der Ausrüstung, Schulungsunterstützung und Interoperabilität mit bestehenden Endoskopieplattformen.
Asien-Pazifik
Asien-Pazifik repräsentierte 2025 einen Anteil von 21,28 % und wird durch die Erweiterung der Gesundheitskapazitäten und steigende Volumina pulmonaler Verfahren unterstützt. Investitionen von Krankenhäusern in Atemwegsdiagnostik und minimalinvasive Versorgungswege tragen zur wachsenden Nutzung der Bronchoskopie bei. Die Einführung wird durch ungleichmäßige Infrastrukturreife beeinflusst, mit fortschrittlicher Aufnahme in großen städtischen Krankenhäusern und allmählicherer Durchdringung in sekundären Einrichtungen. Kostenempfindlichkeit treibt eine sorgfältige Technologiewahl, aber die Nachfrage profitiert von einer breiteren Zugangserweiterung und Initiativen zur klinischen Modernisierung. Das Wachstumsmomentum der Region unterstützt weiterhin Investitionen in sowohl wiederverwendbare als auch vereinfachte Workflow-Lösungen.
Lateinamerika
Lateinamerika erreichte 2025 einen Anteil von 7,10 %, was eine moderate Einführung der Bronchoskopie in wichtigen Krankenhauszentren und Fachzentren widerspiegelt. Die Nachfrage konzentriert sich auf Einrichtungen mit höherer Kapazität, in denen pulmonale Diagnostik und interventionelle Dienste verfügbar sind. Budgetbeschränkungen und Beschaffungsvariabilität können die Ersatzzyklen von Geräten verlängern und schnelle Upgrades einschränken. Die Einführung von Einweggeräten kann selektiv sein und sich oft auf die betriebliche Einfachheit in Einrichtungen mit begrenzter Wiederaufbereitungsinfrastruktur konzentrieren. Im Laufe der Zeit kann die Erweiterung des diagnostischen Zugangs und die Modernisierung von Krankenhäusern das stetige Nachfragewachstum unterstützen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2025 einen Anteil von 5,70 % aus, unterstützt durch eine Nachfrage, die sich auf tertiäre Krankenhäuser und besser ausgestattete Versorgungszentren konzentriert. Die Einführungstrends variieren stark zwischen den Märkten, wobei fortschrittliche Bronchoskopiedienste in ausgewählten Ländern und städtischen Zentren häufiger vorkommen. Beschaffungsentscheidungen betonen oft Haltbarkeit, Serviceunterstützung und standardisierte Schulungen aufgrund von Personal- und Betriebsbeschränkungen. Das Wachstum wird durch zunehmende Investitionen in die Krankenhausinfrastruktur und die Kapazität der Atemwegspflege unterstützt. Eine breitere Durchdringung hängt von der kontinuierlichen Erweiterung der Fachdienste über die großen Zentren hinaus ab.
Wettbewerbslandschaft
Der Wettbewerb auf dem Bronchoskopmarkt wird durch die Breite des Portfolios über wiederverwendbare und Einweggeräte, technologische Differenzierung in Visualisierung und Benutzerfreundlichkeit sowie die Fähigkeit zur Unterstützung großer institutioneller Beschaffungsanforderungen geprägt. Anbieter konkurrieren hinsichtlich der Gesamtkosten des Eigentums, der Serviceabdeckung, der Schulungsmöglichkeiten und der Kompatibilität des Ökosystems mit bestehender Endoskopie-Infrastruktur. Produktleistung und Workflow-Effizienz bleiben zentrale Unterscheidungsmerkmale, da Einrichtungen Durchsatz, standardisierte Protokolle und Infektionskontroll-Compliance priorisieren. Die strategische Positionierung hängt zunehmend von der Fähigkeit ab, sowohl die Anforderungen von Krankenhäusern mit hohem Volumen als auch aufkommende Nachfragebereiche in der ambulanten und ambulanten Versorgung zu adressieren.
Olympus Corporation bleibt ein führender Teilnehmer mit einem starken Fokus auf die Integration des Endoskopie-Ökosystems, die Unterstützung der klinischen Schulung und kontinuierliche Upgrades der Bild- und Handhabungsleistung. Der Ansatz des Unternehmens betont typischerweise die Kompatibilität mit Plattformsystemen, die in breiteren Endoskopiesuiten verwendet werden, und ermöglicht standardisierte Workflows für Einkaufsorganisationen. Die Tiefe des Produktportfolios unterstützt groß angelegte Ausschreibungen und langfristige Ersatzzyklen, unterstützt durch Service- und klinische Bildungsprogramme. Diese Positionierung wird durch kontinuierliche Investitionen in Produktaktualisierungen gestärkt, die auf institutionelle Bedürfnisse nach Leistungskonsistenz und betrieblicher Zuverlässigkeit abgestimmt sind.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Olympus Corporation
- Fujifilm Holdings Corporation
- Ambu A/S
- Medtronic plc
- Karl Storz SE & Co. KG
- Boston Scientific Corporation
- Teleflex Incorporated
- Richard Wolf GmbH
- Smiths Medical
- CONMED Corporation
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorläufig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 kündigte FUJIFILM Healthcare Europe den europäischen Start seines EB-710US ballonenlosen Ultraschall-Bronchoskops an, einem neuen flexiblen Ultraschall-Bronchoskop, das die Erkennung und Stadieneinteilung von Lungenkrebs mit verbessertem Arbeitsablauf und Bildgebungsleistung verbessern soll.
- Im Februar 2026 berichtete die Olympus Corporation of the Americas, dass die US-amerikanische FDA pädiatrische Anwendungsindikationen für zwei H-SteriScope Einweg-Video-Flex-Bronchoskope in ihrem Atemwegsportfolio freigegeben hatte, wodurch ihre Anwendung auf jüngere Patientengruppen ausgeweitet wurde.
- Im September 2025 führte die Olympus Corporation ihr neuestes endobronchiales Ultraschall-Bronchoskop, das BF-UCP190F, in EMEA und wichtigen Märkten im asiatisch-pazifischen Raum ein und hob einen dünneren Außendurchmesser und eine stärkere Aufwärtswinkelung hervor, um die diagnostische Reichweite zu erweitern, mit einem Start in Japan in den folgenden Monaten geplant.
- Im März 2025 gab Johnson & Johnson MedTech (Auris Health, MONARCH Platform) die behördliche Zulassung für MONARCH Quest bekannt, eine Weiterentwicklung der nächsten Generation ihrer robotergestützten Bronchoskopie-Plattform, die einen verbesserten minimalinvasiven Zugang und eine bessere Visualisierung der Atemwege für periphere Lungenverfahren bieten soll.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 945,39 Millionen |
| Umsatzprognose für 2032 | USD 1.478,81 Millionen |
| Wachstumsrate (CAGR) | 6,6% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Flexible Bronchoskope, Rigid Bronchoskope; Nach Nutzbarkeit-Ausblick: Wiederverwendbare Bronchoskope, Einweg-/Einmal-Bronchoskope; Nach Visualisierungs-Ausblick: Video-Bronchoskope, Nicht-Video-Bronchoskope; Nach Anwendungs-Ausblick: Diagnostische Bronchoskopie, Therapeutische Bronchoskopie; Nach Endverbraucher-Ausblick: Krankenhäuser & ambulante Chirurgiezentren (ASCs), Fachkliniken / ambulante Zentren |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Olympus Corporation; Fujifilm Holdings Corporation; Ambu A/S; Medtronic plc; Karl Storz SE & Co. KG; Boston Scientific Corporation; Teleflex Incorporated; Richard Wolf GmbH; Smiths Medical; CONMED Corporation |
| Anzahl der Seiten | 327 |
Nach Produkttyp
- Flexible Bronchoskope
- Rigide Bronchoskope
Nach Nutzbarkeit
- Wiederverwendbare Bronchoskope
- Einweg- / Einmal-Bronchoskope
Nach Visualisierung
- Video-Bronchoskope
- Nicht-Video-Bronchoskope
Nach Anwendung
- Diagnostische Bronchoskopie
- Therapeutische Bronchoskopie
Nach Endbenutzer
- Krankenhäuser & ambulante Operationszentren (ASCs)
- Fachkliniken / ambulante Zentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Bronchoskope im Jahr 2025?
Wie groß wird der Markt für Bronchoskope bis 2032 sein?
Was ist die CAGR für den Bronchoskop-Markt im Zeitraum 2025–2032?
Welches ist das größte Segment im Bronchoskop-Markt?
Was sind die wichtigsten Wachstumsfaktoren, die den Markt für Bronchoskope prägen?
Welche Region führt den Markt für Bronchoskope an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Bronchoskopmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Bronchoskopmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 945.39 million → 2032: USD 1,478.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Bronchoskopmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Bronchoskopmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Bronchoskopmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Bronchoskopmarkt Market Drivers
- 3.3 Bronchoskopmarkt Market Restraints & Challenges
- 3.4 Bronchoskopmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Bronchoskopmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Bronchoskopmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Bronchoskopmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Bronchoskopmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Bronchoskopmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Bronchoskopmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Bronchoskopmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Bronchoskopmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Bronchoskopmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Bronchoskopmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Bronchoskopmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Bronchoskopmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Bronchoskopmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Bronchoskopmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Bronchoskopmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Bronchoskopmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Bronchoskopmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Bronchoskopmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Bronchoskopmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
