
Marktübersicht für CBD-Hanföl:
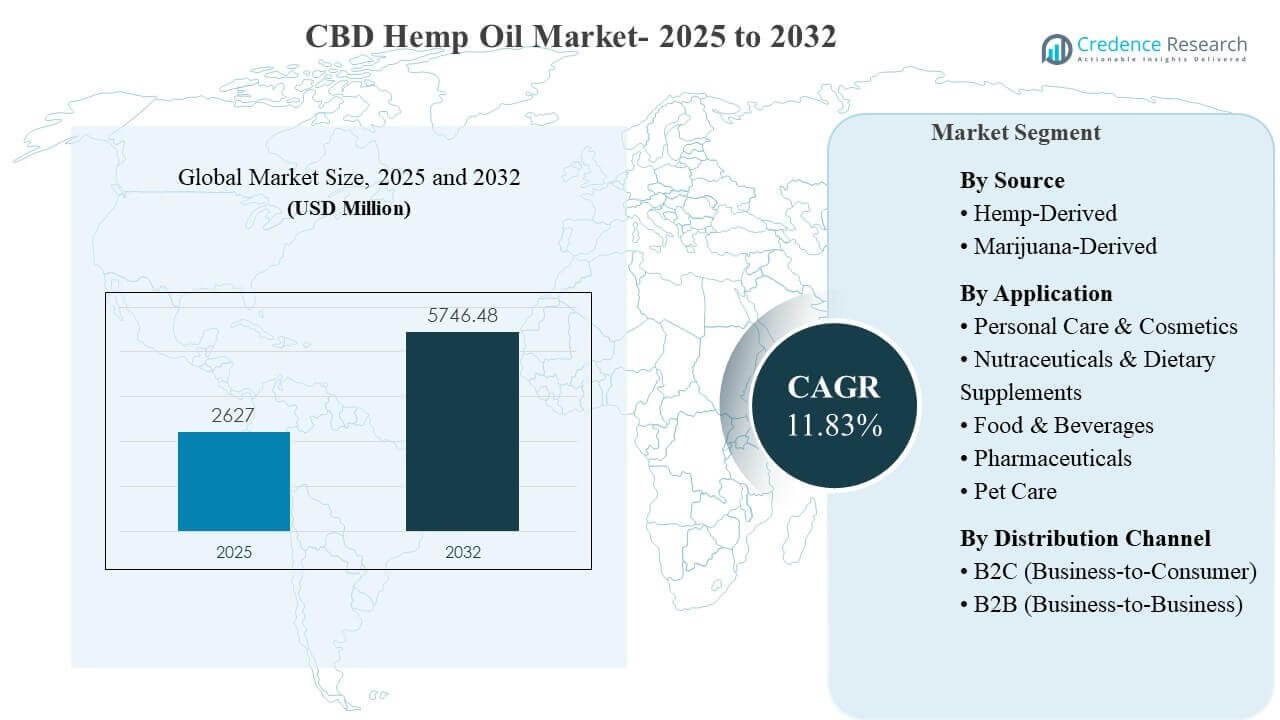
Die globale Marktgröße für CBD-Hanföl wurde 2025 auf 2627 Millionen USD geschätzt und soll bis 2032 5746,48 Millionen USD erreichen, was einem CAGR von 11,83 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch die zunehmende Akzeptanz von CBD-basierten Wellness-Routinen in den Bereichen Stressmanagement, Schlafunterstützung, Hautgesundheit und funktionelle Ernährung vorangetrieben, unterstützt durch eine erweiterte Verfügbarkeit im Einzelhandel und stärkere Produktstandardisierung. Der kommerzielle Schwung wird auch durch Markeninvestitionen in konforme Beschaffung, Labortests und differenzierte Formate verstärkt, die das Vertrauen und den wiederholten Kauf in wichtigen Konsumregionen verbessern.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für CBD-Hanföl 2025 | 1996 Millionen USD |
| CBD-Hanföl-Markt, CAGR | 11,4% |
| Marktgröße für CBD-Hanföl 2032 | 4248,67 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll von 2627 Millionen USD (2025) auf 5746,48 Millionen USD (2032) expandieren, was einem CAGR von 11,83 % (2025–2032) entspricht.
- Aus Hanf gewonnenes CBD machte 2025 den größten Anteil von 58,40 % aus, unterstützt durch eine breitere Akzeptanz im Mainstream und skalierbare Anbauökonomien.
- B2B (Business-to-Business) repräsentierte 2025 57,20 %, was auf starke Bulk-Beschaffung durch Hersteller von Nahrungsergänzungsmitteln, Körperpflege und funktionellen Lebensmitteln hinweist.
- Pharmazeutika hielten 2025 einen Anteil von 44,60 %, unterstützt durch die Nachfrage nach konsistenten Dosierungsformaten und höheren Anforderungen an Extraktion und Tests.
- Nordamerika führte mit einem Anteil von 45,90 % im Jahr 2025, gefolgt von Europa mit 27,10 % und dem asiatisch-pazifischen Raum mit 18,60 %, was eine Konzentration auf reife Verbrauchermärkte zeigt, während APAC beschleunigt.
Segmentanalyse
Die Nachfrage nach CBD-Hanföl wird zunehmend durch routinemäßige Wellness-Anwendungsfälle geprägt, bei denen Verbraucher transparentes Etikettieren, Tests durch Dritte und vorhersehbare Effekte priorisieren. Die Produktdifferenzierung bewegt sich von einfachen Tinkturen hin zu gezielten Formulierungen – Schlaf, Ruhe, Erholung, Haut und funktionelle Mischungen – unterstützt durch stärkere Markenstorytelling und Rückverfolgbarkeit der Inhaltsstoffe. Während sich die Kategorie weiterentwickelt, verschiebt sich auch das Kaufverhalten hin zu vertrauenswürdigen Einzelhändlern, Abonnementmodellen und wiederholten Regimen, die konsistente Qualität und erkennbare Marken bevorzugen.
Kommerziell balancieren Hersteller die Einhaltung von Vorschriften, Konsistenz der Versorgung und Kosten, indem sie Strategien zur Beschaffung von Hanf stärken und in Extraktions-, Reinigungs- und Qualitätssysteme investieren. Größere Käufer bevorzugen zunehmend Lieferanten, die Dokumentation, chargenweise Tests und skalierbare Produktion bieten können, um das Risiko in regulierten Kanälen zu reduzieren. Im Prognosezeitraum wird erwartet, dass Formatinnovationen und Kanalerweiterungen zentral für die Wertschöpfung bleiben, insbesondere dort, wo Vorschriften eine breitere Kommerzialisierung und die Integration von Produkten über Kategorien hinweg ermöglichen.
Nach Quellen-Einblicken
Aus Hanf gewonnen machte den größten Anteil von 58,40% im Jahr 2025 aus. Es führt, weil Hanf-Lieferketten skalierbarer und für Mainstream-Verbraucherprodukte weitgehend akzeptiert sind, was eine konsistente Verfügbarkeit von Inputs für Marken und Hersteller ermöglicht. Viele Unternehmen priorisieren hanfbasierte Inputs, um die regulatorische Komplexität zu reduzieren und die Einhaltung der THC-Grenzwerte in breiteren Märkten zu gewährleisten. Verbesserte Anbaupraktiken und Extraktionseffizienzen unterstützen auch eine vorhersehbarere Qualität und Preisgestaltung für Produktlinien mit hohem Volumen.
Nach Anwendungs-Einblicken
Pharmazeutika machten den größten Anteil von 44,60% im Jahr 2025 aus. Diese Führung wird durch die Nachfrage nach kontrollierten Formulierungen unterstützt, bei denen Konsistenz, Dosierungspräzision und Sicherheitstests entscheidend für die Akzeptanz sind. Pharmazeutisch orientierte Käufer erfordern typischerweise stärkere Qualitätssicherung und Dokumentation, was die Wettbewerbsfähigkeit von Lieferanten mit robusten Standards und validierten Prozessen erhöht. Anhaltendes klinisches Interesse und von Ärzten überwachte Anwendungsfälle verstärken auch die stetige Nachfrage nach medizinischen Ölen und Derivaten.
Nach Vertriebskanal-Einblicken
B2B (Business-to-Business) machte den größten Anteil von 57,20% im Jahr 2025 aus. B2B bleibt dominant, weil Hersteller von Fertigprodukten in Nahrungsergänzungsmitteln, Kosmetika, funktionellen Lebensmitteln und Wellness CBD-Inputs in großem Maßstab beschaffen, um Markenportfolios zu unterstützen. Da die Anforderungen an die Einhaltung von Vorschriften strenger werden, werden Lieferantenqualifikation, Testtransparenz und zuverlässige Chargenkonsistenz entscheidende Unterscheidungsmerkmale in der B2B-Beschaffung. Vertragsfertigung und Eigenmarkenproduktion verstärken die Massennachfrage weiter, was die B2B-Führung auch dann aufrechterhält, wenn DTC wächst.
Markttreiber für CBD-Hanföl
Erweiterung des Wellness-orientierten Konsums
Die Akzeptanz von CBD-Hanföl steigt, da Verbraucher zunehmend Wellness-Produkte in ihre täglichen Routinen zur Stressbewältigung, Schlafunterstützung, Erholung und allgemeinen Wohlbefinden integrieren. Eine breitere Produktzugänglichkeit über Einzelhandels- und digitale Kanäle verbessert das Ausprobieren und den Wiederkauf, insbesondere für Öle, Kapseln, topische Produkte und Mischungen. Mehr Marken investieren in klarere Dosierungsanleitungen und Produktbildung, was die Unsicherheit für Erstkäufer reduziert. Dieser Treiber wird durch das wachsende Interesse an pflanzlichen Inhaltsstoffen und die funktionale Gesundheitspositionierung in mehreren Endnutzungskategorien verstärkt.
Produktstandardisierung und Qualitätstransparenz
Der Markt profitiert davon, dass Produzenten die Konsistenz durch bessere Extraktionsmethoden, Reinigungsprozesse und Chargenprüfungsmethoden verbessern. Standardisierung baut das Vertrauen der Verbraucher auf und unterstützt eine breitere Verteilung durch renommierte Einzelhandelsketten und professionelle Kanäle. Marken, die sich durch Rückverfolgbarkeit, Laborberichte und Formulierungsintegrität differenzieren, erzielen oft eine stärkere Kundenbindung und eine Premium-Positionierung. Da immer mehr Käufer qualitätssensibel werden, sind Lieferanten mit dokumentierten Compliance-Systemen und stabilen Bezugsquellen besser positioniert, um langfristige Verträge abzuschließen und sich in regulierten Segmenten auszubreiten.
- Zum Beispiel hat CV Sciences, Inc. (PlusCBD) ein überkritisches CO₂-Extraktionssystem implementiert, das bei 3.500 psi und 45°C arbeitet und eine ≥98%ige Effizienz bei der Rückgewinnung von Cannabinoiden sowie <0,5% Restlösungsmittelgehalt über 150+ Chargen im Jahr 2024 erreicht, wobei jeder Charge ein QR-Code-verlinktes Analysezertifikat (CoA) zugewiesen wird, das 100%ige Übereinstimmung mit den USDA-Hanfvorschriften und den kalifornischen Prop 65-Grenzwerten für Schwermetalle und Pestizide zeigt.
Kanalexpansion und Omnichannel-Verfügbarkeit
Die Distribution erweitert sich durch eine Mischung aus Fachhandel, apothekengeführter Expansion in ausgewählten Märkten, Online-Handel und markeneigenen DTC-Plattformen. Omnichannel-Strategien stärken die Kundenakquise und ermöglichen gezieltes Marketing, Abonnements und personalisierte Regime, die den Lebenszeitwert verbessern. Die Platzierung im Einzelhandel kann das Bewusstsein im Mainstream beschleunigen, während der E-Commerce ein breiteres Sortiment und bequeme Nachkäufe unterstützt. Diese Diversifizierung reduziert die Abhängigkeit von einem einzigen Kanal und ermöglicht es Marken, sich schnell an sich ändernde Vorschriften, Verbraucherpräferenzen und Wettbewerbsdruck anzupassen.
Kategorieübergreifende Integration in Verbraucherprodukten
CBD-Hanföl wird zunehmend in Körperpflege, Nahrungsergänzungsmittel, funktionale Lebensmittel- und Getränkekonzepte sowie in Angebote für das Wohlbefinden von Haustieren integriert, wo dies erlaubt ist. Diese kategorieübergreifende Integration erweitert die insgesamt adressierbare Nachfrage und fördert Innovationen in Formaten, Geschmacksrichtungen und funktionalen Kombinationen. Große Verbrauchermarken und Vertragshersteller können die Skalierung beschleunigen, indem sie CBD-Derivate in etablierte Produktlinien integrieren. Mit der Reifung der Formulierungsfähigkeiten helfen differenzierte Anwendungsprodukte wie Beruhigung, Schlaf, Hautberuhigung und Mobilitätsunterstützung Unternehmen, Margen zu verteidigen und den direkten Preiskampf zu reduzieren.
- Zum Beispiel hat Charlotte’s Web eine Omnichannel-Präsenz aufgebaut, mit Produkten, die über mehr als 15.000 Einzelhandelsstandorte und über 8.000 Gesundheitspraktiker vertrieben werden, während sie auch direkt über ihre Online-Plattform verkauft werden. Ähnlich erklärte Medterra, dass seine Produkte in mehr als 14.000 Einzelhandelsstandorten weltweit über Partner wie CVS, Kroger und Walgreens erhältlich seien, was zeigt, wie der Zugang zu Apotheken und Masseneinzelhandel den direkten Online-Verkauf ergänzen kann.
Herausforderungen des CBD-Hanfölmarktes
Regulatorische Unsicherheit bleibt ein wesentliches Hindernis, da die Regeln für Cannabinoidprodukte je nach Land erheblich variieren und sich schnell ändern können. Unternehmen müssen sich mit sich entwickelnden Anforderungen in Bezug auf THC-Grenzwerte, zulässige Aussagen, Teststandards, Kennzeichnung und zulässige Kanäle auseinandersetzen, was die Betriebskosten erhöht und die Expansion verlangsamt. Die Komplexität der Compliance schafft auch Vertriebsbarrieren, insbesondere für Anwendungen in Lebensmitteln und Getränken, bei denen die Genehmigungen strenger sein können. Diese Faktoren können die Produktvielfalt einschränken und die Einführung im Mainstream in bestimmten Märkten verzögern.
- Zum Beispiel entfernte die britische Food Standards Agency (FSA) im Jahr 2023 zahlreiche CBD-Lebensmittel- und Getränkeprodukte von ihrer öffentlichen „Liste der akzeptierten CBD-Neuartigen Lebensmittelanträge“, nachdem festgestellt wurde, dass sie die Einreichungsanforderungen nicht mehr erfüllten, was effektiv ihren Verkauf im Mainstream-Einzelhandel und in der Gastronomie blockierte.
Qualitätsinkonsistenz und Verbrauchervertrauensprobleme stellen ebenfalls ein Wachstumshindernis dar, insbesondere wenn kostengünstige Produkte ohne umfassende Tests und Rückverfolgbarkeit auf den Markt kommen. Schwankungen in der Potenz, Verunreinigungen oder ungenaue Kennzeichnungen können zu Reputationsschäden in der gesamten Kategorie führen. Marken müssen in Qualitätssysteme, Lieferantenaudits und transparente Kommunikation investieren, um ihre Glaubwürdigkeit zu schützen. Der Wettbewerbsdruck erhöht den Preisdruck weiter, was es kleineren Unternehmen erschwert, Investitionen in Marketing und Compliance in großem Maßstab aufrechtzuerhalten.
Trends und Chancen im CBD-Hanfölmarkt
Die Produktinnovation beschleunigt sich hin zu gezielten und premiumisierten Angeboten, die spezifische Ergebnisse wie Schlafunterstützung, Ruhe, Erholung und Hautgesundheit betonen. Marken verwenden zunehmend sauberere Zutatenlisten, funktionale Kombinationen und differenzierte Darreichungsformen, um das Verbrauchererlebnis und die Kundenbindung zu verbessern. Mit der Reifung der Kategorie erweitern sich die Chancen für klinisch orientierte Positionierungen, gemessene Dosierungsformate und qualitätsorientierte Portfolios, die vorsichtige Mainstream-Käufer ansprechen. Unternehmen, die durch Dokumentation und Konsistenz Vertrauen aufbauen, können über den Preis hinaus konkurrieren.
- Zum Beispiel brachte Charlotte’s Web im März 2024 „Stay Asleep“ CBN-Gummis auf den Markt, die eine Dosis von 20 mg Cannabinol (CBN) pro Portion liefern, unterstützt durch eine placebokontrollierte, von Experten begutachtete klinische Studie, die eine verbesserte Schlafkontinuität bei Erwachsenen zeigt, die nachts aufwachen.
Partnerschaften und Konsolidierungen schaffen Möglichkeiten, die Distribution zu skalieren, eine zuverlässige Versorgung zu sichern und Produktportfolios über verschiedene Kanäle hinweg zu erweitern. Strategische Kooperationen mit Einzelhändlern, Herstellern und Wellness-Plattformen können den Marktzugang verbessern und die Kosten für die Kundengewinnung senken. Parallel dazu bleiben B2B-Wachstumschancen stark, bei denen Lieferanten standardisierte Inputs, technischen Support und regulatorische Dokumentation für große Markenanbieter bereitstellen. Die Expansion in neue geografische Gebiete wird Unternehmen begünstigen, die über anpassungsfähige Compliance-Strategien und bewährte Qualitätskontrollen verfügen.
Regionale Einblicke
Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 45,90%, unterstützt durch ein starkes Verbraucherbewusstsein, eine breite Produktverfügbarkeit und etablierte Einzelhandels- und Online-Vertriebsnetze. Die Region profitiert von einem aktiven Markenwettbewerb, der sich auf Qualität, Transparenz und differenzierte Wellness-Positionierung konzentriert. Hersteller und Einzelhändler fördern auch die Sichtbarkeit der Kategorie durch Produktschulungen, Merchandising und Format-Erweiterungen. Die Nachfrage bleibt stark bei Ölen, Kapseln, topischen Produkten und Wellness-Mischungen, mit einem anhaltenden Schwerpunkt auf Vertrauen, Tests und konsistenter Dosierung.
Europa
Europa hielt 27,10% Anteil im Jahr 2025, geprägt von ungleichmäßigen regulatorischen Rahmenbedingungen und unterschiedlichem Zugang zu Vertriebskanälen in den einzelnen Ländern. Das Wachstum wird durch das zunehmende Interesse der Verbraucher an natürlichen Wellness-Produkten und die schrittweise Erweiterung des Angebots an konformen Produkten unterstützt. Marken, die Etikettierung, Ansprüche und THC-Konformitätsanforderungen an lokale Vorschriften anpassen, gewinnen Vorteile bei der Distribution und beim wiederholten Kauf. Die Marktentwicklung wird auch durch die Dynamik von Apotheken und Fachgeschäften beeinflusst, wo Glaubwürdigkeit und Produktkonsistenz eine wichtige Rolle spielen.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 18,60% Anteil im Jahr 2025, wobei das Wachstum durch die sich entwickelnde Akzeptanz, steigendes verfügbares Einkommen und den zunehmenden Wellness-Konsum in ausgewählten Märkten vorangetrieben wird. Während die Regulierung in Teilen der Region restriktiv sein kann, steigt die Nachfrage dort, wo konforme Formate verfügbar sind und die Verbraucherbildung verbessert wird. Der Marktschwung ist oft am stärksten bei Positionierungen im Bereich der Körperpflege und nutraceutical-ähnlichen Produkten, unterstützt durch E-Commerce- und grenzüberschreitende Verkaufsmodelle. Unternehmen, die Genehmigungen und Lokalisierung meistern, können erhebliches Potenzial freisetzen, wenn sich die Region weiterentwickelt.
Lateinamerika
Lateinamerika repräsentierte 5,80% Anteil im Jahr 2025, was die frühe Kommerzialisierungsphase und den ungleichmäßigen regulatorischen Fortschritt in den einzelnen Ländern widerspiegelt. Das Wachstum wird durch das steigende Bewusstsein für CBD-Wellness-Anwendungen und die schrittweise Erweiterung medizinischer und konformer Verbraucherwege unterstützt. Die Distribution hängt oft von vertrauenswürdigen Einzelhandelsnetzwerken, professionellen Kanälen und klarer Produktdokumentation ab. Wenn sich die Rahmenbedingungen stabilisieren, werden sich wahrscheinlich Chancen für standardisierte Öle und preisgünstige Wellness-Formate, insbesondere über Online-Kanäle, erweitern.
Naher Osten & Afrika
Der Nahe Osten und Afrika machten 2,60% Anteil im Jahr 2025 aus, eingeschränkt durch restriktive Richtlinien in vielen Ländern und begrenzte formale Kommerzialisierungswege. Wo medizinische oder streng kontrollierte Nutzung erlaubt ist, bevorzugt die Nachfrage Produkte mit höherer Compliance, starker Dokumentation und Qualitätssicherung. Das Marktwachstum hängt stark von regulatorischer Klarheit, Importgenehmigungen und der Entwicklung von Kanälen durch zugelassene Distributoren ab. Im Laufe der Zeit könnte eine selektive Liberalisierung das Nischenwachstum unterstützen, insbesondere für medizinische und Premium-Wellness-Kategorien.
Wettbewerbslandschaft
Der Wettbewerb auf dem CBD-Hanfölmarkt wird durch Produktqualitätsdifferenzierung, Markenvertrauen und die Fähigkeit, Compliance-Anforderungen in verschiedenen Rechtsgebieten zu navigieren, geprägt. Unternehmen konkurrieren durch Transparenz bei Drittanbietertests, nachvollziehbare Beschaffung, spezialisierte Formulierungen und Expansion über Einzelhandels- und Direktvertriebskanäle. Die Breite des Portfolios über Öle, Gummis, topische Anwendungen, Kapseln und funktionale Mischungen wird genutzt, um verschiedene Wellness-Bedürfnisse zu adressieren und Preise zu verteidigen. Strategische Partnerschaften, Zugang zu Einzelhändlern und Fertigungskapazitäten werden zunehmend wichtig, da sich der Markt konsolidiert.
Charlotte's Web Holdings, Inc. konkurriert typischerweise durch einen qualitätsorientierten Ansatz, der auf Markenbekanntheit, Produktkonsistenz und breiter Verbraucher-Wellness-Positionierung basiert. Die Strategie des Unternehmens betont oft Rückverfolgbarkeit, Testtransparenz und ein diversifiziertes Portfolio, das wichtige Wellness-Anwendungsfälle abdeckt. Die Expansion in breitere Einzelhandelslandschaften und kontinuierliche Innovationsformulierung können die Sichtbarkeit und das Wiederkaufverhalten stärken. Die anhaltende Wettbewerbsfähigkeit hängt davon ab, die Qualitätsdifferenzierung aufrechtzuerhalten, während die Distribution skaliert und die regulatorische Komplexität über Kanäle hinweg bewältigt wird.
Der Branchenforschungs- und Wachstumsbericht umfasst detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Charlotte's Web Holdings, Inc.
- CV Sciences, Inc.
- Medterra CBD
- Green Roads Inc.
- Joy Organics
- CBDfx
- NuLeaf Naturals
- Aurora Cannabis Inc.
- Canopy Growth Corporation
- Elixinol LLC
- Endoca BV
- Hemp Bombs
- Pure Spectrum
- Medical Marijuana, Inc.
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden ein Verständnis für das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu vermitteln. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 schloss cbdMD, Inc. die strategische Übernahme von Bluebird Botanicals ab, einer etablierten CBD-Marke mit AS-Status für Vollspektrum-CBD-Produkte. Dieser Deal umfasst Bluebirds E-Commerce-Aktivitäten und wertvolles geistiges Eigentum, wodurch cbdMD seine Einnahmequellen erweitern und von operativen Synergien profitieren kann. Die Integration ist derzeit im Gange, und das Management erwartet durch Kosteneinsparungen und verbesserte Distribution eine Verbesserung der Gewinne.
- Im Februar 2026 erweiterte cbdMD die Distribution seines Herbal Oasis THC-infundierten Social Seltzer (das CBD-Hanföl zusammen mit Hanf-abgeleitetem THC und CBG enthält) nach Louisiana durch eine erweiterte Partnerschaft mit der Morales Beverage Group (MBG). Die ersten Lieferungen begannen mit der Nutzung der landesweiten Infrastruktur von MBG nach einer starken frühen Leistung in Texas, um in den schnell wachsenden THC-Getränkemarkt einzutreten, der bis 2030 voraussichtlich 3,5 Milliarden USD erreichen wird.
- Im März 2026 traten High Tide Inc. und seine US-amerikanische Tochtergesellschaft für Hanf-abgeleitetes CBD, NuLeaf Naturals, dem National Compassionate Care Council (NCCC) als Gründungsmitglieder bei, zusammen mit Lazarus Naturals, Medterra CBD, Feals, Tilray Inc. und anderen. Diese Partnerschaft zielt darauf ab, den Zugang der Patienten zu Cannabinoid-Therapien zu verbessern, indem die Gesundheitsstandards modernisiert und evidenzbasierte Richtlinien vorangetrieben werden, um die medizinische Legitimität von CBD-Hanfölprodukten zu stärken.
- Im März 2026 unterzeichnete die Splash Beverage Group eine Absichtserklärung für eine strategische Partnerschaft mit Medterra CBD LLC, um beide Unternehmen in die Lage zu versetzen, die Führungsposition in der aufstrebenden Cannabinoid-Wellness-Branche zu übernehmen. Durch diese vorgeschlagene Partnerschaft planen die Unternehmen, den operativen Maßstab zu nutzen und am CMS-CBD-Pilotprojekt teilzunehmen, das eine bedeutende langfristige Wachstumschance darstellen könnte, da Medicare die CBD-Erstattungswege bewertet.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 2627 Millionen |
| Umsatzprognose im Jahr 2032 | USD 5746,48 Millionen |
| Wachstumsrate (CAGR) | 11,83% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Quelle: Hanf-abgeleitet, Marihuana-abgeleitet; Nach Anwendung: Körperpflege & Kosmetik, Nutraceuticals & Nahrungsergänzungsmittel, Lebensmittel & Getränke, Pharmazeutika, Tierpflege; Nach Vertriebskanal: B2C (Business-to-Consumer), B2B (Business-to-Business) |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Charlotte's Web Holdings, Inc.; CV Sciences, Inc.; Medterra CBD; Green Roads Inc.; Joy Organics; CBDfx; NuLeaf Naturals; Aurora Cannabis Inc.; Canopy Growth Corporation; Elixinol LLC; Endoca BV; Hemp Bombs; Pure Spectrum; Medical Marijuana, Inc. |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Quelle
- Aus Hanf gewonnen
- Aus Marihuana gewonnen
Nach Anwendung
- Persönliche Pflege & Kosmetik
- Nutraceuticals & Nahrungsergänzungsmittel
- Lebensmittel & Getränke
- Pharmazeutika
- Tierpflege
Nach Vertriebskanal
- B2C (Business-to-Consumer)
- B2B (Business-to-Business)
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für zervikale Dysplasie und welche Prognosen gibt es?
Was ist die CAGR für den Markt für zervikale Dysplasie im Zeitraum 2025–2032?
Was ist das größte Segment im Markt für zervikale Dysplasie?
Welche Faktoren treiben das Wachstum des Marktes für zervikale Dysplasie an?
Wer sind die Hauptakteure im Markt für zervikale Dysplasie?
Welche Region führt den Markt für zervikale Dysplasie im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 CBD-Hanfölmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global CBD-Hanfölmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 810 million → 2032: USD 1326.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 CBD-Hanfölmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. CBD-Hanfölmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 CBD-Hanfölmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 CBD-Hanfölmarkt Market Drivers
- 3.3 CBD-Hanfölmarkt Market Restraints & Challenges
- 3.4 CBD-Hanfölmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 CBD-Hanfölmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 CBD-Hanfölmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, CBD-Hanfölmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 CBD-Hanfölmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. CBD-Hanfölmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the CBD-Hanfölmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 CBD-Hanfölmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 CBD-Hanfölmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 CBD-Hanfölmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in CBD-Hanfölmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New CBD-Hanfölmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global CBD-Hanfölmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America CBD-Hanfölmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe CBD-Hanfölmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific CBD-Hanfölmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America CBD-Hanfölmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East CBD-Hanfölmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa CBD-Hanfölmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. CBD-Hanfölmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
