
Marktübersicht
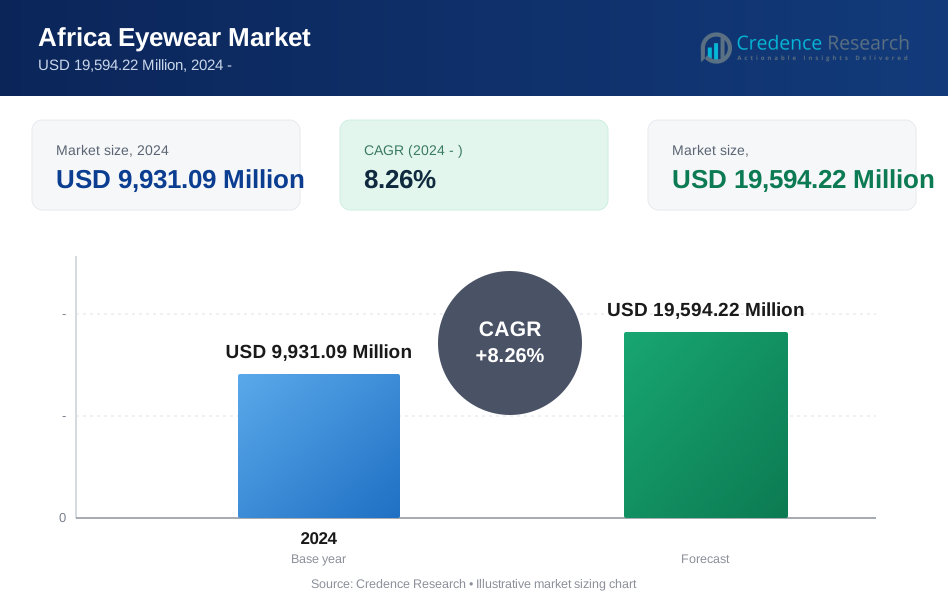
Der afrikanische Brillenmarkt wird voraussichtlich von 9.931,09 Millionen USD im Jahr 2024 auf geschätzte 19.594,22 Millionen USD bis 2032 wachsen, mit einer CAGR von 8,26 % von 2024 bis 2032. Das Marktwachstum wird durch den steigenden Bedarf an Sehkorrekturen, das zunehmende Bewusstsein für Augengesundheit und den breiteren Zugang zu erschwinglichem optischen Einzelhandel in städtischen und halb-städtischen Zentren angetrieben.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des afrikanischen Brillenmarkts 2024 | 9.931,09 Millionen USD |
| CAGR des afrikanischen Brillenmarkts | 8,26% |
| Größe des afrikanischen Brillenmarkts 2032 | 19.594,22 Millionen USD |
Markteinblicke
- Nordafrika hat den größten Anteil am afrikanischen Brillenmarkt, angetrieben durch relativ fortschrittliche Gesundheitssysteme, höhere Urbanisierung und stärkere Einzelhandelsökosysteme in Ländern wie Ägypten, Marokko und Algerien.
- Rezeptbrillen (RX) führten das Produktsegment im Jahr 2024 mit einem geschätzten Anteil von 46,8 % an, unterstützt durch die steigende Diagnose von Refraktionsfehlern.
- Brick & Mortar blieb der dominierende Vertriebskanal, was die starke Verbraucherpräferenz für Augenuntersuchungen, Anpassungen und Rahmenselektion im Geschäft widerspiegelt.
- EssilorLuxottica, Bausch + Lomb Corporation, CooperVision Limited, Zeiss Group und Lapaire repräsentieren fünf wichtige Teilnehmer, die den Wettbewerb auf dem Markt prägen.
- Ein wichtiger Markttrend konzentriert sich auf erschwinglichen Omnichannel-Einzelhandel, bei dem Marken kostengünstige Rezeptbrillen, digitale Bestellungen und lokalisierte optische Dienstleistungen kombinieren.

Analyse der Marktsegmentierung
Nach Produkt, Rezeptbrillen verankern die Kerndnachfrage
Auf Basis des Produkts wird der Markt in Kontaktlinsen, Rezeptbrillen (RX) und Sonnenbrillen klassifiziert. Rezeptbrillen (RX) hielten im Jahr 2024 den größten Marktanteil von 46,8 %. Diese Führungsposition spiegelt den hohen ungedeckten Bedarf an Sehkorrekturen, zunehmende Augenuntersuchungen und eine stärkere Bereitschaft der Verbraucher wider, funktionale Brillen vor diskretionären Modeprodukten zu kaufen. Einzelhandelsoptiker und klinikgebundene Ketten erweitern weiterhin RX-Rahmenangebote zu Einstiegs- und Mittelpreisen. Wichtige Unternehmen, die in diesem Segment tätig sind, sind EssilorLuxottica, Zeiss Group und Lapaire.
Nach Preisklasse, preisgünstige Produkte erfassen Massenmarktausgaben
Auf Basis der Preisklasse wird der Markt in bis zu 150 USD, 151-300 USD und über 300 USD klassifiziert. Bis zu 150 USD machten im Jahr 2024 den führenden Anteil von 58,4 % aus. Das Segment profitiert von preissensiblen Verbrauchern, breiter Akzeptanz von grundlegenden Rezeptbrillen und steigender Durchdringung erschwinglicher Sonnenbrillen in informellen und organisierten Einzelhandelskanälen. Lokale Montage, kostengünstigere Rahmen und Werbebündelangebote unterstützen das Volumenwachstum weiter. Wichtige Unternehmen, die in diesem Segment tätig sind, sind Waridi Eyewear, Wazi Vision und Lapaire.
Nach Geschlecht, weibliche Verbraucher erzeugen eine leicht höhere Nachfrage nach Brillen
Auf der Grundlage des Geschlechts wird der Markt in Männer und Frauen klassifiziert. Frauen hielten 2024 den größten Marktanteil von 52,6 %. Die Nachfrage bleibt stark, da Frauen Brillen sowohl für Sehkorrektur als auch für das Aussehen kaufen, was wiederholte Käufe in den Kategorien Verschreibung und Sonne unterstützt. Modeorientierte Rahmenwahl, Farbvielfalt und der Einfluss sozialer Medien stärken ebenfalls die Ersatzzyklen in städtischen Märkten. Wichtige Unternehmen, die in diesem Segment tätig sind, sind De Rigo Vision S.p.A., JINS Inc. und Titan Company Limited.
Nach Vertriebskanal bleibt der physische Einzelhandel Marktführer
Auf der Grundlage des Vertriebskanals wird der Markt in E-Commerce und stationären Handel klassifiziert. Der stationäre Handel führte 2024 mit einem Marktanteil von 72,3 %. Verbraucher bevorzugen weiterhin Geschäfte für Augentests, Linsenanpassung, Rahmentests und Nachverkaufsanpassungen, insbesondere bei Verschreibungskäufen. Optische Ketten, Apotheken und unabhängige Geschäfte bleiben wichtige Zugangspunkte in Märkten, in denen digitales Vertrauen und Logistik noch in der Entwicklung sind. Wichtige Unternehmen, die in diesem Segment tätig sind, sind Lapaire, EssilorLuxottica und Fielmann AG.
Wichtige Wachstumstreiber
Steigende Belastung durch Refraktionsfehler und vermeidbare Sehbehinderungen
Die zunehmende Verbreitung von Myopie, Hyperopie, Astigmatismus und Presbyopie schafft weiterhin eine grundlegende Nachfrage nach Brillen in ganz Afrika. Verbraucher suchen zunehmend nach verschreibungspflichtigen Brillen, da routinemäßige Untersuchungen in Krankenhäusern, optischen Ketten, mobilen Kliniken und schulbasierten Outreach-Programmen ausgeweitet werden. Die Nachfrage wird auch durch alternde Bevölkerungen in mehreren afrikanischen Ländern unterstützt, in denen die Nahsichtkorrektur für Arbeit und tägliches Leben wichtiger wird. Laut globalen Schätzungen des öffentlichen Gesundheitswesens leben weltweit mindestens 2,2 Milliarden Menschen mit Nah- oder Fernsichtbeeinträchtigungen, und mindestens 1 Milliarde dieser Fälle hätte verhindert oder unbehandelt bleiben können. Dieser große unbehandelte Pool unterstützt die anhaltende Nachfrage nach kostengünstiger Sehkorrektur. Mit zunehmendem Bewusstsein verschieben sich Brillenkäufe von gelegentlichen bedarfsorientierten Transaktionen zu wiederholten Ersatzzyklen, insbesondere für grundlegende RX-Brillen und Sonnenschutzprodukte.
Erweiterung des erschwinglichen optischen Einzelhandels und der organisierten Distribution
Das Marktwachstum beschleunigt sich, da organisierte Brillenhändler den Zugang zu erschwinglichen Produkten in großen Städten und sekundären urbanen Zentren erweitern, wo Ketten, klinikgebundene Verkaufsstellen und digital unterstützte optische Unternehmen langjährige Barrieren im Zusammenhang mit hohen Preisen, engem Sortiment und langsamer Erfüllung für verschreibungspflichtige Brillen abbauen.
Verbraucher profitieren zunehmend von einem breiteren Zugang zu Augentests, Eigenmarkenrahmen und gebündelten Linsenpaketen zu klareren Preispunkten, was in afrikanischen Märkten von Bedeutung ist, in denen der Wert zentral für Kaufentscheidungen bleibt und standardisierte Servicemodelle Vertrauen, Konversion und wiederholte Käufe verbessern können. Die Expansion wird auch durch eine bessere Erreichbarkeit der letzten Meile, lokalisierte Warenpräsentation, Arbeitgeberpartnerschaften und Schuluntersuchungsbemühungen unterstützt, die Einzelhändlern helfen, Erstnutzer mit Einstiegsbrillen zu verbinden und gleichzeitig allmählich einen Weg zu Premium-Up-Selling zu schaffen.
Der kommerzielle und öffentliche Gesundheitsbedarf ist erheblich, wobei die WHO Africa angibt, dass etwa 26,3 Millionen Menschen in der Region mit Sehbehinderungen leben, während Spec-Savers sagt, dass es über 270 Franchise-Filialen in Südafrika, Namibia, Lesotho und Botswana betreibt, was zeigt, wie der Einzelhandel im großen Maßstab den erschwinglichen Zugang verbessert.
Höhere Bildschirmexposition und lifestylebedingte Nachfrage nach verschiedenen Brillentypen
Der zunehmende Gebrauch digitaler Geräte stärkt die Nachfrage nach Brillen in Afrika, da Büroangestellte, Studenten und mobilorientierte Verbraucher sich stärker der Augenbelastung, der Blaulichtaussetzung und der Notwendigkeit regelmäßiger Sehtests bewusst werden. Dies erhöht das Interesse an verschreibungspflichtigen Brillen, plano Blaulichtgläsern und alltäglichen Sonnenbrillen als praktische Produkte sowohl für den Arbeits- als auch für den Lifestyle-Gebrauch.
Da die Bildschirmexposition in städtischen und halb-städtischen Gebieten zur Routine wird, berichten mehr Verbraucher über visuelle Beschwerden, die sie zu Sehtests, Korrekturgläsern und Ersatzkäufen drängen, während Sonnenbrillen auch von höherer Outdoor-Mobilität, stärkerem Modebewusstsein und größerem Bewusstsein für UV-Schutz in sonnenreichen Umgebungen profitieren. Diese Kombination aus funktionaler und lifestylebedingter Nachfrage erweitert die Teilnahme an der Kategorie und fördert den Besitz mehrerer Paare, was häufigere Ersatzzyklen und höhere jährliche Ausgaben pro Käufer in der sich entwickelnden optischen Einzelhandelslandschaft der Region unterstützt.
Der digitale Hintergrund ist klar, da die GSMA sagte, dass die Nutzungslücke des mobilen Internets in Afrika 2024 immer noch 64 Prozent erreichte, selbst nachdem die Abdeckungslücke auf 9 Prozent gesunken war, während MTN 172 Millionen Datenkunden und eine Breitbandabdeckung von mehr als 94 Prozent der Bevölkerung in seinen afrikanischen Märkten 2025 meldete, was zeigt, wie tiefere Konnektivität die Nachfrage nach Brillen verstärkt, die mit der täglichen Bildschirmnutzung verbunden ist.
Wichtige Trends & Chancen
Trends
Erschwinglicher Omnichannel-Optik-Einzelhandel gewinnt an Bedeutung
Brillenmarken in Afrika kombinieren zunehmend physische Augenpflege-Dienstleistungen mit digitaler Entdeckung, Online-Bestellung und Hauslieferung. Dieses Omnichannel-Modell hilft Einzelhändlern, jüngere Verbraucher zu gewinnen, während das Vertrauen in die Geschäfte für Untersuchungen, Anpassungen und Rezeptabwicklungen erhalten bleibt. Es ist besonders effektiv in großen städtischen Märkten, wo Verbraucher Preise online vergleichen, bevor sie Geschäfte besuchen. Die Leistung börsennotierter Unternehmen im globalen Brilleneinzelhandel unterstützt ebenfalls das Modell, da führende Akteure weiterhin in digitale Schaufenster, virtuelle Anprobe-Tools und integrierte Erfüllung investieren, um Konversion und Wiederholungskäufe zu verbessern. In Afrika treibt dieser Trend Einzelhändler dazu, Sortimente zu vereinfachen, Durchlaufzeiten zu verkürzen und transparente Paketpreise für Gestelle und Gläser zu fördern.
Konvergenz von Mode und Nutzen formt die Produktnachfrage neu
Verbraucher sehen Brillen zunehmend sowohl als medizinische Notwendigkeit als auch als persönliches Stilaccessoire. Dieser Wandel unterstützt eine stärkere Nachfrage nach leichten Gestellen, Marken-Sonnenbrillen und designorientierten Rezeptkollektionen, die Wert und Erscheinung in Einklang bringen. Weibliche Käufer und jüngere städtische Verbraucher treiben die Nachfrage nach mehreren Gestellstilen an, während männliche Verbraucher zunehmend Sonnenbrillen und arbeitsfreundliche RX-Produkte übernehmen. Einzelhändler reagieren mit Farbvielfalt, schlankeren Gestellformen und Einstiegspremium-Kollektionen. Infolgedessen wird der Markt weniger transaktional und stärker markenbeeinflusst, insbesondere in Städten mit wachsender Mittelschicht und stärkerer Exposition gegenüber internationalen Modetrends.
Möglichkeiten
Unerschlossene Märkte für Augenpflege in ländlichen Gebieten und sekundären Städten
Große unterversorgte Bevölkerungsgruppen außerhalb der großen Städte stellen eine der stärksten langfristigen Chancen auf dem Markt dar. Viele Verbraucher in ländlichen und peri-urbanen Gebieten haben immer noch eingeschränkten Zugang zu Sehtests, qualifizierten Optikern und erschwinglichen verschreibungspflichtigen Produkten. Unternehmen, die mobile Screenings, Gemeinschaftspartnerschaften und kostengünstige Erfüllung einsetzen, können eine bedeutende Nachfrage von Erstkäufern erschließen. Grundlegende RX-Brillen, Lesebrillen und Schutzsonnenbrillen sind in diesen Gebieten besonders gut positioniert, da sie praktische, häufige Anwendungsfälle abdecken. Firmen, die die Verteilung lokalisieren und eine zuverlässige Nachschubversorgung aufrechterhalten, können eine dauerhafte Markenbekanntheit aufbauen, wo die formale optische Infrastruktur begrenzt bleibt.
Lokalisierte Beschaffung und Entwicklung von Eigenmarken können die Margen erweitern
Marktteilnehmer haben die Möglichkeit, die Rentabilität zu verbessern, indem sie Eigenmarkenportfolios erweitern, lokale Montage und regionsspezifisches Rahmendesign fördern. Importabhängigkeit und Währungsschwankungen erhöhen oft die Endverkaufspreise, was die Erschwinglichkeit in preissensiblen Segmenten schwächen kann. Unternehmen, die Lieferketten verkürzen, regional beschaffen, wo möglich, und die Linsenverarbeitung näher an den Nachfragezentren optimieren, können die Lieferzeiten verkürzen und die Preisflexibilität verbessern. Dieser Ansatz unterstützt auch eine schnellere Nachschubversorgung von hochvolumigen SKUs im Segment bis zu 150 USD. Im Laufe der Zeit können lokalisierte Produktstrategien den Marken helfen, die Massenmarktnachfrage effektiver zu bedienen, während sie dennoch eine selektive Premium-Positionierung in städtischen Geschäften und Online-Kanälen bewahren.
Wichtige Herausforderungen
Herausforderungen-
Erschwinglichkeitsbeschränkungen und fragmentierter Zugang begrenzen die Konversion
Erschwinglichkeit bleibt eine zentrale Herausforderung auf dem afrikanischen Brillenmarkt, da viele Verbraucher unmittelbare Haushaltsbedürfnisse über präventive Augenpflegekäufe priorisieren. Selbst wenn Sehprobleme erkannt werden, können Ausgaben für Augenuntersuchungen und verschreibungspflichtige Brillen verzögert werden. Die Marktfragmentierung schafft auch ungleichmäßigen Zugang, wobei der moderne optische Einzelhandel in großen Städten konzentriert ist, während ländliche Gebiete auf informelle Kanäle oder begrenzte klinische Versorgung angewiesen sind. Diese Umgebung schränkt die Diagnosequoten ein, verlangsamt die Ersatzzyklen und unterstützt die anhaltende Abhängigkeit von kostengünstigen, unmarkierten Produkten, die die Margen des formalen Sektors unter Druck setzen.
Importabhängigkeit und Volatilität der Lieferkette belasten die Preisgestaltung
Viele Marktteilnehmer sind weiterhin auf importierte Rahmen, Linsen und Linsenverarbeitungs-Eingänge angewiesen, was die Preisgestaltung anfällig für Währungsbewegungen, Versandkosten und Zollverzögerungen macht. Diese Druckfaktoren können die Einzelhandelsmargen verengen oder höhere Endverbraucherpreise erzwingen, insbesondere in Einstiegs- und Mittelklassesegmenten. Lange Lieferzeiten erschweren auch die Bestandsplanung, was zu Ausverkäufen bei schnell verkaufenden SKUs und schwächerer Erfüllung von verschreibungspflichtigen Bestellungen führt. Für Online-Verkäufer fügen Logistikzuverlässigkeit und Rücksendemanagement eine weitere Komplexitätsebene hinzu. Zusammen stellen diese Probleme die Konsistenz der Dienstleistungen in Frage und verlangsamen die breitere Marktförmlichkeit.
Regionale Analyse
Nordafrika – 27,8%
Nordafrika macht den größten Anteil des afrikanischen Brillenmarktes aus, angetrieben durch relativ fortschrittliche Gesundheitssysteme, höhere Urbanisierung und stärkere Einzelhandelsökosysteme in Ländern wie Ägypten, Marokko und Algerien. Die Region profitiert von wachsendem Bewusstsein für Sehkraftkorrekturen, steigender Akzeptanz von Korrektionsbrillen und wachsender Verfügbarkeit von Marken-Sonnenbrillen. Stadtbewohner bevorzugen zunehmend modeorientierte Brillen, während Apotheken und Optik-Ketten eine Schlüsselrolle im Vertrieb spielen. Die Nachfrage wird auch durch steigende verfügbare Einkommen und die Nähe zu europäischen Lieferketten unterstützt, was die Produktverfügbarkeit und -vielfalt verbessert.
Südafrika – 24,3%
Südafrika repräsentiert einen bedeutenden Anteil aufgrund seines gut entwickelten optischen Einzelhandelsnetzes, der starken Präsenz organisierter Brillenketten und der höheren Kaufkraft der Verbraucher im Vergleich zu den meisten afrikanischen Ländern. Der Markt zeichnet sich durch steigende Nachfrage nach sowohl Korrektionsbrillen als auch Modegestellen aus, unterstützt durch zunehmendes Bewusstsein für Augengesundheit und urbane Lebensstile. Das Wachstum des E-Commerce und des Omnichannel-Einzelhandels stärkt die Zugänglichkeit weiter. Südafrika fungiert auch als regionales Zentrum für den Brillenvertrieb im südlichen Afrika und festigt seine dominierende Position auf dem Kontinent.
Westafrika – 18,6%
Westafrika hält einen bedeutenden Anteil, hauptsächlich getrieben durch bevölkerungsreiche Länder wie Nigeria und Ghana. Das Wachstum der Region ist volumengetrieben, unterstützt durch zunehmende Fälle von Sehbeeinträchtigungen und steigende Nachfrage nach erschwinglichen Brillenprodukten. Der Markt bleibt jedoch weitgehend fragmentiert, mit einer starken Präsenz informeller Optik-Einzelhändler und begrenzter Durchdringung von Premiummarken. In städtischen Zentren ist eine allmähliche Expansion moderner Optikgeschäfte zu beobachten, während kostengünstige Importe den Massenmarkt dominieren. Aufklärungskampagnen und von NGOs geführte Augenpflegeinitiativen tragen ebenfalls zur allmählichen Marktentwicklung bei.
Ostafrika – 15,4%
Ostafrika ist ein aufstrebender Markt, unterstützt durch verbesserten Zugang zur Gesundheitsversorgung und wachsende städtische Bevölkerungen in Ländern wie Kenia, Äthiopien und Tansania. Die Region verzeichnet eine stetige Akzeptanz von Korrektionsbrillen aufgrund zunehmender Diagnosen von Sehstörungen und wachsendem Zugang zu Optometrie-Dienstleistungen. Die Einzelhandelsinfrastruktur entwickelt sich, mit einer Mischung aus unabhängigen Optikgeschäften und internationalen Akteuren, die in wichtige Städte eintreten. Die Nachfrage bleibt weitgehend preissensibel, wobei mittelpreisige und erschwingliche Brillenprodukte den Markt dominieren. Regierungs- und gemeinnützige Sehpflegeprogramme spielen weiterhin eine Rolle bei der Erweiterung des Zugangs in ländlichen Gebieten.
Zentralafrika – 13,9%
Zentralafrika macht den kleinsten Anteil des afrikanischen Brillenmarktes aus, was auf eine relativ begrenzte Gesundheitsinfrastruktur, geringere Kaufkraft der Verbraucher und unterentwickelte Einzelhandelsnetze zurückzuführen ist. Länder in dieser Region sind stark auf Importe angewiesen, und der Zugang zu optischen Dienstleistungen konzentriert sich auf städtische Gebiete. Der Markt wird hauptsächlich durch die Nachfrage nach grundlegenden Korrektionsbrillen angetrieben, anstatt durch Mode- oder Premiumsegmente. Dennoch wird erwartet, dass schrittweise Verbesserungen in den Gesundheitssystemen und die zunehmende Beteiligung von NGOs an der Augenpflege das Wachstum im Laufe der Zeit unterstützen werden.
Marktsegmentierungen
- Produkt
- Kontaktlinsen
- Korrektionsbrillen (RX)
- Sonnenbrillen
- Preisspanne
- Bis zu 150 USD
- 151-300 USD
- Über 300 USD
- Geschlecht
- Männlich
- Weiblich
- Vertriebskanal
- E-Commerce
- Stationärer Handel
Wettbewerbslandschaft
Der afrikanische Brillenmarkt zeichnet sich durch eine Mischung aus globalen Optikriesen, Linsenspezialisten und regional fokussierten Einzelhändlern aus, die in Bezug auf Erschwinglichkeit, Zugang und Servicequalität konkurrieren. Führende Akteure setzen auf Innovationen in der Linsenleistung, leichte Materialien und digitale Einzelhandelswerkzeuge, während lokale und regionale Marken sich auf preisgünstige Sortimente und die Bereitstellung von augenärztlichen Dienstleistungen in der Gemeinschaft konzentrieren. Produktstrategien konzentrieren sich auf breite Korrektionsportfolios, Einstiegsrahmen und ausgewählte Premiumkollektionen in städtischen Märkten.
Der Vertrieb bleibt ein entscheidender Differenzierungsfaktor, wobei Unternehmen Klinikpartnerschaften, Markenläden, Apotheken und E-Commerce-Fähigkeiten ausbauen, um Reichweite und Kundenbindung zu verbessern. Die Wettbewerbsintensität nimmt zu, da organisierte Akteure unterversorgte Bevölkerungsgruppen mit transparenten Preisen und gebündelten Angeboten für Untersuchungen plus Brillen ansprechen. Globale Marken profitieren von Skaleneffekten, Technologie und Markenwert, während lokale Herausforderer durch Lokalisierung, niedrigere Betriebskosten und ein besseres Verständnis der preissensiblen Verbraucherpräferenzen an Boden gewinnen.
Analyse der Hauptakteure
- Bausch + Lomb Corporation
- Zeiss Gruppe
- Waridi Eyewear
- Wazi Vision
- CooperVision Limited
- De Rigo Vision S.p.A.
- Fielmann AG
- JINS Inc.
- Titan Company Limited
- EssilorLuxottica
- Lapaire
Jüngste Entwicklungen
Im April 2025 kündigten die Clinton Health Access Initiative und die OneSight EssilorLuxottica Foundation eine mehrjährige Partnerschaft an, um den Zugang zu Brillen zu erweitern und nachhaltige Systeme für die Augenpflege in ganz Afrika aufzubauen. Die Zusammenarbeit begann im April 2025 mit einem anfänglichen Dreijahreshorizont und war auf Ziele der Gesundheitsgerechtigkeit, die Stärkung lokaler Systeme und die Bewältigung der großen Belastung durch unkorrigierte Sehschwäche auf dem Kontinent ausgerichtet. Diese Entwicklung ist für den afrikanischen Brillenmarkt von Bedeutung, da sie eine große globale Brillenstiftung mit einer Gesundheitszugangsorganisation verbindet, um sowohl die Erschwinglichkeit als auch die langfristige Vertriebsinfrastruktur in mehreren Ländern zu verbessern.
Im Januar 2025 trat das panafrikanische Brillenunternehmen Lapaire in eine neue Wachstumsphase ein, wobei Creadev als neuer Partner nach dem Ausstieg von Saviu Ventures hinzukam. Der Artikel besagte, dass Lapaire bereits auf fast 90 Filialen in sechs afrikanischen Ländern angewachsen sei und sein Modell auf kostenlosen Sehtests und erschwinglichen Brillen für Verbraucher mit niedrigem und mittlerem Einkommen aufgebaut habe, von denen viele Erstträger seien. Die Partnerschaft ist bedeutend, da sie Lapaire neue Unterstützung bietet, um die Expansion in einer Kategorie zu beschleunigen, in der der organisierte optische Einzelhandel in weiten Teilen Afrikas noch unterrepräsentiert ist.
Im Februar 2025 sicherte sich die marokkanische Brillenplattform LNKO eine Finanzierung von der in Ägypten ansässigen Beltone Venture Capital, um die Expansion in ganz Afrika zu unterstützen. Das Unternehmen gab an, dass es Sonnenbrillen und optische Rahmen direkt an den Kunden über eine vollständig digitalisierte Wertschöpfungskette anbietet, und das neue Kapital soll helfen, seine kontinentale Präsenz zu erweitern. Dies ist eine bedeutende Marktentwicklung, da sie das Vertrauen der Investoren in digital unterstützte Brillenhandelsmodelle zeigt, die Modepositionierung mit breiterer Zugänglichkeit auf afrikanischen Märkten kombinieren können.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Brillen in Afrika im Jahr 2024?
Was sind die Hauptwachstumstreiber im afrikanischen Brillenmarkt?
Welcher Schlüsseltrend prägt den afrikanischen Brillenmarkt?
Welches Segment führt den afrikanischen Brillenmarkt nach Produkt an?
Wer sind die Top-Spieler im afrikanischen Brillenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Augenoptik in Afrika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Augenoptik in Afrika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 9,931.09 Million → forecast year: USD 19,594.22 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Augenoptik in Afrika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Augenoptik in Afrika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Augenoptik in Afrika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Augenoptik in Afrika Market Drivers
- 3.3 Markt für Augenoptik in Afrika Market Restraints & Challenges
- 3.4 Markt für Augenoptik in Afrika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Augenoptik in Afrika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Augenoptik in Afrika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Augenoptik in Afrika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Augenoptik in Afrika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Augenoptik in Afrika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Augenoptik in Afrika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Augenoptik in Afrika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Augenoptik in Afrika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Augenoptik in Afrika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Augenoptik in Afrika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Augenoptik in Afrika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Augenoptik in Afrika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Augenoptik in Afrika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Augenoptik in Afrika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Augenoptik in Afrika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Augenoptik in Afrika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Augenoptik in Afrika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Augenoptik in Afrika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Augenoptik in Afrika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
