
Überblick über den Markt für Viehmanagement-Software:
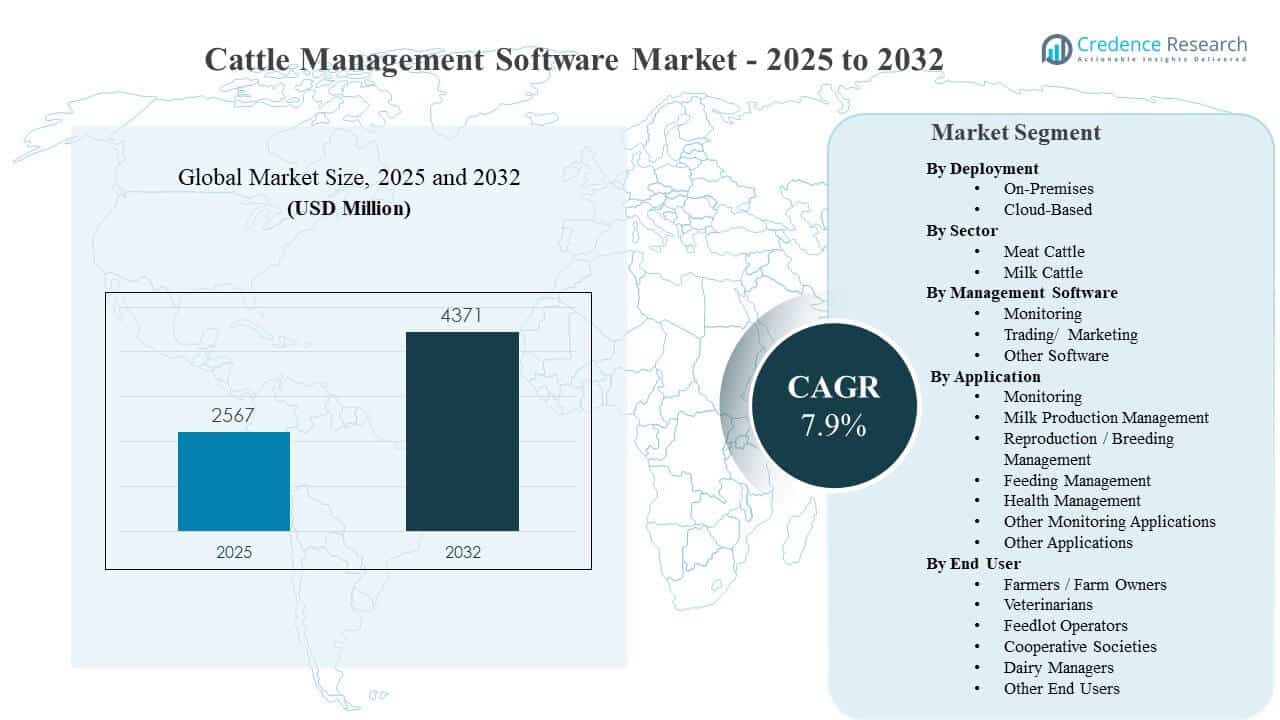
Die globale Marktgröße für Viehmanagement-Software wurde im Jahr 2025 auf 2.567 Millionen USD geschätzt und soll bis 2032 4.371 Millionen USD erreichen, was einem CAGR von 7,9 % von 2025 bis 2032 entspricht. Das Wachstum wird am stärksten durch den Wandel hin zu sensorunterstützter Herdenübersicht und Entscheidungsunterstützung vorangetrieben, da Bauernhöfe und Mastbetriebe eine frühere Problemerkennung und standardisierte Arbeitsabläufe in den Bereichen Gesundheit, Fütterung und Fortpflanzung priorisieren. Die zunehmende Konnektivität von Geräten auf dem Bauernhof und benutzerfreundlichere Plattformen verringern ebenfalls die Akzeptanzhürden sowohl in Milch- als auch in Fleischbetrieben und unterstützen eine breitere Nutzung im täglichen Produktionsmanagement.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Viehmanagement-Software 2025 | USD 2,567 Millionen |
| Markt für Viehmanagement-Software, CAGR | 7,9% |
| Marktgröße für Viehmanagement-Software 2032 | USD 4,371 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt soll im Zeitraum 2025–2032 mit einem CAGR von 7,9 % expandieren, unterstützt durch die steigende Akzeptanz digitaler Herdenüberwachung, Workflow-Automatisierung und datengestützter Entscheidungsunterstützung in Milch- und Fleischbetrieben.
- Der asiatisch-pazifische Raum führt die regionale Landschaft mit einem Anteil von 31,40 % im Jahr 2025 an, angetrieben durch die rasche Modernisierung der Viehmanagementpraktiken.
- Nordamerika bleibt ein wichtiger Umsatzhub mit einem Anteil von 28,10 % im Jahr 2025, was die starke Durchdringung von Farmmanagement-Plattformen und die höhere Technologie-Bereitschaft widerspiegelt.
- Überwachung ist das größte Segment der Management-Software mit einem Anteil von 58,40 % im Jahr 2025, da Echtzeitwarnungen und kontinuierliche Verfolgung die frühzeitige Erkennung von Krankheiten, den Fortpflanzungszeitpunkt und die tägliche Betriebssteuerung verbessern.
- Milchproduktionsmanagement ist der größte Anwendungsbereich mit einem Anteil von 28,60 % im Jahr 2025, unterstützt durch die Notwendigkeit einer konsistenten Ausführung von Milch-Workflows, Ertragsverfolgung und engerer Koordination mit Fütterungs-, Gesundheits- und Fortpflanzungsaktivitäten.
Segmentanalyse
Die Akzeptanz von Viehmanagement-Software wird zunehmend durch die Notwendigkeit geprägt, tägliche Herdendaten in umsetzbare Entscheidungen in den Bereichen Produktion, Gesundheit und Fortpflanzung umzuwandeln. Betreiber priorisieren Plattformen, die die Erkennungsverzögerung bei Gesundheitsproblemen reduzieren, die Aufgabenausführung verbessern und Tierhistorien in prüfbereite Aufzeichnungen konsolidieren. Mit dem Wachstum der Betriebe wird das ausnahmebasierte Management immer wichtiger, was die Nachfrage nach Warnungen, Dashboards und standardisierten Betriebsroutinen stärkt. Dieses Umfeld begünstigt Lösungen, die mehrere Datenquellen integrieren, einschließlich Farmgeräten und Drittanbietersystemen, ohne die betriebliche Komplexität zu erhöhen.
Cloud-zentrierte Bereitstellung gewinnt an Dynamik, da sie den Fernzugriff, die Sichtbarkeit über mehrere Standorte und eine reibungslosere Integration mit verbundenen Geräten unterstützt. Käufer legen auch mehr Wert auf Benutzerfreundlichkeit, Automatisierung und Interoperabilität, da Software oft im Rahmen umfassender Modernisierungsinitiativen eingeführt wird. Innerhalb von Anwendungen werden Module, die mit dem täglichen Produktionsmanagement verbunden sind, insbesondere Arbeitsabläufe in der Milchproduktion, zuerst übernommen, da Betreiber schnelleres operatives Feedback und Prozessverbesserungen beobachten können. Im Laufe der Zeit verstärken Zusatzmodule wie Zucht, Fütterung und Gesundheitsmanagement die Bindung, indem sie die Plattform in routinemäßige Entscheidungen einbetten.
Nach Bereitstellungsinformationen
Cloud-basierte Lösungen werden zunehmend bevorzugt, da sie den Fernzugriff auf Herdenmetriken vereinfachen und schnellere Entscheidungszyklen über mehrere Standorte hinweg ermöglichen. Die Cloud-Bereitstellung unterstützt eine reibungslosere Integration mit Sensoren und automatisierten Überwachungsgeräten, wodurch Benutzer eine konsistente Datenerfassung ohne manuelle Konsolidierung aufrechterhalten können. Sie reduziert auch die Belastung durch lokale IT-Wartung und ermöglicht schnellere Funktionsaktualisierungen, was für Betriebe mit begrenztem technischem Personal wichtig ist. Vor-Ort-Bereitstellungen bleiben relevant für Betriebe, die eine engere lokale Kontrolle bevorzugen, aber der langfristige Trend verschiebt sich weiterhin hin zu cloudfähigen Plattformen.
Nach Sektorinformationen
Milchviehbetriebe übernehmen Managementsoftware typischerweise früher, da Milchbetriebe häufige, wiederholbare Produktionszyklen durchführen, die von digitalisierten Arbeitsabläufen und überwachungsgetriebenen Ausnahmen profitieren. Milchviehmanager priorisieren oft Module, die tägliche Routinen optimieren und helfen, Maßnahmen über das Personal hinweg zu standardisieren, insbesondere wenn die Herdengrößen zunehmen. Fleischviehbetriebe übernehmen Software stark in Kontexten, in denen Futtereffizienz, Gewichtszunahmeverfolgung und Morbiditätsmanagement systematisiert werden können. Im Laufe der Zeit profitieren beide Sektoren, da Plattformen sich von einfacher Aufzeichnung hin zu analytikgestützter Entscheidungsunterstützung erweitern.
Nach Management-Software-Informationen
Überwachung machte den größten Anteil von 58,40% im Jahr 2025 aus. Überwachung führt, weil Echtzeitwarnungen und Trendtransparenz die tägliche Reaktionsfähigkeit bei Gesundheit, Fütterungsverhaltensänderungen, Fortpflanzungssignalen und Leistungsabweichungen direkt verbessern. Diese Tools reduzieren die Entscheidungsverzögerung, indem sie Ausnahmen hervorheben, die Eingriffe erfordern, und helfen Betrieben, Arbeitskräfte dort einzusetzen, wo sie am meisten gebraucht werden. Überwachungsplattformen integrieren sich auch gut mit Sensoren und Wearables, was die Einführung beschleunigt, indem sie messbaren betrieblichen Wert durch routinemäßige Nutzung liefern.
Nach Anwendungsinformationen
Milchproduktionsmanagement machte den größten Anteil von 28,60% im Jahr 2025 aus. Dieses Segment führt, weil Arbeitsabläufe in der Milchproduktion kontinuierlich und messungsreich sind, was Software zu einem praktischen Werkzeug zur Verbesserung der Konsistenz, Reduzierung von Variabilität und Unterstützung der täglichen Entscheidungsfindung macht. Produktionsmanagementmodule fungieren auch als Knotenpunkt, der in Fütterungs-, Fortpflanzungs- und Gesundheitsmaßnahmen integriert ist, wodurch die Plattformbindung gestärkt wird. Mit dem Wachstum der Betriebe helfen diese Module, Routinen über Schichten und Standorte hinweg zu standardisieren, was die Einführung sowohl in etablierten als auch in expandierenden Milchbetrieben verstärkt.
Nach Endbenutzerinformationen
Landwirte und Farmbesitzer treiben typischerweise die Einführung voran, da sie die operativen Ergebnisse besitzen und Werkzeuge priorisieren, die die Sichtbarkeit verbessern, Verluste reduzieren und die tägliche Ausführung standardisieren. Tierärzte profitieren von konsolidierten Aufzeichnungen, Behandlungshistorien und konsistenteren Nachverfolgungs-Workflows, was die wiederkehrende Nutzung durch Beratungs- und Gesundheitsprogramme unterstützt. Mastbetriebsleiter priorisieren Werkzeuge, die das Management mit hohem Durchsatz und die Behandlung von Ausnahmen in großen Herden rationalisieren. Genossenschaften und Milchbetriebsleiter fördern oft die Einführung durch Datenstandardisierungsinitiativen, die die Rückverfolgbarkeit, das Benchmarking und die Beratungsdienste über Mitgliedsbetriebe hinweg verbessern.
Markttreiber für Rinderverwaltungssoftware
Erweiterung von sensorgestützter Überwachung und alarmgesteuerten Workflows
Verbundene Überwachungsgeräte erhöhen das Volumen und die Häufigkeit der Herdendaten, die für Entscheidungen verfügbar sind. Softwareplattformen wandeln diese in Alarme, Dashboards und priorisierte Aufgabenlisten um, die schnellere Eingriffe unterstützen. Dies ist besonders wichtig für die frühzeitige Erkennung von Gesundheits- und Fortpflanzungsproblemen, bei denen Verzögerungen die Kosten und Produktivitätsverluste erhöhen können. Mit dem Wachstum der Farmen helfen diese Werkzeuge den Teams, sich auf Ausnahmen statt auf manuelle Kontrollen zu konzentrieren, was die Arbeitseffizienz und die operationelle Konsistenz verbessert.
Steigender Bedarf an Produktivitätsoptimierung und Arbeitseffizienz
Arbeitsbeschränkungen und höhere Erwartungen an konsistente Ergebnisse treiben die Farmen zur Digitalisierung der Workflows. Software hilft, Fütterungs-, Zucht- und Behandlungsmaßnahmen durch Planung, Erinnerungen und Aufgabenverfolgung zu standardisieren. Multi-Site-Betriebe benötigen auch eine einheitliche Sichtbarkeit über Standorte hinweg, was den Wert zentralisierter Herdendaten und Analysen erhöht. Diese Fähigkeiten unterstützen eine vorhersehbarere Ausführung und verbessern die Managementdisziplin in großen und verteilten Herden.
Stärkerer Fokus auf Herden-Gesundheit, Rückverfolgbarkeit und Compliance-Bereitschaft
Krankheitsmanagement, Behandlungsdokumentation und Rückverfolgbarkeit werden in den Wertschöpfungsketten von Rindern zunehmend wichtig. Softwareplattformen unterstützen eine strukturierte Aufzeichnung und Berichterstattung, die die administrative Belastung reduzieren und die Prüfungsbereitschaft verbessern können. Gesundheitsmanagement-Module unterstützen auch eine bessere Kontinuität zwischen Farmteams und tierärztlichen Beratern. Im Laufe der Zeit stärkt konsistente Dokumentation die Entscheidungsqualität und unterstützt zuverlässigere Herdenleistungsprogramme.
- Zum Beispiel positioniert CAT Squared sein Modul für den Viehempfang rund um RFID-basierte Rückverfolgbarkeit, während kanadische Rückverfolgbarkeitstests zeigten, dass Software 118.200 Tiere über 15 Wochen für die Tag-Sammlung und Berichterstattung scannte, was das Ausmaß zeigt, in dem digitale Identifikations-Workflows die Rückverfolgbarkeitsdisziplin unterstützen können.
Digitale Transformation von Farmbetrieben und Einführung von Entscheidungsunterstützung
Modernisierungsinitiativen für Farmen umfassen zunehmend datengesteuerte Managementpraktiken, unterstützt durch zugänglichere Softwareplattformen. Cloud-Bereitstellung, mobile Schnittstellen und verbesserte Integration reduzieren die Implementierungsbarrieren und ermöglichen eine breitere Einführung über verschiedene Farmgrößen hinweg. Software entwickelt sich auch von einfachen Aufzeichnungen zu Entscheidungsunterstützung durch Analysen, Benchmarking und Anomalieerkennung. Dieser Fortschritt erhöht den wahrgenommenen Wert und unterstützt eine tiefere Nutzung über operationelle Workflows hinweg.
- Zum Beispiel berichtete Merck Animal Health, dass seine Allflex Livestock Intelligence-Plattform einen Meilenstein mit der Überwachung der millionsten Kuh erreicht hat, und Allflex-Überwachungsmaterialien beschreiben auch einen 0–100 Hitzeindex, der zur Bewertung von hitzebezogenem Verhalten verwendet wird. Dies zeigt, wie sich Herden-Software von der Aufzeichnungsspeicherung hin zu algorithmusgesteuerter Entscheidungsunterstützung entwickelt.
Herausforderungen des Marktes für Rinder-Management-Software
Die Einführung kann durch Datenfragmentierung und Integrationskomplexität über Geräte, Altsysteme und Anbieter-Ökosysteme hinweg eingeschränkt werden. Wenn die Qualität der Sensordaten inkonsistent ist oder Arbeitsabläufe nicht übereinstimmen, können Benutzer unter Alarmmüdigkeit oder begrenztem Vertrauen in Empfehlungen leiden. Einschränkungen der Konnektivität in ländlichen Gebieten können auch die Zuverlässigkeit von Echtzeitanwendungen verringern, insbesondere bei der Fernüberwachung. Diese Probleme können die Expansion über frühe Anwender hinaus verlangsamen und erfordern eine stärkere Einführung, Integrationsunterstützung und Feinabstimmung der Arbeitsabläufe.
Kostenempfindlichkeit und Änderungsmanagement bleiben bedeutende Barrieren, insbesondere für kleinere Betriebe und Betreiber mit begrenzter technischer Kapazität. Der Wert der Software wird oft erst nach der Implementierung von Verhaltens- und Prozessänderungen realisiert, was Zeit und kontinuierliches Training erfordern kann. Anbieter müssen auch Bedenken hinsichtlich Datenbesitz, Datenschutz und langfristiger Plattformabhängigkeit ansprechen. Diese Herausforderungen erhöhen die Bedeutung transparenter Implementierungsmodelle und messbarer betrieblicher Ergebnisse.
- Zum Beispiel berichtete CropX, dass in einem kontrollierten Grapefruit-Versuch in Kalifornien mit 50 Bäumen sein sensor- und wettergesteuertes Bewässerungssystem 68% Wasserersparnis und eine 14%ige Ertragssteigerung im Vergleich zur herkömmlichen Bewässerung erzielte, was zeigt, warum Anbieter klare feldebenen Ergebnisse demonstrieren müssen, um die Einführung zu rechtfertigen.
Trends und Chancen im Markt für Rinder-Management-Software
Plattformen bewegen sich in Richtung einheitlicherer Ökosysteme, die Überwachung, Aufzeichnungen und Betriebsmodulen in einer einzigen Schnittstelle kombinieren. Dies unterstützt eine höhere Benutzerbindung, da Entscheidungen von der Einsicht zur Handlung fließen können, ohne die Werkzeuge wechseln zu müssen. Es gibt auch ein wachsendes Interesse an analytikgestütztem Benchmarking, das Landwirten hilft, die Leistung über Herden, Zeiträume und Managementpraktiken hinweg zu vergleichen. Wenn diese Werkzeuge reifen, können sie sich von der betrieblichen Sichtbarkeit zur strukturierten Entscheidungsverbesserung erweitern.
- Zum Beispiel gibt DeLaval an, dass seine DelPro-Plattform auf mehr als 12.000 Betrieben in 56 Ländern eingesetzt wird, den Betrieb mit bis zu 20.000 Tieren pro Betrieb unterstützt, 95% Hitzeerkennung liefert und Beratern ermöglicht, die Betriebsleistung mit ähnlichen Betrieben zu vergleichen, während sie auch Fernzugriff für Tierärzte und Berater innerhalb derselben Datenumgebung ermöglicht.
Computer Vision und fortschrittliche Analytik entwickeln sich als ergänzende Überwachungsmodalitäten, insbesondere für Erkenntnisse im Zusammenhang mit Wohlbefinden und Fortbewegung. Anbieter, die multimodale Datenquellen integrieren, können sich durch umfassendere Herdenintelligenz und bessere Priorisierung von Ausnahmen differenzieren. Es gibt auch Chancen, die Zusammenarbeit mit Tierärzten zu stärken und Datenflüsse über Genossenschaften und Beratungsnetzwerke hinweg zu standardisieren. Diese Wege unterstützen eine breitere Einführung durch institutionellen Einfluss und programmgestützte Einführung.
Regionale Einblicke
Nordamerika
Nordamerika hält im Jahr 2025 einen Anteil von 28,10%, unterstützt durch größere kommerzielle Betriebe und eine starke Akzeptanz digitalisierter Herdenmanagementpraktiken. Farmen und Feedlots priorisieren zunehmend die ständige Überwachung und standardisierte Gesundheitsabläufe, um Verluste zu reduzieren und die Arbeitseffizienz zu verbessern. Die Region profitiert von einer breiten Verfügbarkeit von Geräten und etablierten Anbieter-Ökosystemen, die die Integration unterstützen. Die Vereinigten Staaten bleiben der primäre Anker auf Länderebene für Implementierungen aufgrund der Größe und Intensität der Technologieakzeptanz.
Europa
Europa macht im Jahr 2025 22,90% aus, angetrieben durch strukturierte Milchbetriebe und einen starken Fokus auf Rückverfolgbarkeit und betriebliche Standardisierung. Die Akzeptanz wird durch die Notwendigkeit unterstützt, die Konsistenz der Arbeitsabläufe in Produktion, Gesundheit und Reproduktionsmanagement zu verbessern. Anbieter konkurrieren oft in Bezug auf Benutzerfreundlichkeit und Modultiefe, insbesondere in milchfokussierten Märkten. Deutschland bleibt ein wichtiger Markt auf Länderebene aufgrund seiner starken Basis in der Tierhaltungstechnologie und seiner kommerziellen Milchproduktion.
Asien-Pazifik
Der Asien-Pazifik-Raum führt mit einem Anteil von 31,40% im Jahr 2025, was die zunehmende Digitalisierung und starke Dynamik in modernen Herdenüberwachungspraktiken widerspiegelt. Große Rinderpopulationen und intensivere Produktionssysteme unterstützen die Nachfrage nach Werkzeugen, die die Sichtbarkeit und Entscheidungsgeschwindigkeit verbessern. Käufer suchen zunehmend nach skalierbaren Plattformen, die Multi-Site-Operationen unterstützen und die Datenzentralisierung vereinfachen können. Indien bleibt ein wichtiger Wachstumsmotor, unterstützt durch die beschleunigte Modernisierung der Rinderhaltung.
Lateinamerika
Lateinamerika hält im Jahr 2025 12,10%, unterstützt durch große Herden und einen steigenden Fokus auf Produktivität und Krankheitsüberwachung in kommerziellen Betrieben. Die Akzeptanz wächst, da Betreiber in eine bessere Sichtbarkeit der Herdenleistung und Gesundheitsmanagementroutinen investieren. Brasilien bleibt ein zentraler Markt aufgrund der Rindergröße und wachsender Modernisierungsinitiativen. Anbieter, die praktische, mobilfreundliche Arbeitsabläufe bieten, schneiden gut ab, angesichts der betrieblichen Realitäten in verschiedenen Produktionsumgebungen.
Naher Osten & Afrika
Der Nahe Osten & Afrika repräsentiert im Jahr 2025 5,50%, was eine geringere Gesamtdurchdringung widerspiegelt, aber zunehmende Akzeptanz in modernen Milchbetrieben. Das Wachstum wird durch Investitionen in strukturierte Herdenmanagementpraktiken und verbesserten Zugang zu vernetzten Technologien in ausgewählten Märkten unterstützt. Fragmentierte Produktionssysteme und ungleichmäßige Konnektivität können die Akzeptanz in einigen Bereichen verlangsamen. Länder mit stärker industrialisierten Viehbetrieben neigen dazu, früher zu übernehmen, insbesondere dort, wo Produktivitäts- und Rückverfolgbarkeitsinitiativen priorisiert werden.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Herdenmanagement-Software konzentriert sich darauf, integrierte Plattformen zu entwickeln, die Überwachungsdaten mit betrieblichen Arbeitsabläufen in Produktion, Reproduktion, Fütterung und Gesundheitsmanagement verbinden. Anbieter differenzieren sich durch Interoperabilität mit Sensoren und Geräten, einfache Implementierung und Workflow-Automatisierung, die die tägliche Managementbelastung reduziert. Produktstrategien betonen zunehmend umsetzbare Warnungen, benutzerfreundliche Dashboards und modulare Erweiterungspfade, die es Farmen ermöglichen, klein anzufangen und die Nutzung zu skalieren. Partnerschaften, Veröffentlichungsfrequenz von Funktionen und Ökosystemkompatibilität sind entscheidend, um die Akzeptanz aufrechtzuerhalten und Abwanderung zu reduzieren.
Datamars SA positioniert sich als umfassender Anbieter von Technologien für die Viehwirtschaft, der Identifikations- und Überwachungsfähigkeiten mit softwaregesteuerten Management-Workflows verbindet. Der Ansatz des Unternehmens betont typischerweise die betriebliche Praktikabilität, Integrationsbereitschaft und skalierbare Einsatzmodelle über verschiedene Betriebsgrößen hinweg. Durch die Unterstützung der Datenkontinuität über Tiere und Workflows hinweg kann Datamars SA die Plattformbindung stärken und die tägliche Entscheidungsübersicht für Betreiber verbessern. Diese Art von Plattformbreite hilft, die Nachfrage der Käufer nach weniger Werkzeugen, besserer Interoperabilität und standardisierteren Managementroutinen zu adressieren.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Datamars SA
- Nedap Livestock Management
- Afimilk Ltd.
- Valley Agricultural Software (VAS)
- smaXtec animal care GmbH
- CowManager B.V.
- Breedr Ltd.
- Performance Livestock Analytics
- GEA Group AG
- Merck Animal Health
- Livestock Improvement Corporation (LIC)
- DeLaval
- BouMatic
- AgriWebb
- Connecterra
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im September 2025 brachte CowManager B.V. "Find my Cow Flash" auf den Markt, um die Tieridentifikation und die Arbeitsabläufe zur Lokalisierung auf dem Hof zu verbessern, mit dem Ziel, die Arbeitseffizienz zu steigern und Ausnahmen schneller zu bearbeiten.
- Im Dezember 2024 führte CowManager B.V. sein Youngstock Monitor System ein, eine umfassende Lösung zur Überwachung des Verhaltens von Kälbern und zur Optimierung der Aufzucht für die zukünftige Gesundheit und Produktivität der Herde. Dieses innovative System bietet Echtzeit-Benachrichtigungen zur Früherkennung von Krankheiten und informiert die Produzenten, wenn ein Kalb möglicherweise hinter seinen Herdenkameraden zurückbleibt.
- Im November 2024 erwarb AgriWebb Pty Ltd., Australiens Marktführer für Software zur Verwaltung von Viehzuchtbetrieben, FarmWizard Ltd., ein in Großbritannien ansässiges Unternehmen für Vieh- und Milchviehsoftware, von der Wheatsheaf Group im Rahmen einer Transaktion über 14 Millionen AUD (7,3 Millionen USD), die auch eine Minderheitsbeteiligung von Wheatsheaf an AgriWebb umfasste.
- Im März 2024 erwarb die GEA Group, ein in Deutschland ansässiges Unternehmen für die Herstellung von Industriemaschinen, Cattle Eye Ltd. für einen nicht genannten Betrag. Diese Übernahme verbessert die Fähigkeiten der GEA im Bereich der Viehmanagement-Software erheblich, insbesondere bei der Lahmheitserkennung und der Überwachung des Körperzustands. Cattle Eye Ltd. ist ein in Großbritannien ansässiges Agrarsoftwareunternehmen, das sich auf KI-gesteuerte Technologie spezialisiert hat, die die Gesundheit und das Verhalten von Rindern mithilfe fortschrittlicher Bilderkennung und maschinellem Lernen überwacht und analysiert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 2567 Millionen |
| Umsatzprognose für 2032 | USD 4371 Millionen |
| Wachstumsrate (CAGR) | 7,9% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Bereitstellungsausblick: Vor Ort, Cloud-basiert; Nach Sektorausblick: Fleischrinder, Milchkühe; Nach Management-Software-Ausblick: Überwachung, Handel/Marketing, Andere Software; Nach Anwendungsbereich: Überwachung, Milchproduktionsmanagement, Reproduktions-/Zuchtmanagement, Fütterungsmanagement, Gesundheitsmanagement, Andere Überwachungsanwendungen, Andere Anwendungen; Nach Endbenutzerausblick: Landwirte/Betriebsinhaber, Tierärzte, Feedlot-Betreiber, Genossenschaften, Milchmanager, Andere Endbenutzer |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Datamars SA, Nedap Livestock Management, Afimilk Ltd., Valley Agricultural Software (VAS), smaXtec animal care GmbH, CowManager B.V., Breedr Ltd., Performance Livestock Analytics, GEA Group AG, Merck Animal Health, Livestock Improvement Corporation (LIC), DeLaval, BouMatic, AgriWebb, Connecterra |
| Anzahl der Seiten | 337 |
Segmentierung
Nach Bereitstellung
- Vor Ort
- Cloud-basiert
- Nach Sektor
- Fleischrinder
- Milchrinder
Nach Management-Software
- Überwachung
- Handel/Marketing
- Andere Software
Nach Anwendung
- Überwachung
- Milchproduktionsmanagement
- Reproduktions-/Zuchtmanagement
- Fütterungsmanagement
- Gesundheitsmanagement
- Andere Überwachungsanwendungen
- Andere Anwendungen
Nach Endbenutzer
- Landwirte / Hofbesitzer
- Tierärzte
- Mastbetriebsleiter
- Genossenschaften
- Milchbetriebsleiter
- Andere Endbenutzer
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt für Rinderverwaltungssoftware?
Was ist die CAGR für den Markt für Rinderverwaltungssoftware?
Was ist das größte Segment auf dem Markt?
Was sind die wichtigsten Wachstumsfaktoren, die diesen Markt unterstützen?
Wer sind die führenden Unternehmen, die in diesem Markt tätig sind?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Softwaremarkt für das Management von Viehbestand Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Softwaremarkt für das Management von Viehbestand Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,567 million → 2032: USD 4,371 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Softwaremarkt für das Management von Viehbestand Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Softwaremarkt für das Management von Viehbestand Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Softwaremarkt für das Management von Viehbestand Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Softwaremarkt für das Management von Viehbestand Market Drivers
- 3.3 Softwaremarkt für das Management von Viehbestand Market Restraints & Challenges
- 3.4 Softwaremarkt für das Management von Viehbestand Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Softwaremarkt für das Management von Viehbestand Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Softwaremarkt für das Management von Viehbestand Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Softwaremarkt für das Management von Viehbestand category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Softwaremarkt für das Management von Viehbestand Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Softwaremarkt für das Management von Viehbestand Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Softwaremarkt für das Management von Viehbestand market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Softwaremarkt für das Management von Viehbestand Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Softwaremarkt für das Management von Viehbestand Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Softwaremarkt für das Management von Viehbestand Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Softwaremarkt für das Management von Viehbestand (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Softwaremarkt für das Management von Viehbestand Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Softwaremarkt für das Management von Viehbestand Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Softwaremarkt für das Management von Viehbestand Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Softwaremarkt für das Management von Viehbestand Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Softwaremarkt für das Management von Viehbestand Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Softwaremarkt für das Management von Viehbestand Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Softwaremarkt für das Management von Viehbestand Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Softwaremarkt für das Management von Viehbestand Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Softwaremarkt für das Management von Viehbestand Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
