
Marktübersicht
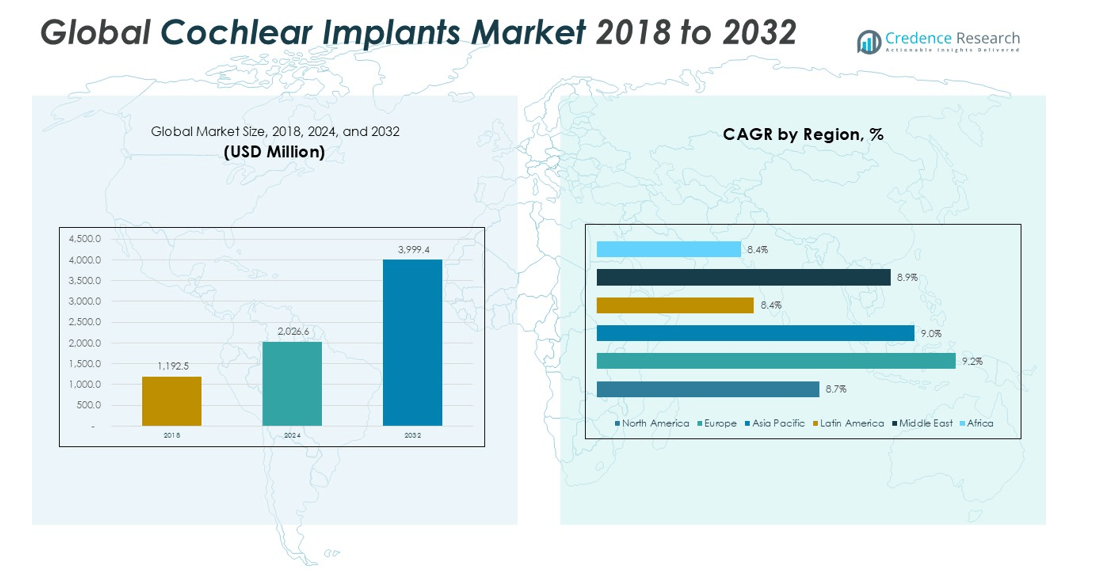
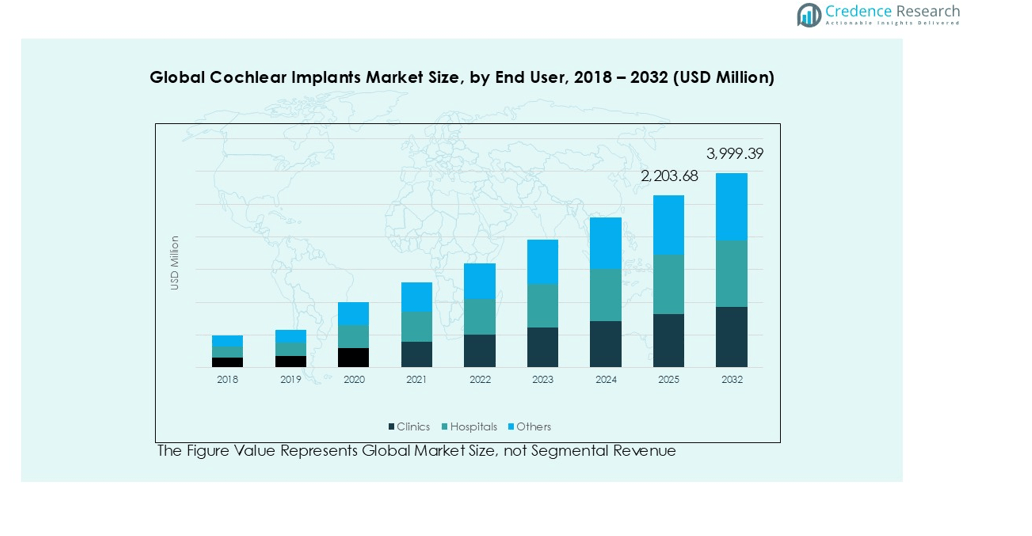
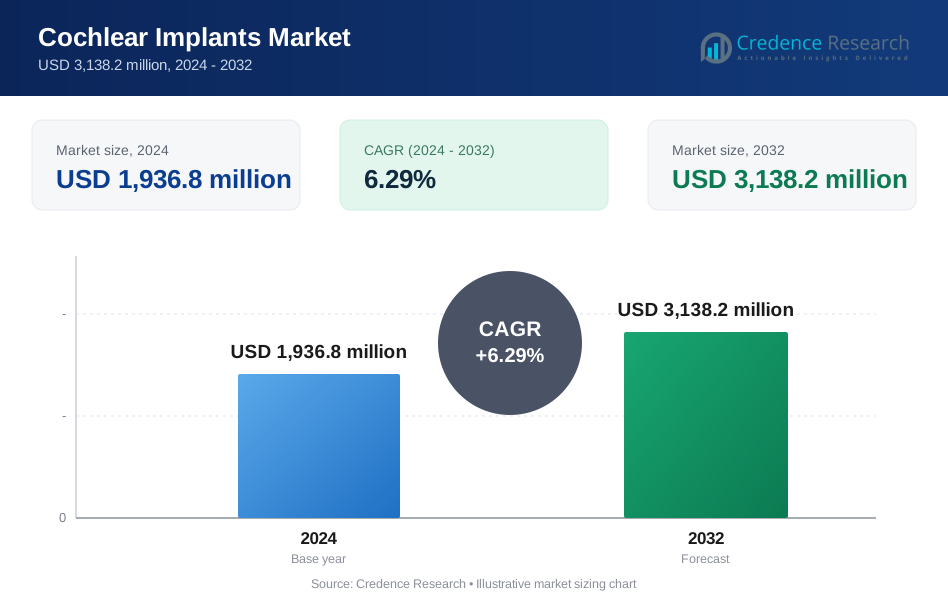
Die globale Marktgröße für Cochlea-Implantate wurde 2018 auf 1.415,4 Millionen USD geschätzt und soll bis 2024 auf 1.936,8 Millionen USD und bis 2032 auf 3.138,2 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,29 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Cochlea-Implantate 2024 | 1.936,8 Millionen USD |
| Markt für Cochlea-Implantate, CAGR | 6,29% |
| Marktgröße für Cochlea-Implantate 2032 | 3.138,2 Millionen USD |
Der globale Markt für Cochlea-Implantate wird von etablierten Herstellern mit starker klinischer und geografischer Reichweite angeführt. Cochlear Ltd., Sonova, MED-EL Medical Electronics, Demant A/S und Advanced Bionics dominieren den globalen Wettbewerb durch technologische Führerschaft und breite Produktportfolios. Diese Unternehmen pflegen enge Beziehungen zu Krankenhäusern und Hörversorgungsnetzwerken. Nordamerika führt den Markt mit einem genauen Anteil von 34 % im Jahr 2018 an. Europa folgt mit einem Marktanteil von 27 %, unterstützt durch öffentliche Gesundheitsversorgung. Der asiatisch-pazifische Raum macht 23 % des weltweiten Umsatzes aus, angetrieben durch steigenden Zugang und Diagnosequoten. Lateinamerika hält 10 %, während der Nahe Osten 4 % repräsentiert. Afrika trägt die verbleibenden 1 % bei, was begrenzten Zugang und Infrastruktur widerspiegelt.
Markteinblicke
- Der globale Markt für Cochlea-Implantate wuchs von 1.415,4 Millionen USD im Jahr 2018 auf 1.936,8 Millionen USD im Jahr 2024 und soll bis 2032 auf 3.138,2 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,29 % im Prognosezeitraum.
- Die steigende Prävalenz von Hörverlust bei Erwachsenen und Kindern treibt die Nachfrage an, unterstützt durch frühe Screening-Programme, alternde Bevölkerungen und eine breitere klinische Akzeptanz implantatbasierter Hörlösungen.
- Technologietrends konzentrieren sich auf verbesserte Soundprozessoren, drahtlose Konnektivität, kleinere Implantatdesigns und MRT-Kompatibilität, während pädiatrische Implantationen und der Zugang zu aufstrebenden Märkten starke Wachstumschancen schaffen.
- Das Wettbewerbsumfeld bleibt moderat konsolidiert, angeführt von Cochlear Ltd., Sonova, MED-EL, Demant A/S und Advanced Bionics, wobei einseitige Implantate und erwachsene Patienten die größten Segmentanteile halten.
- Nordamerika führt mit etwa 34 % Marktanteil, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 23 %, während Lateinamerika, der Nahe Osten und Afrika allmählich expandieren, angetrieben durch das Wachstum des Zugangs zur Gesundheitsversorgung.
Marktsegmentierungsanalyse:
Nach Implantattyp
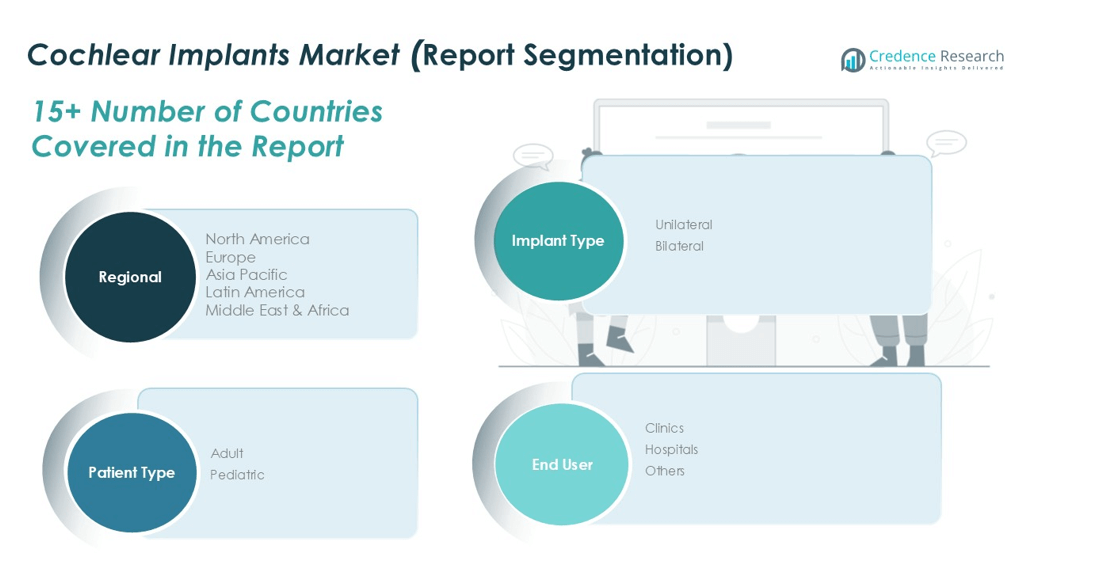
Das Segment Implantattyp zeigt eine klare Dominanz von einseitigen Cochlea-Implantaten. Einseitige Systeme halten den größten Marktanteil weltweit. Niedrigere Gerätekosten unterstützen eine schnellere Einführung in öffentlichen und privaten Gesundheitseinrichtungen. Kürzere Operationszeiten verbessern die Präferenz der Kliniker für einseitige Verfahren. Viele Erstattungsprogramme bevorzugen die einseitige Implantation. Erwachsene mit teilweisem Hörverlust wählen oft einseitige Lösungen. Gerätehersteller priorisieren ebenfalls einseitige Produktportfolios. Bilaterale Implantate wachsen stetig aufgrund besserer Vorteile bei der Schalllokalisierung. Höhere Verfahrenskosten begrenzen jedoch die bilaterale Akzeptanz in preissensiblen Regionen.
- Zum Beispiel hat Cochlear Limited seit 1981 weltweit mehr als 850.000 implantierbare Geräte bereitgestellt, wobei die meisten Verfahren historisch als einseitige (unilaterale) Operationen mit ihren Nucleus-Systemen durchgeführt wurden.
Nach Patiententyp
Erwachsene Patienten machen den dominierenden Anteil des Patiententypsegments aus. Die hohe Prävalenz von altersbedingtem Hörverlust treibt die Nachfrage bei Erwachsenen an. Schnellere Diagnoseraten verbessern die Akzeptanz der Behandlung bei Erwachsenen. Berufstätige suchen nach Hörwiederherstellung, um ihre Produktivität zu erhalten. Aufklärungskampagnen zielen aktiver auf Hörbeeinträchtigungen bei Erwachsenen ab. Pädiatrische Implantate wachsen durch frühzeitige Screening-Programme. Staatliche Neugeborenen-Screenings unterstützen pädiatrische Interventionen. Dennoch bleiben die chirurgische Komplexität und die Nachsorge bei Kindern höher. Erwachsene Patienten sorgen daher weltweit für höhere Verfahrensvolumina.
- Zum Beispiel berichtet MED-EL, dass erwachsene Empfänger die Mehrheit seiner globalen Implantatbasis ausmachen, wobei sein Synchrony-Cochlea-Implantat Elektrodenarrays bis zu 31,5 mm unterstützt, um den langjährigen Bedürfnissen der Cochlea-Anatomie bei Erwachsenen gerecht zu werden.
Nach Endnutzer
Krankenhäuser stellen das führende Endnutzer-Subsegment nach Marktanteil dar. Fortschrittliche chirurgische Infrastruktur unterstützt komplexe Cochlea-Implantat-Verfahren. Qualifizierte Hals-Nasen-Ohren-Ärzte konzentrieren sich auf Krankenhausumgebungen. Krankenhäuser verwalten sowohl Diagnosen als auch langfristige Rehabilitationsdienste. Versicherungsschutz bevorzugt oft implantationsbasierte Krankenhausbehandlungen. Kliniken zeigen ein stetiges Wachstum durch den Ausbau ambulanter Beratungen. Kliniken konzentrieren sich hauptsächlich auf Nachsorge- und Geräteeinstellungsdienste. Andere Endnutzer sind Forschungszentren und Spezialinstitute. Krankenhäuser bleiben aufgrund integrierter Pflegefähigkeiten zentral.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Hörverlust in allen Altersgruppen
Fälle von Hörverlust nehmen weltweit bei erwachsenen und pädiatrischen Bevölkerungsgruppen weiter zu. Alternde Bevölkerungen führen zu einer höheren Inzidenz von sensorineuralem Hörverlust. Lärmbelastung erhöht den Hörschaden bei Erwachsenen im erwerbsfähigen Alter. Frühe Diagnosen verbessern die Eignung für Cochlea-Implantationen. Screening-Programme erweitern die Erkennungsraten bei Neugeborenen und Säuglingen. Ärzte empfehlen Implantate bei schwerem bis tiefem Hörverlust. Verbesserte klinische Richtlinien unterstützen frühere Interventionsentscheidungen. Patienten suchen nach langfristigen Lösungen zur Hörwiederherstellung. Cochlea-Implantate bieten messbare Verbesserungen der Sprachverständlichkeit. Dieser Vorteil stärkt das Vertrauen der Kliniker in die Ergebnisse der Geräte. Regierungen priorisieren die Hörgesundheit innerhalb der öffentlichen Gesundheitsagenden. Diese Faktoren zusammen unterstützen ein starkes Nachfragewachstum für Cochlea-Implantat-Verfahren.
- Zum Beispiel schätzt die Weltgesundheitsorganisation, dass weltweit über 430 Millionen Menschen eine Rehabilitation aufgrund von beeinträchtigendem Hörverlust benötigen, darunter mehr als 34 Millionen Kinder, was die anhaltende Nachfrage nach Cochlea-Implantat-Verfahren unterstützt.
Technologische Fortschritte in Implantatsystemen und Klangverarbeitung
Ständige Innovationen verbessern die Leistung von Cochlea-Implantaten und die Ergebnisse für die Patienten. Hersteller entwickeln kleinere und leichtere Implantatkomponenten. Fortschrittliche Klangprozessoren verbessern die Sprachklarheit in lauten Umgebungen. Drahtlose Konnektivität verbessert die Benutzerfreundlichkeit der Geräte und den Komfort der Patienten. Software-Upgrades ermöglichen eine personalisierte Klangzuordnung. Verbesserungen der Batterieleistung verlängern die tägliche Nutzungszeit. Die MRT-Kompatibilität reduziert diagnostische Einschränkungen nach der Implantation. Chirurgen profitieren von verfeinerten Elektroden-Designs. Diese Designs reduzieren das Cochlea-Trauma während der Implantation. Schnellere Rehabilitation unterstützt die Patientenzufriedenheit. Technologischer Fortschritt stärkt die Akzeptanz bei Klinikern und Patienten. Innovation bleibt ein zentraler Wachstumstreiber für den globalen Markt für Cochlea-Implantate.
- Zum Beispiel unterstützt das Nucleus Profile Plus Implantat von Cochlear Limited Ganzkörper-MRT-Scans bis zu 3,0 Tesla ohne Magnetentfernung und verwendet Elektrodenarrays mit bis zu 22 Kontakten, um präzise Klangstimulation zu liefern.
Erweiterter Zugang durch Gesundheitsinfrastruktur und Erstattungsunterstützung
Gesundheitssysteme unterstützen zunehmend den Zugang zu Cochlea-Implantaten. Öffentliche Krankenhäuser erweitern die Abteilungen für Otologie und Audiologie. Die Versicherung deckt die Kosten für Implantatverfahren besser ab. Von der Regierung finanzierte Programme unterstützen pädiatrische Implantationsinitiativen. Subventionsprogramme reduzieren die Eigenkosten der Patienten. Krankenhäuser investieren in fortschrittliche chirurgische Ausrüstung. Spezialistenausbildungsprogramme erhöhen die Verfügbarkeit von Chirurgen. Rehabilitationsdienste erweitern sich parallel zu Implantationszentren. Diese Verbesserungen verkürzen die Wartezeiten für Behandlungen. Verbesserter Zugang unterstützt höhere Verfahrensvolumina. Aufstrebende Märkte stärken Überweisungsnetzwerke für Hörversorgung. Das Wachstum der Infrastruktur treibt direkt die nachhaltige Marktexpansion voran.
Wichtige Trends & Chancen
Frühe Intervention durch Neugeborenen-Hörscreening-Programme
Frühe Implantation unterstützt bessere Ergebnisse in der Sprachentwicklung. Pädiatrische Spezialisten befürworten die Implantation vor kritischen Lernphasen. Regierungen finanzieren Frühinterventionsinitiativen. Krankenhäuser integrieren Screening mit Überweisungswegen. Gerätehersteller entwerfen kinderfreundliche Prozessoren und Zubehör. Das Bewusstsein der Eltern verbessert die Akzeptanz chirurgischer Lösungen. Langfristige Bildungsnutzen fördern die politische Unterstützung. Pädiatrische Programme schaffen stabile langfristige Nachfrage. Dieser Trend stärkt zukünftige Implantatvolumina in verschiedenen Regionen.
- Zum Beispiel berichtet die Weltgesundheitsorganisation, dass weltweit etwa 34 Millionen Kinder mit einer beeinträchtigenden Hörstörung leben, von denen viele durch Neugeborenen-Screening-Programme identifiziert werden, die mit einer frühen Cochlea-Implantation verbunden sind.
Erweiterung der aufstrebenden Märkte und unerschlossener Patientengruppen
Aufstrebende Volkswirtschaften bieten starke Wachstumschancen für Cochlea-Implantate. In Entwicklungsregionen gibt es große unbehandelte hörgeschädigte Bevölkerungsgruppen. Städtische Krankenhäuser erweitern fortschrittliche HNO-Dienste. Private Gesundheitsinvestitionen unterstützen das Wachstum von Implantationszentren. Aufklärungskampagnen verbessern die Diagnoseraten. Steigende Einkommensniveaus erhöhen die Erschwinglichkeit fortschrittlicher Geräte. Medizintourismus unterstützt die Nachfrage nach grenzüberschreitenden Implantationen. Lokale Vertriebsnetze stärken die Verfügbarkeit von Geräten. Hersteller passen Schulungs- und Unterstützungsdienste an lokale Gegebenheiten an. Diese Trends eröffnen weltweit neue Einnahmequellen.
Wichtige Herausforderungen
Hohe Kosten für Geräte und chirurgische Verfahren
Hohe Verfahrenskosten bleiben eine große Markt-Herausforderung. Cochlea-Implantate beinhalten teure Hardware-Komponenten. Chirurgische und Rehabilitationskosten erhöhen die gesamten Behandlungskosten. Begrenzte Versicherungsdeckung schränkt den Zugang der Patienten in einigen Regionen ein. Preissensibilität beeinflusst die Akzeptanz in einkommensschwachen Bevölkerungsgruppen. Öffentliche Finanzierung bleibt in vielen Märkten unzureichend. Der Austausch und die Aufrüstung von Geräten verursachen langfristige Kosten. Diese Faktoren begrenzen das Volumen der Verfahren außerhalb großer städtischer Zentren. Kostenbarrieren verlangsamen die Marktdurchdringung trotz klinischer Vorteile. Die Bewältigung der Erschwinglichkeit bleibt entscheidend für eine breitere Akzeptanz.
Begrenztes Bewusstsein und Verfügbarkeit von Spezialisten in bestimmten Regionen
Bewusstseinslücken behindern die Akzeptanz von Cochlea-Implantaten in unterversorgten Gebieten. Viele Patienten bleiben undiagnostiziert oder unbehandelt. Hausärzte könnten über unzureichendes Überweisungswissen verfügen. Fachkräftemangel verzögert die Implantationszeitpläne. Ländliche Regionen haben begrenzten Zugang zu Audiologiediensten. Die Verfügbarkeit von postoperativer Rehabilitation bleibt ungleichmäßig. Kulturelle Stigmatisierung von Hörgeräten besteht in einigen Gesellschaften fort. Bildungseinsätze erfordern nachhaltige Investitionen. Begrenztes Bewusstsein reduziert den Erfolg früher Interventionen. Diese Barrieren zu überwinden, ist entscheidend für ein ausgewogenes globales Marktwachstum.
Regionale Analyse
Nordamerika
Nordamerika hielt 2018 den größten regionalen Anteil des globalen Cochlea-Implantat-Marktes. Die Region erzielte 2018 einen Umsatz von 482,95 Millionen USD, was etwa 34% des weltweiten Umsatzes ausmacht. Eine starke Erstattungsdeckung unterstützt hohe Verfahrensvolumina. Eine fortschrittliche Gesundheitsinfrastruktur ermöglicht frühzeitige Diagnose und Implantation. Hohe Bewusstseinsniveaus führen zu schnelleren Patientenüberweisungen. Führende Hersteller halten eine starke regionale Präsenz aufrecht. Der Marktwert erreichte 2024 649,72 Millionen USD. Es wird prognostiziert, dass er bis 2032 1.028,70 Millionen USD erreichen wird. Die Region wird voraussichtlich mit einer CAGR von 6,0% wachsen, unterstützt durch die Technologieakzeptanz.
Europa
Europa stellte 2018 den zweitgrößten Marktanteil dar. Die Region verzeichnete 2018 einen Umsatz von 378,35 Millionen USD und trug fast 27% zum weltweiten Umsatz bei. Universelle Gesundheitssysteme verbessern den Patientenzugang. Staatlich finanzierte Hörprogramme unterstützen die pädiatrische Implantation. Starke klinische Forschung verbessert die Behandlungsprotokolle. Westeuropa führt die Akzeptanz in Krankenhäusern an. Die Marktgröße stieg bis 2024 auf 512,48 Millionen USD. Der Umsatz wird bis 2032 voraussichtlich 819,07 Millionen USD erreichen. Europa wird voraussichtlich mit einer CAGR von 6,1% expandieren. Stabile Erstattungspolitiken treiben die konstante regionale Nachfrage weiterhin an.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt 2018 einen bedeutenden und schnell wachsenden Marktanteil. Die Region erwirtschaftete 328,67 Millionen USD, was etwa 23% des weltweiten Umsatzes ausmacht. Große unbehandelte Patientengruppen unterstützen die langfristige Nachfrage. Die Gesundheitsinfrastruktur expandiert weiterhin in städtischen Zentren. Regierungsprogramme zur Früherkennung verbessern die Diagnoseraten. Steigende Einkommensniveaus erhöhen die Erschwinglichkeit. Der Marktwert erreichte 2024 464,50 Millionen USD. Der Umsatz wird voraussichtlich bis 2032 784,55 Millionen USD erreichen. Für den asiatisch-pazifischen Raum wird ein Wachstum mit einer CAGR von 6,8% prognostiziert, das höchste unter den großen Regionen.
Lateinamerika
Lateinamerika machte 2018 einen moderaten Anteil am globalen Markt aus. Die Region erwirtschaftete 144,38 Millionen USD, was fast 10% des weltweiten Umsatzes entspricht. Öffentliche Krankenhäuser treiben die meisten Implantationsverfahren voran. Investitionen in die private Gesundheitsversorgung unterstützen spezialisierte HNO-Dienste. Das Bewusstseinsniveau verbessert sich allmählich. Die Marktgröße erreichte 2024 198,72 Millionen USD. Der Umsatz wird voraussichtlich bis 2032 324,49 Millionen USD erreichen. Für die Region wird ein Wachstum mit einer CAGR von 6,4% erwartet. Verbesserter Zugang zu Erstattungen unterstützt das stetige regionale Wachstum.
Mittlerer Osten
Der Mittlere Osten hielt 2018 einen kleineren, aber wachsenden Marktanteil. Die Region verzeichnete 61,43 Millionen USD, was etwa 4% des weltweiten Umsatzes ausmacht. Länder mit hohem Einkommen treiben die meiste Nachfrage an. Die staatlichen Gesundheitsausgaben unterstützen fortschrittliche Implantationsverfahren. Medizintourismus unterstützt das regionale Wachstum. Der Marktwert stieg bis 2024 auf 86,80 Millionen USD. Der Umsatz wird voraussichtlich bis 2032 146,55 Millionen USD erreichen. Für den Mittleren Osten wird ein Wachstum mit einer CAGR von 6,8% erwartet. Investitionen in spezialisierte Krankenhäuser unterstützen das langfristige Wachstum.
Afrika
Afrika stellte 2018 den kleinsten regionalen Anteil dar. Der Markt erwirtschaftete 19,67 Millionen USD, was etwa 1% des weltweiten Umsatzes ausmacht. Der eingeschränkte Zugang zu fortschrittlicher Hörversorgung begrenzt die Akzeptanz. Das Bewusstseinsniveau bleibt in vielen Ländern niedrig. Die Finanzierung des öffentlichen Gesundheitswesens bleibt begrenzt. Die Marktgröße erreichte 2024 24,60 Millionen USD. Der Umsatz wird voraussichtlich bis 2032 34,83 Millionen USD erreichen. Für Afrika wird ein Wachstum mit einer CAGR von 4,5% prognostiziert. Allmähliche Infrastrukturentwicklung unterstützt langsamen, aber stetigen Fortschritt
Marktsegmentierungen:
Nach Implantattyp
- Unilateral
- Bilateral
Nach Patiententyp
- Erwachsene
- Pädiatrisch
Nach Endverbraucher
- Kliniken
- Krankenhäuser
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für Cochlea-Implantate bleibt moderat konsolidiert. Einige multinationale Hersteller haben starke globale Positionen. Diese Unternehmen konkurrieren durch Technologieführerschaft und klinische Leistung. Ständige Produktinnovationen treiben die wettbewerbsfähige Differenzierung voran. Unternehmen investieren stark in Klangverarbeitungsalgorithmen und die Miniaturisierung von Implantaten. Starke Vertriebsnetze unterstützen die globale Reichweite. Strategische Partnerschaften mit Krankenhäusern stärken die Anzahl der Verfahren. Unternehmen konzentrieren sich auf die Ausbildung von Chirurgen und Rehabilitationsunterstützungsdienste. Regulatorische Zulassungen spielen eine wichtige wettbewerbliche Rolle. Patentportfolios schützen die Kerntechnologien der Implantate. Neue Marktteilnehmer zielen mit lokalisierten Angeboten auf kostenempfindliche Märkte ab. Preisstrategien variieren je nach Erstattungsumfeld. Die Qualität des Kundendienstes beeinflusst die Markentreue. Klinische Beweise unterstützen langfristige Adoptionsentscheidungen. Der Wettbewerb intensiviert sich, da Schwellenmärkte den Zugang erweitern. Etablierte Akteure halten die Führung durch Größe, Erfahrung und nachhaltige Forschungsinvestitionen.
Analyse der Hauptakteure
- Cochlear Ltd.
- Sonova
- MED-EL Medical Electronics
- Demant A/S
- Zhejiang Nurotron Biotechnology Co., Ltd.
- Amplifon S.p.A.
- Neubio AG
- Advanced Bionics
Jüngste Entwicklungen
- Im Juli 2025 gab Cochlear Limited bekannt, dass die U.S. Food and Drug Administration (FDA) das Cochlear Nucleus Nexa System, ein intelligentes Cochlea-Implantat-System, zugelassen hat. Das Gerät verfügt über aktualisierbare Firmware, die den Nutzern kontinuierlichen Zugang zu neuen Innovationen und verbesserter Hörleistung bietet. Diese Zulassung wird voraussichtlich Cochlears Marktposition stärken, indem sie das Engagement für technologische Fortschritte und die Verbesserung der Patientenergebnisse hervorhebt und somit die Akzeptanz auf dem Markt fördert.
- Im Jahr 2024 brachte MED-EL Medical Electronics, Österreich, den Audioprozessor SONNET 3 auf den Markt. Dies ist ein fortschrittlicher HdO-Audioprozessor, der außergewöhnliche Hörleistung und nahtlose Konnektivität für Cochlea-Implantat-Nutzer bietet. Mit modernster Technologie wird der SONNET 3 einen weiteren Meilenstein in der Verbesserung des Hörerlebnisses setzen und sich nahtlos in den Alltag integrieren.
- Im Mai 2024 erwarb Cochlear Ltd. das Cochlea-Implantat-Geschäft von Demants Oticon Medical. Die Übernahme stärkte Cochlears Marktposition durch die Erweiterung der Kundenbasis und des Technologieportfolios.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Implantat-Typ, Patiententyp, Endnutzer und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz wird zunehmen, da die Diagnoseraten für Hörverlust weltweit weiter verbessert werden.
- Technologie-Upgrades werden die Sprachklarheit und den Patientenkomfort verbessern.
- Drahtlose Konnektivität wird bei Implantatsystemen zum Standard.
- Die pädiatrische Implantation wird durch Frühuntersuchungsprogramme ausgeweitet.
- Die Nachfrage bei Erwachsenen wird aufgrund der alternden Bevölkerung stark bleiben.
- Krankenhäuser werden weiterhin die Implantationsverfahren dominieren.
- In aufstrebenden Märkten werden schnellere Wachstumsraten bei Verfahren verzeichnet.
- Kostenoptimierungsmaßnahmen werden den Zugang in preissensiblen Regionen verbessern.
- Chirurgische Schulungsprogramme werden konsistente klinische Ergebnisse unterstützen.
- Langfristige Rehabilitationsdienste werden an strategischer Bedeutung gewinnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Cochlea-Implantate weltweit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Cochlea-Implantate zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für globale Cochlea-Implantate hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Cochlea-Implantate antreiben?
Wer sind die führenden Unternehmen im Markt für Cochlea-Implantate?
Welche Region hatte 2024 den größten Anteil am Markt für Cochlea-Implantate?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Cochlea-Implantate-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Cochlea-Implantate-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,936.8 million → 2032: USD 3,138.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Cochlea-Implantate-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Cochlea-Implantate-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Cochlea-Implantate-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Cochlea-Implantate-Markt Market Drivers
- 3.3 Cochlea-Implantate-Markt Market Restraints & Challenges
- 3.4 Cochlea-Implantate-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Cochlea-Implantate-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Cochlea-Implantate-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Cochlea-Implantate-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Cochlea-Implantate-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Cochlea-Implantate-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Cochlea-Implantate-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Cochlea-Implantate-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Cochlea-Implantate-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Cochlea-Implantate-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Cochlea-Implantate-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Cochlea-Implantate-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Cochlea-Implantate-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Cochlea-Implantate-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Cochlea-Implantate-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Cochlea-Implantate-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Cochlea-Implantate-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Cochlea-Implantate-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Cochlea-Implantate-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Cochlea-Implantate-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
