
Marktübersicht:
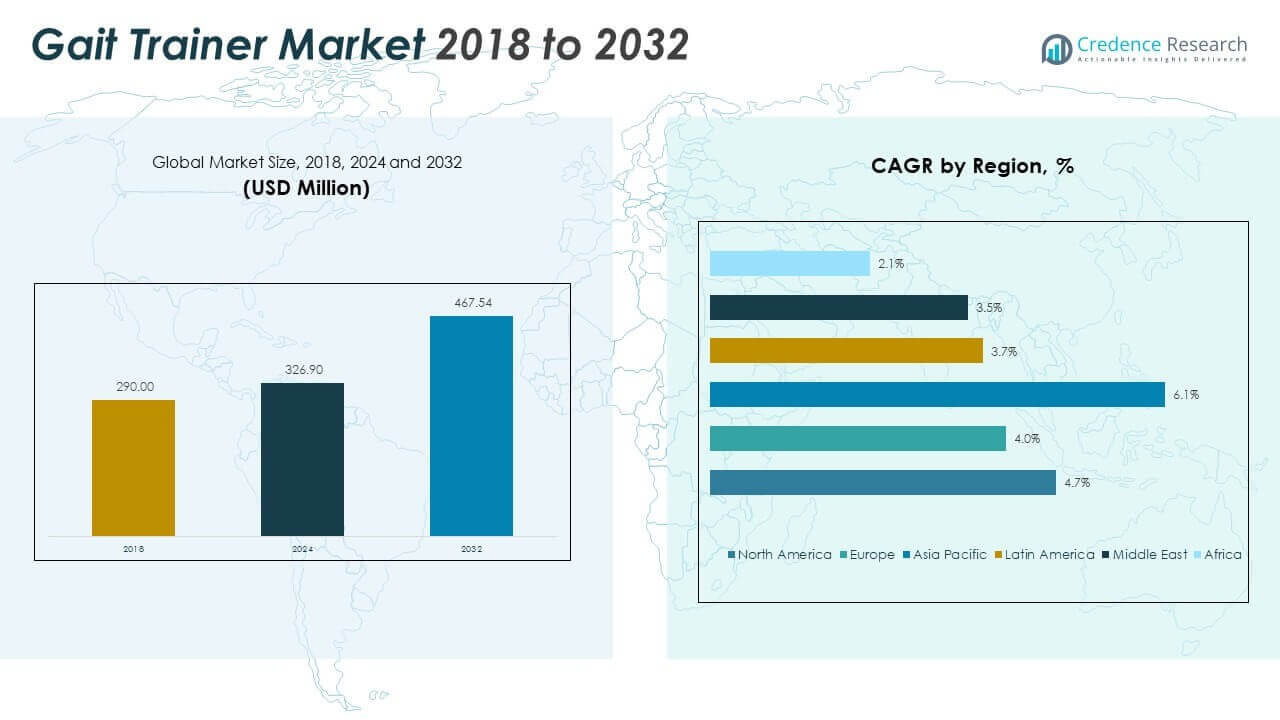
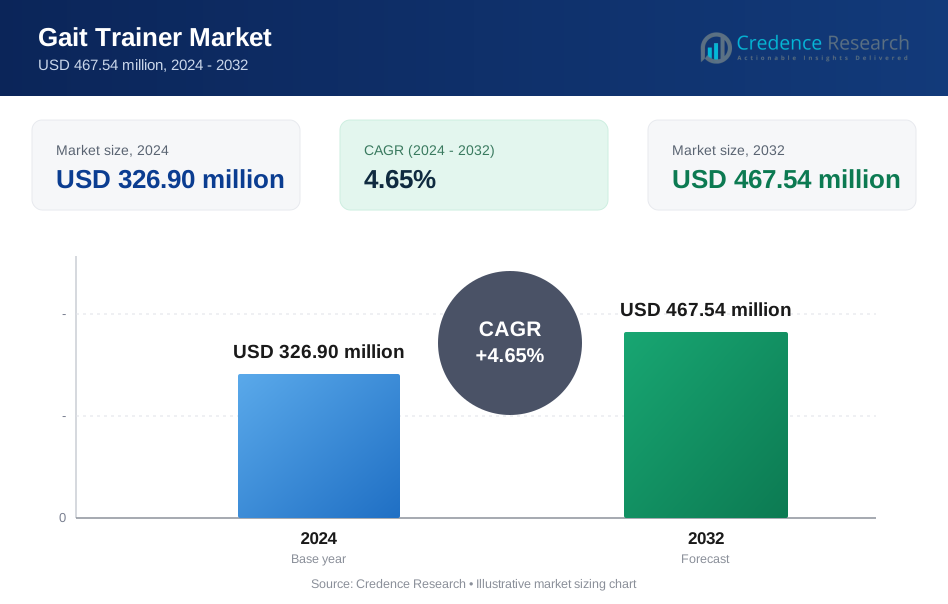
Die Größe des globalen Gait-Trainer-Marktes wurde 2018 auf 290,00 Millionen USD geschätzt und soll bis 2024 auf 326,90 Millionen USD und bis 2032 auf 467,54 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,65% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
| Gait-Trainer-Marktgröße 2024 | USD 326,90 Millionen |
| Gait-Trainer-Markt, CAGR | 4,65% |
| Gait-Trainer-Marktgröße 2032 | USD 467,54 Millionen |
Das Marktwachstum wird durch steigende Fälle von neurologischen und Mobilitätsstörungen weltweit angetrieben. Schlaganfälle, Rückenmarksverletzungen und Zerebralparese erhöhen die Nachfrage nach unterstützter Gangrehabilitation. Alternde Bevölkerungen erhöhen den Bedarf an langfristigen Mobilitätsunterstützungslösungen. Krankenhäuser und Rehabilitationszentren investieren in fortschrittliche Therapieausrüstung, um die Genesungsergebnisse zu verbessern. Der klinische Fokus auf frühzeitige Mobilisierung unterstützt eine breitere Akzeptanz. Technologische Verbesserungen erhöhen die Sicherheit, Anpassungsfähigkeit und den Komfort der Patienten. Die Versicherungsdeckung für Rehabilitationsdienste unterstützt die Marktexpansion weiter.
Nordamerika führt den Markt aufgrund einer starken Gesundheitsinfrastruktur und hoher Ausgaben für Rehabilitation an. Die Vereinigten Staaten treiben die Akzeptanz durch fortschrittliche Rehabilitationszentren und qualifizierte Therapeuten voran. Europa folgt mit starker Nachfrage aus Deutschland, Frankreich und dem Vereinigten Königreich, unterstützt durch alternde Demografien. Der asiatisch-pazifische Raum entwickelt sich aufgrund des verbesserten Zugangs zur Gesundheitsversorgung zu einer schnell wachsenden Region. China und Indien zeigen eine steigende Akzeptanz durch expandierende Rehabilitationsmöglichkeiten. Lateinamerika und der Nahe Osten bleiben in der Entwicklung, zeigen jedoch eine allmähliche Aufnahme.
Markteinblicke:
- Der Markt wuchs von 290,00 Millionen USD im Jahr 2018 auf 326,90 Millionen USD im Jahr 2024 und soll bis 2032 467,54 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,65%.
- Nordamerika führt mit einem Anteil von etwa 37,8%, Europa folgt mit 27,3% und der asiatisch-pazifische Raum hält 22,2%, angetrieben durch eine starke Rehabilitationsinfrastruktur und Gesundheitsausgaben.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von rund 22,2%, unterstützt durch den Ausbau von Krankenhäusern, steigendes Bewusstsein für Rehabilitation und verbesserten Zugang zu Therapiediensten.
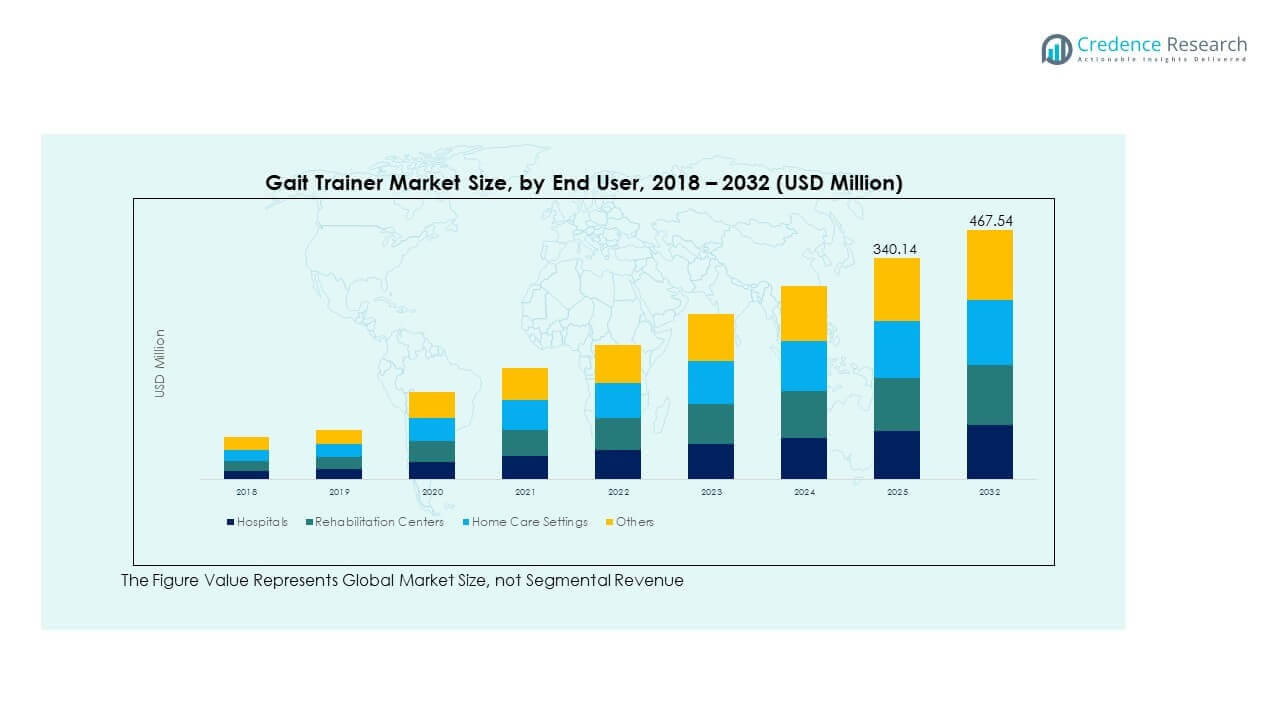
- Krankenhäuser machen mit etwa 35% den größten Endnutzeranteil aus, was auf einen hohen Patientenzustrom und strukturierte post-akute Rehabilitationsprogramme hinweist.
- Rehabilitationszentren folgen mit etwa 30% Anteil, unterstützt durch den Fokus auf spezialisierte Therapien und die steigende Nachfrage nach speziellen Mobilitätswiederherstellungsdiensten.
Markttreiber:
Steigende Belastung durch neurologische und mobilitätsbezogene Störungen weltweit
Der globale Markt für Gangtrainer profitiert von einer höheren Anzahl an Schlaganfällen und Rückenmarksverletzungen. Fälle von Zerebralparese erfordern weiterhin langfristige Gangtherapie. Traumatische Hirnverletzungen erhöhen den Rehabilitationsbedarf in allen Altersgruppen. Krankenhäuser konzentrieren sich auf strukturierte Programme zur Mobilitätswiederherstellung. Gangtrainer unterstützen kontrollierte und wiederholbare Gehtherapie. Kliniker bevorzugen Geräte, die das Vertrauen der Patienten stärken. Frühzeitige Rehabilitation verbessert funktionelle Ergebnisse. Diese Nachfrage sorgt für eine stetige Einführung von Geräten.
Wachsende geriatrische Bevölkerung benötigt unterstützende Rehabilitationslösungen
Alternde Bevölkerungen haben ein höheres Risiko für Gleichgewichts- und Mobilitätsverlust. Ältere Patienten benötigen oft überwachte Gangschulung. Rehabilitationszentren erweitern ihre Dienstleistungen für die Seniorenbetreuung. Gangtrainer reduzieren das Sturzrisiko während der Therapiesitzungen. Pflegeanbieter schätzen anpassbare Unterstützungssysteme. Die Nachfrage nach Geräten, die eine schrittweise Rückkehr zur Mobilität unterstützen, steigt. Langzeitpflegeeinrichtungen investieren in Rehabilitationsgeräte. Dieser Faktor unterstützt eine stabile Marktnachfrage.
- Zum Beispiel berichtet Biodex, dass sein Gait Trainer 3 programmierbare Schrittzahlen von über 1.000 Schritten pro Therapiesitzung ermöglicht, was die Sicherheit und Stabilität während der Rehabilitation älterer Menschen verbessert.
Erweiterung der Rehabilitationsinfrastruktur in Krankenhäusern und Kliniken
Gesundheitssysteme investieren in spezialisierte Rehabilitationsabteilungen. Öffentliche und private Krankenhäuser ergänzen ihre Therapieausrüstung. Gangtrainer verbessern die Therapieeffizienz für Therapeuten. Kliniken suchen nach Werkzeugen, die mit verschiedenen Patientenprofilen umgehen können. Standardisierte Therapieprotokolle bevorzugen mechanische Hilfsgeräte. Geräte helfen, die Arbeitsbelastung der Therapeuten zu optimieren. Die Ergebnisse der Schulungen verbessern sich durch konsistente Bewegungsmuster. Das Wachstum der Infrastruktur treibt eine breitere Platzierung von Geräten voran.
Unterstützende Erstattung und klinische Akzeptanz für physiotherapeutische Dienstleistungen
Versicherungsprogramme decken die postakute Rehabilitation in vielen Regionen ab. Ärzte verschreiben Gangtherapie nach größeren Operationen. Rehabilitationsrichtlinien unterstützen unterstützte Gehprogramme. Therapeuten verlassen sich auf bewährte mechanische Unterstützungsgeräte. Es gewinnt Akzeptanz in Erholungsplänen nach einem Schlaganfall. Strukturierte Therapie verbessert die Patientenadhärenz. Die Stabilität der Erstattung unterstützt Kaufentscheidungen. Klinisches Vertrauen stärkt die langfristige Nachfrage.
Markttrends:
Integration von intelligenten Überwachungs- und sensorbasierten Rückmeldesystemen
Hersteller fügen Sensoren hinzu, um Gangparameter zu verfolgen. Digitale Anzeigen unterstützen die Überprüfung des Therapiefortschritts. Daten helfen Therapeuten, die Intensität der Therapie anzupassen. Fernüberwachung unterstützt die langfristige Nachsorge von Patienten. Intelligente Funktionen verbessern die Präzision der Therapie. Kliniken schätzen messbare Rehabilitationsergebnisse. Technologische Upgrades erhöhen die Produktdifferenzierung. Dieser Trend verändert den Fokus der Produktentwicklung.
- Zum Beispiel integrieren Motek Medical Systeme wie das GRAIL (Gait Realtime Analysis Interactive Lab) Kraftmessplatten mit einer Abtastrate von 1.000 Hz und 3D-Bewegungserfassungssystemen, die D-Flow-Software nutzen, um Gangparameter in Echtzeit für klinische und Forschungsanwendungen zu verarbeiten.
Wachsende Präferenz für kompakte und platzsparende Therapieausrüstung
Einrichtungen stehen vor Platzbeschränkungen in Therapieräumen. Kompakte Gangtrainer eignen sich für ambulante Kliniken. Leichte Rahmen erleichtern die Verlagerung von Geräten. Faltbare Designs unterstützen geteilte Therapieräume. Städtische Krankenhäuser bevorzugen kleinere Geräteabdrücke. Platzersparnis senkt Installationsbarrieren. Tragbare Systeme erhöhen die klinische Flexibilität. Designinnovationen unterstützen eine breitere Akzeptanz.
- Zum Beispiel bietet Reha-Stim Medtec robotische Gangtrainingssysteme (wie den Gait Trainer GT II) mit einem kompakten Design, das in kleinere Therapieräume passt und geteilte Therapieumgebungen unterstützt.
Verschiebung hin zu patientenzentrierten und anpassbaren Therapiekonfigurationen
Therapieprogramme erfordern personalisierte Rehabilitationspläne. Verstellbare Gurtsysteme unterstützen unterschiedliche Körpertypen. Geschwindigkeits- und Unterstützungskontrolle verbessern den Therapiekomfort. Die Patientenbindung verbessert sich mit anpassbaren Einstellungen. Therapeuten bevorzugen flexible Konfigurationsoptionen. Komfort reduziert Therapieabbruchsquoten. Anpassung verbessert die klinische Zufriedenheit. Dieser Trend treibt die Designverfeinerung voran.
Zunehmender Einsatz von Gangtrainern in pädiatrischen Rehabilitationsprogrammen
Pädiatrische Therapiezentren übernehmen spezialisierte Gangtrainer. Geräte unterstützen Kinder mit Entwicklungsstörungen. Frühes Mobilitätstraining verbessert langfristige Ergebnisse. Kinderfreundliche Designs gewinnen an Aufmerksamkeit. Verstellbare Höhenmerkmale passen sich Wachstumsbedürfnissen an. Therapeuten schätzen sichere pädiatrische Unterstützungssysteme. Rehabilitationsschulen investieren in solche Geräte. Der Fokus auf Pädiatrie erweitert die adressierbare Nachfrage.
Analyse der Marktherausforderungen:
Hohe Gerätekosten und Kapitalinvestitionsanforderungen für Anbieter
Der globale Markt für Gangtrainer steht unter Preisdruck in verschiedenen Regionen. Fortschrittliche Systeme erfordern erhebliche Vorabinvestitionen. Kleinere Kliniken kämpfen mit Budgetbeschränkungen. Wartungskosten beeinflussen den langfristigen Eigentumswert. Öffentliche Krankenhäuser stehen vor Beschaffungsverzögerungen. Kostenbedenken verlangsamen die Ersatzzyklen. Finanzierungsmöglichkeiten sind in einigen Regionen begrenzt. Preissensibilität schränkt die breitere Durchdringung ein.
Begrenzte qualifizierte Arbeitskräfte und Therapieausbildungseinschränkungen
Gangtrainer erfordern ausgebildete Therapeuten für die sichere Nutzung. Qualifikationslücken bestehen in sich entwickelnden Gesundheitssystemen. Unsachgemäße Nutzung kann die Therapieergebnisse verringern. Ausbildungsprogramme erfordern Zeit und Ressourcen. Personalmangel beeinflusst die Therapiekapazität. Kliniken verzögern die Einführung ohne qualifizierte Bediener. Wissenslücken begrenzen die Nutzung fortschrittlicher Funktionen. Arbeitskräftemangel verlangsamt die Marktexpansion.
Marktchancen:
Erweiterung der Rehabilitationsdienste in aufstrebenden Gesundheitsmärkten
Aufstrebende Volkswirtschaften investieren in Rehabilitationsinfrastruktur. Regierungsprogramme unterstützen Behindertenpflegedienste. Krankenhäuser erweitern post-akute Therapieeinheiten. Die Nachfrage nach standardisierter Therapieausrüstung steigt. Es profitiert vom Neubau von Krankenhäusern. Lokale Produktion reduziert Kostenbarrieren. Das Bewusstsein für Rehabilitation verbessert sich stetig. Diese Märkte bieten starkes Wachstumspotenzial.
Produktinnovation mit Fokus auf häusliche und gemeinschaftsbasierte Rehabilitation
Heimtherapie gewinnt bei Patienten an Akzeptanz. Kompakte Gangtrainer eignen sich für nicht-klinische Umgebungen. Gemeindezentren fügen Rehabilitationsdienste hinzu. Häusliche Pflege reduziert die Krankenhausbelastung. Geräte mit einfachen Bedienelementen sind gefragt. Ältere Bevölkerungen bevorzugen Rehabilitationsoptionen zu Hause. Hersteller zielen auf benutzerfreundliche Designs ab. Dieser Wandel eröffnet neue Einnahmequellen.
Marktsegmentierungsanalyse:
Nach Produkt
Der globale Markt für Gangtrainer zeigt klare Produktdifferenzierung entsprechend den Therapiebedürfnissen. Gangtrainer-Walker sind aufgrund ihres einfachen Designs und der breiten klinischen Anwendung stark nachgefragt. Diese Geräte unterstützen die Mobilitätstherapie in frühen Stadien über alle Altersgruppen hinweg. Exoskelette gewinnen an Bedeutung für fortgeschrittene Rehabilitationsprogramme, die auf neurologische Erholung abzielen. Diese Systeme unterstützen kontrollierte Bewegungen und Haltungsverbesserungen. Laufbandsysteme bleiben in intensiven Therapiesettings unverzichtbar. Sie ermöglichen wiederholtes Gangtraining unter Aufsicht. Die Produktwahl hängt von der Therapieintensität und dem Mobilitätsgrad des Patienten ab.
- Zum Beispiel berichtet Ekso Bionics, dass sein EksoNR-Exoskelett Patienten geholfen hat, in über 450–500 Rehabilitationszentren weltweit mehr als 120 Millionen Schritte zu machen. Das Gerät wird in Programmen für Erkrankungen wie Schlaganfall, Rückenmarksverletzung (SCI) und erworbene Hirnverletzung (ABI) eingesetzt.
Nach Endbenutzer
Krankenhäuser stellen einen wichtigen Endbenutzer dar, da sie einen hohen Patientenzustrom und eine Nachfrage nach postakuter Pflege haben. Diese Einrichtungen verlassen sich auf Gangtrainer für strukturierte Erholungsprogramme. Rehabilitationszentren zeigen eine starke Akzeptanz, angetrieben durch den Fokus auf spezialisierte Therapien. Diese Zentren priorisieren Ausrüstung, die die Therapieeffizienz verbessert. Häusliche Pflege gewinnt an Bedeutung aufgrund der Präferenz für langfristige Rehabilitation zu Hause. Kompakte und benutzerfreundliche Geräte unterstützen diesen Wandel. Weitere Endbenutzer sind Kliniken und betreute Wohneinrichtungen. Diese Segmente unterstützen eine stetige Nachfrage durch diversifizierte Pflegemodelle.
- Zum Beispiel setzt die Cleveland Clinic robotische Gangtrainingssysteme in mehreren Rehabilitationsabteilungen ein, um die Protokolle zur Wiederherstellung der Mobilität nach einem Schlaganfall zu standardisieren.
Segmentierung:
- Nach Produkt
- Gangtrainer-Walker
- Exoskelette
- Laufbandsysteme
- Nach Endbenutzer
- Krankenhäuser
- Rehabilitationszentren
- Häusliche Pflege
- Andere
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale Gangtrainer wurde 2018 mit 110,78 Millionen USD bewertet und soll bis 2024 auf 123,44 Millionen USD und bis 2032 auf 176,31 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 während des Prognosezeitraums. Der globale Markt für Gangtrainer zeigt eine starke Reife in Nordamerika. Die Region hält im Jahr 2024 einen Marktanteil von fast 37,8 %. Die Vereinigten Staaten führen die Nachfrage durch fortschrittliche Rehabilitationsinfrastruktur an. Krankenhäuser setzen Gangtrainer zur Erholung nach Schlaganfällen und Verletzungen ein. Qualifizierte Therapeuten unterstützen die effektive Nutzung der Geräte. Versicherungsschutz verbessert den Zugang zur Therapie. Kanada folgt mit stetiger klinischer Einführung. Der Fokus auf Frühmobilitätstherapie unterstützt die Nachfrage. Technologische Upgrades sichern die regionale Führungsposition.
Europa
Der europäische Markt für globale Gangtrainer wurde 2018 mit 82,07 Millionen USD bewertet und soll bis 2024 auf 89,17 Millionen USD und bis 2032 auf 120,98 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,0 während des Prognosezeitraums. Europa macht im Jahr 2024 etwa 27,3 % des Marktanteils aus. Deutschland, Frankreich und das Vereinigte Königreich führen die regionale Nachfrage an. Alternde Bevölkerungen erhöhen den Rehabilitationsbedarf. Öffentliche Gesundheitssysteme unterstützen strukturierte Therapieprogramme. Rehabilitationszentren investieren in standardisierte Ausrüstung. Klinische Richtlinien begünstigen unterstützte Gangtherapie. Osteuropa zeigt allmähliches Wachstum bei der Einführung. Starke Regulierung von Medizinprodukten unterstützt die Produktqualität.
Asien-Pazifik
Der asiatisch-pazifische Markt für globale Gangtrainer wurde 2018 mit 61,19 Millionen USD bewertet und soll bis 2024 auf 72,52 Millionen USD und bis 2032 auf 116,09 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,1 während des Prognosezeitraums. Der asiatisch-pazifische Raum hält im Jahr 2024 einen Marktanteil von fast 22,2 %. Die Region zeigt das schnellste Wachstumstempo. China treibt die Nachfrage durch den Ausbau von Krankenhäusern an. Japan unterstützt die Einführung mit fortschrittlichen Rehabilitationspraktiken. Indien zeigt steigende Nachfrage von privaten Therapiezentren. Investitionen in die städtische Gesundheitsversorgung verbessern den Zugang. Das Bewusstsein für Mobilitätsrehabilitation nimmt stetig zu. Lokale Produktion unterstützt die Erschwinglichkeit.
Lateinamerika
Der lateinamerikanische Markt für globale Gangtrainer wurde 2018 mit 17,98 Millionen USD bewertet und soll bis 2024 auf 20,07 Millionen USD und bis 2032 auf 26,59 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,7 während des Prognosezeitraums. Lateinamerika repräsentiert im Jahr 2024 etwa 6,1 % des Marktanteils. Brasilien führt die regionale Nachfrage durch städtische Krankenhäuser an. Private Rehabilitationskliniken unterstützen die Einführung von Geräten. Die öffentliche Gesundheitsfinanzierung bleibt begrenzt. Importierte Geräte dominieren das Angebot. Die Verfügbarkeit von Therapeuten beeinflusst die Nutzungsraten. Das Bewusstsein für fortschrittliche Therapiewerkzeuge verbessert sich langsam. Allmähliches Infrastrukturwachstum unterstützt eine stetige Nachfrage.
Mittlerer Osten
Der Markt für globale Gangtrainer im Nahen Osten wurde 2018 mit 12,18 Millionen USD bewertet und soll bis 2024 auf 12,94 Millionen USD und bis 2032 auf 16,88 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,5 während des Prognosezeitraums. Die Region hält im Jahr 2024 einen Marktanteil von fast 4,0 %. Die GCC-Länder treiben die meiste Nachfrage an. Investitionen konzentrieren sich auf erstklassige Gesundheitseinrichtungen. Rehabilitationszentren expandieren innerhalb städtischer Krankenhäuser. Medizintourismus unterstützt die Einführung fortschrittlicher Therapien. Geräteimporte dominieren den Markt. Die Verfügbarkeit qualifizierter Arbeitskräfte bleibt ungleichmäßig. Regierungsprojekte im Gesundheitswesen unterstützen ein allmähliches Wachstum.
Afrika
Der Markt für Global Gait Trainer in Afrika wurde 2018 mit 5,80 Millionen USD bewertet und soll bis 2024 auf 8,76 Millionen USD und bis 2032 auf 10,69 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 2,1 % im Prognosezeitraum. Afrika macht 2024 etwa 2,7 % des Marktanteils aus. Südafrika führt die regionale Einführung an. Öffentliche Krankenhäuser stehen vor Budgetbeschränkungen. Die Rehabilitationsinfrastruktur bleibt in vielen Ländern begrenzt. Importierte Geräte dominieren die Lieferketten. Gemeinnützige Programme unterstützen den Zugang zur Mobilitätspflege. Das Bewusstsein für Gangtherapie bleibt gering. Langfristige Investitionen im Gesundheitswesen bieten zukünftiges Potenzial.
Analyse der Hauptakteure:
- Meyland Smith A/S
- Biodex Medical Systems
- Medica Medizintechnik GmbH
- ReWalk Robotics
- AlterG Inc.
- Rex Bionics Ltd.
- Ekso Bionics
- Hocoma AG
- Otto Bock Inc.
- Rifton Equipment
- Medical Depot Inc. (Drive Medical)
Wettbewerbsanalyse:
Der globale Markt für Gait Trainer zeigt eine moderate Konzentration mit etablierten Medizinproduktefirmen. Unternehmen konkurrieren durch Produktzuverlässigkeit und klinische Akzeptanz. Die Tiefe des Portfolios unterstützt die Präsenz in Krankenhäusern und Rehabilitationszentren. Firmen investieren in ergonomisches Design und Sicherheitsmerkmale. Die Vertriebsstärke unterstützt die regionale Reichweite. Der Ruf der Marke beeinflusst die Beschaffungsentscheidungen der Krankenhäuser. Kleinere Akteure konzentrieren sich auf spezielle Therapiebedürfnisse. Dies spiegelt einen stetigen Wettbewerb mit schrittweisen Technologie-Upgrades wider. Partnerschaften mit Kliniken unterstützen die Produktvalidierung. Die Wettbewerbsintensität bleibt in entwickelten Märkten stabil.
Neueste Entwicklungen:
- Zuletzt kündigte Ekso Bionics im Dezember 2025 eine exklusive US-Vertriebsvereinbarung mit MediTouchs BalanceTutor-Rehabilitationssystem an und erweiterte damit sein Portfolio an Rehabilitations-Technologien. Das Unternehmen berichtete über eine starke finanzielle Leistung im dritten Quartal 2025 mit einem Umsatz von 4,2 Millionen US-Dollar (ein Anstieg von 2 % im Jahresvergleich), einer Bruttomarge von 60,3 % (ein Anstieg um 680 Basispunkte) und einem Nettoverlust von 1,4 Millionen US-Dollar (eine Verbesserung um 31 % im Jahresvergleich). Insbesondere die Produkte für die persönliche Gesundheit zeigten ein starkes Wachstum und stiegen in der ersten Hälfte des Jahres 2025 um über 50 % im Jahresvergleich.
- Ekso Bionics hat sich auch darauf konzentriert, die von der FDA zugelassenen Indikationen über die aktuellen Zulassungen für Rückenmarksverletzungen, Schlaganfälle, traumatische Hirnverletzungen und Multiple Sklerose hinaus zu erweitern, wobei laufend Anwendungen für Parkinson, ALS und orthopädische Genesung erforscht werden. Das Unternehmen führte im Juni 2025 einen 1-zu-15 Reverse Stock Split durch, um die NASDAQ-Konformität zu wahren, während es sich auf Produktentwicklung und Marktexpansion konzentriert.
- Ottobock erreichte im September 2025 mit seinem Börsengang (IPO) in Frankfurt einen bedeutenden Meilenstein und kehrte nach einem gescheiterten Versuch im Jahr 2022 an die öffentlichen Märkte zurück. Der Börsengang bewertete das Unternehmen mit 4,2 Milliarden Euro, wobei Ottobock 808 Millionen Euro einnahm – der größte Börsengang in Deutschland seit März 2024. Die Familie Näder, Nachkommen des Gründers Otto Bock, behielt einen Anteil von 81 % am Unternehmen, mit Plänen, die Beteiligung nach einer 180-tägigen Sperrfrist schrittweise auf 70-75 % zu reduzieren. Zu den Ankerinvestoren gehörten der Hamburger Milliardär Klaus-Michael Kühne und die Capital Group.
- Ein bedeutender Produktmeilenstein wurde im April 2025 erreicht, als Lifeward den nationalen US-Start des ReWalk 7 Personal Exoskeleton ankündigte. Dieses Gerät der nächsten Generation umfasst mehrere fortschrittliche Innovationen, darunter Cloud-Konnektivität, anpassbare Gehgeschwindigkeiten, eine Handkrücken-Steuereinheit für intuitive Bedienung, eine Smartwatch zur Handgelenkssteuerung und die MyReWalk-Mobile-App zur Aktivitätsverfolgung. Der ReWalk 7 erhielt im März 2025 die FDA-Zulassung und markiert einen bedeutenden Fortschritt in der Technologie persönlicher Exoskelette. Das Gerät bietet auch eine verbesserte Akkulaufzeit und erweiterte Therapeuten-Trainingsmöglichkeiten durch ein neues Handsteuergerät, was es für den Einsatz in der realen Welt mit unvergleichlichem Benutzererlebnis und Bewegungsfreiheit optimiert.
- Im März 2025 erweiterte Lifeward sein Partnerschaftsportfolio durch die Ankündigung einer erweiterten Vereinbarung mit MYOLYN, Inc., dem Entwickler des MyoCycle FES Cycling Therapy Systems. Diese neue Partnerschaft geht über die bestehende klinische Distribution des MyoCycle Pro hinaus und umfasst direkte Vertriebsunterstützung für MyoCycle Home, wodurch Therapeuten Patienten, die von der klinischen Therapie zur häuslichen Rehabilitation übergehen, empfehlen können. Diese strategische Expansion steht im Einklang mit Lifewards Fallmanagement-Infrastruktur und ermöglicht es dem Unternehmen, mehr Patienten in ihrer postklinischen Erholungsphase zu betreuen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkt- und Endnutzersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Rehabilitation wird mit alternden Bevölkerungen steigen.
- Krankenhäuser werden strukturierte Mobilitätstherapieprogramme ausweiten.
- Heimbasierte Rehabilitation wird breitere Akzeptanz finden.
- Intelligente Gangtrainer werden auf höheres klinisches Interesse stoßen.
- Pädiatrische Rehabilitation wird das Wachstum der Nischennachfrage unterstützen.
- Schwellenmärkte werden in Therapieinfrastruktur investieren.
- Kompakte Designs werden für platzbeschränkte Kliniken geeignet sein.
- Schulungsprogramme werden die Akzeptanzraten von Therapeuten verbessern.
- Partnerschaften werden eine schnellere regionale Expansion unterstützen.
- Produktanpassungen werden die Wettbewerbsposition stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Gangtrainer-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Gangtrainer-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Global Gait Trainer Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Gangtrainer antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Gangtrainer?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Gangtrainer?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Gehtrainer-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Gehtrainer-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 326.90 million → 2032: USD 467.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Gehtrainer-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Gehtrainer-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Gehtrainer-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Gehtrainer-Markt Market Drivers
- 3.3 Gehtrainer-Markt Market Restraints & Challenges
- 3.4 Gehtrainer-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Gehtrainer-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Gehtrainer-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Gehtrainer-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Gehtrainer-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Gehtrainer-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Gehtrainer-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Gehtrainer-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Gehtrainer-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Gehtrainer-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Gehtrainer-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Gehtrainer-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Gehtrainer-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Gehtrainer-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Gehtrainer-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Gehtrainer-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Gehtrainer-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Gehtrainer-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Gehtrainer-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Gehtrainer-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
