
Marktübersicht:
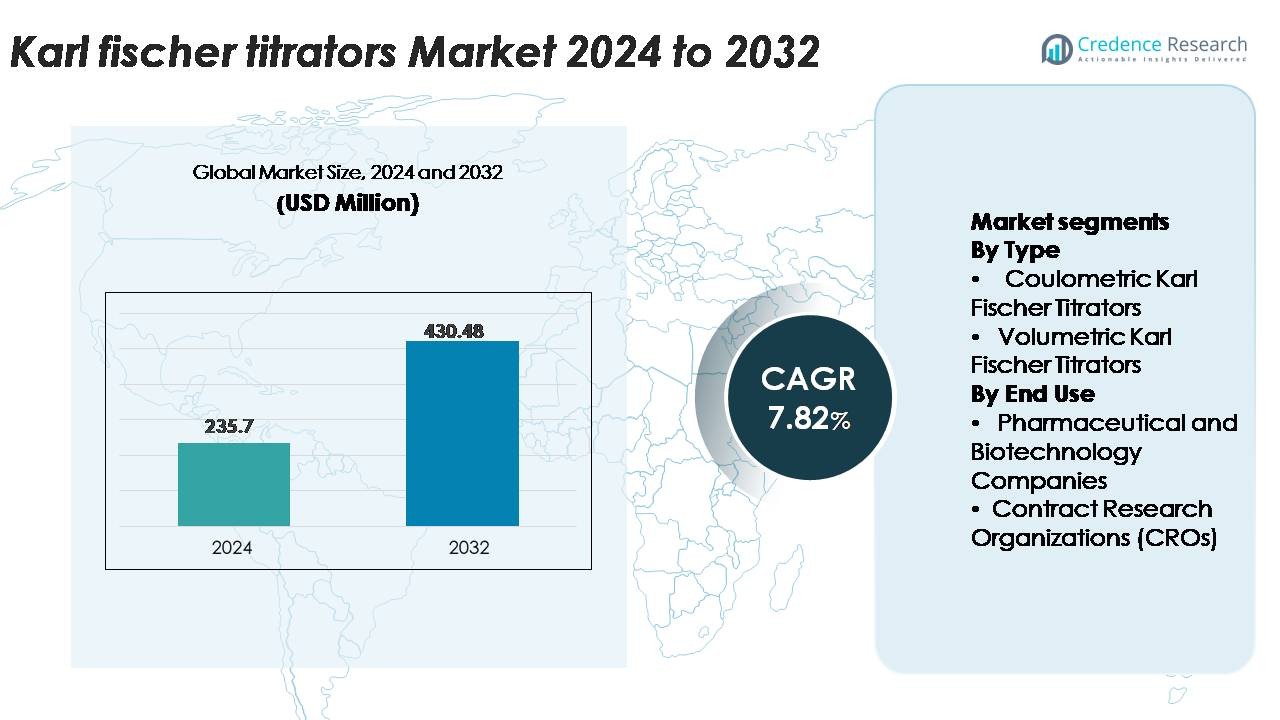
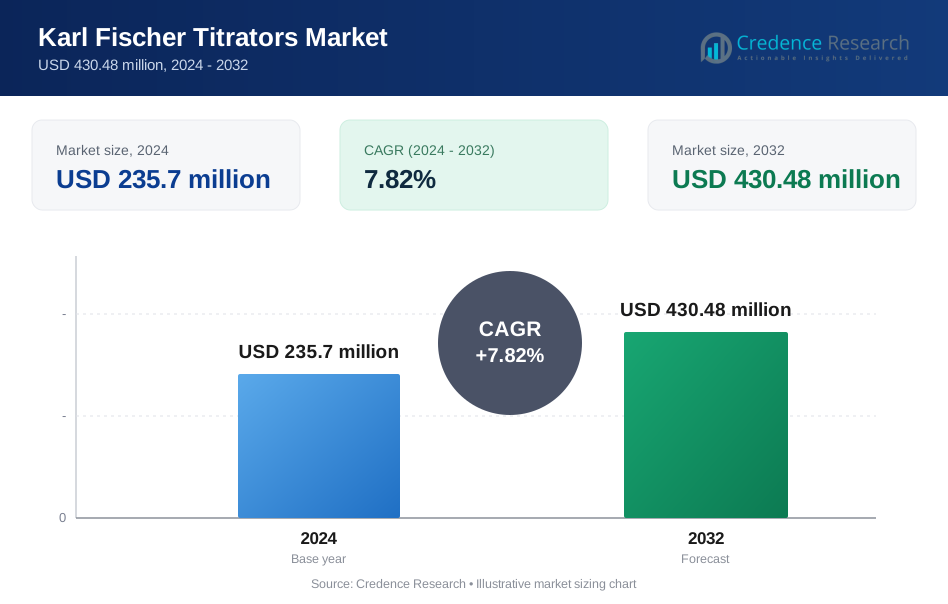
Der globale Markt für Karl Fischer Titratoren wurde im Jahr 2024 auf 235,7 Millionen USD geschätzt und soll bis 2032 auf 430,48 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,82 % über den Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Karl Fischer Titratoren 2024 | 235,7 Millionen USD |
| Markt für Karl Fischer Titratoren, CAGR | 7,82% |
| Marktgröße für Karl Fischer Titratoren 2032 | 430,48 Millionen USD |
Der Markt für Karl Fischer Titratoren wird von führenden Herstellern analytischer Instrumente wie Thermo Fisher, METTLER TOLEDO, HACH, Xylem, HANNA Instruments, Hanon, HIRANUMA, Infitek, Koehler Instrument Company und Kyoto Electronics Manufacturing geprägt, die jeweils fortschrittliche coulometrische und volumetrische Systeme für hochpräzise Feuchtigkeitsanalysen anbieten. Diese Unternehmen konkurrieren durch Innovationen in Automatisierung, Reagenzienmanagement und konformitätsbereiter Software. Nordamerika erweist sich als dominanter regionaler Markt mit einem geschätzten Anteil von 32 %, angetrieben durch strenge regulatorische Standards, starke pharmazeutische Fertigung und umfangreiche Einführung hochpräziser analytischer Technologien in Qualitätskontrollumgebungen.
Markteinblicke:
- Der Markt für Karl Fischer Titratoren erreichte 2024 USD 235,7 Millionen und wird voraussichtlich bis 2032 USD 430,48 Millionen erreichen, mit einer CAGR von 7,82%, unterstützt durch die steigende Nachfrage nach präziser Feuchtigkeitsanalyse in kritischen Industrien.
- Steigender regulatorischer Druck in der Pharma-, Spezialchemie- und Lebensmittelprüfung treibt die Einführung weiter voran, wobei coulometrische Titratoren den größten Segmentanteil halten, da sie eine hohe Empfindlichkeit für Proben mit niedrigem Feuchtigkeitsgehalt bieten.
- Markttrends heben schnelle Automatisierung, hybride KF-Plattformen und zunehmende Nutzung in aufstrebenden Sektoren wie Batteriematerialien und Biologika hervor, was die Genauigkeit, den Durchsatz und die Compliance verbessert.
- Der Wettbewerb intensiviert sich, da Thermo Fisher, METTLER TOLEDO, Kyoto Electronics, HIRANUMA und Xylem die Produktfähigkeiten erweitern, während die Wartungskosten und die Anforderungen an die Bedienerfähigkeiten weiterhin wesentliche Einschränkungen für kleinere Labore darstellen.
- Regional führt Nordamerika mit 32%, gefolgt von Europa mit 28% und dem asiatisch-pazifischen Raum mit 26%, unterstützt durch eine starke QC-Infrastruktur und die steigende Herstellung von feuchtigkeitsempfindlichen Produkten.
 Marktsegmentierungsanalyse:
Nach Typ
Coulometrische Karl Fischer Titratoren stellen das dominierende Segment dar und machen den größten Marktanteil aus, da sie eine überlegene Empfindlichkeit bei der Erkennung von Spurenfeuchtigkeit bieten, oft bis zu 1 µg H₂O, was sie für hochreine Chemikalien, Pharmazeutika und Batteriematerialien unverzichtbar macht. Ihr kompaktes Design, der geringere Reagenzienverbrauch und die schnellen Analysezyklen fördern die starke Einführung in Laboren, die Proben mit niedrigem Feuchtigkeitsgehalt bearbeiten. Volumetrische Titratoren expandieren weiterhin in Anwendungen, die eine höhere Feuchtigkeitsquantifizierung erfordern, aber der Trend zu Tests mit extrem niedrigem Wassergehalt in der fortschrittlichen Fertigung verstärkt die Führungsposition der coulometrischen Systeme in globalen Qualitätskontrollumgebungen.
- Zum Beispiel erreicht der C30S Coulometrische KF Titrator von METTLER TOLEDO eine Nachweisauflösung von 1 µg H₂O und hat einen niedrigen Hintergrunddriftwert (typischerweise <2 µg/min), um eine präzise Feuchtigkeitsanalyse in Halbleiter- und Elektrolytmaterialien zu ermöglichen.
Nach Endnutzung
Pharmazeutische und biotechnologische Unternehmen halten den dominierenden Marktanteil, angetrieben durch strenge Wassergehaltsspezifikationen in APIs, Biologika, Hilfsstoffen und lyophilisierten Formulierungen. Regulatorische Rahmenwerke wie USP <921> und ICH-Richtlinien verstärken die Notwendigkeit präziser Karl Fischer-Methoden, was zu hohen Installationsraten in GMP-konformen analytischen Laboren führt. Auftragsforschungsorganisationen (CROs) zeigen eine beschleunigte Einführung, da das Outsourcing von Stabilitätsstudien, Formulierungsanalysen und Methodenvalidierung zunimmt. Die umfangreiche interne QC-Infrastruktur und die kontinuierlichen Chargenfreigabetests in Pharma- und Biotechnologieeinrichtungen sichern jedoch ihre anhaltende Führungsposition in der gesamten Nutzung von Karl Fischer Titratoren.
- Zum Beispiel integriert die Karl Fischer Excellence-Linie von METTLER TOLEDO den Stromboli Oven Sample Processor, der Temperaturanstiege bis zu 300 °C mit einer kontrollierten Heizgenauigkeit von (pm 3~^{circ }text{C}) unterstützt und so eine validierte Feuchtigkeitsfreisetzung für komplexe biopharmazeutische Matrizen ermöglicht.
Wichtige Wachstumsfaktoren
Steigender regulatorischer Fokus auf Feuchtigkeitsgenauigkeit in Pharmazeutika und Spezialchemikalien
Strenge regulatorische Rahmenbedingungen fördern weiterhin die Einführung von Karl Fischer-Titrationssystemen in der Pharma-, Biotechnologie- und Spezialchemieindustrie. Standards wie USP <921>, EP 2.5.12 und ICH Q6A verlangen eine präzise Feuchtigkeitsquantifizierung, um Produktstabilität, Compliance und Chargenkonsistenz sicherzustellen. Diese regulatorische Intensität erweitert die Beschaffung sowohl von coulometrischen als auch volumetrischen Systemen für Rohstoffinspektion, Prozessüberwachung und Freigabe des Endprodukts. Das wachsende globale Produktionsvolumen von Biotherapeutika, lyophilisierten Injektionsmitteln und feuchtigkeitsempfindlichen Hilfsstoffen erhöht die Nachfrage nach hochpräzisen Titratoren weiter. Unternehmen standardisieren zunehmend die KF-Titration als zentrale Analysemethode und ersetzen Verlust-auf-Trocknung- und kapazitätsbasierte Ansätze aufgrund der überlegenen Selektivität für Wasser. Während Hersteller die Qualitätssicherung ausweiten und automatisierte Plattformen mit integriertem Reagenzienhandling einführen, um den Einfluss des Bedieners zu reduzieren, wird die regulatorische Verantwortung zu einer zentralen Kraft, die die Marktexpansion beschleunigt.
- Zum Beispiel bietet das T7 Titrator Excellence-System die Möglichkeit, den Wassergehalt bis zu 1 ppm (parts per million) zu bestimmen, wenn es für die Karl Fischer (KF)-Titration konfiguriert ist. In Kombination mit der externen LabX-Software ermöglicht das System die vollständige Einhaltung der Anforderungen an die Datenintegrität gemäß 21 CFR Teil 11 in hochdurchsatzfähigen QC-Workflows.
Erweiterung der Segmente für hochreine und feuchtigkeitsarme Fertigung
Industrien, die hochreine Materialien produzieren—wie Lithiumbatteriekomponenten, Halbleiter, Polymere und Feinchemikalien—benötigen präzise Spurfeuchtigkeitstests, was die Aufnahme fortschrittlicher KF-Titratoren direkt steigert. Das Wachstum der Lithium-Ionen-Batterieproduktion verstärkt die Notwendigkeit der Feuchtigkeitsdetektion unter 10 ppm, da selbst minimale Wasserstände Elektrolyte abbauen und die Zellleistung mindern. Ebenso erfordern Halbleiterfertigungsprozesse eine Validierung der ultraniedrigen Luftfeuchtigkeit für Fotolacke, Lösungsmittel und elektronische Chemikalien, wodurch coulometrische Titratoren zu wesentlichen Laborressourcen werden. Da die Fertigungstoleranzen mit dem Aufkommen von Materialien der nächsten Generation enger werden, integrieren Unternehmen zunehmend KF-Systeme in automatisierte Produktions-QC-Workflows. Anbieter führen auch Mikrovolumenzellen, verbesserte Ofenschnittstellen und versiegelte Reagenzsysteme ein, um bessere Genauigkeit und Kontaminationskontrolle zu gewährleisten. Diese technologischen Fortschritte stärken die Rolle des Marktes in Industrien, in denen Feuchtigkeitsinkonsistenzen zu Produktausfällen, Produktionsstillständen oder beeinträchtigter Zuverlässigkeit führen können.
- Zum Beispiel ermöglicht das Mettler Toledo C30 Karl Fischer Coulometer, das häufig für Materialien in Batteriequalität verwendet wird, eine hochauflösende Feuchtigkeitsdetektion bis zu 1 ppm (parts per million) oder 1 µg H₂O. Das Gerät arbeitet innerhalb eines universellen Stromversorgungsbereichs von 100–240 V, um Stabilität in verschiedenen Laborstromsystemen zu gewährleisten.
Verschiebung hin zu automatisierten, digital integrierten Analyselaboren
Trends zur Modernisierung von Laboren erhöhen die Nachfrage nach Karl Fischer Titratoren, die mit Automatisierung, digitaler Konnektivität und Datensicherheitsfunktionen ausgestattet sind, erheblich. Einrichtungen in den Bereichen Pharmazeutika, Lebensmitteltests, Petrochemikalien und Forschungsinstitute investieren in intelligente Instrumente, die die Einhaltung von 21 CFR Part 11, sichere Prüfpfade und zentrale Überwachung unterstützen. Automatisierte Reagenzdosierung, Echtzeitdiagnostik und KI-basierte Driftkorrektur reduzieren die Benutzerabhängigkeit und verbessern die Wiederholbarkeit, wodurch häufige Herausforderungen in manuellen Titrationsabläufen adressiert werden. Die Integration mit LIMS- und ERP-Plattformen ermöglicht nahtlose Datenverarbeitung und regulatorische Einhaltung. Während Unternehmen den analytischen Durchsatz skalieren und zu hochfrequenten QC-Zyklen übergehen, steigt die Nachfrage nach Multiparametersystemen, die KF-Titration mit thermischer oder Gasphasenextraktion koppeln können. Diese digitale Transformation steht im Einklang mit globalen Initiativen zur Förderung vorausschauender Wartung, Fernüberwachung und standardisierter Analyseumgebungen, die gemeinsam die Einführung von Titrationsplattformen der nächsten Generation beschleunigen.
Wichtige Trends & Chancen:
Wachstum der Feuchtigkeitsanalyse in aufstrebenden Sektoren wie Batterien, Biologika und grünen Chemikalien
Aufstrebende Industrien bieten neue Chancen für die Karl Fischer Titration, da Feuchtigkeitspräzision in Technologien der nächsten Generation entscheidend wird. Batteriehersteller verlassen sich zunehmend auf coulometrische Titration, um ultra-trockene Elektrolyte und Kathodenmaterialien sicherzustellen und das Wachstum der Festkörperbatterie-Forschung zu unterstützen. Entwickler biologischer Arzneimittel erweitern die Feuchtigkeitstests in gefriergetrockneten Therapeutika und fortschrittlichen Abgabesystemen, was eine spezialisierte Nachfrage nach ofenbasierten KF-Schnittstellen schafft. Gleichzeitig erfordert der Aufstieg von biobasierten Polymeren, grünen Lösungsmitteln und nachhaltigen Chemikalien eine Feuchtigkeitsprofilierung, um die Prozessstabilität zu validieren. Diese Segmente fördern die Entwicklung maßgeschneiderter Titrationsmodule, hochsensitiver Zellen und automatisierter Lösungsmittel-Handhabungssysteme. Da globale Investitionen in Energiespeicherung, fortschrittliche Therapeutika und Materialien der Kreislaufchemie fließen, gewinnen KF-Titratoren neue Relevanz über traditionelle petrochemische und pharmazeutische Bereiche hinaus und erschließen langfristiges Wachstumspotenzial.
- Zum Beispiel erreicht der Karl Fischer C20 Coulometer, der häufig in der Qualitätskontrolle von Batterietrockenräumen eingesetzt wird, Nachweisgrenzen von 0,1 µg H₂O mit einer versiegelten Generatorelektrode, die für den Betrieb in Umgebungen unter 1 % relativer Luftfeuchtigkeit ausgelegt ist und die Prüfung von Materialien in Elektrolytqualität unterstützt.
Zunehmende Akzeptanz von hybriden und automatisierten Karl Fischer Plattformen
Ein bedeutender Trend, der den Markt umgestaltet, ist die Einführung hybrider Systeme, die coulometrische und volumetrische Fähigkeiten in einer einzigen Plattform kombinieren und es den Nutzern ermöglichen, sowohl Proben mit extrem niedrigem als auch hohem Feuchtigkeitsgehalt effizient zu verwalten. Die Laborautomatisierung unterstützt diesen Übergang weiter, wobei robotergesteuerte Probenwechsler, automatisierte Reagenzienauffüllung und digitale Kalibrierwerkzeuge immer weiter verbreitet werden. Anbieter führen zunehmend Deep-Learning-Algorithmen für Driftstabilisierung, Endpunktdetektion und Qualitätsbewertung ein, um die Abhängigkeit von der Bedienerkompetenz zu verringern. Der Übergang zu unbeaufsichtigten, hochdurchsatzfähigen Arbeitsabläufen positioniert automatisierte KF-Titrationssysteme als bevorzugte Lösung für globale QC-Labore. Darüber hinaus stimmt die Integration mit cloudbasierten Analysen und Instrumentenvernetzung mit den sich entwickelnden Daten-Governance-Standards überein und schafft Möglichkeiten für Anbieter, modularere und softwarezentrierte Lösungen zu liefern.
- Zum Beispiel integriert die T9 KF-Plattform sowohl coulometrische als auch volumetrische Modi in einer einzigen Einheit und wird mit dem InMotion™-Roboterautosampler gekoppelt, der in der Lage ist, 50–300 Vials pro Sequenz zu verarbeiten, was vollständig unbeaufsichtigte Arbeitsabläufe ermöglicht.
Wichtige Herausforderungen:
Betriebskomplexität und Kompetenzanforderungen in der Feuchtigkeitsanalyse
Trotz technologischer Fortschritte bleibt die Karl Fischer Titration eine bedienersensitive Technik, die eine gründliche Schulung erfordert, insbesondere beim Umgang mit reaktiven Reagenzien und komplexen Probenmatrizen. Fehler bei der Probenvorbereitung, Reagenzienverschlechterung, Driftkorrektur und Endpunktinterpretation können die Genauigkeit erheblich beeinträchtigen. Labore mit hoher Fluktuation oder begrenzter technischer Expertise haben oft Schwierigkeiten, die Konsistenz über die Bediener hinweg aufrechtzuerhalten, was die Abhängigkeit von häufigen Kalibrierungs- und Validierungszyklen erhöht. Feuchtigkeitsempfindliche Proben wie Öle, Polymere und Pulver können Ofenmethoden oder spezialisierte Extraktionen erfordern, was zusätzliche technische Hürden einführt. Diese Herausforderungen erhöhen die Betriebskosten und können die Akzeptanz in kleineren Laboren entmutigen. Hersteller begegnen dem weiterhin durch Automatisierung und geführte Arbeitsabläufe, aber die Erreichung einer einheitlichen globalen Kompetenz bleibt ein Hindernis für die Marktdurchdringung.
Hohe Wartungsanforderungen und Einschränkungen bei der Reagenzienhandhabung
Karl Fischer Titratoren erfordern aufgrund der hygroskopischen Natur der Reagenzien, der Empfindlichkeit gegenüber Kontamination und der Abbaurisiken während Lagerung und Gebrauch laufende Wartung. Regelmäßige Überprüfungen von Dichtungen, Kathodenkartuschen, Elektroden und Trockenmitteln erhöhen die Betriebsbelastung, insbesondere in Umgebungen mit hoher Luftfeuchtigkeit. Die Beschaffung, Entsorgung und sichere Handhabung von Reagenzien stellen ebenfalls Herausforderungen dar, insbesondere für Einrichtungen mit strengen Umwelt- oder Sicherheitsprotokollen. Systemausfälle im Zusammenhang mit häufigem Reagenzienersatz oder Zellreinigung beeinträchtigen die Produktivität in Hochdurchsatzlaboren. Darüber hinaus erfordern Ofen-basierte KF-Methoden eine sorgfältige Temperaturkontrolle und ordnungsgemäße Belüftung, was die Infrastrukturkosten erhöht. Diese Wartungsanforderungen stellen eine anhaltende Barriere für kostenempfindliche Endnutzer dar und schränken die breitere Akzeptanz in aufstrebenden Märkten ein.
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 32 % den größten Marktanteil, angetrieben durch die starke Einführung hochpräziser Analyseinstrumente in der pharmazeutischen Herstellung, biotechnologischen Forschung, petrochemischen Qualitätskontrolle und Lebensmittelsicherheitstests. Die USA führen die Nachfrage aufgrund ihres umfangreichen Netzwerks von GMP-zertifizierten Laboren und des hohen regulatorischen Drucks durch FDA- und USP-Standards, die eine validierte Feuchtigkeitsanalyse erfordern. Steigende Investitionen in Biologika, Spezialchemikalien und Batteriematerialien fördern die Nutzung von coulometrischen Systemen zur Quantifizierung auf Spurenniveau. Kanada zeigt ein stetiges Wachstum durch den Ausbau der CRO-Fähigkeiten und die Modernisierung akademischer Forschungslabore, was eine breitere Marktdurchdringung unterstützt.
Europa
Europa macht etwa 28 % des Marktes aus, unterstützt durch strenge analytische Richtlinien unter EMA, EP und REACH, die präzise Feuchtigkeitstests in der Pharma-, Chemie- und Umweltlaboratorien vorschreiben. Deutschland, die Schweiz und das Vereinigte Königreich führen die Einführung aufgrund ihrer fortschrittlichen Instrumentierungsökosysteme und der dichten Konzentration von QC-getriebenen Industrien an. Der starke Fokus der Region auf nachhaltige Chemikalien, Lithium-Ionen-Batterie-Gigafabriken und hochreine Fertigung steigert die Nachfrage nach coulometrischen und hybriden KF-Systemen weiter. Laufende Investitionen in digitale Laborautomatisierung und compliance-getriebene Workflows stärken Europas starke Position bei der Einführung der Karl-Fischer-Titration.
Asien-Pazifik
Asien-Pazifik repräsentiert fast 26 % der globalen Nachfrage, angetrieben durch die rasche Expansion der pharmazeutischen Produktion, der Herstellung generischer Medikamente, der Halbleiterfertigung und der Verarbeitung von Batteriematerialien. China, Japan, Südkorea und Indien zeigen eine starke Einführung, da die Qualitätskontrollrahmen strenger werden und die feuchtigkeitsempfindliche Fertigung skaliert. Die boomende Lieferkette für Lithium-Ionen-Batterien in der Region steigert die Nachfrage nach hochsensitiven coulometrischen KF-Titratoren, die Feuchtigkeit unter 10 ppm nachweisen können, erheblich. Von der Regierung geführte Investitionen in Biotech-Parks, Chemiecluster und akademische Forschungsinfrastruktur beschleunigen das Marktwachstum weiter und positionieren Asien-Pazifik als die am schnellsten wachsende Region in der hochpräzisen Feuchtigkeitsanalyse.
Lateinamerika
Lateinamerika erfasst etwa 8 % des Marktes, wobei das Wachstum durch die pharmazeutische Herstellung, die Qualitätsprüfung von Lebensmitteln und Getränken sowie die chemische Produktion vorangetrieben wird. Brasilien und Mexiko dominieren die Nachfrage aufgrund ihrer steigenden regulatorischen Durchsetzung und der Einführung fortschrittlicher Laborinstrumente. Das Wachstum im Agrochemieexport und in der Herstellung von Biologika ermutigt Labore, von traditionellen Feuchtigkeitsmethoden auf die Karl-Fischer-Titration für höhere Präzision umzusteigen. Zunehmende Partnerschaften mit globalen Instrumentenherstellern und die Modernisierung von QC-Einrichtungen verbessern die regionale Durchdringung. Budgetbeschränkungen und langsamere Technologie-Erneuerungszyklen halten jedoch das Markttempo im Vergleich zu entwickelten Regionen moderat.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält etwa 6 % Marktanteil, unterstützt durch wachsende analytische Anforderungen in Petrochemikalien, Polymeren, Schmierstoffen und Wasserqualitätsprüfungen. Die GCC-Länder, angeführt von Saudi-Arabien und den VAE, zeigen eine steigende Einführung aufgrund der industriellen Diversifizierung und Investitionen in hochspezifizierte Prüflabore. Die Präsenz der pharmazeutischen Herstellung in Ländern wie Südafrika und Ägypten trägt ebenfalls zur Nachfrage nach KF-Titratoren bei. Obwohl die Einführungsraten aufgrund begrenzter Laborautomatisierung und Budgetbeschränkungen niedriger sind, stärkt die zunehmende regulatorische Angleichung an internationale Standards allmählich die Aufnahme von genauen Feuchtigkeitsanalysetechnologien in der Region.
Marktsegmentierungen:
Nach Typ
- Koulometrische Karl-Fischer-Titratoren
- Volumetrische Karl-Fischer-Titratoren
Nach Endverwendung
- Pharmazeutische und Biotechnologieunternehmen
- Auftragsforschungsorganisationen (CROs)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerem Osten und Afrika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für Karl-Fischer-Titratoren wird von einer Mischung aus globalen Marktführern für analytische Instrumente und spezialisierten Anbietern von Feuchtigkeitsanalysetechnologien geprägt, die jeweils in den Bereichen Präzision, Automatisierung, Zuverlässigkeit und regulatorische Konformität konkurrieren. Führende Unternehmen wie Metrohm, Mettler Toledo, Hanna Instruments, Analytik Jena, Kyoto Electronics und Hiranuma dominieren mit umfangreichen Produktportfolios, die koulometrische, volumetrische und hybride KF-Systeme umfassen. Unternehmen verbessern zunehmend die Systemleistung durch automatisierte Reagenzienhandhabung, integrierte Ofenmodule für komplexe Matrizen und Softwareplattformen, die 21 CFR Part 11-Konformität und LIMS-Konnektivität unterstützen. Die wettbewerbsfähige Differenzierung konzentriert sich auch auf Mikrovolumenzellen zur Erkennung von extrem niedriger Feuchtigkeit, Drift-Reduktionsalgorithmen und schnellere Endpunktbestimmung zur Verbesserung des Durchsatzes in Hochvolumen-QC-Laboren. Strategische Initiativen – einschließlich regionaler Laborpartnerschaften, technischer Schulungsprogramme und der Erweiterung von After-Sales-Service-Netzwerken – stärken die Positionierung der Anbieter. Da die Nachfrage in den Bereichen Pharmazeutika, Batteriematerialien, Petrochemikalien und Feinchemikalien steigt, investieren Unternehmen weiterhin in Innovation und Workflow-Automatisierung, um aufstrebende Chancen zu nutzen.
Analyse der Hauptakteure:
- Thermo Fisher
- Infitek
- Kyoto Electronics Manufacturing
- HIRANUMA
- Koehler Instrument Company
- HANNA Instruments
- Xylem
- METTLER TOLEDO
- HACH
- Hanon
Jüngste Entwicklungen:
- Im November 2025 stellte METTLER TOLEDO die neue X3-Serie von Röntgeninspektionssystemen für den Massenfluss vor, die zur Kontaminationsdetektion in lose fließenden Produkten entwickelt wurden. Die Karl Fischer Titratoren des Unternehmens werden weiterhin mit fortschrittlichen Automatisierungsfunktionen angeboten, einschließlich des InMotion™ KF Oven Autosamplers für Hochdurchsatzanalysen.
- Im Februar 2025 gab Thermo Fisher die Übernahme des Geschäftsbereichs Reinigung und Filtration von Solventum für etwa 4,1 Milliarden US-Dollar in bar bekannt. Diese Übernahme, die voraussichtlich bis Ende 2025 abgeschlossen sein wird, erweitert die Bioprozessfähigkeiten von Thermo Fisher und stärkt seine Position im wachstumsstarken Bioprozessmarkt, was indirekt das Portfolio an Analyseinstrumenten unterstützt.
- Im Juli 2024 erweiterte Hanon Instruments die Funktionspalette seiner bestehenden Karl Fischer Titratoren-Serie durch ein Upgrade der Steuerungsfirmware und des Elektrodensystems für höhere Messstabilität.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Karl Fischer Titratoren wird steigen, da die Industrie die präzise Feuchtigkeitsprüfung in Pharmazeutika, Chemikalien und Batteriematerialien erhöht.
- Automatisierung und KI-gesteuerte Endpunktdetektion werden die Genauigkeit verbessern und die Abhängigkeit von Bedienern in QC-Laboren reduzieren.
- Hybride Titrationssysteme, die coulometrische und volumetrische Fähigkeiten kombinieren, werden für vielseitige Probenhandhabung breitere Akzeptanz finden.
- Die digitale Integration mit LIMS und Cloud-Plattformen wird die Datenintegrität und die Einhaltung von Vorschriften stärken.
- Das Wachstum bei Biologika, lyophilisierten Produkten und fortschrittlichen Arzneimittelformulierungen wird die Nutzung ofenbasierter KF-Methoden erweitern.
- Die Herstellung von Halbleitern und Lithium-Ionen-Batterien wird die Nachfrage nach Lösungen zur Detektion von extrem niedriger Feuchtigkeit antreiben.
- Kompakte, mikrovolumige Titratoren werden in platzbeschränkten und hochdurchsatzfähigen Laboren zunehmend eingesetzt werden.
- Anbieter werden mehr in automatisierte Reagenzienhandhabung und wartungsarme Zelldesigns investieren, um Ausfallzeiten zu reduzieren.
- Die Expansion von CRO-Dienstleistungen wird weltweit die ausgelagerte Feuchtigkeitsanalyse-Arbeitslast erhöhen.
- Schwellenmärkte werden die Akzeptanz stärken, da sich regulatorische Rahmenbedingungen an globale analytische Standards anpassen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Karl-Fischer-Titratoren und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Karl-Fischer-Titratoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment der Karl-Fischer-Titratoren hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Karl-Fischer-Titratoren antreiben?
Wer sind die führenden Unternehmen im Markt für Karl-Fischer-Titratoren?
Welche Region hatte 2024 den größten Anteil am Markt für Karl-Fischer-Titratoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Karl-Fischer-Titratoren-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Karl-Fischer-Titratoren-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 235.7 million → 2032: USD 430.48 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Karl-Fischer-Titratoren-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Karl-Fischer-Titratoren-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Karl-Fischer-Titratoren-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Karl-Fischer-Titratoren-Markt Market Drivers
- 3.3 Karl-Fischer-Titratoren-Markt Market Restraints & Challenges
- 3.4 Karl-Fischer-Titratoren-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Karl-Fischer-Titratoren-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Karl-Fischer-Titratoren-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Karl-Fischer-Titratoren-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Karl-Fischer-Titratoren-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Karl-Fischer-Titratoren-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Karl-Fischer-Titratoren-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Karl-Fischer-Titratoren-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Karl-Fischer-Titratoren-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Karl-Fischer-Titratoren-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Karl-Fischer-Titratoren-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Karl-Fischer-Titratoren-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Karl-Fischer-Titratoren-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Karl-Fischer-Titratoren-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Karl-Fischer-Titratoren-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Karl-Fischer-Titratoren-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Karl-Fischer-Titratoren-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Karl-Fischer-Titratoren-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Karl-Fischer-Titratoren-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Karl-Fischer-Titratoren-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
