
Marktübersicht:
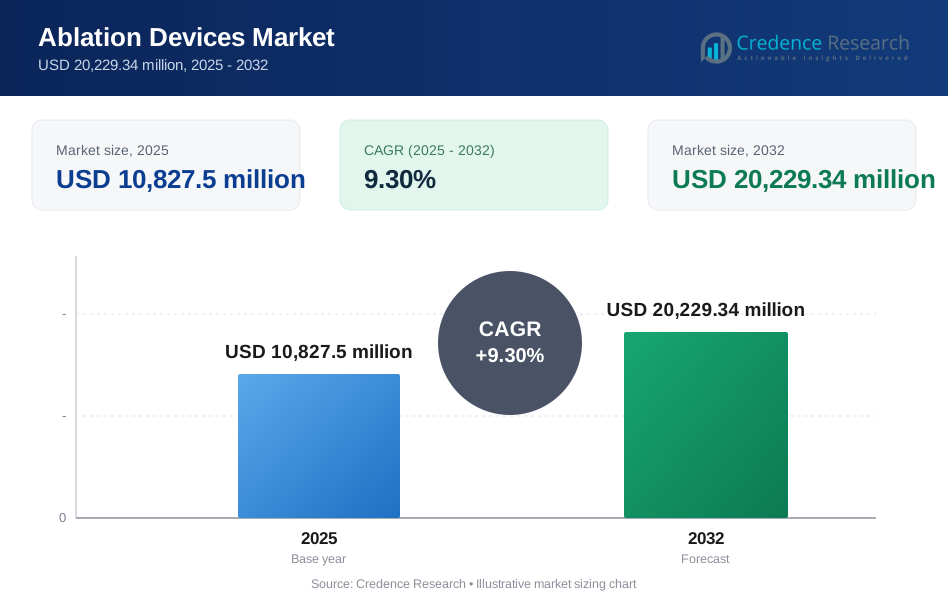
Der Markt für Ablationsgeräte wird voraussichtlich von 10.827,5 Millionen USD im Jahr 2025 auf geschätzte 20.229,34 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,30% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ablationsgeräte 2025 | 10.827,5 Millionen USD |
| Markt für Ablationsgeräte, CAGR | 9,30% |
| Marktgröße für Ablationsgeräte 2032 | 20.229,34 Millionen USD |
Die steigende Nachfrage nach minimalinvasiven Verfahren treibt die Einführung von Ablationsgeräten in Krankenhäusern und Fachkliniken voran. Zunehmende Fälle von Krebs, Herzrhythmusstörungen und chronischen Schmerzleiden haben Kliniker dazu veranlasst, Ablation als sichere und effektive Alternative zu offenen Operationen zu bevorzugen. Die Verfügbarkeit fortschrittlicher Energiequellen wie Radiofrequenz, Mikrowelle und Kryoablation hat die Anwendungsmöglichkeiten erweitert. Patienten entscheiden sich zunehmend für Behandlungen mit kürzeren Erholungszeiten und weniger Komplikationen. Die technologische Integration, einschließlich robotischer Navigation und Echtzeit-Bildgebung, verbessert die Präzision während der Verfahren weiter. Gesundheitssysteme erweitern die Versicherungsdeckung und unterstützen so einen breiteren Zugang.
Nordamerika führt den Markt an, bedingt durch die frühe Einführung fortschrittlicher Medizintechnologien, hohe Gesundheitsausgaben und die Präsenz großer Akteure. In den USA besteht eine starke Nachfrage nach Ablationsverfahren im Bereich Herz und Onkologie. Europa folgt, unterstützt durch eine alternde Bevölkerung und verbesserte Erstattungssysteme. Der asiatisch-pazifische Raum entwickelt sich rasch, angetrieben durch steigende Gesundheitsinvestitionen, wachsendes Patientenbewusstsein und verbesserte medizinische Infrastruktur in Ländern wie China, Indien und Südkorea. Lateinamerika und der Nahe Osten verzeichnen ein allmähliches Wachstum mit verbessertem Zugang zu Diagnostik und interventionellen Verfahren.

Markteinblicke:
- Der Markt für Ablationsgeräte wurde im Jahr 2024 auf 10.827,5 Millionen USD geschätzt und soll bis 2032 20.229,34 Millionen USD erreichen, was einem CAGR von 9,30 % aufgrund steigender minimalinvasiver Verfahren entspricht.
- Nordamerika führt mit einem Anteil von etwa 31–42 %, angetrieben durch fortschrittliche Gesundheitssysteme, starke Erstattungen und hohe Volumina bei Herz- und Krebsverfahren.
- Europa folgt mit einem Anteil von fast 22–27 % aufgrund der starken Akzeptanz der Radiofrequenzablation, während der asiatisch-pazifische Raum mit etwa 20–28 % durch den Infrastrukturausbau und große Patientengruppen unterstützt wird.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von etwa 20–28 %, unterstützt durch den Ausbau von Krankenhäusern, steigende Fälle chronischer Krankheiten und zunehmende Akzeptanz durch Ärzte in China und Indien.
- Nach Segmenten macht die Radiofrequenztechnologie fast 45–50 % des Anteils aus, während kardiologische Anwendungen aufgrund der hohen Nachfrage nach Arrhythmiebehandlungen etwa 40–45 % beitragen.
Markttreiber:
Wachsende Präferenz für minimalinvasive Verfahren im Management chronischer Krankheiten
Chirurgen und Kliniker bevorzugen Ablationsgeräte zur Behandlung von Erkrankungen wie Herzrhythmusstörungen, Krebs und chronischen Schmerzen. Diese Werkzeuge helfen, Blutverlust, Erholungszeit und Krankenhausaufenthalte zu reduzieren. Patienten verlangen zunehmend nach nicht-invasiven Alternativen, die schnellere Ergebnisse mit geringerem Risiko bieten. Der Gesundheitssektor reagiert mit einer erhöhten Akzeptanz von Ablationssystemen in verschiedenen Fachbereichen. Krankenhäuser integrieren Ablationstechnologien in die Onkologie-, Kardiologie- und Neurologieabteilungen. Der Markt für Ablationsgeräte profitiert von dieser fachübergreifenden Anwendbarkeit. Ein steigendes Bewusstsein für minimalinvasive Optionen unterstützt die Akzeptanz weiter. Es verbessert die Patientenzufriedenheit und erhöht das Verfahrensvolumen in städtischen und halb-urbanen Zentren.
- Zum Beispiel berichten Krankenhäuser über eine höhere Akzeptanz von gepulsten Feldablation-Systemen, wie zum Beispiel das FARAPULSE PFA von Boston Scientific, das weltweit bei über 500.000 Patienten zur Behandlung von Vorhofflimmern eingesetzt wurde und die klinische Praxis transformiert hat.
Technologische Fortschritte zur Verbesserung der Präzision und Sicherheit von Ablationsverfahren
Ständige Innovationen in Energiequellen wie Radiofrequenz, Kryoablation, Mikrowelle und Laser verbessern die klinischen Ergebnisse. Diese Verbesserungen machen Ablationen sicherer und effektiver bei komplexen Verfahren. Moderne Systeme bieten eine bessere Tiefenkontrolle, kürzere Ablationszeiten und Echtzeit-Bildgebungskompatibilität. Robotik- und KI-gestützte Führungstools verbessern die Zielgenauigkeit in empfindlichen Gewebezonen. Regulierungsbehörden genehmigen neuere Systeme mit verbesserten Sicherheitsprofilen. Krankenhäuser und Kliniken investieren in fortschrittliche Ausrüstung, um wettbewerbsfähige Behandlungsmöglichkeiten zu erhalten. Der Markt für Ablationsgeräte entwickelt sich mit intelligenten Integrationsfunktionen weiter. Es fördert das Vertrauen sowohl bei Patienten als auch bei Praktikern in die Ablationstherapie.
- Zum Beispiel betrug die durchschnittliche Verfahrenszeit bei FARAPULSE PFA-Verfahren etwa 105,8 Minuten und die signifikant kürzere Katheterverweildauer im linken Vorhof im Vergleich zur thermischen Ablation, was die Workflow-Effizienz in stark frequentierten EP-Laboren verbessert.
Wachsende alternde Bevölkerung, die kardiale und onkologische Eingriffe benötigt
Ältere Erwachsene sind anfälliger für Arrhythmien, Tumore und muskuloskelettale Probleme, die gezielte Eingriffe erfordern. Ablationstherapien bieten eine weniger belastende Option im Vergleich zur offenen Chirurgie. Geriatrische Patienten vermeiden oft invasive Behandlungen aufgrund von Komorbiditäten. Ablation stellt eine sicherere Alternative mit reduziertem Anästhesierisiko und schnellerer Entlassung dar. Die Nachfrage nach solchen Optionen wächst in entwickelten Ländern mit alternder Bevölkerung. Gesundheitssysteme priorisieren kosteneffiziente, ambulant-freundliche Therapien. Der Markt für Ablationsgeräte stimmt mit diesen Prioritäten überein und erweitert seine Relevanz in altersabhängigen Segmenten. Er ermöglicht Krankenhäusern, umfassende Versorgungspakete für ältere Patienten anzubieten.
Starke Unterstützung durch Erstattungspolitiken und staatliche Gesundheitsprogramme
Öffentliche und private Kostenträger erweitern die Abdeckung für Ablationsverfahren in den Bereichen Kardiologie, Onkologie und Schmerztherapie. Diese Änderung hilft mehr Patienten, Zugang zu fortschrittlichen Behandlungen zu erhalten. Regierungsprogramme in den USA, Deutschland und Japan unterstützen die Früherkennung und rechtzeitige Intervention. Politische Veränderungen fördern ambulante Ablationsverfahren. Die Erstattung für Radiofrequenz- und Kryoablation wurde in Schlüsselmärkten standardisiert. Diese finanzielle Unterstützung fördert die Einführung neuer Systeme in Krankenhäusern und Kliniken. Der Markt für Ablationsgeräte profitiert von politischen Rahmenbedingungen, die fortschrittliche, aber kosteneffiziente Versorgung fördern. Er treibt die tiefere Durchdringung von Ablationstechnologien in verschiedenen Ebenen von Gesundheitseinrichtungen voran.
Markttrends:
Integration von KI und maschinellem Lernen in Navigations- und Überwachungssystemen
Anbieter integrieren KI-Tools in Ablationsplattformen, um die Zielgenauigkeit der Läsionen, die Überwachung und die Energielieferung zu verbessern. Algorithmen analysieren die patientenspezifische Anatomie, um Ablationspfade zu leiten. KI ermöglicht prädiktive Modellierung zur Risikominderung und verbesserten Behandlungsplanung. Diese intelligenten Funktionen verkürzen die Verfahrenszeit und verbessern die Präzision. Echtzeitanalysen bieten während der Verfahren Einblicke und leiten klinische Entscheidungen. Der Markt für Ablationsgeräte verzeichnet eine steigende Nachfrage nach KI-integrierten Systemen in den Bereichen Kardiologie und Onkologie. Intelligente Ablationswerkzeuge minimieren Fehler und verbessern die Wiederholbarkeit. Krankenhäuser sehen dies als Schritt in Richtung personalisierter und datengetriebener Versorgung.
- Zum Beispiel nutzte Johnson & Johnson MedTechs Biosense Webster das CARTO 3 System mit CARTO SMARTTOUCH-Technologie, um über 800 Datenpunkte jede Millisekunde zu analysieren, was Klinikern eine Echtzeit-Kontaktkraftintegration bietet, die gezeigt hat, dass die Fluoroskopie-Expositionszeiten bei kardialen Ablationsverfahren um 66% reduziert werden.
Steigende Akzeptanz von Einweg- und Einmal-Ablationsgeräten
Gesundheitseinrichtungen konzentrieren sich auf Infektionskontrolle und Kosteneffizienz, indem sie auf Einwegsysteme umsteigen. Einmal-Katheter und -Sonden gewährleisten sterile Verfahren ohne Wiederaufbereitungskosten. Hersteller skalieren die Produktion, um die steigende Nachfrage in ambulanten und stationären Einrichtungen zu decken. Einweggeräte reduzieren auch das Risiko von Kreuzkontaminationen bei immungeschwächten Patienten. Regulatorische Leitlinien unterstützen den Übergang zu Einwegkomponenten. Dieser Trend hilft kleineren Krankenhäusern, Zugang zu fortschrittlichen Behandlungen ohne Sterilisationsaufwand zu erhalten. Der Markt für Ablationsgeräte reagiert mit kompakten, vorverpackten Einheiten, die für den schnellen Einsatz maßgeschneidert sind. Er unterstützt schnellere Fallabwicklungen und betriebliche Effizienz.
- Zum Beispiel haben mehrere klinische Studien und zusammengefasste Daten aus entscheidenden und nach der Zulassung durchgeführten Studien wie der SMART-AF-Studie (172 Probanden) und groß angelegte Meta-Analysen mit über 1.200 Probanden die Sicherheit und Wirksamkeit von Einweg-Diagnostik- und Ablationskathetern bestätigt.
Wachstum in ambulanten und chirurgischen Zentren, die Ablationsverfahren anbieten
Veränderte Patientenpräferenzen und Kostendruck verlagern Behandlungen von stationärer zu ambulanter Versorgung. Ablationsverfahren passen gut in Tageskliniken aufgrund der minimalen Erholungszeit. Ambulante Zentren investieren in kompakte Ablationssysteme mit integrierter Bildgebung. Diese Einrichtungen bieten Kosteneinsparungen bei gleichzeitig hohem Verfahrensvolumen. Gerätehersteller entwerfen mobilfreundliche Einheiten für kleinere klinische Umgebungen. Der Markt für Ablationsgeräte profitiert von der erweiterten Akzeptanz in nicht-hospitalen Kanälen. Es unterstützt die Dezentralisierung der Versorgung und erhöht die Nutzungshäufigkeit der Geräte.
Entstehung von Hybrid-Operationssälen zur Unterstützung bildgeführter Ablation
Krankenhäuser bauen Hybrid-Operationssäle, die fortschrittliche Bildgebung mit interventionellen Werkzeugen kombinieren. Diese Räume ermöglichen komplexe Ablationsverfahren unter direkter Visualisierung. Chirurgen können während der Ablation auf Echtzeit-CT, MRT oder Fluoroskopie zugreifen. Diese Integration unterstützt die genaue Platzierung und Überwachung der Energielieferung. Die Nachfrage nach Hybrid-OPs steigt in tertiären und spezialisierten Krankenhäusern. Es ermöglicht einen nahtlosen Übergang zwischen Diagnostik und Behandlung in einem einzigen Raum. Der Markt für Ablationsgeräte passt sich mit bildgebungskompatiblen Ablationssonden und flexiblen Konsolen an. Es erhöht die Behandlungspräzision und verbessert die klinischen Ergebnisse in Hochrisikofällen.
Analyse der Marktchallenges:
Hohe Kosten fortschrittlicher Ablationssysteme und eingeschränkter Zugang in einkommensschwachen Regionen
Ablationstechnologien, insbesondere solche mit robotischer Navigation und fortschrittlicher Bildgebung, sind mit hohen Anschaffungs- und Wartungskosten verbunden. Kleinere Krankenhäuser und öffentliche Einrichtungen verzögern oft die Beschaffung aufgrund von Kapitalbeschränkungen. Entwicklungsländer stehen vor zusätzlichen Hürden aufgrund niedriger Erstattungsraten und begrenzter Budgets. Schulungsanforderungen erhöhen die Betriebskosten weiter und verlangsamen die Einführung. Der Markt für Ablationsgeräte steht vor der Herausforderung, Kosten und technologischen Fortschritt in Einklang zu bringen. Es schränkt die Durchdringung in Tier-2- und Tier-3-Städten ein, wo der Zugang zur Gesundheitsversorgung noch in der Entwicklung ist. Gerätehersteller müssen sich auf erschwingliche Modelle und Finanzierungslösungen konzentrieren, um diese Lücken zu schließen. Diese finanzielle Barriere bleibt ein Hindernis für die universelle Einführung trotz wachsender klinischer Nachfrage.
Strenge regulatorische Zulassungsverfahren und technische Einschränkungen bei komplexen Verfahren
Die Zulassung von Medizinprodukten für Ablationssysteme erfordert eine rigorose klinische Validierung und Sicherheitstests. Verzögerungen bei regulatorischen Freigaben verlangsamen Produkteinführungen in Schlüsselregionen. Unterschiede in den regionalen Richtlinien schaffen zusätzliche Komplexität für multinationale Akteure. Einige Verfahren, wie die Tumorablation in der Nähe empfindlicher Organe, stehen immer noch vor technischen Einschränkungen. Bediener benötigen hohe Fähigkeiten, um bei komplexen Eingriffen Schäden an umliegendem Gewebe zu vermeiden. Dies erhöht die Schulungszeit und schränkt die Nutzung der Geräte in allgemeinen Krankenhäusern ein. Der Markt für Ablationsgeräte muss sowohl technologische Präzision als auch regulatorische Compliance adressieren, um das Wachstum aufrechtzuerhalten. Unternehmen müssen in Bildung, Studien und Nachmarktüberwachung investieren, um eine breitere Akzeptanz zu erreichen.
Marktchancen:
Erweiterte Nutzung in nicht-traditionellen Bereichen einschließlich ästhetischer und dermatologischer Behandlungen
Ablation ist nicht mehr nur auf Kardiologie oder Onkologie beschränkt. Dermatologen verwenden sie für Hauterneuerung, Läsionsentfernung und ästhetische Verbesserungen. Kosmetikzentren bevorzugen laserbasierte Ablationswerkzeuge wegen ihrer Genauigkeit und des minimalen Erholungsbedarfs. Der Markt für Ablationsgeräte gewinnt neue Anwendungen in diesen schnell wachsenden Verbrauchersegmenten. Es ermöglicht den Akteuren, Einnahmequellen zu diversifizieren und nicht-klinische Endnutzer zu erreichen. Tragbare Geräte, die für Dermatologiekliniken und Spas maßgeschneidert sind, erhöhen die Nachfrage auf Einzelhandelsebene. Dieser Wandel schafft Raum für Innovationen jenseits der Kernklinischen Segmente.
Steigende Nachfrage in aufstrebenden Märkten unterstützt durch Infrastruktur- und Bewusstseinswachstum
Asien-Pazifik, Lateinamerika und Teile des Nahen Ostens zeigen steigende Investitionen im Gesundheitswesen. Regierungen modernisieren Krankenhäuser und fördern nicht-invasive Behandlungswege. Schulungsprogramme und Medizintourismus steigern die lokalen Verfahrensvolumina. Der Markt für Ablationsgeräte hat eine klare Chance, in diesen Bereichen zu wachsen. Einstiegssysteme mit grundlegenden Funktionen decken die wachsende Nachfrage in Städten der mittleren Ebene. Partnerschaften mit lokalen Vertriebshändlern können die Marktdurchdringung beschleunigen. Aufklärungsprogramme verbessern weiter die Akzeptanz von ablationsbasierten Behandlungen bei Patienten und Ärzten.
Marktsegmentierungsanalyse:
Nach Technologie
Radiofrequenzablation hält den größten Anteil am Markt für Ablationsgeräte aufgrund ihrer etablierten Verwendung in der Kardiologie und Onkologie. Sie wird in Krankenhäusern und ambulanten Zentren weit verbreitet zur Behandlung von Arrhythmien und Tumoren eingesetzt. Mikrowellenablation gewinnt an Bedeutung bei Leber-, Lungen- und Nierenkrebs und bietet eine tiefere Gewebepenetration. Kryoablation bleibt bevorzugt bei kardialen Eingriffen, bei denen der Erhalt des umliegenden Gewebes entscheidend ist. Ultraschallbasierte Ablation zeigt vielversprechende Ergebnisse im Schmerzmanagement und in orthopädischen Anwendungen. Jeder Technologietyp bedient spezifische Verfahrensanforderungen und ermöglicht eine vielfältige Nutzung in medizinischen Fachgebieten. Laufende Innovationen unterstützen die Entwicklung präziserer und sichererer Werkzeuge. Sie helfen Anbietern, die Behandlungsergebnisse sowohl in stationären als auch in ambulanten Einrichtungen zu verbessern.
- Zum Beispiel wurde Medtronics Arctic Front Advance Cryoballoon in über 1.000.000 Verfahren weltweit eingesetzt und zeigt eine klinische Erfolgsrate, bei der 73% der Patienten nach einem 12-monatigen Follow-up frei von Vorhofflimmern blieben, was die Verfahrenszeit erheblich auf durchschnittlich 60 Minuten reduziert.
Nach Anwendung
Die Kardiologie stellt das führende Anwendungssegment dar, angetrieben durch steigende Fälle von Vorhofflimmern und anderen Arrhythmien. Krankenhäuser verlassen sich weiterhin auf Ablation zur Rhythmuskorrektur und Verbesserung der Herzfunktion. Die Onkologie folgt, wobei Ablation bei der minimalinvasiven Tumorbehandlung bevorzugt wird. Schmerzmanagementverfahren nutzen Ablation für nervenbezogene Störungen, insbesondere bei chronischen Rücken- oder Gelenkschmerzen. Die Orthopädie ist ein wachsender Bereich, in dem Ablation gezielte Knochen- und Gewebetherapien unterstützt. Der Markt für Ablationsgeräte profitiert von der fächerübergreifenden Akzeptanz auf primären und tertiären Versorgungsebenen. Er erfüllt die steigende Nachfrage nach schnellen, komplikationsarmen Behandlungen. Jedes Anwendungssegment spiegelt unterschiedliche Patientenbedürfnisse und klinische Ergebnisse wider. Diese Vielfalt stärkt die langfristige Relevanz des Marktes in Gesundheitssystemen.
- Zum Beispiel bietet das Rhythmia HDx Mapping System von Boston Scientific eine hochdichte klinische Karte mit über 50.000 einzelnen Elektrodenpunkten, die es Elektrophysiologen ermöglicht, den genauen Ursprung von Arrhythmien mit einer 90%igen Erstpass-Isolationsrate für Lungenvenen bei Herzpatienten zu identifizieren.
Segmentierung:
Nach Technologie
- Radiofrequenz
- Mikrowelle
- Kryoablation
- Ultraschall
- Andere
Nach Anwendung
- Kardiologie
- Onkologie
- Schmerztherapie
- Orthopädie
Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Marktanteil, unterstützt durch ein fortschrittliches Gesundheitssystem
Nordamerika dominiert den Markt für Ablationsgeräte mit einem Marktanteil von etwa 42%. Die Region profitiert von der frühen Einführung von Technologien, starken Erstattungspolitiken und einer hohen Prävalenz chronischer Erkrankungen wie Herzrhythmusstörungen und Krebs. Die USA führen in Bezug auf Verfahrensvolumen und klinische Infrastruktur, während Kanada das Wachstum durch öffentliche Gesundheitsprogramme unterstützt. Große Unternehmen haben ihren Hauptsitz in der Region, was kontinuierliche Produktinnovationen vorantreibt. Krankenhäuser und Operationszentren investieren stark in robotergestützte und bildgeführte Ablationssysteme. Es behauptet seine Führungsposition durch hohe Verfahrensgenauigkeit, wachsendes Patientenbewusstsein und günstige Versicherungsunterstützung.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit steigenden Gesundheitsinvestitionen
Asien-Pazifik ist die am schnellsten wachsende Region im Markt für Ablationsgeräte und hält einen Marktanteil von etwa 28%. China und Indien sind die Hauptbeitragszahler, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und erhöhte staatliche Finanzierung. Steigende Fälle von Krebs, Herz-Kreislauf-Erkrankungen und chronischen Schmerzen treiben die Nachfrage nach Ablationsbehandlungen an. Private Krankenhäuser in städtischen Zentren übernehmen minimalinvasive Werkzeuge, um dem Anstieg des Patientenaufkommens gerecht zu werden. Lokale Fertigungs- und Ausbildungsinitiativen unterstützen die Marktexpansion in Städten der zweiten und dritten Ebene. Es profitiert von der wachsenden Mittelschicht, verbessertem Versicherungszugang und einer zunehmenden Anzahl qualifizierter Fachkräfte.
Europa, Lateinamerika und MEA zeigen eine stetige Aufnahme mit regionalen Variationen
Europa hält etwa 27% des globalen Marktes für Ablationsgeräte, angeführt von Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Starke klinische Protokolle und der hohe Einsatz von Radiofrequenzsystemen unterstützen das regionale Wachstum. Lateinamerika macht 8% aus, wobei Brasilien und Mexiko eine starke Akzeptanz in der Onkologie zeigen. Die Region Naher Osten & Afrika erfasst einen Anteil von 6%, wo Golfstaaten in spezialisierte Gesundheitseinrichtungen investieren. Die Marktentwicklung in diesen Regionen hängt von der Harmonisierung der Vorschriften, den Importbestimmungen und dem Zugang zu Schulungen ab. Sie expandiert langsam weiter, unterstützt durch Medizintourismus, öffentlich-private Partnerschaften und steigendes Bewusstsein für Verfahren.
Analyse der Hauptakteure:
- Medtronic plc
- Boston Scientific Corporation
- Johnson & Johnson
- Abbott Laboratories
- AngioDynamics Inc.
- AtriCure Inc.
- CONMED Corporation
- Olympus Corporation
Wettbewerbsanalyse:
Der Markt für Ablationsgeräte bleibt hochgradig wettbewerbsfähig, wobei sich die großen Akteure auf Produktinnovationen, strategische Akquisitionen und regionale Expansion konzentrieren. Unternehmen wie Medtronic, Boston Scientific, Abbott und Johnson & Johnson dominieren durch umfangreiche Produktportfolios und robuste Vertriebsnetze. Diese Firmen investieren in F&E, um fortschrittliche, minimalinvasive Lösungen zu entwickeln, die auf spezifische therapeutische Bereiche zugeschnitten sind. Mittelgroße Akteure wie AngioDynamics und AtriCure zielen auf Nischenanwendungen ab und verstärken den Wettbewerb in spezialisierten Segmenten. Der Markt ist durch kontinuierliche Technologie-Upgrades gekennzeichnet, insbesondere in den Bereichen Navigation und Energiemodalitäten. Er belohnt Unternehmen, die klinische Wirksamkeit demonstrieren und den sich entwickelnden regulatorischen Anforderungen gerecht werden. Starke Markenbildung und Krankenhauspartnerschaften spielen ebenfalls eine entscheidende Rolle bei der Marktpositionierung.
Jüngste Entwicklungen:
- Im Februar 2026 kündigte Medtronic plc die Absicht an, CathWorks zu übernehmen. Dieser strategische Schritt folgt auf eine Partnerschaft im Jahr 2022 und zielt darauf ab, Medtronics Portfolio in der interventionellen Kardiologie mit den KI-gesteuerten Diagnosetools von CathWorks für koronare Herzkrankheiten zu erweitern, was potenziell die Ablationstherapien indirekt durch verbesserte Vorverfahrensbewertungen beeinflussen könnte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Anwendung und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach minimal-invasiven Verfahren wird weiter steigen, wobei die Ablation in der Kardiologie, Onkologie und Schmerztherapie bei chronischen Schmerzen, insbesondere in alternden Bevölkerungen und bei Hochrisiko-Operationskandidaten, bevorzugt wird.
- Einweg- und Einmal-Ablationsgeräte werden eine breitere Akzeptanz erfahren, insbesondere in ambulanten und tagesklinischen Zentren, aufgrund von Infektionskontrollprotokollen und der steigenden Effizienz bei der Durchführung von Eingriffen.
- Technologische Fortschritte in der gepulsten Feldablation, Mikrowellen- und Kryoablation werden neue klinische Möglichkeiten im Tumormanagement und bei komplexen elektrophysiologischen Fällen schaffen, insbesondere bei präzisionsgesteuerten Anwendungen.
- Roboterassistierte und KI-integrierte Ablationssysteme werden zunehmend in die Arbeitsabläufe von Krankenhäusern integriert, um die Navigation, Behandlungsgenauigkeit und klinischen Ergebnisse durch personalisierte Läsionszielsetzung zu verbessern.
- Schwellenmärkte wie Indien, China und Brasilien werden erheblich zum Umsatzwachstum beitragen, dank des wachsenden Gesundheitswesens, des verbesserten Zugangs zu fortschrittlichen Verfahren und unterstützender regulatorischer Reformen.
- Strategische Fusionen und Übernahmen unter den Hauptakteuren werden sich beschleunigen, wodurch Unternehmen ihre Produktportfolios erweitern, regionale Marktzugänge gewinnen und F&E-Synergien für die Entwicklung von Geräten der nächsten Generation nutzen können.
- Verbesserungen der Erstattungspolitik in Regionen wie Nordamerika und Westeuropa werden Ablationsverfahren zugänglicher machen und die Einführung von Behandlungen im Frühstadium in kardialen und onkologischen Anwendungen fördern.
- Hybride Operationssäle, die Echtzeit-Bildgebung mit fortschrittlichen Ablationswerkzeugen kombinieren, werden die Rahmenbedingungen für Eingriffe neu gestalten, insbesondere in tertiären Krankenhäusern, die darauf abzielen, die Eingriffszeit und Komplikationen zu reduzieren.
- Marktteilnehmer werden verstärkt in die Ausbildung von Ärzten, die Generierung klinischer Evidenz und Bildungsprogramme investieren, um die sichere und effektive Nutzung der Ablation in verschiedenen Fachgebieten zu unterstützen.
- Es wird erwartet, dass Regulierungsbehörden die Zulassungsprozesse für Ablationstechnologien der nächsten Generation vereinfachen, um die Innovationszeitleisten zu verbessern und die schnellere weltweite Vermarktung von Produkten zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ablationsgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ablationsgeräte voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Ablationsgerätemarktes hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ablationsgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Ablationsgeräte?
Welche Region hatte 2025 den größten Anteil am Markt für Ablationsgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ablationsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ablationsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 10,827.5 million → 2032: USD 20,229.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ablationsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ablationsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ablationsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ablationsgeräte Market Drivers
- 3.3 Markt für Ablationsgeräte Market Restraints & Challenges
- 3.4 Markt für Ablationsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ablationsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ablationsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ablationsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ablationsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ablationsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ablationsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ablationsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ablationsgeräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ablationsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ablationsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ablationsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ablationsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ablationsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ablationsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ablationsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ablationsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ablationsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ablationsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ablationsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
