
Marktübersicht
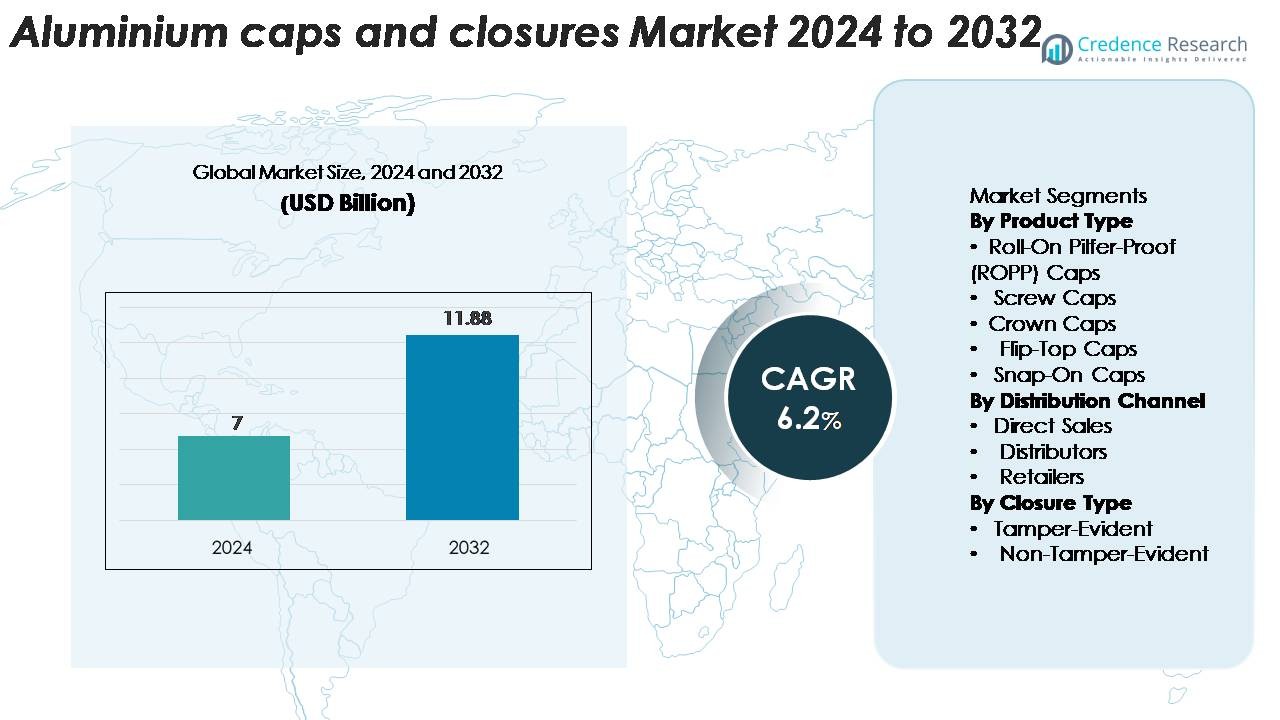
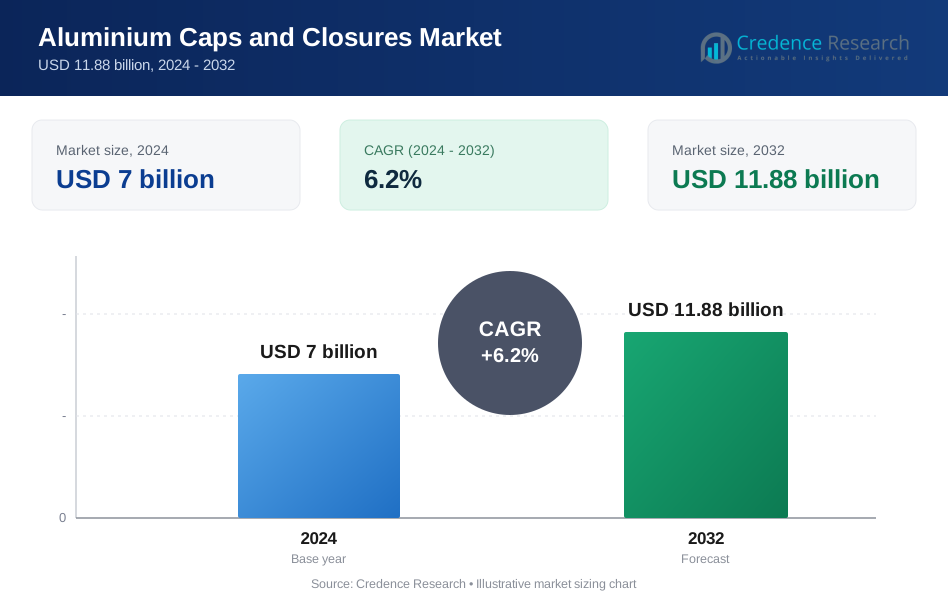
Der Markt für Aluminiumverschlüsse und -kappen wurde im Jahr 2024 auf 7 Milliarden USD geschätzt und soll bis 2032 11,88 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Aluminiumverschlüsse und -kappen 2024 | 7 Milliarden USD |
| Markt für Aluminiumverschlüsse und -kappen, CAGR | 6,2% |
| Marktgröße für Aluminiumverschlüsse und -kappen 2032 | 11,88 Milliarden USD |
Der Markt für Aluminiumverschlüsse und -kappen wird von führenden Akteuren wie Crown Holdings, Silgan Holdings, Guala Closures Group, Amcor, Closure Systems International und Bericap geprägt, die jeweils durch Innovationen in manipulationssicheren Designs, Leichtmetalllegierungen und hochwertigen dekorativen Oberflächen konkurrieren. Diese Unternehmen bedienen große Marken in den Bereichen Getränke, Pharmazie, Lebensmittel und Kosmetik durch umfangreiche globale Fertigungsnetzwerke und langfristige Lieferpartnerschaften. Nordamerika führt den Markt mit einem Anteil von 32 % an, angetrieben durch starke Nachfrage nach Flaschenwasser, Spirituosen und Gesundheitsprodukten, während der asiatisch-pazifische Raum mit 30 % dicht folgt, unterstützt durch die expandierende Getränkeproduktion und Gesundheitsinfrastruktur. Europa macht fast 28 % aus, verankert durch sein fortschrittliches Recycling-Ökosystem und die hohe Akzeptanz nachhaltiger Aluminiumverpackungen.
Markteinblicke
- Der Markt für Aluminiumverschlüsse und -kappen wurde im Jahr 2024 auf 7 Milliarden USD geschätzt und soll bis 2032 11,88 Milliarden USD erreichen, mit einer CAGR von 6,2 %.
- Das Marktwachstum wird durch die steigende Nachfrage aus den Bereichen Getränke und Pharmazie angetrieben, wobei ROPP-Kappen mit einem Anteil von rund 38 % den größten Anteil halten, unterstützt durch die starke Akzeptanz in Spirituosen-, Wein- und Arzneimittelverpackungen.
- Zu den wichtigsten Trends gehören der Übergang zu recycelbaren Aluminiumlösungen, hochwertige dekorative Verschlüsse und fortschrittliche manipulationssichere Technologien, die die Produktsicherheit und das Verbrauchervertrauen erhöhen.
- Die Wettbewerbslandschaft umfasst große Akteure wie Crown Holdings, Guala Closures Group, Silgan Holdings und Bericap, die alle in Automatisierung, Leichtmetalllegierungen und Designanpassungen investieren, um die Marktführerschaft zu behaupten.
- Regional führt Nordamerika mit 32 %, gefolgt von Asien-Pazifik mit 30 % und Europa mit 28 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachen, unterstützt durch expandierende Getränke- und Gesundheitsmärkte.
Analyse der Marktsegmentierung:
Nach Produkttyp:
Roll-On Pilfer-Proof (ROPP)-Kappen dominieren den Markt für Aluminiumverschlüsse und -kappen mit einem geschätzten Anteil von 38 %, angetrieben durch ihre starke Akzeptanz in Spirituosen, Wein, Pharmazie und hochwertigen Getränken. Ihre manipulationssichere Versiegelung, Kompatibilität mit Hochgeschwindigkeitsabfüllanlagen und die Fähigkeit, die Produktintegrität zu bewahren, machen sie zur bevorzugten Wahl für Hersteller. Schraubverschlüsse folgen dicht, unterstützt durch die steigende Nutzung in Speiseölen und Haushaltsprodukten. Kronkorken bleiben bei kohlensäurehaltigen Getränken relevant, während Klapp- und Schnappverschlüsse in der Körperpflege und in bequemlichkeitsorientierten Verpackungsformaten an Bedeutung gewinnen.
- Zum Beispiel werden die Snap-on-Verschlusssysteme von Bapco Closures mit hochpräzisen Spritzgussverfahren hergestellt, einer Standardmethode der Branche zur Herstellung hochwertiger, präziser Verschlüsse, die eine gleichbleibende Scharnierleistung für Verpackungen im Bereich der Körperpflege ermöglichen.
Nach Vertriebskanal:
Direktverkäufe machen mit etwa 45 % den größten Anteil aus, unterstützt durch langfristige Lieferverträge zwischen Verschlussherstellern und Unternehmen der Getränke-, Pharma- und Lebensmittelverarbeitung. Dieser Kanal gewährleistet gleichbleibende Qualität, Preisvorteile bei Großabnahmen und eine ununterbrochene Versorgung für Produktionslinien mit hohem Volumen. Distributoren spielen eine entscheidende Rolle für mittelgroße FMCG- und regionale Abfüller, indem sie flexible Bestellmengen und lokale Verfügbarkeit bieten. Einzelhändler haben einen kleineren Anteil, der hauptsächlich kleine Unternehmen und Hersteller von handwerklichen Getränken bedient, die begrenzte Mengen beschaffen.
- Zum Beispiel beliefert Crown Holdings direkt große Getränkekunden mit Aluminiumverschlüssen über seine vollautomatisierten Produktionslinien, die in der Lage sind, jährlich bis zu 5 Milliarden Verschlüsse in seinen globalen Werken herzustellen, was Vertragsstabilität und Erfüllung hoher Volumen sicherstellt.
Nach Verschlusstyp:
Manipulationssichere Verschlüsse führen das Segment mit einem Marktanteil von etwa 62 % an, angetrieben durch strenge regulatorische Anforderungen in den Bereichen Getränke, Pharmazeutika und verpackte Lebensmittel. Ihre Fähigkeit, sichtbaren Nachweis für Produktsicherheit zu bieten, Verfälschungen zu verhindern und das Vertrauen der Verbraucher zu stärken, fördert die starke Akzeptanz auf globalen Märkten. Branchen wie Alkohol, kohlensäurehaltige Getränke und rezeptfreie Medikamente verlangen zunehmend manipulationssichere Aluminiumkappen zur Einhaltung von Vorschriften und zum Markenschutz. Nicht manipulationssichere Verschlüsse dienen Anwendungen, bei denen die einfache Öffnung, häufige Nutzung und Kosteneffizienz im Vordergrund stehen, insbesondere bei Haushalts- und Körperpflegeprodukten.
Wichtige Wachstumsfaktoren
Steigender Verbrauch von verpackten Getränken
Die rasche Expansion der globalen verpackten Getränkeindustrie treibt die Nachfrage nach Aluminiumverschlüssen und -kappen erheblich an. Das Wachstum bei kohlensäurehaltigen Getränken, alkoholischen Getränken, Flaschenwasser, trinkfertigen Tees und funktionalen Getränken hat den Bedarf an leistungsstarken Verschlusslösungen beschleunigt. Aluminium-ROPP- und Kronenkappen bleiben aufgrund ihrer überlegenen Abdichtung, Manipulationssicherheit, Recyclingfähigkeit und Kompatibilität mit Hochgeschwindigkeitsabfülllinien bevorzugt. Premium-Getränkekategorien, einschließlich handwerklicher Spirituosen, Wein und Energydrinks, setzen zunehmend Aluminiumverschlüsse ein, um Produktsicherheit und Ästhetik zu verbessern. In aufstrebenden Märkten steigern steigende verfügbare Einkommen und Urbanisierung den Pro-Kopf-Verbrauch von Getränken, was die großflächige Beschaffung von Aluminiumverschlüssen durch Abfüller ausweitet. Darüber hinaus priorisieren Getränkehersteller Nachhaltigkeit, und die unendliche Recyclingfähigkeit von Aluminium stärkt seine Akzeptanz gegenüber Kunststoffalternativen. Zusammen schaffen diese Faktoren ein konsistentes, langfristiges Wachstumsmomentum für Aluminiumverschlusshersteller.
- Zum Beispiel liefert Closure Systems International (CSI) jährlich mehr als 50 Milliarden Verschlüsse an Getränkehersteller, einschließlich großer Betriebe in Indien, Brasilien und Südostasien, um die steigende Getränkeproduktion in diesen Regionen zu unterstützen.
Starke Akzeptanz in der Pharma- und Gesundheitsverpackung
Pharmaunternehmen verlassen sich stark auf Aluminiumverschlüsse aufgrund ihrer Sterilität, Kompatibilität mit empfindlichen Formulierungen und starken manipulationssicheren Eigenschaften. Aluminiumkappen werden häufig für Fläschchen, Sirupe, Injektionsmittel und rezeptfreie Medikamente verwendet und unterstützen die strikte Einhaltung von Vorschriften auf globalen Märkten. Das Wachstum chronischer Krankheiten, die Ausweitung der Impfstoffproduktion und die steigende Produktion flüssiger Formulierungen tragen zur anhaltenden Nachfrage von pharmazeutischen Abfüllern bei. Aluminiumverschlüsse bieten auch einen überlegenen Barriere-Schutz gegen Feuchtigkeit, Sauerstoff und Verunreinigungen – entscheidend für die Aufrechterhaltung der Stabilität von Arzneimitteln während des Transports und der Lagerung. Darüber hinaus setzen Regierungen und Aufsichtsbehörden zunehmend Richtlinien für manipulationssichere Verpackungen durch, was zu einer weit verbreiteten Einführung von Aluminiumversiegelungen und Abreißkappen führt. Mit dem Ausbau der Gesundheitsinfrastruktur in Asien-Pazifik, Lateinamerika und Afrika nimmt die pharmazeutische Produktionskapazität zu, was zu einer starken Beschaffung von Aluminiumkappen für Verpackungsanwendungen mit hohem Volumen führt.
- Zum Beispiel durchlaufen die Flip-Off® CCS-Verschlüsse von West Pharmaceutical Services eine 100% kamerabasierte visuelle Inspektion und erfüllen die ISO 8362-7-Spezifikationen, um manipulationssichere Leistung für Impfstoff- und Biologikaverpackungen zu gewährleisten.
Nachhaltigkeitsbestrebungen und Umstellung auf recycelbare Verpackungen
Der zunehmende globale Fokus auf Nachhaltigkeit beschleunigt den Übergang von Kunststoffverschlüssen zu Aluminiumalternativen. Die Recyclingfähigkeit von Aluminium – wobei fast 75% des jemals produzierten Aluminiums im Umlauf bleiben – positioniert es als bevorzugtes Material für Marken, die Ziele der Kreislaufwirtschaft verfolgen. Der wachsende regulatorische Druck, einschließlich Verbote von Einwegkunststoffen und erweiterte Herstellerverantwortung, ermutigt Hersteller, Aluminiumkappen zu verwenden, die sowohl hohe Leistung als auch Umweltvorteile bieten. Getränkemarken, insbesondere im Premiumsegment, heben Aluminiumverschlüsse als Teil ihrer umweltfreundlichen Verpackungsstrategien hervor. Die Leichtbauweise von Aluminium unterstützt auch die Kohlenstoffreduktionsziele in Logistik und Transport. Da Verbraucher nachhaltige Verpackungen priorisieren, investieren Hersteller in neue Legierungsqualitäten, dünnere Profile und energieeffiziente Produktionsprozesse, um die Wettbewerbsattraktivität von Aluminiumkappen zu stärken. Dieser Wandel schafft starke langfristige Wachstumschancen in den Bereichen Getränke, Kosmetik, Pharmazie und Haushaltsprodukte.
Wichtige Trends & Chancen
Wachstum der Premiumisierung und verbessertes ästhetisches Verpackungsdesign
Die Premiumisierung in den Bereichen Alkohol, Kosmetik und Spezialgetränke schafft eine starke Nachfrage nach Aluminiumverschlüssen mit verbesserter visueller Attraktivität, aufwendigen Prägungen und hochwertigem Druck. Marken verwenden zunehmend maßgeschneiderte Aluminiumkappen, um Produkte in überfüllten Einzelhandelsregalen zu differenzieren. Fortschritte in Oberflächenbehandlungstechnologien, Digitaldruck und Mehrfarbenlackierung ermöglichen es Herstellern, anspruchsvolle Designs und Markengeschichten durch Verschlüsse anzubieten. Luxusspirituosen, Craft-Getränke und Boutique-Hautpflegemarken bevorzugen Aluminiumkappen besonders wegen ihrer Haltbarkeit und ihres hochwertigen taktilen Gefühls. Da sich die Verbraucherpräferenzen in Richtung hochwertiger und geschenkfähiger Verpackungen verschieben, haben Aluminiumverschlusshersteller eine bedeutende Gelegenheit, Portfolios mit wertschöpfenden dekorativen Optionen zu erweitern, einschließlich matter Oberflächen, eloxierter Beschichtungen und gravierter Designs. Dieser Trend unterstützt höhere Margen und stärkt die Zusammenarbeit zwischen Verschlussherstellern und Markeninhabern, die innovative Verpackungsästhetik suchen.
- Zum Beispiel nutzt Amcor eloxierte Aluminiumtechnologien, die Oberflächenhärtegrade von bis zu 500 HV (Vickers-Härte) erreichen und kratzfeste Oberflächen für hochwertige Kosmetikverschlüsse gewährleisten.
Technologische Fortschritte bei manipulationssicheren und intelligenten Verschlüssen
Innovationen in manipulationssicheren Mechanismen und digitalfähigen Verpackungen bieten große Chancen für Aluminiumverschlusshersteller. Technologien wie lasergekerbte Bänder, Abreißsiegel und verbesserte diebstahlsichere Mechanismen stärken das Vertrauen der Verbraucher und die Einhaltung von Vorschriften in den Bereichen Pharmazeutika und Getränke. Gleichzeitig erforscht die Branche die Integration von intelligenten Funktionen wie QR-Codes, NFC-Tags und Authentifizierungsmarkern direkt auf Aluminiumkappen. Diese Funktionen ermöglichen die Rückverfolgbarkeit der Lieferkette, Maßnahmen gegen Fälschungen und die Kundenbindung durch digitale Inhalte. Wachstumsstarke Segmente wie Premium-Alkohol, Nahrungsergänzungsmittel und Speziallebensmittel profitieren erheblich von solchen fortschrittlichen Verschlüssen. Hersteller, die in automatisierte Produktion, Präzisionsformung und verbesserte Legierungszusammensetzungen investieren, sind gut positioniert, um die aufkommende Nachfrage nach intelligenten und sicherheitsverbesserten Verschlüssen zu bedienen. Der Aufstieg der vernetzten Verpackung verstärkt das langfristige Wachstumspotenzial weiter.
- Zum Beispiel betreibt Closure Systems International (CSI) Hochgeschwindigkeits-Formlinien, die in der Lage sind, jährlich über 50 Milliarden manipulationssichere und andere Verschlüsse an verschiedenen globalen Standorten zu produzieren und sicherheitskritische Anwendungen in Getränken, Gesundheitswesen und anderen Branchen zu unterstützen.
Erweiterung des E-Commerce und von Kleinformatverpackungen
Der globale Anstieg des E-Commerce hat die Nachfrage nach Verpackungen neu gestaltet und den Bedarf an langlebigen, auslaufsicheren und manipulationssicheren Aluminiumverschlüssen erhöht, die für den Versand über große Entfernungen geeignet sind. Produkte wie Kosmetika, Haushaltsreiniger und Speziallebensmittel erfordern zunehmend Verschlüsse, die ihre Integrität unter Transportbelastung bewahren. Aluminiumkappen gewinnen an Bedeutung in Kleinformat-, Reisegrößen- und abonnementbasierten Verpackungsformaten, die im Online-Handel beliebt sind. Diese Kappen bieten Stabilität, Kompatibilität mit verschiedenen Flaschenmaterialien und hohe Widerstandsfähigkeit gegen Verformung. Mit dem Wachstum des E-Commerce gibt es eine wachsende Gelegenheit für Hersteller, stoßfeste, leichte Verschlüsse zu entwerfen, die für Fulfillment-Zentren und Direktvertriebsmodelle optimiert sind. Dieser Trend fördert auch die Entwicklung von wiederverschließbaren und benutzerfreundlichen Aluminiumverschlussformaten.
Wichtige Herausforderungen
Hohe Rohstoffkosten und Preisvolatilität
Hersteller von Aluminiumkappen und -verschlüssen stehen vor erheblichen Herausforderungen aufgrund von Schwankungen der Aluminiumpreise, die durch Energiekosten, Minenausstoß und geopolitische Instabilität beeinflusst werden. Die Aluminiumproduktion ist energieintensiv, und steigende Strompreise wirken sich direkt auf die Betriebskosten aus, was es den Verschlussherstellern erschwert, die Preisstabilität aufrechtzuerhalten. Kleinere Verarbeiter sind besonders betroffen, da ihnen die Beschaffungsvorteile großer Verpackungsunternehmen fehlen. Die Volatilität stört langfristige Lieferverträge mit Getränke- und Pharmaabfüllern, während kostenempfindliche Kunden in bestimmten Segmenten möglicherweise auf Kunststoffalternativen umsteigen. Die Bewältigung der Kosteninflation bei gleichzeitiger Aufrechterhaltung der Produktqualität und der Nachhaltigkeitsverpflichtungen bleibt eine kritische Herausforderung für die Branche. Hersteller verlassen sich zunehmend auf recyceltes Aluminium, Effizienzsteigerungen und strategische Beschaffung, um diese Risiken zu mindern, aber die Volatilität übt weiterhin Druck auf die Gewinnspannen aus.
Wettbewerb durch Kunststoffverschlüsse in kostenempfindlichen Märkten
Obwohl Aluminium überlegene Haltbarkeit, Recyclingfähigkeit und optische Attraktivität bietet, bleiben Kunststoffverschlüsse starke Konkurrenten, insbesondere in kostenempfindlichen Märkten wie Massengetränken, Haushaltschemikalien und Produkten des täglichen Bedarfs mit geringem Wert. Kunststoffkappen sind günstiger, leichter in komplexe Formen zu gießen und werden in Segmenten, die Kosteneffizienz über Premium-Leistung priorisieren, weit verbreitet eingesetzt. Innovationen bei leichten Kunststoffverschlüssen und verbesserter Recyclingfähigkeit stärken ihre Marktposition weiter. Für Hersteller von Aluminiumkappen wird der reine Preiswettbewerb herausfordernd, insbesondere in Regionen mit begrenzter Recyclinginfrastruktur. Um die Marktrelevanz zu erhalten, müssen Aluminiumverschlusshersteller sich auf Premiumanwendungen, nachhaltige Wertversprechen, fortschrittliche Manipulationssicherheitsmerkmale und hochwirksame Designunterscheidungen konzentrieren.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 32 % des Marktes für Aluminiumkappen und -verschlüsse, angetrieben durch starke Nachfrage aus den Getränke-, Pharma- und Körperpflegeindustrien. Die Region profitiert von fortschrittlichen Fertigungskapazitäten, strengen Sicherheitsvorschriften und hoher Akzeptanz manipulationssicherer und hochwertiger Verschlussformate. Die USA führen den Verbrauch aufgrund ihrer großen Märkte für Flaschenwasser, Spirituosen und Nahrungsergänzungsmittel an, während Kanada eine konstante Nachfrage aus den Gesundheits- und Craft-Getränkesektoren beiträgt. Nachhaltigkeitsinitiativen und hohe Recyclingquoten unterstützen die Einführung von Aluminiumverschlüssen weiter, da Marken recycelbare Verpackungsmaterialien priorisieren, um Umweltanforderungen und Verbrauchererwartungen zu erfüllen.
Europa
Europa macht etwa 28 % des globalen Marktanteils aus, unterstützt durch reife Getränke-, Kosmetik- und Pharmaindustrien, die Aluminiumverschlüsse für Qualität, Sicherheit und Nachhaltigkeit weit verbreitet einsetzen. Der starke Fokus der Region auf Prinzipien der Kreislaufwirtschaft treibt die Nachfrage nach recycelbaren Aluminiumkappen sowohl in Premium- als auch in Mainstream-Produktlinien an. Deutschland, Italien, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler mit umfangreichen Abfüllbetrieben und fortschrittlichen Recyclingsystemen. Premium-Wein- und Spirituosenmarken wechseln weiterhin zu ROPP- und dekorativen Aluminiumkappen, um die Produktdifferenzierung zu verbessern. Die regulatorische Angleichung in der EU beschleunigt die Standardisierung manipulationssicherer Verpackungsformate.
Asien-Pazifik
Asien-Pazifik repräsentiert etwa 30 % des Marktes und ist die am schnellsten wachsende Region, angetrieben durch schnelle Urbanisierung, steigende verfügbare Einkommen und expandierende Getränke- und Pharmaherstellung. China und Indien dominieren die regionale Nachfrage, unterstützt durch großflächige Abfüllanlagen, wachsenden Konsum von verpackten Getränken und zunehmende Investitionen in die Gesundheitsinfrastruktur. Japan und Südkorea tragen durch hochwertige Kosmetik- und Körperpflegeverpackungen bei. Die Region profitiert auch von starken Fertigungskapazitäten und kosteneffizienter Aluminiumverarbeitung. Mit wachsendem Bewusstsein für Nachhaltigkeit setzen Marken zunehmend Aluminiumverschlüsse als recycelbare Alternativen ein, was die Marktdurchdringung sowohl in Premium- als auch in Massenmarktsegmenten beschleunigt.
Lateinamerika
Lateinamerika hält fast 6 % des Marktes, unterstützt durch Wachstum in den Segmenten alkoholische Getränke, kohlensäurehaltige Getränke und Haushaltsprodukte. Länder wie Brasilien, Mexiko und Argentinien sind aufgrund ihrer expandierenden Getränkeindustrien und steigenden Nachfrage nach manipulationssicherer Verpackung wichtige Beitragszahler. Regionale Abfüller setzen zunehmend Aluminiumverschlüsse für verbesserte Produktsicherheit und die Einhaltung sich entwickelnder Qualitätsstandards ein. Während die Preissensibilität eine Herausforderung bleibt, schafft der Wandel hin zu nachhaltigen Verpackungen neue Nachfrage nach Aluminiumalternativen zu Kunststoffkappen. Investitionen in lokale Fertigung und wachsende Exportaktivitäten unterstützen die Marktexpansion weiter.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht etwa 4 % des Marktes aus, angetrieben durch wachsende Segmente von abgefülltem Wasser, Säften und pharmazeutischen Produkten. Die Golfstaaten, insbesondere die VAE und Saudi-Arabien, führen die Einführung aufgrund des steigenden Konsums von verpackten Getränken und starker Investitionen in Gesundheitsversorgungsketten an. Afrikanische Märkte, einschließlich Südafrika und Nigeria, zeigen eine steigende Nachfrage, die durch Urbanisierung und das Wachstum von kleinen Getränkeherstellern angetrieben wird. Allerdings stellen begrenzte Recycling-Infrastruktur und höhere Importabhängigkeit Herausforderungen für das Marktwachstum dar. Dennoch schaffen der zunehmende Fokus auf Lebensmittelsicherheit, manipulationssichere Verschlüsse und Premium-Getränkeverpackungen weiterhin stetige Chancen.
Marktsegmentierungen
Nach Produkttyp
- Roll-On Pilfer-Proof (ROPP) Verschlüsse
- Schraubverschlüsse
- Kronkorken
- Flip-Top Verschlüsse
- Snap-On Verschlüsse
Nach Vertriebskanal
- Direktverkauf
- Distributoren
- Einzelhändler
Nach Verschlusstyp
- Manipulationssicher
- Nicht manipulationssicher
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Aluminiumverschlüsse ist durch eine Mischung aus globalen Verpackungsführern und spezialisierten regionalen Herstellern gekennzeichnet, die in den Bereichen Produktqualität, Innovation und Nachhaltigkeit konkurrieren. Schlüsselakteure konzentrieren sich darauf, ihre Portfolios von ROPP-Verschlüssen, Kronkorken, manipulationssicheren Verschlüssen und Premium-Dekorvarianten zu erweitern, um die vielfältigen Bedürfnisse der Getränke-, Pharma-, Lebensmittel- und Körperpflegebranchen zu erfüllen. Unternehmen investieren zunehmend in fortschrittliche Druck-, Präge- und Laserschneidtechnologien, um die Produktdifferenzierung und Markenattraktivität zu verbessern. Strategische Prioritäten umfassen die Verbesserung der Recyclingfähigkeit, die Reduzierung des Materialverbrauchs durch Downgauging und die Stärkung der Lieferketten zur Unterstützung von Hochvolumenabfüllbetrieben. Partnerschaften mit Getränke- und Pharmaunternehmen sowie regionale Kapazitätserweiterungen bleiben zentral, um den Wettbewerbsvorteil zu erhalten. Darüber hinaus setzen Hersteller auf Automatisierung und energieeffiziente Produktionssysteme, um die Kostenwettbewerbsfähigkeit angesichts schwankender Aluminiumpreise zu verbessern. Die Branche konsolidiert sich weiter, wobei Fusionen und Übernahmen eine breitere geografische Reichweite und verbesserte technologische Fähigkeiten ermöglichen.
Analyse der Hauptakteure
- Amcor Limited
- Bapco Closures
- Cap & Seal Pvt. Ltd.
- Crown Holdings Inc.
- G. Finneran Associates, Inc.
- Nippon Closures Co., Ltd.
- Phoenix Closures, Inc.
- Silgan Holdings Inc.
Neueste Entwicklungen
- Im September 2025 präsentierte Amcor seine neuesten Verschlussdesigns für Getränke auf der Drinktec 2025 in München und hob flache und Sportverschlüsse für Mehrweg-Glas- und PET-Flaschen hervor.
- Im Juli 2025 führte Amcor seinen Secure Flip 26 mm manipulationssicheren Sportverschluss für Kindergetränke in Österreich ein, der ergonomisches Design und verbesserte Recycelbarkeit kombiniert.
- Im Juli 2023 erweiterte Crown seine Aluminium Stewardship Initiative (ASI) Zertifizierungen auf seine Verschlussbetriebe im asiatisch-pazifischen Raum (Thailand) und stärkte damit seine verantwortungsbewussten Beschaffungsnachweise.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal, Verschlusstyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiter wachsen, da die Getränke-, Pharma- und Körperpflegeindustrie zunehmend auf sichere und leichte Aluminiumverschlüsse setzt.
- Die Nachfrage nach manipulationssicheren und sicherheitsverbesserten Verschlussdesigns wird in regulierten Sektoren steigen.
- Nachhaltigkeitsinitiativen werden den Übergang zu recycelbaren Aluminiumlösungen gegenüber Plastikalternativen beschleunigen.
- Die Premiumisierung in den Bereichen Spirituosen, Kosmetik und Spezialgetränke wird die Akzeptanz von dekorativen und maßgeschneiderten Aluminiumkappen fördern.
- Fortschritte in der digitalen Druck- und Lasertechnologie werden eine größere Flexibilität bei der Markenbildung ermöglichen.
- Hersteller werden in Automatisierung und energieeffiziente Produktionssysteme investieren, um die Kostenwettbewerbsfähigkeit zu verbessern.
- Die Entwicklung von Leichtmetalllegierungen wird Downgauging-Bemühungen unterstützen, ohne die Leistung zu beeinträchtigen.
- Intelligente Verschlusstechnologien, einschließlich QR-Codes und Authentifizierungsmarkierungen, werden in Anwendungen zur Bekämpfung von Fälschungen an Bedeutung gewinnen.
- Schwellenmärkte werden das Wachstum durch steigenden Konsum von verpackten Getränken und den Ausbau der pharmazeutischen Infrastruktur vorantreiben.
- Globale Akteure werden sich auf strategische Partnerschaften und Kapazitätserweiterungen konzentrieren, um regionale Liefernetzwerke zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Aluminiumkappen und -verschlüsse, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Aluminiumkappen und -verschlüsse voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment der Aluminiumkappen und -verschlüsse hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Aluminiumkappen und -verschlüsse antreiben?
Wer sind die führenden Unternehmen im Markt für Aluminiumkappen und -verschlüsse?
Welche Region hatte 2024 den größten Anteil am Markt für Aluminiumkappen und -verschlüsse?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Aluminiumkappen und -verschlüsse Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Aluminiumkappen und -verschlüsse Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7 billion → 2032: USD 11.88 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Aluminiumkappen und -verschlüsse Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Aluminiumkappen und -verschlüsse Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Aluminiumkappen und -verschlüsse Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Aluminiumkappen und -verschlüsse Market Drivers
- 3.3 Markt für Aluminiumkappen und -verschlüsse Market Restraints & Challenges
- 3.4 Markt für Aluminiumkappen und -verschlüsse Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Aluminiumkappen und -verschlüsse Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Aluminiumkappen und -verschlüsse Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Aluminiumkappen und -verschlüsse category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Aluminiumkappen und -verschlüsse Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Aluminiumkappen und -verschlüsse Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Aluminiumkappen und -verschlüsse market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Aluminiumkappen und -verschlüsse Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Aluminiumkappen und -verschlüsse Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Aluminiumkappen und -verschlüsse Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Aluminiumkappen und -verschlüsse (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Aluminiumkappen und -verschlüsse Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Aluminiumkappen und -verschlüsse Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Aluminiumkappen und -verschlüsse Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Aluminiumkappen und -verschlüsse Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Aluminiumkappen und -verschlüsse Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Aluminiumkappen und -verschlüsse Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Aluminiumkappen und -verschlüsse Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Aluminiumkappen und -verschlüsse Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Aluminiumkappen und -verschlüsse Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
