
Marktübersicht der ambulanten Infusionszentren:
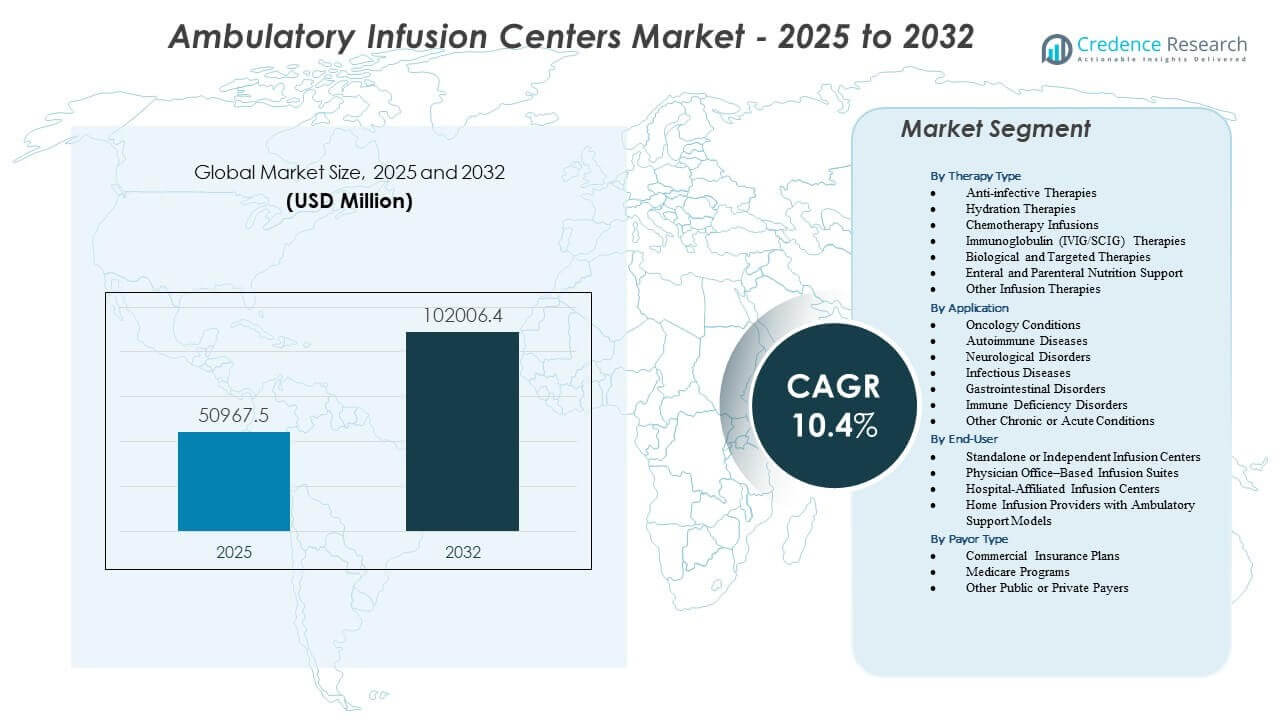
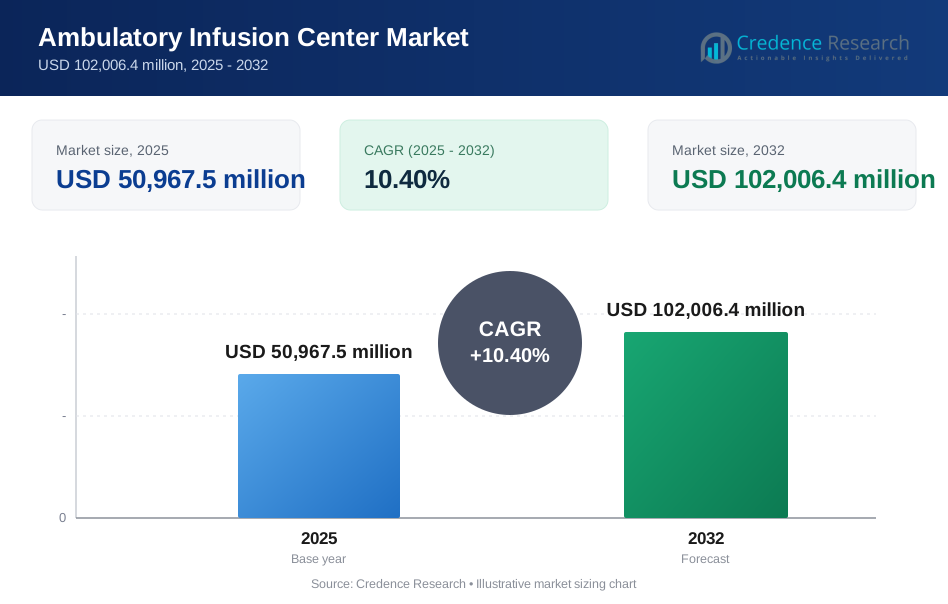
Es wird prognostiziert, dass der Markt für ambulante Infusionszentren von 50.967,5 Millionen USD im Jahr 2025 auf geschätzte 102.006,4 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4 % von 2025 bis 2032. Die steigende Nachfrage nach ambulanten Infusionsdiensten treibt das stetige Wachstum des Marktes für ambulante Infusionszentren voran.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße der ambulanten Infusionszentren 2025 | 50.967,5 Millionen USD |
| Markt der ambulanten Infusionszentren, CAGR | 10,4% |
| Marktgröße der ambulanten Infusionszentren 2032 | 102.006,4 Millionen USD |
Einblicke in den Markt für ambulante Infusionszentren:
- Der zunehmende Einsatz von Biologika, Immunglobulintherapien und Behandlungen chronischer Krankheiten stärkt den Patientenfluss in ambulante Infusionszentren, unterstützt durch flexible Terminplanung und niedrigere Pflegekosten.
- Betriebliche Herausforderungen wie Personalmangel, komplexe Erstattungsregeln und hohe Anforderungen an das Therapiemanagement schränken weiterhin die Skalierung der Dienstleistungen in mehreren Regionen ein.
- Nordamerika führt den Markt aufgrund starker Infrastruktur und Zahlerausrichtung an, während Europa durch strukturierte Tagespflege-Infusionspfade für chronische Erkrankungen Wachstum aufrechterhält.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch den Ausbau privater Gesundheitssysteme und die breitere Einführung von Spezialtherapien innerhalb ambulanter Infusionsmodelle.
Markttreiber für ambulante Infusionszentren
Steigender Trend zu kosteneffizienter ambulanter Infusionsbereitstellung
Gesundheitssysteme verlagern die Infusionstherapie von Krankenhauseinrichtungen zu ambulanten Zentren, um die Gesamtkosten zu senken und den Patientenfluss zu verbessern. Dieser Wandel stärkt den Markt für ambulante Infusionszentren und unterstützt die breitere Einführung von Managementplänen für chronische Pflege. Anbieter nutzen ambulante Zentren, um den Druck auf stationäre Einheiten zu verringern und routinemäßige Therapien in kontrollierte, kostengünstige Umgebungen umzuleiten. Patienten bevorzugen diese Zentren aufgrund kürzerer Wartezeiten und flexibler Terminplanung. Kostenträger unterstützen diesen Übergang aufgrund geringerer Erstattungsbelastungen. Es profitiert von der starken Nachfrage nach Biologika, die wiederkehrende Sitzungen erfordern. Die wachsende Beteiligung von Versicherungen stärkt den Patientenzugang. Der Ausbau von Anbieternetzwerken erhöht die Verfügbarkeit von Dienstleistungen in vielen Regionen.
- Zum Beispiel berichtete Option Care Health, dass sie mehr als 3 Millionen jährliche Infusionsbehandlungen über ihr nationales ambulantes Netzwerk erbringen, was das Ausmaß der Verlagerung der Infusionspflege auf ambulante Standorte demonstriert.
Zunehmende Belastung durch chronische und Autoimmunerkrankungen
Die zunehmenden Fälle von Autoimmun-, neurologischen und Stoffwechselerkrankungen führen zu einer hohen Nachfrage nach langfristiger Infusionsunterstützung. Der Markt für ambulante Infusionszentren profitiert von der Notwendigkeit geplanter Verabreichungen von Biologika und Spezialmedikamenten. Patienten suchen Zentren, die Sicherheitsstandards einhalten und gleichzeitig vorhersehbare Behandlungszyklen bieten. Gesundheitsteams verlassen sich auf diese Zentren, um komplexe Erkrankungen mit konsistenter Überwachung zu managen. Das steigende Bewusstsein für die Wirksamkeit von Biologika verbessert die Therapieakzeptanz. Es erhält Unterstützung durch eine bessere diagnostische Abdeckung und einen früheren Behandlungsbeginn. Die Nachfrage wächst sowohl in städtischen als auch in halbstädtischen Gebieten. Starke klinische Protokolle machen diese Zentren zu bevorzugten Kanälen für krankheitsmodifizierende Therapien.
- Zum Beispiel berichtet Accredo (Cigna Group), dass sie jährlich über 30.000 Patienten mit Spezialinfusionstherapien unterstützen, was das landesweite Wachstum des Bedarfs an biologischen und autoimmunbezogenen Infusionen widerspiegelt.
Fortschritte bei Infusionsgeräten und Therapiemanagement
Neue Infusionspumpen, Fernüberwachungswerkzeuge und automatisierte Medikamentenmanagementsysteme verbessern die Sicherheit und die Effizienz des Workflows. Anbieter nutzen fortschrittliche Geräte, um Fehler zu minimieren und den Patientenkomfort zu erhöhen. Der Markt für ambulante Infusionszentren profitiert von Geräte-Upgrades, die lange Infusionszeiten mit größerer Stabilität unterstützen. Es hilft Teams, die Therapieantwort genauer zu überwachen. Verbesserte Medikamentenkompatibilität erweitert das Spektrum der Behandlungen, die diese Zentren anbieten können. Automatisierung reduziert manuelle Schritte während der Dosierung und Dokumentation. Verbesserte Werkzeuge am Behandlungsplatz unterstützen bessere Patientenerfahrungen. Die breitere Einführung digitaler Workflows verbessert die betriebliche Konsistenz.
Wachsende Präferenz für bequeme und patientenzentrierte Versorgungsmodelle
Patienten bevorzugen die ambulante Infusionsversorgung wegen ihrer Bequemlichkeit und der vorhersehbaren Terminplanung. Der Markt für ambulante Infusionszentren wächst, da flexible Terminmodelle starre Krankenhauszeitpläne ersetzen. Er bietet eine vereinfachte Anmeldung, kürzere Wartezeiten und komfortablere Behandlungsumgebungen. Anbieter gestalten Zentren um die Bedürfnisse der Patienten, um die Therapietreue zu verbessern. Die Nachfrage steigt unter berufstätigen Erwachsenen, die zuverlässige Versorgung ohne Krankenhausbesuche suchen. Verbesserte Personal-zu-Patienten-Verhältnisse stärken die klinische Aufmerksamkeit. Der Versicherungsschutz erweitert den Zugang zu wiederholten Therapien. Das Wachstum der chronischen Krankheitsbevölkerung verstärkt den Bedarf an diesen patientenfreundlichen Einrichtungen.
Markttrends für ambulante Infusionszentren
Erweiterung der Verabreichung von Spezialmedikamenten in ambulanten Einrichtungen
Spezialmedikamente erfordern eine strukturierte Überwachung, und ambulante Zentren erweitern ihre Kapazität, um den steigenden Bedarf zu decken. Der Markt für ambulante Infusionszentren spiegelt dieses Wachstum durch erweiterte klinische Protokolle wider. Er unterstützt die Verabreichung von Onkologie-, Neurologie- und Immuntherapien. Anbieter integrieren fortschrittliche Medikamentenhandhabungs-Workflows, um die Behandlungsgenauigkeit zu verbessern. Schulungsprogramme werden erweitert, um die Kompetenz des Personals zu unterstützen. Zentren investieren in kontrollierte Umgebungen, um empfindliche Biologika zu handhaben. Das Wachstum in Spezialapotheken stärkt die Überweisungsmuster. Die Zusammenarbeit zwischen Arzneimittelherstellern und ambulanten Netzwerken erhöht den Zugang.
Integration digitaler Werkzeuge für Workflow- und Patientenmanagement
Digitale Plattformen verbessern die Terminplanung, die Überwachung der Dosierung und die Nachverfolgung von Patienten. Ambulante Zentren übernehmen Werkzeuge, die administrative Aufgaben vereinfachen und Verzögerungen reduzieren. Der Markt für ambulante Infusionszentren gewinnt an Wert durch integrierte EMR-Systeme, die schnelle klinische Entscheidungen unterstützen. Es profitieren Anbieter, die automatisierte Erinnerungen und Fern-Check-ins einführen. Digitale Dashboards helfen Teams, ein hohes Infusionsaufkommen zu verwalten. Die klinische Dokumentation verbessert sich durch strukturierte digitale Eingaben. Echtzeit-Kommunikationstools verbessern die Koordination. Die steigende Datenübersicht unterstützt eine effizientere Pflegeplanung.
- Zum Beispiel ist Epic Systems in über 305 Gesundheitssystemen in den USA installiert, mit mehr als 250 Millionen Patienten, die aktive EMR-Datensätze haben, was es zu einer der am weitesten verbreiteten klinischen Plattformen macht, die ambulante Infusionsabläufe unterstützt.
Steigende Expansion von unabhängigen Infusionszentrum-Ketten
Unabhängige Betreiber expandieren landesweit, um der steigenden Patientennachfrage gerecht zu werden. Diese Zentren bieten flexible Termine und hohe Verfügbarkeit von Dienstleistungen. Der Markt für ambulante Infusionszentren erlebt starken Wettbewerb, da Ketten in neue Standorte investieren. Es motiviert Anbieter, die klinische Konsistenz und Patientenerfahrungen zu verbessern. Investoren sehen die ambulante Infusionsversorgung als skalierbares Wachstumsmodell. Expansionsstrategien konzentrieren sich auf unterversorgte Vorstadt- und halburbane Regionen. Vertragsmöglichkeiten stärken die Bindungen zu Fachkliniken. Multi-Site-Modelle ermöglichen eine standardisierte Dienstleistungserbringung.
- Zum Beispiel hat Vivo Infusion nach der Übernahme von Infusion Associates auf fast 80 ambulante Infusionszentren in 15 Bundesstaaten expandiert und markiert damit einen der größten unabhängigen Betreiber-Fußabdrücke in den USA.
Wachsende Zusammenarbeit zwischen Kostenträgern und ambulanten Infusionsanbietern
Kostenträger fördern die ambulante Infusionsversorgung aufgrund ihres kostengünstigeren Profils. Partnerschaften zwischen Versicherern und Infusionszentren erweitern den Patientenzugang. Der Markt für ambulante Infusionszentren profitiert von strukturierten Erstattungsvereinbarungen. Es ermutigt Patienten, von ambulanten Krankenhausabteilungen zu freistehenden Zentren zu wechseln. Vertragsabschlüsse unterstützen vorhersehbare Behandlungskosten. Anbieter richten ihre Pflegepfade nach den Richtlinien der Kostenträger aus, um die Abdeckung aufrechtzuerhalten. Die Zusammenarbeit unterstützt eine bessere Kontinuität der chronischen Pflege. Datenfreigabevereinbarungen helfen, die Patientenergebnisse zu verbessern.
Analyse der Herausforderungen des Marktes für ambulante Infusionszentren
Komplexe Erstattungslandschaft und Kostendruck
Erstattungsregeln variieren je nach Region und schaffen Unsicherheit für Anbieter. Der Markt für ambulante Infusionszentren steht vor Herausforderungen, wenn Versicherer die Deckungskriterien anpassen. Es gibt Verzögerungen bei der Genehmigung von Ansprüchen, die die finanzielle Stabilität beeinflussen. Anbieter müssen sich in den Unterschieden bei der Erstattung zwischen Biologika und Spezialmedikamenten zurechtfinden. Steigende Betriebskosten belasten die Gewinnmargen unabhängiger Zentren. Die Schulung des Personals und die Aufrüstung der Ausrüstung erfordern stetige Investitionen. Begrenzte Deckung für neue Therapien schränkt den Patientenzugang ein. Regulatorische Unterschiede zwischen den Bundesstaaten erhöhen die administrative Komplexität. Langsame Erstattungszyklen belasten den Cashflow.
Mangel an qualifiziertem klinischem Personal und Compliance-Anforderungen
Ausgebildete Infusionskrankenschwestern und -techniker sind in vielen Regionen schwer zu rekrutieren. Der Markt für ambulante Infusionszentren kämpft darum, die Kapazität ohne ausreichendes Personal zu erweitern. Es muss strikte Einhaltung der Sicherheitsprotokolle gewährleisten. Komplexe Medikamente erfordern präzise Handhabungsfähigkeiten. Anbieter stehen vor Herausforderungen, wenn sie Arbeitsabläufe an sich entwickelnde Vorschriften anpassen. Schulungsbedarfe erfordern kontinuierliche Investitionen. Burnout beim Personal erhöht das Risiko von Fluktuationen. Compliance-Audits schaffen eine hohe betriebliche Arbeitsbelastung. Die Aufrechterhaltung einer konsistenten Qualität über mehrere Standorte hinweg wird schwierig.
Marktchancen für ambulante Infusionszentren
Erweiterung der Dienstleistungen in aufstrebende Krankheitsbereiche und fortschrittliche Therapien
Wachsende Pipelines in der Onkologie, bei seltenen Krankheiten und Autoimmunerkrankungen schaffen neue Dienstleistungsmöglichkeiten. Der Markt für ambulante Infusionszentren profitiert von Zentren, die ihr Therapieportfolio diversifizieren. Er kann den Behandlungsumfang erweitern, da mehr Biologika und Spezialmedikamente zugelassen werden. Anbieter, die in fortschrittliche Handhabungsfähigkeiten investieren, positionieren sich für ein stärkeres Wachstum. Die Nachfrage nach Zentren, die sich auf die Unterstützung bei Infusionen seltener Krankheiten spezialisieren, steigt. Partnerschaften mit Spezialkliniken eröffnen neue Überweisungskanäle. Die Erweiterung in komplexe Infusionstypen zieht ein höheres Patientenaufkommen an. Verbesserte Schulungen schaffen stärkere betriebliche Kapazitäten. Die frühzeitige Einführung neuer Therapiegebiete schafft Wettbewerbsvorteile.
Wachstumspotenzial in unterversorgten Regionen und technologiegestützten Modellen
Aufstrebende Märkte bieten starkes Potenzial für die Expansion ambulanter Infusionen. Der Markt für ambulante Infusionszentren profitiert von der zunehmenden Urbanisierung und wachsenden privaten Gesundheitsinvestitionen. Er gewinnt an Dynamik, wenn Anbieter in Regionen mit begrenzten stationären Infusionsmöglichkeiten eintreten. Digitale Pflegemodelle unterstützen die Fernüberwachung und erleichtern das Patientenmanagement. Telemedizin-Screening schafft reibungslosere Arbeitsabläufe. Hybride Infusionsmodelle helfen Patienten, sicher zwischen häuslicher und zentraler Pflege zu wechseln. Investitionen in mobile Infusionseinheiten erweitern die Reichweite. Geografische Expansion schafft starke langfristige Wachstumspfade.
Segmentierungsanalyse des Marktes für ambulante Infusionszentren:
Nach Therapietyp
Der Markt für ambulante Infusionszentren zeigt eine starke Vielfalt über verschiedene Therapietypen hinweg, angetrieben durch die steigende Nachfrage nach komplexer ambulanter Versorgung. Antiinfektive und Hydrationstherapien unterstützen routinemäßige Behandlungsbedarfe, während Chemotherapie-Infusionen hochakute Dienstleistungen stärken. Immunglobulin-Therapien schaffen stabile wiederkehrende Volumina über chronische Erkrankungen hinweg. Er profitiert von biologischen und zielgerichteten Therapien, die eine kontrollierte Verabreichung und qualifizierte Überwachung erfordern. Enterale und parenterale Ernährung erweitert die Unterstützung für Patienten mit Ernährungsdefiziten. Andere Infusionstherapien erweitern das Dienstleistungsangebot in den Bereichen Schmerz, Steroide und unterstützende Pflege. Eine breitere Therapieabdeckung verbessert die Nutzung der Zentren und die Patientenbindung.
- Zum Beispiel berichtet Fresenius Kabi, dass es jährlich über 1 Milliarde IV-Infusionseinheiten in seinem globalen Fertigungsnetzwerk produziert, was den Umfang der Therapieanforderungen zeigt, die an ambulante und ambulante Zentren geliefert werden.
Nach Anwendung
Die Onkologie bleibt eine der stärksten Anwendungen im Markt für ambulante Infusionszentren, unterstützt durch strukturierte Behandlungszyklen. Autoimmunerkrankungen treiben die wiederkehrende Nachfrage aufgrund des langfristigen Bedarfs an biologischen Therapien an. Es unterstützt neurologische und gastrointestinale Störungen, die überwachte Infusionen erfordern. Infektionskrankheiten tragen zu einem konstanten Patientenfluss für kurzfristige Therapiesitzungen bei. Immundefizienzstörungen sind auf geplante IVIG- oder SCIG-Verabreichungen angewiesen. Andere chronische oder akute Erkrankungen erweitern den therapeutischen Fußabdruck von ambulanten Zentren. Die breite klinische Relevanz stärkt die kontinuierliche multi-spezialistische Akzeptanz in verschiedenen Regionen.
Nach Endnutzer
Eigenständige Infusionszentren führen aufgrund flexibler Terminplanung, spezialisierter Personalbesetzung und starker Patientenpräferenz. Arztpraxisbasierte Suiten erweitern den Zugang für Patienten, die Kontinuität innerhalb klinischer Praxen bevorzugen. Der Markt für ambulante Infusionszentren umfasst krankenhausaffiliierte Zentren, die komplexe oder risikosensitive Infusionen verwalten. Anbieter von Heiminfusionen mit ambulanter Unterstützung verbessern die Bequemlichkeit für stabile Patienten. Es gewinnt an Wert durch diversifizierte Versorgungseinrichtungen, die unterschiedlichen Patientenbedürfnissen gerecht werden. Die Segmentierung nach Endnutzern unterstützt eine breitere regionale Durchdringung. Unterschiedliche Versorgungsmodelle treiben die wettbewerbliche Differenzierung auf dem Markt voran.
- Zum Beispiel berichtet HCA Healthcare, dass es jährlich über 37 Millionen ambulante Besuche in seinem nationalen Krankenhausnetzwerk durchführt, von denen ein Teil ambulante Infusionsdienste umfasst, die in angeschlossene Zentren integriert sind.
Nach Zahlerart
Kommerzielle Versicherungspläne bleiben die primäre Erstattungsquelle im Markt für ambulante Infusionszentren und unterstützen den breiten Patientenzugang. Es profitiert von Richtlinien, die ambulante Infusionsmodelle gegenüber teureren Krankenhausumgebungen fördern. Medicare-Programme tragen erheblich zum Behandlungsvolumen durch ältere Erwachsene mit chronischen Erkrankungen bei. Andere öffentliche oder private Zahler halten die Nachfrage nach spezialisierten Therapien aufrecht. Die Zahlerdiversität stabilisiert den Patientenfluss im Laufe des Jahres. Klare Erstattungsstrukturen unterstützen die betriebliche Planung. Die konsistente Teilnahme der Zahler stärkt das langfristige Marktwachstum.
Segmentierung:
Nach Therapieart
- Anti-infektive Therapien
- Hydrationstherapien
- Chemotherapie-Infusionen
- Immunglobulin (IVIG/SCIG) Therapien
- Biologische und zielgerichtete Therapien
- Enterale und parenterale Ernährungshilfe
- Andere Infusionstherapien
Nach Anwendung
- Onkologische Erkrankungen
- Autoimmunerkrankungen
- Neurologische Störungen
- Infektionskrankheiten
- Gastrointestinale Störungen
- Immundefizienzstörungen
- Andere chronische oder akute Erkrankungen
Nach Endnutzer
- Unabhängige Infusionszentren
- Infusionssuiten in Arztpraxen
- Krankenhausgebundene Infusionszentren
- Heim-Infusionsanbieter mit ambulanten Unterstützungsmodellen
Nach Zahlerart
- Kommerzielle Versicherungspläne
- Medicare-Programme
- Andere öffentliche oder private Zahler
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den führenden Anteil am Markt für ambulante Infusionszentren und macht schätzungsweise 45 % der globalen Landschaft aus. Die starke Akzeptanz von Biologika, eine gut entwickelte Infrastruktur für die ambulante Versorgung und eine günstige Erstattung unterstützen die kontinuierliche Marktexpansion. Es profitiert von großen unabhängigen Infusionsketten und expandierenden Infusionsmodellen in Arztpraxen. Onkologische und autoimmune Erkrankungen treiben das wiederkehrende Patientenaufkommen an. Krankenhausgebundene ambulante Zentren unterstützen komplexe Therapien, die klinische Überwachung erfordern. Die wachsende Präferenz der Zahler für kosteneffiziente Infusionslieferungen stärkt die langfristige Nachfrage.
Europa folgt mit einem Anteil von etwa 28 %, unterstützt durch strukturierte Tagespflege-Infusionsmodelle und die stetige Integration von Biologika. Es gewinnt an Dynamik durch nationale Gesundheitssysteme, die ambulante Behandlungswege fördern, um den Druck auf stationäre Einrichtungen zu reduzieren. Die Akzeptanz wächst in den Bereichen Onkologie, Neurologie und immunbezogene Störungen. Unabhängige Zentren expandieren in städtischen Regionen mit hoher Patientendichte. Krankenhausgebundene Infusionssuiten behalten starke Rollen im Management komplexer Fälle. Ein breiteres Patientenbewusstsein verbessert die Akzeptanz geplanter ambulanter Infusionspflege.
Asien-Pazifik erweist sich als die am schnellsten wachsende Region mit einem Anteil von etwa 18 % am Markt für ambulante Infusionszentren, angetrieben durch die Expansion privater Gesundheitsnetzwerke und die steigende Inzidenz chronischer Krankheiten. Es profitiert von großen Patientengruppen, die wiederkehrende biologische und IVIG-Therapien benötigen. Die Nachfrage steigt in Indien, China und Südostasien, da ambulante Modelle die traditionellen stationären Infusionsumgebungen ersetzen. In Arztpraxen basierte Zentren gewinnen in Metropolregionen an Bedeutung. Krankenhausgebundene Infusionseinheiten unterstützen fortschrittliche Behandlungen, die eine fachärztliche Überwachung erfordern. Investitionen in qualifizierte Kliniker stärken die Servicefähigkeit in aufstrebenden Märkten.
Analyse der Hauptakteure:
- InfuCare Rx
- KabaFusion
- Soleo Health
- Paragon Healthcare
- Amerita (ein PharMerica-Unternehmen)
- United Infusion
- PromptCare
- Nufactor (FFF Enterprises)
- Option Care Health
- IVX Health
- Vital Care Infusion Services
- Accredo (Cigna Group)
- Healix Infusion Therapy
- Altus Infusion
Wettbewerbsanalyse:
Der Markt für ambulante Infusionszentren zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die durch Service-Differenzierung, geografische Expansion und Integration von Spezialtherapien definiert wird. Große Anbieter erweitern ihre nationale Präsenz, um die Patientenreichweite zu erhöhen und Verträge mit Kostenträgern zu sichern. Dies drängt kleinere regionale Betreiber dazu, sich auf komplexe Therapien zu spezialisieren oder Partnerschaften mit Arztpraxen einzugehen. Unabhängige Infusionszentren konkurrieren mit Bequemlichkeit, kurzen Wartezeiten und personalisierten Pflegemodellen. Krankenhausgebundene Zentren haben einen Vorteil bei der Handhabung fortschrittlicher oder risikosensitiver Behandlungen, die eine fachärztliche Überwachung erfordern. Heim-basierte Infusionsprogramme beeinflussen den Wettbewerb, indem sie stabile Patienten anziehen, die flexible Pflege suchen. Investitionen in Technologie zur Automatisierung von Arbeitsabläufen, EMR-Integration und Fernüberwachung stärken die operative Effizienz. Die Ausrichtung auf Kostenträger spielt eine bedeutende Rolle bei der Gestaltung der Wettbewerbsfähigkeit, wobei die Erstattungsbedingungen die Expansionsstrategien der Anbieter beeinflussen.
Aktuelle Entwicklungen:
- Im November 2025 schloss InfuCare Rx eine Rekapitalisierung mit Guggenheim Investments als neuem strategischen Kapitalpartner ab, was den Fokus des Unternehmens auf die Skalierung seiner spezialisierten Infusionsdienste unterstreicht.
- Im September 2025 ging Premier Infusion and Healthcare Services, Inc. eine fünfjährige Einkaufsvereinbarung mit Premier, Inc. ein, um die Expansion in den Markt für ambulante Infusionskliniken zu unterstützen, mit einem geschätzten jährlichen Vertragsvolumen von über 50 Millionen Dollar. Diese Zusammenarbeit verbessert die betriebliche Effizienz und den Zugang zu hochwertigen Infusionsbehandlungen.
- Im Juli 2024 erwarb Vivo Infusion Infusion Associates, einen Branchenführer mit Zentren in Michigan, Minnesota, Ohio und Wisconsin. Der Erwerb erweiterte das Netzwerk von Vivo Infusion auf fast 80 ambulante Infusionszentren in 15 Bundesstaaten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Therapieart, Anwendung, Endnutzer und Zahlerart. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Akzeptanz von Biologika wird die langfristige Nachfrage im Markt für ambulante Infusionszentren stärken, angetrieben durch wiederkehrende Therapieschemata.
- Die wachsende Präferenz für ambulante Behandlungen wird die schnelle Expansion unabhängiger Infusionsnetzwerke fördern.
- Die steigende Prävalenz chronischer Krankheiten wird Anbieter dazu drängen, die Kapazität zu erhöhen und Therapieportfolios zu diversifizieren.
- Eine breitere Unterstützung durch Kostenträger für kosteneffiziente ambulante Infusionsmodelle wird den Zugang der Patienten verbessern.
- Digitale Workflow-Tools und Funktionen zur Fernüberwachung werden die klinischen Abläufe optimieren und die Behandlungsüberwachung verbessern.
- Starke Partnerschaften zwischen Ärzten und Infusionszentren werden die Patientenüberweisungen für komplexe Therapien erhöhen.
- Investitionen in qualifiziertes klinisches Personal werden die Servicequalität verbessern und fortschrittliche Infusionsprotokolle unterstützen.
- Die Expansion in halburbane Regionen wird die Verfügbarkeit der Versorgung über die großen Metropolen hinaus erweitern.
- Das Wachstum der Integration von Spezialapotheken wird die Kontinuität zwischen Arzneimittelabgabe und Therapieerbringung verbessern.
- Aufstrebende Märkte werden die Akzeptanz beschleunigen, da private Gesundheitsnetzwerke moderne ambulante Infusionsinfrastrukturen aufbauen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für ambulante Infusionszentren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für ambulante Infusionszentren voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der ambulanten Infusionszentren hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für ambulante Infusionszentren antreiben?
Wer sind die führenden Unternehmen im Markt für ambulante Infusionszentren?
Welche Region hatte 2025 den größten Anteil am Markt für ambulante Infusionszentren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für ambulante Infusionszentren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für ambulante Infusionszentren Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 50,967.5 million → 2032: USD 102,006.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für ambulante Infusionszentren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für ambulante Infusionszentren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für ambulante Infusionszentren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für ambulante Infusionszentren Market Drivers
- 3.3 Markt für ambulante Infusionszentren Market Restraints & Challenges
- 3.4 Markt für ambulante Infusionszentren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für ambulante Infusionszentren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für ambulante Infusionszentren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für ambulante Infusionszentren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für ambulante Infusionszentren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für ambulante Infusionszentren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für ambulante Infusionszentren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für ambulante Infusionszentren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für ambulante Infusionszentren Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für ambulante Infusionszentren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für ambulante Infusionszentren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für ambulante Infusionszentren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für ambulante Infusionszentren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für ambulante Infusionszentren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für ambulante Infusionszentren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für ambulante Infusionszentren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für ambulante Infusionszentren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für ambulante Infusionszentren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für ambulante Infusionszentren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für ambulante Infusionszentren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
