
Marktübersicht für Arteriovenöse Fistelgeräte:
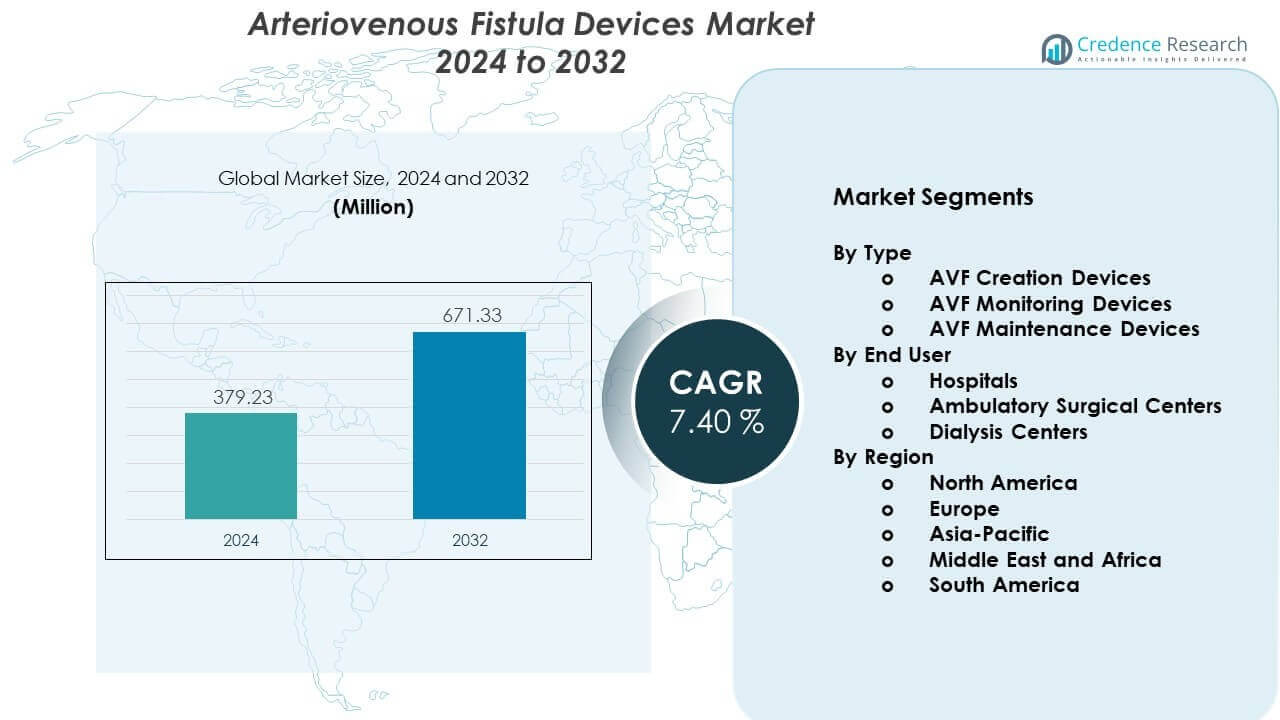
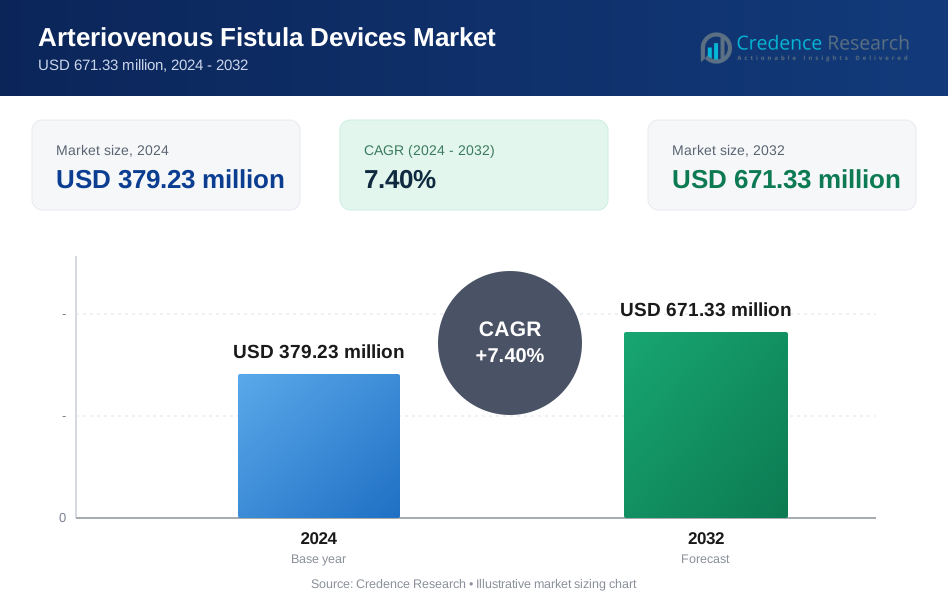
Der Markt für Arteriovenöse Fistelgeräte wird voraussichtlich von 379,23 Millionen USD im Jahr 2024 auf geschätzte 671,33 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,40% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Arteriovenöse Fistelgeräte 2024 | 379,23 Millionen USD |
| Markt für Arteriovenöse Fistelgeräte, CAGR | 7,40% |
| Marktgröße für Arteriovenöse Fistelgeräte 2032 | 671,33 Millionen USD |
Starke Markttreiber sind der zunehmende Trend zur frühen Fistelplatzierung und das steigende Bewusstsein für langfristige Zugangsergebnisse im Management chronischer Nierenerkrankungen. Hersteller verbessern weiterhin biokompatible Transplantatmaterialien und minimalinvasive Erstellungsysteme, die es Ärzten ermöglichen, Komplikationen zu reduzieren und die Erholungszeit zu verkürzen. Der Anstieg der alternden Bevölkerung und die Zunahme von Komorbiditäten, einschließlich Diabetes und Bluthochdruck, erweitern die Kandidatenbasis. Fortlaufende klinische Beweise, die eine bessere Durchgängigkeit und reduzierte Interventionsraten unterstützen, beschleunigen die Akzeptanz bei Nephrologen und Gefäßchirurgen.
Die regionale Nachfrage variiert, wobei Nordamerika aufgrund fortschrittlicher Dialysenetzwerke, starker Erstattungsstrukturen und höherer Akzeptanz innovativer Gefäßzugangstechnologien führend ist. Europa folgt mit stetiger Aufnahme, angetrieben durch etablierte CKD-Managementrichtlinien und verbesserte Schulungsprogramme für Gefäßzugangsteams. Der asiatisch-pazifische Raum entwickelt sich schnell, da Indien, China und südostasiatische Nationen in Dialyseinfrastruktur investieren und den Zugang zur Nierenversorgung erweitern. Wachsende Sensibilisierung, steigende CKD-Prävalenz und verbesserte Gesundheitsausgaben machen die Region zu einem wichtigen Wachstumsbereich der Zukunft.
Markteinblicke für Arteriovenöse Fistelgeräte:
- Der Markt für arteriovenöse Fistelgeräte wird im Jahr 2024 auf 379,23 Millionen USD geschätzt und soll bis 2032 671,33 Millionen USD erreichen, wobei ein CAGR von 40% aufgrund steigender Dialysebedarfe und verbesserter Zugangstechnologien verzeichnet wird.
- Nordamerika (40%), Europa (30%) und der asiatisch-pazifische Raum (24%) dominieren aufgrund einer starken Nierenpflegeinfrastruktur, etablierter klinischer Pfade und großer Patientengruppen, die eine hohe Geräteauslastung unterstützen.
- Der asiatisch-pazifische Raum, der 24% hält, ist die am schnellsten wachsende Region, unterstützt durch schnelles CKD-Wachstum, expandierende Dialysezentren und eine breitere Einführung fortschrittlicher Zugangswerkzeuge in aufstrebenden Gesundheitssystemen.
- Das Segment AVF-Erstellungsgeräte macht mit 45% den größten Anteil aus, unterstützt durch eine starke klinische Präferenz für eine frühe und dauerhafte Zugangserstellung.
- Krankenhäuser führen die Endnutzeradoption mit einem Anteil von 50% an, aufgrund des hohen Verfahrensvolumens, der fortschrittlichen Bildgebungsfähigkeiten und der stärkeren Integration multidisziplinärer Zugangsteams.
Markttreiber für Arteriovenöse Fistelgeräte
Steigender Bedarf an zuverlässigem Gefäßzugang in wachsender Dialysepopulation
Der Markt für arteriovenöse Fistelgeräte wächst aufgrund der steigenden Zahl von Patienten, die langfristige Dialyseunterstützung benötigen. Die Belastung durch chronische Nierenerkrankungen wächst in vielen Regionen schnell aufgrund von Diabetes und Bluthochdruck. Gesundheitsdienstleister übernehmen fortschrittliche Fistel-Erstellungstools, um eine bessere Zugangsdauerhaftigkeit für Dialysepatienten zu erreichen. Es unterstützt ein geringeres Infektionsrisiko im Vergleich zu Kathetern, was die Nachfrage stärkt. Krankenhäuser suchen nach Geräten, die eine schnellere Heilung und einen stabilen Blutfluss ermöglichen. Ärzte bevorzugen Lösungen, die die Präzision bei der Fistelerstellung verbessern. Der Markt profitiert von einem größeren Bewusstsein für frühzeitige Interventionen. Regierungen stärken Nierenpflegeprogramme, was die Adoptionskurve unterstützt.
- Zum Beispiel zeigte laut Medtronic das Ellipsys® EndoAVF-System eine funktionelle Durchgängigkeit von 92% nach 90 Tagen und berichtete über eine durchschnittliche Verfahrenszeit von weniger als 30 Minuten, was einen signifikanten Leistungsvorteil gegenüber chirurgischen Optionen hervorhebt.
Zunehmende Nutzung minimalinvasiver Techniken bei Zugangserstellungsverfahren
Die Einführung minimalinvasiver Fistel-Erstellungsoptionen treibt den Markt für arteriovenöse Fistelgeräte voran. Chirurgen wählen Systeme, die helfen, Gewebeschäden zu begrenzen und die Erholungszeit zu verkürzen. Es unterstützt eine höhere Akzeptanz bei älteren Patienten, die sicherere Verfahren benötigen. Gerätehersteller entwerfen Werkzeuge, die die Genauigkeit beim Verbinden von Gefäßen erhöhen. Der Trend verbessert klinische Ergebnisse und senkt den Bedarf an Revisionen. Krankenhäuser investieren in fortschrittliche Technologien, die den Arbeitsablauf rationalisieren. Schnellere Entlassungszeiten erhöhen den Patientendurchsatz in Zentren mit hohem Volumen. Schulungsprogramme helfen Fachleuten, neue Methoden zur Zugangserstellung zu übernehmen.
Schnelle Fortschritte bei biokompatiblen und hochresistenten Transplantatmaterialien
Materialinnovationen schaffen starken Auftrieb für den Markt für arteriovenöse Fistelgeräte. Hersteller verbessern die Haltbarkeit von Transplantaten und deren Widerstandsfähigkeit gegen wiederholte Druckzyklen. Dies sorgt für eine bessere langfristige Durchgängigkeit für den Dialysezugang. Biokompatible Materialien zielen darauf ab, die Entzündungsreaktion nach der Platzierung zu reduzieren. Gefäßspezialisten vertrauen auf Geräte, die ein geringeres Komplikationsrisiko aufweisen. Neue Transplantatstrukturen unterstützen einen gleichmäßigen Blutfluss unter verschiedenen Bedingungen. Krankenhäuser bevorzugen Lösungen, die helfen, ungeplante Eingriffe zu reduzieren. Forschungszentren arbeiten daran, die Materialleistungstests zu erweitern, um die behördliche Zulassung zu unterstützen.
- Zum Beispiel hat Gore’s PROPATEN® Heparin-Beschichtetes Gefäßtransplantat eine 48%ige Reduzierung thrombotischer Verschlussereignisse gezeigt und behält eine höhere primäre Durchgängigkeit über 12 Monate im Vergleich zu Standard-ePTFE-Transplantaten bei, unterstützt durch peer-reviewed klinische Studien.
Zunehmende Präferenz für frühe Fistelplatzierung in Nierenversorgungspfaden
Klinische Leitlinien fördern die frühe Fistelplatzierung und unterstützen das Wachstum im Markt für arteriovenöse Fistelgeräte. Nephrologen übernehmen strukturierte Versorgungspfade, um die Zugangsplanung früher zu beginnen. Dies verbessert die Dialysebereitschaft und reduziert den Kathetergebrauch. Frühzeitige Planung reduziert Verfahrensverzögerungen bei Hochrisikopatienten. Krankenhäuser aktualisieren präoperative Bildgebungswerkzeuge, um die Zugangskartierung zu verbessern. Pflegeteams schulen das Personal, um geeignete Gefäße in früheren Krankheitsstadien zu identifizieren. Patienten erzielen bessere Ergebnisse, wenn der Zugang vor der dringenden Dialyse geschaffen wird. Gesundheitssysteme konzentrieren sich darauf, die Gesamtkosten der Behandlung durch besseres Zugangsmanagement zu reduzieren.
Trends im Markt für arteriovenöse Fistelgeräte
Wachsende Integration von Bildgebung und Navigationsunterstützung bei der Zugangserstellung
Der Markt für arteriovenöse Fistelgeräte erfährt eine starke Nachfrage nach bildgeführten Verfahren. Chirurgen suchen Werkzeuge, die die Genauigkeit bei der Gefäßauswahl verbessern. Dies hilft, die Ausfallraten des Zugangs zu reduzieren. Hochauflösender Ultraschall und Echtzeitkartierung stärken die Entscheidungsfindung. Krankenhäuser investieren in Bildgebungsplattformen, die präzise Planung unterstützen. Fortschrittliche Navigation hilft, wiederholte Eingriffe zu reduzieren. Ausbildungszentren integrieren Bildführungsunterstützung in Gefäßzugangsprogramme. Anbieter erweitern die Kompatibilität zwischen Geräten und Bildgebungskonsolen.
- Zum Beispiel bietet die LOGIQ E10 Ultraschallplattform von GE HealthCare eine bis zu 10-fache Verbesserung der Verarbeitungsgeschwindigkeit mit ihrer cSound™-Architektur, die eine klarere Visualisierung von kleinen Gefäßen ermöglicht, die für die AVF-Planung entscheidend sind, und präoperative Kartierungsfehler reduziert.
Anstieg intelligenter Überwachungstechnologien zur Beurteilung der Fistelfunktion
Die Einführung digitaler Überwachungssysteme unterstützt das Wachstum im Markt für arteriovenöse Fistelgeräte. Kliniken verwenden Sensoren, um Flussänderungen in Echtzeit zu verfolgen. Dies hilft, Funktionsstörungen des Zugangs frühzeitig zu erkennen. Fernüberwachungstools unterstützen das Langzeitmanagement für Dialysepatienten. Krankenhäuser bevorzugen datenfähige Lösungen, um Notfalleingriffe zu reduzieren. Gerätehersteller integrieren Analysefunktionen, um vorausschauende Einblicke zu unterstützen. Patienten gewinnen mehr Vertrauen durch regelmäßige Leistungsaktualisierungen des Zugangs. Anbieter nutzen Überwachungsdaten, um rechtzeitige Wartungsverfahren zu planen.
- Zum Beispiel misst die Crit-Line®-Technologie von Fresenius Medical Care den Hämatokrit, die Blutvolumenänderungen und die Sauerstoffsättigung in Echtzeit mit einer Genauigkeit von über 95%, was eine frühzeitige Erkennung von Fistelflussproblemen während der Dialysesitzungen ermöglicht.
Zunehmender Trend zu ambulanten Einrichtungen für die Fistelerstellung
Immer mehr Pflegeanbieter verlagern die Fistelerstellungsverfahren in ambulante Zentren, was den Markt für arteriovenöse Fistelgeräte beeinflusst. Ambulante Einrichtungen bieten kosteneffiziente Versorgung für den Gefäßzugang. Dies reduziert die Krankenhausbelastung und verbessert den Patientenkomfort. Chirurgen verwenden Geräte, die schnellere Entlassungszeiten unterstützen. Die Effizienz der Arbeitsabläufe verbessert sich durch kompakte Zugangserstellungssysteme. Ambulante Teams investieren in fortschrittliche Sterilisationswerkzeuge. Schulungsmaßnahmen helfen, die Verfahrenskompetenz in Gemeinschaftseinrichtungen zu erweitern. Branchenakteure entwickeln Lösungen für Umgebungen mit geringer Komplexität.
Höherer Einsatz von maßgeschneiderten Zugangslösungen für komplexe Anatomiefälle
Die Nachfrage nach personalisierten Zugangswerkzeugen wächst im Markt für arteriovenöse Fistelgeräte. Komplexe Anatomiefälle erfordern maßgeschneiderte Transplantatoptionen. Dies verbessert die Ergebnisse für Hochrisikopatienten. Chirurgen wählen Geräte, die sich an Gefäßunregelmäßigkeiten anpassen. Hersteller entwickeln spezielle Designs für enge oder fragile Venen. Krankenhäuser konzentrieren sich darauf, die Erfolgsraten in schwierigen Szenarien zu verbessern. Klinische Studien bewerten die Leistung in verschiedenen Patientengruppen. Anbieter setzen auf patientenspezifische Planung, um den Bedarf an Revisionen zu reduzieren.
Analyse der Herausforderungen im Markt für arteriovenöse Fistelgeräte:
Begrenzte Eignung der Gefäße und hohe Variation in der Patientenanatomie
Herausforderungen bei der Gefäßeignung wirken sich weiterhin auf den Markt für arteriovenöse Fistelgeräte aus. Viele Patienten haben kleine oder beschädigte Gefäße, die die Zugangserstellung erschweren. Dies erhöht die Verfahrensschwierigkeit für Chirurgen. Die Ausfallraten steigen, wenn die Gefäßqualität schlecht ist. Bildgebung hilft, doch anatomische Einschränkungen bestehen fort. Ältere Patienten haben ein höheres Risiko aufgrund fragiler Gefäße. Krankenhäuser müssen wiederholte Eingriffe in schwierigen Fällen bewältigen. Schulungsprogramme zielen darauf ab, die Entscheidungsfindung bei komplexen Anatomien zu verbessern.
Hohe Komplikationsraten und begrenzte Verfügbarkeit von qualifizierten Zugangsteams
Das Komplikationsmanagement bleibt eine große Hürde im Markt für arteriovenöse Fistelgeräte. Zugangsthrombosen und Stenosen verringern den langfristigen Erfolg. Dies führt zu wiederholten Klinikbesuchen und erhöht die Behandlungskosten. Qualifizierte Gefäßzugangsteams sind in vielen Regionen rar. Krankenhäuser kämpfen darum, hohe Verfahrensstandards ohne ausgebildete Spezialisten aufrechtzuerhalten. Gerätehersteller arbeiten daran, Werkzeuge zu entwickeln, die das Komplikationsrisiko verringern. Regulatorische Wege erfordern umfangreiche Daten, was die Einführung von Innovationen verlangsamt. Pflegezentren investieren in die Personalentwicklung, um der steigenden Nachfrage gerecht zu werden.
Chancen im Markt für arteriovenöse Fistelgeräte:
Erweiterung der Nierenpflegeinfrastruktur und wachsender Fokus auf frühzeitige Diagnose
Der Ausbau der Nierenpflegeinfrastruktur schafft starke Möglichkeiten im Markt für arteriovenöse Fistelgeräte. Viele Regionen verbessern Screening-Programme, um chronische Nierenerkrankungen früher zu erkennen. Dies unterstützt die frühzeitige Planung für den Gefäßzugang. Krankenhäuser modernisieren Dialyseeinheiten, was die Nachfrage nach Geräten steigert. Aufklärungsprogramme informieren Patienten über Zugangsoptionen. Regierungen erhöhen die Finanzierung für langfristige Nierentherapie. Gerätefirmen betreten neue Einrichtungen durch Schulungsunterstützung.
Steigende Akzeptanz von Technologien der nächsten Generation zur Verbesserung der Zugänglichkeit
Werkzeuge der nächsten Generation schaffen neue Wachstumswege im Markt für Arteriovenöse Fistelgeräte. Fortschrittliche Transplantatdesigns bieten eine höhere Haltbarkeit. Dies senkt die Revisionshäufigkeit bei Dialysepatienten. Intelligente Überwachung erweitert die Fähigkeit zur präventiven Pflege. Kliniken wählen Werkzeuge, die Echtzeit-Datenanalysen unterstützen. Anbieter erkunden Partnerschaften mit digitalen Gesundheitsunternehmen, um Funktionen zu erweitern. Krankenhäuser streben an, Komplikationen durch technologiegetriebene Pflegemodelle zu reduzieren.
Markt für Arteriovenöse Fistelgeräte Segmentierungsanalyse:
Nach Typ
Der Markt für Arteriovenöse Fistelgeräte zeigt starkes Wachstum bei Erstellungs-, Überwachungs- und Wartungsgeräten aufgrund der steigenden Nachfrage nach zuverlässigem Gefäßzugang. AVF-Erstellungsgeräte halten einen führenden Anteil, da Ärzte langlebige und frühzeitige Zugangsbildung für Dialysepatienten priorisieren. Dies unterstützt bessere Langzeitergebnisse und verringert die Abhängigkeit von Kathetern. AVF-Überwachungsgeräte gewinnen an Bedeutung aufgrund des steigenden Fokus auf Flussüberwachung und frühzeitige Erkennung von Funktionsstörungen. Kliniken bevorzugen Werkzeuge, die Teams vor einem Zugangsversagen warnen. AVF-Wartungsgeräte expandieren stetig aufgrund des Bedarfs an regelmäßigen Eingriffen zur Erhaltung der Durchgängigkeit. Krankenhäuser und Dialysezentren investieren in Lösungen, die die Effizienz des Arbeitsablaufs verbessern.
- Beispielsweise verwendet das WavelinQ™ 4F EndoAVF System von BD Radiofrequenzenergie, um eine perkutane AVF zu erstellen, und hat in multizentrischen klinischen Studien technische Erfolgsraten zwischen 72 % und 88 % gezeigt, wobei die Reifung typischerweise innerhalb von 42 bis 56 Tagen erreicht wird.
Nach Endverbraucher
Krankenhäuser dominieren aufgrund des hohen Verfahrensvolumens, der breiten klinischen Expertise und der starken Integration von Bildgebungsunterstützung. Dies stärkt die Nachfrage nach fortschrittlichen Erstellungs- und Überwachungssystemen. Ambulante chirurgische Zentren wachsen schneller, da viele Anbieter risikoarme Verfahren in ambulante Einrichtungen verlagern. Diese Zentren übernehmen kompakte Geräte, die eine schnelle Abwicklung und kosteneffiziente Pflege unterstützen. Dialysezentren erhöhen die Nutzung von Überwachungs- und Wartungswerkzeugen, um die langfristige Zugangsleistung zu verwalten. Sie verlassen sich auf frühzeitige Warnungen, um Notfalleingriffe zu reduzieren und die Stabilität der Patienten zu verbessern. Das Wachstum in allen Endverbrauchergruppen spiegelt den steigenden Bedarf an langlebigem Zugang im gesamten Dialysepfad wider.
- Beispielsweise wird das Ellipsys® Vascular Access System von Medtronic in ambulanten chirurgischen Zentren (ASCs) weit verbreitet eingesetzt, wobei veröffentlichte klinische Studien eine durchschnittliche Verfahrenszeit von 15 bis 30 Minuten für die perkutane Fistelbildung berichten, was einen höheren Patientendurchsatz im Vergleich zu traditionellen offenen chirurgischen AVF-Verfahren unterstützt.
Segmentierung:
Nach Typ
- AVF-Erstellungsgeräte
- AVF-Überwachungsgeräte
- AVF-Wartungsgeräte
Nach Endverbraucher
- Krankenhäuser
- Ambulante Chirurgische Zentren
- Dialysezentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für arteriovenöse Fistelgeräte, angetrieben durch fortschrittliche Dialyseinfrastruktur und starke Akzeptanz neuer vaskulärer Zugangstechnologien. Die Region macht 40% des Marktes aus, aufgrund der hohen Prävalenz chronischer Nierenerkrankungen und etablierter klinischer Leitlinien. Sie profitiert von Frühdiagnoseprogrammen, die eine rechtzeitige Fistelplanung unterstützen. Krankenhäuser investieren in Bildgebungswerkzeuge und Wartungssysteme, um die Haltbarkeit des Zugangs zu verbessern. Führende Hersteller unterhalten starke Vertriebsnetze in den Vereinigten Staaten. Schulungsprogramme für Zugangsteams unterstützen höhere Erfolgsraten bei Eingriffen. Die Innovationsaufnahme bleibt aufgrund unterstützender Erstattungsstrukturen stabil.
Europa
Europa repräsentiert den zweitgrößten Anteil und hält 30% des globalen Marktes. Die Region hält eine starke Nachfrage nach fortschrittlichen Erstellungs- und Überwachungsgeräten aufrecht, dank strukturierter Nierenversorgungspfade. Der Markt für arteriovenöse Fistelgeräte profitiert von nationalen Dialyseprogrammen, die die frühzeitige Zugangserstellung fördern. Es unterstützt die höhere Akzeptanz von biokompatiblen Transplantaten und minimalinvasiven Werkzeugen. Westeuropa führt aufgrund reifer Gesundheitssysteme, während Osteuropa einen wachsenden Bedarf an erschwinglichen Optionen zeigt. Die Zusammenarbeit zwischen Krankenhäusern und Industrieakteuren stärkt die klinische Ausbildung. Ein verstärkter Fokus auf die Reduzierung von Zugangskomplikationen fördert Investitionen in Überwachungstechnologien.
Asien-Pazifik, Naher Osten & Afrika und Südamerika
Asien-Pazifik zeigt das schnellste Wachstum und hält 24% des Marktes, aufgrund der steigenden CKD-Inzidenz und der wachsenden Dialysekapazität. Es gewinnt starken Schwung durch große Patientengruppen in China und Indien. Der Nahe Osten und Afrika machen 3% aus, angetrieben durch neue Dialysezentren und stetige Investitionen in die Modernisierung der Nierenversorgung. Südamerika hält 3%, unterstützt durch verbesserten Zugang zu vaskulären Verfahren in Brasilien und Nachbarländern. Der Markt für arteriovenöse Fistelgeräte in diesen Regionen profitiert von wachsendem Bewusstsein für die Haltbarkeit von Fisteln und das geringere Infektionsrisiko. Es stärkt die Nachfrage nach kostengünstigen Geräten, die den Bedürfnissen verschiedener klinischer Umgebungen gerecht werden. Die Expansion des privaten Gesundheitswesens unterstützt das langfristige Wachstum weiter.
Analyse der Hauptakteure:
- Medtronic
- BD (Becton Dickinson)
- Teleflex Incorporated
- Fresenius Medical Care AG & Co. KGaA
- Braun SE
Wettbewerbsanalyse:
Der Markt für arteriovenöse Fistelgeräte zeichnet sich durch starken Wettbewerb aus, der durch Produktinnovationen, Materialfortschritte und erweiterte klinische Anwendungen angetrieben wird. Führende Unternehmen stärken ihre Portfolios mit Geräten, die die Zugangserschaffung, Überwachung und langfristige Wartung verbessern. Der Wettbewerb intensiviert sich, da Unternehmen die Haltbarkeit, Biokompatibilität und Benutzerfreundlichkeit verbessern. Hauptakteure konzentrieren sich auf Partnerschaften mit Krankenhäusern, um Schulungen zu unterstützen und die Verfahrensresultate zu verbessern. Anbieter erweitern ihre Vertriebsnetze, um wachstumsstarke Regionen zu erreichen. Digitale Überwachungstools schaffen neue Differenzierungspunkte. Die Marktführerschaft hängt von starken behördlichen Genehmigungen und kontinuierlichen Produktverbesserungen ab.
Jüngste Entwicklungen:
- Im Februar 2026 kündigte Medtronic die Absicht an, die Option zur Übernahme von CathWorks auszuüben, ein Geschäft im Wert von bis zu 585 Millionen US-Dollar. Obwohl der Schwerpunkt hauptsächlich auf der Diagnose von koronarer Herzkrankheit liegt, stärkt diese Übernahme Medtronics umfassendere Strategie, fortschrittliche Bildgebungs- und Berechnungstools in sein Gefäßportfolio zu integrieren, was seine bestehenden AV-Zugangslösungen wie den IN.PACT™ AV medikamentenbeschichteten Ballon ergänzt, der kürzlich in den im Mai 2024 veröffentlichten 60-monatigen Studienergebnissen nachhaltige langfristige Durchlässigkeitsvorteile zeigte.
- Im Februar 2025 berichtete Fresenius Medical Care über die erfolgreiche Beschleunigung seines FME25-Transformationsprogramms und erreichte 567 Millionen Euro an kumulierten Einsparungen. Als weltweit führender Anbieter von Nierenprodukten optimiert das Unternehmen sein Portfolio, indem es sich aus nicht zum Kerngeschäft gehörenden Klinikbetrieben zurückzieht und gleichzeitig die Investitionen in Care Enablement erhöht, wobei der Fokus auf integrierten Dialysetechnologien und digitalen Überwachungstools liegt, die die Gesundheit und Lebensfähigkeit von Patientenfisteln verfolgen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ und nach Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach fortschrittlichen Lösungen für den Gefäßzugang wird steigen, da mehr Patienten in Langzeit-Dialyseprogramme eintreten und stabile, langlebige Fisteloptionen benötigen.
- Die Einführung minimal-invasiver Erstellungs-Systeme wird zunehmen, da sie eine schnellere Genesung, weniger Gewebetrauma und eine wachsende Vorliebe der Chirurgen für präzisionsbasierte Zugangswerkzeuge bieten.
- Digitale Überwachungsplattformen werden häufiger genutzt werden, da Pflegeteams sich auf die frühzeitige Erkennung von Flussänderungen konzentrieren, um Zugangsversagen zu verhindern und Notfalleingriffe zu reduzieren.
- Ambulante Gefäßzentren werden einen größeren Anteil der Zugangsverfahren durchführen, was die Nachfrage nach kompakten, effizienten Geräten antreibt, die einen schnellen Wechsel und niedrigere Gesamtkosten der Versorgung unterstützen.
- Die Innovation bei Transplantatmaterialien wird sich beschleunigen, da Hersteller Designs entwickeln, die die Flexibilität verbessern, Entzündungen reduzieren und die Offenheitsdauer für Hochrisikopatienten verlängern.
- Schulungsprogramme für Gefäßzugangsteams werden zunehmen, um Anbietern zu helfen, komplexe Anatomien zu bewältigen und die Konsistenz der Verfahrensresultate in verschiedenen Versorgungseinstellungen zu verbessern.
- Die Integration von prädiktiver Analytik und KI-unterstützter Flussbewertung wird Überwachungspraktiken umgestalten, sodass Kliniker eingreifen können, bevor Komplikationen auftreten.
- Aufstrebende Regionen werden die Infrastruktur der Nierenversorgung stärken, was zu einer höheren Geräteakzeptanz führt, angetrieben durch steigendes Bewusstsein für CKD und breiteren Zugang zu spezialisierten Behandlungszentren.
- Partnerschaften zwischen Geräteherstellern und Dialysenetzwerken werden sich vertiefen, um Produkttests, Workflow-Optimierung und eine breitere Akzeptanz in der realen Welt zu unterstützen.
- Regulierungsbehörden werden Innovationen fördern, die die Patientensicherheit verbessern, was dazu beitragen wird, Zulassungspfade zu optimieren und den Markteintritt für Zugangstechnologien der nächsten Generation zu beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für arteriovenöse Fistelgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für arteriovenöse Fistula-Geräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für arteriovenöse Fistelgeräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für arteriovenöse Fistelgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für arteriovenöse Fistula-Geräte?
Welche Region hatte 2024 den größten Anteil am Markt für arteriovenöse Fistelgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für arteriovenöse Fistelgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für arteriovenöse Fistelgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 379.23 million → 2032: USD 671.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für arteriovenöse Fistelgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für arteriovenöse Fistelgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für arteriovenöse Fistelgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für arteriovenöse Fistelgeräte Market Drivers
- 3.3 Markt für arteriovenöse Fistelgeräte Market Restraints & Challenges
- 3.4 Markt für arteriovenöse Fistelgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für arteriovenöse Fistelgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für arteriovenöse Fistelgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für arteriovenöse Fistelgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für arteriovenöse Fistelgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für arteriovenöse Fistelgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für arteriovenöse Fistelgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für arteriovenöse Fistelgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für arteriovenöse Fistelgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für arteriovenöse Fistelgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für arteriovenöse Fistelgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für arteriovenöse Fistelgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für arteriovenöse Fistelgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für arteriovenöse Fistelgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für arteriovenöse Fistelgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für arteriovenöse Fistelgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für arteriovenöse Fistelgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für arteriovenöse Fistelgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für arteriovenöse Fistelgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für arteriovenöse Fistelgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
