
Marktübersicht
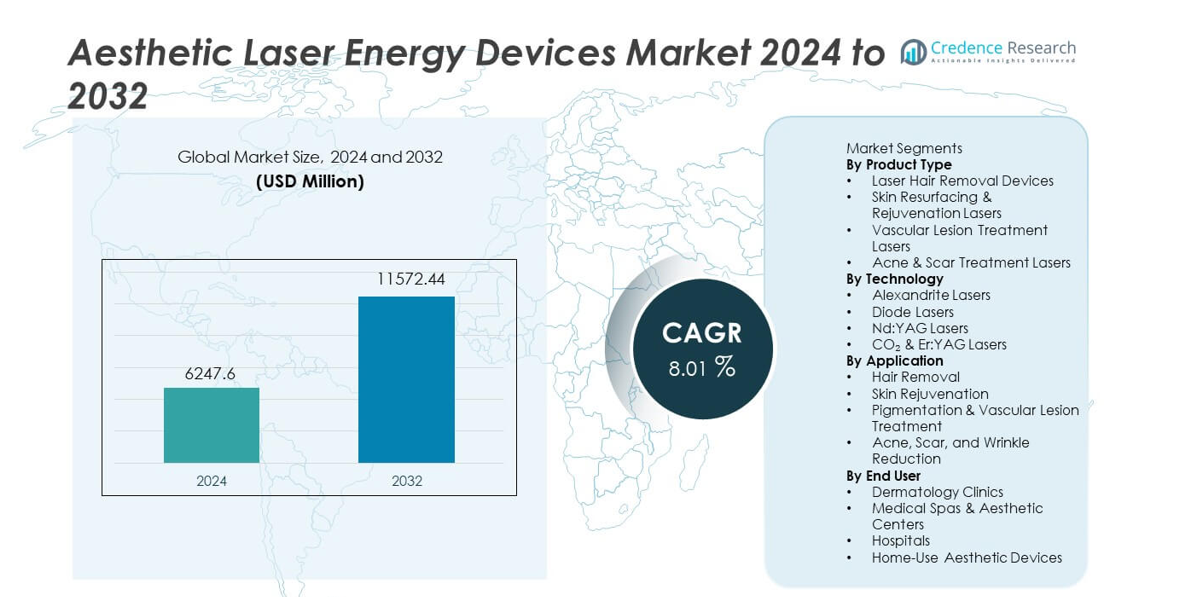
Der Markt für ästhetische Laser-Energie-Geräte wurde im Jahr 2024 auf 6.247,6 Millionen USD geschätzt und soll bis 2032 11.572,44 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 8,01 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für ästhetische Laser-Energie-Geräte 2024 | 6.247,6 Millionen USD |
| Markt für ästhetische Laser-Energie-Geräte, CAGR | 8,01% |
| Marktgröße für ästhetische Laser-Energie-Geräte 2032 | 11.572,44 Millionen USD |
Der Markt für ästhetische Laser-Energie-Geräte umfasst führende Akteure wie Cynosure LLC, Cutera Inc., Lumenis Ltd., Alma Lasers, Candela Corporation, Fotona, Lutronic Corporation, Sciton Inc., El.En. Group und BISON Medical. Diese Unternehmen stärken ihre Positionen durch Multi-Anwendungsplattformen, verbesserte Präzision und fortschrittliche Kühlsysteme, die die Behandlungsergebnisse verbessern. Nordamerika führt den globalen Markt mit einem Anteil von 37 % an, angetrieben durch hohe Patientennachfrage, starke klinische Infrastruktur und frühe Einführung von Premium-Lasertechnologien. Europa folgt mit einem Anteil von 28 %, unterstützt durch starke regulatorische Standards und wachsendes Interesse an nicht-invasiven ästhetischen Verfahren in wichtigen Volkswirtschaften.
Markteinblicke
- Der Markt erreichte 2024 6.247,6 Millionen USD und wird bis 2032 11.572,44 Millionen USD bei einer CAGR von 8,01 % erreichen, was ein starkes langfristiges Wachstum zeigt.
- Die Nachfrage steigt aufgrund der höheren Akzeptanz nicht-invasiver Behandlungen, wobei die Laser-Haarentfernung das Produktsegment mit einem Anteil von 32 % anführt, unterstützt durch starke klinische Nutzung.
- Trends konzentrieren sich auf hybride und Multi-Anwendungs-Lasersysteme, wobei der asiatisch-pazifische Raum an Dynamik gewinnt, da das steigende Schönheitsbewusstsein seinen regionalen Anteil von 26 % antreibt.
- Der Wettbewerb intensiviert sich, da wichtige Akteure in Multi-Wellenlängen-Geräte investieren und Partnerschaften mit dermatologischen Kliniken ausbauen, um die Servicequalität zu stärken und die Behandlungsergebnisse zu verbessern.
- Marktbeschränkungen umfassen hohe Gerätekosten und qualifikationsbasierte Betriebsanforderungen, während die regionale Leistung weiterhin von Nordamerika mit einem Anteil von 37 % angeführt wird, gefolgt von Europa mit 28 %, was den Zugang zu fortschrittlicher Gesundheitsversorgung und die starke Nachfrage nach kosmetischen Verfahren widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Laser-Haarentfernungsgeräte führen das Produkttypsegment mit einem Anteil von 32 % an, aufgrund der starken Nachfrage nach langfristigen Haarreduktionslösungen in Kliniken und medizinischen Spas. Ihre schnellen Behandlungszyklen und die Fähigkeit, große Bereiche zu behandeln, unterstützen die breite Akzeptanz. Hauterneuerungs- und Verjüngungslaser gewinnen ebenfalls an Bedeutung, da Verbraucher nach Lösungen für Textur-, Ton- und altersbedingte Probleme suchen. Die Behandlung von Gefäßläsionen und Akne- oder Narbenlasern erweitert die Anwendungsfälle in dermatologischen Praxen. Der steigende Fokus auf nicht-invasive Ästhetik treibt weiterhin Innovationen in der Wellenlängensteuerung und Kühlsystemen voran, was das Wachstum in allen Produktkategorien stärkt.
- Zum Beispiel hat Alma Lasers seine Soprano Titanium-Plattform mit einem besonders großen Spotgrößen-Applikator, bekannt als Trio Max, aufgerüstet, der drei kombinierte Wellenlängen gleichzeitig in einem einzigen Impuls liefert. Das Gerät unterstützt eine schnelle Wiederholrate für schnellere Sitzungen mit der "In-Motion"-Technik.
Nach Technologie
Diodenlaser dominieren das Technologiesegment mit einem Anteil von 34 %, da sie eine schnelle Impulsabgabe, starke Sicherheitsprofile und effektive Ergebnisse bei verschiedenen Hauttypen bieten. Ihr kompaktes Design und der geringe Wartungsaufwand machen sie bei hochfrequentierten Schönheitszentren beliebt. Nd:YAG-Laser erregen Aufmerksamkeit für tiefere Hautpenetration und Eignung für dunklere Hauttöne. Alexandrit-Plattformen bleiben bevorzugt für hellere Haut und feines Haar. CO₂- und Er:YAG-Laser unterstützen fortschrittliche Resurfacing-Verfahren. Das wachsende Interesse an Hybridsystemen und Multi-Wellenlängen-Plattformen treibt die breitere Technologieakzeptanz sowohl in Premium- als auch in Mittelklassegeräten voran.
- Zum Beispiel hat Candela sein GentleMax Pro Plus-System durch die Integration von Alexandrit- und Nd:YAG-Quellen verbessert. Das System verfügt über eine große Spotgröße, die die Behandlungszeit pro Sitzung erheblich verkürzt.
Nach Anwendung
Haarentfernung hält mit 38 % den größten Anteil im Anwendungssegment, unterstützt durch eine starke Verbrauchernachfrage nach langanhaltenden und schmerzarmen kosmetischen Lösungen. Kliniken bevorzugen Laserplattformen, die hohe Geschwindigkeit und stabile Energieabgabe für effizienten Durchsatz bieten. Hautverjüngung verzeichnet ebenfalls ein stetiges Wachstum, da Patienten Behandlungen für feine Linien, Sonnenschäden und Texturprobleme suchen. Pigmentierungs- und vaskuläre Läsionsbehandlungen ziehen bedarfsorientierte Nachfrage von Personen an, die mit Melasma, Rosacea oder sichtbaren Venen zu kämpfen haben. Der steigende Fokus auf Akne-, Narben- und Faltenreduktion erweitert die klinische Nutzung weiter, angetrieben durch verbesserte Präzision und verkürzte Ausfallzeiten in modernen ästhetischen Systemen.
Wichtiger Wachstumstreiber
Steigende Nachfrage nach nicht-invasiven ästhetischen Verfahren
Die wachsende Vorliebe für nicht-invasive Behandlungen treibt die schnelle Einführung von ästhetischen Laserenergiegeräten voran. Verbraucher suchen nach Lösungen, die minimale Ausfallzeiten, schnelle Sitzungen und sichtbare Ergebnisse bieten. Dermatologische Kliniken erweitern ihr Dienstleistungsportfolio, um der steigenden Nachfrage nach Haarentfernung, Hautverjüngung und Pigmentkorrektur gerecht zu werden. Fortschritte in der Gerätesicherheit und Kühltechnologie verbessern auch den Patientenkomfort. Der zunehmende Einfluss sozialer Medien und die breitere Akzeptanz kosmetischer Behandlungen fördern die Marktdurchdringung über alle Altersgruppen hinweg. Da mehr Nutzer wert auf erscheinungsverbessernde Verfahren legen, investieren Kliniken in leistungsstarke Laserplattformen, um kontinuierliches Dienstleistungswachstum zu unterstützen.
- Zum Beispiel berichtete Lumenis über eine starke Einführung seiner LightSheer QUATTRO-Plattform, die zwei Diodenwellenlängen bietet. Das Gerät verwendet die ChillTip-Technologie, die die Haut während des Betriebs erheblich kühlt und so den Komfort erhöht.
Technologische Fortschritte bei Laserplattformen
Innovationen in Multi-Wellenlängen-Systemen, Impulskontrolle und Energieabgabe stärken klinische Ergebnisse und erweitern die Behandlungsvielfalt. Hersteller integrieren KI-basierte Kalibrierung, intelligente Sensoren und verbesserte Kühlmodule, um die Präzision zu erhöhen und Behandlungsrisiken zu reduzieren. Hybride Laserplattformen unterstützen mehrere Indikationen in einem Gerät und verbessern die Kosteneffizienz für Kliniken. Verbesserte Kompatibilität mit verschiedenen Hauttypen erweitert auch den Patientenpool. Technologie-Upgrades helfen Anbietern, konsistente Ergebnisse zu erzielen, was die Patientenzufriedenheit und Wiederholungsbesuche erhöht. Diese Entwicklungen beschleunigen die Einführung in dermatologischen Zentren, medizinischen Spas und ambulanten ästhetischen Kliniken.
- Zum Beispiel hat Fotona sein SP Dynamis Pro System weiterentwickelt, indem es Er:YAG bei 2940 nm mit Nd:YAG bei 1064 nm auf einer Plattform kombiniert hat. Das Gerät liefert Pulsdauern von nur 0,1 ms für eine kontrollierte Abtragung.
Erweiterung des Netzwerks von Medical Spas und Dermatologiekliniken
Eine wachsende Anzahl von Medical Spas und ästhetischen Zentren unterstützt direkt die Marktexpansion. Kliniken übernehmen Lasersysteme, um wettbewerbsfähige Dienstleistungsportfolios anzubieten und breitere Verbrauchergruppen anzuziehen. Die erhöhte Verfügbarkeit von ausgebildeten Fachkräften stärkt die Nutzung der Geräte in städtischen und halb-urbanen Gebieten. Erschwingliche Servicepakete und abonnementbasierte ästhetische Pakete steigern die Nachfrage nach Dienstleistungen. Viele Einrichtungen modernisieren ihre Geräteflotten, um den steigenden Erwartungen an Sicherheit und Behandlungsqualität gerecht zu werden. Mit der Verbesserung des Zugangs zu kosmetischen Dienstleistungen erlebt der Markt ein stetiges Wachstum, das durch eine breitere Akzeptanz und steigende Patientenzahlen angetrieben wird.
Wichtiger Trend & Gelegenheit
Wachstum von Multi-Anwendungs- und Hybrid-Lasersystemen
Kliniken bevorzugen zunehmend Multi-Anwendungs-Plattformen, die Haarentfernung, Verjüngung, Pigmentierung und Gefäßbehandlungen in einem System abwickeln. Diese Geräte senken die Betriebskosten und verbessern die Behandlungsflexibilität. Hybridlaser kombinieren Wellenlängen für eine tiefere Penetration und höhere Präzision, was sie sowohl für neue als auch etablierte Zentren attraktiv macht. Der Trend unterstützt eine höhere Kapitalrendite für Anbieter. Da die Nachfrage der Patienten nach Kombinationstherapien wächst, schaffen Hybridsysteme bedeutende Möglichkeiten für Gerätehersteller, fortschrittliche und anpassbarere Lösungen einzuführen.
- Zum Beispiel hat Sciton seine Joule X Plattform verbessert, indem es verschiedene kompatible Module, darunter BBL Hero und ProFractional Er:YAG, in einem Chassis integriert hat. Das System liefert erhebliche Energie für eine Vielzahl von Anwendungen, einschließlich hochwirksamer Resurfacing-Behandlungen.
Steigende Akzeptanz von ästhetischen Lasergeräten für den Heimgebrauch
Geräte für den Heimgebrauch gewinnen an Bedeutung, da Verbraucher nach bequemen, kostengünstigen kosmetischen Lösungen suchen. Kompakte Dioden- und IPL-basierte Systeme ermöglichen grundlegende Haarentfernung und Hautverbesserung ohne klinische Besuche. Die wachsende Verfügbarkeit im E-Commerce fördert die Akzeptanz, insbesondere bei jüngeren Nutzern. Hersteller konzentrieren sich auf Sicherheitsverriegelungen, Energiesparmodi und ergonomische Designs, um die Erfahrung zu Hause zu verbessern. Dieser Trend eröffnet neue Einnahmequellen und erweiterte Kundenbasen. Obwohl klinische Geräte weiterhin dominieren, bieten Lösungen für den Heimgebrauch ein starkes Potenzial für die Massenmarktpenetration.
- Zum Beispiel verwendet Philips Lumea Prestige eine IPL-Lampe, die für 250.000 Blitze ausgelegt ist und eine langfristige Nutzung ohne Austausch unterstützt. Das Gerät bietet vier intelligente Aufsätze mit Hautkontaktsensoren, die die Intensität basierend auf dem erkannten Hautton anpassen.
Wichtige Herausforderung
Hohe Kosten für Lasergeräte und Wartung
Ästhetische Laserenergiesysteme erfordern erhebliche Kapitalinvestitionen, was die Einführung in kleinen Kliniken einschränkt. Wartungskosten, Verbrauchsmaterialien und der Bedarf an regelmäßiger Kalibrierung erhöhen die Betriebskosten weiter. Kliniken müssen für gleichbleibende Patientenzahlen sorgen, um die Gerätekosten zu decken. Hohe Preise schränken auch den Zugang in Entwicklungsregionen ein. Budgetbeschränkungen führen dazu, dass Anbieter Upgrades verzögern oder kostengünstige Alternativen mit weniger Funktionen wählen. Diese Faktoren schaffen Barrieren für neue Marktteilnehmer und verlangsamen die weitverbreitete Akzeptanz.
Risiko von Nebenwirkungen und Bedarf an qualifizierten Bedienern
Laserverfahren erfordern geschulte Fachkräfte, um Energieeinstellungen, Hautbewertungen und Kühlkontrollen zu verwalten. Unerfahrene Anwendung erhöht das Risiko von Verbrennungen, Pigmentveränderungen und Narbenbildung. Kliniken müssen in Schulungsprogramme investieren, um sichere Behandlungen zu gewährleisten, was die Betriebskosten erhöht. Regulierungsbehörden betonen die Einhaltung von Sicherheitsstandards und heben die Standards für den Umgang mit Geräten an. Missbrauch oder schlechte Ergebnisse können das Vertrauen der Patienten beeinträchtigen und die Wiederholungsbesuche reduzieren. Mit steigender Nachfrage muss die Branche Wachstum mit konsistenter Sicherheit und Fachkompetenz der Praktiker in Einklang bringen.
Regionale Analyse
Nordamerika
Nordamerika hält mit einem Anteil von 37 % die führende Position auf dem Markt, angetrieben durch starke Verbraucherausgaben für kosmetische Eingriffe und weit verbreiteten Zugang zu fortschrittlichen Dermatologiekliniken. Die Region profitiert von der frühen Einführung von Lasertechnologien und einer hohen Konzentration an Premium-Ästhetikzentren. Regulatorische Unterstützung für die sichere Nutzung von Geräten stärkt das Vertrauen der Patienten und beschleunigt die Akzeptanz von Verfahren. Hersteller bringen aufgerüstete Multi-Anwendungssysteme auf den Markt, um der steigenden Nachfrage nach nicht-invasiven Behandlungen gerecht zu werden. Wachsende Netzwerke von medizinischen Spas und ein verstärkter Fokus auf Wellness und Erscheinungsbild unterstützen weiterhin die regionale Expansion in den Vereinigten Staaten und Kanada.
Europa
Europa macht einen Anteil von 28 % aus, unterstützt durch starke Nachfrage in Ländern wie Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Die Region legt Wert auf klinische Qualitätsergebnisse, was die Einführung fortschrittlicher Resurfacing- und Verjüngungslaser vorantreibt. Eine wachsende alternde Bevölkerung erhöht den Bedarf an Faltenreduktion, Behandlung vaskulärer Läsionen und Pigmentkorrektur. Strenge regulatorische Standards gewährleisten hohe Gerätesicherheit und fördern das Vertrauen der Verbraucher. Die Expansion von ästhetischen Dienstleistungsketten und die steigende Akzeptanz von Kombinationstherapien stärken die Marktpräsenz. Günstige Erstattungen für ausgewählte dermatologische Verfahren in einigen Ländern tragen weiter zur Einführung in klinischen Umgebungen bei.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasst einen Anteil von 26 %, was das steigende Verbraucherinteresse an Schönheitsbehandlungen und das schnelle Wachstum von medizinischen Spas widerspiegelt. Hohe Bevölkerungsdichte und steigende verfügbare Einkommen in China, Japan, Südkorea und Indien steigern die Nachfrage nach Haarentfernung, Pigmentkorrektur und Hautaufhellungsverfahren. Regionale Hersteller führen kostengünstige Geräte ein, die den Zugang für kleinere Kliniken erweitern. Südkorea führt Innovationen mit fortschrittlichen Lasersystemen in der kosmetischen Dermatologie an. Der Einfluss sozialer Medien und eine starke Schönheitskultur beschleunigen die Akzeptanz. Der Ausbau der städtischen Gesundheitsinfrastruktur unterstützt das stetige Wachstum in den aufstrebenden Märkten der Region.
Lateinamerika
Lateinamerika hält einen Anteil von 6 %, angetrieben durch starkes Interesse an ästhetischen Verfahren in Brasilien, Mexiko und Argentinien. Die wachsende Beliebtheit von Haarentfernung, Hautverjüngung und Narbenbehandlung treibt Investitionen von Kliniken in fortschrittliche Laserplattformen an. Medizintourismus trägt ebenfalls bei, da internationale Patienten erschwingliche, aber qualitativ hochwertige kosmetische Dienstleistungen suchen. Die Expansion von dermatologischen Praxen und das steigende Bewusstsein für minimalinvasive Behandlungen unterstützen die Nachfrage. Wirtschaftliche Schwankungen stellen Herausforderungen dar, aber Premium-Kliniken halten stabile Gerätekäufe aufrecht. Die Akzeptanz wächst weiter, da Anbieter flexible Preismodelle einführen und ihr Portfolio an ästhetischen Dienstleistungen erweitern.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hält einen Anteil von 3%, unterstützt durch die steigende Nachfrage nach kosmetischen Verbesserungen in den VAE, Saudi-Arabien und Südafrika. Hohes Interesse an Hautverjüngung und Pigmentkorrektur fördert die Einführung von Premium-Lasersystemen in städtischen Zentren. Medizintourismus trägt zur Marktexpansion bei, da Patienten fortschrittliche ästhetische Dienstleistungen in den Golfstaaten suchen. Dermatologische Kliniken investieren in Multiwellenlängen-Geräte, um verschiedene Hauttypen zu bedienen. Der begrenzte Zugang in ländlichen Gebieten verlangsamt die breitere Akzeptanz, doch das starke Wachstum im privaten Gesundheitswesen treibt die Einführung in wichtigen Metropolmärkten weiter voran.
Marktsegmentierungen:
Nach Produkttyp
- Laser-Haarentfernungsgeräte
- Laser zur Hauterneuerung & Verjüngung
- Laser zur Behandlung vaskulärer Läsionen
- Laser zur Akne- & Narbenbehandlung
Nach Technologie
- Alexandrit-Laser
- Diodenlaser
- Nd:YAG-Laser
- CO₂ & Er:YAG-Laser
Nach Anwendung
- Haarentfernung
- Hautverjüngung
- Pigment- & vaskuläre Läsionsbehandlung
- Reduktion von Akne, Narben und Falten
Nach Endverbraucher
- Dermatologische Kliniken
- Medizinische Spas & Ästhetikzentren
- Krankenhäuser
- Ästhetikgeräte für den Heimgebrauch
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst wichtige Akteure wie Cynosure LLC, Cutera Inc., Lumenis Ltd., Alma Lasers, Candela Corporation, Fotona d.o.o., Lutronic Corporation, Sciton Inc., El.En. Group und BISON Medical. Unternehmen konkurrieren durch kontinuierliche Innovationen in Multiwellenlängen-Plattformen, verbesserte Kühltechnologien und KI-unterstützte Behandlungsoptimierung. Führende Hersteller konzentrieren sich auf die Erweiterung ihrer Produktportfolios, um Haarentfernung, Hautverjüngung, Pigmentkorrektur und vaskuläre Anwendungen für verschiedene Hauttypen abzudecken. Viele Akteure stärken ihre Marktreichweite durch Partnerschaften mit dermatologischen Kliniken und medizinischen Spas. Schulungsprogramme, After-Sales-Support und Gerätesicherheitszertifizierungen differenzieren Marken weiter. Unternehmen investieren auch in kompakte, tragbare Systeme, um der steigenden Nachfrage aus aufstrebenden Märkten gerecht zu werden. Mit zunehmendem Wettbewerb verlagert sich der Schwerpunkt auf Hybridlaser, kosteneffiziente Servicemodelle und digitale Integration, um die Benutzererfahrung und Behandlungsgenauigkeit zu verbessern.
Schlüsselspieler-Analyse
- Cynosure LLC
- Cutera Inc.
- Lumenis Ltd.
- Alma Lasers (Sisram Medical)
- Candela Corporation
- Fotona d.o.o.
- Lutronic Corporation
- Sciton Inc.
- En. Group
- BISON Medical Co., Ltd.
Jüngste Entwicklungen
- Im September 2025 stellte Sciton Inc. HALO TRIBRID vor, das als „weltweit erster anpassbarer 3-in-1-Resurfacing-Laser“ beschrieben wird.
- Im April 2025 brachte Candela Corporation Vbeam Pro auf der Jahrestagung der American Society for Laser Medicine and Surgery (ASLMS) auf den Markt; die Plattform zielt auf dermatologische und vaskuläre Erkrankungen ab.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach nicht-invasiven kosmetischen Behandlungen wird auf den globalen Märkten weiter steigen.
- Kliniken werden mehr hybride Lasersysteme einführen, um Multi-Anwendungsdienste anzubieten.
- KI-gestützte Energiekalibrierung wird die Präzision und Sicherheit der Behandlungen verbessern.
- Ästhetische Geräte für den Heimgebrauch werden bei jüngeren Verbrauchern an Bedeutung gewinnen.
- Hersteller werden Schulungsprogramme ausweiten, um die Fähigkeiten der Praktiker zu verbessern.
- Geräteportabilität und ergonomische Designs werden die Einführung in kleineren Kliniken vorantreiben.
- Schwellenmärkte werden aufgrund des steigenden Schönheitsbewusstseins schneller wachsen.
- Regulatorische Rahmenwerke werden den Fokus auf Sicherheit und Geräteleistung verstärken.
- Der Wettbewerb wird zunehmen, da Unternehmen fortschrittliche Multi-Wellenlängen-Plattformen einführen.
- Medizinische Spas werden ihre Dienstleistungsmenüs erweitern, was die Geräteauslastung und Wiederholungsverfahren steigert.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist derzeit der Markt für ästhetische Laser und Energiegeräte?
Mit welcher jährlichen Wachstumsrate wird der Markt für ästhetische Laserenergiegeräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben den Markt für ästhetische Laser- und Energiegeräte an?
Was sind die wichtigsten Segmente im Markt für ästhetische Laser und Energiegeräte?
Wer sind die Hauptakteure im Markt für die besten ästhetischen Laser- und Energiegeräte?
Welches Segment führt den Marktanteil an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für ästhetische Laser und Energiegeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für ästhetische Laser und Energiegeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,247.6 million → 2032: USD 11,572.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für ästhetische Laser und Energiegeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für ästhetische Laser und Energiegeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für ästhetische Laser und Energiegeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für ästhetische Laser und Energiegeräte Market Drivers
- 3.3 Markt für ästhetische Laser und Energiegeräte Market Restraints & Challenges
- 3.4 Markt für ästhetische Laser und Energiegeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für ästhetische Laser und Energiegeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für ästhetische Laser und Energiegeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für ästhetische Laser und Energiegeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für ästhetische Laser und Energiegeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für ästhetische Laser und Energiegeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für ästhetische Laser und Energiegeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für ästhetische Laser und Energiegeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für ästhetische Laser und Energiegeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für ästhetische Laser und Energiegeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für ästhetische Laser und Energiegeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für ästhetische Laser und Energiegeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für ästhetische Laser und Energiegeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für ästhetische Laser und Energiegeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für ästhetische Laser und Energiegeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für ästhetische Laser und Energiegeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für ästhetische Laser und Energiegeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für ästhetische Laser und Energiegeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für ästhetische Laser und Energiegeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für ästhetische Laser und Energiegeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
