
Marktübersicht für Atemwegmanagement-Tuben:
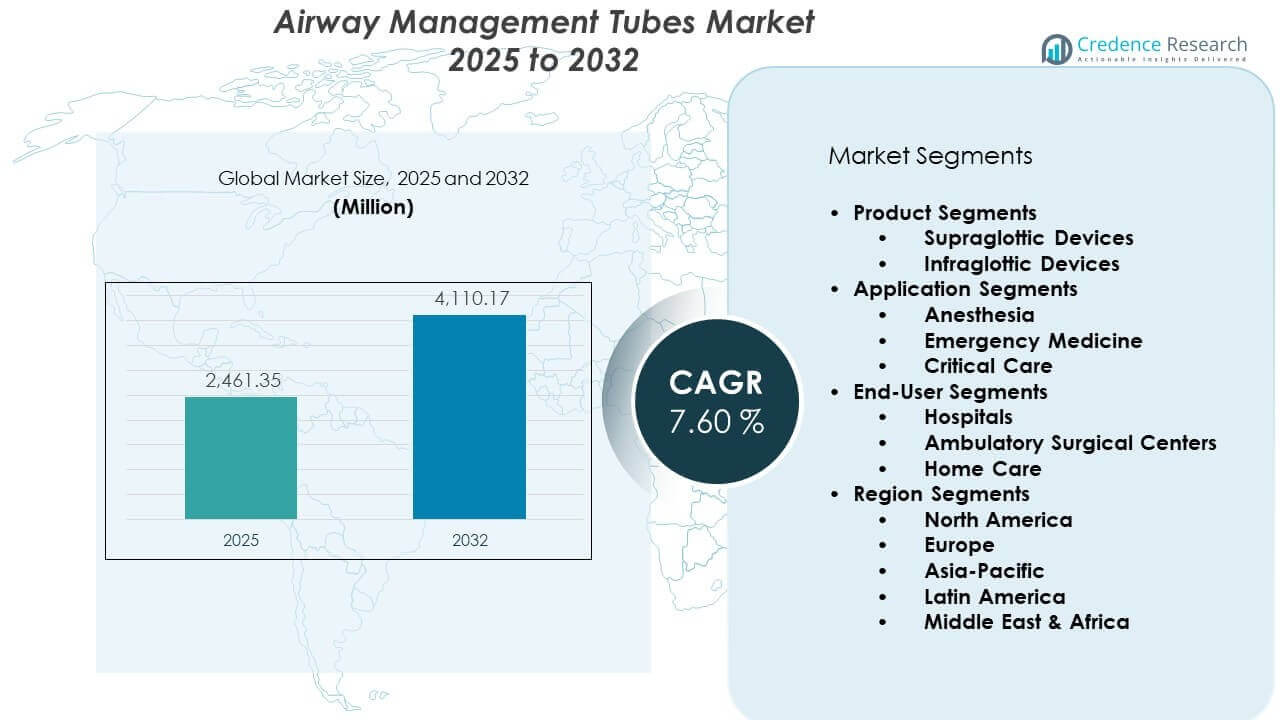
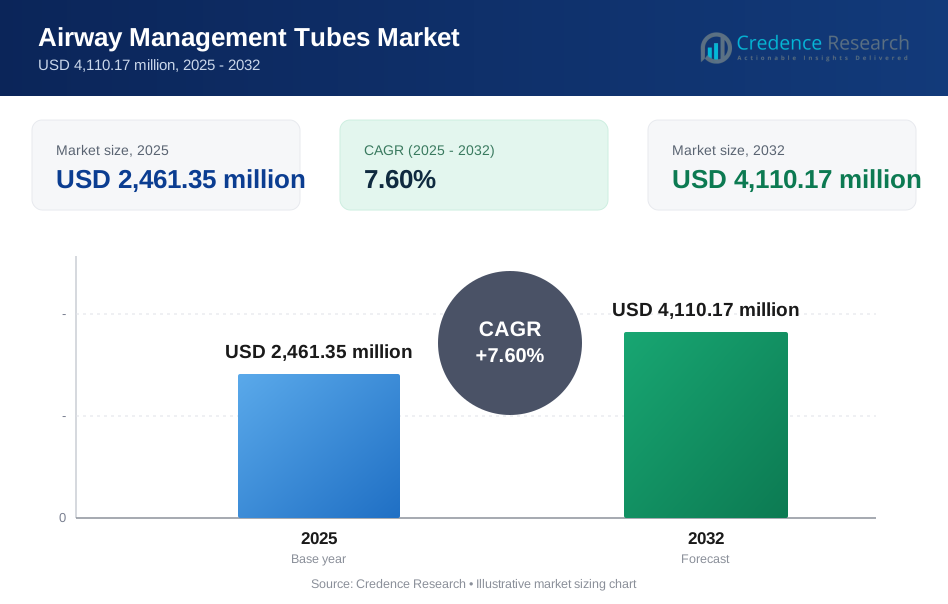
Der Markt für Atemwegmanagement-Tuben wird voraussichtlich von 2.461,35 Millionen USD im Jahr 2025 auf geschätzte 4.110,17 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,60% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Atemwegmanagement-Tuben 2025 | 2.461,35 Millionen USD |
| Markt für Atemwegmanagement-Tuben, CAGR | 7,60% |
| Marktgröße für Atemwegmanagement-Tuben 2032 | 4.110,17 Millionen USD |
Einblicke in den Markt für Atemwegmanagement-Tuben:
- Nordamerika hielt den größten Anteil mit 37%, gefolgt von Europa mit 28% und dem asiatisch-pazifischen Raum mit 22%, angetrieben durch das Operationsvolumen, die Infrastruktur der Intensivstationen und die Expansion des Gesundheitswesens.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 22%, unterstützt durch steigende Investitionen in Krankenhäuser, Medizintourismus und die Entwicklung der Notfallversorgung.
- Krankenhäuser dominierten das Endnutzersegment mit über 50% Anteil aufgrund der hohen Nutzung bei Operationen, auf Intensivstationen und in Notaufnahmen.
- Supraglottische Geräte machten etwa 40% des Produktsegments aus, bevorzugt wegen ihrer Benutzerfreundlichkeit und schnellen Einsatzfähigkeit in der Akutversorgung.
Treiber des Marktes für Atemwegmanagement-Tuben:
Zunahme chirurgischer Eingriffe bei alternden Bevölkerungen und Bedarf an Intensivpflege
Die steigende Anzahl globaler chirurgischer Eingriffe trägt erheblich zum Wachstum des Marktes für Atemwegmanagement-Tuben bei. Ältere Bevölkerungen benötigen mehr Operationen mit Anästhesie, was die Nachfrage nach Intubationsgeräten antreibt. Krankenhäuser investieren in Atemwegsprodukte zur Unterstützung von Herz-, Neuro- und orthopädischen Eingriffen. Altersbedingte Begleiterkrankungen wie COPD oder Schlafapnoe erhöhen zusätzlich die Abhängigkeit vom Atemwegsmanagement. Notaufnahmen sehen mehr akute Fälle, die einen schnellen Atemwegszugang benötigen. Intensivstationen implementieren nun frühe Intubationsstrategien, um Hochrisikopatienten zu stabilisieren. Dies treibt die kontinuierliche Beschaffung von Endotracheal- und Tracheostomietuben voran. Es erweitert die Nutzung sowohl in geplanten als auch ungeplanten Versorgungssituationen.
- Zum Beispiel berichtete Medtronic, dass ihr Airway Management-Portfolio einen erheblichen Teil der 12 Millionen jährlich durchgeführten Eingriffe mit ihren Atemwegsprodukten unterstützte, wobei ihr McGRATH™ MAC Videolaryngoskop einen Meilenstein von über 15 Millionen Intubationen weltweit erreichte.
Schnelles Wachstum der Belastung durch Atemwegserkrankungen weltweit erhöht die Produktakzeptanz
Der steigende Anstieg von Atemwegserkrankungen verstärkt die Nachfrage nach Atemwegsschläuchen in Krankenhaus- und häuslichen Pflegeeinrichtungen. Erkrankungen wie Asthma, chronische Bronchitis und Lungenentzündung erfordern eine Atemunterstützung. Länder mit hohen Raucherquoten und städtischer Luftverschmutzung verzeichnen höhere Hospitalisierungsraten. Atemwegsschläuche unterstützen nicht-invasive und invasive Interventionen im gesamten Pflegezyklus. Sie profitieren von einer erweiterten Versicherung für die Betreuung chronischer Krankheiten. Globale Atemwegsausbrüche, wie COVID-19, beschleunigten das Bewusstsein und die Investitionen in Atemwegsprodukte. Öffentliche und private Anbieter erweiterten die Kapazität von Beatmungsgeräten, um große Patientenvolumina zu bewältigen. Dies führte zu einem stetigen Strom institutioneller Nachfrage.
- Zum Beispiel stellte Fisher & Paykel Healthcare fest, dass ihre Optiflow™ Nasen-High-Flow-Therapiesysteme, die oft als primäre Intervention bei Atemversagen eingesetzt werden, zur Behandlung von über 7 Millionen Patienten weltweit genutzt wurden, was die Verbreitung von Atemgeräten verdeutlicht.
Fortschritte im Schlauchdesign, in der Materialsicherheit und im Patientenkomfort treiben die Präferenz voran
Produktinnovationen in biokompatiblen Materialien, knickresistentem Design und flexiblen Manschetten verbessern die Sicherheit für Benutzer und Patienten. Hersteller entwickeln Schläuche, die Schleimhautverletzungen reduzieren und eine einfachere Einführung ermöglichen. Krankenhäuser setzen zunehmend auf sicherheitsorientierte Geräte, um Intubationsfehler und Infektionsrisiken zu verringern. Vorgeformte Schläuche für die pädiatrische und neonatale Pflege verbessern die Positionierung und reduzieren Komplikationen. Sie profitieren davon, dass Krankenhäuser den Patientenkomfort neben der prozeduralen Effizienz priorisieren. Verbesserte Materialien helfen, Druckgeschwüre und Atemwegsverletzungen während längerer Intubationen zu verhindern. Einwegvarianten mit antimikrobiellen Beschichtungen werden in infektionssensiblen Umgebungen bevorzugt. Diese Merkmale erhöhen das Vertrauen der Anbieter in die Sicherheit und Leistung der Geräte.
Erhöhte Investitionen in Notfall- und Vorhospitalpflege steigern die Marktdurchdringung
Regierungen und Gesundheitssysteme stärken die Notfallmedizinischen Dienste, um die Sterblichkeit außerhalb des Krankenhauses zu reduzieren. Rettungsnetze führen nun tragbare Atemwegsvorrichtungen für Trauma-, Schlaganfall- und Herzereignisse mit sich. Ausgebildete Sanitäter verwenden supraglottische und endotracheale Schläuche bei Interventionen vor Ort. Der Markt für Atemwegsmanagement-Schläuche profitiert von Protokollen, die eine sofortige Stabilisierung der Atemwege bei Notfällen erfordern. Katastrophenvorsorgeinitiativen umfassen den großflächigen Einkauf von Atemwegsmaterialien. Ländliche Kliniken und Traumazentren lagern Atemwegskits, um Übertragungsverzögerungen zu reduzieren. Dieser Trend unterstützt eine tiefere Produktreichweite in abgelegenen und unterversorgten Gebieten. Die öffentliche Gesundheitspolitik betont nun die Atemwegsbereitschaft in nationalen Notfallreaktionsrahmen.
Trends im Markt für Atemwegsmanagement-Schläuche:
Die Einführung von Video-Laryngoskopie und intelligenten Intubationswerkzeugen beschleunigt sich
Kliniker verwenden nun videoassistierte Intubationswerkzeuge, um die Genauigkeit der Schlaucheinführung zu verbessern. Die Video-Laryngoskopie ermöglicht eine bessere Visualisierung der Atemwege bei schwierigen anatomischen Fällen. Diese Geräte reduzieren fehlgeschlagene Intubationen und unterstützen schnelle Entscheidungsfindungen. Die Integration intelligenter Sensoren ermöglicht die Überwachung des Manschettendrucks und der Schlauchpositionierung. Dies verbessert die Ergebnisse bei Intensivpflege- und Hochrisikooperationen. Lehrkrankenhäuser verwenden diese Geräte zur Ausbildung neuer Kliniker. KI-gestützte Geräte unterstützen auch die automatische Erkennung von Verstopfungen oder Schlauchverlagerungen. Der Markt für Atemwegsmanagement-Schläuche erweitert sich mit diesen digitalen und intelligenten Pflegeintegrationen.
- Zum Beispiel verfügt das GlideScope Core™-System von Verathon über einen 10-Zoll-HD-Touchscreen-Monitor mit Dual-Konnektivität, der die gleichzeitige Visualisierung von zwei Videoquellen ermöglicht. Bei Verwendung mit den spezialisierten Klingen von GlideScope, die ein Sichtfeld von 60 Grad bieten, haben klinische Studien gezeigt, dass die Videolaryngoskopie Erfolgsraten beim ersten Versuch von bis zu 98 % erreichen kann, selbst bei Patienten mit vorhergesagten schwierigen Atemwegen.
Steigende Präferenz für Einwegschläuche zur Vermeidung von Kreuzkontaminationsrisiken
Infektionskontrollrichtlinien bevorzugen Einweg-Atemwegsschläuche sowohl in stationären als auch in ambulanten Einrichtungen. Krankenhäuser reduzieren die Mehrfachnutzung, um nosokomiale Infektionen und Atemwegsschäden zu minimieren. Hochakute Bereiche, einschließlich Intensivstationen und Operationssäle, bevorzugen sterile Einwegschläuche. Diese reduzieren den Bedarf an kostspieligen Wiederaufbereitungs- und Sterilisationsabläufen. Tragbare Einwegschläuche werden in ambulanten und Notfalleinheiten verwendet. Hersteller bieten jetzt biologisch abbaubare Varianten an, um die Nachhaltigkeitsziele der Krankenhäuser zu unterstützen. Die Nachfrage nach Schläuchen mit integrierten Infektionsschutzbeschichtungen steigt. Dieser Trend stärkt den volumenbasierten Einkauf in großen Gesundheitssystemen.
- Zum Beispiel berichtete Ambu A/S, ein führendes Unternehmen in der Einweg-Endoskopie, dass ihre Verkaufseinheiten für Einweg-Bronchoskope, die häufig zusammen mit Atemwegsschläuchen verwendet werden, in einem einzigen Geschäftsjahr 1,5 Millionen Einheiten überschritten haben, was einen massiven institutionellen Wandel hin zu 100 % sterilen, Einweg-Atemwegslösungen widerspiegelt.
Erhöhte Nachfrage nach pädiatrischen und neonatalen Atemwegsprodukten in entwickelten Regionen
Spezialisierte Schläuche für Neugeborene und Kleinkinder gewinnen aufgrund verbesserter Standards in der pädiatrischen Versorgung an Bedeutung. Diese Produkte sind kleiner, weicher und auf unterentwickelte Atemwege zugeschnitten. Neugeborenen-Intensivstationen und Kinderkrankenhäuser priorisieren sanften, traumafreien Atemwegszugang. Pädiatrische Anästhesisten benötigen während Operationen eine genaue Passform und Flexibilität. Dieser Trend unterstützt neue Schlauch-Einführungen mit besserem Formgedächtnis und Tiefenmarkierungen. Der Markt für Atemwegsschläuche wächst mit zunehmenden pädiatrischen chirurgischen Eingriffen und Behandlungen angeborener Atemwegsdefekte. Die Nachfrage ist stark in Nordamerika und Europa, wo Frühinterventionsprogramme gut finanziert sind. Diese Regionen unterstützen auch die behördliche Zulassung von kindersicheren Atemwegsvorrichtungen.
Integration von Schläuchen in umfassende Atemwegskits gewinnt an Dynamik
Kliniker bevorzugen jetzt gebündelte Atemwegskits für den schnellen Einsatz in chirurgischen und traumatischen Umgebungen. Diese Kits enthalten Schläuche, Anschlüsse, Beißblöcke und Absaugkatheter. Es reduziert die Verfahrenszeit und stellt die Verfügbarkeit aller erforderlichen Zubehörteile sicher. Standardisierte Kits sind in prähospitalen und militärischen Umgebungen nützlich. Krankenhäuser geben jetzt Atemwegbündel für Code-Blue-Wagen und chirurgische Vorbereitungszonen aus. Beschaffungsteams profitieren von einheitlicher Beschaffung und vereinfachter Inventarisierung. OEMs bieten Anpassungen für chirurgische Fachgebiete und regionale Protokolle an. Es fördert den Markt für Atemwegsschläuche, indem es die gebündelte Beschaffung in Abteilungen erhöht.
Analyse der Herausforderungen auf dem Markt für Atemwegsschläuche:
Regulatorische Genehmigungen und Compliance-Standards begrenzen schnelle Produkteinführungen in verschiedenen Regionen
Die Erlangung der behördlichen Zulassung auf globalen Märkten erfordert detaillierte Dokumentation, klinische Tests und Überwachung nach dem Inverkehrbringen. Jedes Land setzt einzigartige Anforderungen an die Gerätesicherheit und Qualitätskontrollstandards durch. Kleine Hersteller sehen sich oft mit Verzögerungen beim Eintritt in wachstumsstarke Regionen aufgrund von Genehmigungsfristen konfrontiert. Regulatorische Aktualisierungen in Regionen wie der EU-MDR und der US-FDA verlangsamen die Kommerzialisierung der Pipeline. Der Markt für Atemwegmanagement-Tuben sieht aufgrund dieser Barriere eine fragmentierte Einführung. Unternehmen müssen in Compliance-Teams und Produktstandardisierung investieren, um über Grenzen hinweg zu skalieren. Regulatorische Audits und Rückrufe erhöhen die Kosten und das Markenrisiko. Dies stellt kleinere Firmen vor Herausforderungen, mit globalen OEMs zu konkurrieren.
Mangel an qualifiziertem Personal und Ausbildung in einkommensschwachen Regionen begrenzt die Einführung
Richtiges Atemwegsmanagement erfordert gut ausgebildetes Personal, um Risiken wie Aspiration, Fehlplatzierung oder Trauma zu reduzieren. Viele Schwellenländer haben einen Mangel an Anästhesisten und Intensivpflegekräften. Schlecht ausgestattete Einrichtungen fehlen oft Standardprotokolle für Atemwege oder Schulungsressourcen. Dies begrenzt die sichere Verwendung fortschrittlicher Atemwegstuben während Operationen oder Notfällen. Regierungen und private Krankenhäuser arbeiten daran, kompetenzbasierte Schulungen auszubauen. Allerdings bleibt das Tempo langsam, insbesondere in ländlichen und ressourcenarmen Gebieten. Dies schränkt die breitere Marktdurchdringung und den konsistenten Einsatz ein. Fehlgebrauch von Geräten oder verzögerte Intubation führt zu klinischer Zurückhaltung bei unzureichend geschulten Anbietern.
Chancen im Markt für Atemwegmanagement-Tuben:
Erweiterung der häuslichen Gesundheitsversorgung und nichtklinischer Einrichtungen schafft Wachstumschancen
Patienten mit chronischen Atemwegserkrankungen benötigen oft langfristige Atemwegsunterstützung zu Hause. Häusliche Gesundheitsdienste umfassen jetzt Tracheostomiepflege und Beatmungsmanagement. Der Markt für Atemwegmanagement-Tuben sieht neue Nachfrage aus nichtklinischen Kanälen. Tragbare, einfach einzusetzende Tuben mit Befeuchtungs- und antimikrobiellen Eigenschaften erfüllen diese Bedürfnisse. Hersteller entwickeln Heimkits mit Sicherheitsanweisungen und Telemonitoring-Unterstützung. Dieses Segment wächst auch mit steigender Nachfrage nach Palliativpflege und Erholungsbedarf nach der Intensivstation.
Schwellenländer bieten ungenutzte Nachfrage durch Modernisierung des Gesundheitssystems
Asien-Pazifik, Lateinamerika und Afrika erleben eine Ausweitung des Gesundheitswesens sowohl im öffentlichen als auch im privaten Sektor. Regierungen investieren in ICU-Aufrüstungen, Traumazentren und Notfallsysteme. Diese Aufrüstungen treiben die Beschaffung von grundlegenden und fortschrittlichen Atemwegstuben voran. Internationale Hilfe und öffentlich-private Partnerschaften helfen, unterversorgte Krankenhäuser auszustatten. Lokale Fertigungsunterstützung und Schulungsprogramme eröffnen ebenfalls Markteintrittspunkte. Wachstum im chirurgischen Tourismus und Versicherungsschutz treibt die Aufnahme von Atemwegsgeräten weiter voran.
Analyse der Marktsegmentierung für Atemwegmanagement-Tuben:
Nach Produktsegmenten
Supraglottische Geräte halten einen starken Anteil aufgrund ihrer Benutzerfreundlichkeit in präklinischen und Notfallsituationen. Larynxmasken dominieren diese Kategorie für kurzfristigen Atemwegszugang bei Operationen. Oropharyngeale und nasopharyngeale Atemwege unterstützen auch die Beatmung in der nicht-invasiven Pflege. Infraglottische Geräte wie Endotracheal- und Tracheostomietuben bleiben entscheidend für die Langzeitbeatmung und den Einsatz auf der Intensivstation. Krankenhäuser bevorzugen geblockte Endotrachealtuben, um eine sichere Atemwegskontrolle bei komplexen Eingriffen zu gewährleisten. Der Markt für Atemwegmanagement-Tuben setzt weiterhin auf Innovationen in antimikrobiellen Beschichtungen und traumaarmen Materialien in beiden Segmenten.
- Zum Beispiel ist die LMA Supreme™ der zweiten Generation von Teleflex Incorporated so konzipiert, dass sie hohe oropharyngeale Dichtungsdrücke von bis zu 37 (cmH_{2}O) erreicht und ein dokumentiertes Sicherheitsprofil mit einem integrierten Magenkanal bietet, der es ermöglicht, sie in über 50 % der routinemäßigen elektiven Operationen als zuverlässige und weniger invasive Alternative zur endotrachealen Intubation zu verwenden.
Nach Anwendungssegmenten
Anästhesieanwendungen führen den Markt an, da die Anzahl der chirurgischen Eingriffe, die eine Atemwegskontrolle erfordern, zunimmt. Die Notfallmedizin treibt die Nachfrage nach schnell einsetzbaren Atemwegshilfen an, die für den Einsatz vor Ort und in Traumata geeignet sind. Intensivstationen verwenden sowohl supraglottische als auch infraglottische Geräte zur Beatmungsunterstützung und zum Atemwegsschutz. Die Auswahl der Geräte variiert je nach Dringlichkeit, Zustand des Patienten und der erforderlichen Unterstützungsdauer. Es bleibt ein wesentlicher Bestandteil des klinischen Protokolls in jeder Phase der Akutversorgung.
- Zum Beispiel stellt ICU Medical (das Smiths Medical übernommen hat) die Portex® Blue Line Ultra® Tracheostomietuben her, die ein 105-Grad-Bogendesign aufweisen, um den Patientenkomfort zu verbessern, indem die distale Spitze in der Mitte der Trachea bleibt. Diese Tuben werden in Gesundheitseinrichtungen häufig für Patienten eingesetzt, die eine verlängerte mechanische Beatmung und langfristige Atemwegsmanagement benötigen.
Nach Endverbrauchersegmenten
Krankenhäuser sind der größte Endverbraucher, getrieben durch die Nachfrage in den Abteilungen für Chirurgie, Intensivstation und Notaufnahme. Ambulante chirurgische Zentren verwenden Einweg-Supraglottikgeräte, um das Infektionsrisiko zu minimieren. In der häuslichen Pflege werden Tracheostomietuben für Langzeit-Beatmungspatienten eingesetzt. Die wachsende Vorliebe für tragbare und einfach zu handhabende Geräte unterstützt den Einsatz zu Hause. Großeinkäufe bleiben in institutionellen Einrichtungen hoch.
Segmentierung:
Nach Produktsegmenten
- Supraglottische Geräte
- Infraglottische Geräte
Nach Anwendungssegmenten
- Anästhesie
- Notfallmedizin
- Intensivpflege
Nach Endverbrauchersegmenten
- Krankenhäuser
- Ambulante chirurgische Zentren
- Häusliche Pflege
Nach Regionalsegmenten
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für Atemwegmanagement-Tuben und macht etwa 37% des weltweiten Umsatzes aus. Die Region profitiert von hohen Operationszahlen, fortschrittlicher Intensivpflege-Infrastruktur und einer starken Akzeptanz von Einweg-Atemweggeräten. Die USA führen den Markt an, bedingt durch die steigende Häufigkeit chronischer Atemwegserkrankungen und eine wachsende ältere Bevölkerung. Krankenhäuser und Notdienste setzen eine breite Palette von Atemwegstuben ein, die durch starke Erstattungspolitiken unterstützt werden. Hersteller in dieser Region investieren in intelligente Atemwegstechnologien und Infektionskontrollfunktionen. Die Nachfrage bleibt sowohl im öffentlichen als auch im privaten Gesundheitssystem stabil.
Europa
Europa erfasst fast 28% des weltweiten Marktanteils, angetrieben durch strenge klinische Richtlinien, zunehmende chirurgische Eingriffe und alternde Bevölkerungen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich verfügen über robuste Intensivstationen, die supraglottische und infraglottische Geräte weit verbreitet nutzen. Gesundheitsdienstleister konzentrieren sich auf die Patientensicherheit und verwenden Einwegtuben, um Infektionsraten zu senken. Die Einhaltung von Vorschriften im Rahmen von MDR-Richtlinien beeinflusst Innovations- und Beschaffungszyklen. Die Region unterstützt auch spezialisierte pädiatrische und neonatale Atemwegsprodukte in hochrangigen Krankenhäusern. Es zeigt ein stetiges Wachstum in der Nutzung von Atemweggeräten bei ambulanten und elektiven Eingriffen.
Asien-Pazifik, Lateinamerika und Naher Osten & Afrika
Asien-Pazifik trägt etwa 22% zum Markt bei und ist die am schnellsten wachsende Region. China, Indien und Japan treiben das Wachstum durch steigende Investitionen in Krankenhausinfrastruktur und Notdienste voran. Hohe Bevölkerungsdichte und wachsender Medizintourismus erhöhen die Nachfrage nach Intubationsgeräten in städtischen Krankenhäusern. Lateinamerika hält etwa 7% des Marktanteils, angeführt von Brasilien und Mexiko, wo Traumazentren und chirurgische Zentren expandieren. Naher Osten & Afrika machen fast 6% aus, unterstützt durch öffentliche Gesundheitsausgaben in GCC-Staaten und aufstrebende Intensivpflegeeinrichtungen. Der Markt für Atemwegmanagement-Tuben in diesen Regionen profitiert von internationalen Partnerschaften, Kompetenzaufbauprogrammen und lokalisierten Fertigungsbemühungen.
Analyse der Hauptakteure:
- Medtronic
- Teleflex
- Ambu A/S
- Smiths Medical
- Fisher & Paykel Healthcare
- ICU Medical
- KARL STORZ
- Flexicare
Wettbewerbsanalyse:
Der Markt für Atemwegmanagement-Tuben ist moderat konsolidiert, wobei globale Akteure in den Bereichen Produktsicherheit, Portfolio-Tiefe und klinisches Vertrauen konkurrieren. Führende Unternehmen konzentrieren sich auf Innovationen bei Einwegtuben, Infektionskontrollfunktionen und einfache Platzierung. Die Produktdifferenzierung konzentriert sich auf Materialqualität, Manschettendesign und Kompatibilität mit fortschrittlichen Atemwegstools. Starke Vertriebsnetze und Krankenhausverträge unterstützen die Marktführerschaft. Unternehmen investieren auch in die Ausbildung von Klinikern und Simulationsprogramme, um die Markenpräferenz zu stärken. Es zeigt einen stetigen Wettbewerb durch regionale Hersteller, die kostengünstige Alternativen anbieten. Strategische Partnerschaften mit Krankenhäusern und Notdiensten helfen Anbietern, eine langfristige Nachfrage zu sichern.
Neueste Entwicklungen:
- Im Februar 2026 berichtete Ambu über seine Finanzergebnisse für das 1. Quartal 2025/26, die ein organisches Wachstum von 6 % zeigten, das hauptsächlich durch seine Endoskopie- und Atemwegsmanagementlösungen vorangetrieben wurde. Das Unternehmen vermarktet weiterhin seine umfassende One Lung Ventilation (OLV)-Lösung, die die VivaSight™ 2 DLT- und SLT-Röhren mit integrierten Kameras integriert, um während komplexer Intubationsverfahren eine Echtzeitvisualisierung zu ermöglichen.
- Im Dezember 2025 gab Teleflex Incorporated eine endgültige Vereinbarung bekannt, seine Geschäfte für Akutpflege und interventionelle Urologie für etwa 530 Millionen US-Dollar an Intersurgical Ltd. zu verkaufen. Diese strategische Veräußerung, die voraussichtlich in der zweiten Hälfte des Jahres 2026 abgeschlossen wird, umfasst das umfangreiche Atemwegsmanagement-Portfolio von Teleflex unter den Marken Hudson RCI und Rüsch, da das Unternehmen seinen Fokus auf seine Geschäftsbereiche für Gefäßzugang und Chirurgie verlagert.
- Im September 2025 sah sich ICU Medical, das 2022 Smiths Medical übernommen hatte, anhaltenden Herausforderungen hinsichtlich der Qualität und Sicherheit seiner Atemwegsmanagementgeräte gegenüber, mit mehreren Rückrufen, die von der FDA markiert wurden. Trotz dieser betrieblichen Hürden bleibt das Unternehmen ein wichtiger Akteur auf dem Markt und integriert das Erbe-Portfolio von Smiths Medical, einschließlich Tracheostomie- und Endotrachealtuben, in seine umfassendere Abteilung für Atemwegspflege.
- Im Mai 2025 gab Fisher & Paykel Healthcare einen Rekordjahresumsatz für das Geschäftsjahr 2025 bekannt, der hauptsächlich auf die erweiterte Einführung seines F&P Airvo™ 3-Geräts und des F&P 950™-Systems zurückzuführen ist. Das Unternehmen hob auch die erhöhte klinische Akzeptanz seiner Optiflow Switch™- und Optiflow Trace™-Systeme in Anästhesie- und Akutpflegeumgebungen hervor, die die nicht-invasive Atemwegsunterstützung verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktsegmenten, Anwendungssegmenten, Endbenutzersegmenten und Regionssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die globalen chirurgischen Volumina werden weiter wachsen und die langfristige Nachfrage nach sowohl supraglottischen als auch infraglottischen Atemwegshilfen in Gesundheitseinrichtungen unterstützen.
- Krankenhäuser werden vermehrt Einwegschläuche einführen, um den Infektionskontrollstandards zu entsprechen, insbesondere in Intensiv- und Notfallbereichen.
- Die häusliche Gesundheitsversorgung wird zu einem bedeutenden Wachstumsbereich, da die Tracheostomiepflege bei chronischen Atemwegspatienten häufiger wird.
- Intelligente Atemwegsmanagementsysteme, die mit Videolaryngoskopen und Sensoren integriert sind, werden die Patientensicherheit erhöhen und die Fehlerquote bei der Intubation reduzieren.
- Pädiatrische und neonatale Atemwegsprodukte werden an Bedeutung gewinnen, da fortschrittliche Gesundheitssysteme auf kinder-spezifische Intensivpflegewerkzeuge setzen.
- In der Asien-Pazifik-Region wird es steigende Investitionen in die Notfallmedizin-Infrastruktur geben, was den Zugang zu modernen Atemwegsschläuchen in Städten der Stufe 2 und 3 erweitert.
- Regulierungsbehörden werden die Zulassung von Medizinprodukten vereinfachen, was einen schnelleren Marktzugang für neue und fortschrittliche Atemwegslösungen ermöglicht.
- Klinische Bildungsprogramme und simulationsbasierte Schulungen werden das Vertrauen der Praktiker verbessern und den Einsatz von Geräten in unterversorgten Regionen erweitern.
- Beschaffungsmodelle werden sich in Richtung gebündelter Atemwegskits und langfristiger Lieferverträge verschieben, um die Ressourcenzuweisung zu optimieren und die Einsatzbereitschaft zu erhöhen.
- Wettbewerbsdruck wird zu Konsolidierungen, Partnerschaften und erhöhten F&E-Ausgaben bei führenden Akteuren führen, um die Marktposition zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Atemwegmanagement-Rohre und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Atemwegmanagement-Tuben zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Atemwegmanagement-Tuben hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Atemwegmanagementschläuche antreiben?
Wer sind die führenden Unternehmen im Markt für Atemwegmanagement-Tuben?
Welche Region hatte 2025 den größten Anteil am Markt für Atemwegmanagementschläuche?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Atemwegmanagement-Tuben Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Atemwegmanagement-Tuben Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,461.35 million → 2032: USD 4,110.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Atemwegmanagement-Tuben Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Atemwegmanagement-Tuben Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Atemwegmanagement-Tuben Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Atemwegmanagement-Tuben Market Drivers
- 3.3 Markt für Atemwegmanagement-Tuben Market Restraints & Challenges
- 3.4 Markt für Atemwegmanagement-Tuben Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Atemwegmanagement-Tuben Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Atemwegmanagement-Tuben Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Atemwegmanagement-Tuben category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Atemwegmanagement-Tuben Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Atemwegmanagement-Tuben Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Atemwegmanagement-Tuben market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Atemwegmanagement-Tuben Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Atemwegmanagement-Tuben Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Atemwegmanagement-Tuben Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Atemwegmanagement-Tuben (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Atemwegmanagement-Tuben Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Atemwegmanagement-Tuben Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Atemwegmanagement-Tuben Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Atemwegmanagement-Tuben Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Atemwegmanagement-Tuben Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Atemwegmanagement-Tuben Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Atemwegmanagement-Tuben Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Atemwegmanagement-Tuben Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Atemwegmanagement-Tuben Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
