
Marktübersicht für biomedizinische Kühlschränke und Gefriergeräte:
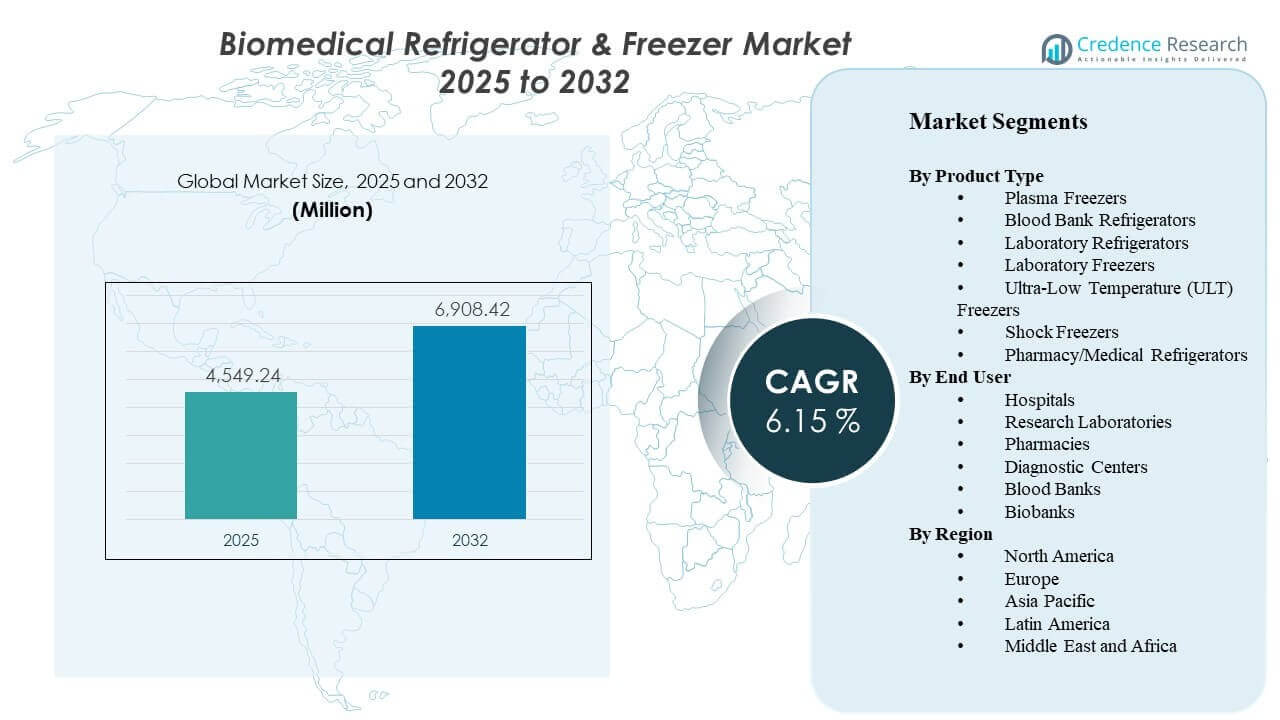
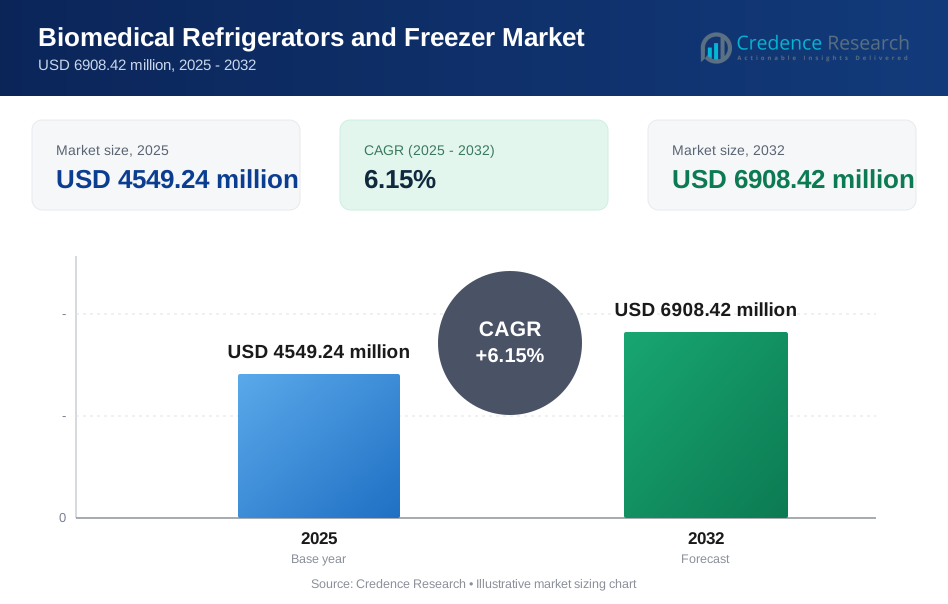
Die globale Marktgröße für biomedizinische Kühlschränke und Gefriergeräte wurde im Jahr 2025 auf 4549,24 Millionen USD geschätzt und soll bis 2032 6908,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,15 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch strengere Temperaturvorgaben in Krankenhäusern, Blutbanken und Forschungslaboren angetrieben, die Upgrades in Richtung kontinuierlicher Überwachung, Alarme und höherer Temperaturgleichmäßigkeit erfordern. Die Expansion in der Biobanking- und Biologika-bezogenen Probenkonservierung erhöht ebenfalls die Nachfrage nach Speichersystemen mit höherer Kapazität und ultraniedrigen Temperaturen in sowohl etablierten als auch aufstrebenden Gesundheitssystemen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für biomedizinische Kühlschränke und Gefriergeräte 2025 | USD 4549,24 Millionen |
| Markt, CAGR für biomedizinische Kühlschränke und Gefriergeräte | 6,15% |
| Marktgröße für biomedizinische Kühlschränke und Gefriergeräte 2032 | USD 6908,42 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt soll von 4549,24 Millionen USD (2025) auf 6908,42 Millionen USD (2032) expandieren, was eine CAGR von 6,15 % (2025–2032) widerspiegelt.
- Laborkühlschränke machten 2025 den größten Anteil von 22,6 % aus, unterstützt durch den breiten Einsatz in Diagnostik, routinemäßigen Laborabläufen und Forschungsumgebungen.
- Krankenhäuser stellten das führende Endverbrauchersegment mit einem Anteil von 33,4 % im Jahr 2025 dar, was den hohen Bedarf an installierten Basen für Impfstoffe, Reagenzien und Patientenproben widerspiegelt.
- Nordamerika führte die regionale Nachfrage mit einem Anteil von 34,70 % im Jahr 2025 an, angetrieben durch starke regulatorische Einhaltung und Konzentration fortschrittlicher Laborinfrastruktur.
- Ultra-Niedrigtemperatur-Gefriergeräte (ULT) zeigen ein hohes Wachstumspotenzial mit einer CAGR von 10,25 % bis 2031, was die Nachfrage nach langfristiger Biologika- und Genomprobenkonservierung widerspiegelt.
Segmentanalyse
Nachfragemuster im Markt für biomedizinische Kühlschränke und Gefriergeräte werden durch zwei grundlegende Kaufrealitäten geprägt: Sicherstellung der Einhaltung und Risikomanagement der Betriebszeit. Gesundheitsdienstleister und Laborbetreiber priorisieren zunehmend Systeme mit robuster Temperaturstabilität, Türöffnungs-Wiederherstellungsleistung, Alarmen und Datenprotokollierungsfunktionen, um die Häufigkeit von Abweichungen zu reduzieren und Audits zu vereinfachen. Diese Anforderungen unterstützen stetige Ersatzzyklen für Standardanwendungen bei 2°C–8°C und -20°C/-40°C und verstärken den Wert für Serviceabdeckung und vorbeugende Wartung.
Das Wachstum ist intensiver in Segmenten, die mit Langzeitlagerung und hoher Probenintegrität verbunden sind. Kapazitätserweiterungen in Biobanken und Forschungsprogrammen sowie das Wachstum in biologischen Arbeitsabläufen erhöhen die Akzeptanz von ULT-Plattformen und verwandten Überwachungsökosystemen. Die Produktauswahl wird auch durch die Gesamtkosten des Eigentums beeinflusst, einschließlich Energieverbrauch, Wahl der Kühltechnologie und Einschränkungen der Einrichtungen wie Platzbedarf, Lärm und Wärmelastmanagement.
Einblicke nach Produkttyp
Laborkühlschränke machten den größten Anteil von 22,6% im Jahr 2025 aus. Laborkühlschränke führen aufgrund der breiten Anwendung in Krankenhauslabors, Diagnoselabors und Forschungseinrichtungen, wo die routinemäßige Lagerung von Reagenzien und Proben kontinuierlich erfolgt. Standardisierte Temperaturbereiche, häufige Zugriffszyklen und Prüfanforderungen begünstigen zuverlässige, hochgleichmäßige Schränke mit Alarmen und Protokollierung. Die Nachfrage nach Ersatz bleibt ebenfalls stabil, da Einrichtungen ihre Flotten modernisieren, um die Stabilität zu verbessern und das Risiko von Abweichungen zu verringern.
Einblicke nach Endbenutzer
Krankenhäuser machten den größten Anteil von 33,4% im Jahr 2025 aus. Krankenhäuser führen, weil die Kaltlagerung in den Arbeitsabläufen von Pharmazie, Pathologie, Transfusionsdiensten und klinischen Laboren, die täglich mit hoher Auslastung arbeiten, eingebettet ist. Der Einkauf betont oft Compliance-Funktionen, Rückverfolgbarkeit und Ausfallsicherheit aufgrund der direkten Auswirkungen auf die Patientenversorgung. Krankenhäuser neigen auch dazu, Plattformen über Abteilungen hinweg zu standardisieren, was größere Volumenkäufe und wiederkehrende Serviceverträge unterstützt.
Markttreiber für biomedizinische Kühlschränke und Gefriergeräte
Compliance-getriebene Kaltlager-Upgrades im Gesundheitswesen und in Laboren
Das Wachstum des Marktes für biomedizinische Kühlschränke und Gefriergeräte wird durch strengere Anforderungen an Temperaturverfolgbarkeit, Alarmleistung und Prüfbereitschaft in Krankenhäusern, Blutbanken und Laboren unterstützt. Einrichtungen rüsten zunehmend auf Systeme mit integrierter Protokollierung, Fernüberwachung und zuverlässiger Temperaturgleichmäßigkeit auf, um das Risiko von Abweichungen zu verringern. Einkaufsteams priorisieren auch validierte Leistung und konsistente Türöffnungs-Wiederherstellungsmerkmale in Umgebungen mit hohem Zugriff. Diese Faktoren erhalten die wiederkehrende Ersatznachfrage zusätzlich zu inkrementellen Kapazitätserweiterungen. Da die Compliance-Erwartungen steigen, bevorzugen Käufer auch Plattformen, die die Dokumentation vereinfachen und manuelle Kontrollen durch automatisierte Berichterstattung reduzieren.
Erweiterung der Biobanken und des Bedarfs an langfristiger Probenkonservierung
Die Nachfrage nach biomedizinischen Kühlschränken und Gefriergeräten wird durch das Wachstum von Biobanken, Genomikprogrammen und der Langzeitprobenarchivierung gestärkt. Langfristige Lagerung erfordert stabile Leistung und Risikokontrollen, da der wirtschaftliche und wissenschaftliche Wert der Proben hoch ist. Die Erweiterung der Probenvolumina treibt Investitionen in ULT- und Spezialgefriergeräte sowie in Überwachungsökosysteme voran, die präventive Wartung unterstützen. Dieser Treiber ist besonders wichtig in Forschungsnetzwerken und Präzisionsmedizin-Initiativen. Institutionen planen auch zunehmend die Kapazität in modularer Weise, indem sie Einheiten hinzufügen, während sich die Probenkollektionen vergrößern und die Finanzierungszyklen fortschreiten.
Wachstum bei diagnostischen Testvolumina und verteilten Labornetzwerken
Die Volumina des Marktes für biomedizinische Kühlschränke und Gefriergeräte profitieren von der steigenden Intensität diagnostischer Tests und der Ausweitung der Laborstandorte über große Krankenhäuser hinaus. Verteilte Probenentnahme- und Überweisungsnetzwerke erfordern zuverlässige Kühlmöglichkeiten an mehreren Knotenpunkten, was die Anzahl der Schränke und den Servicebedarf erhöht. Konsistente Lagerbedingungen unterstützen auch standardisierte Betriebsverfahren in den Laboren und verbessern die Beschaffungsstandardisierung. Eine erhöhte Testfrequenz steigert die Nutzung und beschleunigt die Ersatzzyklen für stark beanspruchte Einheiten. Dieser Trend unterstützt die Nachfrage nach kompakten, leicht zu wartenden Systemen, die schnell in Satellitenlaboren und Sammelstellen eingesetzt werden können.
- Zum Beispiel bietet der kompakte Kühlschrank HYC-68A von Haier Biomedical 68 L (2,4 cu. ft.) Lagerung bei 2°C bis 8°C, beinhaltet eine Fernalarmfunktion und unterstützt eine Alarm-System-Batteriedauer von mindestens 8 Stunden bei Stromausfall, was für dezentrale Sammelpunkte nützlich ist.
Fokus auf die Gesamtkosten: Energieeffizienz, Wartungsfreundlichkeit und Betriebszeit
Die Kaufentscheidungen im Markt für biomedizinische Kühlschränke und Gefriergeräte spiegeln zunehmend die Bewertung der Lebenszykluskosten wider und nicht nur den Anschaffungspreis. Energieverbrauch, Wärmebelastung, Wartungsintervalle und Reaktionszeiten des Service beeinflussen die Markenauswahl und die Flottenstandardisierung. Einrichtungen suchen auch nach Geräten, die das Ausfallrisiko durch robustes Design, Teileverfügbarkeit und Unterstützung bei der vorbeugenden Wartung minimieren. Dieser Treiber begünstigt Anbieter, die konforme Leistung mit messbaren Betriebskostenvorteilen kombinieren. Im Laufe der Zeit nutzen große Gesundheitssysteme auch flottenweite Analysen, um leistungsschwache Einheiten zu identifizieren und Ersatz zu priorisieren, die die schnellste Amortisation bieten.
- Zum Beispiel berichtet Eppendorf, dass sein CryoCube F570h in 3 h 30 min von Umgebungstemperatur auf -80°C erreicht, 7,4 kWh/Tag bei -80°C verbraucht und 308 W Wärme bei diesem Sollwert abgibt, was den Beschaffungsteams konkrete Kennzahlen für Energie-, HVAC-Belastung und Betriebszeitplanung liefert.
Herausforderungen des Marktes für biomedizinische Kühlschränke und Gefriergeräte
Die Expansion des Marktes für biomedizinische Kühlschränke und Gefriergeräte steht vor Kosten- und Beschaffungshürden, insbesondere in den Kategorien ULT und Spezialgefriergeräte, bei denen die Investitionskosten hoch und die Erwartungen an die Lebenszykluswartung anspruchsvoll sind. Budgetbeschränkungen können den Ersatz älterer Anlagen verzögern, selbst wenn Leistungsverbesserungen das Exkursionsrisiko verringern würden. Einschränkungen auf Einrichtungsebene wie begrenzter Platz, elektrische Kapazität und Belüftung können ebenfalls Einsätze verlangsamen oder zusätzliche Infrastrukturinvestitionen erfordern. Diese Herausforderungen sind in kleineren Krankenhäusern und mittelgroßen Laboren ausgeprägter.
- Zum Beispiel ist der VIP ECO SMART MDF-DU703VHA-PA von PHCbi so konzipiert, dass er entweder mit 115V oder 220V betrieben werden kann, einen täglichen Energieverbrauch von 5,40 kWh aufweist und 30 % weniger Energie verbraucht als andere führende ENERGY STAR-zertifizierte Gefrierschränke seiner Klasse, während er auch weniger Wärme abgibt, was Einrichtungen helfen kann, elektrische und HVAC-Beschränkungen bei der Installationsplanung zu bewältigen.
Lieferanten des Marktes für biomedizinische Kühlschränke und Gefrierschränke arbeiten auch unter steigenden Erwartungen hinsichtlich Zuverlässigkeit, Dokumentation und Unterstützung nach der Installation. Lücken in der Serviceabdeckung und Variabilität der Lieferzeiten können die Flottenplanung für Labornetzwerke mit mehreren Standorten stören. Compliance-Anforderungen können den Dokumentations- und Validierungsaufwand für Käufer erhöhen und die Beschaffungszeitleisten verlängern. Der Wettbewerbsdruck kann die Margen weiter verringern und die Flexibilität der Anbieter einschränken, Kostensteigerungen ohne Auswirkungen auf die Preisgestaltung zu absorbieren.
Trends und Chancen auf dem Markt für biomedizinische Kühlschränke und Gefrierschränke
Der Markt für biomedizinische Kühlschränke und Gefrierschränke verzeichnet eine zunehmende Akzeptanz von vernetzter Überwachung und digitalen Compliance-Workflows. Einrichtungen schätzen zunehmend Fernalarme, zentrale Dashboards und automatisierte Berichterstattung, die die manuelle Aufzeichnungsbelastung reduzieren. Die Integration in umfassendere Laborinformations-Workflows und die Planung präventiver Wartungsarbeiten stärkt das Argument für vernetzte Plattformen. Dieser Trend schafft Möglichkeiten für Lieferanten, sich durch Software-Ökosysteme und serviceorientierte wiederkehrende Geschäftsmodelle zu differenzieren.
- Zum Beispiel gibt Thermo Fisher Scientific an, dass seine TSX-Serie mit dem DeviceLink Hub für vernetzte Überwachung kompatibel ist, während seine Smart-Vue-Plattform eine 24/7-Echtzeitüberwachung und Fernprotokollierung bietet; dieselbe TSX-Plattform bietet auch Alarmverzögerungsmodule, die von 0,5 bis 32 Minuten einstellbar sind, um Fehlalarme zu reduzieren und gleichzeitig die Eskalation zu zentralen Überwachungssystemen aufrechtzuerhalten.
Die Chancen auf dem Markt für biomedizinische Kühlschränke und Gefrierschränke erweitern sich im Bereich nachhaltigkeitsorientierter Beschaffung und Verbesserungen der Kühltechnologie. Käufer prüfen zunehmend die Energieeffizienz und die reduzierte Umweltbelastung neben den Leistungsanforderungen. Portfolio-Aktualisierungszyklen, die auf niedrigere Betriebskosten abzielen, können den Austausch in großen installierten Basen beschleunigen. Lieferanten, die effiziente Kühlung, hohe Gleichmäßigkeit und starke Servicenetzwerke kombinieren, sind gut positioniert, um von Flottenmodernisierungsinitiativen zu profitieren.
Regionale Einblicke
Nordamerika
Nordamerika hielt 34,70 % des Umsatzes auf dem Markt für biomedizinische Kühlschränke und Gefrierschränke im Jahr 2025, was auf stark compliance-getriebene Einkäufe und eine hohe Durchdringung von überwachungsfähigen Systemen zurückzuführen ist. Krankenhäuser, Referenzlabore und Forschungseinrichtungen tragen zu einer stabilen Basisnachfrage bei, während Biobanking- und Biologika-Workflows wachstumsstärkere Gefrierschrankkategorien unterstützen. Ersatzzyklen bleiben aufgrund von Flottenmodernisierung und Prioritäten im Risikomanagement der Betriebszeit aktiv.
Europa
Europa machte im Jahr 2025 einen geschätzten Anteil von 25,30 % aus, unterstützt durch etablierte Krankenhauslabor-Netzwerke, regulierte Kühlkettenverfahren und eine starke Forschungsinfrastruktur. Die Nachfrage wird durch Compliance-Bereitschaft, Energieeffizienzpräferenzen und Standardisierung über multi-site Gesundheitssysteme hinweg geprägt. Das Wachstum wird auch durch laufende Labormodernisierungen und Kapazitätserweiterungen in forschungsorientierten Lagerumgebungen unterstützt.
Asien-Pazifik
Asien-Pazifik repräsentierte einen geschätzten Anteil von 24,10% im Jahr 2025, gestützt durch die Erweiterung der Diagnostikkapazitäten, steigende Forschungsaktivitäten und die zunehmende Einführung fortschrittlicher Kühltechnologien in wichtigen Gesundheitszentren. Der Einkauf legt zunehmend Wert auf zuverlässige Leistung und Überwachungsfunktionen, da sich Labornetzwerke vergrößern und Standardarbeitsanweisungen reifen. Das Wachstum wird auch durch den breiteren Infrastrukturausbau unterstützt, der die installierte Basis konformer Lagereinheiten erhöht.
Lateinamerika
Lateinamerika hielt einen geschätzten Anteil von 8,70% im Jahr 2025, unterstützt durch Modernisierungen der Gesundheitsinfrastruktur und die Modernisierung von Labor- und Blutbankeinrichtungen in wichtigen Märkten. Budgetbeschränkungen können die Ersatzzyklen verlängern, aber die Nachfrage bleibt stabil, wo die Erwartungen an Compliance und Qualitätskontrolle steigen. Serviceabdeckung, Teileverfügbarkeit und die Gesamtkosten des Eigentums sind wichtige Kaufkriterien für Betreiber von Laboren an mehreren Standorten.
Naher Osten & Afrika
Naher Osten & Afrika machten einen geschätzten Anteil von 7,20% im Jahr 2025 aus, unterstützt durch Krankenhausausbauprogramme und die Modernisierung der Kühlkettenkapazitäten. Die Nachfrage konzentriert sich oft auf größere städtische Gesundheitszentren und Forschungseinrichtungen, wobei die Einführung beschleunigt wird, wo Compliance-Rahmenwerke und zentrale Beschaffung reifen. Die Differenzierung der Anbieter durch Serviceunterstützung und Zuverlässigkeit bleibt entscheidend in Installationen, bei denen das Ausfallrisiko kostspielig ist.
Wettbewerbslandschaft
Der Wettbewerb im Markt für biomedizinische Kühlschränke und Gefriergeräte ist durch eine Mischung aus diversifizierten Life-Science-Anbietern und spezialisierten Herstellern von Kaltlagerlösungen gekennzeichnet, die in den Bereichen Compliance-Leistung, Temperaturgleichmäßigkeit, Energieeffizienz und Service-Reaktionsfähigkeit konkurrieren. Produktportfolios betonen zunehmend Überwachungs-, Alarm- und Datenprotokollierungsfunktionen, die die Auditbereitschaft unterstützen und das Risiko von Abweichungen verringern. Die Differenzierung wird auch durch ULT-Leistung, Kapazitätskonfigurationen der Schränke, Flächeneffizienz und Lebenszykluskostenpositionierung in Krankenhaus- und Laborflotten vorangetrieben.
Thermo Fisher Scientific Inc. ist als umfassender Life-Science-Anbieter positioniert, der Kaltlagerausrüstung mit Laborverbrauchsmaterialien, Workflow-Tools und Serviceabdeckung für Kunden mit mehreren Standorten bündeln kann. Die Breite des Portfolios unterstützt Standardisierungsstrategien für Gesundheitssysteme und Forschungsnetzwerke, die weniger Anbieter und konsistente Compliance-Dokumentation suchen. Thermo Fisher Scientific Inc. kann auch die Fähigkeiten des Außendienstes und Kundenbeziehungen in Labor- und Bioproduktionsumgebungen nutzen, um die Flottenerweiterung und Ersatzzyklen zu unterstützen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- Thermo Fisher Scientific Inc.
- PHC Holdings Corporation (Panasonic Healthcare)
- Haier Biomedical
- Eppendorf AG
- Helmer Scientific Inc.
- Arctiko A/S
- Liebherr-International AG
- Follett Products LLC
- Azbil Corporation
- Terumo Corporation
- Philipp Kirsch GmbH
- Binder GmbH
- Stirling Ultracold
- So-Low Environmental Equipment
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2026 brachte die PHC Corporation of North America den PHCbi TwinGuard ECO 703VXH Ultratiefkühlschrank für Biorepositorien, biopharmazeutische Unternehmen und akademische Institutionen auf den Markt. Das Unternehmen erklärte, das neue Modell sei entwickelt worden, um die Energieeffizienz zu verbessern und die betriebliche Überwachung für kritische Probenlagerungsanwendungen zu erweitern.
- Im März 2025 stellte Haier Biomedical auf der Global Health Exhibition 2025 mehrere Produkte der Kühlkette vor, darunter den DW-86L728BPST Ultratiefkühlschrank, den HYC-509T Apothekenkühlschrank und den HXC-158 Blutbankkühlschrank. Das Unternehmen positionierte diese Produkte in Bezug auf Probenintegrität, intelligente Lagerung und energieeffiziente Leistung für den Einsatz im Gesundheitswesen und in Laboren.
- Im April 2024 brachte Thermo Fisher Scientific seine Thermo Scientific TSX Universal Series Ultratiefkühlschränke auf den Markt. Die neue Gefrierschrankreihe wurde mit einem Fokus auf präzisere Temperaturkontrolle und schnellere Erholungszeiten eingeführt, die wichtig sind, um empfindliche biomedizinische und Labormuster zu erhalten.
- Im März 2024 kündigte ARCTIKO die Einführung von 22 neuen Produkten an, darunter 15 pharmazeutische Kühlschränke und sieben biomedizinische Gefrierschränke. Dieses Update spiegelte eine bedeutende Portfolioerweiterung eines Unternehmens wider, das sich direkt auf biomedizinische Kältespeichergeräte konzentriert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 4549,24 Millionen |
| Umsatzprognose für 2032 | USD 6908,42 Millionen |
| Wachstumsrate (CAGR) | 6,15% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Plasma-Gefrierschränke, Blutbank-Kühlschränke, Laborkühlschränke, Laborgefrierschränke, Ultratiefkühlschränke (ULT), Schockgefrierschränke, Apotheken-/Medizinkühlschränke; Nach Endbenutzer-Ausblick: Krankenhäuser, Forschungslabore, Apotheken, Diagnosezentren, Blutbanken, Biobanken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific Inc., PHC Holdings Corporation (Panasonic Healthcare), Haier Biomedical, Eppendorf AG, Helmer Scientific Inc., Arctiko A/S, Liebherr-International AG, Follett Products LLC, Azbil Corporation, Terumo Corporation, Philipp Kirsch GmbH, Binder GmbH, Stirling Ultracold, So-Low Environmental Equipment companies |
| Anzahl der Seiten | 330 |
Nach Segmentierung
Nach Produkttyp
- Plasma-Gefrierschränke
- Blutbank-Kühlschränke
- Laborkühlschränke
- Laborgefrierschränke
- Ultra-Tieftemperatur-Gefrierschränke (ULT)
- Schock-Gefrierschränke
- Apotheken-/Medizinische Kühlschränke
Nach Endnutzer
- Krankenhäuser
- Forschungslabors
- Apotheken
- Diagnosezentren
- Blutbanken
- Biobanken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für biomedizinische Kühlschränke und Gefriergeräte im Jahr 2025?
Wie groß wird die prognostizierte Marktgröße bis 2032 sein?
Was ist die erwartete CAGR für 2025–2032?
Welches ist das größte Segment im Markt für biomedizinische Kühlschränke und Gefrierschränke?
Wer sind die führenden Unternehmen im Markt für biomedizinische Kühlschränke und Gefrierschränke?
Welche Region führt den Markt für biomedizinische Kühlschränke und Gefrierschränke an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für biomedizinische Kühlschränke und Gefriergeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für biomedizinische Kühlschränke und Gefriergeräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4549.24 million → 2032: USD 6908.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für biomedizinische Kühlschränke und Gefriergeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Drivers
- 3.3 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Restraints & Challenges
- 3.4 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für biomedizinische Kühlschränke und Gefriergeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für biomedizinische Kühlschränke und Gefriergeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für biomedizinische Kühlschränke und Gefriergeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für biomedizinische Kühlschränke und Gefriergeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für biomedizinische Kühlschränke und Gefriergeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für biomedizinische Kühlschränke und Gefriergeräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für biomedizinische Kühlschränke und Gefriergeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für biomedizinische Kühlschränke und Gefriergeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für biomedizinische Kühlschränke und Gefriergeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für biomedizinische Kühlschränke und Gefriergeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für biomedizinische Kühlschränke und Gefriergeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für biomedizinische Kühlschränke und Gefriergeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für biomedizinische Kühlschränke und Gefriergeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für biomedizinische Kühlschränke und Gefriergeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für biomedizinische Kühlschränke und Gefriergeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für biomedizinische Kühlschränke und Gefriergeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für biomedizinische Kühlschränke und Gefriergeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
