
Überblick über den Markt für Blei-Säure-Batterien für Motorräder:
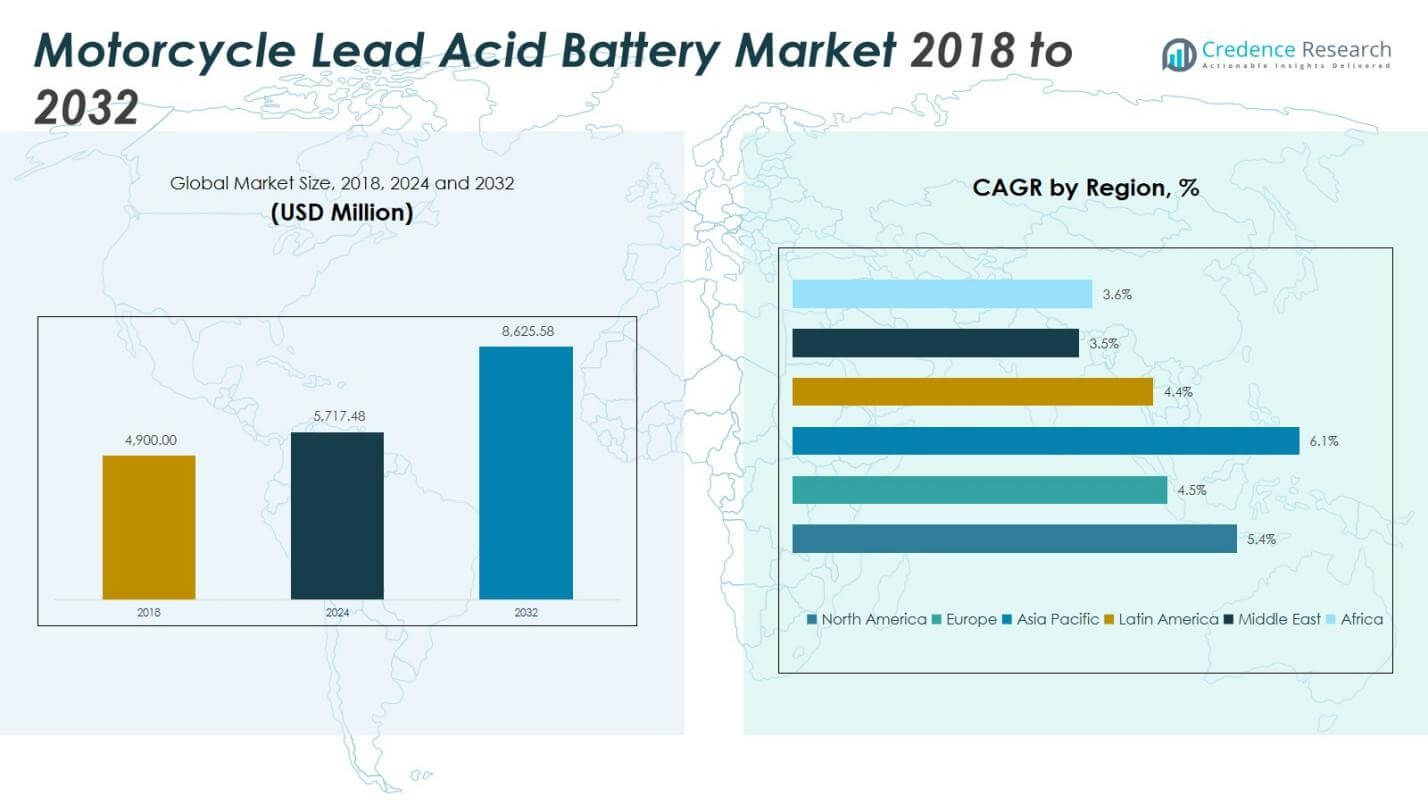
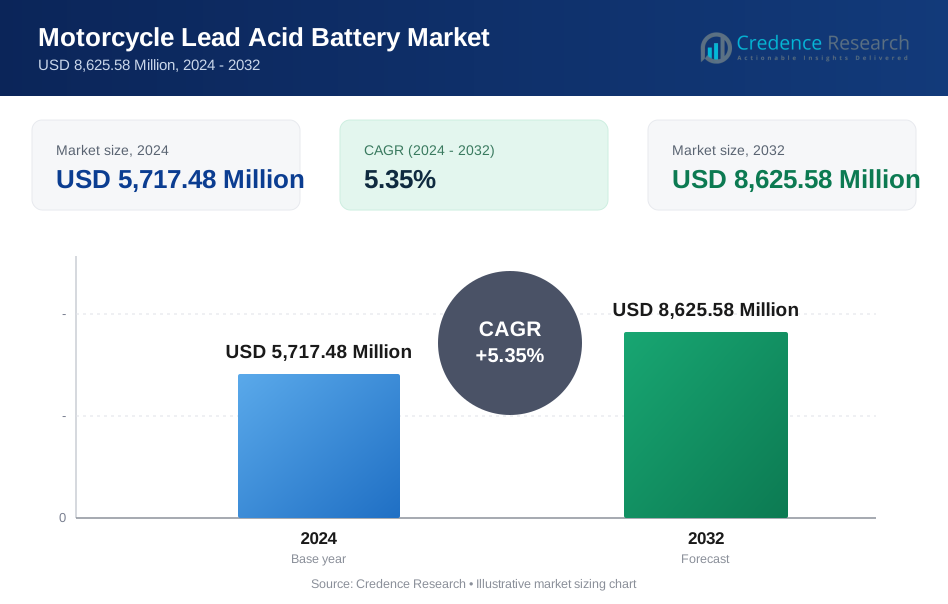
Die Marktgröße für Blei-Säure-Batterien für Motorräder wurde 2018 auf 4.900,00 Millionen USD geschätzt, stieg bis 2024 auf 5.717,48 Millionen USD und wird voraussichtlich bis 2032 8.625,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,35 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Blei-Säure-Batterien für Motorräder 2024 | USD 12525 Millionen |
| Markt für Blei-Säure-Batterien für Motorräder, CAGR | 5,7% |
| Marktgröße für Blei-Säure-Batterien für Motorräder 2032 | USD 19515 Millionen |
Einblicke in den Markt für Blei-Säure-Batterien für Motorräder
- Das Wachstum wird durch den steigenden Besitz von Zweirädern in aufstrebenden Volkswirtschaften, die zunehmende Pendler-Mobilität, häufige Austauschzyklen und den Kostenvorteil von Blei-Säure-Batterien in preissensitiven Regionen angetrieben.
- Markttrends umfassen technologische Verbesserungen bei VRLA- und wartungsfreien Batterien, verbesserte Haltbarkeit, hitze- und vibrationsresistente Designs sowie die zunehmende Akzeptanz in kommerziellen Liefer- und Nutzfahrzeuganwendungen.
- Schlüsselakteure wie die GS Yuasa Corporation, Exide Industries Ltd., Clarios, Amara Raja Batteries Ltd. und Camel Group Co., Ltd. dominieren durch starke Vertriebsnetze, lokalisierte Produktion und robuste Aftermarket-Partnerschaften.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum mit einem Anteil von 44,3 % führend ist, gefolgt von Europa mit 22,42 %, Nordamerika mit 20,85 %, Lateinamerika mit 6,04 %, dem Nahen Osten mit 2,56 % und Afrika mit 3,83 %, was auf eine hohe Zweiradpenetration und das Wachstum der urbanen Mobilität hinweist.
Analyse der Marktsegmentierung für Blei-Säure-Batterien für Motorräder:
Nach Fahrzeugtyp
Der Markt für Blei-Säure-Batterien für Motorräder nach Fahrzeugtyp wird von dem Motorradsegment mit einem Anteil von 71,6 % im Jahr 2024 angeführt, angetrieben durch seine weit verbreitete Nutzung im Pendlerverkehr, starke Nachfrage im asiatisch-pazifischen Raum und hohe Akzeptanz in preissensitiven Märkten, in denen Erschwinglichkeit und Zuverlässigkeit Priorität haben. Blei-Säure-Batterien behalten ihre Dominanz bei Motorrädern aufgrund der geringen Austauschkosten, Wartungskompatibilität und bewährten Haltbarkeit unter verschiedenen Fahrbedingungen. Das Rollersegment machte die verbleibenden 28,4 % Anteil aus, unterstützt durch die steigende Nachfrage nach urbaner Mobilität, die Expansion von Lieferflotten und die zunehmende Durchdringung in den Stadtpendlermärkten Südostasiens und Europas.
- Zum Beispiel liefert GS Yuasa Hochleistungs-Blei-Säure-Batterien wie das Modell YB16AL-A2, eine Yumicron-Konventionelle Batterie, die für Ducati Monster und Superbike-Modelle sowie Yamaha Virago entwickelt wurde und über eine fortschrittliche Hochstartleistung durch spezielle Separatoren verfügt.
Nach Vertriebskanal
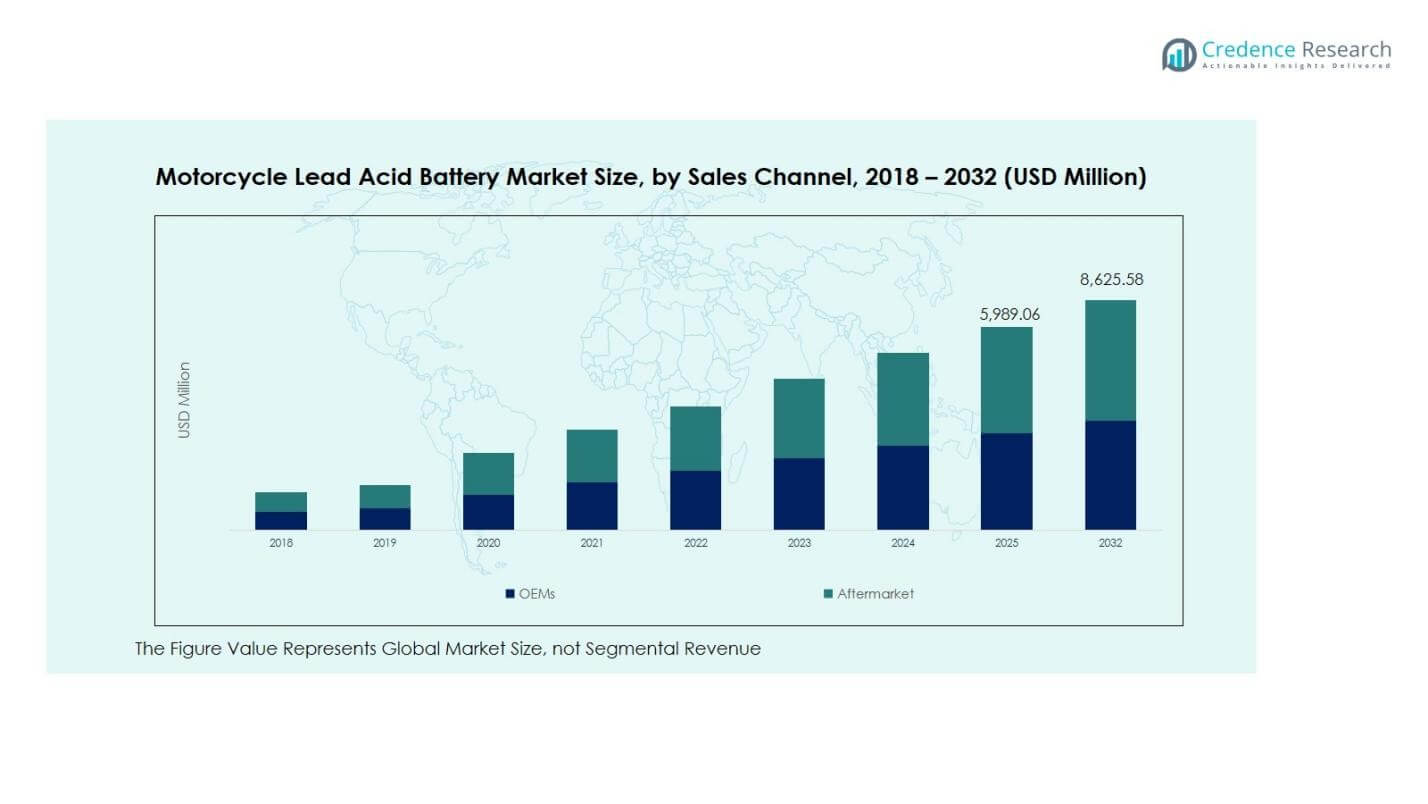
Der Markt nach Vertriebskanal wird von dem Aftermarket-Segment mit einem Anteil von 61,3 % im Jahr 2024 dominiert, unterstützt durch häufige Ersatzzyklen, große Fahrzeugbestände in Gebrauch und starke Verfügbarkeit von kostengünstigen Batterien über Reparaturwerkstätten und Einzelhandelsnetzwerke in aufstrebenden Volkswirtschaften. Hohe Betriebsintensität in tropischen Regionen beschleunigt den Batterieverschleiß und verstärkt die Nachfrage im Aftermarket. Das OEM-Segment hielt einen Anteil von 38,7 %, gestützt durch eine stetige Zweiradproduktion in Indien, China und den ASEAN-Ländern, wo werkseitig eingebaute Batterien von standardisierter Integration, garantiegebundenen Käufen und starker Nachfrage nach Pendler- und Einstiegs-Motorradmodellen profitieren.
- Zum Beispiel hat Tata Green Batteries eine Partnerschaft mit TVS Motor für die Aftermarket-Versorgung geschlossen und bietet co-gebrandete Hochleistungs-VRLA-Batterien an, die landesweit bei TVS-Händlern und Werkstätten erhältlich sind, um den Austausch für bestehende Kunden zu vereinfachen.
Wichtige Wachstumstreiber
Steigender Zweiradbesitz und wachsende Nachfrage nach Pendler-Mobilität
Der Markt für Motorrad-Blei-Säure-Batterien wächst stark durch den steigenden Zweiradbesitz in aufstrebenden Volkswirtschaften, angetrieben durch Urbanisierung, steigende verfügbare Einkommen und die Nachfrage nach erschwinglichem täglichen Transport. Motorräder und Roller bleiben in dicht besiedelten Regionen wesentliche Mobilitätsmodi, was eine anhaltende Nachfrage nach zuverlässigen und kostengünstigen Batterielösungen schafft. Blei-Säure-Batterien behalten eine starke Position, da sie Haltbarkeit, leichte Verfügbarkeit und Kompatibilität mit Pendler- und Nutzmotorrädern bieten. Kontinuierliche Flottenerweiterung, steigender Fahrzeugbestand und häufige Batterieaustauschzyklen stärken das Umsatzwachstum. Staatliche Unterstützung für erschwinglichen Transport, expandierende Liefer- und Mitfahrflotten sowie zunehmende ländliche Mobilitätsadoption beschleunigen weiter den Bedarf an Motorrad-Blei-Säure-Batterien.
- Zum Beispiel bedient die Amaron AP-BTZ4L 12V 4Ah Pro Bike Rider Batterie Roller verschiedener Marken, mit 48-monatigen Garantien, die auf urbanisierungsgetriebenes Besitzwachstum abzielen. Ihr versiegeltes VRLA-Design passt zu Pendler-Modellen und steigert die Austauschzyklen in Mitfahrbetrieben.
Kostenvorteil, Serviceverfügbarkeit und starkes Aftermarket-Ökosystem
Der Markt profitiert erheblich vom Kostenvorteil von Blei-Säure-Batterien im Vergleich zu fortschrittlichen Chemien, was ihre Dominanz in preissensiblen Entwicklungsmärkten verstärkt. Breite Serviceverfügbarkeit, etablierte Vertriebsnetze und starke Unterstützung durch unabhängige Reparaturwerkstätten erhöhen die Verbraucherpräferenz für Blei-Säure-Batterien im gesamten Ersatzteil-Ökosystem. Hohe Kompatibilität mit älteren Motorradplattformen und standardisierte Spezifikationen reduzieren Wartungskosten und ermöglichen einen schnellen Produktaustausch. Das robuste Aftermarket-Netzwerk in Asien-Pazifik, Lateinamerika und Afrika gewährleistet kontinuierliche Produktzirkulation und hohe Austauschvolumina. Die Nachfrage wird weiter unterstützt durch alternde Zweiradflotten, steigende tägliche Nutzungsintensität und die Abhängigkeit von kostengünstigen Wartungslösungen durch Pendlerfahrzeugbesitzer.
- Zum Beispiel betreibt GS Yuasa umfangreiche Schulungsprogramme durch seine GS Yuasa Academy und arbeitet mit dem Institute of the Motor Industry zusammen, um Werkstatttechniker in Asien, Europa und anderen Regionen zu akkreditieren und so einen zuverlässigen Service für die Wartung und den Austausch von Motorradbatterien zu gewährleisten.
Wachsende Anwendungen für Nutzfahrzeuge, Lieferungen und kommerzielle Zweiräder
Die zunehmende Nutzung von Motorrädern und Rollern in der Logistik, Essenslieferung, Kurierdiensten und im Nahverkehr erhöht die Nachfrage nach langlebigen und wartungsarmen Blei-Säure-Batterien. Kommerzielle Zweiradflotten operieren unter Bedingungen mit hoher Nutzungshäufigkeit, was zu beschleunigten Austauschzyklen und höherem Verbrauch im Ersatzteilmarkt führt. Flottenbetreiber und Lieferunternehmen priorisieren Kosteneffizienz, Zuverlässigkeit und Servicekontinuität, was die Präferenz für Blei-Säure-Technologie in herkömmlichen Motorrädern stärkt. Das schnelle Wachstum von e-commerce-gebundener Mobilität, städtischen Mikroliefernetzwerken und flottenbasierten Transportplattformen erhöht die Intensität des Batterieverbrauchs. Die steigende Nutzung von Motorrädern für Nutzfahrzeuge, Sicherheitsstreifen und kommunale Dienste in Entwicklungsländern trägt weiter zur wiederkehrenden Nachfrage nach Blei-Säure-Batterien in operativen Fahrzeugsegmenten bei.
Wichtige Trends & Chancen
Verschiebung hin zu verbesserter Blei-Säure-Batterietechnologie und Produktinnovation
Ein wichtiger Trend im Markt für Motorrad-Blei-Säure-Batterien ist die Entwicklung verbesserter gefluteter und VRLA-Blei-Säure-Batteriedesigns, die eine längere Lebensdauer, bessere Vibrationsbeständigkeit und verbesserte Kaltstartleistung bieten. Hersteller konzentrieren sich darauf, die Haltbarkeit der Produkte zu stärken, um Umgebungen mit hoher Nutzungshäufigkeit und kommerzielle Zweiradoperationen zu unterstützen. Chancen ergeben sich durch die Integration hitzebeständiger Materialien, verbesserter Gitterstrukturen und fortschrittlicher Separatoren, die die Zuverlässigkeit in tropischen Klimazonen und unter rauen Straßenbedingungen verbessern. Das Wachstum leistungsorientierter Motorräder und hochwertiger Pendlersegmente schafft auch Raum für technologisch aufgerüstete Blei-Säure-Varianten, die eine höhere Ausgangsstabilität bieten und gleichzeitig eine starke Kostenwettbewerbsfähigkeit in preissensiblen Märkten beibehalten.
- Zum Beispiel verfügen Yuasas YTZ Hochleistungs-AGM-Batterien über radiale Plattengitterdesigns für Motorräder. Sie liefern bis zu 30% mehr Kaltstartstrom als Standard-AGM-Typen in einer kompakten Form, mit außergewöhnlicher Vibrations- und Korrosionsbeständigkeit sowie Mehrwinkel-Montagemöglichkeiten.
Erweiterte Wachstumsaussichten in aufstrebenden Märkten und ländlichen Mobilitätssegmenten
Erhebliche Chancen ergeben sich aus der schnellen Durchdringung von Zweirädern in ländlichen und halb-urbanen Gebieten, wo Motorräder ein primäres Transportmittel für Haushalte, landwirtschaftliche Unterstützung und lokale Handelsaktivitäten darstellen. Die zunehmende Elektrifizierung der Mobilitätsinfrastruktur und die steigende wirtschaftliche Beteiligung in Entwicklungsregionen fördern das langfristige Wachstum der Fahrzeugflotten und die wiederkehrende Nachfrage nach Batteriewechseln. Marktteilnehmer gewinnen strategische Vorteile, indem sie Händlernetzwerke, lokalisierte Fertigung und Vertriebskanäle im Ersatzteilmarkt in wachstumsstarken Volkswirtschaften in Asien-Pazifik, Afrika und Lateinamerika stärken. Investitionen der Regierung in Straßeninfrastruktur, Lieferdienste und die Einführung von Mikro-Unternehmensmobilität schaffen günstige Bedingungen für die nachhaltige Expansion des Verbrauchs von Motorrad-Blei-Säure-Batterien in neuen und unterversorgten geografischen Gebieten.
- Zum Beispiel erweitert Amara Rajas Amaron-Marke die Reichweite im Ersatzteilmarkt in tief ländlichen Gebieten Indiens mit 23 Niederlassungen und über 2.000 Servicezentren, was den Austausch von Blei-Säure-Batterien für Motorräder angesichts der steigenden Elektrifizierung und wirtschaftlichen Aktivität in halb-urbanen Zonen erleichtert.
Wichtige Herausforderungen
Wachsende Verbreitung von Lithium-Ionen-Alternativen und Risiko des Technologiewandels
Der Markt für Motorrad-Blei-Säure-Batterien steht vor Herausforderungen durch die zunehmende Einführung von Lithium-Ionen-Batterien in Premium-Motorrädern, elektrischen Zweirädern und technologisch fortschrittlichen Fahrzeugplattformen. Automobilhersteller verlagern sich allmählich hin zu leichteren, wartungsfreien und hochenergetischen Batteriesystemen, insbesondere in urbanen Mobilitätsökosystemen und leistungsorientierten Segmenten. Politische Anreize zur Unterstützung der Elektromobilität beschleunigen das Risiko des Technologiewandels für traditionelle Blei-Säure-Batterien. Obwohl die Kosten ein wesentlicher Vorteil bleiben, schwächt sich die langfristige Wettbewerbsfähigkeit ab, da die Preise für Lithium-Ionen sinken und sich die Ladeinfrastrukturen ausweiten. Marktteilnehmer müssen durch Innovation, wertsteigernde Blei-Säure-Lösungen und strategische Positionierung in kostengetriebenen Anwendungen reagieren, um den Substitutionsdruck über zukünftige Produktzyklen hinweg zu mindern.
Umweltvorschriften, Recyclinganforderungen und Sicherheitsbestimmungen
Umweltbedenken und regulatorische Compliance-Verpflichtungen stellen große Herausforderungen für den Markt dar, da bleibasierte Produkte strenge Handhabungs-, Recycling- und Entsorgungskontrollen erfordern. Die Stärkung der Nachhaltigkeitspolitik, Vorschriften für gefährliche Materialien und erweiterte Produzentenverantwortungsrahmen erhöhen die Betriebskosten für Hersteller und Recycler. Informelle Recyclingpraktiken in Entwicklungsländern schaffen Sicherheitsrisiken und Probleme mit der regulatorischen Nichtkonformität, was die Regierungen dazu veranlasst, die Durchsetzungsmaßnahmen zu verschärfen. Marktteilnehmer müssen in formelle Recyclinginfrastrukturen, Transparenz in der Lieferkette und umweltverantwortliche Herstellungsprozesse investieren, um die Marktkredibilität zu erhalten. Steigende Erwartungen an umweltfreundliches Materialmanagement und die Ausrichtung auf eine Kreislaufwirtschaft treiben den Bedarf an saubereren Produktionsstandards entlang der Wertschöpfungskette von Motorrad-Blei-Säure-Batterien an.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 einen Anteil von 20,85 % am Markt für Motorrad-Blei-Säure-Batterien aus, wobei der Markt von 1.043,70 Millionen USD im Jahr 2018 auf 1.192,63 Millionen USD im Jahr 2024 anstieg und voraussichtlich bis 2032 1.795,00 Millionen USD erreichen wird bei einer CAGR von 5,4 %. Das Wachstum wird durch einen stetigen Anstieg des Motorradbesitzes für Freizeit- und Pendlerzwecke, eine starke Nachfrage nach Ersatzteilen im Aftermarket und das Vorhandensein strukturierter Servicenetzwerke angetrieben. Alternde Zweiradflotten und hohe Fahrzeugnutzungsintensität in den USA und Mexiko unterstützen weiterhin den wiederkehrenden Batteriewechselverbrauch und steigern den Umsatzbeitrag aus der Region.
Europa
Europa repräsentierte 22,42 % des Anteils am Markt für Blei-Säure-Batterien für Motorräder im Jahr 2024, wuchs von 1.149,05 Millionen USD im Jahr 2018 auf 1.282,28 Millionen USD im Jahr 2024 und wird voraussichtlich 1.813,55 Millionen USD bis 2032 bei einer CAGR von 4,5 % erreichen. Die Marktleistung wird durch die zunehmende Beliebtheit von Motorrädern für Freizeit-Touren, städtisches Pendeln und Lieferdienste in großen Volkswirtschaften unterstützt. Blei-Säure-Batterien bleiben aufgrund ihrer Kosteneffizienz und Kompatibilität mit herkömmlichen Motorradplattformen weit verbreitet, während die Erweiterung von Aftermarket-Netzwerken und periodische Ersatzzyklen das Umsatzwachstum in süd- und osteuropäischen Ländern fördern.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Blei-Säure-Batterien für Motorräder mit dem größten Anteil von 44,30 % im Jahr 2024, steigerte sich von 2.116,80 Millionen USD im Jahr 2018 auf 2.531,96 Millionen USD im Jahr 2024 und wird voraussichtlich 4.047,99 Millionen USD bis 2032 bei einer CAGR von 6,1 % erreichen. Das Wachstum wird durch die hohe Durchdringung von Zweirädern in Indien, China, Indonesien und Vietnam angetrieben, wo Motorräder als primäres Fortbewegungsmittel dienen. Große Fahrzeugbestände, häufige Ersatznachfrage, steigende kommerzielle Lieferanwendungen und starke Aftermarket-Ökosysteme stärken die Dominanz von Blei-Säure-Batterien in den Pendler- und Nutzfahrzeugsegmenten der Region.
Lateinamerika
Lateinamerika machte 6,04 % des Anteils am Markt für Blei-Säure-Batterien für Motorräder im Jahr 2024 aus, expandierte von 298,90 Millionen USD im Jahr 2018 auf 345,28 Millionen USD im Jahr 2024 und wird voraussichtlich 481,91 Millionen USD bis 2032 bei einer CAGR von 4,4 % erreichen. Das Marktwachstum wird durch die zunehmende Motorradnutzung für städtisches Pendeln, kostengünstige Mobilitätsentscheidungen und die Erweiterung informeller und organisierter Reparaturnetzwerke unterstützt. Der Kauf von Ersatzbatterien bleibt in Brasilien und Argentinien stark aufgrund der steigenden Fahrzeugnutzungsintensität, der wirtschaftlichen Abhängigkeit von Zweirädern und der Dominanz kosteneffizienter Blei-Säure-Technologie in alltäglichen Transportflotten.
Naher Osten
Der Nahe Osten hielt 2,56 % des Anteils am Markt für Blei-Säure-Batterien für Motorräder im Jahr 2024, stieg von 137,20 Millionen USD im Jahr 2018 auf 146,33 Millionen USD im Jahr 2024 und wird voraussichtlich 190,67 Millionen USD bis 2032 bei einer CAGR von 3,5 % erreichen. Die Nachfrage wird durch nutzungsorientierte Motorrad-Anwendungen, Sicherheitsstreifenflotten und kommerzielle Lieferdienste in städtischen Zentren beeinflusst. Heiße klimatische Bedingungen führen zu beschleunigtem Batterieverschleiß, was den wiederkehrenden Ersatzverbrauch im Aftermarket antreibt. Wachsende Mobilitätsbedürfnisse in aufstrebenden Golfwirtschaften und die Erweiterung von Servicedistributionskanälen unterstützen weiterhin die stabile regionale Nachfrage nach Blei-Säure-Batterien für Motorräder.
Afrika
Afrika machte 3,83 % des Anteils am Markt für Blei-Säure-Batterien für Motorräder im Jahr 2024 aus, steigend von 154,35 Millionen USD im Jahr 2018 auf 219,00 Millionen USD im Jahr 2024 und voraussichtlich 296,45 Millionen USD bis 2032 bei einer CAGR von 3,6 % zu erreichen. Die Marktexpansion wird durch die steigende Nutzung von Motorrädern für den öffentlichen Verkehr, die kommerzielle Mobilität und den ländlichen Pendelverkehr in den ost- und westafrikanischen Volkswirtschaften vorangetrieben. Blei-Säure-Batterien bleiben aufgrund ihrer Erschwinglichkeit und einfachen Wartung bevorzugt, während wachsende Motorrad-Taxi-Dienste, expandierende Aftermarket-Netzwerke und alternde Fahrzeugflotten zur konstanten, ersatzgetriebenen Batterienachfrage in der Region beitragen.
Segmentierungen des Marktes für Blei-Säure-Batterien für Motorräder:
Nach Fahrzeugtyp
- Motorräder
- Roller
Nach Vertriebskanal
- OEMs
- Aftermarket
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft im Markt für Blei-Säure-Batterien für Motorräder wird von führenden Akteuren wie GS Yuasa Corporation, Exide Industries Ltd., Clarios, Amara Raja Batteries Ltd., Camel Group Co., Ltd., Leoch International Technology Ltd., Tianneng Battery Group Co., Ltd., Tata Green Batteries, Yuasa Battery Inc. und PT. GS Battery geprägt. Der Markt zeigt eine starke Konsolidierung, wobei etablierte Hersteller umfangreiche Vertriebsnetze, lokalisierte Produktionskapazitäten und robuste Aftermarket-Partnerschaften nutzen, um das Volumen in nachfragestarken Regionen zu halten. Der Wettbewerb konzentriert sich auf Preisgestaltungseffizienz, Produktbeständigkeit, Lebensdauerleistung und Serviceverfügbarkeit, insbesondere in den Segmenten für Pendler- und Nutzfahrzeuge, wo kostenempfindliche Verbraucherakzeptanz dominant bleibt. Die Akteure konzentrieren sich auf die Erweiterung der Ersatzbatterie-Portfolios, die Verbesserung hitze- und vibrationsresistenter Designs und die Stärkung regionaler Lieferketten, um die wiederkehrende Aftermarket-Nachfrage zu unterstützen. Strategische Prioritäten umfassen Kapazitätserweiterungen im Asien-Pazifik-Raum, die Verstärkung des Händlernetzes und Technologie-Upgrades in VRLA- und wartungsfreien Varianten, um die Zuverlässigkeit zu verbessern und gleichzeitig den Kostenvorteil zu bewahren, der die Präferenz für Blei-Säure-Batterien in globalen Motorradflotten aufrechterhält.
Analyse der Hauptakteure
- GS Yuasa Corporation
- Exide Industries Ltd.
- Clarios (ehemals Johnson Controls)
- Amara Raja Batteries Ltd.
- Camel Group Co., Ltd.
- Leoch International Technology Ltd.
- Tianneng Battery Group Co., Ltd.
- Tata Green Batteries
- Yuasa Battery Inc.
- PT. GS Battery
Aktuelle Entwicklungen
- Im Mai 2025 kündigte GS Yuasa Battery Ltd. Pläne an, seine Hochleistungsserie ECO.R Revolution zu erneuern, um die Lebensdauer und Startleistung für Batterieanwendungen zu verbessern und die Innovation des breiteren Batterieportfolios zu unterstützen.
- Im Juli 2025 brachte Varroc VRLA-Batterien für Zweiräder im Aftermarket-Segment auf den Markt und bot wartungsfreie Optionen von 2,5AH bis 9AH mit einer 48-monatigen anteiligen Garantie an.
- Im Januar 2024 führte Ipower Batteries Private Ltd. in Indien Blei-Säure-Batterien der Graphen-Serie ein, die für schnelleres Laden, höhere Energieeffizienz und längere Lebensdauer im Vergleich zu herkömmlichen Blei-Säure-Einheiten entwickelt wurden.
- Im Juni 2024 unterzeichnete Amara Raja einen Lizenzvertrag mit Chinas Gotion für die Herstellung von Lithium-Batteriezellen und ging eine Partnerschaft für die Produktion von LFP-Zellen ein, während auch Vereinbarungen mit OEMs einschließlich Ather Energy und Piaggio India zur Lieferung von Lithium-Ionen-Batterien gesichert wurden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeugtyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Blei-Säure-Batterien für Motorräder wird aufgrund der zunehmenden Zweiradbesitzes in aufstrebenden Märkten weiter wachsen.
- Ersatzzyklen werden ein wichtiger Umsatztreiber bleiben, da alternde Motorradflotten häufige Batteriewechsel erfordern.
- Der Aftermarket wird den Verkauf dominieren, unterstützt durch umfangreiche Servicenetzwerke und unabhängige Werkstätten.
- Technologische Verbesserungen bei VRLA- und wartungsfreien Blei-Säure-Batterien werden die Leistung und Zuverlässigkeit erhöhen.
- Der asiatisch-pazifische Raum wird aufgrund der hohen Zweiraddurchdringung und des Wachstums der urbanen Mobilität der größte regionale Markt bleiben.
- Der Kostenvorteil wird Blei-Säure-Batterien in preissensiblen Märkten trotz steigender Lithium-Ionen-Nutzung beibehalten.
- Anwendungen in kommerziellen und Lieferflotten werden den wiederkehrenden Batterieverbrauch erhöhen.
- Strategische Expansionen von Schlüsselakteuren werden die regionale Vertriebs- und Produktionskapazitäten stärken.
- Umwelt- und Recyclingvorschriften werden die Herstellungs- und Lieferkettenpraktiken beeinflussen.
- Wachstumsmöglichkeiten werden sich in ländlichen Mobilitätssegmenten und semi-urbanen Transportmärkten erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Blei-Säure-Batterien für Motorräder und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Motorradbatterien mit Blei-Säure-Technologie voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Blei-Säure-Batterien für Motorräder hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Motorradbatterien mit Bleiakkumulatoren anheizen?
Wer sind die führenden Unternehmen im Markt für Motorradbatterien mit Blei-Säure-Technologie?
Welche Region hatte 2024 den größten Anteil am Markt für Motorradbatterien mit Bleiakkumulatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Blei-Säure-Motorradbatterien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Blei-Säure-Motorradbatterien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,717.48 Million → 2032: USD 8,625.58 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Blei-Säure-Motorradbatterien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Blei-Säure-Motorradbatterien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Blei-Säure-Motorradbatterien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Blei-Säure-Motorradbatterien Market Drivers
- 3.3 Markt für Blei-Säure-Motorradbatterien Market Restraints & Challenges
- 3.4 Markt für Blei-Säure-Motorradbatterien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Blei-Säure-Motorradbatterien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Blei-Säure-Motorradbatterien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Blei-Säure-Motorradbatterien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Blei-Säure-Motorradbatterien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Blei-Säure-Motorradbatterien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Blei-Säure-Motorradbatterien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Blei-Säure-Motorradbatterien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Blei-Säure-Motorradbatterien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Blei-Säure-Motorradbatterien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Blei-Säure-Motorradbatterien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Blei-Säure-Motorradbatterien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Blei-Säure-Motorradbatterien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Blei-Säure-Motorradbatterien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Blei-Säure-Motorradbatterien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Blei-Säure-Motorradbatterien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Blei-Säure-Motorradbatterien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Blei-Säure-Motorradbatterien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Blei-Säure-Motorradbatterien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Blei-Säure-Motorradbatterien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
