
Überblick über den Markt für Magnetorheologische Dämpferverkäufe:
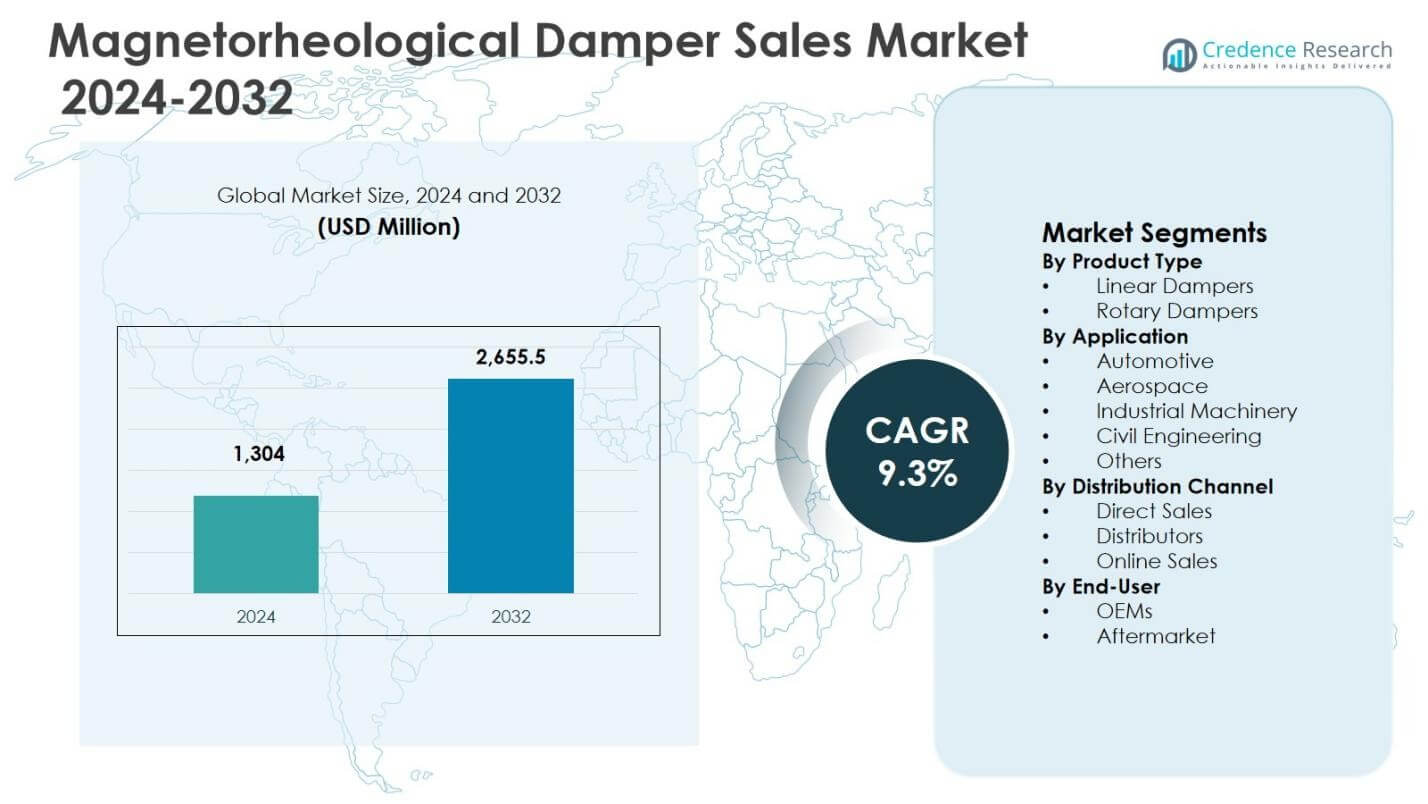
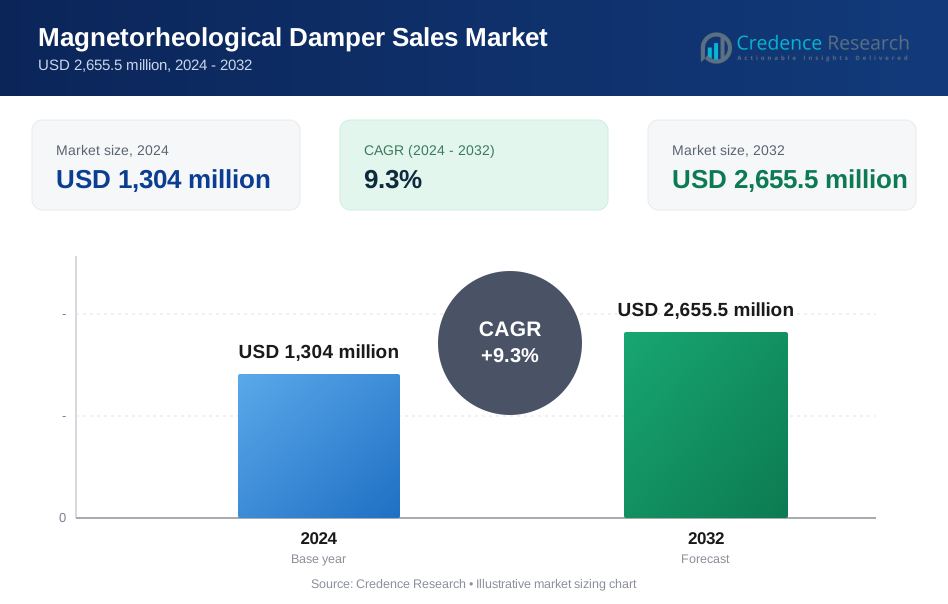
Die Größe des Marktes für Magnetorheologische Dämpferverkäufe wurde im Jahr 2024 auf 1.304 Millionen USD geschätzt und soll bis 2032 2.655,5 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 9,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Magnetorheologische Dämpferverkäufe 2024 | 1.304 Millionen USD |
| Markt für Magnetorheologische Dämpferverkäufe, CAGR | 9,3% |
| Marktgröße für Magnetorheologische Dämpferverkäufe 2032 | 2.655,5 Millionen USD |
Einblicke in den Markt für Magnetorheologische Dämpferverkäufe
- Das Marktwachstum wird hauptsächlich durch die zunehmende Nutzung von fortschrittlichen und semi-aktiven Aufhängungssystemen in Automobilanwendungen angetrieben, wobei das Automobilsegment im Jahr 2024 einen Marktanteil von 7 % ausmachte, angetrieben durch die Nachfrage nach verbessertem Fahrkomfort, Sicherheit und Echtzeit-Dämpfungssteuerung.
- Wichtige Markttrends umfassen die Integration von intelligenten Steuerungssystemen, Sensoren und IoT-fähigen Dämpfern sowie den zunehmenden Einsatz in Elektrofahrzeugen und seismischen Schutzinfrastrukturen, während lineare Dämpfer das Produktsegment mit einem Anteil von 68,4 % im Jahr 2024 dominierten aufgrund überlegener Lastaufnahme und Reaktionsgeschwindigkeit.
- Die Marktexpansion steht vor Einschränkungen durch hohe Systemkosten, komplexe Integrationsanforderungen und Temperaturempfindlichkeit von magnetorheologischen Flüssigkeiten, die die Akzeptanz in kostenempfindlichen und Massenmarktanwendungen trotz laufender F&E-Verbesserungen begrenzen.
- Regional führte Nordamerika mit einem Anteil von 34,6 % im Jahr 2024, gefolgt von Europa mit 28,9 % und Asien-Pazifik mit 26,8 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachten, unterstützt durch Infrastrukturausbau und allmähliche Automobilakzeptanz.
Analyse der Marktsegmentierung für Magnetorheologische Dämpferverkäufe:
Nach Produkttyp:
Der Markt für Magnetorheologische Dämpferverkäufe, segmentiert nach Produkttyp in lineare Dämpfer und Rotationsdämpfer, wird von linearen Dämpfern angeführt, die im Jahr 2024 einen Marktanteil von 68,4 % ausmachten. Lineare Dämpfer dominieren aufgrund ihrer überlegenen Tragfähigkeit, schnelleren Reaktionszeit und einfachen Integration in Aufhängungs- und Schwingungskontrollsysteme. Ihre weit verbreitete Akzeptanz in der Automobilaufhängung, seismischen Schutzsystemen und schweren Maschinen steigert die Nachfrage. Das Wachstum wird durch den zunehmenden Fokus auf Fahrkomfort, Fahrzeugsicherheit und adaptive Dämpfungstechnologien sowie steigende Investitionen in intelligente Aufhängungssysteme in Personen- und Nutzfahrzeugen angetrieben.
- Zum Beispiel bieten die MagneRide-Lineardämpfer der BWI Group im Chevrolet Corvette eine Echtzeit-Anpassungsfähigkeit, indem sie sich sofort über Magnetfelder versteifen, um das Handling in Kurven und beim Bremsen zu verbessern, ohne die Fahrqualität zu beeinträchtigen.
Nach Anwendung:
Nach Anwendung wird der Markt für den Verkauf von magnetorheologischen Dämpfern vom Automobilsegment dominiert, das im Jahr 2024 einen Anteil von 54,7 % hielt. Automobilanwendungen profitieren von der Fähigkeit der MR-Dämpfer, eine Echtzeit-Dämpfungsanpassung zu bieten, die Fahrqualität, das Handling und die Sicherheit verbessert. Die steigende Einführung von semi-aktiven Fahrwerksystemen in Premium- und Elektrofahrzeugen unterstützt das Wachstum stark. Auch die Segmente Luft- und Raumfahrt sowie Bauingenieurwesen tragen stetig bei, angetrieben durch den Bedarf an Schwingungsminderung, während Anwendungen in der industriellen Maschinenbau aufgrund zunehmender Automatisierung und Nachfrage nach präziser Schwingungskontrolle an Bedeutung gewinnen.
- Zum Beispiel setzt General Motors das MagneRide-Fahrwerkssystem von Delphi Technologies in Fahrzeugen wie dem Cadillac CT5 und dem Chevrolet Corvette ein, das eine adaptive Dämpfungssteuerung basierend auf den Straßenbedingungen bietet.
Nach Vertriebskanal:
Basierend auf dem Vertriebskanal haben sich Direktverkäufe als dominierendes Teilsegment mit einem Marktanteil von 61,9 % im Jahr 2024 im Markt für den Verkauf von magnetorheologischen Dämpfern herauskristallisiert. Direktverkäufe dominieren, da OEMs und große Infrastrukturentwickler maßgeschneiderte Lösungen, technischen Support und langfristige Liefervereinbarungen von Herstellern bevorzugen. Dieser Kanal gewährleistet eine bessere Leistungsoptimierung und Integrationsunterstützung, insbesondere für Automobil- und Luft- und Raumfahrtanwendungen. Vertriebsnetzwerke unterstützen die regionale Reichweite, während der Online-Verkauf begrenzt, aber wachsend bleibt, angetrieben durch zunehmende digitale Beschaffungspraktiken in industriellen und Aftermarket-Segmenten.
Wichtige Wachstumstreiber
Steigende Einführung fortschrittlicher Fahrwerksysteme im Automobilsektor
Der Markt für den Verkauf von magnetorheologischen Dämpfern wird stark durch die zunehmende Einführung fortschrittlicher und semi-aktiver Fahrwerksysteme in Personen- und Nutzfahrzeugen angetrieben. Automobilhersteller integrieren magnetorheologische Dämpfer, um den Fahrkomfort, die Fahrzeugstabilität und die Handlingsleistung unter unterschiedlichen Straßenbedingungen zu verbessern. Die Fähigkeit dieser Dämpfer, sofort auf sich ändernde Eingaben zu reagieren, macht sie besonders geeignet für Premium-, Elektro- und Performance-Fahrzeuge. Die wachsende Verbrauchernachfrage nach verbessertem Fahrerlebnis, Sicherheitsmerkmalen und adaptiven Fahrzeugtechnologien beschleunigt weiterhin die Durchdringung in mittleren und gehobenen Automobilsegmenten weltweit.
- Zum Beispiel führte Cadillac 2002 in der Seville STS MagneRide magnetorheologische Dämpfer ein, die erste Anwendung in einem Serienfahrzeug mit Monorohrdämpfern, die mit magnetorheologischem Fluid arbeiten und durch ein Steuergerät und Sensoren für eine adaptive Federung ohne mechanische Ventile gesteuert werden.
Wachsender Infrastrukturaufbau und Nachfrage nach seismischem Schutz
Der Ausbau der Infrastrukturentwicklung und der zunehmende Fokus auf Erdbebensicherheit treiben den Markt für den Verkauf von magnetorheologischen Dämpfern erheblich an. Magnetorheologische Dämpfer werden zunehmend in Brücken, Hochhäusern und zivilen Strukturen eingesetzt, um Vibrationen zu kontrollieren und die strukturelle Widerstandsfähigkeit bei Erdbeben und extremen Belastungen zu verbessern. Schnelle Urbanisierung, großangelegte Verkehrsprojekte und strengere Bauvorschriften unterstützen die Einführung. Regierungen und private Entwickler investieren in intelligente Vibrationskontrollsysteme, um langfristige Wartungskosten zu senken und die strukturelle Haltbarkeit zu verbessern, was die Nachfrage in den Bereichen Bauingenieurwesen und Bauwesen stärkt.
- Zum Beispiel installierte die Lord Corporation 2002 312 RD-1005 semi-aktive MR-Dämpfer an den Abspannseilen der Dongting-See-Brücke in China, um wind- und regenbedingte Vibrationen zu mindern.
Zunehmende industrielle Automatisierung und Nutzung von Präzisionsmaschinen
Die steigende Einführung von industrieller Automatisierung und hochpräzisen Maschinen ist ein weiterer wichtiger Wachstumstreiber für den Markt für den Verkauf von magnetorheologischen Dämpfern. Produktionsstätten verlassen sich zunehmend auf Vibrationskontrolllösungen, um die Genauigkeit der Geräte, die Betriebsstabilität und die Produktqualität zu verbessern. Magnetorheologische Dämpfer bieten einstellbare Dämpfungseigenschaften, die verschiedene industrielle Anwendungen wie CNC-Maschinen, Robotik und schwere Ausrüstungen unterstützen. Da die Industrie höhere Produktivität, reduzierte Ausfallzeiten und verbesserte Prozesskontrolle anstrebt, wächst die Nachfrage nach fortschrittlichen Dämpfungstechnologien in industriellen Maschinen- und Automatisierungsumgebungen weiter.
Wichtige Trends & Chancen
Integration von intelligenten Steuerungssystemen und IoT-fähigen Dämpfern
Ein wichtiger Trend, der den Markt für den Verkauf von magnetorheologischen Dämpfern prägt, ist die Integration von intelligenten Steuerungssystemen und IoT-fähigen Technologien. Hersteller entwickeln Dämpfer mit eingebetteten Sensoren und Echtzeit-Überwachungsfunktionen, um vorausschauende Wartung und adaptive Leistungsoptimierung zu ermöglichen. Dieser Trend schafft Chancen in den Bereichen Automobil, Luft- und Raumfahrt sowie Infrastruktur, wo datengesteuerte Steuerung die Sicherheit und Betriebseffizienz verbessert. Die Konvergenz von magnetorheologischer Technologie mit künstlicher Intelligenz und digitalen Steuerungsplattformen unterstützt Innovation, Differenzierung und langfristige Wertschöpfung für Lösungsanbieter.
- Zum Beispiel integriert das MagneRide-System der BWI Group Radbeschleunigungsmesser und inertiale Messeinheiten (IMUs) für präzise Echtzeit-Erfassung von Federbewegungen und Fahrzeugkörperdynamik, was adaptive Dämpfungsanpassungen bis zu 1.000 Mal pro Sekunde ermöglicht.
Erweiterte Anwendungen in Elektrofahrzeugen und Luftfahrtplattformen
Die zunehmende Verwendung von magnetorheologischen Dämpfern in Elektrofahrzeugen und Luftfahrtplattformen bietet bedeutende Wachstumschancen im Markt für den Verkauf von magnetorheologischen Dämpfern. Elektrofahrzeuge benötigen eine effiziente Vibrationskontrolle, um das Batteriegewicht auszugleichen und den Fahrkomfort zu verbessern, was MR-Dämpfer besonders geeignet macht. In der Luftfahrt unterstützt die Nachfrage nach leichten, reaktionsschnellen Dämpfungslösungen die Einführung in Fahrwerke und die Kontrolle struktureller Vibrationen. Ständige Fortschritte in der Materialwissenschaft und im kompakten Dämpferdesign erweitern das Anwendungspotential über Plattformen der nächsten Mobilitätsgeneration hinaus.
- Zum Beispiel produziert die LORD Corporation MR-Dämpfer wie die Motion Master-Serie für LKW-Sitzfederungen, die MR-Flüssigkeit im Ventilmodus verwenden, um schnelle Viskositätsänderungen für eine verbesserte Vibrationsisolierung unter schweren Lasten zu ermöglichen.
Wichtige Herausforderungen
Hohe Kosten für Technologie und Systemintegration
Hohe Produktionskosten und komplexe Systemintegration bleiben zentrale Herausforderungen im Markt für den Verkauf von magnetorheologischen Dämpfern. Magnetorheologische Flüssigkeiten, Präzisionskomponenten und fortschrittliche Steuerungselektronik erhöhen die Gesamtsystemkosten, was die Einführung in kostenempfindlichen Anwendungen einschränkt. Die Integration in bestehende mechanische und elektronische Systeme erfordert spezielles Fachwissen, was die Entwicklungszeit und -kosten für OEMs erhöht. Diese Faktoren können die Durchdringung in Massenmarktfahrzeugen und kleineren Infrastrukturprojekten einschränken und Preisdruck für Hersteller erzeugen, die eine breitere Markteinführung anstreben.
Leistungsempfindlichkeit gegenüber Temperatur und langfristige Zuverlässigkeit
Die Leistungsempfindlichkeit gegenüber Temperaturschwankungen und Bedenken hinsichtlich der langfristigen Zuverlässigkeit stellen Herausforderungen für den Markt für den Verkauf von magnetorheologischen Dämpfern dar. Magnetorheologische Flüssigkeiten können bei extremen Temperaturen Viskositätsänderungen aufweisen, was die Dämpfungskonsistenz beeinflusst. Darüber hinaus kann eine längere Exposition gegenüber rauen Betriebsbedingungen die Stabilität der Flüssigkeit und die Haltbarkeit der Komponenten beeinträchtigen. Die Bewältigung dieser Probleme erfordert kontinuierliche Materialinnovationen, rigorose Tests und verbesserte Dichtungstechnologien, was die Forschungs- und Entwicklungskosten erhöht und die Produktqualifizierungszeiten verlängert.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Marktanteil von 34,6 % im Jahr 2024 im Markt für den Verkauf von magnetorheologischen Dämpfern, unterstützt durch eine starke Einführung in den Bereichen Automobil, Luftfahrt und zivile Infrastruktur. Die Region profitiert von der fortschrittlichen Integration von Fahrzeugfederungen, einer hohen Durchdringung von Premium- und Elektrofahrzeugen und der frühen Einführung intelligenter Dämpfungstechnologien. Laufende Investitionen in seismische Schutzsysteme für Brücken und Hochhäuser unterstützen die Nachfrage weiter. Die Präsenz etablierter OEMs, Technologieentwickler und Forschungseinrichtungen beschleunigt die Produktinnovation und -kommerzialisierung und stärkt Nordamerikas Führungsposition in hochleistungsfähigen und adaptiven Dämpfungslösungen.
Europa
Europa hatte einen Marktanteil von 28,9 % im Jahr 2024 im Magnetorheologischen Dämpfer-Verkaufsmarkt, angetrieben durch starke Automobilproduktion und strenge Sicherheits- und Fahrkomfortstandards. Die Region verzeichnet eine hohe Nachfrage aus den Segmenten Luxus- und Hochleistungsfahrzeuge, in denen adaptive Federungssysteme zunehmend Standard sind. Modernisierungsprojekte der Infrastruktur und erdbebensichere Bauinitiativen unterstützen ebenfalls die Einführung. Technologische Zusammenarbeit zwischen Automobil-OEMs und Komponentenlieferanten fördert Innovationen im Dämpferdesign und in Steuerungssystemen. Der regulatorische Fokus auf Fahrzeugsicherheit, Effizienz und Nachhaltigkeit stärkt weiterhin das langfristige Marktwachstum in ganz Europa.
Asien-Pazifik
Asien-Pazifik erfasste einen Marktanteil von 26,8 % im Jahr 2024 im Magnetorheologischen Dämpfer-Verkaufsmarkt und bleibt die am schnellsten wachsende Region. Der rasche Ausbau der Automobilproduktion, die zunehmende Durchdringung von Elektrofahrzeugen und die großflächige Infrastrukturentwicklung treiben die Nachfrage an. Länder wie China, Japan und Südkorea integrieren aktiv fortschrittliche Federungs- und Schwingungskontrolltechnologien in den Automobil- und Industriesektoren. Die zunehmende Urbanisierung und Investitionen in intelligente Verkehrsinfrastrukturen unterstützen das Wachstum weiter. Kostenwirksame Fertigungskapazitäten und die zunehmende Einführung von Automatisierung in industriellen Maschinen positionieren Asien-Pazifik als wichtigen Wachstumsmotor für den Markt.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 5,6 % im Jahr 2024 im Magnetorheologischen Dämpfer-Verkaufsmarkt, unterstützt durch die schrittweise Einführung in Automobil- und Infrastrukturanwendungen. Steigende Fahrzeugproduktion, verbesserte Straßenverhältnisse und steigende Nachfrage nach verbessertem Fahrkomfort sind beitragende Faktoren. Infrastrukturinvestitionen in Brücken und Gewerbebauten schaffen ebenfalls Möglichkeiten für Schwingungskontrolltechnologien. Obwohl die Einführung aufgrund von Kostensensitivität moderat bleibt, unterstützen das wachsende Bewusstsein für die Vorteile fortschrittlicher Dämpfung und die zunehmende industrielle Aktivität die stetige Marktexpansion in wichtigen Volkswirtschaften der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt einen Marktanteil von 4,1 % im Jahr 2024 im Magnetorheologischen Dämpfer-Verkaufsmarkt, hauptsächlich getrieben durch Infrastrukturentwicklung und großangelegte Bauprojekte. Die Nachfrage wird durch Investitionen in Hochhäuser, Verkehrsnetze und erdbebensichere Strukturen in ausgewählten Ländern unterstützt. Das Automobilsegment zeigt eine allmähliche Einführung, insbesondere in Premium-Fahrzeugkategorien. Obwohl die Marktdurchdringung begrenzt bleibt, wird erwartet, dass der zunehmende Fokus auf intelligente Infrastruktur, Stadtentwicklung und langfristige strukturelle Sicherheit die Einführung von magnetorheologischen Dämpfungslösungen in der gesamten Region verbessern wird.
Marktsegmentierungen für den Verkauf von magnetorheologischen Dämpfern:
Nach Produkttyp
- Lineare Dämpfer
- Rotationsdämpfer
Nach Anwendung
- Automobil
- Luft- und Raumfahrt
- Industriemaschinen
- Bauingenieurwesen
- Andere
Nach Vertriebskanal
- Direktverkauf
- Vertriebshändler
- Online-Verkauf
Nach Endverbraucher
- OEMs
- Nachrüstmarkt
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für den Verkauf von magnetorheologischen Dämpfern hebt die Präsenz etablierter globaler Hersteller wie Lord Corporation, ZF Friedrichshafen AG, BWI Group, Mando Corporation, Schaeffler Group, Mitsubishi Heavy Industries, Ltd., Kawasaki Heavy Industries, Ltd., Pintsch Bubenzer GmbH und Arus MR Tech hervor, die gemeinsam die Marktdynamik durch technologische Führerschaft und langfristige OEM-Beziehungen prägen. Der Markt ist moderat konsolidiert, wobei führende Akteure den Fokus auf fortschrittliche Materialformulierungen, verbesserte Reaktionszeiten und die Integration elektronischer Steuerungssysteme legen, um die Dämpferleistung zu verbessern. Strategische Kooperationen mit Automobil-OEMs, Luft- und Raumfahrtunternehmen und Infrastrukturentwicklern bleiben zentral, um die Wettbewerbsposition zu halten. Unternehmen investieren auch stark in Forschung und Entwicklung, um Haltbarkeit, Temperaturstabilität und Kosteneffizienz zu verbessern. Die Expansion in Elektrofahrzeuge, intelligente Infrastrukturen und Anwendungen der industriellen Automatisierung intensiviert den Wettbewerb weiter, während die regionale Fertigungsexpansion und maßgeschneiderte Lösungsangebote die Kundenbindung und die globale Marktreichweite stärken.
Analyse der Hauptakteure
- Mitsubishi Heavy Industries, Ltd.
- Pintsch Bubenzer GmbH
- Lord Corporation
- Schaeffler Gruppe
- Arus MR Tech
- ZF Friedrichshafen AG
- Kawasaki Heavy Industries, Ltd.
- BWI Gruppe
- Mando Corporation
- Beijing West Industries (BWI) Gruppe
Jüngste Entwicklungen
- Im Februar 2025 sicherte sich die BWI Gruppe einen Vertrag von einem führenden chinesischen Automobilhersteller für ihre vierte Generation der MagneRide-Federung, die Limousinen, SUVs und Hochleistungsfahrzeuge mit einem jährlichen Volumen von 400.000 Einheiten abdeckt und Mitte 2025 in die Massenproduktion gehen soll.
- Im September 2025 gab die BWI Gruppe bekannt, dass ihre MagneRide-Halbakti-Federungstechnologie mit magnetorheologischen Dämpfern für Polestars Flaggschiff, die Polestar 5 Performance GT Elektro-Limousine, ausgewählt wurde, wobei auch die Dual Motor-Variante beliefert wird.
- Im Oktober 2025 brachte die ZF Gruppe fortschrittliche Dämpfer für Metro- und Hochgeschwindigkeitsbahn-Anwendungen in Indien auf den Markt und erweiterte ihr Portfolio mit adaptiven Dämpfungslösungen, die für die Integration magnetorheologischer Technologie geeignet sind.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Vertriebskanal, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Magnetorheologische Dämpfer wird ein nachhaltiges Wachstum verzeichnen, angetrieben durch die zunehmende Einführung adaptiver Federungssysteme in verschiedenen Automobilplattformen.
- Die steigende Integration von magnetorheologischen Dämpfern in Elektro- und Premiumfahrzeugen wird die langfristige Marktnachfrage stärken.
- Infrastrukturinvestitionen, die sich auf seismischen Schutz und Schwingungskontrolle konzentrieren, werden die Anwendungen in Bauingenieurprojekten erweitern.
- Technologische Fortschritte bei magnetorheologischen Flüssigkeiten werden die Temperaturstabilität und die langfristige Dämpferleistung verbessern.
- Der zunehmende Einsatz von intelligenten Sensoren und elektronischen Steuereinheiten wird die Präzision der Echtzeitdämpfung und die Systemeffizienz verbessern.
- Anwendungen in der industriellen Automatisierung und Präzisionsmaschinen werden eine stetige Nachfrage nach fortschrittlichen Schwingungskontrolllösungen schaffen.
- Die Akzeptanz in der Luft- und Raumfahrt wird zunehmen, da Hersteller nach leichten und reaktionsschnellen Dämpfungstechnologien suchen.
- Der Ausbau der Fertigungskapazitäten im asiatisch-pazifischen Raum wird die Kostenoptimierung unterstützen und eine schnellere Marktdurchdringung ermöglichen.
- Strategische Partnerschaften zwischen OEMs und Dämpferherstellern werden die Produktanpassung und Innovation beschleunigen.
- Fortgesetzte Forschungs- und Entwicklungsbemühungen werden die Systemkosten senken und die Akzeptanz in mittleren Anwendungen erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Verkauf von magnetorheologischen Dämpfern und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für magnetorheologische Dämpfer zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für magnetorheologische Dämpfer hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für den Verkauf von magnetorheologischen Dämpfern antreiben?
Wer sind die führenden Unternehmen im Markt für den Verkauf von magnetorheologischen Dämpfern?
Welche Region hatte 2024 den größten Anteil am Markt für magnetorheologische Dämpferverkäufe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Verkaufsmarkt für magnetorheologische Dämpfer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Verkaufsmarkt für magnetorheologische Dämpfer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,304 million → 2032: USD 2,655.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Verkaufsmarkt für magnetorheologische Dämpfer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Verkaufsmarkt für magnetorheologische Dämpfer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Verkaufsmarkt für magnetorheologische Dämpfer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Verkaufsmarkt für magnetorheologische Dämpfer Market Drivers
- 3.3 Verkaufsmarkt für magnetorheologische Dämpfer Market Restraints & Challenges
- 3.4 Verkaufsmarkt für magnetorheologische Dämpfer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Verkaufsmarkt für magnetorheologische Dämpfer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Verkaufsmarkt für magnetorheologische Dämpfer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Verkaufsmarkt für magnetorheologische Dämpfer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Verkaufsmarkt für magnetorheologische Dämpfer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Verkaufsmarkt für magnetorheologische Dämpfer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Verkaufsmarkt für magnetorheologische Dämpfer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Verkaufsmarkt für magnetorheologische Dämpfer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Verkaufsmarkt für magnetorheologische Dämpfer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Verkaufsmarkt für magnetorheologische Dämpfer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Verkaufsmarkt für magnetorheologische Dämpfer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Verkaufsmarkt für magnetorheologische Dämpfer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Verkaufsmarkt für magnetorheologische Dämpfer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Verkaufsmarkt für magnetorheologische Dämpfer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Verkaufsmarkt für magnetorheologische Dämpfer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Verkaufsmarkt für magnetorheologische Dämpfer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Verkaufsmarkt für magnetorheologische Dämpfer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Verkaufsmarkt für magnetorheologische Dämpfer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Verkaufsmarkt für magnetorheologische Dämpfer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Verkaufsmarkt für magnetorheologische Dämpfer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
