
Marktübersicht des Motorrad-Federungssystems:
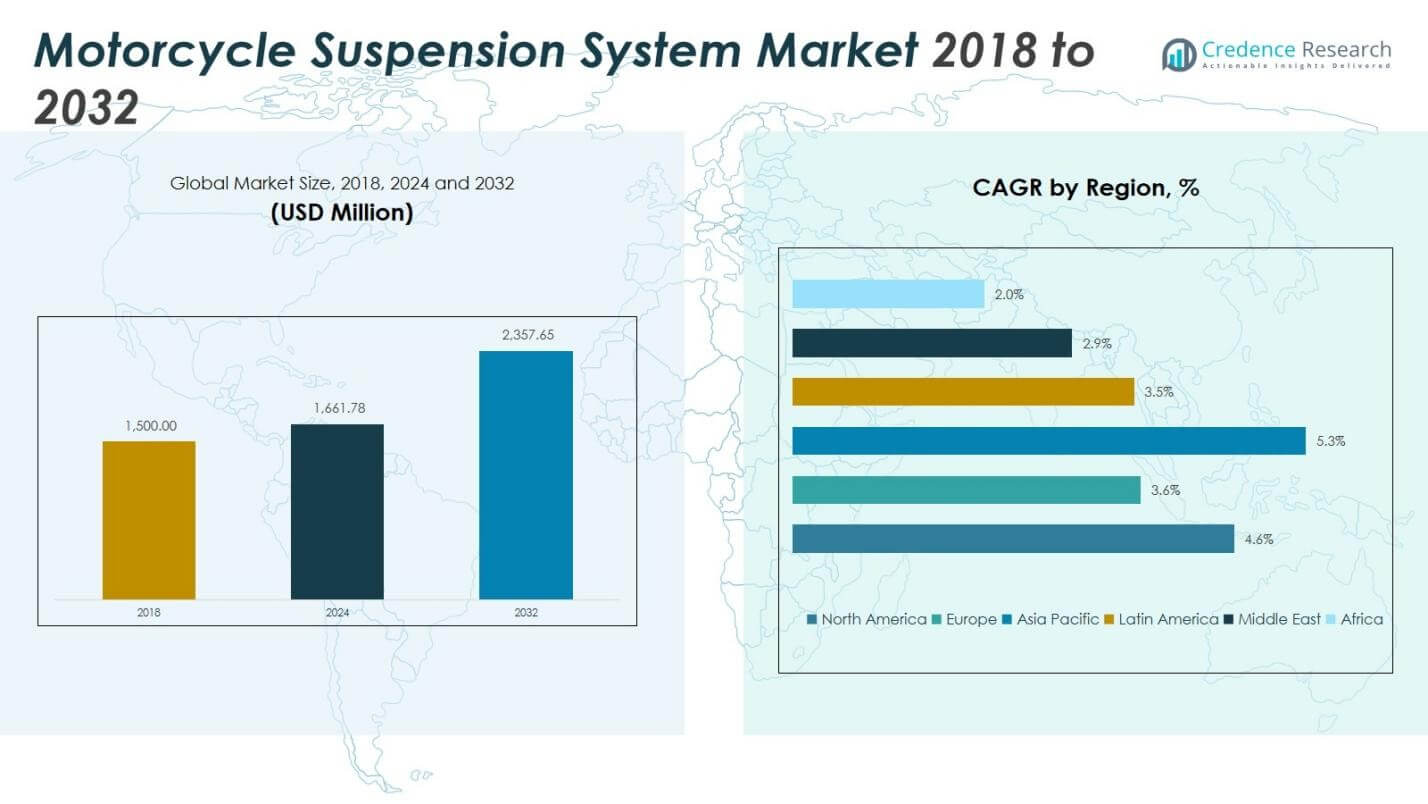
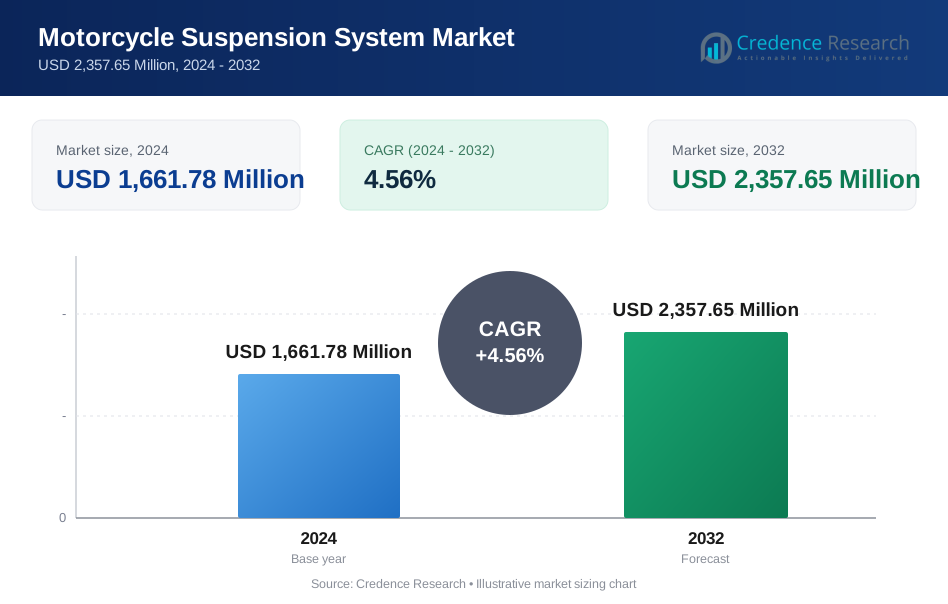
Die Marktgröße des Motorrad-Federungssystems wurde 2018 auf 1.500,00 Millionen USD geschätzt, stieg bis 2024 auf 1.661,78 Millionen USD und wird voraussichtlich bis 2032 2.357,65 Millionen USD erreichen, mit einer CAGR von 4,56 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße des Motorrad-Federungssystems 2024 | 1.661,78 Millionen USD |
| Motorrad-Federungssystemmarkt, CAGR | 4,56% |
| Marktgröße des Motorrad-Federungssystems 2032 | 2.357,65 Millionen USD |
Markteinblicke
- Der Markt wird angetrieben durch steigende Motorradproduktion, Nachfrage nach urbaner Mobilität und wachsendes Verbraucherinteresse an Fahrkomfort, Stabilität und Sicherheit, mit starker Akzeptanz bei Pendler-, Sport- und Tourenmotorrädern.
- Zu den Markttrends gehören die zunehmende Integration von Mono-Shock- und semi-aktiven Federungssystemen, technologische Upgrades bei der Dämpfungsleistung und die wachsende Nachfrage nach Nachrüstungen und Federungsaustausch im Aftermarket bei Performance- und Premium-Motorrädern.
- Führende Akteure wie KYB Corporation, Showa Corporation, ZF Friedrichshafen AG (Sachs), WP Suspension und Marzocchi Moto stärken ihre Position durch Produktinnovation, OEM-Partnerschaften und Expansion in wachstumsstarke Zweiradmärkte, während kostenempfindliche Regionen die Einführung fortschrittlicher elektronischer Systeme hemmen.
- Der asiatisch-pazifische Raum führt den Markt mit einem regionalen Anteil von 44,61 % im Jahr 2024 an, gefolgt von Nordamerika mit 24,66 % und Europa mit 19,45 %, während das Segment Front Suspension–Teleskopgabel mit einem Anteil von 62,4 % dominiert.
Analyse der Marktsegmentierung des Motorrad-Federungssystems:
Nach Produkttyp
Der Markt für Motorrad-Federungssysteme nach Produkttyp wird vom Front Suspension-Segment angeführt, wobei Teleskopgabelsysteme im Jahr 2024 einen Marktanteil von 62,4 % ausmachen, was sie zum dominierenden Untersegment macht. Ihre Führungsposition wird durch die weit verbreitete Akzeptanz bei Pendler-, Touren- und Einsteigermotorrädern angetrieben, dank ihrer strukturellen Einfachheit, Kosteneffizienz und bewährten Fahrstabilität unter verschiedenen Straßenbedingungen. Das Hinterradfederungssegment, einschließlich Dual- und Mono-Stoßdämpfern, gewinnt weiterhin an Bedeutung bei Performance- und Premium-Motorrädern, unterstützt durch die steigende Verbrauchernachfrage nach Komfort, verbesserter Traktion und besserem Handling in städtischen und Langstrecken-Fahrumgebungen.
- Zum Beispiel verwendet Yamaha aufrechte teleskopische Vordergabeln in seinem Saluto RX 110cc Pendler-Motorrad für zuverlässige Leistung und minimale Bearbeitungsanforderungen.
Nach Technologie
Der Markt für Motorradaufhängungssysteme nach Technologie wird vom Segment der passiven Aufhängung dominiert, das im Jahr 2024 einen Marktanteil von 78,6 % hält, aufgrund seiner geringen Wartungsanforderungen, Erschwinglichkeit und Eignung für Pendler- und Nutzmotorräder im Massenmarkt. Hersteller bevorzugen passive Systeme wegen ihrer mechanischen Zuverlässigkeit und Haltbarkeit in Straßenumgebungen auf Schwellenmärkten. Das Segment der aktiven und semi-aktiven Aufhängung wächst stetig in Premium-Motorrädern, Sportbikes und Adventure-Touring-Modellen, unterstützt durch die zunehmende Integration elektronischer Dämpfungssteuerung, das wachsende Fahrerinteresse an leistungsorientiertem Handling und Investitionen der OEMs in intelligente Aufhängungstechnologien zur Verbesserung von Sicherheit, Stabilität und adaptivem Fahrkomfort.
- Zum Beispiel verfügt die KTM 1290 Super Adventure S über die WP SAT Semi-Active-Technologie mit 48-mm-Upside-Down-Vordergabeln und elektronisch geregelter Hinterradvorspannung, die sich dynamisch an die Straßenbedingungen über Hubsensoren anpasst.
Nach Motorradtyp
Der Markt für Motorradaufhängungssysteme nach Motorradtyp wird vom Segment der Standard-Motorräder angeführt, das im Jahr 2024 einen Marktanteil von 34,2 % ausmacht und damit das dominierende Untersegment ist. Das Wachstum wird durch hohe Produktionsvolumina bei Pendler-Motorrädern, starke Nachfrage in Asien-Pazifik und Lateinamerika sowie den Bedarf an langlebigen Aufhängungssystemen für den täglichen Mobilitäts- und Mischgelände-Pendlerverkehr angetrieben. Die Sport- und Cruiser-Segmente tragen erheblich zur Einführung fortschrittlicher Aufhängungen bei, insbesondere Mono-Shock- und semi-aktive Systeme, unterstützt durch das steigende Verbraucherinteresse an leistungsorientiertem Fahren, Freizeit-Touren und Premium-Motorrad-Upgrades in entwickelten und aufstrebenden Volkswirtschaften.
Wichtige Wachstumstreiber
Steigende Motorradproduktion und Nachfrage nach urbaner Mobilität
Der Markt für Motorradaufhängungssysteme wächst erheblich, da die weltweite Motorradproduktion zunimmt, insbesondere in Asien-Pazifik, Lateinamerika und Afrika, wo Zweiräder ein primäres Fortbewegungsmittel bleiben. Schnelle Urbanisierung, Bevölkerungswachstum und zunehmende Präferenzen für Kraftstoffeffizienz stärken die Nachfrage nach Pendler- und Mittelklasse-Motorrädern, die auf zuverlässige und langlebige Aufhängungssysteme angewiesen sind. Investitionen der OEMs in Fahrzeugkomfort und Fahrstabilität beschleunigen die Einführung weiter, während sich entwickelnde Verbrauchererwartungen in Bezug auf Handling, Sicherheit und Ermüdungsreduktion die Rolle fortschrittlicher Aufhängungslösungen sowohl bei Massenmarkt- als auch bei leistungsorientierten Motorrädern weltweit verstärken.
- Zum Beispiel liefert KYB 2-in-1 Teleskop-Vorderradgabeln und hintere Monostoßdämpfer als OEM-Teile in ganz Asien, Europa und Nordamerika und betont die wartungsarme Haltbarkeit für Pendlerfahrräder.
Technologische Fortschritte und Integration von leistungssteigernden Systemen
Das Marktwachstum wird durch kontinuierliche Innovationen in der Federungstechnologie angetrieben, einschließlich der Integration von Monostoßdämpfersystemen, leichten Materialien, verbesserter Dämpfungssteuerung und elektronisch unterstützten aktiven oder halbaktiven Federungseinheiten in Premium-Motorrädern. Diese Innovationen verbessern den Fahrkomfort, die Fahrzeugstabilität, die Kurvenleistung und die Stoßdämpfungseffizienz, was sie in Sport-, Abenteuer- und Tourenmotorrädern äußerst attraktiv macht. Die steigende Teilnahme am Motorsport, zunehmende Anpassungstrends und das wachsende Verbraucherbewusstsein für Leistungskomponenten ermutigen OEMs und Aftermarket-Lieferanten, in Forschung und Entwicklung zu investieren und damit den technologischen Umfang von Motorradfederungssystemen zu erweitern.
- Zum Beispiel führte Yamaha 1972 das Monocross-Einzelstoßdämpfer-Hinterradfederungssystem bei seinen YZ250- und YZ360-Motocross-Motorrädern ein, das von Lucien Tilkens entwickelt wurde, um die Leistung in Wettbewerben zu verbessern.
Steigende Verbraucherpräferenz für Komfort und Sicherheit im täglichen Pendelverkehr
Die wachsende Bedeutung von Fahrkomfort, ergonomischer Stabilität und Vibrationsreduzierung in täglichen Pendlerumgebungen unterstützt die Nachfrage nach fortschrittlichen Federungskomponenten erheblich. Verbraucher priorisieren zunehmend eine sanftere Fahrqualität über unebene Straßen, Schlaglöcher und gemischte Gelände, insbesondere in aufstrebenden Märkten mit sich entwickelnder Straßeninfrastruktur. Der regulatorische Schwerpunkt auf Verkehrssicherheit und Fahrzeughaltbarkeit ergänzt diesen Wandel und ermutigt Hersteller, die Zuverlässigkeit und strukturelle Integrität der Federung zu verbessern. Der wachsende Markt für elektrische Motorräder und Roller verstärkt die Nachfrage nach optimierten Federungslösungen, die auf leichte Rahmen und urbane Pendelbedingungen zugeschnitten sind.
Wichtige Trends & Chancen
Einführung von elektronischen und halbaktiven Federungen in Premium- und Hochleistungsmotorrädern
Ein wichtiger Trend, der den Markt für Motorradfederungssysteme prägt, ist die steigende Einführung von elektronischen, halbaktiven und adaptiven Dämpfungstechnologien in Premium-, Abenteuer- und Hochleistungsmotorrädern. Diese Systeme passen Steifigkeit und Dämpfung in Echtzeit automatisch an das Gelände, die Fahrgeschwindigkeit und die Beladungsbedingungen an und bieten überlegenen Fahrkomfort und präzise Handhabung. Chancen entstehen, wenn globale OEMs sensorbasierte Steuereinheiten, vernetzte Fahrfunktionen und vorausschauendes Federungsverhalten integrieren. Der Trend unterstützt auch Nachrüstungen im Aftermarket und ermutigt Enthusiasten, hochwertige Federungslösungen nachzurüsten, wodurch sich Umsatzmöglichkeiten für Komponentenhersteller und Technologieanbieter erweitern.
- Zum Beispiel verwendet Kawasakis Ninja H2 SX SE KECS mit Skyhook-Technologie von Showa, wobei Hubsensoren und Magnetventile eingesetzt werden, um die Dämpfung alle 10 Millisekunden basierend auf vertikaler Beschleunigung und Neigung anzupassen.
Wachsende Aftermarket-Anpassung und Kultur der Fahrwerksaufrüstung
Die rasche Expansion der Aftermarket-Motorradanpassung schafft starke Chancen für Hersteller von Fahrwerksystemen, insbesondere im Bereich der Leistungsabstimmung, Sportmotorräder, Offroad-Bikes und Tourensegmente. Fahrer rüsten zunehmend werkseitig installierte Fahrwerke auf, um die Stoßdämpfung, Kurvengrip, Höhenkontrolle und Traglaststabilität zu verbessern. Der Trend wird durch die steigende Beliebtheit von Motorradtouren, Abenteuersportarten und Langstrecken-Freizeitfahrten verstärkt. Unabhängige Werkstätten, Leistungswerkstätten und Online-Komponentenplattformen beschleunigen die Aftermarket-Durchdringung weiter und ermöglichen es Lieferanten, spezialisierte Monostoßdämpfer, einstellbare Fahrwerkskits und Premium-Abstimmungslösungen in mehreren Motorradkategorien einzuführen.
- Zum Beispiel bietet Öhlins STX 46 Monorohr-Stoßdämpfer als bedeutende Upgrades für Adventure-Bikes wie die Royal Enfield Himalayan RE 907, mit einem 46 mm Kolben für zuverlässige Leistung in verschiedenen Umgebungen.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Fahrwerksysteme und begrenzte Akzeptanz in preissensiblen Märkten
Eine wichtige Herausforderung für den Markt für Motorradsuspensionssysteme sind die hohen Herstellungs- und Integrationskosten fortschrittlicher Fahrwerkstechnologien, insbesondere elektronischer und halbaktiver Systeme. Preissensible Märkte priorisieren Erschwinglichkeit über technologische Raffinesse, was die weitverbreitete OEM-Akzeptanz in Pendler- und Einsteigermotorrädern einschränkt. Die Kostenbelastung begrenzt auch die Aftermarket-Durchdringung für Premium-Komponenten, insbesondere in Regionen mit niedrigem verfügbarem Einkommen. Hersteller müssen Kostenoptimierung mit Leistungsbereitstellung ausbalancieren und gleichzeitig Haltbarkeit und Zuverlässigkeit unter rauen Straßen- und Klimabedingungen sicherstellen, was die technische Komplexität und Produktionskosten weiter erhöht.
Lieferkettenbeschränkungen und Abhängigkeit von spezialisierten Materialien und Komponenten
Der Markt steht vor Herausforderungen im Zusammenhang mit Schwankungen in der Lieferkette, Rohstoffpreisschwankungen und der Abhängigkeit von spezialisierten mechanischen und elektronischen Komponenten wie Präzisionsfedern, Dämpfern, Aktuatoren und Leichtmetalllegierungen. Störungen in globalen Logistiknetzwerken, geopolitische Unsicherheiten und die Konzentration der Fertigung in ausgewählten Regionen erhöhen das Risikopotenzial für OEMs und Komponentenlieferanten. Die Sicherstellung gleichbleibender Produktqualität, regulatorischer Konformität und pünktlicher Lieferung erhöht den operativen Druck. Darüber hinaus verlängert die Notwendigkeit fortschrittlicher Tests, Kalibrierung und Sicherheitsvalidierung die Produktionszyklen, was Skalierbarkeit und Kostenkontrolle zu kritischen Herausforderungen für Marktteilnehmer macht.
Regionale Analyse
Nordamerika
Nordamerika bleibt ein starker Beitrag zum Markt für Motorradradaufhängungssysteme, mit einem Umsatzanstieg von 376,50 Millionen USD im Jahr 2018 auf 409,78 Millionen USD im Jahr 2024, was einem Marktanteil von 24,66 % im Jahr 2024 entspricht, und voraussichtlich bis 2032 580,22 Millionen USD bei einer CAGR von 4,6 % erreichen wird. Das Wachstum wird durch die steigende Nachfrage nach Premium-Motorrädern, die Ausweitung von Freizeit-Tourenaktivitäten und die Einführung fortschrittlicher Mono-Shock- und semi-aktiver Aufhängungstechnologien angetrieben. Eine starke OEM-Präsenz, Trends zur Motorrad-Anpassung und die Verbraucherpräferenz für Komfort und Leistung stärken die Marktexpansion in den Segmenten der urbanen Mobilität und des Freizeitfahrens weiter.
Europa
Europa zeigt stetige Fortschritte im Markt für Motorradradaufhängungssysteme, mit einem Anstieg von 307,20 Millionen USD im Jahr 2018 auf 323,34 Millionen USD im Jahr 2024, was einem Marktanteil von 19,45 % im Jahr 2024 entspricht, und voraussichtlich bis 2032 425,68 Millionen USD bei einer CAGR von 3,6 % erreichen wird. Das Wachstum wird durch eine starke Motorradkultur in Deutschland, Italien, Spanien und Frankreich sowie durch die steigende Nachfrage nach leistungsorientierten und Touren-Motorrädern beeinflusst. Der Markt profitiert von technologischer Führerschaft, Innovationen bei leichten Aufhängungen und der OEM-Integration von elektronisch einstellbaren und semi-aktiven Dämpfungssystemen, die auf Sicherheit, Handhabungspräzision und Langstreckenkomfort ausgelegt sind.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Motorradradaufhängungssysteme, mit einer Expansion von 652,50 Millionen USD im Jahr 2018 auf 740,90 Millionen USD im Jahr 2024, was den größten regionalen Anteil von 44,61 % im Jahr 2024 darstellt, und voraussichtlich bis 2032 1.113,52 Millionen USD bei einer CAGR von 5,3 % erreichen wird. Hohe Produktionsvolumina von Zweirädern in China, Indien, Indonesien und Vietnam, gekoppelt mit der schnellen Einführung urbaner Mobilität, treiben die großflächige Nachfrage nach langlebigen Pendler-Klasse-Aufhängungssystemen an. Die zunehmende Elektrifizierung von Motorrädern, der Ausbau der Infrastruktur und die steigende Verbraucherpräferenz für Komfort und Fahrstabilität unterstützen weiter die Einführung von Mono-Shock- und verbesserten Dämpfungstechnologien in den Segmenten der Wirtschafts- und Mittelklasse-Motorräder.
Lateinamerika
Lateinamerika zeigt moderates, aber konstantes Wachstum im Markt für Motorradradaufhängungssysteme, mit einem Anstieg von 88,35 Millionen USD im Jahr 2018 auf 96,87 Millionen USD im Jahr 2024, mit einem Marktanteil von 5,83 % im Jahr 2024, und voraussichtlich bis 2032 126,77 Millionen USD bei einer CAGR von 3,5 % erreichen wird. Die Nachfrage wird durch die starke Motorradabhängigkeit für den städtischen Transport in Brasilien, Argentinien und Kolumbien sowie durch steigende Nachrüstungen von Aufhängungen für Haltbarkeit und Straßenschockabsorption angetrieben. Die Expansion von Pendler- und Liefersegment-Motorrädern, gekoppelt mit dem OEM-Fokus auf Komfort und strukturelle Zuverlässigkeit, verstärkt die Marktentwicklung in den Kategorien der Budget- und Mittelklasse-Fahrzeuge.
Mittlerer Osten
Der Markt für Motorradaufhängungssysteme im Nahen Osten zeigt eine allmähliche Expansion, die von 46,50 Millionen USD im Jahr 2018 auf 47,52 Millionen USD im Jahr 2024 ansteigt, was einem Marktanteil von 2,86 % im Jahr 2024 entspricht, und prognostiziert, bis 2032 59,19 Millionen USD bei einer CAGR von 2,9 % zu erreichen. Das Marktwachstum wird durch die zunehmende Akzeptanz von Hochleistungs- und Freizeitmotorrädern in den GCC-Ländern und die Nachfrage nach Premium-Touring in städtischen Mobilitätsclustern unterstützt. Das steigende Verbraucherinteresse an Wüsten-Touring- und Adventure-Motorrädern treibt die Einführung robuster Mono-Shock- und verstärkter Aufhängungssysteme voran, während OEM-Netzwerke und Aftermarket-Anpassungen langfristige Upgrade-Möglichkeiten stärken.
Afrika
Afrika verzeichnet eine stetige Entwicklung im Markt für Motorradaufhängungssysteme, der von 28,95 Millionen USD im Jahr 2018 auf 43,38 Millionen USD im Jahr 2024 ansteigt, was einem Marktanteil von 2,61 % im Jahr 2024 entspricht, und prognostiziert, bis 2032 52,27 Millionen USD bei einer CAGR von 2,0 % zu erreichen. Das Wachstum wird hauptsächlich durch die weit verbreitete Motorradnutzung für ländliche und städtische Mobilität in den Märkten Ost- und Westafrikas angetrieben. Die Nachfrage konzentriert sich auf langlebige, wartungsarme Aufhängungssysteme, die für raue Straßenumgebungen, kommerzielle Pendler und Lieferflotten geeignet sind, während die allmähliche Aftermarket-Erweiterung und auf Erschwinglichkeit fokussierte OEM-Strategien die schrittweise Marktdurchdringung in den Segmenten der Wirtschaftsmotorräder unterstützen.
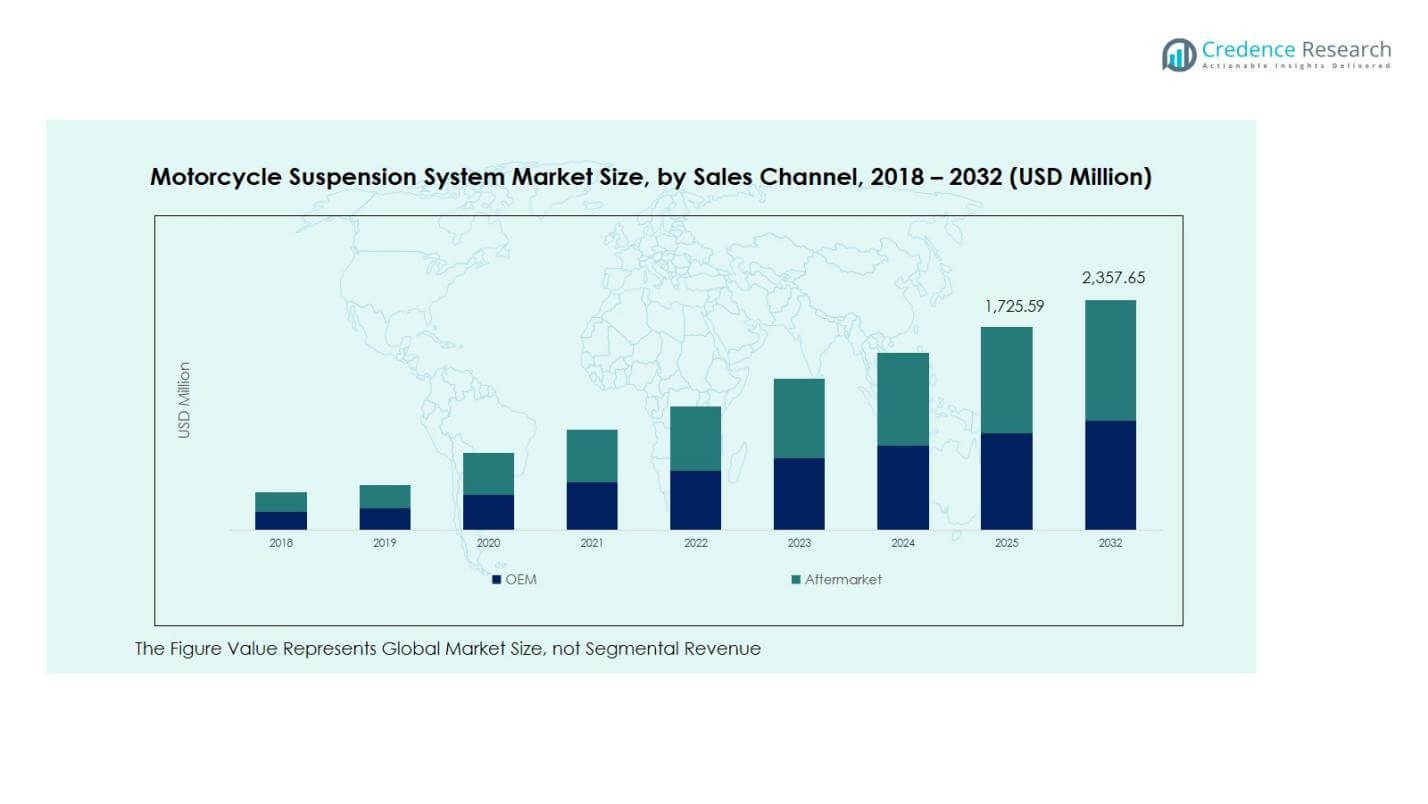
Segmentierungen des Marktes für Motorradaufhängungssysteme:
Nach Produkttyp
- Vorderradaufhängung
- Teleskopgabel
- Andere
- Hinterradaufhängung
- Doppelschocks
- Monoshocks
- Andere
Nach Technologie
- Passiv
- Aktiv / Semi-Aktiv
Nach Motorradtyp
- Standard
- Cruiser
- Sport
- Roller
- Mopeds
- Andere
Nach Vertriebskanal
- OEM
- Aftermarket
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft im Markt für Motorradaufhängungssysteme wird geprägt durch die starke Präsenz führender Akteure, darunter KYB Corporation, Showa Corporation, ZF Friedrichshafen AG (Sachs), WP Suspension (KTM Group), Marzocchi Moto, BITUBO S.r.l., Nitron Racing Shocks, YSS Suspension, Progressive Suspension, Gabriel India Limited und Racetech Suspension. Der Markt ist gekennzeichnet durch kontinuierliche Innovationen in Dämpfungstechnologien, leichten Materialien und elektronisch unterstützten Aufhängungssystemen, um den Fahrkomfort, die Handhabungspräzision und die Sicherheitsleistung zu verbessern. OEM-Partnerschaften, Motorsport-Ingenieurkompetenz und Produktdifferenzierung durch Mono-Shock-, Dual-Shock- und semi-aktive Aufhängungsplattformen stärken die Wettbewerbspositionierung. Die Akteure konzentrieren sich zunehmend darauf, ihre Präsenz in aufstrebenden Zweiradmärkten auszubauen, Aftermarket-Vertriebsnetze zu stärken und leistungsorientierte Upgrade-Kits anzubieten, um der Nachfrage nach Anpassungen gerecht zu werden. Strategische Investitionen in F&E, Premium-Motorradsegmente und Technologieintegration, einschließlich adaptiver Kontrollsysteme und modularer Aufhängungsarchitekturen, sind Schlüsselfaktoren, die die Marktführerschaft und die langfristige Wettbewerbsfähigkeit im globalen Motorradherstellungsökosystem prägen.
Schlüsselspieler-Analyse
- KYB Corporation
- Showa Corporation
- ZF Friedrichshafen AG (Sachs)
- WP Suspension (KTM Group)
- Marzocchi Moto (VRM Group)
- BITUBO S.r.l.
- Nitron Racing Shocks
- YSS Suspension
- Racetech Suspension
- Progressive Suspension
- Gabriel India Limited
- TechnoFlex Suspension
- J.Juan Suspension Components
Jüngste Entwicklungen
- Im Januar 2025 schloss Brembo die Übernahme von Öhlins Racing AB ab und integrierte hochwertige Federungstechnologie, um seine Leistungs- und Innovationsfähigkeiten im Bereich der Motorradfederung zu stärken.
- Im Februar 2025 sicherte sich Endurance Technologies Limited neue Aufträge von TVS, Hero MotoCorp und Suzuki für umgekehrte Vorderradgabeln, hintere Mono-Stoßdämpfer und Federungskomponenten.
- Im Februar 2025 unterzeichnete Gabriel India Limited eine technische Unterstützungsvereinbarung mit TracTive Suspension BV zur Herstellung und zum Vertrieb fortschrittlicher elektronisch einstellbarer Federungssysteme in Indien.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Motorradtyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erleben, da die Motorradproduktion in aufstrebenden Volkswirtschaften zunimmt und die städtische Mobilität an Bedeutung gewinnt.
- Hersteller werden sich darauf konzentrieren, den Fahrkomfort, die Stabilität und die Sicherheit durch verbesserte Dämpfungs- und Strukturaufhängungsdesigns zu verbessern.
- Aktive und semi-aktive elektronische Aufhängungssysteme werden in Premium- und Hochleistungsmotorrädern eine breitere Akzeptanz finden.
- Das Aftermarket-Segment wird wachsen, da Fahrer zunehmend serienmäßige Aufhängungskomponenten für Haltbarkeit und Leistung aufrüsten.
- Leichtbaumaterialien und modulare Aufhängungsarchitekturen werden die Kraftstoffeffizienz und Designflexibilität in neuen Motorradplattformen unterstützen.
- Elektrische Motorräder und Roller werden die Nachfrage nach optimierten Aufhängungssystemen antreiben, die auf leichte Rahmen und den Einsatz im Stadtverkehr zugeschnitten sind.
- OEMs werden die Zusammenarbeit mit Technologieanbietern verstärken, um intelligente Steuerungs- und adaptive Aufhängungsfunktionen zu integrieren.
- Die Kategorien Abenteuer, Touring und Sportmotorräder werden die Nachfrage nach fortschrittlichen Mono-Shock- und Hochleistungsaufhängungslösungen stimulieren.
- Der regulatorische Schwerpunkt auf Fahrzeugsicherheit und Qualitätsstandards wird die Hersteller dazu ermutigen, die Zuverlässigkeit und Prüfung der Aufhängung zu verbessern.
- Globale Akteure werden ihre Präsenz in Asien-Pazifik, Lateinamerika und Afrika ausbauen, um von der zunehmenden Durchdringung von Zweirädern zu profitieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Motorradfederungssysteme und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Motorradsysteme zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment des Motorradfederungssystems hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Motorradfederungssysteme antreiben?
Welche Region hatte 2024 den größten Anteil am Markt für Motorradsysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Motorradaufhängungssysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Motorradaufhängungssysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,661.78 Million → 2032: USD 2,357.65 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Motorradaufhängungssysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Motorradaufhängungssysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Motorradaufhängungssysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Motorradaufhängungssysteme Market Drivers
- 3.3 Markt für Motorradaufhängungssysteme Market Restraints & Challenges
- 3.4 Markt für Motorradaufhängungssysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Motorradaufhängungssysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Motorradaufhängungssysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Motorradaufhängungssysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Motorradaufhängungssysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Motorradaufhängungssysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Motorradaufhängungssysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Motorradaufhängungssysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Motorradaufhängungssysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Motorradaufhängungssysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Motorradaufhängungssysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Motorradaufhängungssysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Motorradaufhängungssysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Motorradaufhängungssysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Motorradaufhängungssysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Motorradaufhängungssysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Motorradaufhängungssysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Motorradaufhängungssysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Motorradaufhängungssysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Motorradaufhängungssysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
