
Marktübersicht
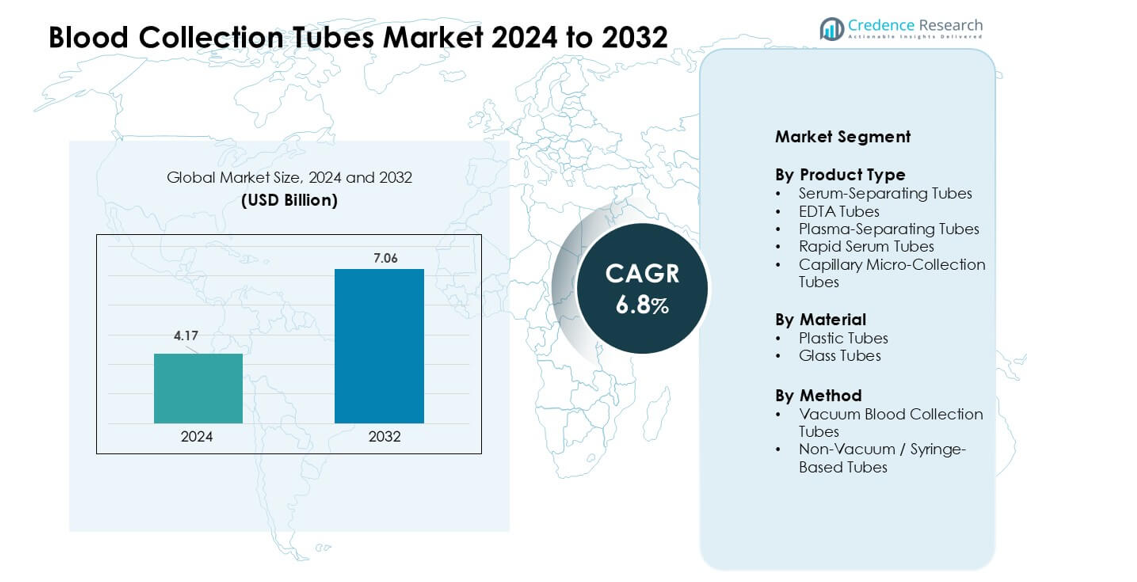
Der Markt für Blutentnahmeröhrchen wurde 2024 mit 4,17 Milliarden USD bewertet und soll bis 2032 7,06 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Blutentnahmeröhrchen 2024 | 4,17 Milliarden USD |
| Markt für Blutentnahmeröhrchen, CAGR | 6,8% |
| Marktgröße für Blutentnahmeröhrchen 2032 | 7,06 Milliarden USD |
Der Markt für Blutentnahmeröhrchen wird von großen Akteuren wie BD, Haemonetics, Terumo BCT, Fresenius Kabi AG, Grifols S.A., Nipro Medical Corporation, Greiner Holding, Quest Diagnostics, SARSTEDT AG & Co. KG und Macopharma geprägt. Diese Unternehmen konkurrieren durch fortschrittliche Vakuumröhrchen, verbesserte Zusätze, automatisierungsbereite Designs und starke globale Vertriebsnetze. Ihr Fokus auf Sicherheit, Probenintegrität und Kompatibilität mit Hochdurchsatz-Laborsystemen stärkt die Marktakzeptanz in klinischen und diagnostischen Umgebungen. Nordamerika war 2024 mit einem Anteil von 36 % die führende Region, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, starke Testvolumina und die schnelle Einführung moderner Blutentnahmetechnologien.
Markteinblicke
- Der Markt für Blutentnahmeröhrchen erreichte 2024 4,17 Milliarden USD und soll bis 2032 7,06 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 %.
- Steigende diagnostische Arbeitslasten, die Prävalenz chronischer Krankheiten und die starke Akzeptanz von Vakuumröhrchen treiben die konstante Nachfrage in Krankenhäusern, Kliniken und Forschungslabors an.
- Automatisierungsbereite Röhrchen, molekulare Testanforderungen und sicherheitsorientierte Designs prägen aufkommende Trends, unterstützt durch die zunehmende Verwendung stabilisierter Serumtrenn- und EDTA-Röhrchen, die zusammen einen führenden Segmentanteil von 38 % hielten.
- Der Wettbewerbsdruck nimmt zu, da BD, Haemonetics, Terumo BCT, Fresenius Kabi AG, Grifols S.A. und andere in Materialinnovationen, Produktionserweiterungen und regulatorische Konformität investieren; jedoch bleiben Kostendruck und Variabilität der Lieferkette wesentliche Einschränkungen.
- Nordamerika führte den Markt 2024 mit einem Anteil von 36 % an, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, angetrieben durch expandierende Diagnostik, schnelle Laborautomatisierung und zunehmende Screening-Programme in wichtigen Ländern.
Analyse der Marktsegmentierung:
Nach Produkttyp
Serum-Trenngel-Röhrchen führten das Produktsegment im Jahr 2024 mit einem Anteil von etwa 38% an. Klinische Labore bevorzugten diese Röhrchen, da die integrierte Gelbarriere eine saubere Serumtrennung unterstützt und Verarbeitungsfehler reduziert. Krankenhäuser verwendeten sie häufig für Chemie-, Immunologie- und Infektionskrankheitstests, was die Nachfrage in der hochvolumigen Diagnostik steigerte. EDTA-Röhrchen wuchsen ebenfalls aufgrund der starken Nutzung in Hämatologie und molekularen Tests, während Plasma-Trenngel-Röhrchen und schnelle Serumröhrchen in Notfall- und Hochdurchsatzumgebungen an Akzeptanz gewannen. Kapillarmikrosammelröhrchen fanden vermehrt Anwendung in der Pädiatrie und in Point-of-Care-Einheiten.
- Zum Beispiel verwenden die Vacutainer SST™ Serumröhrchen von BD einen Gerinnungsaktivator und eine Gelbarriere, um Serum während der Zentrifugation zu trennen. Klinische Labore verwenden diese Röhrchen häufig für routinemäßige Chemietests. Das getrennte Serum kann direkt ohne zusätzliche Übertragungsschritte analysiert werden.
Nach Material
Kunststoffröhrchen dominierten das Materialsegment im Jahr 2024 mit einem Anteil von fast 71%. Gesundheitseinrichtungen wechselten zu Kunststoff, da das Material das Bruchrisiko reduziert, die Sicherheit beim Transport verbessert und die Automatisierung in modernen Analysegeräten unterstützt. Kunststoffröhrchen sind auch leichter und einfacher gemäß den regulatorischen Abfallvorschriften zu entsorgen, was den stetigen Ersatz von Glasformaten fördert. Glasröhrchen dienten weiterhin speziellen Arbeitsabläufen, die chemische Stabilität für spezialisierte Assays erforderten, aber ihr Anteil ging weiter zurück, da Krankenhäuser Sicherheitsstandards und betriebliche Effizienz priorisierten.
- Zum Beispiel werden die Venoject® Glasröhrchen von Terumo in ausgewählten Gerinnungs- und Chemietests aufgrund ihrer geringen Gasdurchlässigkeit und stabilen Additivleistung unter kontrollierten Laborbedingungen verwendet.
Nach Methode
Vakuum-Blutentnahmeröhrchen hielten im Jahr 2024 die führende Position mit einem Anteil von etwa 82%. Krankenhäuser und Labore bevorzugten Vakuumsysteme, da sie ein konsistentes Füllvolumen gewährleisten, das Risiko von Hämolyse reduzieren und eine schnellere, sauberere Probenhandhabung ermöglichen. Die steigende Automatisierung in klinischen Laboren erhöhte auch die Nutzung von Vakuumröhrchen aufgrund der Kompatibilität mit förderbandbasierten Analysegeräten und automatisierten Entkappungseinheiten. Nicht-Vakuum- oder spritzenbasierte Röhrchen blieben in ressourcenarmen Umgebungen, in der Geriatrie und in Fällen, die manuelle Kontrolle erfordern, nützlich, aber ihre Akzeptanzrate blieb aufgrund höherer Kontaminations- und Variabilitätsrisiken geringer.
Wichtige Wachstumsfaktoren
Zunehmendes Volumen diagnostischer Tests
Der Markt für Blutentnahmeröhrchen wächst stark aufgrund steigender diagnostischer Arbeitslasten in Krankenhäusern, Kliniken und unabhängigen Laboren. Eine höhere Inzidenz chronischer Krankheiten wie Diabetes, Herz-Kreislauf-Erkrankungen und Krebs treibt die Volumina routinemäßiger Bluttests nach oben. Alternde Bevölkerungen erhöhen auch die Häufigkeit biochemischer, hämatologischer und immunologischer Tests, was den Bedarf an zuverlässigen Entnahmeröhrchen erhöht. Die Ausweitung präventiver Gesundheitsuntersuchungsprogramme und der breitere Zugang zu Labordienstleistungen beschleunigen die Nachfrage in städtischen und halbstädtischen Regionen weiter. Molekulardiagnostik und fortgeschrittene Biomarkertests erfordern hochintegrierte Proben, was Krankenhäuser dazu ermutigt, Premiumröhrchen mit Geltrennern, Antikoagulantien oder stabilisierenden Zusätzen zu verwenden. Die rasche Expansion von Notfall- und Intensivstationen treibt ebenfalls den Bedarf an schnelleren und sichereren Blutentnahmelösungen voran.
Verschiebung hin zur Automatisierung in klinischen Laboren
Klinische Labore setzen weiterhin auf Hochdurchsatz-Automatisierungsplattformen, was die Nutzung von standardisierten und automatisierungskompatiblen Blutentnahmeröhrchen fördert. Automatisierte Analysatoren, robotische Probenhandhabungssysteme und integrierte Testlinien erfordern Röhrchen mit einheitlichen Abmessungen, sicheren Verschlüssen und kompatibler Barcode-Kennzeichnung. Dieser Wandel reduziert die manuelle Handhabung, senkt das Kontaminationsrisiko und verbessert die Effizienz, was die starke Nachfrage nach vakuumbasierten Röhrchen antreibt. Wachsende Investitionen in intelligente Labore, digitale Workflows und automatisierte präanalytische Systeme erhöhen die Abhängigkeit von fortschrittlichen Röhrchendesigns, die eine stabile Probenauftrennung und lange Haltbarkeit unterstützen. Krankenhäuser priorisieren auch sicherheitsorientierte Röhrchen mit auslaufsicheren Verschlüssen und verbesserten Materialien, die eine reibungslosere Integration mit automatisierten Entkappungs- und Transportsystemen unterstützen. Da Labore ihre Testkapazitäten erweitern, werden automatisierungsbereite Röhrchen für den kontinuierlichen Betrieb unerlässlich.
- Zum Beispiel bestätigt Greiner Bio-One, dass VACUETTE®-Röhrchen für den Einsatz in automatisierten Entkappungs- und förderbandbasierten Laborsystemen in Hochdurchsatz-Referenzlaboren entwickelt und validiert sind.
Steigendes Augenmerk auf Infektionskontrolle und Sicherheit
Globale Gesundheitssysteme legen weiterhin verstärkt Wert auf Infektionsprävention, was die Nachfrage nach sichereren und zuverlässigeren Blutentnahmeröhrchen erhöht. Krankenhäuser zielen darauf ab, Nadelstichverletzungen, Kreuzkontaminationen und Probenlecks zu reduzieren, was die Einführung fortschrittlicher Vakuumröhrchen mit sicherheitsgeprüften Verschlüssen fördert. Regulierungsbehörden verschärfen die Richtlinien für Biosicherheit, Abfallentsorgung und Materialqualität und ermutigen zur Verwendung von Kunststoffröhrchen, die Bruch minimieren und eine sicherere Entsorgung ermöglichen. Der Anstieg von Infektionskrankheitsausbrüchen erhöht auch die Testvolumina in mikrobiologischen und molekularen Laboren, was den Bedarf an hochwertigen Probenentnahmeprodukten steigert. Medizinisches Personal in Notaufnahmen und mobilen Gesundheitseinheiten verlässt sich auf einfach zu verwendende Röhrchen, die eine schnelle und sterile Probenentnahme unterstützen, was das Wachstum in entwickelten und sich entwickelnden Märkten vorantreibt. Sicherheitsvorschriften und arbeitsmedizinische Vorgaben verstärken die langfristige Nachfrage weiter.
- Zum Beispiel unterstützen Terumos Kunststoff- und Glas-Venoject®-Röhrchen die Vakuumentnahme im geschlossenen System, wodurch das Kontaminationsrisiko bei Notfall- und Infektionskrankheitstests gesenkt wird.
Wichtige Trends & Chancen
Wachsende Akzeptanz von molekularen und genetischen Tests
Der Markt für Blutentnahmeröhrchen profitiert von der zunehmenden Akzeptanz von molekulardiagnostischen Verfahren, genomischen Profilierungen und PCR-basierten Infektionskrankheitstests. Diese Tests erfordern stabile, kontaminationsfreie Proben, was die Nutzung spezialisierter Röhrchen mit Antikoagulantien, Stabilisatoren oder Nukleinsäurekonservierungsmitteln erhöht. Die Nachfrage steigt in der Onkologie, bei pränatalen Tests und in der personalisierten Medizin, wo eine genaue Biomarkeranalyse von hochwertigen Blutproben abhängt. Pharmazeutische Forschung und klinische Studien steigern ebenfalls den Verbrauch von Premiumröhrchen, die für die langfristige Probenintegrität ausgelegt sind. Mit der Ausweitung der Präzisionsmedizin führen Hersteller fortschrittliche Vakuumröhrchen ein, die die Qualität von DNA, RNA und Plasma über längere Transportzeiten hinweg schützen.
- Zum Beispiel stabilisieren die cfDNA/cfRNA Konservierungsröhrchen von Norgen Biotek zellfreie zirkulierende DNA und RNA bei Raumtemperatur für eine längere Lagerung. Die Röhrchen sind so konzipiert, dass sie die Integrität der Nukleinsäuren während des Transports ohne sofortige Verarbeitung bewahren. Sie unterstützen nachfolgende PCR- und Next-Generation-Sequenzierungs-Workflows.
Erweiterung der Point-of-Care- und Heim-basierten Sammlung
Point-of-Care-Tests und die Heim-basierte Probenentnahme schaffen neue Möglichkeiten für leichte, einfach zu handhabende und sichere Blutentnahmeröhrchen. Das Wachstum im Bereich der Telemedizin und der Fernüberwachung von Patienten erhöht den Bedarf an kapillaren Mikro-Sammelröhrchen, die für die Fingerstichentnahme entwickelt wurden. Diese Röhrchen unterstützen dezentrale Diagnosen und verringern die Belastung zentraler Labore. Hersteller konzentrieren sich auf kompakte Röhrchen mit sicheren Verschlüssen und minimalen Blutvolumenanforderungen, um pädiatrischen, geriatrischen und chronisch kranken Patienten gerecht zu werden, die häufig getestet werden. Die steigende Akzeptanz von Heimdiensten, unterstützt durch digitale Plattformen, eröffnet den Röhrchenherstellern eine neue Einnahmequelle.
- Zum Beispiel ermöglichen die Microtainer® Kontakt-aktivierten Lanzetten- und Röhrchensysteme von BD die kapillare Blutentnahme mit Volumina von nur 200–500 µL für Point-of-Care-Tests. Die Röhrchen verwenden integrierte Zusätze, um Hämatologie- und Chemie-Assays aus Fingerstichproben zu unterstützen. Dieses Design unterstützt Heim-basierte und dezentrale diagnostische Workflows.
Wichtige Herausforderungen
Qualitätsvariabilität und Materialbeschränkungen
Die Variabilität in der Röhrchenqualität, den Zusätzen und Materialien bleibt eine Herausforderung für konsistente diagnostische Ergebnisse. Verschiedene Hersteller verwenden unterschiedliche Geliermittel, Antikoagulantien und Kunststoffe, die manchmal die Stabilität der Analyten beeinträchtigen oder Assay-Interferenzen verursachen. Labore stehen vor Bedenken hinsichtlich der Chargenkonsistenz, der Haltbarkeit und des Auslaugens von Spurenelementen aus Materialien. Der Einsatz von Glasröhrchen nimmt aufgrund von Sicherheitsrisiken weiter ab, während Kunststoffröhrchen aufgrund chemischer Stabilität unter extremen Lagerbedingungen kritisch betrachtet werden. Die Sicherstellung der globalen Einhaltung von ISO- und CLSI-Richtlinien erhöht den Druck auf die Hersteller, strenge Qualitätsstandards einzuhalten.
Unterbrechungen der Lieferkette und Kosteneinschränkungen
Der Markt für Blutentnahmeröhrchen steht vor Herausforderungen durch Schwankungen bei Rohstoffen, globale Unterbrechungen der Lieferkette und steigende Herstellungskosten. Die Abhängigkeit von medizinischen Kunststoffen, Gummistopfen und speziellen Zusätzen erhöht die Anfälligkeit bei geopolitischen oder pandemiebedingten Störungen. Gesundheitseinrichtungen in Entwicklungsländern kämpfen oft mit den höheren Kosten von Premium-Vakuumröhrchen, was die Akzeptanz einschränkt. Importabhängigkeiten erhöhen zudem die Beschaffungskosten und verzögern die Lieferzyklen. Hersteller müssen Erschwinglichkeit mit Qualität in Einklang bringen, während sie auch in erweiterte Kapazitäten, Automatisierung und regulatorische Konformität investieren, was den Druck auf die Gesamtrenditen erhöht.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den führenden Anteil am Markt für Blutentnahmeröhrchen mit etwa 36%. Krankenhäuser und Diagnostikzentren in der Region übernehmen fortschrittliche Vakuumröhrchen, um hohe Testvolumina zu unterstützen, die durch die Prävalenz chronischer Krankheiten und routinemäßige Vorsorgeuntersuchungen angetrieben werden. Starke Laborautomatisierung, strenge Sicherheitsvorschriften und die schnelle Einführung molekularer Tests erhöhen die Nachfrage weiter. Die Präsenz globaler Hersteller und stetige Investitionen in die Gesundheitsinfrastruktur stärken das Marktwachstum. Die USA machen den Großteil des regionalen Verbrauchs aus, dank ihrer umfangreichen Labornetzwerke, während Kanada das Wachstum durch steigende Diagnosen in der chronischen Pflege unterstützt.
Europa
Europa machte im Jahr 2024 fast 29 % des Marktes für Blutentnahmeröhrchen aus, unterstützt durch gut etablierte Gesundheitssysteme und einen starken Fokus auf diagnostische Genauigkeit. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die hohe Nutzung aufgrund fortschrittlicher Laborautomatisierung und strenger Probenhandhabungsstandards voran. Die zunehmende Akzeptanz molekularer Tests und die steigende Prävalenz von Herz-Kreislauf- und Stoffwechselerkrankungen stimulieren ebenfalls die Nachfrage. Erweiterte öffentliche Gesundheits-Screening-Programme und steigende geriatrische Bevölkerungen verstärken den stetigen Röhrenverbrauch. Der regulatorische Fokus auf Sicherheit und Abfallmanagement beschleunigt den Übergang zu Kunststoff-Vakuumröhrchen in Krankenhäusern und Laboren weiter.
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2024 einen Anteil von etwa 24 % am Markt für Blutentnahmeröhrchen und bleibt die am schnellsten wachsende Region. China, Indien, Japan und Südkorea treiben die bedeutende Nachfrage aufgrund der Erweiterung der diagnostischen Infrastruktur und steigender Testvolumina im Zusammenhang mit chronischen Krankheiten und Infektionsausbrüchen voran. Wachsende Investitionen in Krankenhausnetzwerke, höhere Akzeptanz automatisierter Analysatoren und zunehmende Teilnahme an Gesundheitsuntersuchungen unterstützen die schnelle Marktexpansion. Die Region profitiert auch von großflächigen Fertigungskapazitäten und wettbewerbsfähigen Produktpreisen. Urbanisierung und eine wachsende Mittelschicht stärken die langfristige Nachfrage nach sicheren, zuverlässigen Blutentnahmelösungen.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von fast 7 % am Markt für Blutentnahmeröhrchen, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung und den steigenden Bedarf an diagnostischen Tests in Ländern wie Brasilien, Mexiko und Argentinien. Öffentliche und private Krankenhäuser investieren mehr in die Modernisierung der Laborkapazitäten, was die Akzeptanz von vakuumbasierten Röhrchen fördert. Die steigende Prävalenz von Diabetes, Herz-Kreislauf-Problemen und Infektionskrankheiten erhöht die Häufigkeit routinemäßiger Bluttests. Budgetbeschränkungen in einigen Ländern verlangsamen den Übergang von Nicht-Vakuum-Röhrchen, doch sicherheitsorientierte Vorschriften und verbesserte Lieferketten unterstützen das allmähliche Marktwachstum in der Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von etwa 4 % am Markt für Blutentnahmeröhrchen. Das Wachstum wird durch den Ausbau von Krankenhausnetzwerken, steigende chronische Krankheitsscreenings und die zunehmende Akzeptanz moderner diagnostischer Werkzeuge in den Golfstaaten unterstützt. Verbesserte Gesundheitsausgaben in Saudi-Arabien, den VAE und Katar treiben die Nachfrage nach Vakuum-Blutentnahmeröhrchen an. Afrika zeigt stetigen, aber langsameren Fortschritt aufgrund begrenzter Laborinfrastruktur und Kostenbeschränkungen, doch steigende Investitionen in öffentliche Gesundheitsprogramme und die Überwachung von Infektionskrankheiten stärken das langfristige Potenzial.
Marktsegmentierungen:
Nach Produkttyp
- Serum-Trennröhrchen
- EDTA-Röhrchen
- Plasma-Trennröhrchen
- Schnellserumröhrchen
- Kapillare Mikro-Sammelröhrchen
Nach Material
- Kunststoffröhrchen
- Glasröhrchen
Nach Methode
- Vakuum-Blutentnahmeröhrchen
- Nicht-Vakuum-/Spritzenbasierte Röhrchen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Blutentnahmeröhrchen zeichnet sich durch starken Wettbewerb aus, angeführt von BD, Haemonetics, Terumo BCT, Fresenius Kabi AG, Grifols S.A., Nipro Medical Corporation, Greiner Holding, Quest Diagnostics, SARSTEDT AG & Co. KG und Macopharma. Diese Unternehmen konkurrieren mit umfangreichen Produktportfolios, die Serum-Trennröhrchen, EDTA-Röhrchen, Plasmaröhrchen und fortschrittliche vakuumbasierte Systeme für klinische, diagnostische und Forschungsbedürfnisse abdecken. Führende Anbieter konzentrieren sich auf Materialinnovationen, präzise Zusätze und automatisierungskompatible Designs, die hochdurchsatzfähige Laborabläufe unterstützen. Viele Hersteller erweitern ihre globale Reichweite, indem sie Vertriebsnetze stärken und Produktionsstätten näher an Gesundheitszentren errichten. Der strategische Fokus liegt weiterhin auf der Verbesserung der Probenintegrität, der Biosicherheit und der Einhaltung internationaler Standards. Fusionen, Partnerschaften und Investitionen in Forschung und Entwicklung helfen Unternehmen, spezialisierte Röhrchen für molekulare Diagnostik, Genetik und Infektionskrankheitstests einzuführen. Da die Nachfrage in Krankenhäusern, Diagnoselabors und Point-of-Care-Einrichtungen steigt, nimmt die Wettbewerbsintensität weiter zu, was zu stetigen Fortschritten in Sicherheit, Effizienz und Leistung führt.
Schlüsselspieler-Analyse
- Nipro Medical Corporation (Japan)
- Macopharma (Frankreich)
- Terumo BCT (USA)
- Greiner Holding (Österreich)
- Quest Diagnostics (USA)
- SARSTEDT AG & Co. KG (Deutschland)
- Grifols, S.A. (Spanien)
- Fresenius Kabi AG (Deutschland)
- BD (USA)
- Haematonics (USA)
Neueste Entwicklungen
- Im Oktober 2024 gab Loop Medical bekannt, dass sein Maxflow-Mikrosammelsystem eine breite Kompatibilität mit Standard-Vakuumröhren wie BD Vacutainer®, Greiner VACUETTE® und Sarstedt S-Monovette® erreicht hat. Dies erweitert die Integrationsmöglichkeiten für Gesundheitsdienstleister.
- Im April 2024 führte BD India das Vacutainer® UltraTouch™ Push-Button-Blutentnahmeset ein, um die Schmerzen der Patienten zu reduzieren und den Erfolg bei der Einzelpunktion während venöser Eingriffe zu verbessern. Das Design verwendet BD RightGauge™- und PentaPoint™-Technologien für eine sicherere und sanftere Entnahme.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Methode und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen Vakuumröhren wird steigen, da das Volumen der diagnostischen Tests weiter wächst.
- Labore werden mehr automatisierungskompatible Röhren einführen, um hochdurchsatzfähige Arbeitsabläufe zu unterstützen.
- Sicherheitsgeprüfte Kappen und Materialien werden aufgrund strengerer Infektionskontrollstandards breitere Verwendung finden.
- Molekulardiagnostik und genetische Tests werden den Bedarf an stabilisierten und konservierungsmittelbasierten Röhren erhöhen.
- Trends zu Point-of-Care- und Heimkollektion werden die Nachfrage nach Mikrosammelröhren steigern.
- Hersteller werden die Produktionskapazität erweitern, um die globale Lieferstabilität zu stärken.
- Plastikröhren werden weiterhin Glas ersetzen, da Krankenhäuser Sicherheit und Abfallreduzierung priorisieren.
- Schwellenmärkte werden stark beitragen, da das Screening auf chronische Krankheiten und die Gesundheitsversorgung expandieren.
- Innovationen bei Zusätzen und Gelseparatoren werden die Probenintegrität für komplexe Assays verbessern.
- Strategische Partnerschaften und regionales Vertriebswachstum werden die Marktzugänglichkeit weltweit verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Blutentnahmeröhrchen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Blutentnahmeröhrchen voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die wichtigsten Wachstumsfaktoren für den globalen Markt für Blutentnahmeröhrchen?
Welches ist das wichtigste Segment im Markt für Blutentnahmeröhrchen nach Endverbraucher?
Wer sind die führenden Unternehmen im Markt für Blutentnahmeröhrchen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Blutentnahmeröhrchen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Blutentnahmeröhrchen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.17 billion → 2032: USD 7.06 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Blutentnahmeröhrchen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Blutentnahmeröhrchen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Blutentnahmeröhrchen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Blutentnahmeröhrchen Market Drivers
- 3.3 Markt für Blutentnahmeröhrchen Market Restraints & Challenges
- 3.4 Markt für Blutentnahmeröhrchen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Blutentnahmeröhrchen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Blutentnahmeröhrchen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Blutentnahmeröhrchen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Blutentnahmeröhrchen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Blutentnahmeröhrchen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Blutentnahmeröhrchen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Blutentnahmeröhrchen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Blutentnahmeröhrchen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Blutentnahmeröhrchen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Blutentnahmeröhrchen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Blutentnahmeröhrchen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Blutentnahmeröhrchen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Blutentnahmeröhrchen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Blutentnahmeröhrchen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Blutentnahmeröhrchen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Blutentnahmeröhrchen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Blutentnahmeröhrchen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Blutentnahmeröhrchen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Blutentnahmeröhrchen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
