
Marktübersicht
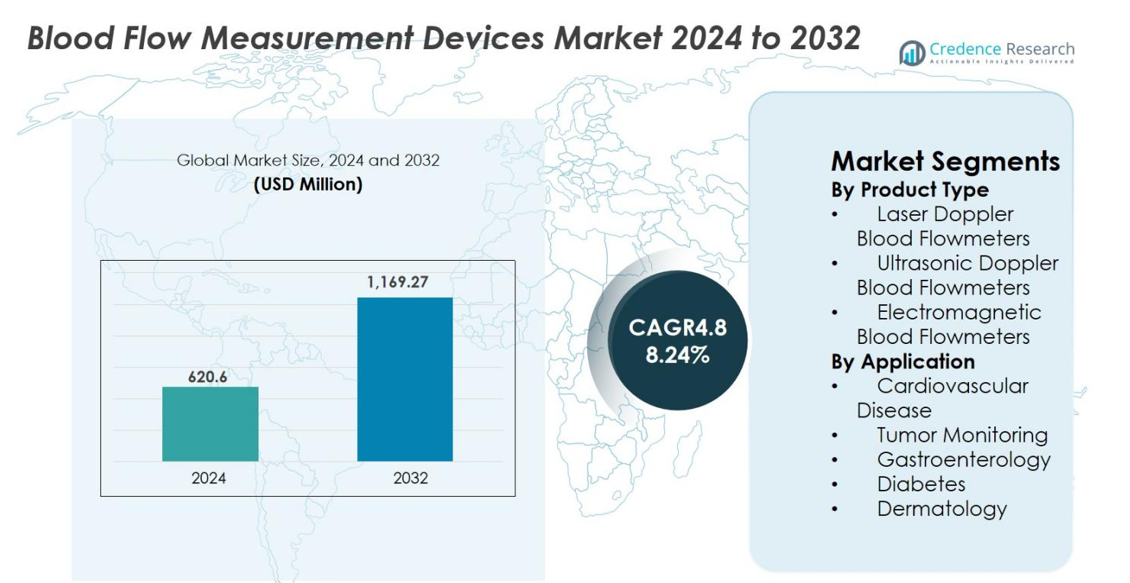
Der Markt für Blutflussmessgeräte wurde im Jahr 2024 mit 620,6 Millionen USD bewertet und wird voraussichtlich bis 2032 1.169,27 Millionen USD erreichen, bei einer CAGR von 8,24 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Blutflussmessgeräte 2024 | 620,6 Millionen USD |
| Markt für Blutflussmessgeräte, CAGR | 8,24% |
| Marktgröße für Blutflussmessgeräte 2032 | 1.169,27 Millionen USD |
Der Markt für Blutflussmessgeräte zeichnet sich durch eine starke Beteiligung führender Hersteller aus, die sich auf präzise Diagnostik und Technologien zur Überwachung der Mikrozirkulation konzentrieren. Zu den wichtigsten Akteuren gehören Cook Medical Inc., Medistim ASA, Transonic Systems Inc., Deltex Medical Group PLC, Atys Medical, Getinge Group, Perimed AB, Compumedics, ADInstruments und Moor Instruments Ltd., die ihre Portfolios durch fortschrittliche Doppler- und Laser-basierte Systeme erweitern. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von 37,6 % an, unterstützt durch hohe diagnostische Akzeptanz und starke chirurgische Infrastruktur, während Europa mit einem Anteil von 29,4 % folgte, bedingt durch die steigende Nachfrage nach intraoperativer Perfusionsbewertung und chronischem Krankheitsmanagement.
Markteinblicke
- Der Markt für Blutflussmessgeräte wurde im Jahr 2024 mit 620,6 Millionen USD bewertet und soll bis 2032 1.169,27 Millionen USD erreichen, bei einer CAGR von 8,24 % während des Prognosezeitraums.
- Wachsende Fälle von Herz-Kreislauf-Erkrankungen und Diabetes treiben die Nachfrage erheblich an, wobei kardiovaskuläre Anwendungen im Jahr 2024 einen Anteil von 38,4 % ausmachten, da Krankenhäuser Doppler- und Laser-basierte Systeme für die Frühdiagnose und chirurgische Überwachung einsetzen.
- Ein wichtiger Trend ist die zunehmende Integration von KI-gestützter Analytik und tragbaren Laser-Doppler-Geräten, die die Akzeptanz in der Onkologie, Dermatologie und fortschrittlichen Wundversorgung erweitern.
- Führende Akteure wie Cook Medical Inc., Medistim ASA, Transonic Systems Inc. und Getinge Group verstärken die Marktdynamik durch Produktinnovationen und die Erweiterung der Technologien zur intraoperativen Perfusionsbewertung.
- Nordamerika führte den Markt mit einem Anteil von 37,6 % an, gefolgt von Europa mit 29,4 %, während der asiatisch-pazifische Raum mit 23,1 % angetrieben durch steigende chirurgische Volumina und zunehmende Akzeptanz nicht-invasiver Mikrozirkulationsüberwachungswerkzeuge lag.
Marktsegmentierungsanalyse
Nach Produkttyp
Laser-Doppler-Blutflussmesser dominierten den Markt für Blutflussmessgeräte im Jahr 2024 mit einem Anteil von 42,7 %, angetrieben durch ihre hohe Empfindlichkeit bei der Erkennung der Mikrozirkulation und ihre Eignung für die kontinuierliche Überwachung. Ihre Anwendung nimmt in der Dermatologie, Wundversorgung und peripheren Gefäßbeurteilungen zu, wo die Echtzeitmessung des kapillaren Blutflusses entscheidend ist. Ultraschall-Doppler-Systeme gewinnen an Bedeutung aufgrund der zunehmenden Nutzung in der kardiovaskulären Diagnostik und in chirurgischen Umgebungen, während elektromagnetische Durchflussmesser in speziellen intraoperativen Anwendungen eingesetzt werden. Die Nachfrage nach minimalinvasiven Überwachungstechnologien beschleunigt die Produktinnovation in allen Unterkategorien weiter.
- Zum Beispiel wurde LDF in Wundversorgungseinrichtungen verwendet, um den Blutfluss um postoperative Einschnitte zu überwachen: Eine Studie verfolgte den kutanen Blutfluss am Tag 1 im Vergleich zum Tag 5 nach einer Bauchoperation und stellte einen signifikanten Anstieg des Flusses kurz nach der Operation fest, was auf eine aktive Perfusion zur Heilung hinweist.
Nach Anwendung
Kardiovaskuläre Erkrankungen blieben mit einem Anteil von 38,4 % im Jahr 2024 das führende Anwendungssegment, angetrieben durch die zunehmende Belastung durch koronare Herzkrankheiten, die verstärkte Nutzung von Doppler-Systemen für Gefäßbeurteilungen und die zunehmende Anwendung der intraoperativen Durchflussmessung während Bypass-Operationen. Die Überwachung von Tumoren erweitert sich, da Onkologiezentren die Mikrozirkulationsbewertung zur Beurteilung der Therapieantwort integrieren. Gastroenterologie und Dermatologie profitieren von Laser-Doppler-Werkzeugen für die mukosale Perfusion und Studien zur Hautmikrozirkulation, während Anwendungen bei Diabetes aufgrund des Bedarfs an frühzeitiger Erkennung von Neuropathie und Geschwürfortschritt zunehmen.
- Zum Beispiel hat die GE Vivid-Plattform die klinische Nutzung in der Echtzeit-Doppler-Bewertung von Koronar- und peripheren Gefäßen dokumentiert, wodurch Kliniker die Flussgeschwindigkeiten messen und Stenosen während kardiovaskulärer Eingriffe erkennen können.
Wichtige Wachstumsfaktoren
Steigende globale Belastung durch kardiovaskuläre und chronische Krankheiten
Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, Diabetes, peripheren Gefäßerkrankungen und chronischen Wunden treibt den Markt für Blutflussmessgeräte erheblich an. Kliniker nutzen zunehmend Doppler- und Laser-basierte Technologien, um die Gewebeperfusion zu bewerten, Kreislaufanomalien zu erkennen und die Frühdiagnose zu unterstützen. Mit der wachsenden alternden Bevölkerung verlassen sich Krankenhäuser auf diese Geräte, um chirurgische Ergebnisse zu verbessern, Komplikationen zu reduzieren und die Patientenüberwachung zu verbessern. Ihre Rolle in der Präventivpflege, dem Management chronischer Krankheiten und der intraoperativen Beurteilung stärkt die Akzeptanz in der Kardiologie, Onkologie, Endokrinologie und Dermatologie. Die Integration mit digitalen Plattformen steigert die klinische Effizienz und Nachfrage weiter.
- Zum Beispiel wurden Perimeds PeriFlux Laser-Doppler-Systeme bei der Bewertung des diabetischen Fußes eingesetzt, um die Mikrozirkulation zu quantifizieren und Kliniker dabei zu unterstützen, frühe Stadien des Geschwürsrisikos zu identifizieren und die Behandlung zu leiten.
Fortschritte in der nichtinvasiven und mikrovaskulären Überwachungstechnologie
Schnelle Fortschritte in der Laser-Doppler- und Ultraschall-Doppler-Technologie verbessern weiterhin die Präzision, Portabilität und Echtzeitanalyse des mikrovaskulären Blutflusses. Innovationen ermöglichen es Kliniken, subtile Perfusionsänderungen zu erkennen und personalisierte Behandlungsstrategien zu leiten. Tragbare und miniaturisierte Geräte erweitern die Nutzung in ambulanten und Fernpflegeumgebungen und unterstützen die kontinuierliche Überwachung chronischer Erkrankungen. KI-gesteuerte Analysen verbessern die Messinterpretation und optimieren klinische Arbeitsabläufe. Diese Fortschritte erweitern den klinischen Nutzen von Blutflussmessgeräten und stärken ihre Akzeptanz in verschiedenen medizinischen Fachgebieten.
- Zum Beispiel hat das PeriFlux 6000 System von Perimed eine fortschrittliche Signalverarbeitung eingeführt, die die Empfindlichkeit der Mikrozirkulationsdetektion verbessert und es Klinikern ermöglicht, subtile Perfusionsanomalien während der Gefäß- und Wundpflegebewertungen zu identifizieren.
Wachstum von chirurgischen Eingriffen und intraoperativer Perfusionsbewertung
Steigende Volumina an kardiovaskulären, Transplantations-, rekonstruktiven und onkologischen Operationen erhöhen die Nachfrage nach intraoperativer Blutflussmessung erheblich. Chirurgen sind auf Echtzeit-Doppler- und elektromagnetische Technologien angewiesen, um die Durchgängigkeit von Gefäßen, die Integrität von Transplantaten und die Lebensfähigkeit von Gewebe zu beurteilen und postoperative Risiken zu reduzieren. Sofortige Perfusionseinblicke unterstützen rechtzeitige Interventionen während komplexer Eingriffe, verbessern die chirurgische Genauigkeit und die Genesung der Patienten. Krankenhäuser übernehmen diese Systeme, um Revisionsoperationen zu minimieren und die Ergebnisse bei kardialen, mikrochirurgischen und rekonstruktiven Operationen zu optimieren. Der Ausbau der chirurgischen Infrastruktur und die steigende Komplexität der Verfahren weltweit beschleunigen die Marktdurchdringung weiter.
Wichtige Trends & Chancen
Integration von KI, digitalen Plattformen und Fernüberwachung
Ein wichtiger Trend, der den Markt transformiert, ist die Integration von KI-gestützten Analysen und cloudbasierten Plattformen, die die Interpretation verbessern und eine prädiktive Bewertung der Gewebeperfusion ermöglichen. Intelligente Geräte mit automatisierter Wellenformanalyse und digitaler Berichterstattung unterstützen die Präzisionsmedizin und die Planung personalisierter Therapien. Die Fernüberwachung bietet starke Chancen in der Diabetesversorgung, Wundbehandlung und bei chronischen Gefäßerkrankungen, indem sie eine frühzeitige Erkennung von Perfusionsproblemen ermöglicht. Mit der Expansion der Telemedizin bieten KI-gesteuerte Blutflusstechnologien Klinikern kontinuierliche Einblicke, verbessern die Ergebnisse und erhöhen die Akzeptanz in der häuslichen Pflege und in ambulanten Einrichtungen.
- Zum Beispiel verwenden die EPIQ-Ultraschallsysteme von Philips KI-gesteuerte Algorithmen wie AI MicroFlow Imaging, um die Visualisierung von Blutfluss mit niedriger Geschwindigkeit zu verbessern und eine frühere Identifizierung von Perfusionsanomalien zu ermöglichen.
Erweiterte Nutzung in Onkologie, Wundpflege und Dermatologie
Der Markt erfährt starke Chancen, da sich die Anwendungen über die kardiovaskuläre Versorgung hinaus auf Onkologie, Dermatologie und fortschrittliches Wundmanagement ausweiten. Die Blutflussbewertung unterstützt die Beurteilung der Tumorperfusion und die Therapieüberwachung, was Klinikern hilft, Behandlungsstrategien zu optimieren. Laser-Doppler-Systeme werden zunehmend zur Bewertung der Mikrozirkulation bei Verbrennungen, Geschwüren, Transplantaten und kosmetischen Eingriffen eingesetzt. Die steigende Prävalenz von Diabetes verstärkt die Nachfrage nach Perfusionsüberwachung im Management des diabetischen Fußes. Da frühzeitige Interventionen und personalisierte Pflege Prioritäten werden, finden fortschrittliche, Echtzeit-Überwachungstools größere Akzeptanz in spezialisierten klinischen Bereichen.
- Zum Beispiel wurden die Laser-Doppler-Systeme von Perimed in der Onkologieforschung eingesetzt, um Veränderungen der Tumorperfusion während der anti-angiogenen Therapie zu quantifizieren und Klinikern frühe Indikatoren für das Ansprechen auf die Behandlung zu bieten.
Wichtige Herausforderungen
Hohe Gerätekosten und eingeschränkte Zugänglichkeit in Entwicklungsländern
Die hohen Kosten für Laser-Doppler- und elektromagnetische Blutflussmessgeräte bleiben ein wesentliches Hindernis für die Akzeptanz, insbesondere in Entwicklungsländern. Viele Krankenhäuser und Kliniken stehen vor Budgetbeschränkungen, die die Beschaffung und Wartung fortschrittlicher Technologien einschränken. Begrenzte Erstattungsstrukturen und unzureichende Versicherungsschutz für mikrovasculäre Perfusionsbewertungen schränken die klinische Akzeptanz weiter ein. Diese Faktoren reduzieren die Zugänglichkeit in Regionen, in denen die Belastung durch chronische Krankheiten schnell wächst, und verlangsamen die Marktexpansion. Die finanziellen Barrieren betreffen insbesondere kleinere Einrichtungen, die trotz steigender klinischer Bedürfnisse Schwierigkeiten haben, Investitionen zu rechtfertigen.
Technische Einschränkungen, Kalibrierungskomplexität und Benutzerabhängigkeit
Trotz Fortschritten bestehen weiterhin technische Herausforderungen, darunter Anfälligkeit für Bewegungsartefakte, Umwelteinflüsse und Variabilität zwischen Gewebetypen. Eine genaue Messung erfordert oft fachkundige Bedienung, präzise Kalibrierung und kontrollierte Bedingungen, was zu Inkonsistenzen in der Datenqualität führt. Geräte können in mikrovasalen Anwendungen schwankende Messwerte erzeugen, was die Interpretation für weniger erfahrene Benutzer erschwert. Die begrenzte Standardisierung zwischen den Systemen erhöht zudem die Schulungsanforderungen und verringert die nahtlose Integration in klinische Routinen. Diese Komplexitäten beeinträchtigen das Vertrauen der Kliniker, wodurch einige Pflegeeinrichtungen zögern, fortschrittliche Blutflussmessungstechnologien vollständig zu übernehmen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit 37,6 % den größten Anteil am Markt für Blutflussmessgeräte, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Akzeptanz minimalinvasiver Diagnostik und starke klinische Integration von Doppler- und Laser-basierten Systemen. Die Region profitiert von einer hohen Prävalenz von Herz-Kreislauf-Erkrankungen und Diabetes, was die Nachfrage nach Perfusionsüberwachung in Krankenhäusern und Fachkliniken erhöht. Bedeutende F&E-Investitionen, frühe Einführung von KI-gestützten Technologien und starke Präsenz führender Hersteller unterstützen das Wachstum weiter. Steigende Operationszahlen und günstige Erstattungssysteme stärken Nordamerikas anhaltende Marktdominanz.
Europa
Europa machte 2024 29,4 % des Marktes aus, unterstützt durch wachsende Betonung auf Früherkennung, weit verbreitete Nutzung von mikrovasaler Bildgebung in der Dermatologie und steigende Nachfrage nach intraoperativer Perfusionsbewertung. Eine wachsende ältere Bevölkerung erhöht die Akzeptanz in den Bereichen Kardiologie, Wundversorgung und Onkologie. Starke regulatorische Standards und robuste Gesundheitssysteme fördern die Akzeptanz hochpräziser Doppler- und Laser-Doppler-Geräte. Die zunehmende Prävalenz chronischer Gefäßerkrankungen und diabetischer Komplikationen steigert die Nutzung weiter. Laufende Investitionen in chirurgische Innovationen und klinische Forschung sichern die starke Marktposition der Region.
Asien-Pazifik
Asien-Pazifik erfasste 2024 23,1 % des Marktes und bleibt die am schnellsten wachsende Region aufgrund der Erweiterung der Gesundheitsinfrastruktur und des steigenden Bewusstseins für die Früherkennung von Gefäß- und Stoffwechselerkrankungen. Steigende Volumina von Herz-Kreislauf-, Onkologie- und rekonstruktiven Operationen treiben die Nachfrage nach fortschrittlichen Perfusionsüberwachungstools an. Länder wie China, Indien und Japan investieren stark in digitale Gesundheitstechnologien, was die Einführung von Doppler- und Laser-basierten Systemen beschleunigt. Steigende diabetische Komplikationen, Krankenhausmodernisierung und wachsender Medizintourismus fördern die Marktexpansion in der Region weiter.
Lateinamerika
Lateinamerika hielt 2024 einen Marktanteil von 6,1 %, angetrieben durch verbesserte Gesundheitssysteme und steigende Fälle von Herz-Kreislauf- und Stoffwechselerkrankungen. Die Akzeptanz wächst, da Krankenhäuser Doppler-basierte Technologien für Gefäßbewertungen, Wundversorgung und chirurgische Anwendungen integrieren. Budgetbeschränkungen und ungleicher Zugang zu fortschrittlichen Geräten schränken jedoch eine breitere Einführung ein. Brasilien und Mexiko führen die Nachfrage an, da private Gesundheitseinrichtungen expandieren und in moderne Diagnosetools investieren. Erhöhtes Bewusstsein für chronische Krankheitskomplikationen und schrittweise Modernisierungen der medizinischen Technologieinfrastruktur unterstützen das stetige regionale Wachstum.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika machte 2024 3,8 % des Marktes aus, unterstützt durch eine steigende Belastung durch Diabetes, periphere Arterienerkrankungen und chronische Wunden. Die Akzeptanz steigt in fortschrittlichen Krankenhäusern in den VAE, Saudi-Arabien und Südafrika, wo Investitionen in spezialisierte Pflege und chirurgische Infrastruktur beschleunigt werden. Hohe Gerätekosten und eingeschränkte Zugänglichkeit in mehreren afrikanischen Ländern schränken jedoch die breitere Marktdurchdringung weiterhin ein. Nichtsdestotrotz tragen die Erweiterung privater Gesundheitsnetzwerke, Medizintourismus und Initiativen zur Stärkung der diagnostischen Fähigkeiten zu einem allmählichen Marktwachstum in der Region bei.
Marktsegmentierungen
Nach Produkttyp
- Laser-Doppler-Blutflussmesser
- Ultraschall-Doppler-Blutflussmesser
- Elektromagnetische Blutflussmesser
Nach Anwendung
- Kardiovaskuläre Erkrankungen
- Tumorüberwachung
- Gastroenterologie
- Diabetes
- Dermatologie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Blutflussmessgeräte zeichnet sich durch eine vielfältige Landschaft etablierter Medizintechnikhersteller und spezialisierter Diagnostikunternehmen aus, die sich auf die Weiterentwicklung der Perfusionsbewertung und der Gefäßüberwachung konzentrieren. Wichtige Akteure wie Cook Medical Inc., Medistim ASA, Transonic Systems Inc., Deltex Medical Group PLC, Atys Medical, Getinge Group, Perimed AB, Compumedics, ADInstruments und Moor Instruments Ltd. erweitern aktiv ihre Portfolios durch Innovationen in Laser-Doppler-, Ultraschall-Doppler- und elektromagnetischen Messtechnologien. Unternehmen priorisieren Genauigkeit, Portabilität und Echtzeitanalysen, um der steigenden klinischen Nachfrage in den Bereichen Kardiologie, Onkologie, Dermatologie und Wundversorgung gerecht zu werden. Strategische Initiativen wie Produkteinführungen, KI-Integration und Kooperationen mit Krankenhäusern und Forschungseinrichtungen stärken ihre Marktpräsenz. Der zunehmende Fokus auf digitale Gesundheitsplattformen, tragbare Überwachungslösungen und intraoperative Perfusionstechnologien intensiviert den Wettbewerb weiter, da Hersteller Wachstum sowohl in entwickelten als auch in aufstrebenden Gesundheitsmärkten anstreben.
Analyse der Hauptakteure
- Perimed AB
- Moor Instruments Ltd.
- Getinge Group
- ADInstruments
- Cook Medical Inc.
- Compumedics
- Atys Medical
- Deltex Medical Group PLC
- Transonic Systems Inc.
- Medistim ASA
Aktuelle Entwicklungen
- Im Juli 2025 erlebte der globale Markt für Blutflussmessgeräte ein großes Update, als führende Gerätefirmen begannen, KI-gestützte Doppler- und Transitzeit-Durchflussmesser auf den Markt zu bringen, die Flussdaten automatisch interpretieren und Anomalien in Echtzeit markieren.
- Im Juli 2025 gaben Medtronic und Philips eine erneuerte mehrjährige strategische Partnerschaft bekannt, um den Zugang zu fortschrittlichen Patientenüberwachungstechnologien zu erweitern, ein Schritt, der für die Blutflussmessung und verwandte Diagnostikgeräte relevant ist.
- Im April 2025 veröffentlichten Forscher Arbeiten zu einer neuartigen Bildgebungsmethode: „puls-codierte Vektor-Doppler (PC-UVD) Bildgebung“, die die Messgenauigkeit der zerebralen Blutflussgeschwindigkeit erheblich verbessert, ein technischer Fortschritt, der zukünftige Blutflussmessgeräte beeinflussen könnte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine steigende Akzeptanz von nicht-invasiven Doppler- und Laser-basierten Systemen in der Kardiologie, Onkologie und Wundversorgung erleben.
- KI-gestützte Analysen werden die Interpretationsgenauigkeit verbessern und die Echtzeit-Perfusionsüberwachung in verschiedenen klinischen Umgebungen unterstützen.
- Miniaturisierte und tragbare Blutflussgeräte werden für Anwendungen in der ambulanten und Fernüberwachung von Patienten an Bedeutung gewinnen.
- Die intraoperative Perfusionsbewertung wird zum Standard in der Herz-Kreislauf-, Transplantations- und Rekonstruktionschirurgie.
- Ein zunehmender Fokus auf frühzeitige Diagnosen wird die breitere Integration der Mikrozirkulationsüberwachung in routinemäßige klinische Arbeitsabläufe vorantreiben.
- Aufstrebende Märkte werden eine beschleunigte Akzeptanz erfahren, da die Gesundheitsinfrastruktur modernisiert wird und die chirurgischen Volumina steigen.
- Gerätehersteller werden digitale Konnektivitätsfunktionen erweitern, um Telemedizin und cloudbasierte Berichterstattung zu unterstützen.
- Forschungsfortschritte in der Tumorperfusion und regenerativen Medizin werden neue Anwendungsbereiche schaffen.
- Hybride Bildgebungs- und Perfusionstechnologien werden sich weiterentwickeln, um umfassendere vaskuläre Bewertungen zu liefern.
- Strategische Kooperationen zwischen Medizinproduktefirmen und Krankenhäusern werden Produktinnovationen und die klinische Akzeptanz stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Blutflussmessgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Blutflussmessgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure auf diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Blutflussmessgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Blutflussmessgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Blutflussmessgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Blutflussmessgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 620.6 Million → 2032: USD 1,169.27 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Blutflussmessgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Blutflussmessgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Blutflussmessgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Blutflussmessgeräte Market Drivers
- 3.3 Markt für Blutflussmessgeräte Market Restraints & Challenges
- 3.4 Markt für Blutflussmessgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Blutflussmessgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Blutflussmessgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Blutflussmessgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Blutflussmessgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Blutflussmessgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Blutflussmessgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Blutflussmessgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Blutflussmessgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Blutflussmessgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Blutflussmessgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Blutflussmessgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Blutflussmessgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Blutflussmessgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Blutflussmessgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Blutflussmessgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Blutflussmessgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Blutflussmessgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Blutflussmessgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Blutflussmessgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
