
Markt für Bluttransfusionsgeräte
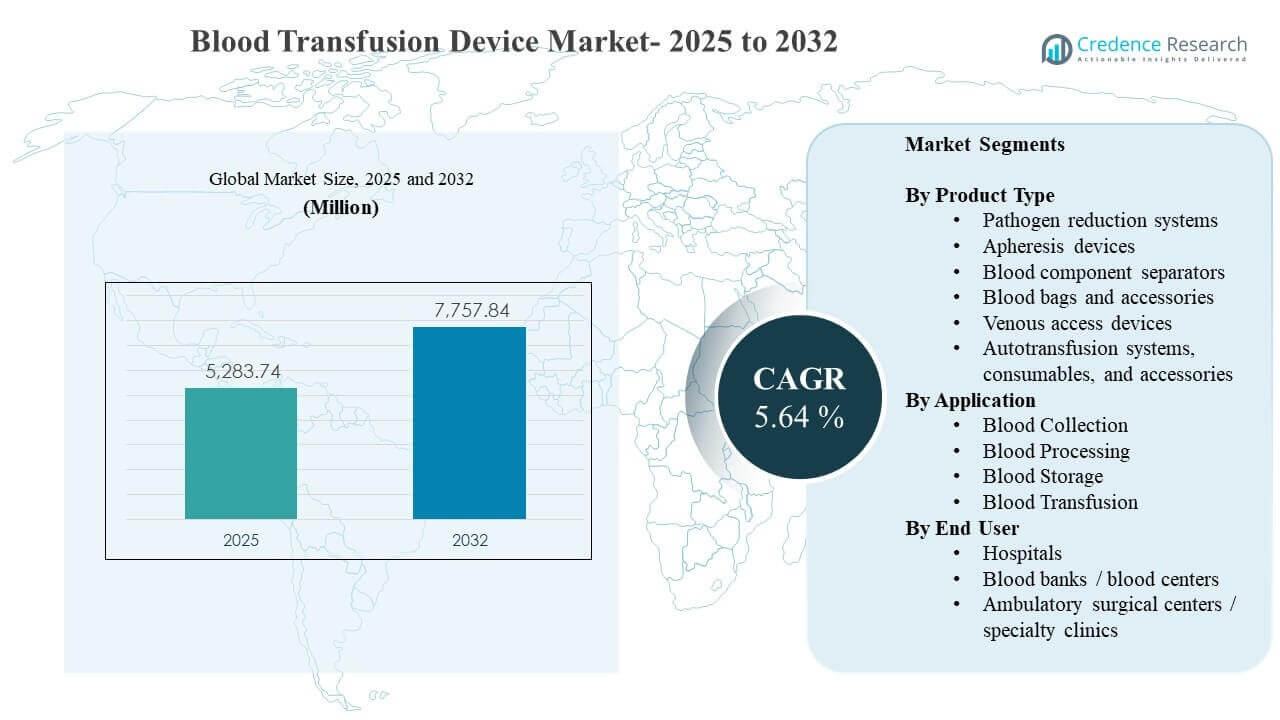
Die globale Marktgröße für Bluttransfusionsgeräte wurde 2025 auf 5.283,74 Millionen USD geschätzt und soll bis 2032 7.757,84 Millionen USD erreichen, mit einem Wachstum von 5,64 % CAGR von 2025 bis 2032. Das Wachstum wird hauptsächlich durch steigende transfusionsbedingte klinische Arbeitsbelastungen in den Bereichen Chirurgie, Trauma, Onkologie und chronisches Krankheitsmanagement unterstützt, was den wiederkehrenden Bedarf an sicheren Sammel-, Verarbeitungs-, Lager- und Verwaltungstools in Krankenhäusern und Blutzentren erhöht. Die fortlaufende Modernisierung der Transfusionsabläufe, einschließlich höherer Automatisierung bei der Komponentenaufbereitung und stärkerer Sicherheits- und Rückverfolgbarkeitspraktiken, verstärkt weiterhin den Ersatzbedarf und den Durchsatz für Verbrauchsmaterialien in reifen Märkten und sich schnell entwickelnden Gesundheitssystemen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Bluttransfusionsgeräte 2025 | 5.283,74 Millionen USD |
| Markt für Bluttransfusionsgeräte, CAGR | 5,64% |
| Marktgröße für Bluttransfusionsgeräte 2032 | 7.757,84 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Bluttransfusionsgeräte soll von 5.283,74 Millionen USD im Jahr 2025 auf 7.757,84 Millionen USD bis 2032 steigen, was eine anhaltende Nachfrageexpansion im Prognosezeitraum widerspiegelt.
- Es wird erwartet, dass der Markt im Zeitraum 2025–2032 mit einer CAGR von 5,64 % wächst, unterstützt durch konstante Verfahrensvolumina und die fortlaufende Modernisierung der Arbeitsabläufe in den Transfusionsdiensten.
- Blutbeutel & Zubehör machten 2025 den größten Produktanteil von 37,4 % aus, was die häufige Nutzung von Verbrauchsmaterialien in routinemäßigen Sammel- und Transfusionswegen widerspiegelt.
- Blutentnahme repräsentierte 2025 42,3 % des Anwendungs-Mix, unterstützt durch strukturelle Wiederholungsvolumina und standardisierte Spenden- und Krankenhausentnahmeprotokolle.
- Nordamerika hielt 2025 den führenden regionalen Anteil von 39,3 %, unterstützt durch ausgereifte Blutzentren-Netzwerke und eine höhere Geräteintensität pro Verfahren.
Segmentanalyse
Nachfragemuster im Markt für Bluttransfusionsgeräte werden durch wiederkehrende Verbrauchsmaterialien und die Zuverlässigkeitsanforderungen der Transfusionsabläufe geprägt, die den Einkauf in Krankenhäusern und Blutzentren aufrechterhalten. Käufer priorisieren typischerweise Sicherheit, Standardisierung und Kompatibilität mit etablierten Verarbeitungs- und Verwaltungspraxen, was Lieferanten begünstigt, die integrierte Portfolios anbieten, die Sammlungssets, Komponentenaufbereitung, Lagerverbrauchsmaterialien und Zugangsvorrichtungen umfassen. Automatisierung wird zunehmend unter Produktivitäts- und Fehlerreduktionsgesichtspunkten bewertet, insbesondere in Hochdurchsatz-Blutzentren, die eine konsistente Komponentenqualität und reduzierte manuelle Handhabung anstreben.
Beschaffungsentscheidungen spiegeln auch einen Wandel hin zur Vereinfachung von Arbeitsabläufen und Rückverfolgbarkeit wider, mit mehr Schwerpunkt auf geschlossener Systemhandhabung, Disziplin beim Etikettieren und Bestandsmanagement, um Verschwendung zu reduzieren und die Verfügbarkeit zu verbessern. Parallel dazu schätzen Krankenhäuser und spezialisierte Pflegeeinrichtungen weiterhin zuverlässige Lösungen für die Transfusionsverwaltung und den Zugang, die die Variabilität in klinischen Teams verringern können. In allen Regionen schafft die Mischung aus Ersatzbedarf und Kapazitätserweiterung ein ausgewogenes Wachstumsprofil, mit schnellerer Einführung moderner Systeme, wo die Gesundheitsinfrastruktur wächst.
Einblicke nach Produkttyp
Blutbeutel & Zubehör machten 2025 den größten Anteil von 37,4% aus. Das Segment führt, weil Blutbeutel, Schläuche und verwandte Verbrauchsmaterialien wiederholt in Routineabläufen wie Spenden, Komponententrennung und Verabreichung am Krankenbett verwendet werden, was einen hohen Durchsatz schafft. Standardisierte Konfigurationen und strenge Qualitätsanforderungen verstärken konsistente Beschaffung und vorhersehbare Ersatzzyklen. Die große installierte Basis von Sammel- und Verarbeitungssystemen unterstützt weiterhin die konstante Nachfrage nach Verbrauchsmaterialien sowohl in Krankenhäusern als auch in Blutspendezentren.
Einblicke nach Anwendung
Die Blutentnahme machte 2025 den größten Anteil von 42,3% aus. Die Entnahme bleibt die Phase mit dem höchsten Durchsatz, da jede nachgelagerte Aktivität von zuverlässigen Blutentnahme- und Spendenoperationen abhängt. Standardisierte Spendenprotokolle, kontinuierliche Spenderbindungsprogramme und routinemäßige Blutentnahmevolumina in stationären und ambulanten Bereichen verstärken die wiederholte Nutzung von Entnahmesets und zugehörigen Verbrauchsmaterialien. Anbieter bevorzugen auch Produkte, die Geschwindigkeit und Konsistenz verbessern, was die Einführung benutzerfreundlicher Entnahmelösungen in Umgebungen mit hoher Fluktuation unterstützt.
Einblicke nach Endbenutzer
Krankenhäuser machten 2025 den größten Anteil von 46,8% aus. Krankenhäuser führen, weil die Transfusionstätigkeit eng mit chirurgischen Eingriffen, Traumamanagement, Onkologiepflege und kritischen Pfaden verbunden ist, die zuverlässigen Zugang und Verabreichungsbereitschaft erfordern. Zentralisierte Beschaffung und protokollgesteuerte Transfusionsdienste erhöhen die Standardisierung von Geräten und Verbrauchsmaterialien, was höhere Einkaufsvolumina pro Einrichtung unterstützt. Krankenhäuser treiben auch Upgrades zu sichereren und effizienteren Arbeitsabläufen voran, da sie Fehler reduzieren und die Nutzung von Komponenten verbessern möchten.
Markttreiber für Bluttransfusionsgeräte
Steigende transfusionsbedingte klinische Arbeitsbelastung in Krankenhäusern und spezialisierten Pflegeeinrichtungen
Die klinische Nachfrage nach Transfusionsunterstützung wird durch prozedurintensive Pflegepfade wie komplexe Operationen, Traumastabilisierung, unterstützende Onkologiepflege und das Management chronischer Anämie aufrechterhalten. Diese Umgebungen erfordern zuverlässige Verfügbarkeit von Sammel-, Verarbeitungs-, Lager- und Verabreichungsgeräten mit konsistenter Leistung. Krankenhäuser standardisieren typischerweise Transfusionsprotokolle, was die wiederholte Nachfrage nach validierten Verbrauchsmaterialien und kompatiblen Zubehörteilen verstärkt. Da die Fallzahlen steigen und klinische Teams nach Konsistenz streben, bevorzugen Einkäufe zunehmend zuverlässige Produkte mit etablierter Qualität und Versorgungskontinuität.
Laufende Modernisierung und Automatisierung von Arbeitsabläufen in Blutspendezentren
Blutspendezentren und Transfusionsdienste in großen Krankenhäusern modernisieren weiterhin die Komponentenaufbereitung, um die Produktivität zu steigern und die manuelle Variabilität zu reduzieren. Automatisierung und integrierte Verarbeitungssysteme werden eingeführt, um Erträge zu standardisieren, Bearbeitungsschritte zu verringern und eine gleichbleibende Komponentenqualität zu unterstützen. Diese Investitionen erhöhen typischerweise die Durchlaufquote für proprietäre Einwegartikel und validierte Verbrauchsmaterialien, die an die installierte Basis gebunden sind. Im Laufe der Zeit beschleunigen Modernisierungsprogramme auch die Ersatzzyklen, da Einrichtungen ihre veralteten Geräte aufrüsten, um den betrieblichen und regulatorischen Anforderungen gerecht zu werden.
- Zum Beispiel berichtet Terumo BCT, dass sein Reveos-System 12 Vollbluteinheiten in rote Blutkörperchen, Blutplättchen und Plasma bis zu 24 Minuten schneller trennen kann als die halbautomatisierte Buffy-Coat-Verarbeitung, die manuellen Schritte um bis zu 65 % reduziert und mit einem Bediener und vier Geräten auf etwa 72.000 Einheiten jährlich skalierbar ist.
Steigender Fokus auf Sicherheit, Standardisierung und Rückverfolgbarkeit in der Transfusionspraxis
Transfusionspfade sind qualitätssensibel, was zu einem stärkeren Fokus auf standardisierte Geräte und Verbrauchsmaterialien führt, die die Prozessvariabilität reduzieren und eine zuverlässige Dokumentation unterstützen. Anbieter schätzen zunehmend geschlossene oder kontrollierte Handhabungssysteme, konsistente Kennzeichnungspraktiken und Bestandsdisziplin, um Verschwendung zu reduzieren und die Verfügbarkeit von Komponenten zu verbessern. Diese Anforderungen stärken die Nachfrage nach kompatiblen Gerätesystemen, die Sammlung, Verarbeitung und Verwaltung umfassen. Sicherheitsorientierte Beschaffung unterstützt auch die Einführung verbesserter Zugangs- und Sammellösungen, die das Risiko senken und eine konsistente klinische Durchführung unterstützen.
- Zum Beispiel sagt Haemonetics, dass seine BloodTrack Tx-Software 2D-Barcode-Technologie verwendet, jedes Mal, wenn eine Probe entnommen, ein Produkt angefordert oder eine Transfusion durchgeführt wird, während sein BloodTrack OnDemand mit HaemoBank als ein 24/7 virtuelles automatisiertes Transfusionsdienstsystem positioniert ist, um die Verifizierung am Krankenbett und die Rückverfolgbarkeit zu stärken.
Erweiterung der Gesundheitskapazität und des Zugangs zu chirurgischer Versorgung in Entwicklungsmärkten
In vielen Entwicklungsmärkten erhöht die Erweiterung des Gesundheitswesens das Volumen an Operationen und Akutpflegeleistungen, die Transfusionsbereitschaft erfordern, was die Nachfrage nach sowohl Ausrüstung als auch Verbrauchsmaterialien steigert. Mit der Verbesserung der Blutbankinfrastruktur erstreckt sich die Beschaffung über grundlegende Versorgung hinaus auf standardisiertere Verarbeitungs- und Lagerungsabläufe. Öffentliche und private Investitionen in die Krankenhauskapazität fördern auch die Einführung zuverlässiger Transfusionsunterstützungsgeräte, die mit modernen Protokollen übereinstimmen. Dieses kapazitätsgetriebene Wachstum unterstützt eine stetige Marktexpansion neben der Ersatznachfrage in reifen Märkten.
Herausforderungen im Markt für Bluttransfusionsgeräte
Betriebliche Einschränkungen bleiben ein zentrales Hindernis in Transfusionsabläufen, da Blutentnahme und -verarbeitung geschultes Personal, strikte Verfahren und zuverlässige Kühlkettenhandhabung erfordern. Der Mangel an qualifiziertem Personal kann den Durchsatz begrenzen und die effektive Nutzung fortschrittlicher Verarbeitungssysteme, insbesondere in kleineren Einrichtungen, reduzieren. Budgetbeschränkungen verlangsamen auch die Ersatzzyklen, wenn Institutionen unmittelbare klinische Bedürfnisse über die Modernisierung der Infrastruktur priorisieren. Unbeständige Spenderlieferungsmuster und Sammellogistik können die Nutzungsplanung und Bestandsstabilität weiter stören.
Regulatorische und Qualitätsanforderungen schaffen Komplexität für Hersteller und Anbieter aufgrund von Validierungsbedürfnissen, Dokumentationserwartungen und Rückverfolgbarkeitsdisziplin entlang der Transfusionskette. Krankenhäuser und Blutbanken müssen konsistente Qualitätskontrollen aufrechterhalten, was die Beschaffungsprüfung erhöhen und die Produktannahmezeiten verlängern kann. Die Standardisierung von Produkten kann ebenfalls Umstellungsprobleme verursachen, da Einrichtungen die Kompatibilität mit bestehenden Installationsbasen bevorzugen. Variabilität in der Lieferkette für spezialisierte Verbrauchsmaterialien kann Beschaffungsrisiken einführen und Multi-Sourcing-Strategien fördern.
- Zum Beispiel hat das INTERCEPT Blood System für Thrombozyten von Cerus eine Reduktion von mehr als 5,7 log10 bei lebensfähigen T-Zellen, mehr als 6,3 log10 bei Dengue-Viren in Thrombozyten, die in Plasma/Additivlösung suspendiert sind, und mehr als 7,2 log10 bei Escherichia coli gezeigt, während es die Lagerung von Thrombozyten für bis zu 7 Tage bei 20-24°C mit kontinuierlicher Agitation unterstützt.
Markttrends und Chancen für Bluttransfusionsgeräte
Die Einführung von Automatisierung wächst weiter, da Blutbanken und große Krankenhäuser Produktivitätssteigerungen und konsistentere Ergebnisse bei der Komponentenaufbereitung anstreben. Einrichtungen bewerten zunehmend Lösungen, die manuelle Handhabung reduzieren, die Prozessstandardisierung verbessern und eine wiederholbare Qualitätsleistung in großem Maßstab unterstützen. Dieser Trend schafft Chancen für integrierte Plattformen, die Verarbeitungsschritte kombinieren und die Workflow-Effizienz stärken. Anbieter, die ihre Angebote mit betrieblichen Kennzahlen, Schulungsunterstützung und Servicezuverlässigkeit in Einklang bringen, können die Akzeptanz in Umgebungen mit hohem Durchsatz verbessern.
- Zum Beispiel gibt Terumo Blood and Cell Technologies an, dass sein Reveos Automated Blood Processing System das erste Vollblut-Automatisierungsgerät ist, das kommerziell in den USA erhältlich ist, um Vollblut in einem einzigen Zentrifugationszyklus in Thrombozyten und andere Komponenten zu verarbeiten, und die Plattform kann bis zu vier Vollbluteinheiten in einem einzigen Durchlauf verarbeiten; das Unternehmen hat auch die Einführung des Systems in 52 Ländern im letzten Jahrzehnt gemeldet, was seine Relevanz für Labore mit hohem Durchsatz unterstreicht.
Verbesserte Rückverfolgbarkeit und Bestandsmanagementpraktiken gewinnen an Aufmerksamkeit, da Anbieter bestrebt sind, Komponentenverschwendung zu reduzieren und die Verfügbarkeit in Transfusionsdiensten zu verbessern. Es entstehen Chancen für Lösungen, die eine bessere Nachverfolgung, standardisierte Dokumentation und eine reibungslosere Koordination über Sammlung, Verarbeitung, Lagerung und Verwaltung hinweg unterstützen. Märkte mit wachsender Gesundheitskapazität bieten auch Wachstumswege für skalierbare und standardisierte Transfusionsunterstützungssets und Zubehör. Produktdesigns, die die Arbeitsabläufe von Klinikern vereinfachen und die Benutzerfreundlichkeit verbessern, können die Differenzierung in wettbewerbsintensiven Ausschreibungen stärken.
Regionale Einblicke
Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 39,3%, unterstützt durch ausgereifte Blutbanknetzwerke, hohe chirurgische Volumina und strukturierte Transfusionsdienste in Krankenhäusern. Die Beschaffung in der Region betont Sicherheit, Standardisierung und Kompatibilität mit etablierten Verarbeitungs- und Verwaltungsabläufen. Ersatzzyklen werden durch kontinuierliche Qualitätserwartungen und die Nachfrage nach betrieblicher Effizienz bei der Komponentenaufbereitung unterstützt. Eine starke Serviceinfrastruktur und konsistente Lieferanforderungen begünstigen Anbieter mit zuverlässiger Unterstützung der installierten Basis und Verfügbarkeit von Verbrauchsmaterialien.
Europa
Europa hatte einen Anteil von 28,1% im Jahr 2025, unterstützt durch etablierte Gesundheitssysteme und strenge Erwartungen an Blutqualität und -sicherheit. Einrichtungen priorisieren typischerweise standardisierte Komponentenherstellung, kontrollierte Handhabung und zuverlässige Lagerpraktiken, die konsistente Qualitätsresultate unterstützen. Der Ersatzbedarf bleibt stabil, da Institutionen Transfusionsdienste modernisieren und die Effizienz der Arbeitsabläufe verbessern. Regionale Beschaffung bevorzugt oft bewährte Produkte und Lieferanten mit Glaubwürdigkeit in Qualitätssicherung und langfristigem Service-Support.
Asien-Pazifik
Asien-Pazifik erfasste einen Anteil von 24,8% im Jahr 2025, unterstützt durch die Erweiterung der Krankenhauskapazität und die zunehmende Einführung standardisierter Transfusionspraktiken. Steigende Verfahrensvolumina und die Stärkung der Blutbankinfrastruktur erhöhen die Nachfrage nach Lösungen für Sammlung, Verarbeitung und Lagerung. Investitionen in die Modernisierung des Gesundheitswesens unterstützen die Einführung effizienterer Systeme in Zentren mit höherem Volumen, auch wenn viele Einrichtungen weiterhin von grundlegenden Fähigkeiten aus skalieren. Anbieter, die skalierbare Produktportfolios und Schulungsunterstützung bieten, sind gut positioniert, um von kapazitätsgetriebenem Wachstum zu profitieren.
Lateinamerika
Lateinamerika repräsentierte einen Anteil von 5,2% im Jahr 2025, wobei die Nachfrage durch schrittweise Verbesserungen der Krankenhausinfrastruktur und der Fähigkeiten von Transfusionsdiensten geprägt ist. Die Beschaffung konzentriert sich oft auf zuverlässige Verbrauchsmaterialien und wesentliche Ausrüstungen, die eine konsistente Sammlung und Verabreichung unterstützen. Das Marktwachstum wird durch Kapazitätserweiterungen, Verbesserungen in Blutbankpraktiken und die breitere Einführung standardisierter Protokolle beeinflusst. Zuverlässigkeit der Versorgung und Kosteneffizienz bleiben wichtige Auswahlfaktoren für viele Käufer.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt einen Anteil von 2,6% im Jahr 2025, was die ungleichmäßige Reife der Infrastruktur und die unterschiedliche Blutbankkapazität in den Ländern widerspiegelt. Die Nachfrage wird durch ausgewählte Investitionen in den Ausbau von Krankenhäusern und Verbesserungen der Transfusionsbereitschaft in tertiären Versorgungseinrichtungen unterstützt. Die Beschaffung konzentriert sich typischerweise auf grundlegende Bedürfnisse in Sammlung, Lagerung und Verabreichung, mit einer allmählichen Bewegung hin zu standardisierten Arbeitsabläufen, wo die Kapazität dies zulässt. Langfristiges Wachstum hängt von einer breiteren Infrastrukturentwicklung, der Fähigkeit der Arbeitskräfte und der konsistenten Verfügbarkeit von Lieferungen ab.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Bluttransfusionsgeräte wird durch die Breite der Portfolioabdeckung über Sammlung, Verarbeitung, Lagerung und Verabreichungsabläufe sowie die Fähigkeit zur Unterstützung von Zuverlässigkeit und Standardisierung in Hochdurchsatzumgebungen angetrieben. Lieferanten differenzieren sich durch integrierte Systemangebote, Verbrauchsmaterial-Ökosysteme, Service- und Schulungsunterstützung sowie Kompatibilität mit etablierten klinischen Protokollen. Produktdesignverbesserungen, die die Handhabungsschritte reduzieren, die Rückverfolgbarkeitsdisziplin unterstützen und die Benutzerfreundlichkeit verbessern, helfen, die Positionierung in institutionellen Beschaffungen zu stärken. Maßstab, Glaubwürdigkeit der Qualitätssicherung und Versorgungskontinuität bleiben entscheidende Faktoren in wettbewerbsorientierten Ausschreibungen.
Fresenius Kabi / Fresenius SE & Co. KGaA ist als umfassender Gesundheitsversorger positioniert, mit Stärken in transfusionsnahen Produkten und krankenhausorientierten Beschaffungskanälen, die Cross-Selling über verwandte klinische Arbeitsabläufe ermöglichen. Der Ansatz des Unternehmens betont typischerweise standardisierte, qualitätsorientierte Lösungen, die zu etablierten Krankenhausprozessen passen und eine zuverlässige klinische Durchführung unterstützen. Die Skalierung in Produktion und Vertrieb unterstützt die Kontinuität für häufig benötigte Verbrauchsmaterialien und Zubehör. Diese Positionierung stimmt mit den Prioritäten der Käufer überein, die auf eine verlässliche Versorgung, konsistente Produktleistung und reduzierte betriebliche Störungen in den Transfusionsdiensten abzielen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Fresenius Kabi / Fresenius SE & Co. KGaA
- Grifols, S.A.
- Terumo Corporation
- Immucor, Inc.
- B. Braun Melsungen AG
- BD (Becton, Dickinson and Company)
- Haemonetics Corporation
- Teleflex Incorporated
- Medtronic
- LivaNova PLC
- Redax
- Baxter International Inc.
- Kawasumi Laboratories, Inc.
- Kaneka Corporation
- Macopharma SA
- 3M Company
- Tenko International Group Corp
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im März 2025 unterzeichnete Grifols eine strategische Vereinbarung mit Inpeco, um Transfusionsmedizin-Labors mit integrierten Instrumenten, Robotik und Software auszustatten, um Arbeitsabläufe zu modernisieren und die Effizienz zu verbessern.
- Im Juni 2024 führte Innobiochips Omnys ein, ein fortschrittliches Bluttransfusionsgerät, das entwickelt wurde, um die Produktivität und Genauigkeit von Laboren durch Multiplex-Analyse zu verbessern, einschließlich ABO/D-Typisierung und erweiterter Phänotypisierung. Das Unternehmen erklärte, dass das System dazu beiträgt, Tests zu rationalisieren, die Anzahl der benötigten Wells zu reduzieren und Abfall in Transfusionslaboren zu minimieren.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | 5283,74 Millionen USD |
| Umsatzprognose im Jahr 2032 | 7757,84 Millionen USD |
| Wachstumsrate (CAGR) | 5,64% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Produkttyp; Nach Anwendung; Nach Endbenutzer |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | 17 Unternehmen |
| Anzahl der Seiten | 326 |
Segmentierung
Nach Produkttyp
- Pathogenreduktionssysteme
- Apherese-Geräte
- Blutkomponenten-Separatoren
- Blutbeutel und Zubehör
- Venenzugangssysteme
- Autotransfusionssysteme, Verbrauchsmaterialien und Zubehör
Nach Anwendung
- Blutentnahme
- Blutverarbeitung
- Blutlagerung
- Bluttransfusion
Nach Endbenutzer
- Krankenhäuser
- Blutbanken / Blutzentren
- Ambulante chirurgische Zentren / Fachkliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Bluttransfusionsgeräte im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR des Marktes für Bluttransfusionsgeräte im Zeitraum von 2025 bis 2032?
Was ist das größte Produktsegment im Jahr 2025?
Welche Faktoren treiben das Wachstum im Markt für Bluttransfusionsgeräte an?
Wer sind die führenden Unternehmen im Markt für Bluttransfusionsgeräte?
Welche Region führt den Markt für Bluttransfusionsgeräte im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Bluttransfusionsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Bluttransfusionsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5,283.74 million → 2032: USD 7,757.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Bluttransfusionsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Bluttransfusionsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Bluttransfusionsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Bluttransfusionsgeräte Market Drivers
- 3.3 Markt für Bluttransfusionsgeräte Market Restraints & Challenges
- 3.4 Markt für Bluttransfusionsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Bluttransfusionsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Bluttransfusionsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Bluttransfusionsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Bluttransfusionsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Bluttransfusionsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Bluttransfusionsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Bluttransfusionsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Bluttransfusionsgeräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Bluttransfusionsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Bluttransfusionsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Bluttransfusionsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Bluttransfusionsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Bluttransfusionsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Bluttransfusionsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Bluttransfusionsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Bluttransfusionsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Bluttransfusionsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Bluttransfusionsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Bluttransfusionsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
