
Überblick über den Markt für Brustultraschall:
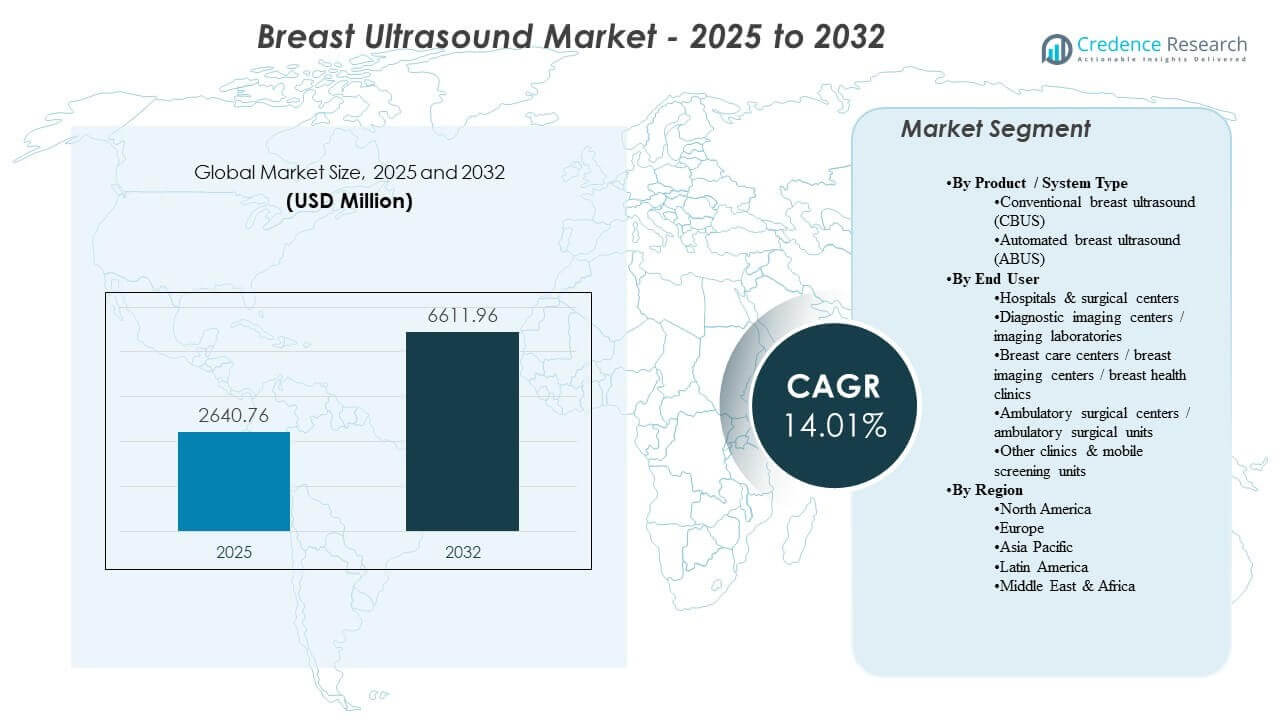
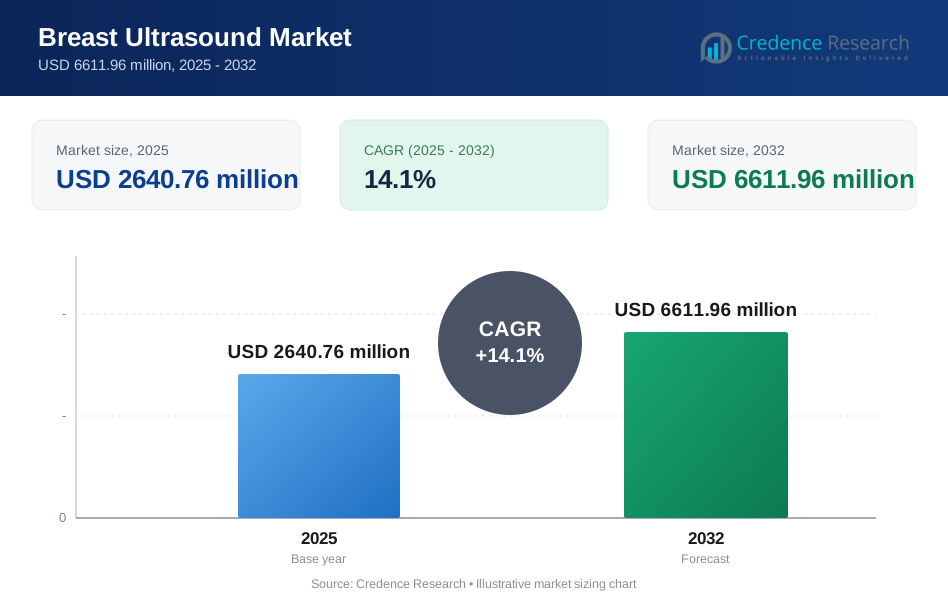
Die globale Marktgröße für Brustultraschall wurde 2025 auf 2640,76 Millionen USD geschätzt und soll bis 2032 6611,96 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,1% von 2025 bis 2032. Die Nachfrage wird durch steigende Brustkrebsvorsorgeuntersuchungen und diagnostische Abklärungen angetrieben, bei denen Ultraschall zur Verbesserung der Läsionscharakterisierung, zur Biopsieführung und zur Unterstützung der Beurteilung bei dichtem Brustgewebe eingesetzt wird. Die Einführung wird auch durch Technologieerneuerungszyklen gestärkt, die die Automatisierung von Arbeitsabläufen, die Konsistenz bei der Bilderfassung und die Integration in radiologische Abläufe in stark frequentierten Pflegeeinrichtungen priorisieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Brustultraschall 2025 | USD 2640,76 Millionen |
| Markt für Brustultraschall, CAGR | 14,1% |
| Marktgröße für Brustultraschall 2032 | USD 6611,96 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt wächst von 2640,76 Millionen USD im Jahr 2025 auf 6611,96 Millionen USD bis 2032, was einem CAGR von 14,1% über 2025–2032 entspricht.
- Nordamerika macht 2025 33,4% des Umsatzes aus, unterstützt durch die Intensität der Vorsorgeuntersuchungen und eine etablierte Bildgebungsinfrastruktur.
- Europa repräsentiert 2025 25,3% des Umsatzes, gestützt durch organisierte Versorgungswege und eine starke Nutzung der diagnostischen Bildgebung.
- Asien-Pazifik hält 2025 einen Anteil von 24,6%, untermauert durch Kapazitätserweiterung und breiteren Zugang zur diagnostischen Bildgebung.
- Konventioneller Brustultraschall (CBUS) macht 2025 einen Anteil von 61,9% aus, was die anhaltende Präferenz für flexible, operatorgeführte diagnostische Beurteilungen widerspiegelt.
Segmentanalyse
Kaufentscheidungen im Bereich Brustultraschall betonen die Bildqualität, die Konsistenz der Untersuchungen und den Durchsatz in screeningsgetriebenen Umgebungen. Konventionelle Systeme bleiben weit verbreitet, da klinische Teams auf flexible Scans für gezielte diagnostische Beurteilungen, Nachfolgeuntersuchungen und interventionelle Führung angewiesen sind. Gleichzeitig werden automatisierte Systeme zunehmend auf ihre Fähigkeit hin bewertet, die Erfassung zu standardisieren und die Variabilität zwischen den Bedienern zu reduzieren, insbesondere in Arbeitsabläufen, die die ergänzende Vorsorgeuntersuchung bei dichtem Brustgewebe unterstützen.
Die Einführung wird auch durch Personal- und Produktivitätsbeschränkungen in Bildgebungsabteilungen geprägt. Anbieter priorisieren Werkzeuge, die die Untersuchungszeit verkürzen, Wiederholungsscans reduzieren und die Konsistenz der Berichterstattung über Standorte hinweg verbessern. Die Integration in umfassendere Bildgebungs-IT, strukturierte Berichterstattung und eingebettete Analysen unterstützt schnellere Leseabläufe und die betriebliche Kontrolle. Diese Themen verstärken die Nachfrage nach Ersatz und Upgrades in den installierten Basen in Krankenhäusern und ambulanten Bildgebungsnetzwerken.
Einblicke nach Produkt- / Systemtyp
Konventioneller Brustultraschall (CBUS) machte im Jahr 2025 den größten Anteil von 61,9% aus. CBUS führt, weil gezielte diagnostische Beurteilungen und interventionelle Leitungen von der Echtzeitsteuerung durch den Bediener abhängen, was den täglichen Anforderungen der Radiologie und Brustkliniken entspricht. CBUS profitiert auch von der breiten Verfügbarkeit in verschiedenen Versorgungseinrichtungen und den vertrauten klinischen Arbeitsabläufen, was eine hohe Nutzung und Ersatznachfrage unterstützt. Automatisierter Brustultraschall (ABUS) wird als Ergänzung in standardisierten Screening-Pfaden übernommen, insbesondere dort, wo Konsistenz bei der Erfassung und Durchsatz Priorität haben.
Nach Endnutzer-Einblicken
Krankenhäuser & chirurgische Zentren machten im Jahr 2025 den größten Anteil von 51,4% aus. Krankenhäuser führen, weil die Brustbildgebung in multidisziplinäre Diagnose- und Behandlungswege eingebettet ist, die Bildverfügbarkeit, Biopsieführungsfähigkeit und koordinierte Nachverfolgung erfordern. Investitionsbudgets und konsolidierte Beschaffungsstrukturen begünstigen auch standardisierte Ultraschallplattformen in verschiedenen Abteilungen. Ambulante Bildgebungszentren und spezialisierte Brustkliniken stärken die Nachfrage, indem sie durch Zugang und Durchsatz konkurrieren, was zu stetigen Aufrüstungen und zusätzlichen Platzierungen führt, wenn die Volumina wachsen.
Markttreiber für Brustultraschall
Erweiterung der Screening- und diagnostischen Bewertungsvolumina
Das Bewusstsein für Brustkrebs und die Teilnahme an Screenings erhöhen weiterhin die Anzahl der diagnostischen Untersuchungen und Nachfolgebeurteilungen. Ultraschall spielt eine wesentliche Rolle bei der Charakterisierung von Läsionen, der ergänzenden Bildgebung für dichtes Brustgewebe und der gezielten Bewertung nach verdächtigen Befunden. Dies unterstützt höhere Nutzungsraten sowohl für allgemeine als auch für brustspezifische Ultraschallsysteme. Das Ergebnis ist eine stetige Nachfrage nach neuen Systemen, Wandleraufrüstungen und produktivitätsorientierten Softwareverbesserungen. Mit der Erweiterung der Screening-Programme benötigen Bildgebungsanbieter auch schnellere Terminplanungskapazitäten, um höhere Rückrufvolumina zu bewältigen. Parallel dazu stärkt das Wachstum bei der Biopsieführung und Nachverfolgungsbildgebung die wiederkehrende Nutzung in der routinemäßigen klinischen Praxis.
Nachfrage nach ergänzender Bildgebung in dichten Brustpfaden
Dichtes Brustgewebe kann die Empfindlichkeit der Mammographie verringern, was die Abhängigkeit von Ultraschall als ergänzende Modalität in vielen Versorgungspfaden erhöht. Anbieter übernehmen Ultraschall, um das Vertrauen in die Erkennung zu verbessern und schnelle, patientennahe Entscheidungen zu unterstützen. Automatisierte Lösungen stärken diesen Treiber, indem sie standardisierte Erfassungen für screening-adjacent Protokolle bieten. Diese Dynamik erweitert die adressierbare Nachfrage über tertiäre Krankenhäuser hinaus in Netzwerke von Brustzentren und Bildgebungsanbietern. Mehr Gerichtsbarkeiten und klinische Pfade betonen ergänzende Bildgebungsdiskussionen für dichte Brüste, was das Ultraschallvolumen erhöht. Anbieter schätzen auch Lösungen, die in strukturierte Berichterstattung und langfristige Patientenverfolgung für wiederholte Screenings integriert werden können.
Produktivitäts- und Standardisierungsprioritäten im Arbeitsablauf
Radiologieabteilungen stehen vor wachsenden Bildgebungsvolumen und Personaleinschränkungen, was die Nachfrage nach Lösungen erhöht, die den Durchsatz verbessern und Wiederholungsscans reduzieren. Automatisierungsfunktionen, geführte Arbeitsabläufe und schnellere Erfassung verbessern die betriebliche Konsistenz. Standardisierung unterstützt auch Netzwerke mit mehreren Standorten, die vergleichbare Bildgebungsprotokolle und Berichtsqualität wünschen. Diese Prioritäten beeinflussen Beschaffungsentscheidungen hin zu Systemen, die Leistung mit Effizienz kombinieren. Standorte bewerten zunehmend Systeme anhand der gesamten Untersuchungszeit, von der Erfassung bis zur Berichterstellung, nicht nur der Bildqualität. Die Nachfrage nach Werkzeugen, die die Variabilität des Bedieners reduzieren und Schulungen über rotierende Mitarbeiterteams unterstützen, steigt ebenfalls.
- Zum Beispiel hat die KI-gestützte Entscheidungsunterstützung für Brustultraschall eine Sensitivität von 91,1% und eine Spezifität von 92,4% gezeigt, während die Lesezeit der Radiologen für die KI-Komponente auf weniger als 2 Sekunden reduziert wurde, was es Radiologen ermöglicht, das tägliche Fallvolumen zu erhöhen, ohne die Genauigkeit zu beeinträchtigen.
Technologie-Erneuerungszyklen und softwaregesteuerte Differenzierung
Anbieter konkurrieren weiterhin durch Plattform-Updates, die die Bildverarbeitung, Ergonomie und klinische Anwendungspakete verbessern. Software-Upgrades und KI-gestützte Funktionen unterstützen eine höhere Produktivität und eine konsistentere Untersuchungsqualität. Gesundheitssysteme bevorzugen Lösungen, die den Lebenszykluswert durch Upgrades verlängern, anstatt häufige Hardware-Ersetzungen. Dies beschleunigt die Einführung von Premium-Plattformen und stärkt den Ersatz- und Upgrade-Schwung. Käufer priorisieren auch Konnektivitätsfunktionen, die die Integration von PACS/RIS vereinfachen und manuelle Schritte in der Dokumentation reduzieren. Mit zunehmendem Wettbewerb nutzen Anbieter Software-Roadmaps und Serviceverträge, um installierte Basen zu schützen und wiederkehrende Einnahmen zu generieren.
- Zum Beispiel wurde berichtet, dass integrierte ABUS-Plattformen, die direkt mit PACS und elektronischen Aufzeichnungen verbunden sind, die Datenzugänglichkeit um über 40% verbessern und den Durchsatz von Bildgebungszentren um etwa 20% erhöhen, was Anbietern hilft, Erneuerungsinvestitionen auf der Grundlage messbarer betrieblicher Gewinne zu rechtfertigen.
Herausforderungen im Markt für Brustultraschall
Kostendruck bleibt eine Einschränkung, insbesondere für kleinere Bildgebungsanbieter und Systeme in aufstrebenden Märkten. Premium-Plattformen und automatisierte Lösungen können höhere Anfangsinvestitionen und dedizierte Workflow-Änderungen erfordern, was die Einführung verlangsamt, wenn Budgets begrenzt sind. Einrichtungen wägen auch die Lebenszyklus-Servicekosten und den Bedarf an Sondenaustausch ab, was die Gesamtkosten des Eigentums und den Beschaffungszeitpunkt beeinflussen kann. Diese Probleme sind ausgeprägter für Standorte, die gemischte Flotten mit unterschiedlichen Serviceprofilen betreiben. Die Variabilität der Erstattung über Geografien hinweg kann Kaufentscheidungen weiter verkomplizieren und Upgrades verzögern.
Die Abhängigkeit von Bedienern und die Variabilität bleiben wichtige praktische Herausforderungen für die Ultraschallleistung in realen Umgebungen. Schulungsanforderungen, Konsistenz von Scan zu Scan und Dokumentationsqualität können je nach Bediener und Standort variieren. Die Integration in klinische IT, strukturierte Berichterstattung und Bildarchivierung kann ebenfalls ungleichmäßig sein, insbesondere dort, wo ältere Infrastrukturen bestehen bleiben. Diese Faktoren schaffen Implementierungsprobleme und können die Vorteile der Standardisierung verzögern. Hohe Mitarbeiterfluktuation oder die Abhängigkeit von rotierenden Sonographen können die Variabilität erhöhen und die Reproduzierbarkeit über Besuche hinweg reduzieren.
- Zum Beispiel haben Studien zur Fähigkeitsbewertung im Bereich der fetalen Ultraschalluntersuchung gezeigt, dass Modelle, die auf Bewegungsdaten der Sonde trainiert wurden, Experten von neu qualifizierten Bedienern mit einer Klassifikationsgenauigkeit von etwa 95 % unterscheiden können, was die messbare Leistungslücke zwischen Benutzergruppen unterstreicht.
Trends und Chancen im Markt für Brustultraschall
Automatisierung und KI-gestützte Workflow-Tools werden zunehmend eingesetzt, um Produktivitätseinschränkungen zu adressieren und die Konsistenz der Untersuchungen zu verbessern. Anbieter priorisieren Funktionen, die geführte Akquisition, reproduzierbare Messungen und schnellere Überprüfungen unterstützen. Dieser Trend schafft Möglichkeiten für Anbieter, sich durch Software-Roadmaps, Aufrüstbarkeit und integrierte Analysen zu differenzieren. Er unterstützt auch die Erweiterung automatisierter Lösungen, wo screeninggetriebene Volumina am höchsten sind. Das wachsende Interesse an Entscheidungsunterstützungs- und Triage-Funktionen spiegelt ebenfalls die Notwendigkeit wider, Lesestau zu bewältigen und verdächtige Befunde zu priorisieren.
- Zum Beispiel verwendet Hologics von der FDA zugelassenes Genius AI Detection für 3D-Mammographie Deep Learning, um verdächtige Regionen vorab zu annotieren, und hat in klinischen Bewertungen gezeigt, dass die Lesezeit der Radiologen pro Untersuchung um etwa 30 % reduziert wird, während die Sensitivität der Krebsdetektion in hochvolumigen Screening-Umgebungen bei etwa 90 % bleibt.
Die dezentrale Bereitstellung von Pflegeleistungen erweitert die adressierbare Nachfrage über große Krankenhäuser hinaus in spezialisierte Brustkliniken, Bildgebungszentren und Outreach-Modelle. Mobile Screening-Einheiten und verteilte Servicenetzwerke erfordern Systeme, die Portabilität, Zuverlässigkeit und Bildqualität ausbalancieren. Mit der Verbesserung des Zugangs verlagert sich die Beschaffung hin zu Plattformen, die über mehrere Standorte mit standardisierten Protokollen eingesetzt werden können. Dies unterstützt Mehrfacheinheitenverträge und servicebasierte Partnerschaften über Anbieter-Netzwerke hinweg. Steigende Volumina in der ambulanten Bildgebung intensivieren auch den Wettbewerb um den Patientenzugang und drängen Anbieter dazu, in schnellere, standardisierte Workflows zu investieren.
Regionale Einblicke
Nordamerika (33,4%) Nordamerika hält eine führende Umsatzposition (33,4%), unterstützt durch etablierte Screening-Pfade, die Annahme von Zusatzbildgebung bei dichter Brust und eine ausgereifte Bildgebungsinfrastruktur. Gesundheitssysteme priorisieren Plattformen, die den Durchsatz und die Konsistenz in hochvolumigen Radiologieoperationen verbessern. Das Kaufverhalten bevorzugt aufrüstbare Systeme mit starker Serviceabdeckung und Workflow-Integration. Diese Faktoren unterstützen eine beträchtliche installierte Basis und eine wiederkehrende Ersatznachfrage.
Europa (25,3%) Europa macht 25,3% des Umsatzes aus und profitiert von organisierten Versorgungspfaden und breiter Nutzung von diagnostischen Bildgebungsdiensten bei öffentlichen und privaten Anbietern. Die Beschaffung tendiert dazu, standardisierte Protokolle, klinische Leistung und Lebenszykluswert zu betonen. Der Wettbewerb unter den Anbietern wird durch die Fähigkeit geprägt, Multi-Site-Deployments und konsistente Bildqualität zu unterstützen. Die Nachfrage bleibt widerstandsfähig, da Anbieter ihre Flotten modernisieren und die Kapazität in spezialisierten Brustbildgebungsdiensten erweitern.
Asien-Pazifik (24,6%) Asien-Pazifik repräsentiert 24,6% des Umsatzes, angetrieben durch den Ausbau der diagnostischen Kapazitäten, den erhöhten Zugang zu Bildgebungsdiensten und das steigende Bewusstsein, das frühere Bewertungen unterstützt. Die Region umfasst eine Mischung aus erstklassigen urbanen Zentren und kostenbewussten Einsätzen, die einen zweigeteilten Markt für Plattformen formen. Käufer priorisieren oft Zuverlässigkeit und Durchsatz, mit steigendem Interesse an Automatisierung, wo die Arbeitslasten am schnellsten wachsen. Diese Dynamiken unterstützen sowohl neue Platzierungen als auch Upgrades, während die installierten Basen expandieren.
Lateinamerika (9,1%) Lateinamerika hält 9,1% des Umsatzes, beeinflusst durch die schrittweise Modernisierung der Bildgebungsflotten und den Ausbau des Zugangs in großen städtischen Zentren. Anbieter balancieren die Anforderungen an die Leistungsfähigkeit mit Budgetbeschränkungen aus und unterstützen einen starken Markt für wertorientierte Systeme neben selektiven Premiumplatzierungen. Das Wachstum wird durch die Verbesserung der diagnostischen Kapazitäten und die steigende Nutzung von Frauengesundheitsdiensten unterstützt. Die Verfügbarkeit von Dienstleistungen und die Finanzierung von Beschaffungen können den Kaufzeitpunkt und die Plattformwahl beeinflussen.
Naher Osten & Afrika (7,6%) Naher Osten & Afrika machen 7,6% des Umsatzes aus, geprägt durch den Ausbau der Bildgebungsinfrastruktur und das Wachstum privater Krankenhausnetzwerke in ausgewählten Ländern. Die Nachfrage wird durch den verbesserten Zugang zu diagnostischen Dienstleistungen und die verstärkte Aufmerksamkeit für Frauengesundheitsuntersuchungen und Frühbewertungen unterstützt. Käufer priorisieren oft Systeme mit langlebigen Servicemodellen und flexiblen Konfigurationen, die für verschiedene klinische Umgebungen geeignet sind. Die Marktexpansion bleibt in den Ländern ungleichmäßig, was Unterschiede in Gesundheitsinvestitionen und Kapazitäten widerspiegelt.
Wettbewerbslandschaft
Der Wettbewerb im Brustultraschallmarkt wird durch die Plattformleistung, die Workflow-Effizienz und softwaregestützte Differenzierung angetrieben. Anbieter betonen die Bildqualität, Automatisierungsfunktionen und die Integration in Radiologie-IT, um Produktivität und Konsistenz über Standorte hinweg zu verbessern. Produktstrategien heben zunehmend die Aufrüstbarkeit, die Breite der klinischen Anwendungen und Servicemodelle hervor, die die Bindung der installierten Basis unterstützen. Die Wettbewerbsintensität ist am höchsten bei Premiumsystemen und automatisierten Lösungen, bei denen Anbieter Wert auf Durchsatzsteigerungen und standardisierte Erfassung legen.
GE HealthCare konzentriert sich darauf, die Arbeitsabläufe in der Brustbildgebung durch automatisierte Lösungen und Softwareverbesserungen zu stärken, die Konsistenz und betriebliche Effizienz unterstützen. Das Unternehmen nutzt breite Ultraschallportfolios und Service-Reichweite, um Multi-Site-Implementierungen und standardisierte Protokolle zu unterstützen. Die Portfolio-Positionierung profitiert von der Integration brustfokussierter Fähigkeiten in breitere Radiologie-Ökosysteme. Dieser Ansatz unterstützt die Wettbewerbspräsenz sowohl in großen Krankenhäusern als auch in Netzwerken, die volumengetriebene Screenings verwalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- GE HealthCare (General Electric Company)
- Siemens Healthineers AG
- Koninklijke Philips N.V. (Philips)
- Canon Medical Systems Corporation (Canon Inc.)
- Hologic, Inc. (inkl. Supersonic Imagine-Technologie)
- FUJIFILM Holdings Corporation
- Samsung Electronics (Samsung Healthcare)
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (Mindray)
- Hitachi (Hitachi Healthcare / Fujifilm-Hitachi in einigen Märkten)
- Esaote S.p.A.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im März 2025 brachte GE HealthCare das Invenia Automated Breast Ultrasound (ABUS) Premium auf den Markt, ein KI-gestütztes 3D-automatisiertes Brustultraschallsystem, das für ergänzende Untersuchungen bei dichtem Brustgewebe entwickelt wurde. Die Markteinführung wurde am 20. März 2025 angekündigt, und die erste Einführung ist in wichtigen globalen Märkten im Laufe des Jahres 2025 geplant.
- Im Dezember 2025 kündigte DeepHealth (eine Tochtergesellschaft von RadNet, Inc.) die Einführung seiner DeepHealth Breast Suite an, einer modularen KI-gestützten Plattform, die Brustkrebsdetektion, Brustdichtebewertung, Risikostratifizierung und Berichtswerkzeuge integriert. Das Produkt wurde offiziell am 1. Dezember 2025 vorgestellt.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 2.640,76 Millionen |
| Umsatzprognose im Jahr 2032 | USD 6.611,96 Millionen |
| Wachstumsrate (CAGR) | 14,1% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkt- / Systemtyp-Ausblick: Konventioneller Brustultraschall (CBUS), Automatisierter Brustultraschall (ABUS); Nach Endnutzer-Ausblick: Krankenhäuser & chirurgische Zentren, Diagnostische Bildgebungszentren / Bildgebungslabore, Brustpflegezentren / Brustbildgebungszentren / Brustgesundheitskliniken, Ambulante chirurgische Zentren / Ambulante chirurgische Einheiten, Andere Kliniken & mobile Screening-Einheiten |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | GE HealthCare (General Electric Company); Siemens Healthineers AG; Koninklijke Philips N.V. (Philips); Canon Medical Systems Corporation (Canon Inc.); Hologic, Inc. (inkl. Supersonic Imagine Technologie); FUJIFILM Holdings Corporation; Samsung Electronics (Samsung Healthcare); Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (Mindray); Hitachi; Esaote S.p.A. |
| Anzahl der Seiten | 325 |
Segmentierung
Nach Produkt- / Systemtyp
- Konventioneller Brustultraschall (CBUS)
- Automatisierter Brustultraschall (ABUS)
Nach Endverbraucher
- Krankenhäuser & chirurgische Zentren
- Diagnostische Bildgebungszentren / Bildgebungslabore
- Brustpflegezentren / Brustbildgebungszentren / Brustgesundheitskliniken
- Ambulante chirurgische Zentren / ambulante chirurgische Einheiten
- Andere Kliniken & mobile Screening-Einheiten
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Brustultraschall?
Wie hoch ist die CAGR für den Markt für Brustultraschall im Zeitraum 2025–2032?
Welches Produkt-/Systemtypsegment führt den Markt für Brustultraschall an?
Welche Faktoren treiben das Wachstum im Markt für Brustultraschall an?
Wer sind die wichtigsten Unternehmen im Markt für Brustultraschall?
Welche Region führt den Markt für Brustultraschall?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Brustultraschall Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Brustultraschall Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2640.76 million → 2032: USD 6611.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Brustultraschall Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Brustultraschall Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Brustultraschall Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Brustultraschall Market Drivers
- 3.3 Markt für Brustultraschall Market Restraints & Challenges
- 3.4 Markt für Brustultraschall Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Brustultraschall Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Brustultraschall Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Brustultraschall category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Brustultraschall Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Brustultraschall Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Brustultraschall market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Brustultraschall Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Brustultraschall Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Brustultraschall Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Brustultraschall (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Brustultraschall Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Brustultraschall Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Brustultraschall Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Brustultraschall Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Brustultraschall Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Brustultraschall Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Brustultraschall Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Brustultraschall Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Brustultraschall Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
