
Marktübersicht
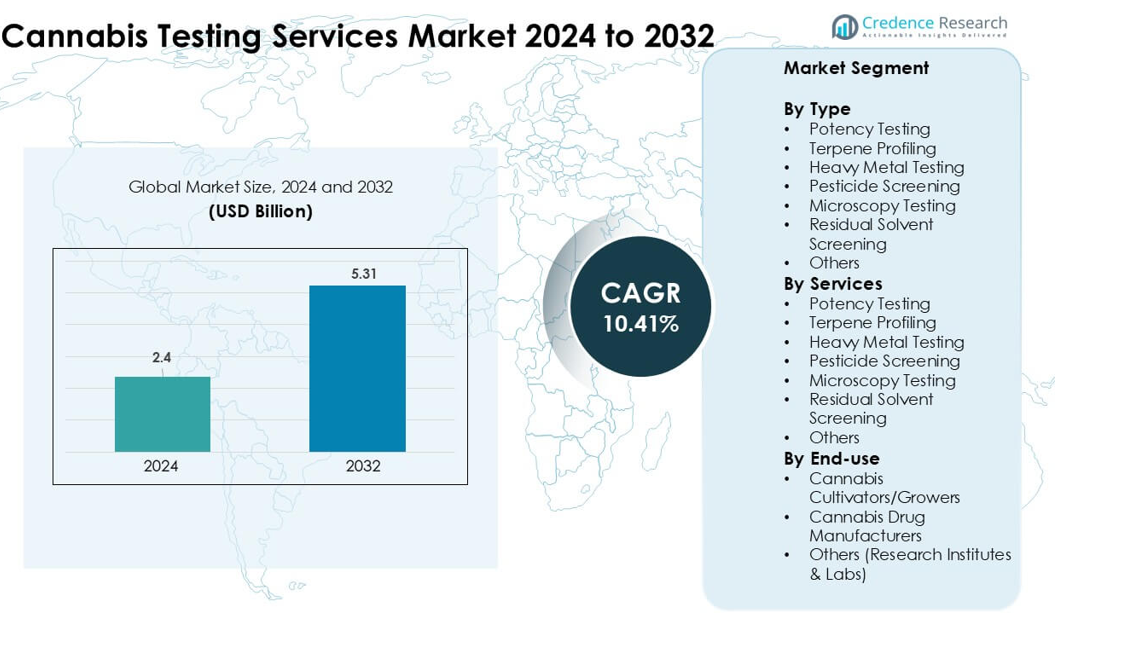
Der Markt für Cannabis-Testdienste wurde 2024 auf 2,4 Milliarden USD geschätzt und soll bis 2032 5,31 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,41 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Cannabis-Testdienste 2024 | 2,4 Milliarden USD |
| Markt für Cannabis-Testdienste, CAGR | 10,41 % |
| Marktgröße für Cannabis-Testdienste 2032 | 5,31 Milliarden USD |
Der Markt für Cannabis-Testdienste wird von führenden Laboren wie Eurofins Scientific, GREEN LEAF LAB, ADACT Medical Ltd., SGS Canada, Laboratorium Dr. Liebich, BRITISH CANNABIS, PhytoVista Laboratories, SC Labs, AZ Biopharm GmbH und PharmLabs geprägt. Diese Unternehmen stärken ihre Positionen durch akkreditierte Testfähigkeiten, fortschrittliche Analysemethoden und umfangreiche Dienstleistungsportfolios, die Potenz, Terpenprofilierung, Kontaminanten und Rückstandslösungsmittel-Screening abdecken. Starke Investitionen in Automatisierung, Massenspektrometrie und digitale Berichtsplattformen verbessern weiter ihre Wettbewerbsfähigkeit. Nordamerika blieb 2024 mit einem Anteil von 46 % die führende Region, unterstützt durch strenge regulatorische Rahmenbedingungen, hohe Testvolumina und weit verbreitete Legalisierung in wichtigen Märkten.
Markteinblicke
- Der Markt für Cannabis-Testdienste erreichte 2024 2,4 Milliarden USD und soll bis 2032 5,31 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,41 %.
- Wachsende Legalisierung und strenge Compliance-Regeln treiben die starke Nachfrage nach Potenztests, Pestizid-Screening und Kontaminantenanalyse in medizinischen und Freizeitmärkten an.
- Automatisierung, hochauflösende Massenspektrometrie und die Einführung von Terpenprofilierung prägen wichtige Trends, da Labore erweiterte Testmenüs entwickeln, um sich entwickelnde Produktkategorien zu bedienen.
- Der Wettbewerb verschärft sich, da wichtige Akteure akkreditierte Fähigkeiten stärken und in schnellere Durchlaufzeiten investieren, während kleine Labore mit hohen Geräte- und Betriebskosten konfrontiert sind.
- Nordamerika hielt 2024 einen Anteil von 46 %, während Potenztests das Typsegment mit 41 % dominierten, unterstützt durch strenge Kennzeichnungsvorschriften und hohe Probenvolumina.
Analyse der Marktsegmentierung:
Nach Typ
Potenztests führten das Segment nach Typ im Jahr 2024 mit einem Anteil von etwa 41% an. Dieses Segment wuchs, da die Regulierungsbehörden eine präzise Quantifizierung von THC und CBD forderten, um die Sicherheit der Verbraucher zu gewährleisten. Anbauer verlassen sich auf Potenzdaten, um Etikettierungsvorschriften einzuhalten und Produktkonsistenz über Chargen hinweg zu gewährleisten. Die steigende Nachfrage nach hochwirksamen Extrakten veranlasste Labore zudem, fortschrittliche HPLC- und GC-Technologien zu übernehmen. Terpenprofilierung und Pestizidscreening gewannen stetig an Bedeutung, aber Potenztests blieben aufgrund strenger Compliance-Prüfungen und starker Akzeptanz sowohl bei medizinischen als auch bei Freizeitproduzenten führend.
- Zum Beispiel analysierte eine Studie von MedPharm Research LLC, einer lizenzkonformen Cannabis-Testeinrichtung, zusammen mit einem Forschungsteam der University of Colorado Boulder 281 Cannabisprodukte (182 Blüten, 99 Konzentrate) und stellte fest, dass bei Konzentraten die durchschnittlich beobachtete THC-Potenz 70,7% betrug (SD = 7,53, Bereich 17,9–83,6).
Nach Dienstleistungen
Potenztests dominierten das Dienstleistungssegment im Jahr 2024 mit einem Anteil von fast 39%. Regulierungsbehörden in Nordamerika und Europa verlangen eine Potenzverifizierung vor der Produktfreigabe, was starke Testvolumina antreibt. Labore investieren in automatisierte Analyseplattformen, um größere Probenmengen zu bewältigen und die Durchlaufzeiten zu verkürzen. Die steigende Produktion lizenzierter Anbauer erhöhte die Serviceaufträge weiter. Während Terpen- und Restlösungsmitteltests mit neuen Vape- und Konzentratsprodukten expandierten, blieben Potenztests der Kerndienst, da sie Klassifizierung, Preisgestaltung und Compliance für jedes Cannabisprodukt bestimmen.
- Zum Beispiel wendet Eurofins Cannabis Testing validierte HPLC-DAD-Methoden für die präzise Quantifizierung von THC und CBD an und unterstützt damit die regulatorisch konforme Potenzberichterstattung für lizenzierte Cannabisprodukte.
Nach Endnutzung
Cannabis-Anbauer und -Züchter hielten im Jahr 2024 mit fast 52% den führenden Anteil. Züchter testen Pflanzen in mehreren Stadien, um die Einhaltung staatlicher oder nationaler Potenzgrenzen sicherzustellen und Kontaminationen frühzeitig zu erkennen. Große Anbauanlagen verlassen sich auf akkreditierte Labore für Pestizid- und Schwermetallscreening, um Lieferketten zu schützen. Die Expansion von Indoor- und Gewächshausfarmen erhöhte die Häufigkeit routinemäßiger Tests. Cannabis-Arzneimittelhersteller und Forschungslabore wuchsen stetig, aber Anbauer blieben dominant aufgrund obligatorischer Testvorschriften, die mit Markteintritt, Qualitätssicherung und Lizenzkonformität verbunden sind.
Wichtige Wachstumstreiber
Wachsende globale Legalisierung und strenge Compliance-Anforderungen
Die zunehmende Legalisierung in Nordamerika, Europa und Teilen Asiens treibt weiterhin die Nachfrage nach regulierten Cannabis-Tests an. Regierungen setzen strenge Standards für Potenz, Pestizide, Schwermetalle und mikrobielle Kontaminanten durch, was die obligatorischen Labortestvolumina für sowohl medizinische als auch Freizeitprodukte erhöht. Regulierungsbehörden aktualisieren auch häufiger Testrahmen, da sich Produktkategorien in essbare Produkte, Vapes, Getränke und Konzentrate diversifizieren. Diese Regeln zwingen Produzenten, sich auf akkreditierte Labore zu verlassen, um den Marktzugang zu erhalten und Produktrückrufe zu vermeiden. Während sich die Legalisierung ausweitet und die Aufsicht verstärkt, wachsen Testdienstleistungen als Kernanforderung für die Compliance und nicht als optionale Qualitätsmaßnahme, was eine nachhaltige langfristige Nachfrage schafft.
- Zum Beispiel unterstützt ALS Limited regulierte Cannabismärkte durch ISO/IEC 17025-akkreditierte Labore, die Multi-Residuen-Pestizid-Screening und ICP-MS-basierte Schwermetalltests mit einer Empfindlichkeit im Teile-pro-Milliarde-Bereich anbieten, um regulatorische Anforderungen zu erfüllen.
Steigender Konsum von hochwertigen Cannabisprodukten
Das wachsende Verbraucherinteresse an Sicherheit, Reinheit und gleichbleibender Wirksamkeit treibt den Bedarf an zuverlässigen Tests voran. Medizinische Patienten sind auf verifizierte Cannabinoid-Werte angewiesen, um Symptome zu managen, während Konsumenten im Freizeitbereich vorhersehbare Produkterfahrungen suchen. Premium-Marken nutzen zertifizierte Testergebnisse, um Etikettenansprüche zu unterstützen, Vertrauen aufzubauen und sich in überfüllten Einzelhandelsmärkten zu differenzieren. Die steigende Nachfrage nach Vape-Ölen, Konzentraten und angereicherten Produkten erhöht den Bedarf an komplexeren Tests, einschließlich Terpenprofilierung und Analyse von Restlösungsmitteln. Da Verbraucher immer informierter und wählerischer werden, investieren Produzenten mehr in fortschrittliche analytische Tests, um die Produktqualität zu verbessern, Kontaminationsrisiken zu reduzieren und höhere Einzelhandelsstandards zu erfüllen.
- Zum Beispiel liefert SC Labs Cannabinoid-Profile mittels HPLC und Terpenanalysen mittels GC-MS, um genaue Etikettierungen und Qualitätsansprüche für regulierte und Premium-Cannabismarken zu unterstützen.
Erweiterung der lizenzierten Anbau- und Produktionskapazitäten
Das schnelle Wachstum von lizenzierten Anbaustätten und Verarbeitungsanlagen erhöht die Probenvolumina im gesamten Testökosystem. Große Indoor- und Gewächshausbetriebe sind auf häufige Chargentests angewiesen, um regulatorische Fristen einzuhalten und kostspielige Unterbrechungen der Lieferkette zu vermeiden. Hersteller von Esswaren, Getränken und Konzentraten benötigen mehrere Testzyklen für Formulierung, Stabilität und endgültige Freigabe. Da mehr Länder strukturierte Lizenzierungssysteme einführen, erweitern Labornetzwerke ihren Service, um regionale Cluster von Anbauern und Verarbeitern zu bedienen. Die Skalierung der Produktionskapazität steigert direkt den Bedarf an genauen Wirksamkeitstests, Kontaminationsscreenings und fortschrittlichen analytischen Dienstleistungen.
Wichtige Trends & Chancen
Annahme fortschrittlicher analytischer Technologien und Automatisierung
Labore setzen zunehmend hochauflösende Massenspektrometrie, Next-Generation-Sequencing und automatisierte Probenhandhabungswerkzeuge ein, um Geschwindigkeit, Genauigkeit und Nachweisgrenzen zu verbessern. Automatisierung verkürzt die Durchlaufzeit und unterstützt höhere Testvolumina, was großen Anbauzentren zugutekommt. KI-basierte Analysen und digitale LIMS-Plattformen helfen Laboren, Compliance-Dokumente zu verwalten und die Probenintegrität vom Samen bis zum Verkauf zu verfolgen. Diese Fortschritte ermöglichen es Laboren auch, neue hochwertige Dienstleistungen wie detaillierte Terpen-Fingerabdrücke und erweiterte Kontaminationspanels anzubieten. Mit zunehmender Technologieakzeptanz können Labore effizient skalieren und profitablere, differenzierte Dienstleistungen erbringen.
- Zum Beispiel verwenden Cannabis-Testlabore häufig SCIEX LC-MS/MS-Systeme, um Pestizidrückstände auf einem Niveau von nur 0,01 µg/g zu erkennen, was eine hochsensible Kontaminantenscreening ermöglicht, um die regulatorischen Sicherheitsgrenzen einzuhalten.
Wachsende Nachfrage nach standardisierten Tests und internationaler Akkreditierung
Der globale Markt zeigt starkes Interesse an harmonisierten Teststandards, um den grenzüberschreitenden Handel und die regulatorische Angleichung zu unterstützen. Internationale Akkreditierungsrahmen wie ISO/IEC 17025 schaffen Möglichkeiten für Labore, in neue Regionen zu expandieren und Verträge von multinationalen Produzenten zu gewinnen. Regierungen fördern einheitliche Protokolle, um inkonsistente Ergebnisse zu eliminieren und Produktrückrufe zu reduzieren. Da aufstrebende Märkte in Europa, Südamerika und Asien ihre Cannabisindustrien entwickeln, werden standardisierte Tests für exportfertige Produkte unerlässlich. Dieser Trend eröffnet neue Möglichkeiten für akkreditierte Labore, globale Lieferketten zu unterstützen und mit Forschungseinrichtungen zusammenzuarbeiten.
- Zum Beispiel war Medicine Creek Analytics das erste Cannabis-Testlabor im Bundesstaat Washington, das die ISO/IEC 17025-Akkreditierung erreichte. Diese Akkreditierung ermöglichte es dem Labor, regulatorisch konforme Tests durchzuführen und validierte Analysezertifikate auszustellen.
Erweiterung neuer Produktkategorien und forschungsgetriebener Anwendungen
Der Aufstieg funktioneller Cannabisprodukte wie Wellness-Getränke, Nanoemulsionen und Präzisionsdosisformulierungen schafft Möglichkeiten für spezialisierte Testdienstleistungen. Forschungseinrichtungen erkunden seltene Cannabinoide, kleinere Terpene und neue Extraktionsmethoden, was die Nachfrage nach fortschrittlicher analytischer Profilierung weiter erhöht. Entwicklungspipelines in pharmazeutischer Qualität erfordern strenge Validierungsstudien, Stabilitätstests und Kontaminantenscreening. Mit steigendem wissenschaftlichem Interesse erhalten Labore die Möglichkeit, mit Arzneimittelentwicklern, Universitäten und Biotechnologieunternehmen zusammenzuarbeiten. Dies erweitert die Einnahmequellen über routinemäßige Compliance-Tests hinaus und unterstützt das langfristige Marktwachstum.
Zentrale Herausforderungen
Mangel an einheitlichen globalen Teststandards
Die Cannabisindustrie steht immer noch vor inkonsistenten Testvorschriften in verschiedenen Ländern, Staaten und Regionen. Unterschiede in zugelassenen Methoden, erforderlichen Kontaminantenpanels und akzeptabler Potenzvarianz führen zu inkonsistenten Ergebnissen zwischen Laboren. Produzenten stehen oft vor Verzögerungen, zusätzlichen Kosten oder Compliance-Problemen, wenn sie Produkte zwischen verschiedenen Rechtsgebieten verschieben. Diese Inkonsistenzen schwächen auch das Vertrauen der Verbraucher und verlangsamen den grenzüberschreitenden Handel. Die Etablierung global abgestimmter Rahmenwerke bleibt eine große Herausforderung, da jeder Regulierer in einem anderen Tempo voranschreitet. Bis einheitliche Standards entstehen, müssen Labore mit fragmentierten Anforderungen arbeiten und stark in die Validierung von Methoden investieren.
Hohe Betriebskosten und begrenzte Testinfrastruktur in aufstrebenden Märkten
Der Aufbau eines zertifizierten Cannabis-Testlabors erfordert erhebliche Investitionen in Instrumente, qualifiziertes Personal und Akkreditierungsprozesse. Hochwertige Geräte wie LC-MS/MS und GC-MS stellen Kostenbarrieren für kleinere Betreiber dar. Viele aufstrebende Märkte haben einen Mangel an erfahrenen Technikern, was Labore dazu zwingt, mehr für Schulungen oder ausgelagerte Expertise auszugeben. Langsame Lizenzierungsverfahren und begrenzte staatliche Unterstützung schränken die Laborexpansion weiter ein. Diese Herausforderungen führen zu Testengpässen, langen Bearbeitungszeiten und höheren Kosten für Anbauer. Der Aufbau eines skalierbaren und erschwinglichen Testökosystems bleibt ein zentrales Hindernis für die Entwicklung von Cannabismärkten.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit etwa 46% den größten Anteil. Die Region führt aufgrund fortschrittlicher regulatorischer Rahmenbedingungen, weit verbreiteter Legalisierung und starker Testnachfrage in medizinischen und Freizeitmärkten. Die USA verzeichnen hohe Probenvolumina aus großen Anbauclustern in Staaten wie Kalifornien, Colorado und Michigan. Das föderale System Kanadas fügt konsistente landesweite Testanforderungen hinzu, was das Marktwachstum weiter stärkt. Akkreditierte Labore erweitern weiterhin ihre Kapazitäten, um verschiedene Produktkategorien zu unterstützen, einschließlich Esswaren, Konzentrate und angereicherte Getränke. Starke Investitionen, qualifizierte analytische Netzwerke und strenge Compliance-Regeln halten Nordamerika an der Spitze des Marktes.
Europa
Europa machte 2024 fast 28% des Anteils aus, angetrieben durch wachsende medizinische Cannabisprogramme und zunehmende regulatorische Aufsicht. Länder wie Deutschland, das Vereinigte Königreich und die Niederlande setzen strenge Qualitätskontrollen für importiertes und im Inland produziertes Cannabis durch. Die steigende Nachfrage nach pharmazeutischen Produkten treibt Labore dazu, fortschrittliche Analysemethoden zu übernehmen. Die Region investiert auch stark in Forschung und erweitert die Möglichkeiten für detaillierte Terpen- und Kontaminantenprofile. Da mehr Nationen Fortschritte in Richtung strukturierter Legalisierung machen, steigen die Testanforderungen weiter. Europas Schwerpunkt auf Sicherheit und harmonisierten Standards unterstützt ein stetiges Marktwachstum.
Asien-Pazifik
Asien-Pazifik hielt 2024 etwa 17% des Anteils, unterstützt durch aufkommende medizinische Cannabisrahmen in Ländern wie Australien, Thailand und Südkorea. Die Region erhöht die Testnachfrage, da Regierungen strenge Regeln für Cannabinoidgrenzen, Kontaminantenscreening und Produktzertifizierung einführen. Wachstum in klinischer Forschung und pharmazeutischen Anwendungen treibt auch hochwertige analytische Dienstleistungen an. Australien und Thailand sind aufgrund aktiven Anbaus und exportorientierter Produktion wichtige Zentren. Da mehr Länder die Beschränkungen lockern und kontrollierte medizinische Programme einführen, investieren Labore in fortschrittliche Technologien, um den steigenden Compliance-Erwartungen in der Region gerecht zu werden.
Lateinamerika
Lateinamerika erfasste 2024 fast 6% des Anteils, angetrieben durch den Ausbau des medizinischen Cannabisanbaus in Kolumbien, Uruguay und Brasilien. Die Region entwickelt Testbedarfe, da Länder die Exportanforderungen für pharmazeutisches Cannabis und Derivate stärken. Kolumbiens großflächiger Anbau steigert die Probenvolumina für Potenz- und Kontaminantenscreening. Regulatorische Aktualisierungen in der gesamten Region zielen darauf ab, die Produktsicherheit zu verbessern und mehr Investitionen in akkreditierte Labore zu fördern. Obwohl die Testinfrastruktur begrenzt bleibt, unterstützt die zunehmende Teilnahme an globalen Lieferketten die stetige Einführung standardisierter analytischer Dienstleistungen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 etwa 3% des Anteils. Das Wachstum wird durch frühe Entwicklungen im medizinischen Cannabis in Ländern wie Israel, Lesotho und Südafrika angetrieben. Israels starkes Forschungsökosystem erhöht die Nachfrage nach fortschrittlichen analytischen Tests in klinischen Studien und pharmazeutischer Entwicklung. Afrikanische Nationen mit exportorientiertem Anbau verlassen sich auf akkreditierte Labore, um internationale Compliance-Standards zu erfüllen. Begrenzte Infrastruktur und strenge Vorschriften verlangsamen die breitere Einführung, aber das steigende Interesse an medizinischen und Forschungsanwendungen unterstützt das allmähliche Marktwachstum in der Region.
Marktsegmentierungen:
Nach Typ
- Potenzprüfung
- Terpenprofilierung
- Schwermetallprüfung
- Pestizidscreening
- Mikroskopieprüfung
- Screening auf Restlösungsmittel
- Andere
Nach Dienstleistungen
- Potenzprüfung
- Terpenprofilierung
- Schwermetallprüfung
- Pestizidscreening
- Mikroskopieprüfung
- Screening auf Restlösungsmittel
- Andere
Nach Endnutzung
- Cannabis-Anbauer/Züchter
- Cannabis-Arzneimittelhersteller
- Andere (Forschungsinstitute & Labore)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Cannabis-Testdienstleistungen zeichnet sich durch eine vielfältige und wachsende Wettbewerbslandschaft aus, die von akkreditierten Laboren, globalen Testnetzwerken und spezialisierten Analyseanbietern geprägt ist. Führende Akteure wie Eurofins Scientific, GREEN LEAF LAB, ADACT Medical Ltd., SGS Canada, Laboratorium Dr. Liebich, BRITISH CANNABIS, PhytoVista Laboratories, SC Labs, AZ Biopharm GmbH und PharmLabs stärken ihre Positionen durch fortschrittliche Analyseplattformen, validierte Testmethoden und strikte Einhaltung der ISO/IEC 17025-Standards. Unternehmen konkurrieren, indem sie ein breites Testmenü anbieten, das Potenz, Terpenprofilierung, Pestizide, Schwermetalle, mikrobielle Kontaminanten und Restlösungsmittel abdeckt. Viele Akteure investieren in automatisierte Workflows, hochauflösende Massenspektrometrie und digitale LIMS-Systeme, um die Genauigkeit zu verbessern und die Bearbeitungszeiten zu verkürzen. Strategische Expansionen, Fusionen und regionale Partnerschaften helfen Laboren, die Kapazität zu skalieren, um den steigenden Probenvolumina von Anbauern und Herstellern gerecht zu werden. Die zunehmende regulatorische Komplexität auf globalen Märkten treibt den Wettbewerb weiter an und zwingt Unternehmen, eine starke Qualitätssicherung, transparente Berichterstattung und zuverlässige regulatorische Unterstützungsdienste aufrechtzuerhalten.
Analyse der Hauptakteure
- Eurofins Scientific
- GREEN LEAF LAB
- ADACT Medical Ltd.
- SGS Société Générale de Surveillance SA (SGS Canada Inc.)
- Laboratorium Dr. Liebich
- BRITISH CANNABIS
- PhytoVista Laboratories (BRITISH CANNABIS GROUP)
- SC Labs
- AZ Biopharm GmbH
- Robert Shrewsbury & die UNC Eshelman School of Pharmacy (PharmLabs)
Neueste Entwicklungen
- Im September 2025 schloss Eurofins Scientific den Erwerb von laborstandorten im Besitz von verbundenen Parteien als Teil einer strategischen Erweiterung seines Labornetzwerks ab.
- Im August 2025 wurde die Lizenz von Green Leaf Lab von der Regulierungsbehörde in Oklahoma ausgesetzt, nachdem bei einer Inspektion festgestellt wurde, dass 19.000 zuvor als „bestanden“ gekennzeichnete Cannabisproduktproben für Hefe- und Schimmeltests durchgefallen sind, was zu erneuten Tests, Produktrückrufen oder Sanierungen führte.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Dienstleistungen, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach akkreditierten Cannabistests wird steigen, da mehr Länder medizinische und freizeitliche Produkte legalisieren.
- Die Tests auf Potenz, Terpene und Verunreinigungen werden mit der zunehmenden Produktvielfalt in Esswaren, Vapes und Konzentraten zunehmen.
- Automatisierung und KI-gesteuerte Analysen werden Labors helfen, die Genauigkeit zu verbessern und die Bearbeitungszeiten zu verkürzen.
- Fortschrittliche Massenspektrometrie- und Genomik-Tools werden eine tiefere Profilierung von Cannabinoiden und Verunreinigungen unterstützen.
- Standardisierte globale Testrichtlinien werden den grenzüberschreitenden Handel und die regulatorische Angleichung stärken.
- Pharmazeutische Tests werden zunehmen, da die klinische Forschung zu Cannabinoiden weltweit beschleunigt wird.
- Regionale Labornetzwerke werden sich erweitern, um größere Probenvolumina aus großen Anbauzentren zu bewältigen.
- Digitale LIMS-Plattformen werden an Bedeutung gewinnen, um Rückverfolgbarkeit, Berichterstattung und Compliance-Management zu verbessern.
- Partnerschaften zwischen Laboren, Forschungseinrichtungen und Herstellern werden Innovationen in Testmethoden vorantreiben.
- Der zunehmende Fokus auf Verbrauchersicherheit wird die Regulierungsbehörden dazu veranlassen, strengere Qualitäts- und Kontaminationsgrenzen durchzusetzen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Cannabis-Testdienstleistungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Cannabis-Testdienstleistungen zwischen 2024 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure im globalen Markt für Cannabis-Testdienstleistungen?
Was sind die wichtigsten Markttreiber der Cannabis-Testdienstleistungsbranche?
Was sind die wichtigsten Marktbeschränkungen der Cannabis-Testdienstleistungsbranche?
Was sind die wichtigsten Marktchancen der Cannabis-Testdienstleistungsbranche?
Wer sind die führenden Unternehmen im Markt für Cannabis-Testdienstleistungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Cannabis-Testdienstleistungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Cannabis-Testdienstleistungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.4 billion → 2032: USD 5.31 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Cannabis-Testdienstleistungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Cannabis-Testdienstleistungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Cannabis-Testdienstleistungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Cannabis-Testdienstleistungen Market Drivers
- 3.3 Markt für Cannabis-Testdienstleistungen Market Restraints & Challenges
- 3.4 Markt für Cannabis-Testdienstleistungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Cannabis-Testdienstleistungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Cannabis-Testdienstleistungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Cannabis-Testdienstleistungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Cannabis-Testdienstleistungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Cannabis-Testdienstleistungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Cannabis-Testdienstleistungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Cannabis-Testdienstleistungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Cannabis-Testdienstleistungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Cannabis-Testdienstleistungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Cannabis-Testdienstleistungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Cannabis-Testdienstleistungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Cannabis-Testdienstleistungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Cannabis-Testdienstleistungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Cannabis-Testdienstleistungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Cannabis-Testdienstleistungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Cannabis-Testdienstleistungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Cannabis-Testdienstleistungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Cannabis-Testdienstleistungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Cannabis-Testdienstleistungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
