
Marktübersicht
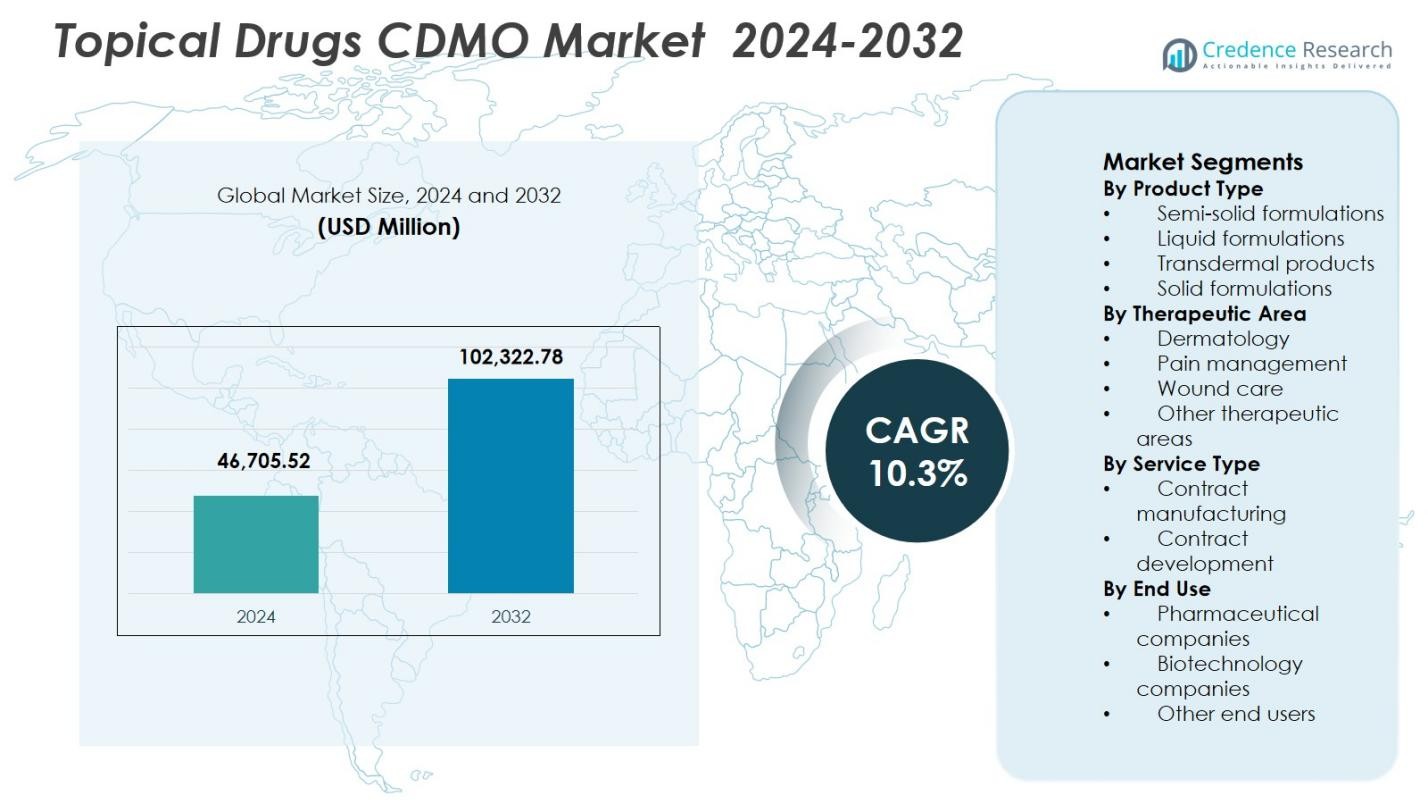
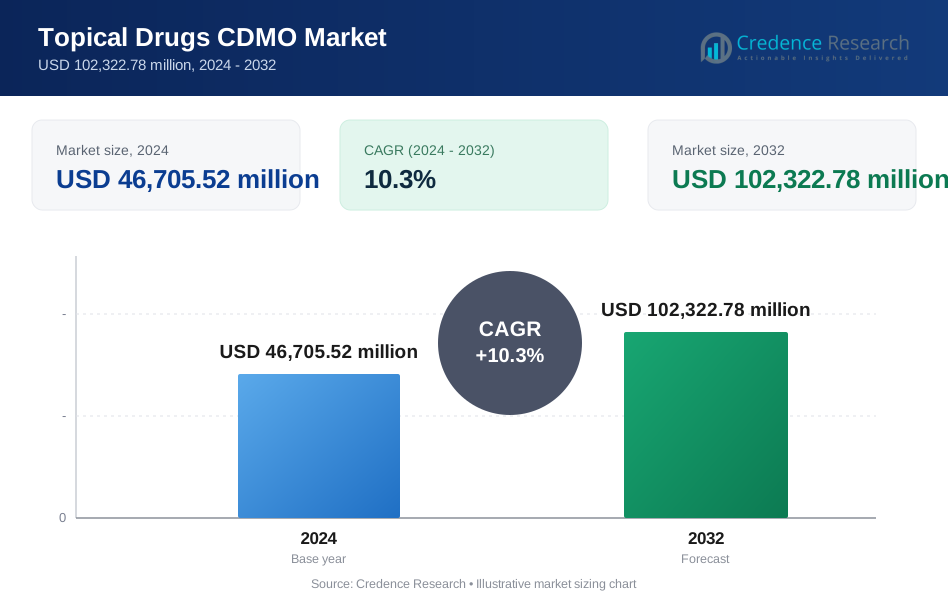
Die Größe des Marktes für topische Arzneimittel-CDMO wurde im Jahr 2024 auf 46.705,52 Millionen USD geschätzt und soll bis 2032 102.322,78 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Marktes für topische Arzneimittel-CDMO 2024 | USD 46.705,52 Millionen |
| Topische Arzneimittel-CDMO Markt, CAGR | 10,3% |
| Größe des Marktes für topische Arzneimittel-CDMO 2032 | USD 102.322,78 Millionen |
Der Markt für topische Arzneimittel-CDMO wird durch eine starke Präsenz etablierter Outsourcing-Anbieter wie Piramal Pharma Solutions, PCI Pharma Services, Cambrex, Bora Pharmaceuticals, Ascendia Pharmaceuticals, MedPharm, Contract Pharmaceuticals, DPT Laboratories, Pierre Fabre Group und The Lubrizol Corporation unterstützt. Diese Unternehmen konzentrieren sich auf die integrierte Formulierungsentwicklung, skalierbare Produktion und die regulatorisch konforme Lieferung von halbfesten, flüssigen und transdermalen topischen Produkten. Investitionen in fortschrittliche Formulierungstechnologien, Bioäquivalenztests und Fähigkeiten im Lebenszyklusmanagement stärken ihr Serviceangebot und die Kundenbindung. Nordamerika führt den Markt mit einem Anteil von 38,6 % an, angetrieben durch hohe Outsourcing-Akzeptanz, starke Dermatologie- und Schmerzmanagement-Arzneimittel-Pipelines und die Präsenz einer ausgereiften CDMO-Infrastruktur, die sowohl die Entwicklung von Marken- als auch Generika-Topika unterstützt.
Markteinblicke
- Der Markt für topische Arzneimittel-CDMO wurde im Jahr 2024 auf 46.705,52 Millionen USD geschätzt und soll bis 2032 mit einer CAGR von 10,3 % wachsen, unterstützt durch steigendes Outsourcing der Formulierungsentwicklung und großtechnische Produktion durch Pharmaunternehmen.
- Die steigende Nachfrage nach komplexen topischen Formulierungen wirkt als Haupttreiber, wobei halbfeste Formulierungen einen Segmentanteil von 46,8 % halten, angetrieben durch die hohe Nutzung in Dermatologie- und Schmerztherapien, die spezielles Fertigungs-Know-how erfordern.
- Markttrends heben die zunehmende Akzeptanz von transdermalen Systemen und integrierten CDMO-Service-Modellen hervor, während führende Akteure ihre Positionen durch fortschrittliche Formulierungstechnologien, Bioäquivalenzunterstützung und End-to-End-Entwicklungsfähigkeiten stärken.
- Regulatorische Komplexität und Kapazitätsbeschränkungen bleiben Einschränkungen, da strenge Zulassungsanforderungen und steigende Betriebskosten die Entwicklungszeiten verlängern und die CDMO-Margen unter Druck setzen, insbesondere bei komplexen Generika.
- Regional führt Nordamerika mit einem Marktanteil von 38,6 %, gefolgt von Europa mit 29,4 % und dem asiatisch-pazifischen Raum mit 21,8 %, was die starke Outsourcing-Akzeptanz, die ausgereifte pharmazeutische Infrastruktur und die expandierenden Generika-Pipelines widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp:
Der Markt für CDMO von topischen Arzneimitteln nach Produkttyp wird von halbfesten Formulierungen angeführt, die im Jahr 2024 einen Marktanteil von 46,8% ausmachen. Cremes, Salben, Gele und Lotionen dominieren die Nachfrage nach Outsourcing aufgrund ihrer weitverbreiteten Verwendung in der Dermatologie und bei schmerzbezogenen Therapien, verbunden mit komplexen Formulierungs- und Stabilitätsanforderungen. CDMOs mit fortschrittlicher Rheologiekontrolle, Emulgierungsexpertise und skalierbaren Abfüllkapazitäten werden von pharmazeutischen Sponsoren bevorzugt. Flüssige Formulierungen halten einen Anteil von 27,4%, unterstützt durch Sprays und Lösungen, während transdermale Produkte mit 15,6% von der Nachfrage nach verzögerter Freisetzung profitieren. Feste topische Formate repräsentieren 10,2%, angetrieben durch Nischenanwendungen in der Dermatologie.
- Zum Beispiel bietet Mission CDMO Vertragsentwicklung und -herstellung für topische Flüssigkeiten wie Lösungen neben halbflüssigen Produkten an. LGM Pharma unterstützt die Formulierungsentwicklung von nicht-sterilen topischen Flüssigkeiten in Formen wie Lösungen.
Nach therapeutischem Bereich:
Nach therapeutischem Bereich bleibt die Dermatologie das dominierende Teilsegment mit einem Marktanteil von 52,3%, unterstützt durch hohe Verschreibungsvolumina für Akne, Ekzeme, Psoriasis und Pilzinfektionen. Die zunehmende Prävalenz von Hauterkrankungen und kontinuierliche Produktreformulierung treiben das anhaltende Outsourcing an CDMOs voran. Schmerzmanagement hält einen Anteil von 21,8%, angeführt von topischen NSAIDs und Analgetika-Pflastern, die eine kontrollierte Arzneimittelabgabe erfordern. Wundpflege macht 16,1% aus, profitiert von der verstärkten Verwendung antimikrobieller und heilungsfördernder Formulierungen. Andere therapeutische Bereiche tragen 9,8% bei, unterstützt durch Nischenindikationen und maßgeschneiderte topische Abgabesysteme, die spezialisierte Entwicklungskapazitäten erfordern.
- Zum Beispiel hat LEO Pharma mit einem spezialisierten Dermatologie-CDMO zusammengearbeitet, um eine neue Schaumformulierung von Calcipotriol/Betamethason für Psoriasis zu entwickeln und herzustellen, wobei die ex vivo Hautmodelle und Formulierungsanalysen des CDMO genutzt wurden, um die Arzneimittelretention und Patientencompliance zu optimieren.
Nach Dienstleistungstyp:
Das Segment nach Dienstleistungstyp wird von der Vertragsherstellung dominiert, die einen Marktanteil von 63,7% erfasst, da Pharmaunternehmen zunehmend die großangelegte Produktion, Verpackung und regulatorisch konforme Lieferung von topischen Arzneimitteln auslagern. Kosteneffizienz, Kapazitätsflexibilität und reduzierte Kapitalausgaben bleiben wichtige Wachstumstreiber. Vertragsentwicklung hält einen Anteil von 36,3%, angetrieben durch die wachsende Nachfrage nach Formulierungsoptimierung, Bioäquivalenzunterstützung und Lebenszyklusmanagement von topischen Produkten. Die zunehmende Komplexität von topischen Abgabesystemen und strengere regulatorische Anforderungen fördern die Zusammenarbeit in der frühen Phase mit CDMOs und stärken die nachfrageorientierten Dienstleistungen in der Entwicklung sowohl für Marken- als auch für Generika-Pipelines.
Wichtige Wachstumstreiber
Steigende Auslagerung komplexer topischer Formulierungen
Der Markt für CDMO von topischen Arzneimitteln profitiert stark von der zunehmenden Auslagerung komplexer topischer Formulierungen durch Pharma- und Biotechnologieunternehmen. Halb-feste, transdermale und kombinierte topische Produkte erfordern spezielles Formulierungswissen, Stabilitätstests und Skalierungsfähigkeiten, die viele Auftraggeber nicht intern besitzen. CDMOs bieten fortschrittliche Entwicklungsplattformen, validierte Fertigungslinien und regulatorische Expertise, die eine schnellere Markteinführung ermöglichen. Der zunehmende Druck, Kosten zu optimieren, Kapitalinvestitionen zu reduzieren und die Einhaltung sich entwickelnder Qualitätsstandards aufrechtzuerhalten, treibt weiterhin langfristige Outsourcing-Partnerschaften über marken- und generische topische Arzneimittelportfolios hinweg voran.
- Zum Beispiel bietet Ascendia Pharmaceuticals CDMO-Dienstleistungen für topische halb-feste Darreichungsformen wie Cremes und Salben an, um pharmazeutischen Kunden bei der Überwindung von Löslichkeitsproblemen durch Nano-Technologie-Ansätze für dermatologische Anwendungen zu unterstützen.
Zunehmende Prävalenz von dermatologischen und Schmerzerkrankungen
Die steigende Inzidenz chronischer Hauterkrankungen und muskuloskelettaler Schmerzen treibt die Nachfrage nach Dienstleistungen zur Entwicklung und Herstellung topischer Arzneimittel erheblich an. Die zunehmenden Diagnosequoten von Ekzemen, Psoriasis, Akne und lokalisierten Schmerzbedingungen unterstützen nachhaltige Produkteinführungen und Reformulierungen. Pharmaunternehmen bevorzugen zunehmend die topische Verabreichung, um systemische Nebenwirkungen zu minimieren und die Patientenadhärenz zu verbessern. Dieser Trend stärkt das Engagement von CDMOs für die Optimierung von Formulierungen, die Unterstützung der Bioäquivalenz und die Produktion im kommerziellen Maßstab, insbesondere für Dermatologie- und Schmerztherapien mit hohem Verschreibungsvolumen und wiederkehrenden Nachfragezyklen.
- Zum Beispiel brachte Dermavant Sciences im Mai 2022 die VTAMA (Tapinarof) Creme 1% auf den Markt, einen nicht-steroidalen Arylkohlenwasserstoff-Rezeptor-Agonisten, der von der FDA zur topischen Behandlung von Plaque-Psoriasis bei Erwachsenen zugelassen wurde, anwendbar auf empfindliche Bereiche wie Gesicht und Hautfalten ohne Dauerbeschränkungen.
Wachsende Aktivitäten im Bereich Generika und Lebenszyklusmanagement
Die Expansion von generischen topischen Arzneimitteln und Lebenszyklusmanagement-Strategien wirkt als wichtiger Wachstumskatalysator für den Markt für CDMO von topischen Arzneimitteln. Patentausläufe und Preisdruck ermutigen Pharmaunternehmen, Produktlebenszyklen durch verbesserte Abgabesysteme und differenzierte topische Formate neu zu formulieren, umzubenennen und zu verlängern. CDMOs spielen eine entscheidende Rolle bei der Unterstützung dieser Strategien, indem sie Formulierungsneuentwicklungen, Skalierungen und Unterstützung bei der Einreichung von Zulassungsanträgen bieten. Der zunehmende Fokus auf verkürzte Zulassungspfade beschleunigt weiter das Outsourcing von Entwicklungs- und Herstellungsaktivitäten.
Wichtige Trends & Chancen
Steigende Nachfrage nach transdermalen und fortschrittlichen Abgabesystemen
Ein bemerkenswerter Trend im Markt für Topische Arzneimittel-CDMOs ist die zunehmende Einführung von transdermalen Pflastern und fortschrittlichen topischen Abgabeplattformen. Kontrollierte Wirkstofffreisetzung, verbesserte Bioverfügbarkeit und erhöhte Patienten-Compliance machen diese Systeme sowohl für chronische als auch akute Therapien attraktiv. CDMOs, die in Technologien zur Permeationsverbesserung, Klebstoffwissenschaft und klinische Leistungstests investieren, gewinnen einen Wettbewerbsvorteil. Dieser Wandel schafft neue Chancen für langfristige Entwicklungspartnerschaften, insbesondere für Schmerzmanagement und hormonbasierte Therapien, die eine konsistente Dosierung und regulatorische Präzision erfordern.
- Zum Beispiel spezialisiert sich AdhexPharma auf Arzneimittel-in-Klebstoff-transdermale Pflaster, die aktive Inhaltsstoffe allmählich durch eine Klebstoffschicht in direktem Hautkontakt freisetzen und Anwendungen wie das chronische Schmerzmanagement mit Fentanyl für konsistente Plasmaspiegel unterstützen.
Strategische Partnerschaften und integrierte Servicemodelle
Pharmaunternehmen bevorzugen zunehmend CDMOs, die integrierte Dienstleistungen von der Entwicklung bis zur Kommerzialisierung anbieten. End-to-End-Lösungen, die Formulierungsentwicklung, klinische Versorgung, Skalierung, Verpackung und regulatorische Unterstützung abdecken, reduzieren die Komplexität der Koordination und verkürzen die Entwicklungszeiten. Dieser Trend bietet starke Wachstumschancen für CDMOs, die ihre Fähigkeiten durch strategische Partnerschaften, Akquisitionen und Technologieinvestitionen erweitern. Integrierte Servicemodelle verbessern die Kundenbindung, verbessern die Projektkontinuität und positionieren CDMOs als langfristige Partner statt als transaktionale Lieferanten in den Pipelines für topische Arzneimittel.
- Zum Beispiel arbeitete Gilead mit WuXi AppTec an seiner Onkologie-Pipeline zusammen und nutzte WuXis kombinierte Entdeckungs-, klinische Studien-, Herstellungs- und Skalierungsdienste, um Therapien effizient voranzutreiben und gleichzeitig Qualität und Compliance sicherzustellen.
Wichtige Herausforderungen
Regulatorische Komplexität und Zulassungsunsicherheit
Regulatorische Prüfungen stellen eine erhebliche Herausforderung im Markt für Topische Arzneimittel-CDMOs dar, insbesondere für komplexe Generika und transdermale Produkte. Die Demonstration der Bioäquivalenz, der Konsistenz von In-vitro-Freisetzungstests und der Leistungsgleichwertigkeit von Produkten bleibt technisch anspruchsvoll und zeitaufwendig. Sich entwickelnde regulatorische Erwartungen in verschiedenen Regionen erhöhen die Entwicklungskosten und verlängern die Zulassungszeiten. CDMOs müssen kontinuierlich in Compliance-Systeme, analytische Fähigkeiten und Dokumentation investieren, um Risiken zu mindern, was Druck auf die operativen Margen und die Ressourcenallokation ausübt.
Kapazitätsengpässe und Kostendruck
Kapazitätsbeschränkungen und steigende Betriebskosten stellen anhaltende Herausforderungen für CDMOs dar, die die Herstellung topischer Arzneimittel unterstützen. Die steigende Nachfrage nach spezialisierter Ausrüstung, Reinraumbedingungen und qualifizierten Formulierungswissenschaftlern verschärft den Wettbewerb um Ressourcen. Inflationsdruck auf Rohstoffe, Energie und Arbeitskräfte wirkt sich weiter auf die Rentabilität aus. CDMOs müssen die Kapazitätserweiterung mit Kostenkontrolle ausbalancieren und gleichzeitig strenge Qualitätsstandards aufrechterhalten. Das Versäumnis, effizient zu skalieren, kann die Fähigkeit einschränken, große kommerzielle Verträge und aufkommende Kundenanforderungen zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 38,6% im Topical Drugs CDMO-Markt, angetrieben durch eine starke pharmazeutische Basis, hohe Outsourcing-Akzeptanz und fortschrittliche regulatorische Infrastruktur. Die Region profitiert von einer großen Anzahl an Zulassungen für Dermatologie- und Schmerzmanagement-Medikamente, was die kontinuierliche Nachfrage nach Formulierungsentwicklung und kommerzieller Herstellung unterstützt. Die Präsenz etablierter CDMOs mit integrierten Entwicklungs- bis Verpackungsfähigkeiten beschleunigt die Abhängigkeit der Sponsoren von externen Partnern. Hohe F&E-Ausgaben, starke Generika-Pipelines und häufige Lifecycle-Management-Initiativen stärken die Outsourcing-Aktivitäten weiter. Die Vereinigten Staaten bleiben der Hauptbeitragende aufgrund ihres reifen Marktes für topische Medikamente und eines innovationsgetriebenen pharmazeutischen Ökosystems.
Europa
Europa hat einen Marktanteil von 29,4% im Topical Drugs CDMO-Markt, unterstützt durch einen robusten Verbrauch von Dermatologie-Medikamenten und starke regulatorische Harmonisierung in der Region. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Outsourcing-Nachfrage aufgrund aktiver Generikaherstellung und zunehmender Reformulierungsbemühungen an. Strenge Qualitäts- und Compliance-Standards ermutigen Pharmaunternehmen zur Zusammenarbeit mit spezialisierten CDMOs, die validierte Herstellungs- und regulatorische Expertise bieten. Der wachsende Fokus auf nachhaltige Herstellungspraktiken und fortschrittliche topische Liefersysteme verstärkt ebenfalls das Engagement der CDMOs. Der Schwerpunkt der Region auf qualitativ hochwertigen Generika und Marken-Topika unterstützt ein stetiges Marktwachstum.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert einen Marktanteil von 21,8% im Topical Drugs CDMO-Markt, angetrieben durch die rasche Expansion der pharmazeutischen Herstellung und kosteneffiziente Outsourcing-Modelle. Die zunehmende Prävalenz von Hauterkrankungen, steigender Zugang zu Gesundheitsversorgung und die Erweiterung der Generikaproduktion unterstützen eine starke Nachfrage nach Dienstleistungen zur Entwicklung topischer Medikamente. Länder wie Indien, China und Südkorea ziehen globale Sponsoren an, die skalierbare Herstellungs- und Formulierungsexpertise suchen. Verbesserte regulatorische Rahmenbedingungen und wachsende Investitionen in fortschrittliche Herstellungsinfrastruktur stärken die regionalen Fähigkeiten weiter. Die Region profitiert auch von zunehmenden inländischen pharmazeutischen Pipelines und steigenden Exporten von topischen Formulierungen in regulierte Märkte.
Lateinamerika
Lateinamerika hält einen Marktanteil von 6,1% im Topical Drugs CDMO-Markt, unterstützt durch die Ausweitung der pharmazeutischen Herstellungsaktivitäten und die steigende Nachfrage nach Dermatologie-Behandlungen. Brasilien und Mexiko fungieren als wichtige Beitragende aufgrund verbesserter Gesundheitsinfrastruktur und steigendem Generikaverbrauch. Pharmaunternehmen lagern zunehmend die Formulierungsentwicklung und Herstellung an regionale CDMOs aus, um den lokalen Marktanforderungen und regulatorischen Anforderungen gerecht zu werden. Das Wachstum bei chronischen Hauterkrankungen und lokalisierten Schmerztherapien unterstützt eine stetige Nachfrage nach topischen Medikamenten. Laufende Investitionen in Qualitätskonformität und Kapazitätserweiterung erhöhen allmählich die Attraktivität der Region für sowohl inländische als auch internationale Sponsoren.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen Marktanteil von 4,1% im Markt für Topische Arzneimittel-CDMO, angetrieben durch verbesserten Zugang zur Gesundheitsversorgung und steigende Nachfrage nach Dermatologie- und Wundpflegeprodukten. Das Wachstum wird durch zunehmende pharmazeutische Herstellungsinitiativen in Ländern wie Saudi-Arabien, den VAE und Südafrika unterstützt. Regierungen fördern die lokale Arzneimittelproduktion durch regulatorische Reformen und Investitionsanreize, was die Teilnahme von CDMOs steigert. Die Ausweitung der Behandlungsmöglichkeiten für Hautinfektionen und chronische Wunden unterstützt den Bedarf an Outsourcing. Obwohl noch in der Entwicklung, stärken allmähliche Infrastrukturentwicklungen und regulatorische Angleichungen weiterhin das langfristige Marktpotenzial.
Marktsegmentierungen:
Nach Produkttyp
- Halbfeste Formulierungen
- Flüssige Formulierungen
- Transdermale Produkte
- Feste Formulierungen
Nach Therapiebereich
- Dermatologie
- Schmerzmanagement
- Wundpflege
- Andere Therapiebereiche
Nach Dienstleistungstyp
- Vertragsherstellung
- Vertragsentwicklung
Nach Endnutzung
- Pharmaunternehmen
- Biotechnologieunternehmen
- Andere Endnutzer
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft: Piramal Pharma Solutions, PCI Pharma Services, Cambrex, Bora Pharmaceuticals, Ascendia Pharmaceuticals, MedPharm, Contract Pharmaceuticals, DPT Laboratories, Pierre Fabre Group und The Lubrizol Corporation. Der Markt für Topische Arzneimittel-CDMO zeichnet sich durch eine Mischung aus globalen CDMOs und spezialisierten, auf Formulierungen fokussierten Anbietern aus, die in technischer Expertise, regulatorischer Stärke und umfassenden Servicefähigkeiten konkurrieren. Führende Akteure betonen integrierte Entwicklungs- und Fertigungsplattformen zur Unterstützung komplexer halbfester, flüssiger und transdermaler Produkte. Strategische Investitionen in fortschrittliche Formulierungstechnologien, Bioäquivalenztests und skalierbare Fertigungsinfrastruktur stärken langfristige Kundenbeziehungen. Partnerschaften mit Marken- und Generika-Pharmaunternehmen sowie selektive Akquisitionen erweitern die geografische Reichweite und das Dienstleistungsspektrum. Die Einhaltung strenger regulatorischer Standards und die Fähigkeit, die Markteinführungszeit zu verkürzen, bleiben entscheidende Unterscheidungsmerkmale, die etablierte CDMOs als bevorzugte Outsourcing-Partner in den Bereichen Dermatologie, Schmerzmanagement und Wundpflege positionieren.
Analyse der Hauptakteure
- Piramal Pharma Solutions
- MedPharm
- Cambrex
- Ascendia Pharmaceuticals
- PCI Pharma Services
- DPT Laboratories
- Pierre Fabre Group
- Bora Pharmaceuticals
- The Lubrizol Corporation
- Contract Pharmaceuticals
Jüngste Entwicklungen
- Im April 2025 schloss Granules India die Übernahme von Senn Chemicals AG ab, einem Schweizer CDMO mit Expertise in peptidbasierten Therapeutika, die für fortschrittliche topische Formulierungen relevant sind.
- Im Juni 2024 schloss Aterian Investment Partners die Übernahme von Contract Pharmaceuticals Limited (CPL) ab und erweiterte damit seine Präsenz in den CDMO-Dienstleistungen für nicht-sterile flüssige und halb-feste Dosierungen.
- Im Juli 2024 fusionierten MedPharm und Tergus Pharma zu einer stärkeren topischen und transdermalen CDMO-Einheit mit erweiterten wissenschaftlichen, klinischen und kommerziellen Fertigungskapazitäten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Therapiegebiet, Dienstleistungstyp, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiter wachsen, da Pharmaunternehmen zunehmend auf ausgelagerte Entwicklung und Herstellung für komplexe topische Formulierungen setzen.
- Die Nachfrage nach CDMOs, die integrierte Dienstleistungen von der Formulierungsentwicklung über die Skalierung bis hin zur kommerziellen Produktion anbieten, wird zunehmen.
- Das Wachstum wird sich beschleunigen, da halb-feste und transdermale Verabreichungssysteme in der Dermatologie und Schmerztherapie zunehmend angenommen werden.
- Regulatorische Expertise wird zu einem entscheidenden Unterscheidungsmerkmal, da sich die Zulassungswege für topische und komplexe Generika entwickeln.
- Investitionen in fortschrittliche Formulierungstechnologien und analytische Testfähigkeiten werden die langfristige Wettbewerbsfähigkeit prägen.
- Strategische Partnerschaften und Übernahmen werden zunehmen, da CDMOs ihre geografische Reichweite und ihr Dienstleistungsportfolio erweitern wollen.
- Asien-Pazifik wird an Bedeutung gewinnen, da die pharmazeutische Produktionskapazität zunimmt und kosteneffiziente Outsourcing-Modelle entstehen.
- Nachhaltigkeitsinitiativen und effiziente Fertigungspraktiken werden die Auswahl von CDMO-Partnern durch Kunden beeinflussen.
- Zunehmende Lifecycle-Management- und Reformulierungsaktivitäten werden kontinuierliche Projektpipelines unterstützen.
- Langfristiges Wachstum wird CDMOs begünstigen, die sowohl markenbezogene Innovationen als auch die Produktion von Generika in großen Mengen unterstützen können.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den CDMO-Markt für topische Medikamente und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für topische Arzneimittel-CDMO zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für CDMO von topischen Arzneimitteln hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für CDMO von topischen Arzneimitteln antreiben?
Wer sind die führenden Unternehmen im Markt für CDMO von topischen Arzneimitteln?
Welche Region hatte 2024 den größten Anteil am Markt für Auftragsfertigung von topischen Arzneimitteln?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für CDMO von topischen Arzneimitteln Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für CDMO von topischen Arzneimitteln Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 46,705.52 million → 2032: USD 102,322.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für CDMO von topischen Arzneimitteln Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für CDMO von topischen Arzneimitteln Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für CDMO von topischen Arzneimitteln Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für CDMO von topischen Arzneimitteln Market Drivers
- 3.3 Markt für CDMO von topischen Arzneimitteln Market Restraints & Challenges
- 3.4 Markt für CDMO von topischen Arzneimitteln Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für CDMO von topischen Arzneimitteln Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für CDMO von topischen Arzneimitteln Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für CDMO von topischen Arzneimitteln category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für CDMO von topischen Arzneimitteln Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für CDMO von topischen Arzneimitteln Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für CDMO von topischen Arzneimitteln market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für CDMO von topischen Arzneimitteln Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für CDMO von topischen Arzneimitteln Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für CDMO von topischen Arzneimitteln Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für CDMO von topischen Arzneimitteln (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für CDMO von topischen Arzneimitteln Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für CDMO von topischen Arzneimitteln Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für CDMO von topischen Arzneimitteln Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für CDMO von topischen Arzneimitteln Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für CDMO von topischen Arzneimitteln Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für CDMO von topischen Arzneimitteln Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für CDMO von topischen Arzneimitteln Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für CDMO von topischen Arzneimitteln Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für CDMO von topischen Arzneimitteln Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
