
Marktübersicht des chirurgischen Helmsystems:
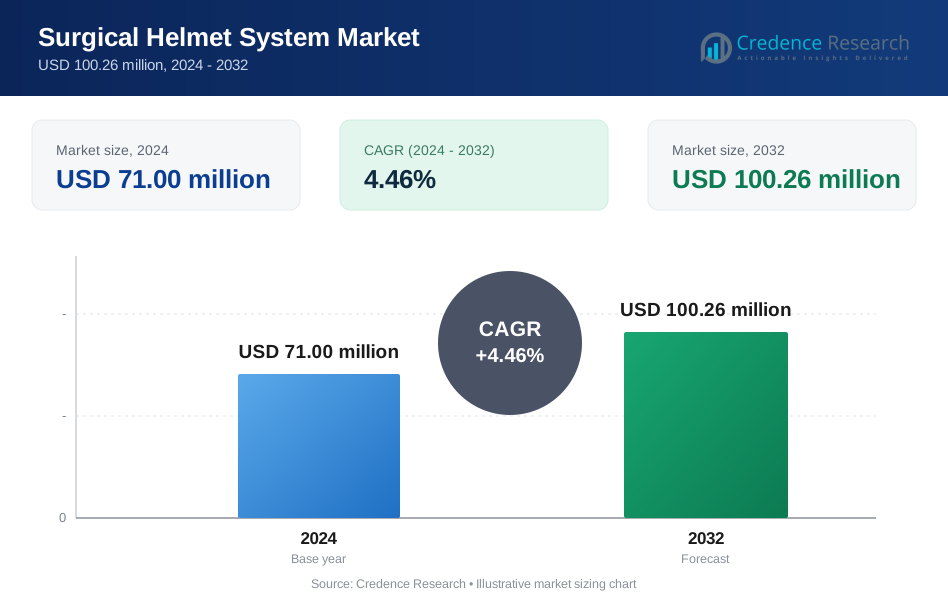
Die Marktgröße des chirurgischen Helmsystems wurde im Jahr 2024 auf 71,00 Millionen USD geschätzt und wird voraussichtlich bis 2032 100,26 Millionen USD erreichen, mit einer CAGR von 4,46% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße des chirurgischen Helmsystems 2024 | 71,00 Millionen USD |
| Markt, CAGR des chirurgischen Helmsystems | 4,46% |
| Marktgröße des chirurgischen Helmsystems 2032 | 100,26 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für chirurgische Helmsysteme gehören Stryker, Zimmer Biomet, MAXAIR Systems, THI Total Healthcare Innovation GmbH und Beijing ZKSK Technology Co., Ltd. Diese Unternehmen führen durch fortschrittliche Produktportfolios, globale Reichweite und starke Verbindungen zu Krankenhäusern und chirurgischen Zentren. Stryker und Zimmer Biomet dominieren bei motorisierten und kompletten Helmsystemen, insbesondere bei orthopädischen Eingriffen mit hohem Volumen. MAXAIR Systems und THI gewinnen mit leichten und belüfteten Lösungen für Komfort und Sicherheit an Bedeutung. Nordamerika hat sich im Jahr 2024 als führende Region etabliert und erfasst 35% des globalen Marktanteils, angetrieben durch hohe Operationsvolumina, strenge Infektionskontrollstandards und die schnelle Einführung fortschrittlicher PSA in Krankenhäusern und ambulanten chirurgischen Zentren.

Einblicke in den Markt für chirurgische Helmsysteme
- Der globale Markt für chirurgische Helmsysteme wurde im Jahr 2024 auf 71,00 Millionen USD geschätzt und soll bis 2032 100,26 Millionen USD erreichen, mit einem Wachstum von 4,46% CAGR.
- Die Nachfrage wird durch steigende Präventionsprotokolle für chirurgische Infektionen (SSI) angetrieben, insbesondere bei orthopädischen und neurochirurgischen Eingriffen, bei denen das Kontaminationsrisiko hoch ist.
- Ein wichtiger Trend ist die Einführung fortschrittlicher Funktionen wie LED-Beleuchtung, Luftstromsysteme und Antibeschlagvisiere sowie die zunehmende Nutzung in ambulanten chirurgischen Zentren.
- Der Markt ist moderat konsolidiert, mit führenden Akteuren wie Stryker, Zimmer Biomet, MAXAIR Systems und THI Total Healthcare Innovation GmbH, die alle durch Technologie und Krankenhausverträge konkurrieren.
- Nordamerika führt mit einem Marktanteil von 35%, gefolgt von Europa mit 28% und dem asiatisch-pazifischen Raum mit 22%; Komplett-Chirurgische-Helmsysteme dominieren das Produktsegment aufgrund der bevorzugten voll ausgestatteten Designs bei Hochrisikooperationen.
Analyse der Marktsegmentierung für chirurgische Helmsysteme:
Nach Produkt
Das Segment der vollständigen chirurgischen Helmsysteme hielt 2024 den größten Marktanteil, angetrieben durch die hohe Akzeptanz bei komplexen Operationen, die vollständigen Schutz erfordern. Diese Systeme bieten integrierte Lösungen mit Luftstrom, Gesichtsschutz und Kommunikationsunterstützung, was sie ideal für längere Eingriffe macht. Chirurgen bevorzugen vollständige Systeme aufgrund ihrer Benutzerfreundlichkeit und der Kontrolle von Kontaminationen. Der steigende Fokus auf Infektionsprävention in orthopädischen und neurochirurgischen Verfahren erhöht die Nachfrage. In der Zwischenzeit gewinnen belüftete chirurgische Helme und chirurgische Helme mit LED-Beleuchtung in hochpräzisen Umgebungen aufgrund verbesserter Sichtbarkeit und Komfort während langer Operationen an Bedeutung.
- Zum Beispiel liefert das Flyte-Chirurgenhelmsystem von Stryker Luftströme von bis zu 220 Litern pro Minute und arbeitet 4 Stunden lang mit einer einzigen Batterie.
Nach Anwendung
Die orthopädische Chirurgie dominierte den Markt nach Anwendung und erzielte 2024 den höchsten Umsatzanteil. Der häufige Einsatz von chirurgischen Helmen bei Gelenkersatz- und Wirbelsäulenoperationen, bei denen Knochenfragmente und Körperflüssigkeiten Kontaminationsrisiken darstellen, unterstützt diese Führungsposition. Helmsysteme helfen, ein steriles Umfeld aufrechtzuerhalten und schützen Chirurgen vor blutübertragenen Krankheitserregern. Die Nachfrage steigt auch in der Neurochirurgie und HNO-Chirurgie, wo verbesserte Visualisierung und Infektionskontrolle entscheidend sind. Da das Operationsvolumen in alternden Bevölkerungen wächst, wird der Einsatz von Helmen in verschiedenen Fachgebieten, insbesondere in entwickelten Gesundheitssystemen, zunehmend standardisiert.
- Zum Beispiel liefert das T7/Flyte-Chirurgenhelmsystem von Stryker Luftströme von über 250 Litern pro Minute und arbeitet bis zu 15 Stunden mit einer einzigen Batterie (6 Stunden bei Verwendung des LED-Lichts).
Nach Endverbrauch
Krankenhäuser blieben 2024 das führende Endverbrauchssegment und trugen aufgrund hoher Operationsvolumina und strenger Infektionskontrollrichtlinien den größten Umsatz bei. Diese Einrichtungen investieren in voll ausgestattete Helmsysteme, um die Sicherheit von Personal und Patienten bei komplexen Eingriffen zu gewährleisten. Ambulante chirurgische Zentren (ASCs) verzeichnen ein starkes Wachstum, insbesondere in entwickelten Regionen, aufgrund des Anstiegs von ambulanten orthopädischen und HNO-Verfahren. Fachkliniken übernehmen ebenfalls grundlegende und Einweg-Helmsysteme, um Kosten zu senken und gleichzeitig Hygienestandards aufrechtzuerhalten, insbesondere in Märkten, in denen die chirurgische Infrastruktur weiter ausgebaut wird.
Wichtige Wachstumstreiber des Marktes für chirurgische Helmsysteme
Steigender Fokus auf die Prävention von chirurgischen Infektionen (SSI)
Gesundheitseinrichtungen übernehmen strenge Protokolle, um das Risiko von chirurgischen Infektionen, einer führenden Ursache postoperativer Komplikationen, zu reduzieren. Chirurgische Helmsysteme bieten effektive Barrieren gegen Flüssigkeitsspritzer, luftübertragene Krankheitserreger und Partikelkontamination. Ihr Einsatz ist besonders in orthopädischen und neurochirurgischen Verfahren, bei denen Sterilität entscheidend ist, weit verbreitet. Globale Gesundheitsbehörden und Krankenhausakkreditierungsstellen fördern zunehmend den Einsatz fortschrittlicher persönlicher Schutzausrüstung (PSA), einschließlich chirurgischer Helme, um die Ergebnisse zu verbessern. Angesichts höherer Prozessrisiken und Behandlungskosten im Zusammenhang mit SSIs bevorzugen Krankenhäuser proaktive Präventionsstrategien. Dieser Trend treibt die kontinuierliche Beschaffung von voll abdeckenden Helmsystemen an, insbesondere in chirurgischen Zentren mit hohem Volumen. Die Einführung wird durch Infektionsüberwachungsprogramme und Erstattungsanreize, die an die Qualität der Versorgung gebunden sind, weiter beschleunigt. Infolgedessen profitiert der Markt sowohl von regulatorischem Druck als auch von betrieblichem Bedarf an verbesserten chirurgischen Hygienestandards.
- Zum Beispiel berichtet das U.S. CDC, dass chirurgische Wundinfektionen über 20 % der im Krankenhaus erworbenen Infektionen in chirurgischen Abteilungen ausmachen.
Zunahme von orthopädischen und komplexen chirurgischen Eingriffen
Die Nachfrage nach chirurgischen Helmsystemen steigt parallel zum globalen Anstieg von orthopädischen und Gelenkersatzoperationen. Alternde Bevölkerungen, zunehmende Sportverletzungen und Lebensstilkrankheiten tragen zur steigenden Anzahl von Eingriffen wie totaler Knie- und Hüftarthroplastik bei. Diese Operationen beinhalten eine hohe Flüssigkeitsexposition und Knochentrümmer, was Schutzhelme für die Sicherheit des Chirurgen und die Effizienz des Eingriffs unerlässlich macht. Helmsysteme reduzieren das Expositionsrisiko und verbessern den Fokus im Operationsfeld durch Funktionen wie LED-Beleuchtung und Belüftung. Fortschrittliche Helme unterstützen auch längere Operationen, indem sie den Benutzerkomfort erhöhen und Ermüdung reduzieren. Mit der Ausweitung orthopädischer Operationen in entwickelten und aufstrebenden Regionen wächst der Bedarf an infektionsresistenten und ergonomisch gestalteten chirurgischen Helmen. Steigende Investitionen in die chirurgische Infrastruktur und Ausbildung in Krankenhäusern und ambulanten chirurgischen Zentren fördern zudem die Produktaufnahme in diesem Segment.
- Zum Beispiel verzeichnete das American Joint Replacement Registry in seinem Bericht 2025 über 4,6 Millionen Hüft- und Knieoperationen in seiner Datenbank (kumuliert seit 2012), während jährlich etwa 2,15 Millionen Hüft- und Knieoperationen in den Vereinigten Staaten durchgeführt werden.
Technologische Fortschritte in chirurgischen PSA-Systemen
Ständige Innovationen in helmbasierten chirurgischen Schutzsystemen erhöhen die Attraktivität des Marktes. Hersteller konzentrieren sich darauf, Funktionen wie aktive Luftstromsysteme, Geräuschreduzierung, Antibeschlag-Visiere und LED-Beleuchtung zu integrieren, um präzise Operationen zu unterstützen. Diese Innovationen verbessern die Sichtbarkeit, den Komfort und das gesamte Benutzererlebnis bei langen und komplexen Eingriffen. Die Bluetooth-Integration für die Kommunikation in Operationssälen entwickelt sich zu einer wertvollen Funktion in Mehrchirurgen- oder roboterunterstützten Umgebungen. Leichte Materialien und modulare Designs ermöglichen auch die Anpassung basierend auf dem Operationstyp und den Vorlieben des Chirurgen. Technologische Verbesserungen ermöglichen schnelleres An- und Ablegen, was für die Aufrechterhaltung der Effizienz beim Wechsel im Operationssaal unerlässlich ist. Der zunehmende Einsatz digitaler Werkzeuge im Operationssaal wie Head-up-Displays und Echtzeit-Bildgebung ergänzt die Helm-Innovation. Diese Entwicklungen erhöhen die Akzeptanz in hochkomplexen Pflegezentren, ermöglichen Premium-Preise und wiederkehrende Nachfrage von Krankenhäusern, die auf neuere, fortschrittlichere Helmsysteme aufrüsten.
Wichtige Trends und Chancen im Markt für chirurgische Helmsysteme
Wachstum in ambulanten chirurgischen Einrichtungen
Ambulante Operationszentren (ASCs) und ambulante Kliniken verzeichnen einen Anstieg der Operationszahlen aufgrund niedrigerer Kosten, kürzerer Krankenhausaufenthalte und verbesserter Patientenergebnisse. Diese Einrichtungen übernehmen zunehmend chirurgische Helmsysteme, um den Infektionskontrollprotokollen zu entsprechen und gleichzeitig erschwinglich zu bleiben. Leichte, wegwerfbare oder halb wiederverwendbare Helme gewinnen in ASCs bei Eingriffen wie Arthroskopie und HNO-Operationen an Bedeutung. Hersteller konzentrieren sich darauf, kompakte, leicht zu wartende Systeme anzubieten, die für kleinere Einrichtungen geeignet sind. Da das Volumen minimal-invasiver Operationen in ambulanten Einrichtungen, insbesondere in den USA, Europa und Teilen des asiatisch-pazifischen Raums, zunimmt, steigt die Nachfrage nach kosteneffizienten, aber konformen Helmsystemen. Partnerschaften zwischen Geräteherstellern und ambulanten Netzwerken schaffen auch Möglichkeiten für Paketverkäufe und langfristige Lieferverträge. Dieser Wandel von stationären zu ambulanten Operationen stellt einen bedeutenden Wachstumsbereich dar, insbesondere für Basis- und Mittelklasse-Helmproduktlinien.
- Zum Beispiel wiegt der Flyte Lite Helm von Stryker weniger als 1,3 Kilogramm und unterstützt Verfahren, die in ambulanten Einrichtungen bis zu 3 Stunden dauern.
Steigende Akzeptanz in aufstrebenden Gesundheitsmärkten
Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten erleben einen Ausbau der chirurgischen Infrastruktur und einen verbesserten Zugang zu fortschrittlichen Medizintechnologien. Öffentliche und private Krankenhäuser in diesen Regionen investieren in Infektionskontrollwerkzeuge, einschließlich chirurgischer Helmsysteme, als Teil moderner Operationssaal-Upgrades. Der zunehmende Medizintourismus, insbesondere in Ländern wie Indien, Thailand und Mexiko, treibt die Nachfrage nach hochwertiger chirurgischer Versorgung an, die von zuverlässigen Schutzsystemen unterstützt wird. Regierungen und internationale Gesundheitsförderer fördern auch die Krankenhaushygiene und Arbeitssicherheit, was günstige regulatorische Umgebungen für die Helmübernahme schafft. Lokale Fertigungs- und Vertriebspartnerschaften helfen, die Kosten zu senken, wodurch diese Systeme für mittlere Krankenhäuser und Kliniken zugänglicher werden. Da das Volumen der Schulungen und chirurgischen Verfahren wächst, haben Hersteller die Möglichkeit, unerschlossene Märkte mit kostengünstigen Lösungen zu durchdringen, die globale Sicherheitsstandards einhalten.
Wichtige Herausforderungen im Markt für chirurgische Helmsysteme
Hohe Anfangskosten und Budgetbeschränkungen in einkommensschwachen Regionen
Chirurgische Helmsysteme, insbesondere vollständige und motorisierte Modelle mit integrierten Funktionen, sind mit hohen Anschaffungskosten verbunden. Krankenhäuser in einkommensschwachen und mittleren Regionen priorisieren oft wesentliche chirurgische Ausrüstungen gegenüber Verbesserungen der Schutzausrüstung. Kleinere Kliniken und öffentliche Einrichtungen betrachten Helme möglicherweise als optional statt als essenziell, was die weitverbreitete Akzeptanz einschränkt. Wartungs-, Sterilisations- und Ersatzkosten erhöhen die Gesamtbelastung des Eigentums. Selbst in entwickelten Märkten werden Beschaffungsentscheidungen durch Budgetzyklen und Kosten-Nutzen-Analysen beeinflusst. Dies stellt eine Herausforderung für Premium-Helmmarken dar, die die Akzeptanz über hochrangige Krankenhäuser hinaus ausweiten möchten. Hersteller müssen diese Barriere überwinden, indem sie skalierbare Preismodelle, Leasingoptionen oder kostengünstige Varianten ohne Kompromisse bei der Sicherheit anbieten. Ohne die Erschwinglichkeit anzugehen, insbesondere in aufstrebenden Märkten, bleibt die Marktdurchdringung trotz steigender Operationszahlen eingeschränkt.
Begrenztes Bewusstsein und Widerstand gegen Veränderungen unter Chirurgen
Trotz wachsender Beweise für die Wirksamkeit zeigen einige Chirurgen und chirurgische Teams Zurückhaltung bei der Einführung von chirurgischen Helmsystemen. Gewöhnung an traditionelle Kappen und Gesichtsschutzschilde, Bedenken hinsichtlich reduzierter auditiver Wahrnehmung oder Kommunikation und wahrgenommenem Unbehagen tragen zur Ablehnung bei. Bei schnelllebigen oder Notfallverfahren können Helmsysteme als umständlich oder zeitaufwendig angesehen werden. Darüber hinaus begrenzen das Fehlen standardisierter Protokolle oder obligatorischer Nutzungsregelungen in einigen Regionen die institutionelle Durchsetzung. Bildung, Schulung und eine klare Demonstration der Vorteile sind notwendig, um Wahrnehmungen zu ändern und eine konsistente Nutzung zu fördern. Hersteller müssen in das Engagement der Chirurgen und das Produktdesign investieren, das die Störung des Arbeitsablaufs minimiert. Ohne breiteres Bewusstsein und Akzeptanz von Endbenutzern könnten selbst die fortschrittlichsten Systeme in der täglichen chirurgischen Praxis nur langsam angenommen werden.
Regionale Analyse des Marktes für chirurgische Helmsysteme
Nordamerika
Nordamerika dominierte den Markt für chirurgische Helmsysteme im Jahr 2024 und machte über 35% des weltweiten Umsatzes aus. Die USA führen aufgrund hoher chirurgischer Volumina, starker Infektionskontrollprotokolle und früher Einführung von PPE-Innovationen. Große Krankenhäuser und ambulante chirurgische Zentren investieren regelmäßig in leistungsstarke und vollständige Helmsysteme. Das Marktwachstum wird durch steigende orthopädische und neurochirurgische Verfahren sowie günstige Erstattungspolitiken unterstützt. Darüber hinaus operieren führende Hersteller regional, was einen schnelleren Produktzugang und Service gewährleistet. Der zunehmende Fokus auf die Sicherheit von Chirurgen und die Reduzierung von SSI treibt die stetige Nachfrage in städtischen und ländlichen Gesundheitseinrichtungen an.
Europa
Europa hielt im Jahr 2024 etwa 28% des weltweiten Marktanteils für chirurgische Helmsysteme, wobei Deutschland, das Vereinigte Königreich und Frankreich die Einführung anführen. Strenge EU-Infektionskontrollvorschriften und hohe Standards in der chirurgischen Hygiene unterstützen die konsistente Produktnutzung. Orthopädische und HNO-Verfahren treiben die Nachfrage in öffentlichen und privaten Gesundheitseinrichtungen an. Die wachsende Präsenz von ambulanten chirurgischen Zentren unterstützt ebenfalls die Einführung von leichten und Einweghelmen. Hersteller profitieren von strukturierten Beschaffungssystemen im Gesundheitswesen und steigenden Investitionen in die chirurgische Infrastruktur in Osteuropa. Die Region bleibt ein reifer, aber stetig wachsender Markt für hochwertige chirurgische PSA.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste im Jahr 2024 fast 22% des Marktes für chirurgische Helmsysteme und wird voraussichtlich bis 2032 die schnellste Wachstumsrate verzeichnen. Länder wie China, Indien, Japan und Südkorea erweitern die chirurgische Infrastruktur, insbesondere in städtischen Krankenhäusern und Fachkliniken. Steigende Investitionen im Gesundheitswesen, zunehmende chirurgische Volumina und verbessertes Bewusstsein für Arbeitssicherheit treiben die Nachfrage an. Das Wachstum im Medizintourismus in Südostasien fördert zudem Infektionspräventionsmaßnahmen. Während die Einführung in Krankenhäusern der Stufe 1 höher ist, gewinnen kostengünstige Helmoptionen in aufstrebenden Gebieten an Bedeutung. Lokale Produktion und Vertriebspartnerschaften unterstützen die Erschwinglichkeit und Marktexpansion in der gesamten Region.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 8% des globalen Marktanteils aus, wobei Brasilien und Mexiko die größten Märkte darstellten. Die Region zeigt eine allmähliche Verbesserung der chirurgischen Sicherheitsstandards, insbesondere in privaten Krankenhäusern und Fachkliniken. Mit der Zunahme von Gelenkersatz- und neurochirurgischen Eingriffen steigt auch der Bedarf an Schutzhelmsystemen. Das Marktwachstum wird durch steigende Gesundheitsausgaben und Medizintourismus unterstützt. Die Einführung bleibt jedoch in öffentlichen Gesundheitseinrichtungen aufgrund von Budgetbeschränkungen begrenzt. Es wird erwartet, dass die Nachfrage stetig steigt, da das Bewusstsein zunimmt und mittelpreisige Helmsysteme in sekundären Städten zugänglicher werden.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2024 fast 7% des globalen Marktes. Das Wachstum wird durch Modernisierungsprogramme im Gesundheitswesen in den GCC-Ländern, insbesondere Saudi-Arabien und den VAE, vorangetrieben. Tertiäre Krankenhäuser und spezialisierte chirurgische Zentren übernehmen zunehmend komplette chirurgische Helmsysteme, um internationale Hygienestandards zu erfüllen. Im Gegensatz dazu bleibt die Einführung in weiten Teilen des subsaharischen Afrikas aufgrund begrenzter chirurgischer Infrastruktur und Budgetbeschränkungen gering. Dennoch bieten von der Regierung und Gebern getriebene Krankenhausmodernisierungen Chancen. Mit zunehmenden elektiven Operationen und einem Fokus auf Infektionskontrolle ist die Region für ein allmähliches, aber konstantes Wachstum der Nachfrage nach chirurgischen Helmsystemen bereit.
Marktsegmentierungen für chirurgische Helmsysteme:
Nach Produkt:
- Komplette chirurgische Helmsysteme
- Belüftete chirurgische Helme
- Chirurgische Helme mit LED-Beleuchtung
- Angetriebene chirurgische Helme
- Einweg-chirurgische Helme
Nach Anwendung:
- Orthopädische Chirurgie
- Neurochirurgie
- Herzchirurgie
- HNO-Chirurgie
- Allgemeinchirurgie
- Andere
Nach Endnutzung:
- Krankenhäuser
- Ambulante chirurgische Zentren (ASCs)
- Fachkliniken
Nach Vertriebskanal:
- Offline
- Online
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für chirurgische Helmsysteme ist moderat konsolidiert, mit einer Mischung aus globalen Marktführern im Bereich medizinische Geräte und spezialisierten Herstellern von persönlicher Schutzausrüstung (PSA). Unternehmen wie Stryker und Zimmer Biomet halten dominante Positionen durch breite chirurgische Portfolios, starke Krankenhauspartnerschaften und kontinuierliche Innovationen in strombetriebenen Helmsystemen. Aufstrebende Akteure wie MAXAIR Systems, THI Total Healthcare Innovation GmbH und Beijing ZKSK Technology Co., Ltd. konkurrieren durch das Angebot von belüfteten und leichten Designs, die auf den Komfort der Chirurgen und die Infektionskontrolle zugeschnitten sind. Regionale Hersteller, darunter Prodancy Pvt. Ltd. (Marke Vizbl) und Kaiser Technology, konzentrieren sich auf kostengünstige, Einwegmodelle, die für hochvolumige Operationen geeignet sind. Strategische Kooperationen, Krankenhausverträge und Produktdifferenzierung durch Merkmale wie integrierte Beleuchtung, Antibeschlag-Visiere und Kommunikationssysteme sind wichtige Wettbewerbsvorteile. Da die Nachfrage in ambulanten und aufstrebenden Märkten steigt, erweitern die Akteure ihre Vertriebsnetze und investieren in lokale Produktion, um Reaktionsfähigkeit und Erschwinglichkeit zu verbessern. Innovation und regulatorische Compliance bleiben zentral für langfristige Wettbewerbsvorteile.
Analyse der Hauptakteure
- Apex Hygiene Products
- AresAir
- Beijing ZKSK Technology Co., Ltd.
- Cardinal Health
- Integra LifeSciences Corporation
- Kaiser Technology Co., Ltd.
- MAXAIR Systems
- Prodancy Pvt. Ltd. (Vizbl Markenprodukte)
- Regal Healthcare
- Stryker
- THI Total Healthcare Innovation GmbH
- Zimmer Biomet
Jüngste Entwicklungen
- Im März 2025 führte Stryker seine neueste persönliche Schutzausrüstung (PSA), das Steri-Shield 8 Personenschutzsystem, ein. Dieses innovative System wurde durch jahrelange Forschung, Tests und Zusammenarbeit mit tatsächlichen Nutzern im Feld entwickelt.
- Im Jahr 2024 präsentierte MAXAIR Systems, ein Hersteller von chirurgischen Helmen, das CAPR SHS Advanced Surgical Helmet System auf der AORN Global Surgical Conference & Expo 2024. Es bietet eine unvergleichliche Reduktion von Partikeln nach außen und von NIOSH autorisierte Filtration, um dem Personal und den Patienten bei der Infektionskontrolle und -prävention zu helfen.
- Im Jahr 2023 erklärte Zimmer Biomet Holdings, Inc. eine endgültige Vereinbarung zur Übernahme von Embody, Inc., einem privat geführten Medizingeräteunternehmen, das sich auf die Heilung von Weichgewebe konzentriert, für 155 Millionen US-Dollar bei Abschluss und bis zu zusätzlichen 120 Millionen US-Dollar, abhängig vom Erreichen zukünftiger regulatorischer und kommerzieller Meilensteine über einen Zeitraum von drei Jahren. Es wird erwartet, dass die Übernahme im Jahr 2023 das Gesamtwachstum der Verkäufe steigern und die bereinigten Gewinne pro Aktie leicht reduzieren wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endnutzung, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach chirurgischen Helmsystemen wird mit dem steigenden Fokus auf Infektionsprävention stetig wachsen.
- Orthopädische und neurochirurgische Eingriffe werden weiterhin weltweit einen hohen Verbrauch antreiben.
- Fortschrittliche Helme mit LED-Beleuchtung und Belüftungsfunktionen werden zunehmend angenommen.
- Einweg-Helmsysteme werden in ambulanten und ambulanten chirurgischen Einrichtungen an Bedeutung gewinnen.
- Krankenhäuser werden aufgrund der hohen Eingriffsvolumina das größte Endverbrauchersegment bleiben.
- Hersteller werden die Produktion in aufstrebenden Märkten ausweiten, um den regionalen Zugang zu verbessern.
- Chirurgen werden zunehmend leichte und ergonomische Helm-Designs bevorzugen.
- Die Integration von Kommunikationssystemen in Helmen wird die Effizienz im Operationssaal verbessern.
- Regulatorische Unterstützung für chirurgische PSA wird die Produktnachfrage in Gesundheitssystemen stärken.
- Partnerschaften zwischen Krankenhäusern und Lieferanten werden eine Schlüsselrolle bei der wiederkehrenden Helmbeschaffung spielen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das chirurgische Helmsystem und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für chirurgische Helmsysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment des chirurgischen Helmsystems hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für chirurgische Helmsysteme antreiben?
Wer sind die führenden Unternehmen im Markt für chirurgische Helmsysteme?
Welche Region hatte 2024 den größten Anteil am Markt für chirurgische Helmsysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für chirurgische Helmsysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für chirurgische Helmsysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 71.00 million → 2032: USD 100.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für chirurgische Helmsysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für chirurgische Helmsysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für chirurgische Helmsysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für chirurgische Helmsysteme Market Drivers
- 3.3 Markt für chirurgische Helmsysteme Market Restraints & Challenges
- 3.4 Markt für chirurgische Helmsysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für chirurgische Helmsysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für chirurgische Helmsysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für chirurgische Helmsysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für chirurgische Helmsysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für chirurgische Helmsysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für chirurgische Helmsysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für chirurgische Helmsysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für chirurgische Helmsysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für chirurgische Helmsysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für chirurgische Helmsysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für chirurgische Helmsysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für chirurgische Helmsysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für chirurgische Helmsysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für chirurgische Helmsysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für chirurgische Helmsysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für chirurgische Helmsysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für chirurgische Helmsysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für chirurgische Helmsysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für chirurgische Helmsysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
