
Markt Überblick:
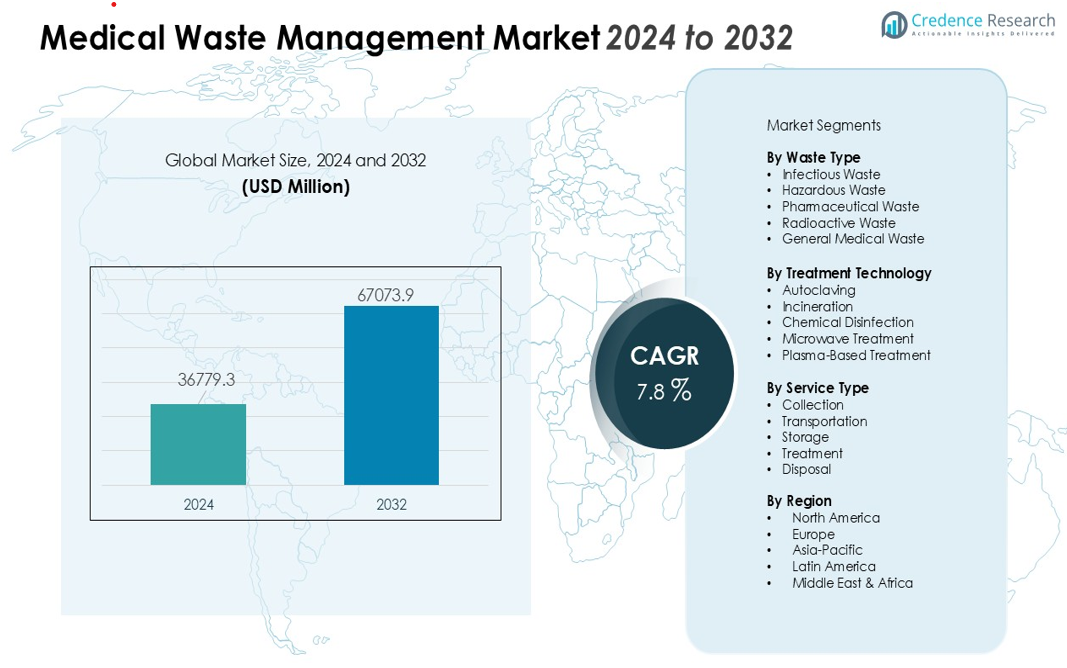
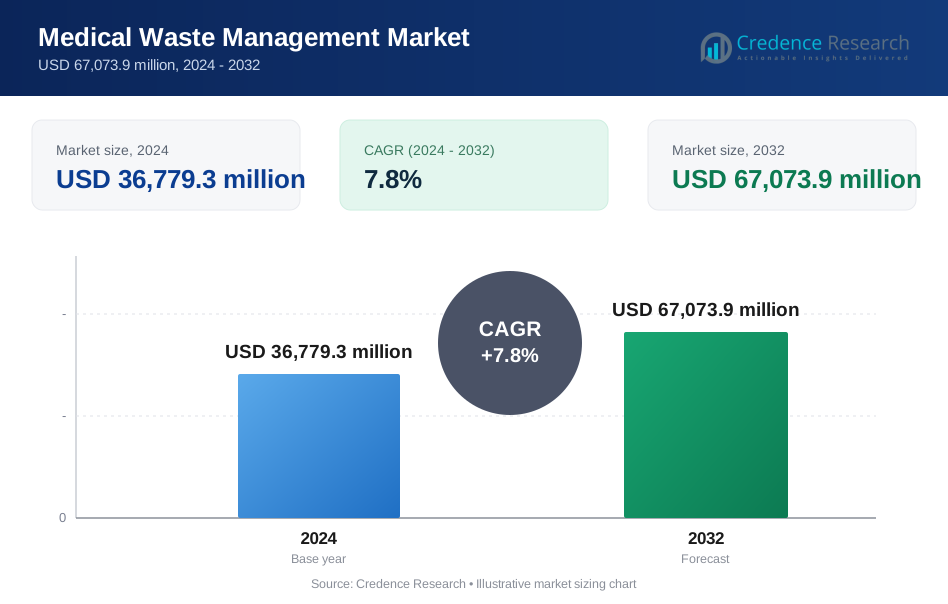
Der Markt für medizinische Abfallentsorgung wurde im Jahr 2024 auf 36.779,3 Millionen USD geschätzt und soll bis 2032 67.073,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Abfallentsorgung 2024 | USD 36.779,3 Millionen |
| Markt für medizinische Abfallentsorgung, CAGR | 7,8% |
| Marktgröße für medizinische Abfallentsorgung 2032 | USD 67.073,9 Millionen |
Wichtige Markttreiber sind der Anstieg der Erzeugung von infektiösem und gefährlichem Abfall, strengere regulatorische Rahmenbedingungen für Abfalltrennung und -entsorgung sowie ein wachsender Schwerpunkt auf Umweltverträglichkeit. Gesundheitseinrichtungen setzen fortschrittliche Technologien wie Autoklavieren, chemische Desinfektion, Mikrowellenbehandlung und Plasmagasifizierung ein, um eine sichere und regelkonforme Abfallverarbeitung zu gewährleisten. Das steigende Bewusstsein für Arbeitssicherheit und die Notwendigkeit, die Deponielast zu reduzieren, beschleunigen ebenfalls Investitionen in moderne Abfallbehandlungsinfrastrukturen.
Regional führt Nordamerika den Markt an, bedingt durch strenge Umweltvorschriften, starke Compliance-Systeme und hohe Akzeptanz fortschrittlicher Behandlungstechnologien. Europa folgt dicht mit gut etablierten Abfalltrennungsprotokollen und nachhaltigkeitsorientierten Initiativen. Asien-Pazifik stellt die am schnellsten wachsende Region dar, unterstützt durch den raschen Ausbau des Gesundheitswesens, höhere Abfallerzeugungsraten und zunehmende regulatorische Durchsetzung in China, Indien und Südostasien. Aufstrebende Regionen in Lateinamerika und dem Mittleren Osten & Afrika zeigen ein stetiges Wachstum, da die Modernisierung des Gesundheitswesens und die regulatorischen Rahmenbedingungen sich weiterentwickeln.
Markt Einblicke:
- Der Markt für medizinische Abfallentsorgung wird von USD 36.779,3 Millionen im Jahr 2024 auf USD 67.073,9 Millionen bis 2032 wachsen, was eine starke CAGR von 7,8% widerspiegelt.
- Steigende Mengen an infektiösem und gefährlichem Abfall sowie strengere regulatorische Durchsetzung treiben die Nachfrage nach konformen Behandlungslösungen weiter an.
- Die Einführung fortschrittlicher Technologien wie Autoklavierung, Mikrowellensysteme und nicht-verbrennungsbasierte Methoden stärkt Sicherheits- und Nachhaltigkeitsbemühungen.
- Hohe Betriebskosten, Infrastrukturdefizite und begrenztes geschultes Personal bleiben wesentliche Hindernisse für skalierbare und effiziente Abfallbehandlung.
- Regional führt Nordamerika den Markt an, der asiatisch-pazifische Raum wächst am schnellsten mit expandierenden Gesundheitssystemen, und Europa hält starken, auf Nachhaltigkeit fokussierten Fortschritt aufrecht.
Markt Treiber:
Strenge regulatorische Rahmenbedingungen und Durchsetzungsrichtlinien fördern die Compliance und treiben das Wachstum an
Regierungen setzen strenge Protokolle für den Umgang, die Trennung und die Entsorgung von gefährlichem biomedizinischem Abfall durch, was die Nachfrage nach konformen Lösungen im Markt für medizinische Abfallentsorgung stärkt. Es zwingt Gesundheitseinrichtungen, Altsysteme aufzurüsten und standardisierte Behandlungspraktiken einzuhalten. Steigende Inspektionen und Strafen erhöhen die Dringlichkeit für Krankenhäuser und Labore, zertifizierte Geräte und lizenzierte Dienstleister zu übernehmen. Eine starke regulatorische Ausrichtung über Gesundheitssysteme hinweg sichert konsistente Investitionen in sichere und nachhaltige Abfallverarbeitungsinfrastruktur.
- Zum Beispiel verwendet Secure Waste, ein führender Anbieter in Maryland, Virginia und Washington, D.C., fortschrittliche Trackingsysteme, um die vollständige Einhaltung der geltenden Bundes- und Landesrichtlinien (wie OSHA, EPA und DOT) sicherzustellen, was die regulatorische Einhaltung durch automatisiertes digitales Tracking jedes Entsorgungsereignisses erheblich verbessert.
Steigende Gesundheitsausgaben und Verfahrensvolumen intensivieren die Bedürfnisse der Abfallerzeugung
Wachsende Krankenhausaufnahmen, diagnostische Verfahren und pharmazeutische Herstellungsaktivitäten erzeugen höhere Mengen an infektiösem und chemischem Abfall. Dies schafft anhaltenden Druck auf Dienstleister, die Behandlungskapazität zu erweitern und Betriebsmodelle zu modernisieren. Der Markt für medizinische Abfallentsorgung gewinnt an Dynamik, da Gesundheitseinrichtungen fortschrittliche Geräte integrieren, um Sicherheit und regulatorische Compliance aufrechtzuerhalten. Der steigende Einsatz von Einwegartikeln bei Operationen und ambulanter Versorgung verstärkt die Nachfrage nach effizienten Abfallbehandlungssystemen weiter.
- Zum Beispiel erreichte die Produktion von pharmazeutischem Abfall in einem großen Lehrkrankenhaus etwa 153,82 kg pro Tag, was das Ausmaß des Abfalls widerspiegelt, der durch expandierende Gesundheitsoperationen erzeugt wird.
Erhöhter Fokus auf Umweltverträglichkeit stärkt die Einführung fortschrittlicher Behandlungstechnologien
Gesundheitsorganisationen priorisieren umweltfreundliche Abfallbehandlung, um Emissionen zu reduzieren und die Deponieansammlung zu verringern. Dies treibt die stärkere Einführung von Technologien wie Autoklavierung, Dampfsterilisation, Mikrowellensystemen und nicht-verbrennungsbasierten Methoden an. Der Markt für medizinische Abfallentsorgung profitiert von Initiativen, die darauf abzielen, den CO2-Fußabdruck zu verringern und die Ressourcengewinnung zu verbessern. Nachhaltigkeitsmandate fördern Investitionen in energieeffiziente Geräte und geschlossene Abfallprozesse.
Wachsende Sensibilisierung für Arbeitssicherheit fördert sicherere Abfallhandhabungspraktiken
Programme zur Arbeitssicherheit erhöhen das Bewusstsein für Expositionsrisiken im Zusammenhang mit scharfen Gegenständen, pathologischem Abfall und chemischen Verunreinigungen. Sie verbessern die Einhaltung von Schutzrichtlinien und stärken die Nachfrage nach standardisierten Handhabungswerkzeugen. Der Markt für medizinisches Abfallmanagement expandiert, da Krankenhäuser die Schulung des Personals priorisieren und automatisierte Systeme einsetzen, um den manuellen Kontakt zu reduzieren. Der steigende Fokus auf die Reduzierung von Nadelstichverletzungen und Kontaminationsvorfällen beschleunigt die Einführung sicherer Lager- und Transportlösungen.
Markttrends:
Wachsende Integration von Nicht-Verbrennungstechnologien und hocheffizienten Behandlungstechnologien verändert Betriebsmodelle
Der Markt für medizinisches Abfallmanagement verzeichnet einen beschleunigten Wandel hin zu Nicht-Verbrennungstechnologien, die Emissionen reduzieren und Nachhaltigkeitsvorgaben unterstützen. Es werden Systeme wie Autoklaven, Mikrowelleneinheiten, chemische Desinfektoren und plasmabasierte Behandlungsplattformen eingesetzt, um die Sterilisationseffizienz zu verbessern und gleichzeitig die Umweltbelastung zu minimieren. Gesundheitseinrichtungen investieren in kompakte, automatisierte Maschinen, die den Abfalldurchsatz verbessern und die manuelle Handhabung reduzieren. Der starke Fokus auf Betriebssicherheit ermutigt Anbieter, geschlossene Systeme einzusetzen, die Expositionsrisiken begrenzen. Die Nachfrage nach modularen, mobilen und vor Ort einsetzbaren Behandlungslösungen steigt aufgrund des wachsenden Abfallvolumens, das von Fachkliniken und Diagnosezentren erzeugt wird. Die Einführung energieeffizienter Geräte stärkt die Einhaltung von Strategien zur Kohlenstoffreduzierung. Digitale Tracking-Tools gewinnen an Bedeutung, da Einrichtungen eine Echtzeitüberwachung der Abfallbewegung, Lagerung und Behandlungszyklen anstreben.
- Beispielsweise sind die mobilen Mikrowellenbehandlungseinheiten, die von mehreren Anbietern angeboten werden, in der Lage, von etwa 1,2 bis über 10 Tonnen medizinischen Abfall pro Tag zu verarbeiten und bieten flexible, bedarfsorientierte Sterilisation, die den Dezentralisierungsbedarf von Gesundheitseinrichtungen unterstützt.
Steigende Akzeptanz intelligenter Abfallmanagementlösungen stärkt Rückverfolgbarkeit und datengetriebene Abläufe
Gesundheitseinrichtungen implementieren IoT-fähige Sammelbehälter und sensorbasierte Überwachungsplattformen, die das Personal alarmieren, wenn Abfälle definierte Schwellenwerte erreichen. Dies unterstützt die vorausschauende Planung und reduziert Verzögerungen, die mit manueller Aufsicht verbunden sind. Der Markt für medizinisches Abfallmanagement setzt auf cloudbasierte Dashboards, die die Dokumentation, die Verfolgung von Begleitpapieren und die Einhaltung von Vorschriften vereinfachen. Dienstleister setzen RFID-Tagsysteme ein, die die Genauigkeit der Lieferkette verbessern und Risiken im Zusammenhang mit Fehlklassifikationen reduzieren. Das wachsende Interesse an Automatisierung fördert den Einsatz von Roboterarmen und mechanisierten Sortiereinheiten in Einrichtungen mit hohem Volumen. Die steigende Nachfrage nach transparenten und prüfbaren Abfallpfaden stärkt Investitionen in digitale Plattformen, die Echtzeit-Betriebskennzahlen erfassen. Zunehmende Partnerschaften zwischen Technologieunternehmen und Abfallverarbeitern fördern eine stärkere Integration von Analyse- und Workflow-Optimierungstools.
- Zum Beispiel setzt Stericycle Autoklavensysteme ein, die medizinischen Abfall mit Hochdruckdampf für 20–30 Minuten sterilisieren, wodurch Krankheitserreger effektiv neutralisiert werden und die Emissionen aus traditionellen Verbrennungsprozessen in ihren Einrichtungen um über 90 % reduziert werden.
Markt Herausforderungen Analyse:
Hohe Betriebskosten und Infrastrukturdefizite begrenzen die skalierbare Abfallbehandlungskapazität
Der Markt für das Management von medizinischen Abfällen steht vor anhaltenden Herausforderungen, die mit hohen Behandlungs- und Entsorgungskosten verbunden sind und die Budgets von Krankenhäusern und kleinen Kliniken belasten. Es erfordert kontinuierliche Investitionen in zertifizierte Ausrüstung, lizenzierte Transportflotten und spezialisierte Lagersysteme, was den finanziellen Druck erhöht. Die begrenzte Verfügbarkeit fortschrittlicher Behandlungsanlagen in Entwicklungsländern schränkt die rechtzeitige Verarbeitung ein und erzwingt weite Transportwege. Die Einhaltung sich entwickelnder Vorschriften erfordert oft kostspielige Upgrades, die viele Anbieter nur schwer umsetzen können. Der Mangel an geschultem Personal schwächt die Betriebseffizienz und führt zu Inkonsistenzen bei der Abfalltrennung. Steigende Wartungskosten für High-Tech-Ausrüstung erhöhen die Betriebskomplexität weiter.
Regulatorische Komplexität und Schwankungen im Abfallvolumen schaffen Ausführungsbarrieren für Dienstleister
Gesundheitseinrichtungen arbeiten unter verschiedenen nationalen und regionalen Vorschriften, die Herausforderungen bei der Standardisierung von Abfallbehandlungspraktiken schaffen. Es wird schwierig für Dienstleister, eine einheitliche Qualität über mehrere Gerichtsbarkeiten hinweg aufrechtzuerhalten. Der Markt für das Management von medizinischen Abfällen steht unter Druck durch schwankende Abfallmengen, die von Krankenhäusern, Forschungslabors und pharmazeutischen Einheiten erzeugt werden. Begrenztes Bewusstsein für ordnungsgemäße Trennpraktiken führt weiterhin zu einer Kontamination von recycelbaren oder nicht gefährlichen Abfallströmen. Das Risiko von Umweltverstößen steigt, wenn Einrichtungen über keine zuverlässigen Überwachungswerkzeuge verfügen. Häufige Aktualisierungen der Sicherheitsrichtlinien erfordern kontinuierliche Schulungen und Anpassungen der Betriebsabläufe.
Markt Chancen:
Die Expansion nachhaltiger und fortschrittlicher Behandlungstechnologien schafft starke Wachstumsaussichten
Der Markt für das Management von medizinischen Abfällen profitiert von der steigenden Nachfrage nach Systemen ohne Verbrennung, die Emissionen reduzieren und die Sterilisationsleistung verbessern. Es ermöglicht Anbietern den Einsatz von Autoklaven, Mikrowelleneinheiten und plasmabasierten Technologien, die mit Umweltstandards übereinstimmen. Krankenhäuser suchen energieeffiziente und kompakte Maschinen, die die Verarbeitung vor Ort unterstützen und Transportkosten senken. Die Einführung von geschlossenen Behandlungssystemen nimmt zu, da ein sicherer Umgang mit infektiösen Materialien erforderlich ist. Starkes Interesse an nachhaltigen Abfalllösungen schafft Chancen für Hersteller, die emissionsarme und recycelbare Technologien anbieten. Wachsende Investitionen in grüne Infrastruktur unterstützen groß angelegte Upgrades in Gesundheitsnetzwerken.
Digitale Transformation und intelligente Abfallbehandlungslösungen stärken das zukünftige Marktpotenzial
Gesundheitseinrichtungen nutzen IoT-Sensoren, cloudbasierte Dashboards und Automatisierungstools, um die Abfallverfolgung und die betriebliche Transparenz zu verbessern. Es verbessert die Compliance-Berichterstattung, die Verifizierung der Lieferkette und die Audit-Bereitschaft. Der Markt für das Management von medizinischen Abfällen gewinnt an Dynamik, da Anbieter RFID-Tags und Echtzeit-Überwachungssysteme integrieren. Der Anstieg von Telemedizin und mobilen Kliniken schafft Chancen für dezentrale und mobile Behandlungseinheiten. Technologiepartnerschaften eröffnen Wege für fortschrittliche Analysen, die Routenoptimierung, Lagerkapazität und Behandlungspläne optimieren. Der steigende Fokus auf Qualitätssicherung fördert Investitionen in digitale Plattformen, die Arbeitsabläufe in Krankenhäusern, Laboren und pharmazeutischen Einheiten standardisieren.
Markt Segmentierungsanalyse:
Nach Abfallart
Der Markt für medizinisches Abfallmanagement klassifiziert Abfälle in infektiöse, gefährliche, pharmazeutische, radioaktive und allgemeine Abfallströme. Infektiöser Abfall hält einen dominanten Anteil aufgrund steigender Krankenhausaufnahmen und des vermehrten Einsatzes von Einwegmedizinprodukten. Er erfordert strenge Trennung und spezialisierte Eindämmungslösungen, um Expositionsrisiken zu begrenzen. Die Segmente für gefährliche und pharmazeutische Abfälle wachsen stetig mit der Ausweitung diagnostischer Dienstleistungen und der Arzneimittelproduktion. Radioaktiver Abfall bleibt ein spezialisiertes Segment, das von zertifizierten Einrichtungen mit strenger behördlicher Aufsicht gehandhabt wird. Der wachsende Schwerpunkt auf korrekter Klassifizierung verbessert die Behandlungseffizienz in Gesundheitseinrichtungen.
- Zum Beispiel inaktiviert das Sterilwave-System von Bertin Medical Waste infektiöse Erreger in weniger als 30 Minuten und reduziert das Abfallvolumen um bis zu 85% (Gewicht um über 25%), was die Effizienz der Behandlung von infektiösem Abfall vor Ort erheblich verbessert.
Nach Behandlungstechnologie
Der Markt umfasst Autoklavieren, Verbrennung, chemische Desinfektion, Mikrowellenbehandlung und aufkommende plasmabasierte Systeme. Autoklavieren wird weit verbreitet angenommen, da es zuverlässige Sterilisation und Kosteneffizienz bietet. Die Verbrennung bleibt unerlässlich für pathologische und pharmazeutische Abfälle, die eine Hochtemperaturzerstörung erfordern. Sie steht unter strengeren Umweltkontrollen, die Investitionen in sauberere Verbrennungseinheiten fördern. Mikrowellen- und chemische Systeme gewinnen an Bedeutung bei kleineren Einrichtungen, die kompakte und automatisierte Technologien suchen. Plasmabasierte Methoden expandieren durch die Nachfrage nach emissionsarmen, hocheffizienten Behandlungslösungen.
- Zum Beispiel hat Tuttnauer, ein Pionier in der Autoklaventechnologie, Modelle entwickelt, die Sterilisationszyklen von nur 28 Minuten erreichen und so den Durchsatz für Gesundheitseinrichtungen verbessern.
Nach Dienstleistungstyp
Die Dienstleistungssegmentierung umfasst Sammlung, Transport, Lagerung, Behandlung und Entsorgung. Sammel- und Transportdienstleistungen halten einen großen Anteil aufgrund der hohen Häufigkeit der Abfallbewegung von Krankenhäusern und Laboren. Behandlungs- und Entsorgungsdienstleistungen ziehen starke Investitionen an, da Einrichtungen auf fortschrittliche Systeme aufrüsten, um regulatorische Standards zu erfüllen. Dies unterstützt die Einführung von Vor-Ort- und Off-Site-Verarbeitungsmodellen, die auf die Größe der Einrichtung zugeschnitten sind. Lagerungsdienstleistungen gewinnen an Bedeutung in Regionen mit begrenztem Zugang zu zertifizierten Behandlungsanlagen. Die wachsende Präferenz für Komplettanbieter stärkt die Marktkonsolidierung.
Segmentierungen:
Nach Abfallart
- Infektiöser Abfall
- Gefährlicher Abfall
- Pharmazeutischer Abfall
- Radioaktiver Abfall
- Allgemeiner Medizinischer Abfall
Nach Behandlungstechnologie
- Autoklavieren
- Verbrennung
- Chemische Desinfektion
- Mikrowellenbehandlung
- Plasmabasierte Behandlung
Nach Dienstleistungstyp
- Sammlung
- Transport
- Lagerung
- Behandlung
- Entsorgung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Starke regulatorische Durchsetzung und fortschrittliche Infrastruktur sichern Nordamerikas Führungsposition
Nordamerika hält einen führenden Anteil am Markt für medizinisches Abfallmanagement aufgrund strenger regulatorischer Aufsicht, gut etablierter Gesundheitssysteme und hoher Akzeptanz zertifizierter Behandlungstechnologien. Es profitiert von starken Compliance-Rahmenwerken, die von Agenturen wie der EPA, OSHA und staatlichen Behörden durchgesetzt werden. Krankenhäuser investieren stark in automatisierte Trennwerkzeuge, hocheffiziente Autoklaven und emissionsarme Verbrennungsanlagen, um betriebliche Standards zu halten. Steigende Verfahrensvolumina und der breitere Einsatz von Einwegmedizinprodukten erhöhen die Abfallerzeugung in der Region weiter. Eine starke Zusammenarbeit zwischen Gesundheitseinrichtungen und lizenzierten Dienstleistern verbessert die Konsistenz bei Sammlung, Transport und endgültiger Entsorgung. Der wachsende Fokus auf nachhaltige Abfalllösungen fördert die schnelle Einführung von Nicht-Verbrennungstechnologien.
Strenge Umweltstandards unterstützen Europas stetiges Wachstumsmomentum
Europa zeigt eine robuste Marktentwicklung, die durch umfassende Abfallbehandlungsregeln und ein hohes Bewusstsein für Umweltschutz vorangetrieben wird. Es profitiert von harmonisierten Richtlinien, die in den EU-Mitgliedstaaten umgesetzt werden und die Standardisierung von Trenn- und Sterilisationspraktiken stärken. Gesundheitseinrichtungen setzen energieeffiziente Geräte und digitale Tracking-Plattformen ein, um die Einhaltung von Nachhaltigkeitsvorgaben zu unterstützen. Steigende Investitionen in die Modernisierung von Krankenhäusern erhöhen die Nachfrage nach integrierten Abfallbehandlungssystemen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen bei der Einführung fortschrittlicher Behandlungsmethoden aufgrund starker regulatorischer Durchsetzung und etablierter Servicenetzwerke. Die wachsende Präferenz für kohlenstoffarme Abfalllösungen verstärkt laufende technologische Upgrades in der Region.
Schnelle Expansion des Gesundheitswesens und regulatorische Verbesserungen beschleunigen das Wachstumspotenzial des asiatisch-pazifischen Raums
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region aufgrund der Erweiterung der Gesundheitsinfrastruktur, steigender Patientenzahlen und zunehmender klinischer Aktivitäten. Es gibt ein signifikantes Wachstum des Abfallaufkommens aus Krankenhäusern, Diagnosezentren und pharmazeutischen Produktionsstätten. Der Markt für medizinisches Abfallmanagement gewinnt an Dynamik, da Regierungen die Abfallbehandlungsregeln verschärfen und in moderne Behandlungseinrichtungen investieren. Die Einführung von Autoklaven, Mikrowellensystemen und chemischen Desinfektionsmitteln steigt in China, Indien, Südkorea und Südostasien. Das steigende Bewusstsein für Arbeitssicherheit fördert Schulungsprogramme und standardisierte Trennprotokolle. Wachsende städtische Bevölkerungen und expandierende private Gesundheitsnetzwerke treiben die anhaltende Nachfrage nach effizienten und skalierbaren Abfallmanagementlösungen an.
Schlüsselspieler-Analyse:
- REMONDIS SE & Co. KG
- Republic Services, Inc
- Sharp Compliance, Inc
- Stericycle, Inc
- Suez Umwelt
- Veolia
- Waste Management, Inc
- Clean Harbors, Inc.
- BioMedical Waste Solutions, LLC
- Daniels Sharpsmart, Inc.
Wettbewerbsanalyse:
Der Markt für medizinische Abfallentsorgung zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von globalen und regionalen Dienstleistern dominiert wird, die in fortschrittliche Behandlungstechnologien und konforme Infrastrukturen investieren. Zu den wichtigsten Unternehmen gehören REMONDIS SE & Co. KG, Republic Services, Inc., Sharps Compliance, Inc., Stericycle, Inc., Suez Umwelt und Veolia. Diese Akteure stärken ihre Marktpositionen durch strategische Partnerschaften, geografische Expansion und Upgrades auf energieeffiziente und emissionsarme Behandlungssysteme. Dies unterstützt eine sicherere Abfallbehandlung und verbessert die Einhaltung strenger regulatorischer Standards in Gesundheitseinrichtungen. Führende Unternehmen konzentrieren sich auf die Entwicklung integrierter Servicemodelle, die Sammlung, Transport, Behandlung und endgültige Entsorgung abdecken, um zuverlässige End-to-End-Lösungen zu bieten. Der Einsatz digitaler Überwachungstools, Chain-of-Custody-Plattformen und automatisierter Verarbeitungstechnologien verbessert die betriebliche Transparenz. Der Wettbewerbsdruck fördert kontinuierliche Innovationen und treibt Investitionen in nachhaltige Abfallmanagement-Infrastrukturen voran.
Aktuelle Entwicklungen:
- Im Januar 2025 integrierte REMONDIS Siemer in seine Betriebe als Teil seiner umfassenderen Expansionsstrategie in Deutschland und Europa, mit Schwerpunkt auf nachhaltiger Abfallbehandlung und chemischem Recycling von Kunststoffabfällen.
- Im November 2025 gab Veolia die Übernahme von Clean Earth bekannt, einem führenden US-amerikanischen Unternehmen für gefährliche Abfälle mit 82 Standorten und über 700 Genehmigungen, in einem 3-Milliarden-Dollar-Deal, der voraussichtlich Veolias US-Präsenz verdoppeln und seinen GreenUp-Strategieplan vorantreiben wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Abfalltyp, Behandlungstechnologie und Servicetyp. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach nicht-verbrennungs- und emissionsarmen Behandlungstechnologien wird aufgrund steigender Nachhaltigkeitsvorgaben zunehmen.
- Investitionen in automatisierte Systeme zur Trennung, Sterilisation und Handhabung werden in Krankenhäusern und Laboren steigen.
- Der Ausbau von intelligenten Abfallverfolgungsplattformen wird die Transparenz und Einhaltung in Abfallbehandlungsabläufen verbessern.
- Strengere Durchsetzung der Vorschriften für biomedizinische Abfälle wird die Aufrüstung zertifizierter Behandlungseinrichtungen beschleunigen.
- Das Wachstum in Diagnosediensten, der pharmazeutischen Produktion und der ambulanten Versorgung wird das Volumen medizinischer Abfälle erhöhen.
- Die Einführung dezentraler und vor Ort befindlicher Behandlungseinheiten wird in Einrichtungen zunehmen, die schnellere Verarbeitung und geringere Transportrisiken anstreben.
- Technologiepartnerschaften zwischen Abfallverarbeitern und Anbietern digitaler Lösungen werden datengetriebene Abläufe unterstützen.
- Der steigende Fokus auf Arbeitssicherheit wird Investitionen in sicherere Lager-, Transport- und Containmentsysteme vorantreiben.
- Das Aufkommen fortschrittlicher Plasma- und Mikrowellentechnologien wird die Möglichkeiten für energieeffiziente Behandlungen erweitern.
- Die zunehmende Modernisierung des Gesundheitswesens in Entwicklungsländern wird die Nachfrage nach skalierbaren und konformen Abfallmanagementlösungen stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für das Management von medizinischen Abfällen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Abfallwirtschaft zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Region führt den Markt für die Entsorgung von medizinischem Abfall an?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für die Entsorgung von medizinischem Abfall?
Welches ist das wichtigste Marktsegment für das Management von medizinischem Abfall nach Behandlungsort?
Wer sind die führenden Unternehmen im Markt für medizinisches Abfallmanagement?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für das Management medizinischer Abfälle Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für das Management medizinischer Abfälle Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 36,779.3 million → 2032: USD 67,073.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für das Management medizinischer Abfälle Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für das Management medizinischer Abfälle Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für das Management medizinischer Abfälle Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für das Management medizinischer Abfälle Market Drivers
- 3.3 Markt für das Management medizinischer Abfälle Market Restraints & Challenges
- 3.4 Markt für das Management medizinischer Abfälle Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für das Management medizinischer Abfälle Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für das Management medizinischer Abfälle Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für das Management medizinischer Abfälle category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für das Management medizinischer Abfälle Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für das Management medizinischer Abfälle Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für das Management medizinischer Abfälle market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für das Management medizinischer Abfälle Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für das Management medizinischer Abfälle Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für das Management medizinischer Abfälle Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für das Management medizinischer Abfälle (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für das Management medizinischer Abfälle Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für das Management medizinischer Abfälle Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für das Management medizinischer Abfälle Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für das Management medizinischer Abfälle Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für das Management medizinischer Abfälle Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für das Management medizinischer Abfälle Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für das Management medizinischer Abfälle Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für das Management medizinischer Abfälle Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für das Management medizinischer Abfälle Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
