
Überblick über den Markt für medizinische Bildaustauschsysteme:
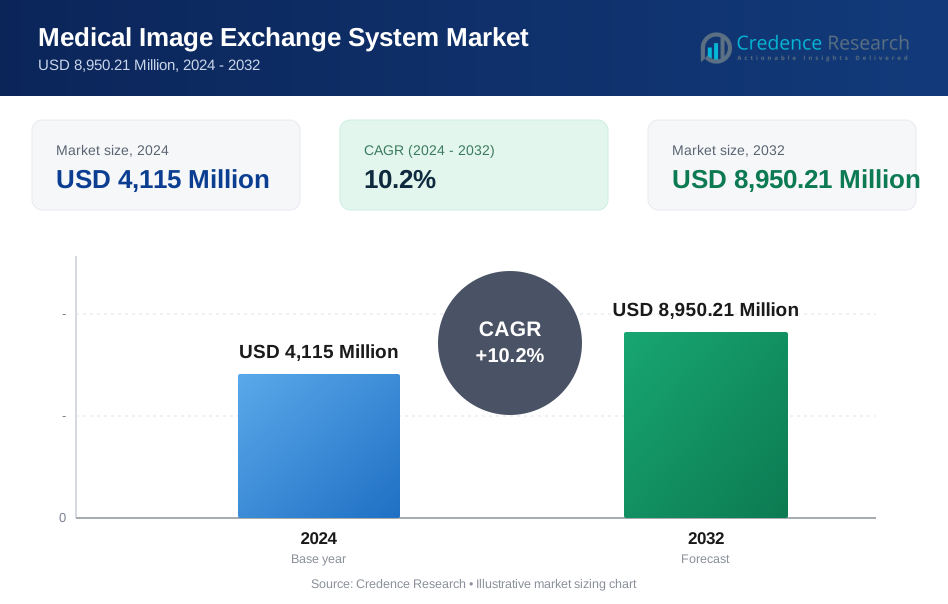
Der Markt für medizinische Bildaustauschsysteme wurde im Jahr 2024 auf 4.115 Millionen USD geschätzt und soll bis 2032 8.950,21 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Bildaustauschsysteme 2024 | 4.115 Millionen USD |
| Markt für medizinische Bildaustauschsysteme, CAGR | 10,2% |
| Marktgröße für medizinische Bildaustauschsysteme 2032 | 8.950,21 Millionen USD |
Einblicke in den Markt für medizinische Bildaustauschsysteme
- Das Marktwachstum wird durch die steigende Nachfrage nach nahtlosem Datenaustausch, zunehmende diagnostische Bildgebungsvolumina und expandierende Telemedizin-Dienste unterstützt, wobei das Softwaresegment 2024 einen Anteil von 64,8 % hält, aufgrund der starken Akzeptanz von cloudbasierten Lösungen.
- Wichtige Trends, die den Markt prägen, sind die rasche Migration zu SaaS-Plattformen, die Integration von künstlicher Intelligenz für fortschrittliches Bildmanagement und die wachsende Betonung des Echtzeit-Bildaustauschs zur Verbesserung der klinischen Zusammenarbeit.
- Die Marktentwicklung wird durch Bedenken hinsichtlich Datensicherheit, Patienten-Datenschutzvorschriften und Integrationskomplexität mit älteren PACS und proprietären Bildgebungssystemen eingeschränkt.
- Regional führte Nordamerika den Markt für medizinische Bildaustauschsysteme mit einem Anteil von 41,3 % im Jahr 2024 an, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 21,9 %, während Krankenhäuser mit einem Anteil von 52,6 % die dominierenden Endnutzer blieben.

Analyse der Marktsegmentierung für medizinische Bildaustauschsysteme:
Nach Lösung:
Der Markt für medizinische Bildaustauschsysteme wird nach Lösung vom Softwaresegment angeführt, das 2024 64,8 % des gesamten Marktanteils ausmachte, angetrieben durch die weit verbreitete Einführung von cloudbasierten Bildaustauschplattformen, herstellerneutralen Archiven und Interoperabilitätslösungen in Gesundheitsnetzwerken. Softwarelösungen ermöglichen sicheren Bildaustausch, Echtzeitzugriff, Integration mit PACS- und EHR-Systemen und die Einhaltung von Datenschutzbestimmungen, was sie für großflächige Implementierungen unverzichtbar macht. Das Dienstleistungssegment hielt einen Anteil von 35,2 %, unterstützt durch die Nachfrage nach Systemintegration, Schulung, Wartung und Managed Services, insbesondere bei Krankenhäusern, die von älterer Infrastruktur umsteigen.
- Zum Beispiel integriert Intelerads InteleShare-Plattform mit PACS- und EHR-Systemen im St. Luke’s University Health Network, wodurch Cloud-Uploads von Patientenbildern in weniger als drei Minuten möglich sind.
Nach Endnutzer:
Nach Endnutzern dominierten Krankenhäuser den Markt für medizinische Bildaustauschsysteme mit einem Anteil von 52,6 % im Jahr 2024, unterstützt durch hohe Bildvolumina, den Bedarf an abteilungsübergreifendem Datenaustausch und den zunehmenden Fokus auf Koordinierung der Versorgung und Telemedizin. Krankenhäuser priorisieren Bildaustauschsysteme, um doppelte Bildgebung zu reduzieren, Diagnosen zu beschleunigen und die klinische Zusammenarbeit zu verbessern. Diagnostikzentren folgten mit einem Anteil von 21,4 %, angetrieben durch überweisungsbasierten Bildaustausch, während Laboratorien 13,1 % ausmachten. Klinische Forschungslabore und Bildungseinrichtungen repräsentierten zusammen 12,9 %, unterstützt durch Forschungskooperationen und akademische Ausbildungsanforderungen.
- Zum Beispiel nutzen diagnostische Bildgebungszentren Plattformen wie das cloudbasierte System von MEDICAI für den sofortigen Austausch von Röntgenbildern, CT-Scans und MRTs mit überweisenden Ärzten, um schnelle Durchlaufzeiten für ambulante Verfahren durch Zero-Footprint-DICOM-Viewer zu unterstützen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach interoperablen IT-Systemen im Gesundheitswesen
Der Markt für medizinische Bildaustauschsysteme wird stark von der wachsenden Nachfrage nach interoperabler IT-Infrastruktur im Gesundheitswesen in Krankenhäusern, Diagnostikzentren und integrierten Versorgungsnetzwerken angetrieben. Gesundheitsdienstleister verlassen sich zunehmend auf nahtlosen Bildaustausch zwischen PACS, EHRs und herstellerneutralen Archiven, um koordinierte Versorgung zu unterstützen, Diagnoseverzögerungen zu reduzieren und doppelte Bildgebungsverfahren zu eliminieren. Der regulatorische Fokus auf Interoperabilität, Datenstandardisierung und institutionenübergreifenden Informationsaustausch beschleunigt die Einführung weiter. Da Gesundheitssysteme Multi-Site-Operationen und regionale Gesundheitsinformationsaustausche ausweiten, werden Bildaustauschplattformen entscheidend, um die Kontinuität der Versorgung sicherzustellen und die Effizienz der klinischen Entscheidungsfindung zu verbessern.
- Zum Beispiel ermöglicht das in Großbritannien eingesetzte Sectra Image Exchange Portal (IEP), das in 500 NHS- und anderen Institutionen implementiert ist, den sicheren Austausch von Röntgenbildern, Ultraschalls, CTs, MRTs und PET-Scans ohne physische Medien wie CDs.
Wachstum der Telemedizin und Ferndiagnostik
Die schnelle Expansion von Telemedizin und Ferndiagnosediensten ist ein wichtiger Wachstumsfaktor für den Markt für medizinische Bildaustauschsysteme. Virtuelle Konsultationen, Teleradiologie und Fernspezialistenbewertungen erfordern schnellen, sicheren Zugang zu hochwertigen medizinischen Bildern über geografische Grenzen hinweg. Bildaustauschsysteme ermöglichen es Klinikern, Radiologie-, Kardiologie- und Pathologiebilder in Echtzeit zuzugreifen, was schnellere Diagnosen und Behandlungsentscheidungen unterstützt. Die zunehmende Abhängigkeit von Fernversorgungsmodellen, insbesondere in ländlichen und unterversorgten Regionen, erhöht weiterhin die Nachfrage nach skalierbaren Bildaustauschlösungen, die Cloud-Zugriff, mobiles Betrachten und sichere Datenübertragung unterstützen.
- Zum Beispiel ermöglicht die Lösung von Philips, dass erfahrene Bildgebungstechnologen Kollegen an Satellitenstandorten während der Scans in Echtzeit anleiten können.
Steigende Bildgebungsvolumina und Belastung durch chronische Krankheiten
Steigende Bildgebungsvolumina, die durch die zunehmende Prävalenz chronischer Krankheiten und alternder Bevölkerungen angetrieben werden, befeuern den Markt für medizinische Bildaustauschsysteme erheblich. Erkrankungen wie Herz-Kreislauf-Störungen, Krebs und neurologische Krankheiten erfordern häufige Bildgebung für Diagnose, Überwachung und Nachsorge. Bildaustauschsysteme helfen, große Datensätze effizient zu verwalten, indem sie zentralen Zugriff, longitudinale Bildvergleiche und Zusammenarbeit zwischen Anbietern ermöglichen. Gesundheitsdienstleister übernehmen diese Systeme, um die Workflow-Effizienz zu verbessern, die diagnostische Genauigkeit zu erhöhen und die Betriebskosten im Zusammenhang mit wiederholter Bildgebung und fragmentierter Datenspeicherung zu senken.
Wichtige Trends & Chancen
Verlagerung zu Cloud-basierten und SaaS-Bildaustauschplattformen
Ein wichtiger Trend im Markt für medizinische Bildaustauschsysteme ist die beschleunigte Verlagerung zu Cloud-basierten und Software-as-a-Service-Bildaustauschplattformen. Gesundheitsorganisationen bevorzugen zunehmend die Cloud-Bereitstellung aufgrund niedrigerer Anfangskosten, schnellerer Skalierbarkeit und reduzierter Abhängigkeit von lokaler Infrastruktur. Cloud-basierte Systeme unterstützen die Echtzeit-Zusammenarbeit, die Notfallwiederherstellung und den Fernzugriff, während sie System-Upgrades und Wartung vereinfachen. Dieser Trend schafft erhebliche Chancen für Anbieter, abonnementbasierte Modelle, erweiterte Analysen und KI-gestützte Bildmanagementfunktionen anzubieten, die diagnostische Workflows und die Betriebseffizienz verbessern.
- Zum Beispiel nutzt die decidemedical-Plattform von ClinFlows die hybride Cloud-Architektur von OVHcloud mit dedizierten Servern und Objektspeicher, um den sicheren Austausch von DICOM-Medizinbildern für klinische Studien in über 100 Ländern zu ermöglichen.
Integration von KI und fortschrittlicher Analytik
Die Integration von künstlicher Intelligenz und fortschrittlicher Analytik bietet eine starke Wachstumschance im Markt für medizinische Bildaustauschsysteme. KI-gestützte Tools verbessern die Bildindizierung, die automatisierte Weiterleitung, die Anomalieerkennung und die klinische Entscheidungsunterstützung innerhalb von Austauschplattformen. Diese Fähigkeiten verbessern die diagnostische Genauigkeit, reduzieren die Arbeitsbelastung der Kliniker und ermöglichen eine schnellere Priorisierung kritischer Fälle. Da Gesundheitsdienstleister zunehmend KI-gesteuerte Bildgebungslösungen übernehmen, gewinnen Anbieter intelligenter Bildaustauschsysteme einen Wettbewerbsvorteil, indem sie über den einfachen Datentransfer und die Datenspeicherung hinaus Wert bieten.
- Zum Beispiel verwendet die Plattform von Viz.ai über 50 von der FDA zugelassene KI-Algorithmen, um CT-Scans und andere medizinische Bilder in Echtzeit zu analysieren, was die automatisierte Erkennung von Zuständen wie Schlaganfällen und die automatisierte Weiterleitung von Warnungen an Pflegeteams in Krankenhaussystemen ermöglicht.
Wichtige Herausforderungen
Daten- und Datenschutzbedenken
Datensicherheit und der Schutz der Privatsphäre der Patienten bleiben kritische Herausforderungen im Markt für medizinische Bildaustauschsysteme. Medizinische Bilder enthalten sensible Patientendaten, was sie zu einem Hauptziel für Cyberangriffe und Datenverletzungen macht. Die Einhaltung von Datenschutzbestimmungen, die Implementierung robuster Verschlüsselung und die Aufrechterhaltung sicherer Zugriffskontrollen erhöhen die Systemkomplexität und -kosten. Gesundheitsdienstleister stehen oft vor der Herausforderung, den einfachen Zugriff mit strengen Sicherheitsanforderungen in Einklang zu bringen, was die Einführung verlangsamen kann, insbesondere bei kleineren Einrichtungen mit begrenzten IT-Ressourcen.
Integrationskomplexität und Kompatibilität mit Altsystemen
Die Integrationskomplexität mit bestehenden Altsystemen stellt eine große Herausforderung für den Markt für medizinische Bildaustauschsysteme dar. Viele Gesundheitseinrichtungen betreiben fragmentierte IT-Umgebungen mit veralteten PACS, proprietären Bildformaten und begrenzter Interoperabilität. Die Integration moderner Bildaustauschplattformen in diese Systeme erfordert umfangreiche Anpassungen, Neugestaltung von Arbeitsabläufen und Schulung des Personals. Diese Komplexität kann zu höheren Implementierungskosten und längeren Bereitstellungszeiten führen, was die Akzeptanz bei budgetbeschränkten Gesundheitseinrichtungen entmutigt und die Gesamtmarktdurchdringung verlangsamt.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für medizinische Bildaustauschsysteme mit einem Marktanteil von 41,3 % im Jahr 2024, angetrieben durch fortschrittliche Gesundheits-IT-Infrastrukturen, hohe Bildvolumina und starke Akzeptanz interoperabler Lösungen in Krankenhäusern und Diagnosenetzwerken. Die Präsenz großer integrierter Versorgungssysteme und regionaler Gesundheitsinformationsaustausche beschleunigt die Einführung von Bildaustauschplattformen. Der regulatorische Schwerpunkt auf Interoperabilität, Datensicherheit und wertorientierter Versorgung unterstützt das Marktwachstum weiter. Die weit verbreitete Einführung cloudbasierter Lösungen und Telemedizin-Dienste stärkt die Nachfrage, insbesondere in den Vereinigten Staaten, wo Gesundheitsdienstleister darauf abzielen, doppelte Bildgebung zu reduzieren und die Koordination der Versorgung zu verbessern.
Europa
Europa machte einen Anteil von 27,6 % am Markt für medizinische Bildaustauschsysteme im Jahr 2024 aus, unterstützt durch zunehmende grenzüberschreitende Gesundheitsinitiativen und nationale digitale Gesundheitsstrategien. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder legen Wert auf Interoperabilität und standardisierten Datenaustausch in öffentlichen Gesundheitssystemen. Steigende Investitionen in eHealth-Infrastrukturen und die zunehmende Nutzung von herstellerneutralen Archiven treiben die Akzeptanz voran. Die Region profitiert auch von starken Datenschutzrahmen, die den sicheren Bildaustausch fördern. Die Ausweitung von Telekonsultationsdiensten und kollaborativen Versorgungsmodellen in Gesundheitsnetzwerken stärkt weiterhin die Marktexpansion.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt einen Marktanteil von 21,9 % im Jahr 2024, was die rasche Digitalisierung des Gesundheitswesens, die Erweiterung der Kapazitäten für diagnostische Bildgebung und steigende Gesundheitsausgaben in großen Volkswirtschaften widerspiegelt. Länder wie China, Japan, Indien und Südkorea investieren stark in die Modernisierung der Krankenhaus-IT und cloudbasierte Gesundheitsplattformen. Wachsende Patientenzahlen, zunehmende Prävalenz chronischer Krankheiten und die Expansion privater Diagnosezentren treiben die Nachfrage nach effizienten Bildaustauschsystemen an. Regierungsinitiativen zur Unterstützung der digitalen Gesundheitsumwandlung und der Einführung von Telemedizin beschleunigen das Wachstum weiter und positionieren den asiatisch-pazifischen Raum als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 5,4 % am Markt für medizinische Bildaustauschsysteme im Jahr 2024, angetrieben durch schrittweise Verbesserungen der Gesundheitsinfrastruktur und die zunehmende Einführung digitaler Bildgebungstechnologien. Brasilien und Mexiko führen die regionale Nachfrage an, bedingt durch die Expansion privater Gesundheitsnetzwerke und die zunehmende Nutzung diagnostischer Dienstleistungen. Gesundheitsdienstleister setzen zunehmend Bildaustauschsysteme ein, um die Überweisungseffizienz zu verbessern und Betriebskosten zu senken. Das steigende Bewusstsein für die Vorteile der Interoperabilität und die Ausweitung von Telemedizinprogrammen unterstützen die Marktentwicklung, obwohl Budgetbeschränkungen und ungleichmäßige IT-Reife die schnellere Einführung in kleineren Gesundheitseinrichtungen weiterhin einschränken.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten einen Marktanteil von 3,8 % im Jahr 2024 aus, unterstützt durch Investitionen in die Gesundheitsinfrastruktur und Initiativen zur digitalen Transformation in den Ländern des Golfkooperationsrates. Länder wie Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren sich auf intelligente Gesundheitssysteme, zentrale Datenplattformen und fortschrittliche Diagnosedienste. Bildaustauschsysteme gewinnen in großen Krankenhäusern und Fachzentren an Bedeutung, um den Medizintourismus und die Zusammenarbeit zwischen Einrichtungen zu unterstützen. In Afrika bleibt die Einführung schrittweise, angetrieben durch von Spendern finanzierte digitale Gesundheitsprojekte und den verbesserten Zugang zu diagnostischen Bildgebungsdiensten in städtischen Gesundheitseinrichtungen.
Segmentierungen des Marktes für medizinische Bildaustauschsysteme:
Nach Lösung
- Software
- Dienstleistungen
Nach Endbenutzer
- Krankenhäuser
- Klinische Forschungslabore
- Labore
- Diagnosezentren
- Bildungseinrichtungen
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für medizinische Bildaustauschsysteme ist gekennzeichnet durch die Präsenz etablierter Anbieter von Gesundheits-IT und spezialisierter Anbieter für Bildinteroperabilität, darunter Koninklijke Philips N.V., GE Healthcare, IBM Corporation, Nuance Communications Inc., Sectra AB, PaxeraHealth, Trice Imaging Inc., eHealth Technologies Inc., IMEXHS und Vaultara. Der Markt zeigt eine moderate bis hohe Konsolidierung, wobei führende Unternehmen den Fokus auf Interoperabilität, cloudbasierte Bereitstellung und nahtlose Integration mit PACS, EHR und herstellerneutralen Archivsystemen legen. Schlüsselakteure betonen den sicheren Datenaustausch, die Skalierbarkeit und die Einhaltung von Vorschriften, um den sich entwickelnden Anforderungen des Gesundheitswesens gerecht zu werden. Strategische Partnerschaften mit Krankenhäusern, Diagnosenetzwerken und Gesundheitsinformationsaustausch spielen eine entscheidende Rolle bei der Erweiterung der Marktreichweite. Unternehmen investieren auch in KI-gestützte Workflows, fortschrittliche Analysen und abonnementbasierte Servicemodelle, um die Differenzierung zu verbessern, die klinische Effizienz zu steigern und langfristige Kundenbeziehungen zu stärken.
Analyse der Hauptakteure
- Koninklijke Philips N.V.
- PaxeraHealth
- Sectra AB
- Nuance Communications Inc.
- Vaultara
- GE Healthcare (A General Electric Company)
- Trice Imaging Inc.
- IBM Corporation
- IMEXHS
- eHealth Technologies Inc
Jüngste Entwicklungen
- Im Mai 2025 kündigte Intelerad eine strategische Partnerschaft mit RADPAIR an, um die Radiologieberichterstattung durch die Integration von generativen KI-gesteuerten Lösungen in Intelerads medizinische Bildgebungs-Workflow-Plattformen zu verbessern, mit dem Ziel, die Berichterstattungseffizienz und Automatisierung für Radiologen zu steigern.
- Im Februar 2025 erweiterte SolutionHealth seine Partnerschaft mit Intelerad, indem es Intelerad zum Anbieter seiner Bildgebungslösungen ernannte, was die Integration der Systeme IntelePACS®, InteleOrchestrator™ und InteleArchive™ ermöglicht, um die jährliche Lesung von ~365.000 Bildgebungsstudien in seinem Gesundheitsnetzwerk zu unterstützen.
- Im Oktober 2025 kündigte QT Imaging eine Zusammenarbeit mit Intelerad an, um Cloud-PACS- und InteleShare-Forschungsplattformen für klinische Konnektivität und den Austausch von Forschungsdaten bereitzustellen, um den sicheren und konformen Bildaustausch zwischen Forschungs- und klinischen Standorten zu erweitern.
- Im November 2025 gab GE HealthCare seine Vereinbarung zur Übernahme von Intelerad bekannt, einem führenden Anbieter von medizinischer Bildgebungssoftware und Plattformen für den Bildaustausch, in einem 2,3-Milliarden-Dollar-Deal, der darauf abzielt, ein cloudbasiertes, KI-gesteuertes Bildgebungsekosystem über verschiedene Versorgungseinstellungen hinweg aufzubauen (Transaktion soll in der ersten Hälfte des Jahres 2026 abgeschlossen werden).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Lösung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für medizinische Bildaustauschsysteme wird weiter expandieren, da Gesundheitsdienstleister zunehmend Interoperabilität über multifazilitäre Gesundheitsnetzwerke priorisieren.
- Die Einführung cloudbasierter Bildaustauschplattformen wird steigen, was verbesserte Skalierbarkeit, Fernzugriff und betriebliche Effizienz ermöglicht.
- Die Integration von künstlicher Intelligenz wird das Bildmanagement, die Workflow-Automatisierung und die klinische Entscheidungsunterstützung stärken.
- Die zunehmende Abhängigkeit von Telemedizin und Teleradiologie wird die Nachfrage nach sicheren und Echtzeit-Bildfreigabelösungen beschleunigen.
- Krankenhäuser werden die Hauptanwender bleiben, aufgrund hoher Bildvolumina und starker Anforderungen an die Koordination der Versorgung.
- Diagnosezentren werden die Einführung erhöhen, um Überweisungen zu optimieren und die Bearbeitungszeiten zu verbessern.
- Der regulatorische Schwerpunkt auf Datensicherheit und Patientenschutz wird anhaltende Investitionen in fortschrittliche Cybersicherheitsfunktionen vorantreiben.
- Anbieterneutrale und standardbasierte Plattformen werden gegenüber proprietären Bildgebungssystemen bevorzugt.
- Aufstrebende Märkte werden eine schnellere Einführung erleben, unterstützt durch die Modernisierung der Gesundheits-IT und digitale Gesundheitsinitiativen.
- Strategische Partnerschaften und abonnementbasierte Servicemodelle werden weiterhin die langfristige Marktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Bildaustauschsysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Bildaustauschsysteme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment des medizinischen Bildaustauschsystems hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für medizinische Bildaustauschsysteme antreiben?
Wer sind die führenden Unternehmen im Markt für medizinische Bildaustauschsysteme?
Welche Region hatte 2024 den größten Anteil am Markt für das Medical Image Exchange System?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für den Austausch medizinischer Bilder Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für den Austausch medizinischer Bilder Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,115 Million → 2032: USD 8,950.21 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für den Austausch medizinischer Bilder Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für den Austausch medizinischer Bilder Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für den Austausch medizinischer Bilder Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für den Austausch medizinischer Bilder Market Drivers
- 3.3 Markt für den Austausch medizinischer Bilder Market Restraints & Challenges
- 3.4 Markt für den Austausch medizinischer Bilder Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für den Austausch medizinischer Bilder Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für den Austausch medizinischer Bilder Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für den Austausch medizinischer Bilder category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für den Austausch medizinischer Bilder Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für den Austausch medizinischer Bilder Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für den Austausch medizinischer Bilder market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für den Austausch medizinischer Bilder Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für den Austausch medizinischer Bilder Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für den Austausch medizinischer Bilder Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für den Austausch medizinischer Bilder (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für den Austausch medizinischer Bilder Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für den Austausch medizinischer Bilder Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für den Austausch medizinischer Bilder Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für den Austausch medizinischer Bilder Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für den Austausch medizinischer Bilder Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für den Austausch medizinischer Bilder Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für den Austausch medizinischer Bilder Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für den Austausch medizinischer Bilder Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für den Austausch medizinischer Bilder Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
