
Marktübersicht
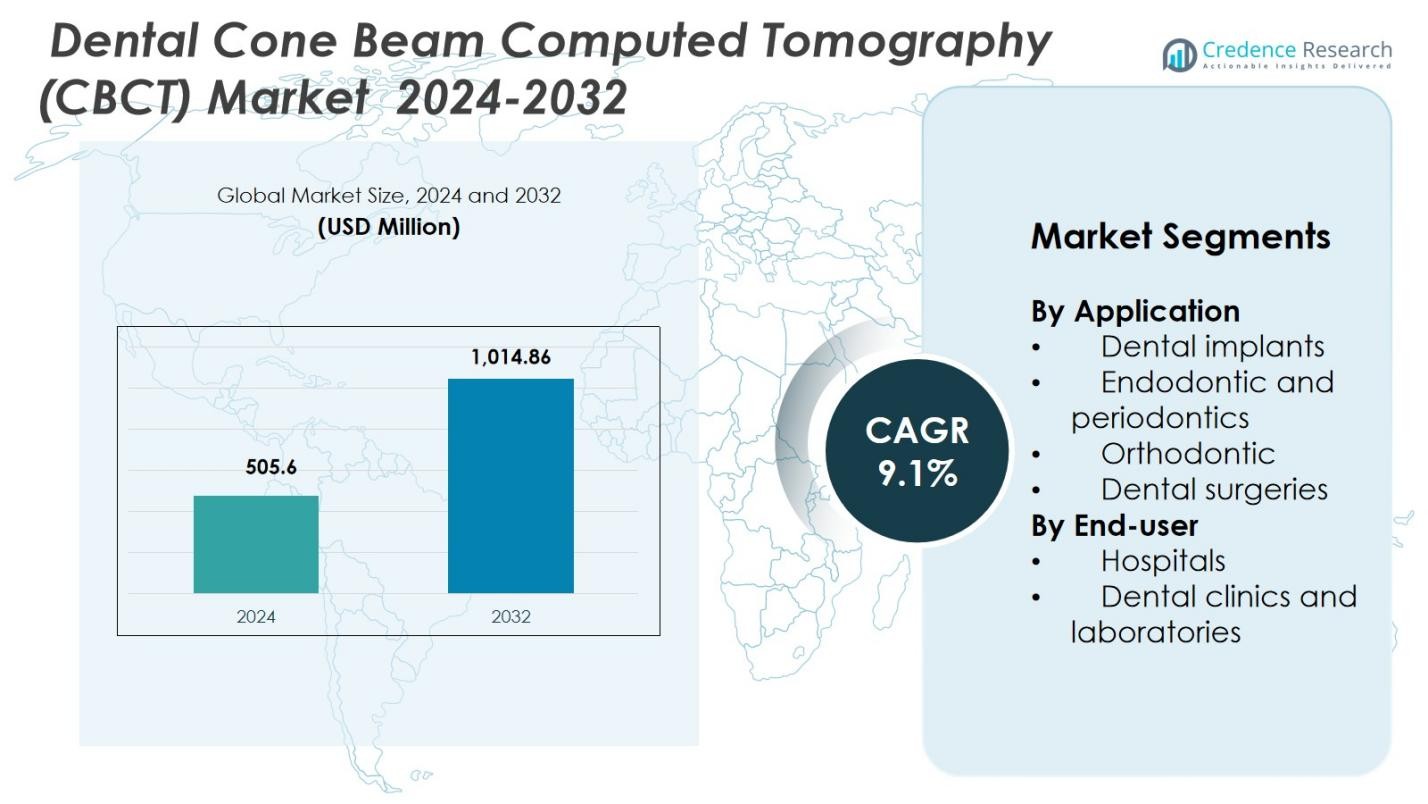
Der Markt für Dental Cone Beam Computed Tomography (CBCT) wurde 2024 mit 505,6 Millionen USD bewertet und wird voraussichtlich bis 2032 1.014,86 Millionen USD erreichen, bei einer CAGR von 9,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Neurotrophe Keratitis 2024 | USD 505,6 Millionen |
| Markt für Neurotrophe Keratitis, CAGR | 9,1% |
| Marktgröße für Neurotrophe Keratitis 2032 | USD 1.014,86 Millionen |
Der Markt für Dental Cone Beam Computed Tomography (CBCT) wird von führenden Akteuren wie 3Shape AS, Air Techniques Inc., Asahi Roentgen Ind. Co. Ltd, Carestream Health Inc., Cefla SC, Dentium Co. Ltd., Dentsply Sirona Inc., Durr Dental SE, Envista Holdings Corp. und Finapoline SAS geprägt, die alle darauf abzielen, die Leistung der 3D-Bildgebung und die diagnostische Genauigkeit mit KI-Unterstützung zu verbessern. Diese Unternehmen stärken ihre Präsenz durch Produktinnovationen, Workflow-Integration und eine breitere Akzeptanz in Kliniken und Krankenhäusern. Nordamerika führt den Markt mit einem Anteil von 38,6 % im Jahr 2024 an, unterstützt durch eine starke Akzeptanz der digitalen Zahnmedizin und hohe Implantatprozeduren, gefolgt von Europa mit einem Anteil von 27,4 %, angetrieben durch frühe Technologieakzeptanz und eine robuste Mundpflegeinfrastruktur.
Markteinblicke
- Der Markt für Dental Cone Beam Computed Tomography (CBCT) wurde 2024 mit 505,6 Millionen USD bewertet und soll bis 2032 mit einer CAGR von 9,1 % wachsen.
- Die steigende Nachfrage nach präziser Bildgebung bei Zahnimplantaten, Kieferorthopädie und Endodontie treibt die starke Marktdurchdringung voran, wobei das Segment der Zahnimplantate 2024 einen Anteil von 41,3 % hält.
- Die Expansion der digitalen Zahnmedizin, die Integration von KI-basierten Diagnosen und die verstärkte Nutzung von CAD/CAM-Workflows prägen wichtige Markttrends und unterstützen die breitere klinische Akzeptanz der 3D-CBCT-Bildgebung.
- Wichtige Akteure, darunter Dentsply Sirona Inc., Envista Holdings Corp., Carestream Health Inc. und Cefla SC, konzentrieren sich auf Produktinnovationen, bildgebende Verfahren mit niedriger Dosis und erschwingliche Systeme, um die Marktdurchdringung zu verbessern.
- Nordamerika führt mit einem Anteil von 38,6 %, gefolgt von Europa mit 27,4 %, während der asiatisch-pazifische Raum aufgrund des steigenden Zahntourismus und der expandierenden privaten Zahnkliniken schnell mit einem Anteil von 23,1 % wächst.
 Marktsegmentierungsanalyse:
Nach Anwendung
Im Dental Cone Beam Computed Tomography (CBCT) Markt führt das Segment der Zahnimplantate mit einem Anteil von 41,3 % im Jahr 2024, angetrieben durch steigende Implantatverfahren, zunehmende Fälle von Zahnlosigkeit und starke Akzeptanz von 3D-Bildgebung für die präoperative Planung. Seine Präzision bei der Beurteilung der Knochendichte, der Nervenpositionierung und der Implantatwinkelung stärkt seine Dominanz. Das Segment Endodontie und Parodontologie folgt, unterstützt durch die wachsende Nachfrage nach genauer Wurzelkanalbewertung und parodontaler Defektbewertung. Auch die kieferorthopädischen Anwendungen expandieren, da CBCT präzise kephalometrische Analysen und Behandlungssimulationen ermöglicht. Zahnchirurgien setzen weiterhin CBCT für komplexe maxillofaziale Bewertungen ein, um die chirurgischen Ergebnisse und die Workflow-Effizienz zu verbessern.
- Zum Beispiel bietet VATECH CBCT-Lösungen an, die die Genauigkeit der 3D-Bildgebung für die Implantatwinkelung verbessern und weit verbreitet für präoperative Bewertungen eingesetzt werden.
Nach Endverbraucher
Das Segment der Zahnkliniken und Labore dominiert die Endverbraucherlandschaft mit einem Anteil von 58,7 % im Jahr 2024, angetrieben durch schnelle digitale Adoption, erhöhte Stuhldiagnostik und steigende Patientenzahlen in Privatpraxen. Kliniken bevorzugen CBCT-Systeme aufgrund ihrer kompakten Designs, schnelleren Bildgebung und erhöhten diagnostischen Sicherheit. Krankenhäuser halten den verbleibenden Anteil und profitieren von höheren Budgets, multidisziplinärer Fallbearbeitung und breiterer Integration mit chirurgischen Navigationssystemen. Das Wachstum in beiden Segmenten wird durch steigende Zahnerkrankungen, wachsende Nachfrage nach kosmetischer Zahnheilkunde und den Übergang zu fortschrittlicher 3D-Bildgebung für präzise Behandlungsplanung bei routinemäßigen und komplexen zahnärztlichen Eingriffen angetrieben.
- Zum Beispiel wird Planmecas ProMax 3D-Einheit in Privatkliniken aufgrund ihrer benutzerfreundlichen Oberfläche und hochauflösenden Bildgebung weit verbreitet eingesetzt, was eine schnellere Diagnose unterstützt.
Wichtige Wachstumstreiber
Steigende Nachfrage nach präzisen zahnärztlichen Diagnosen
Die wachsende Akzeptanz von präzisionsbasierten Zahnbehandlungen steigert den Dental Cone Beam Computed Tomography (CBCT) Markt erheblich. Zahnärzte verlassen sich zunehmend auf CBCT für hochauflösende 3D-Visualisierung, die die diagnostische Genauigkeit bei Implantaten, Kieferorthopädie und Endodontie verbessert. Seine Fähigkeit, detaillierte anatomische Einblicke zu bieten, verbessert die Behandlungsplanung, reduziert Komplikationen und unterstützt evidenzbasierte Entscheidungsfindung. Da die Patientenerwartungen an vorhersehbare und minimalinvasive Ergebnisse steigen, rüsten Kliniken und Krankenhäuser weiterhin auf CBCT-Systeme auf, was die Durchdringung der Technologie sowohl in entwickelten als auch in aufstrebenden Märkten stärkt.
- Zum Beispiel berichtete Carestream Dental, dass ihr CS 9600 CBCT-System die Präzision bei Implantatchirurgien verbessert hat, indem es ultrahochauflösende Bilder liefert, die eine genauere Platzierung und weniger postoperative Komplikationen ermöglichen.
Expansion von Zahnimplantaten und kosmetischer Zahnheilkunde
Der rasche Anstieg von Zahnimplantatverfahren und kosmetischer Zahnheilkunde ist ein wichtiger Wachstumskatalysator für den CBCT-Markt. Die Implantologie hängt stark von der CBCT-Bildgebung ab, um die Knochendichte, Nervenbahnen und Platzierungswinkel zu beurteilen und so überlegene klinische Ergebnisse zu gewährleisten. Ebenso profitieren kosmetische Zahnheilkunde-Verfahren von 3D-Gesichts- und Zahnkarten, die die ästhetische Planung und Patientenkommunikation verbessern. Wachsende Bewusstheit für orale Ästhetik, steigende verfügbare Einkommen und wachsende alternde Bevölkerungen mit Zahnverlust beschleunigen weiter die Einführung von CBCT-gestützten Behandlungsabläufen.
- Zum Beispiel haben die CBCT-basierten Behandlungsabläufe von Dentsply Sirona die Diagnose rationalisiert und die Ergebnisse bei Vollmundrestaurationen verbessert.
Technologische Fortschritte und KI-integrierte Bildgebung
Fortschritte in der CBCT-Technologie – einschließlich niedrigerer Strahlendosen, schnellerer Scanzeiten, verbesserter Bildauflösung und KI-gestützter Diagnosen – treiben die weit verbreitete Marktexpansion voran. Die Integration von KI unterstützt die automatisierte Erkennung von Nervenkanälen, volumetrische Messungen und verbesserte Pathologierkennung, was die Arbeitsbelastung der Kliniker reduziert und die diagnostische Konsistenz verbessert. Darüber hinaus verbessern Innovationen wie cloudbasierte Bildgebungsplattformen, Integration am Behandlungsstuhl und mobile CBCT-Lösungen die Zugänglichkeit und Effizienz der Arbeitsabläufe. Diese Entwicklungen stärken gemeinsam die Zuverlässigkeit, Attraktivität und klinische Nützlichkeit von CBCT-Systemen in einem breiten Spektrum zahnmedizinischer Anwendungen.
Wichtige Trends & Chancen
Wachstum der digitalen Zahnmedizin und Workflow-Integration
Ein wichtiger Trend, der den CBCT-Markt verändert, ist die Integration von digitalen Zahnmedizin-Ökosystemen, einschließlich CAD/CAM-Workflows, Intraoralscannern und 3D-Drucksystemen. CBCT wird zur zentralen Bildgebungskomponente, die eine nahtlose Ausführung von Design bis Behandlung für Implantate, Kieferorthopädie und Restaurationen ermöglicht. Da Kliniken digitale Workflows übernehmen, um die Effizienz zu steigern, die Behandlungszeit zu verkürzen und die Patientenerfahrung zu verbessern, erweitern sich die Chancen für Anbieter, die interoperable Software, KI-gesteuerte Planungstools und cloudfähige Plattformen anbieten, die Bildgebung, Diagnose und digitale Behandlungsprozesse vereinen.
- Zum Beispiel integrieren sich die CBCT-Einheiten von Planmeca direkt in ihre Romexis-Softwareplattform und rationalisieren die Implantatplanung und die Erstellung von chirurgischen Schablonen innerhalb eines einzigen Systems.
Annahme in aufstrebenden Märkten und kleinen Praxen
Die zunehmende Verfügbarkeit kostengünstiger CBCT-Einheiten schafft erhebliche Chancen in aufstrebenden Märkten und kleinen bis mittelgroßen Zahnarztpraxen. Regierungen und Zahnärzteverbände fördern die digitale Bildgebung, um die Infrastruktur der Mundgesundheitsversorgung zu verbessern, während Anbieter kompakte, erschwingliche Systeme auf den Markt bringen, die für begrenzte Praxisräume geeignet sind. Mit zunehmendem Patientenbewusstsein und wachsendem Zahntourismus integrieren Kliniken in der Asien-Pazifik-Region, Lateinamerika und dem Nahen Osten CBCT für fortschrittliche Diagnosen schnell. Diese breitere Adoptionsbasis verbessert die langfristigen Umsatzchancen und die Marktdurchdringung weltweit.
- Zum Beispiel fördert die digitale Transformationsinitiative der Dubai Health Authority aktiv die Einführung von CBCT-Technologie in Zahnarztpraxen, um die diagnostischen Fähigkeiten und die Patientenversorgung in der Region zu verbessern.
Wichtige Herausforderungen
Hohe Gerätekosten und Eigentumsbelastung
Die hohen Kosten für CBCT-Geräte bleiben ein großes Hindernis, insbesondere für kleine Praxen und Kliniken in Entwicklungsländern. Die anfängliche Investition, laufende Wartungskosten und Softwarelizenzgebühren erhöhen die Eigentumskosten erheblich. Diese finanziellen Belastungen verzögern oft Kaufentscheidungen oder drängen Kliniken zu gemeinsamen Bildgebungszentren. Darüber hinaus erhöhen häufige technologische Upgrades die Lebenszykluskosten, was die Erschwinglichkeit zu einer dauerhaften Herausforderung macht. Anbieter müssen Kostenbarrieren durch flexible Finanzierungsmodelle, abonnementbasierte Software und modulare Systeme angehen, um die Zugänglichkeit zu verbessern.
Strahlenexpositionsbedenken und regulatorische Compliance
Trotz Verbesserungen bei der Niedrigdosis-Bildgebung bleiben Bedenken hinsichtlich der Strahlenexposition und strenge regulatorische Anforderungen eine Herausforderung für das Marktwachstum. Die Einhaltung von Strahlenschutzstandards, Schulungsanforderungen für Bediener und Zertifizierungsprozesse erhöht die betriebliche Komplexität für Kliniken. Einige Praktiker bleiben vorsichtig bei der routinemäßigen Nutzung, insbesondere in pädiatrischen oder präventiven Fällen. Darüber hinaus erhöhen Unterschiede in den regulatorischen Rahmenbedingungen zwischen den Ländern die administrative Belastung. Die Bewältigung dieser Bedenken erfordert kontinuierliche technologische Weiterentwicklung, Ausbildung der Kliniker und klare Richtlinien, die eine sichere, optimierte Nutzung von CBCT in der zahnmedizinischen Diagnostik unterstützen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Dental Cone Beam Computed Tomography (CBCT) Markt mit einem Anteil von 38,6 % im Jahr 2024, angetrieben durch fortschrittliche zahnmedizinische Infrastruktur, starke Akzeptanz der digitalen Zahnmedizin und hohe Ausgaben für kosmetische und Implantatverfahren. Die USA führen aufgrund der weit verbreiteten Integration von CBCT in Kieferorthopädie, Implantologie und Endodontie, unterstützt durch günstige Erstattungen für zahnmedizinische Diagnostik. Eine wachsende ältere Bevölkerung, expandierende Dental Service Organisationen (DSOs) und kontinuierliche technologische Upgrades stärken das Marktwachstum weiter. Das zunehmende Bewusstsein für minimalinvasive Verfahren und KI-gestützte Bildgebung beschleunigt die CBCT-Akzeptanz in Kliniken und Krankenhäusern in der Region.
Europa
Europa beansprucht einen Anteil von 27,4 % am Dental CBCT Markt, unterstützt durch robuste orale Gesundheitssysteme, frühe technologische Akzeptanz und steigende Nachfrage nach fortschrittlicher Bildgebung in der restaurativen und ästhetischen Zahnmedizin. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien investieren stark in digitale Workflows, was die CBCT-Nutzung in der Kieferorthopädie und Implantatplanung fördert. Der regulatorische Fokus auf Strahlensicherheit ermutigt Kliniken, Niedrigdosis-CBCT-Systeme zu übernehmen. Die wachsende geriatrische Bevölkerung der Region und die starke Präsenz führender Dentalhersteller treiben das Wachstum weiter voran. Erhöhte Schulungsprogramme für Zahnärzte und die Integration von KI-Lösungen verbessern die diagnostische Präzision und die Workflow-Effizienz in ganz Europa.
Asien-Pazifik
Die Asien-Pazifik-Region erfasst einen Anteil von 23,1 % und bleibt der am schnellsten wachsende regionale Markt, angetrieben durch steigenden Zahntourismus, zunehmende verfügbare Einkommen und die rasche Expansion privater Zahnkliniken. Länder wie China, Indien, Südkorea und Japan übernehmen CBCT für Implantate, Kieferorthopädie und chirurgische Planung, da das Bewusstsein für fortschrittliche Mundpflege zunimmt. Regierungsinitiativen zur Stärkung der zahnmedizinischen Infrastruktur und eine wachsende Mittelschichtbevölkerung treiben die Nachfrage an. Die Präsenz kostengünstiger CBCT-Systeme und zunehmende Investitionen in die Ausbildung in digitaler Zahnmedizin unterstützen die Marktexpansion weiter. Der starke Fokus der APAC-Region auf die Modernisierung der Gesundheitsversorgung positioniert sie als wichtigen zukünftigen Wachstumsmotor.
Lateinamerika
Lateinamerika hält einen Anteil von 6,8 % am Dental CBCT Markt, unterstützt durch wachsende digitale Akzeptanz in Ländern wie Brasilien, Mexiko, Chile und Argentinien. Zahntourismus, insbesondere für kosmetische und Implantatverfahren, trägt erheblich zur CBCT-Nachfrage bei. Kliniken investieren zunehmend in 3D-Bildgebung, um die Genauigkeit und die Patientenergebnisse zu verbessern, während Partnerschaften mit globalen Herstellern den Zugang zu modernen Technologien erweitern. Wirtschaftliche Verbesserungen und steigendes Bewusstsein für fortschrittliche Zahnmedizin unterstützen ein stetiges Wachstum. Dennoch stellen Kostenbeschränkungen und begrenzte Erstattungen weiterhin Herausforderungen für die weitverbreitete Akzeptanz dar, was Mid-Tier-CBCT-Systeme und Finanzierungslösungen für eine breitere Durchdringung unerlässlich macht.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen Anteil von 4,1 % am Markt aus, angetrieben durch wachsende Investitionen in die Modernisierung des Gesundheitswesens und die Expansion privater Zahnarztpraxen. Länder wie die VAE, Saudi-Arabien und Südafrika übernehmen zunehmend CBCT-Systeme für Implantate, Kieferorthopädie und maxillofaziale Chirurgien. Zahntourismus in der Golfregion beschleunigt die Nachfrage nach hochpräziser Bildgebung. Von der Regierung unterstützte Gesundheitserweiterungen und steigende Schulungsprogramme fördern die klinische Akzeptanz. Trotz Fortschritten hemmen hohe Gerätekosten und begrenzte Verfügbarkeit von Spezialisten das Wachstum, aber expandierende Initiativen in der digitalen Zahnmedizin schaffen weiterhin Möglichkeiten für den Einsatz von CBCT-Systemen in der MEA.
Marktsegmentierungen:
Nach Anwendung
- Zahnimplantate
- Endodontie und Parodontologie
- Kieferorthopädie
- Zahnchirurgie
Nach Endnutzer
- Krankenhäuser
- Zahnkliniken und -labore
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für dentale Cone-Beam-Computertomographie (CBCT) wird von führenden Akteuren wie 3Shape AS, Air Techniques Inc., Asahi Roentgen Ind. Co. Ltd, Carestream Health Inc., Cefla SC, Dentium Co. Ltd., Dentsply Sirona Inc., Durr Dental SE, Envista Holdings Corp. und Finapoline SAS geprägt. Diese Unternehmen konzentrieren sich darauf, die 3D-Bildgebungskapazitäten zu verbessern, die Strahlenbelastung zu reduzieren und KI-gesteuerte Diagnosewerkzeuge zu integrieren, um die klinische Genauigkeit und die Effizienz des Workflows zu steigern. Innovation bleibt zentral, da Hersteller kompakte, kosteneffiziente CBCT-Einheiten einführen, um kleine und mittelgroße Zahnarztpraxen zu bedienen. Anbieter investieren stark in die Software-Interoperabilität, das cloudbasierte Bildmanagement und digitale Zahnmedizin-Ökosysteme, um ihre Marktposition zu stärken. Strategische Kooperationen mit Zahnkliniken, Forschungsorganisationen und Technologieanbietern unterstützen eine breitere Produktakzeptanz. Darüber hinaus sind die Expansion in aufstrebende Märkte, Produktupgrades und kontinuierliche Schulungsprogramme für Kliniker wichtige Strategien, um die Wettbewerbsfähigkeit zu erhalten und den sich entwickelnden klinischen Anforderungen gerecht zu werden.
Analyse der Hauptakteure
- Dentium Co. Ltd.
- Finapoline SAS
- Envista Holdings Corp.
- Carestream Health Inc.
- Air Techniques Inc.
- Cefla SC
- Dürr Dental SE
- 3Shape AS
- Dentsply Sirona Inc.
- Asahi Roentgen Ind. Co. Ltd
Jüngste Entwicklungen
- Im März 2025 brachte Carestream Dental die Advanced Edition seines CS 8200 3D CBCT-Systems auf den Markt, das ein erweitertes Sichtfeld (FOV) und KI-gestützte Implantatplanungs-Workflows bietet.
- Im Oktober 2025 führte Carestream Dental das CS 3D Imaging Premium Softwarepaket ein, das KI-gesteuerte Funktionen für Implantatplanung, Atemwegsanalyse und automatisierte Diagnosen hinzufügt, um klinische Workflows zu optimieren.
- Im Jahr 2024 gaben Dentsply Sirona und Siemens Healthineers gemeinsam die Entwicklung eines zahnmedizinisch dedizierten MRT-Systems (ddMRI) bekannt, das die Bildgebungsfähigkeiten über CBCT hinaus erweitert und überlegene Weichgewebediagnostik verspricht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine stärkere Akzeptanz von KI-integrierten CBCT-Systemen erleben, die die diagnostische Präzision verbessern und klinische Workflows automatisieren.
- Die Expansion der digitalen Zahnmedizin wird die Nutzung von CBCT für Implantate, Kieferorthopädie und ästhetische Gesichtsplanung erhöhen.
- Kompakte und strahlungsarme CBCT-Einheiten werden bei kleinen und mittelgroßen Zahnarztpraxen an Bedeutung gewinnen.
- Cloud-basierte Bildgebungsplattformen werden nahtlosen Datenaustausch, Fernkonsultationen und kollaborative Behandlungsplanung unterstützen.
- Die Integration mit CAD/CAM-Systemen und 3D-Druck wird die Rolle von CBCT in vollständig digitalen Behandlungssystemen stärken.
- Wachsende Zahntourismus in aufstrebenden Regionen wird Investitionen in fortschrittliche Bildgebungstechnologien beschleunigen.
- Alternde Bevölkerungen weltweit werden die Nachfrage nach Implantatverfahren erhöhen und die Nutzung von CBCT steigern.
- Ständige technologische Fortschritte werden die Scanzeit verkürzen, die Bildklarheit verbessern und den Patientenkomfort erhöhen.
- Regulatorische Betonung der Strahlensicherheit wird die Einführung von Ultra-Low-Dose-CBCT-Systemen fördern.
- Schulungsprogramme und digitale Kompetenzentwicklung unter Zahnärzten werden eine breitere klinische Anwendung der CBCT-Technologie ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die dentale Cone Beam Computertomographie (CBCT) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für dentale Cone-Beam-Computertomographie (CBCT) zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für zahnärztliche Cone Beam-Computertomographie (CBCT) hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für dentale Cone Beam Computed Tomography (CBCT) antreiben?
Wer sind die führenden Unternehmen im Markt für Dental Cone Beam Computed Tomography (CBCT)?
Welche Region hatte 2024 den größten Anteil am Markt für Dental Cone Beam Computed Tomography (CBCT)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für dentale Kegelstrahl-Computertomographie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für dentale Kegelstrahl-Computertomographie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 505.6 Million → 2032: USD 1,014.86 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für dentale Kegelstrahl-Computertomographie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für dentale Kegelstrahl-Computertomographie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für dentale Kegelstrahl-Computertomographie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für dentale Kegelstrahl-Computertomographie Market Drivers
- 3.3 Markt für dentale Kegelstrahl-Computertomographie Market Restraints & Challenges
- 3.4 Markt für dentale Kegelstrahl-Computertomographie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für dentale Kegelstrahl-Computertomographie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für dentale Kegelstrahl-Computertomographie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für dentale Kegelstrahl-Computertomographie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für dentale Kegelstrahl-Computertomographie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für dentale Kegelstrahl-Computertomographie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für dentale Kegelstrahl-Computertomographie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für dentale Kegelstrahl-Computertomographie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für dentale Kegelstrahl-Computertomographie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für dentale Kegelstrahl-Computertomographie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für dentale Kegelstrahl-Computertomographie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für dentale Kegelstrahl-Computertomographie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für dentale Kegelstrahl-Computertomographie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für dentale Kegelstrahl-Computertomographie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für dentale Kegelstrahl-Computertomographie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für dentale Kegelstrahl-Computertomographie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für dentale Kegelstrahl-Computertomographie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für dentale Kegelstrahl-Computertomographie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für dentale Kegelstrahl-Computertomographie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für dentale Kegelstrahl-Computertomographie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
