
Marktübersicht:
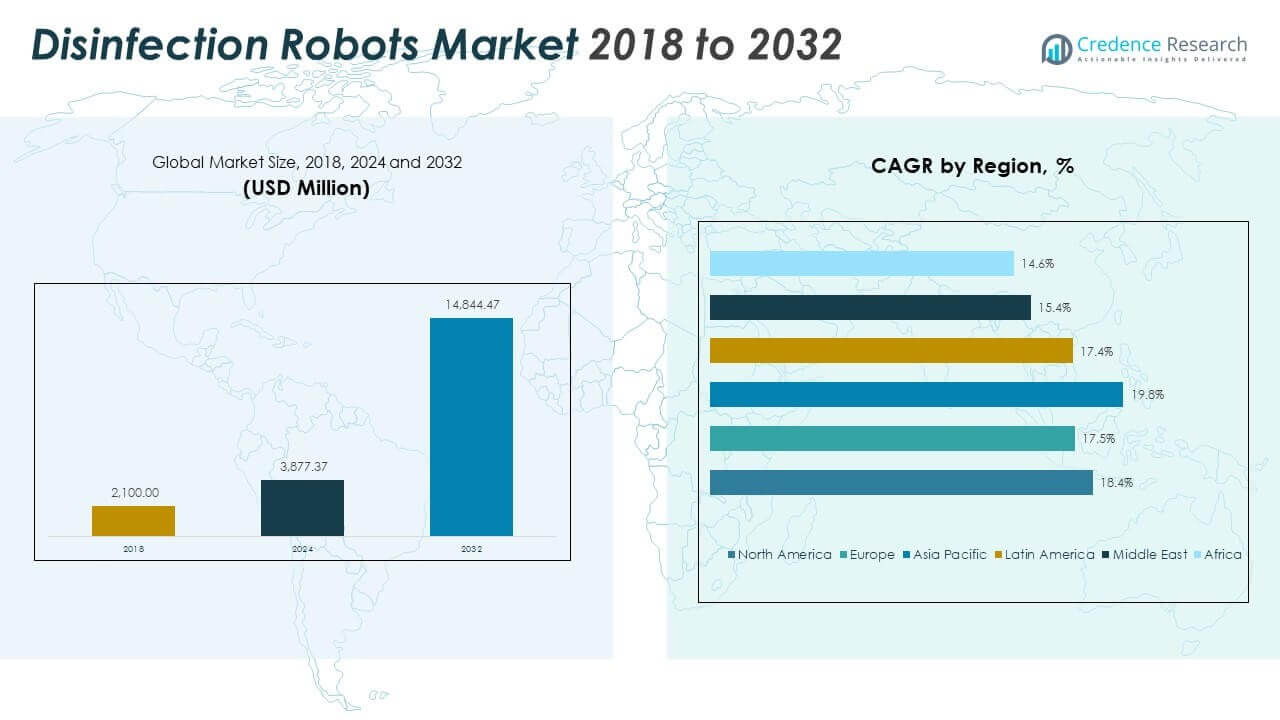
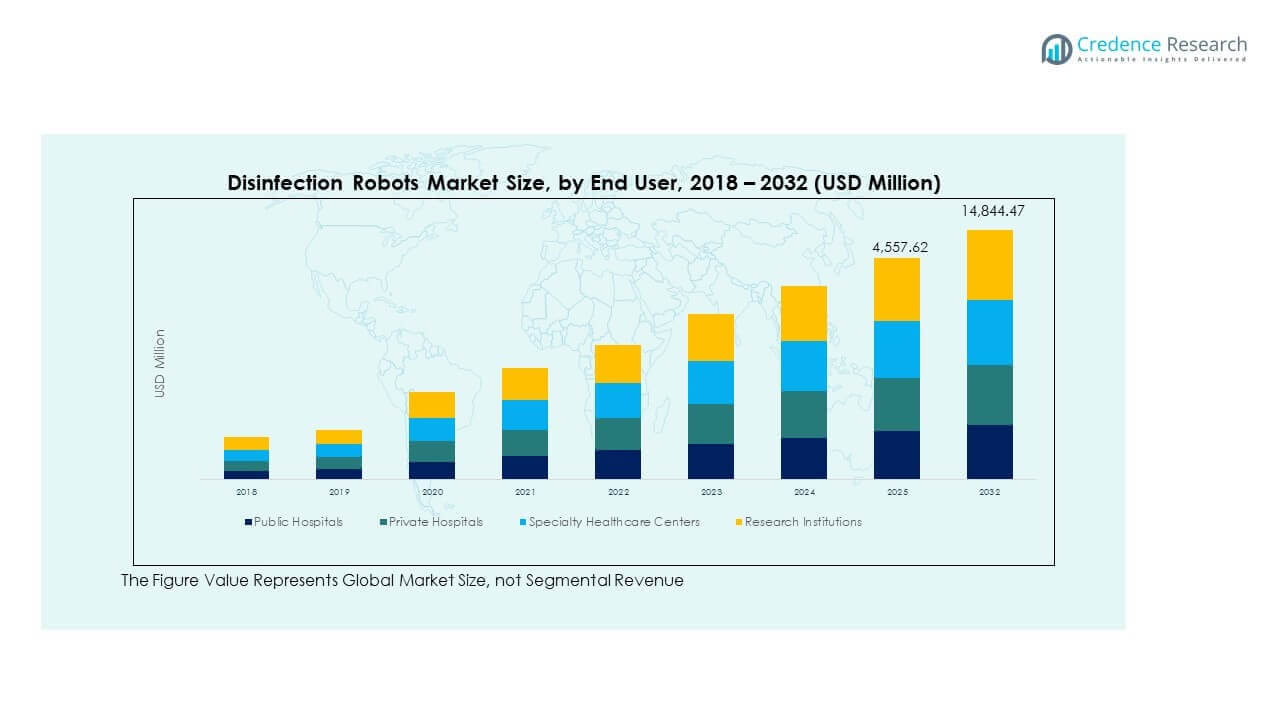
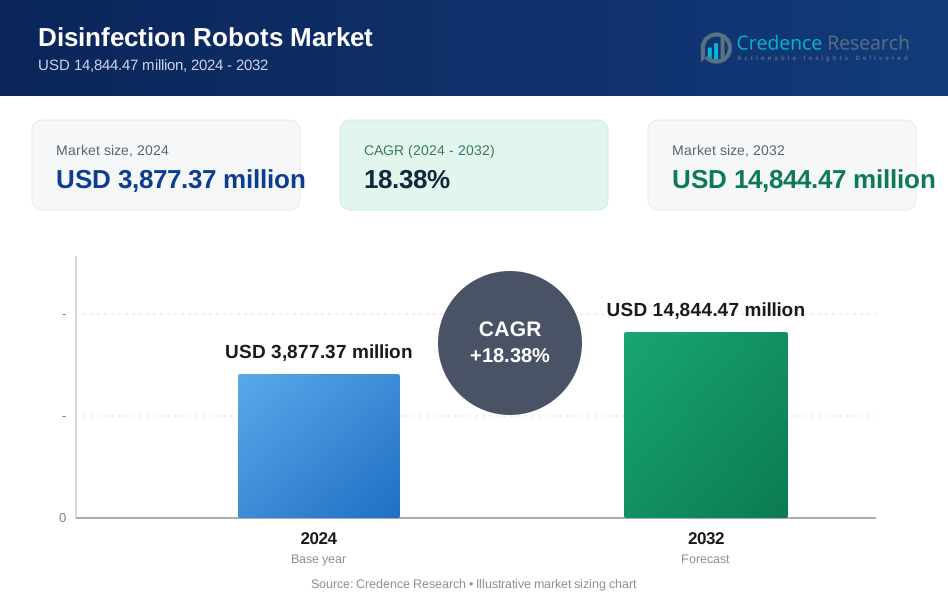
Die Größe des Marktes für Desinfektionsroboter wurde 2018 auf 2.100,00 Millionen USD geschätzt und wird voraussichtlich bis 2024 auf 3.877,37 Millionen USD und bis 2032 auf 14.844,47 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 18,38 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Desinfektionsroboter 2024 | USD 3.877,37 Millionen |
| Desinfektionsroboter-Markt, CAGR | 18,38% |
| Marktgröße für Desinfektionsroboter 2032 | USD 14.844,47 Millionen |
Der Markt wird durch die steigende Nachfrage nach fortschrittlichen Infektionskontrolllösungen im Gesundheitswesen und in der öffentlichen Infrastruktur angetrieben. Krankenhäuser setzen autonome Desinfektionsroboter ein, um krankenhausbedingte Infektionen zu reduzieren und die Betriebseffizienz zu verbessern. Das gestiegene Bewusstsein für die Übertragung von Krankheitserregern hat Branchen wie Transport, Gastgewerbe und Einzelhandel dazu veranlasst, auf robotergestützte Desinfektion zu setzen. Die Integration von UV-C-, Wasserstoffperoxid-Dampf- und elektrostatischen Sprühtechnologien verbessert Präzision und Wirksamkeit. Arbeitskräftemangel und Hygienevorschriften fördern ebenfalls die Einführung in aufstrebenden und entwickelten Volkswirtschaften.
Regional führt Nordamerika den Markt an, bedingt durch frühe Einführung, starke regulatorische Rahmenbedingungen und Modernisierungsbemühungen in Krankenhäusern. Europa folgt dicht dahinter mit hoher Durchdringung in Krankenhäusern und Altenpflegezentren. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch den Ausbau der Gesundheitsinfrastruktur in China, Indien und Südostasien. Der Nahe Osten zeigt eine starke Einführung in Flughäfen und Einkaufszentren, während Lateinamerika und Afrika die Einführung schrittweise durch öffentlich-private Partnerschaften skalieren.
Markteinblicke:
- Der Markt für Desinfektionsroboter wurde 2018 mit 2.100,00 Millionen USD bewertet, erreichte 2024 3.877,37 Millionen USD und soll bis 2032 14.844,47 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 18,38%, was eine starke langfristige Nachfrage nach automatisierter Infektionskontrolle widerspiegelt.
- Nordamerika führt mit einem Anteil von etwa 39,13% im Jahr 2024 aufgrund der frühen Technologieadoption, hoher Gesundheitsausgaben und regulatorischer Hygienestandards, gefolgt von Asien-Pazifik mit 25,17% und Europa mit 24,61%, unterstützt durch die Modernisierung von Krankenhäusern und Investitionen in die öffentliche Gesundheit.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 19,8% und einem Anteil von 25,17%, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, Smart-City-Initiativen und die steigende Akzeptanz in China, Japan und Südostasien.
- Nach Produkttyp machen autonome Desinfektionsroboter etwa 68% des Marktanteils aus, unterstützt durch die Nachfrage nach vollautomatisierten, arbeitssparenden Lösungen, während halbautonome oder unterstützte Roboter den verbleibenden Anteil in kleineren Einrichtungen halten.
- Nach Anwendung tragen Krankenhäuser und Akutpflegeeinrichtungen fast 54% des Marktanteils bei, was den strengen Infektionskontrollbedarf widerspiegelt, während Kliniken, Labore und öffentliche Gesundheitsräume zusammen eine bedeutende sekundäre Nachfragebasis bilden.
Markttreiber
Steigende Nachfrage nach krankenhausgerechter Hygiene treibt die Roboteradoption in Gesundheitseinrichtungen voran
Krankenhäuser stehen weiterhin unter steigendem Druck, gesundheitsassoziierte Infektionen zu reduzieren und sterile Umgebungen aufrechtzuerhalten. Der Markt für Desinfektionsroboter profitiert davon, dass Krankenhäuser UV-C- und dampfbasierte Desinfektionseinheiten für Intensivstationen, Operationssäle und Wartebereiche einsetzen. Die Einschränkungen manueller Reinigung schaffen Nachfrage nach autonomen Lösungen, die menschliche Fehler reduzieren und die Konsistenz verbessern. Regulierungsbehörden drängen auf strengere Hygienekompliance, was die Beschaffung von Robotern beschleunigt. Große Krankenhausnetzwerke integrieren Flottenmanagement-Tools, um Desinfektionspläne zu optimieren. Roboter unterstützen auch die kontaktlose Desinfektion in Quarantänezonen. Gesundheitsverwalter bevorzugen skalierbare Einheiten, die die Erregerlast ohne zusätzlichen Arbeitsaufwand reduzieren. Insgesamt bleibt der Gesundheitssektor ein wichtiger Wachstumstreiber für diesen Markt.
- Beispielsweise verwenden Xenex LightStrike-Roboter gepulste UV-C-Technologie und werden in Krankenhäusern weit verbreitet eingesetzt, um Infektionskontrollprogramme zu unterstützen. Gesundheitseinrichtungen nutzen diese Systeme als Ergänzung zur manuellen Reinigung, um die Umweltkontamination durch Krankheitserreger wie C. difficile und MRSA zu reduzieren, basierend auf veröffentlichten Krankenhausfallstudien und klinischen Bewertungen.
Erhöhtes Augenmerk auf öffentliche Hygiene fördert den Einsatz in Transport- und Einzelhandelsbereichen
Flughäfen, Metrosysteme und Einkaufszentren setzen Desinfektionsroboter ein, um Reisende und Käufer zu beruhigen. Der Markt für Desinfektionsroboter gewinnt an Bedeutung, da Betreiber darauf abzielen, stark frequentierte Zonen zu desinfizieren, ohne den Fußgängerverkehr zu stören. Roboter reinigen Check-in-Schalter, Rolltreppenhandläufe und Aufzugspanels in verkehrsarmen Zeiten. UV- und chemische Desinfektion bieten der Öffentlichkeit sichtbare Sicherheit. Verkehrsbehörden suchen mobile Einheiten mit Hinderniserkennung und Zugang zu mehreren Etagen. Einzelhändler bevorzugen kompakte, leise Einheiten, die sicher um Käufer navigieren. Orte mit hoher Dichte wecken Interesse an stündlichen Desinfektionsplänen. Diese Anwendungen unterstützen eine stabile, sektorübergreifende Nachfrage über den Krankenhausbereich hinaus.
- Zum Beispiel werden UVD-Roboter von Blue Ocean Robotics in Gesundheitseinrichtungen in ganz Europa eingesetzt und haben gezeigt, dass sie die mikrobielle Präsenz in Patientenzimmern während standardmäßiger UV-C-Desinfektionszyklen, die etwa 10–15 Minuten dauern, reduzieren können.
Initiativen zur Arbeitsplatzgesundheit fördern den Einsatz von Robotern in Unternehmens- und Industrieumgebungen
Große Unternehmen investieren in Desinfektionsroboter, um saubere Büros, Kantinen und Besprechungsräume zu erhalten. Der Markt für Desinfektionsroboter wächst, da Arbeitgeber Sicherheitsprotokolle einführen, um Fehlzeiten zu reduzieren. Facility-Teams nutzen autonome Einheiten, um gemeinsam genutzte Räume nach Feierabend zu reinigen. Industriestandorte mit 24/7-Betrieb verlassen sich auf Roboter für schichtbasierte Hygiene. Roboter reduzieren Ausfallzeiten, indem sie Produktionsflächen während der Nebenzeiten reinigen. Unternehmen mit Nachhaltigkeitszielen bevorzugen Roboter mit geringem Chemikalienverbrauch. Sensorbasierte Roboter passen die Desinfektionsstufen basierend auf der Belegung an. Diese Faktoren tragen zum wachsenden Interesse der Unternehmen an automatisierten Hygienelösungen bei.
Regierungsausgaben für Pandemievorbereitung stärken die Beschaffung von robotischen Desinfektionsmitteln
Nationale und kommunale Behörden stellen Budgets für die Vorbereitung auf zukünftige Ausbrüche bereit. Der Markt für Desinfektionsroboter profitiert von Beschaffungsprogrammen im öffentlichen Gesundheitswesen, im Verkehr und in kommunalen Gebäuden. Regierungsausschreibungen spezifizieren autonome Funktionen und berührungslose Desinfektion. Öffentliche Schulen und Hochschulen setzen mobile Roboter für Klassenzimmer und Gemeinschaftsräume ein. Katastrophenschutzbehörden evaluieren Roboter für den Einsatz in Feldlazaretten. Städtische Reinigungsabteilungen fügen Roboter zu den routinemäßigen Wartungsflotten hinzu. Diese Investitionen verringern die Abhängigkeit von manueller Reinigung während Notfällen. Solche Ausgaben gewährleisten eine anhaltende Nachfrage aus staatlich geführten Sektoren weltweit.
Markttrends
Integration von KI, SLAM und autonomer Navigation in die nächste Generation von Desinfektionsrobotern
Der Markt für Desinfektionsroboter entwickelt sich weiter, da Anbieter fortschrittliche KI- und Simultaneous Localization and Mapping (SLAM)-Systeme integrieren. Diese Technologien ermöglichen es Robotern, sich selbstständig in dynamischen Umgebungen mit Echtzeit-Kartierung und Hindernisvermeidung zu navigieren. Krankenhäuser und Flughäfen bevorzugen Roboter, die sich an wechselnde Layouts und Verkehr anpassen. KI hilft, Desinfektionszyklen zu optimieren, indem sie die Raumnutzung und Oberflächenexposition verfolgt. Anbieter fügen auch LiDAR- und Tiefensensoren für präzises Zielen hinzu. Cloud-basierte Plattformen ermöglichen Ferndiagnosen und Leistungsanalysen. Roboter arbeiten jetzt mit minimalem Benutzereingriff, was die Effizienz verbessert. Dieser Trend beschleunigt die Automatisierung und reduziert die Abhängigkeit von geschulten Bedienern.
Ausweitung von Abonnement- und Leasingmodellen für kosteneffektive Roboterbereitstellung
Anbieter auf dem Markt für Desinfektionsroboter bieten zunehmend Abonnementmodelle für Kunden, die Kostenflexibilität suchen. Krankenhäuser und Schulen entscheiden sich für monatliche Mietpläne anstelle von Vorabkäufen. Dienstleister bündeln Hardware, Software-Updates und Wartung in einem einzigen Vertrag. Leasing unterstützt schnelle Skalierbarkeit während Ausbrüchen ohne Vermögensbindung. Unternehmen, die Desinfektion als Dienstleistung anbieten, nutzen Roboter für stundenweise Hygienejobs im Einzelhandel, bei Veranstaltungen und in Coworking Spaces. Diese Modelle sprechen kostenbewusste Sektoren an. Vorhersehbare Kosten helfen Organisationen, langfristige Hygienebudgets effektiv zu verwalten. Dieser Wandel im Beschaffungsansatz verändert Verkaufszyklen und wiederkehrende Einnahmen.
Einsatz von multifunktionalen Robotern, die Reinigung und Desinfektion in einer Plattform kombinieren
Hersteller auf dem Markt für Desinfektionsroboter bringen Roboter mit sowohl Staubsaug- als auch Desinfektionsmodulen auf den Markt. Dies reduziert die Geräteüberlastung und verbessert die Kapitalrendite für große Einrichtungen. Büros und Flughäfen setzen jetzt Hybridmodelle ein, die in einem einzigen Zyklus saugen, wischen und desinfizieren. Facility-Manager profitieren von einer einheitlichen Softwaresteuerung für alle Aufgaben. Multifunktionale Roboter verringern den Bedarf an separatem Reinigungspersonal. UV-C-Module kombinieren sich mit wasserlosem Wischen, um eine doppelte Reinigungswirkung zu erzielen. Hotels bevorzugen Roboter, die ohne Benutzereingriff vom Boden zu Aufzugskabinen wechseln. Diese Konvergenz von Funktionen ist ein wachsender Trend unter globalen OEMs.
- Zum Beispiel ist SoftBank Robotics' Whiz ein autonomer Staubsaugerroboter, der in kommerziellen Räumen weit verbreitet ist, um Bodenreinigungsroutinen zu automatisieren. Er hilft, die manuelle Arbeitsbelastung in Büros, Hotels und Einkaufszentren durch KI-gesteuerte Navigation und geplante Reinigungsrouten zu reduzieren, obwohl er nicht für UV-C- oder chemische Desinfektion ausgelegt ist.
Miniaturisierung und kundenspezifisches Design für sektorspezifische Desinfektionsanwendungen
Anbieter auf dem Markt für Desinfektionsroboter bauen kompakte Roboter, die speziell für Kliniken, Labore und kleine Einzelhandelsgeschäfte entwickelt wurden. Diese Einheiten navigieren durch enge Ecken und unter Schreibtischen. Kundenspezifische Formfaktoren helfen, Nischensegmente wie Zahnarztpraxen oder mobile medizinische Einheiten anzusprechen. Produktentwickler testen modulare Aufsätze zur Desinfektion von Elektronik oder Werkzeugen. Roboter mit schlankem Profil arbeiten in Flugzeugkabinen und Bussen. Leichtbauweise unterstützt den Einsatz auf mehreren Etagen mit Aufzügen oder Rampen. Kompakte Roboter reduzieren auch die Ladezeit und den Platzbedarf. Sektorspezifische Designs treiben die Nachfrage bei kleinen und mittleren Unternehmen an.
- Zum Beispiel werden kompakte UV-C-Desinfektionsroboter, die von Unternehmen wie Blue Ocean Robotics entwickelt wurden, in kleineren klinischen Einrichtungen und Laboren eingesetzt, wo autonome UV-C-Zyklen helfen, Oberflächenpathogene in engen Räumen zu reduzieren.
Analyse der Marktherausforderungen
Hohe Anschaffungskosten und Unsicherheit der Kapitalrendite begrenzen die Einführung in preissensiblen Märkten
Der Markt für Desinfektionsroboter steht in Regionen vor Herausforderungen, in denen öffentliche und private Budgets knapp bleiben. Kleine Krankenhäuser und unabhängige Kliniken zögern oft mit Investitionen aufgrund hoher Kapitalkosten. Kostenbewusste Käufer verzögern die Beschaffung, es sei denn, eine klare Kapitalrendite kann nachgewiesen werden. Batteriewechsel, Wartung und Softwarelizenzen erhöhen die langfristigen Kosten. Ohne finanzielle Anreize oder Leasingoptionen verlangsamt sich die Einführung. Viele kleine Einrichtungen verlassen sich aufgrund von Budgetbeschränkungen auf manuelle Reinigung. Beschaffungsteams stehen auch unter Druck, die Wirksamkeit der Desinfektion in messbaren Begriffen zu rechtfertigen. Diese Faktoren verringern die Durchdringung in aufstrebenden Märkten.
Betriebliche Einschränkungen in realen Umgebungen beeinflussen Leistung und Nutzung
Desinfektionsroboter stehen oft vor Herausforderungen in überfüllten oder unordentlichen Bereichen. Die Echtzeit-Navigation wird in Räumen mit unvorhersehbaren menschlichen Bewegungen schwierig. Schlechte Beleuchtung, reflektierende Oberflächen oder bewegliche Objekte beeinträchtigen die UV-Leistung. Facility-Manager berichten von inkonsistenten Ergebnissen, wenn Räume nicht vorbereitet sind. Roboter könnten Oberflächen übersehen, die durch Möbel oder weiche Materialien blockiert sind. Ladezeit und Akkulaufzeit bleiben in großen Einrichtungen Einschränkungen. Der Mangel an Integration mit Facility-Management-Systemen verringert die Effizienz der Planung. Diese Einschränkungen begrenzen die volle Nutzung in stark frequentierten Umgebungen.
Marktchancen
Steigende Nachfrage in nicht-medizinischen Sektoren wie Bildung, Gastgewerbe und Luftfahrt
Der Markt für Desinfektionsroboter bietet starke Chancen in öffentlich zugänglichen Sektoren. Schulen, Hotels und Flughäfen investieren in sichtbare Hygienemaßnahmen, um das Vertrauen der Öffentlichkeit wiederherzustellen. Roboter bieten durch konsistente und berührungslose Desinfektion Sicherheit. Institutionen mit hohem Besucheraufkommen schätzen tägliche Desinfektionsroutinen, die von autonomen Systemen unterstützt werden. Dieses Segment wird voraussichtlich wiederkehrende Bestellungen und regionale Expansion vorantreiben.
Wachsende Fokussierung auf widerstandsfähige Infrastruktur und Hygienebereitschaft in Smart Cities
Smart-City-Programme integrieren robotergestützte Desinfektion in die Sanitärplanung. Stadtbehörden setzen mobile Einheiten für Bahnhöfe, Bibliotheken und Parks ein. Roboter unterstützen flexible Zeitplanung und verfolgen die Hygiene-Compliance digital. Regierungen priorisieren kontaktarme Lösungen, um zukünftige Ausbrüche zu bewältigen. Diese Chancen eröffnen Nachfrage sowohl in entwickelten als auch in Entwicklungsländern.
Marktsegmentierungsanalyse:
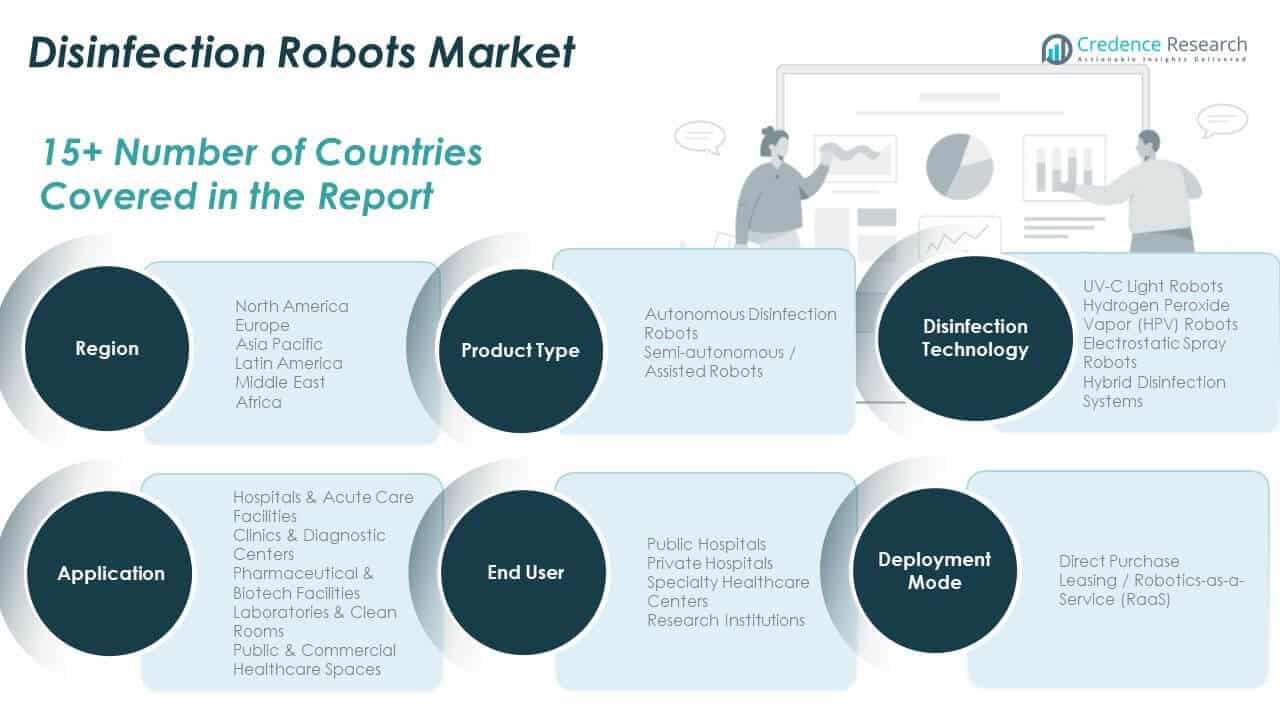
Nach Produkttyp führen autonome Desinfektionsroboter den Markt für Desinfektionsroboter an, da sie Desinfektionsaufgaben ohne menschliches Eingreifen durchführen können. Diese Roboter navigieren durch Räume mithilfe vorab kartierter Wege und Echtzeitsensoren und unterstützen die 24/7-Desinfektion in Krankenhäusern und Flughäfen. Halbautonome oder unterstützte Roboter halten eine konstante Nachfrage, wo teilweise manuelle Steuerung bevorzugt wird, insbesondere in kleinen Einrichtungen.
Nach Desinfektionstechnologie dominieren UV-C-Lichtroboter aufgrund schneller Oberflächensterilisation und minimalem Chemikalieneinsatz. Wasserstoffperoxid-Dampf (HPV)-Roboter werden in sensiblen Umgebungen wie Intensivstationen und Laboren bevorzugt und bieten vollständige Dekontamination. Elektrostatik-Sprühroboter und hybride Desinfektionssysteme bedienen breitere Sektoren, die sowohl Oberflächen- als auch luftgetragene Erregerkontrolle benötigen.
Nach Anwendung stellen Krankenhäuser und Akutpflegeeinrichtungen das größte Segment dar, bedingt durch Infektionskontrollvorgaben. Wachstum in pharmazeutischen und biotechnologischen Einrichtungen, Laboren und Diagnostikzentren unterstützt die vielfältige Nutzung. Öffentliche und kommerzielle Gesundheitsräume erweitern ebenfalls die Nutzung, um sichere, stark frequentierte Bereiche zu gewährleisten.
- Zum Beispiel werden Bioquell-HPV-Systeme in pharmazeutischen Reinräumen und Intensivstationen eingesetzt, um eine vollständige Raumdekontamination zu erreichen, und diese Systeme erfüllen strenge Krankenhausinfektionskontrollstandards.
Nach Endnutzer sind öffentliche und private Krankenhäuser die Hauptkäufer, während spezialisierte Gesundheitszentren und Forschungseinrichtungen zunehmend Roboter einsetzen, um Ausrüstung und Reinräume zu schützen.
- Zum Beispiel haben Krankenhausnetzwerke wie das Henry Ford Health System Desinfektionsroboter in ihre Infektionskontrollprotokolle für die routinemäßige Reinigung von Patientenzimmern integriert, was die breite Akzeptanz im Gesundheitswesen hervorhebt.
Nach Bereitstellungsmodus bleibt der Direktkauf in großen Institutionen üblich. Allerdings gewinnen Leasing- und Robotics-as-a-Service (RaaS)-Modelle an Bedeutung bei mittelgroßen und öffentlichen Käufern, die Flexibilität und geringere Anfangsinvestitionen suchen. Die Vielfalt der Bereitstellungs- und Produktkonfigurationen treibt die maßgeschneiderte Akzeptanz auf globalen Märkten voran.
Segmentierung:
Nach Produkttyp
- Autonome Desinfektionsroboter
- Halbautonome / Unterstützte Roboter
Nach Desinfektionstechnologie
- UV-C Licht Roboter
- Wasserstoffperoxid-Dampf (HPV) Roboter
- Elektrostatische Sprühroboter
- Hybride Desinfektionssysteme
Nach Anwendung
- Krankenhäuser & Akutpflegeeinrichtungen
- Kliniken & Diagnosezentren
- Pharmazeutische & Biotech-Einrichtungen
- Labore & Reinräume
- Öffentliche & kommerzielle Gesundheitsräume
Nach Endbenutzer
- Öffentliche Krankenhäuser
- Private Krankenhäuser
- Spezialgesundheitszentren
- Forschungseinrichtungen
Nach Bereitstellungsmodus
- Direktkauf
- Leasing / Robotics-as-a-Service (RaaS)
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für Desinfektionsroboter in Nordamerika wurde 2018 mit 831,18 Millionen USD bewertet und soll bis 2024 auf 1.517,58 Millionen USD und bis 2032 auf 5.802,73 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 18,4 % im Prognosezeitraum. Der regionale Anteil im Jahr 2024 beträgt etwa 39,13 %. Nordamerika hält den größten Anteil am Markt für Desinfektionsroboter aufgrund hoher Investitionen im Gesundheitswesen, schneller Technologieadoption und regulatorischer Hygienestandards. Die USA führen mit großflächigem Einsatz in Krankenhäusern, Flughäfen und staatlichen Institutionen. Wichtige Akteure wie Xenex und Teradyne (UVD Robots) haben hier ihren Hauptsitz und unterstützen Innovation und Einsatz. Krankenhäuser priorisieren Automatisierung zur Infektionskontrolle, insbesondere nach COVID-19. Modelle wie Robotics-as-a-Service finden in mittelgroßen Kliniken Anklang. Öffentliche Infrastruktur-Upgrades integrieren autonome Roboter zur Oberflächensterilisation. Regionale Innovationszentren unterstützen auch Forschung und Entwicklung in KI und Robotik. Dieses Umfeld fördert das Wachstum sowohl im Gesundheits- als auch im Nicht-Gesundheitssektor.
Europa
Der Markt für Desinfektionsroboter in Europa wurde 2018 mit 538,44 Millionen USD bewertet und soll bis 2024 auf 954,50 Millionen USD und bis 2032 auf 3.446,18 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 17,5 % im Prognosezeitraum. Der regionale Anteil im Jahr 2024 beträgt etwa 24,61 %. Europa hält eine starke Position im Markt für Desinfektionsroboter, angetrieben durch strenge Infektionskontrollrichtlinien und Modernisierungsprogramme für Krankenhäuser. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Adoption im Gesundheitswesen, in der Pharmaindustrie und im öffentlichen Verkehr an. EU-unterstützte Gesundheitsfinanzierung fördert die Beschaffung in öffentlichen Krankenhäusern. Blue Ocean Robotics und Finsen Technologies unterstützen den Wettbewerbsvorteil der Region. Die Integration von Robotik stimmt mit den digitalen Transformationszielen der EU überein. Spezialkliniken und Altenpflegezentren setzen Roboter ein, um manuelle Arbeit zu reduzieren. Forschungseinrichtungen arbeiten mit OEMs für Robotiktests zusammen. Europäische Käufer legen Wert auf umweltfreundliche, chemiefreie Desinfektionsmethoden.
Asien-Pazifik
Der Markt für Desinfektionsroboter im Asien-Pazifik-Raum wurde 2018 mit 506,10 Millionen USD bewertet und soll bis 2024 auf 976,50 Millionen USD und bis 2032 auf 4.131,23 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 19,8 % im Prognosezeitraum. Der regionale Anteil im Jahr 2024 beträgt etwa 25,17 %. Der Asien-Pazifik-Raum ist der am schnellsten wachsende regionale Markt für Desinfektionsroboter. China, Japan und Südkorea führen Investitionen in Krankenhäuser und intelligente öffentliche Infrastruktur an. Regierungen beschleunigen den Einsatz von Robotern zur Bewältigung der städtischen Hygiene in dicht besiedelten Gebieten. Lokale Unternehmen wie TMiRob und SESTO Robotics erweitern das inländische und exportorientierte Angebot. Die Nachfrage steigt in Laboren, Biotechnologieparks und Verkehrsknotenpunkten. Indien und Südostasien zeigen wachsendes Interesse durch Pilotprojekte in Krankenhäusern und Schulen. Das gestiegene Gesundheitsbewusstsein nach der Pandemie treibt die Adoption voran. Modelle wie Robotics-as-a-Service senken die Eintrittsbarrieren in kostenempfindlichen Regionen. Marktteilnehmer profitieren von starken Hardware-Herstellungsökosystemen.
Lateinamerika
Der Markt für Desinfektionsroboter in Lateinamerika wurde 2018 mit 151,20 Millionen USD bewertet und soll bis 2024 auf 276,81 Millionen USD und bis 2032 auf 992,65 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 17,4 % während des Prognosezeitraums. Der regionale Anteil im Jahr 2024 beträgt etwa 7,14 %. Lateinamerika zeigt stetigen Fortschritt bei der Einführung von Desinfektionsrobotern im öffentlichen und privaten Gesundheitswesen. Brasilien führt die Region an, angetrieben durch Partnerschaften mit der Regierung und Trends zur Automatisierung von Krankenhäusern. Die Nachfrage wächst in U-Bahn-Stationen, Flughäfen und Bürogebäuden. Initiativen des öffentlichen Sektors konzentrieren sich auf die Verbesserung des Zugangs zu sanitären Einrichtungen. Die Integration von Robotern wird in ländlichen und sekundären Städten durch Kostenbarrieren eingeschränkt. Anbieter setzen Leasingmodelle und dienstleistungsbasierte Lösungen ein, um den Markt zu durchdringen. Aufklärungsprogramme steigern die Nachfrage in pharmazeutischen und diagnostischen Laboren. Chile und Argentinien folgen Brasilien bei Pilotprojekten und Versuchen.
Mittlerer Osten
Der Markt für Desinfektionsroboter im Mittleren Osten wurde 2018 mit 44,52 Millionen USD bewertet und soll bis 2024 auf 72,87 Millionen USD und bis 2032 auf 227,20 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 15,4 % während des Prognosezeitraums. Der regionale Anteil im Jahr 2024 beträgt etwa 1,88 %. Käufer im Mittleren Osten übernehmen Desinfektionsroboter in Flughäfen, Einkaufszentren und im Gesundheitswesen im Rahmen von Smart-City-Projekten. Die VAE und Saudi-Arabien führen, indem sie Roboter in Krankenhäusern und öffentlichen Einrichtungen einsetzen. Desinfektion ist Teil breiterer Hygiene- und Nachhaltigkeitsziele. Einrichtungen in Doha und Riad automatisieren die Reinigung von stark frequentierten Bereichen mit UV-C- und HPV-Robotern. Regierungsausgaben unterstützen die Transformation der öffentlichen Gesundheit und die Erholung des Tourismus. Maßgeschneiderte Designs und arabische Sprachschnittstellen unterstützen die lokale Integration. Krankenhäuser erkunden Leasingmodelle zur Kostenkontrolle. Internationale Lieferanten arbeiten mit lokalen Partnern für After-Sales- und Schulungsunterstützung zusammen.
Afrika
Der Markt für Desinfektionsroboter in Afrika wurde 2018 mit 28,56 Millionen USD bewertet und soll bis 2024 auf 79,11 Millionen USD und bis 2032 auf 244,48 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 14,6 % während des Prognosezeitraums. Der regionale Anteil im Jahr 2024 beträgt etwa 2,04 %. Afrika stellt einen aufstrebenden Markt mit wachsendem Bewusstsein für Infektionskontrolle dar. Südafrika führt die regionale Nachfrage an, gefolgt von Ägypten und Kenia. Krankenhäuser investieren in robotergestützte Desinfektion, um nosokomiale Infektionen zu reduzieren. Internationale Hilfe und Partnerschaften mit der Regierung helfen bei der Finanzierung von Pilotprogrammen. Der Markteintritt bleibt aufgrund von Budgetbeschränkungen und Infrastrukturdefiziten langsam. Mobile Einheiten werden in Kliniken und ländlichen Gesundheitszentren bevorzugt. NGOs und Gesundheitsministerien erkunden den Einsatz von Robotik in Impfzentren. Das Wachstum hängt von lokaler Unterstützung, technischer Schulung und flexiblen Finanzmodellen ab. Die Marktaussichten verbessern sich mit zunehmenden Investitionen in die öffentliche Gesundheit.
Analyse der Hauptakteure:
- Xenex Desinfektionsdienste
- UVD Robots (Teradyne Gruppe)
- Blue Ocean Robotics
- TMiRob (China)
- Finsen Technologies
- Bioquell (Ecolab Inc.)
- Tmirob Technology
- Invento Robotics
- SESTO Robotics
- Taimi Robotics
- Fetch Robotics
Wettbewerbsanalyse:
Der Markt für Desinfektionsroboter zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von Innovation, globaler Expansion und schneller Produktentwicklung geprägt ist. Zu den Hauptakteuren gehören Xenex Desinfektionsdienste, UVD Robots (Teradyne Gruppe), Blue Ocean Robotics und Bioquell (Ecolab Inc.). Diese Unternehmen konzentrieren sich darauf, ihre autonomen Produktlinien zu erweitern, UV-C- und HPV-Technologien zu integrieren und strategische Partnerschaften zu bilden. Der Markt erlebt einen intensiven Wettbewerb im Gesundheitswesen, wobei Unternehmen Krankenhausnetzwerke, Gesundheitsämter und Labore anvisieren. Führende Akteure investieren in KI-gesteuerte Navigation, cloudbasierte Analysen und multifunktionale Designs, um die Betriebseffizienz zu steigern. Asiatische Firmen wie TMiRob und SESTO Robotics erweitern ihre regionale Präsenz mit kosteneffizienten Lösungen. Unternehmen konkurrieren in Bezug auf Geschwindigkeit, Sicherheit und Servicemodelle, einschließlich Robotics-as-a-Service. Der Markt entwickelt sich weiter mit neuen Teilnehmern, die kompakte und modulare Plattformen für kleine Nutzer anbieten. Die Fähigkeit, skalierbare, konforme und energieeffiziente Lösungen zu liefern, definiert die Marktführerschaft. Der Wettbewerbserfolg hängt von der technologischen Differenzierung, der Serviceflexibilität und den globalen Einsatzmöglichkeiten ab.
Neueste Entwicklungen:
- Im Juli 2024 ging UVD Robots (Teradyne Gruppe) eine Partnerschaft mit Sodexo ein, um seine autonomen UV-Desinfektionsroboter in das Protecta-Programm von Sodexo zu integrieren, mit dem Ziel, die Zimmerwechselzeit in Gesundheitseinrichtungen um über 50 % zu verkürzen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produkttyp, Desinfektionstechnologie, Anwendung, Endbenutzer und Einsatzmodus. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Gesundheitssysteme werden sich stärker auf autonome Desinfektion verlassen, um die Sicherheit zu verbessern, die Belastung des Personals zu verringern und konsistente Hygienestandards aufrechtzuerhalten.
- Die Einführung in der öffentlichen Infrastruktur wird in Flughäfen, Verkehrsknotenpunkten und Regierungsgebäuden zunehmen, um sichtbare, technologiegestützte Reinigungspraktiken zu unterstützen.
- Modelle von Robotics-as-a-Service werden sich ausweiten und eine schnellere Einführung in budgetempfindlichen Krankenhäusern, Schulen und kommunalen Einrichtungen ermöglichen.
- KI-gesteuerte Navigation und intelligente Planung werden die Effizienz, Genauigkeit und den autonomen Betrieb in komplexen Innenräumen verbessern.
- Produktinnovationen werden sich auf kompakte, mobile Designs konzentrieren, die für Kliniken, Labore und kleine kommerzielle Gesundheitseinrichtungen geeignet sind.
- Hybride Roboter, die Reinigung und Desinfektion kombinieren, werden aufgrund ihrer Betriebseffizienz und der niedrigeren Gesamtkosten bevorzugt.
- Der asiatisch-pazifische Raum wird ein wichtiger Wachstumsmotor bleiben, da Regierungen die Automatisierung im Gesundheitswesen und in Smart-City-Programmen fördern.
- Die Integration mit Facility-Management-Software wird die Überwachung, Berichterstattung und Einhaltung von Hygieneprotokollen verbessern.
- Hersteller werden energieeffiziente, chemiefreie Lösungen priorisieren, um den Erwartungen an Nachhaltigkeit und Sicherheit gerecht zu werden.
- Strategische Partnerschaften zwischen Robotikunternehmen und Gesundheitsdienstleistern werden die Einführung und Validierung der Technologie beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Desinfektionsroboter und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Desinfektionsroboter voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Desinfektionsroboter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Desinfektionsroboter antreiben?
Wer sind die führenden Unternehmen im Markt für Desinfektionsroboter?
Welche Region hatte 2024 den größten Anteil am Markt für Desinfektionsroboter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Desinfektionsroboter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Desinfektionsroboter Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,877.37 million → 2032: USD 14,844.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Desinfektionsroboter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Desinfektionsroboter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Desinfektionsroboter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Desinfektionsroboter Market Drivers
- 3.3 Markt für Desinfektionsroboter Market Restraints & Challenges
- 3.4 Markt für Desinfektionsroboter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Desinfektionsroboter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Desinfektionsroboter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Desinfektionsroboter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Desinfektionsroboter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Desinfektionsroboter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Desinfektionsroboter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Desinfektionsroboter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Desinfektionsroboter Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Desinfektionsroboter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Desinfektionsroboter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Desinfektionsroboter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Desinfektionsroboter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Desinfektionsroboter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Desinfektionsroboter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Desinfektionsroboter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Desinfektionsroboter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Desinfektionsroboter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Desinfektionsroboter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Desinfektionsroboter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
