
Marktübersicht für drahtlose tragbare medizinische Geräte:
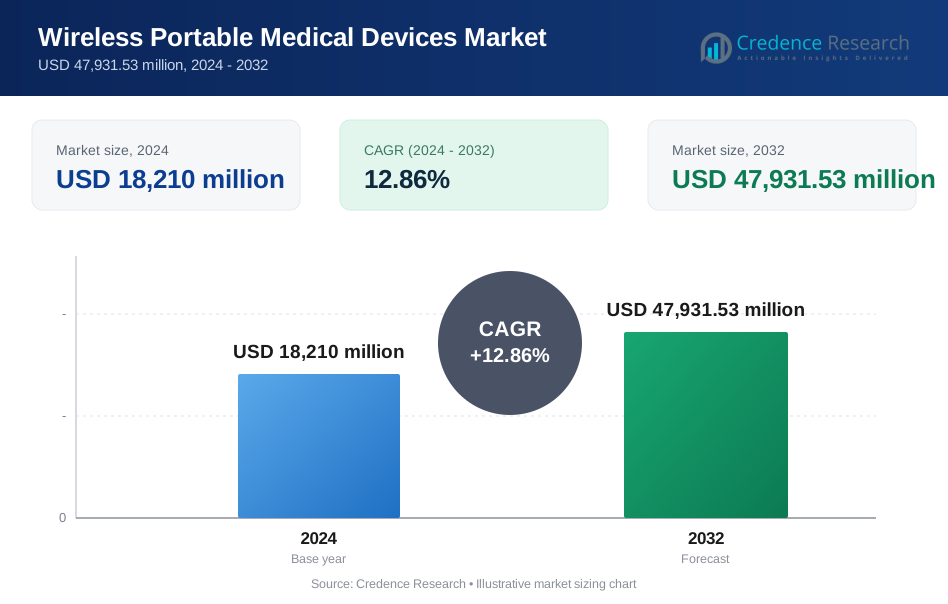
Die Marktgröße für drahtlose tragbare medizinische Geräte wurde im Jahr 2024 auf 18.210 Millionen USD geschätzt und soll bis 2032 47.931,53 Millionen USD erreichen, was einem CAGR von 12,86 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für drahtlose tragbare medizinische Geräte 2024 | 18.210 Millionen USD |
| Markt für drahtlose tragbare medizinische Geräte, CAGR | 12,86% |
| Marktgröße für drahtlose tragbare medizinische Geräte 2032 | 47.931,53 Millionen USD |
Einblicke in den Markt für drahtlose tragbare medizinische Geräte
- Das Marktwachstum wird durch die zunehmende Akzeptanz der Fernüberwachung von Patienten, die steigende Prävalenz chronischer Krankheiten, die wachsende geriatrische Bevölkerung und die steigende Nachfrage nach häuslichen Gesundheitslösungen mit drahtlosen und tragbaren Geräten angetrieben.
- Wichtige Markttrends umfassen die rasche Einführung von tragbaren Geräten mit einem Segmentanteil von 6 % im Jahr 2024, die verstärkte Nutzung der Bluetooth-Technologie mit einem Anteil von 38,9 % und die Integration von KI-gestützten Analysen für kontinuierliche und prädiktive Gesundheitsüberwachung.
- Der Markt zeichnet sich durch eine starke Präsenz globaler Akteure aus, die sich auf Innovation, Portfolioerweiterung, Partnerschaften mit digitalen Gesundheitsplattformen und Fortschritte in der drahtlosen Konnektivität konzentrieren, um die Fernüberwachungsfähigkeiten zu stärken.
- Regional führte Nordamerika mit einem Anteil von 38,7 % im Jahr 2024, gefolgt von Europa mit 27,4 % und Asien-Pazifik mit 23,6 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachen, unterstützt durch die Ausweitung digitaler Gesundheitsinitiativen.

Analyse der Marktsegmentierung für drahtlose tragbare medizinische Geräte:
Nach Produkttyp:
Der Markt für drahtlose tragbare medizinische Geräte wird nach Produkttyp von tragbaren Geräten angeführt, die im Jahr 2024 einen Marktanteil von 42,6 % ausmachten, angetrieben durch die zunehmende Akzeptanz der kontinuierlichen Gesundheitsüberwachung, präventive Pflege und patientenzentrierte Diagnostik. Tragbare Geräte wie intelligente EKG-Monitore, Glukosesensoren und Vitalzeichen-Tracker ermöglichen die Echtzeit-Datenübertragung und das Fernmanagement von Patienten, was verbesserte klinische Ergebnisse unterstützt. Die starke Nachfrage aus der häuslichen Gesundheitsversorgung und dem Management chronischer Krankheiten verstärkt die Dominanz weiter. Handheld- und tragbare Geräte folgen aufgrund der diagnostischen Flexibilität, während implantierbare und stationäre Geräte in spezialisierten klinischen Umgebungen eine stetige Nachfrage aufrechterhalten.
- Zum Beispiel verwenden die Apple Watch Series 4 und spätere Modelle einen elektrischen Herzsensor, um Einkanal-EKGs in 30 Sekunden aufzuzeichnen, Vorhofflimmern zu erkennen und Daten in der Health-App zu speichern, um sie mit Klinikern zu teilen und eine Echtzeit-Überwachung des Herzrhythmus zu ermöglichen.
Nach Technologie:
Basierend auf der Technologie hat sich Bluetooth als dominierendes Teilsegment etabliert und hält 2024 einen Marktanteil von 38,9%, unterstützt durch einen niedrigen Energieverbrauch, zuverlässige Kurzstreckenverbindungen und nahtlose Integration mit Smartphones und Cloud-Plattformen. Die Bluetooth-Technologie ermöglicht eine kontinuierliche Datensynchronisation für tragbare und mobile Geräte, verbessert die Benutzerfreundlichkeit und Patienten-Compliance. Die zunehmende Verbreitung von mobilen Gesundheitsanwendungen und Lösungen zur Fernüberwachung beschleunigt weiterhin die Akzeptanz. Wi-Fi bleibt in Krankenhausumgebungen bedeutend, während NFC, RFID und UWB bei der Asset-Verfolgung, sicheren Datenübertragung und fortschrittlichen Lokalisierungsanwendungen an Bedeutung gewinnen.
- Zum Beispiel sammelt Withings BPM Core Blutdruck- und EKG-Daten über Bluetooth und lädt die Messungen automatisch in die Health Mate-App hoch, um sie von Ärzten überprüfen zu lassen und Gesundheitsberichte nahtlos zu teilen.
Nach Anwendung:
Nach Anwendung entfiel auf die Kardiologie der größte Anteil mit 36,4% im Jahr 2024, angetrieben durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die verstärkte Nutzung von drahtlosen EKG-Monitoren, Herzfrequenz-Trackern und ambulanten Herzdiagnosen. Die Nachfrage wird durch die Notwendigkeit einer frühzeitigen Erkennung, kontinuierlichen Überwachung und postoperativen Nachsorge außerhalb von Krankenhauseinrichtungen gestärkt. Die Integration drahtloser Geräte mit Telekardiologie-Plattformen unterstützt klinische Entscheidungsfindung und reduziert Krankenhauswiedereinweisungen. Neurologie- und Atemwegsanwendungen zeigen starkes Wachstum, unterstützt durch steigende neurologische Störungen und chronische Atemwegserkrankungen.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz der Fernüberwachung von Patienten
Der Markt für drahtlose tragbare medizinische Geräte wird durch die rasche Akzeptanz der Fernüberwachung von Patienten in Krankenhäusern, Kliniken und häuslichen Pflegeumgebungen angetrieben. Die zunehmende Prävalenz chronischer Krankheiten, einschließlich Herz-Kreislauf-Erkrankungen, Diabetes und Atemwegserkrankungen, beschleunigt die Nachfrage nach kontinuierlichen und Echtzeit-Überwachungslösungen. Drahtlose tragbare Geräte ermöglichen es Klinikern, die Gesundheit der Patienten aus der Ferne zu überwachen, Krankenhauswiedereinweisungen zu reduzieren und frühzeitige Interventionen zu verbessern. Der Übergang zu wertorientierten Gesundheitsmodellen unterstützt die Akzeptanz weiter, da die Fernüberwachung die Pflegeeffizienz verbessert und gleichzeitig die Gesamtkosten der Behandlung für Gesundheitssysteme senkt.
- Zum Beispiel ermöglicht die MyCareLink Heart App von Medtronic Bluetooth-fähigen Herzgeräten, drahtlose Warnmeldungen für die Fernüberwachung zu senden, wodurch der Übertragungserfolg von unter 70 % bei Altsystemen auf 95 % gesteigert wird und frühzeitige Interventionen unterstützt werden, um unnötige Krankenhausaufenthalte zu reduzieren.
Wachsende geriatrische Bevölkerung und chronische Krankheitslast
Die wachsende geriatrische Bevölkerung ist ein wesentlicher Wachstumstreiber für den Markt für tragbare drahtlose medizinische Geräte. Ältere Menschen sind anfälliger für chronische Krankheiten, die eine kontinuierliche Überwachung und langfristige Betreuung erfordern. Tragbare drahtlose Geräte unterstützen Mobilität, Benutzerfreundlichkeit und kontinuierliche Gesundheitsüberwachung, sodass ältere Patienten ihre Unabhängigkeit bewahren können, während medizinische Aufsicht gewährleistet ist. Die steigende Lebenserwartung in entwickelten und aufstrebenden Volkswirtschaften erhöht die Nachfrage nach solchen Lösungen. Gesundheitsdienstleister verlassen sich zunehmend auf tragbare drahtlose Technologien, um die Langzeitpflege zu verwalten und die Patientenergebnisse zu verbessern.
- Zum Beispiel unterstützt das FreeStyle Libre System von Abbott, ein tragbarer Glukosesensor, der am Oberarm getragen wird, das Diabetesmanagement bei älteren Erwachsenen, indem es Fingerstiche eliminiert und häufige Scans ermöglicht.
Technologische Fortschritte in der drahtlosen Konnektivität und Sensoren
Technologische Fortschritte in der drahtlosen Kommunikation und Sensortechnologien treiben den Markt für tragbare drahtlose medizinische Geräte erheblich voran. Verbesserungen bei Bluetooth Low Energy, Wi-Fi, NFC und fortschrittlichen Biosensoren erhöhen die Genauigkeit der Geräte, die Energieeffizienz der Batterien und die Zuverlässigkeit der Datenübertragung. Die Integration mit Cloud-Plattformen und mobilen Anwendungen ermöglicht Echtzeitüberwachung und umsetzbare Gesundheitsinformationen. Diese Innovationen unterstützen eine breitere Akzeptanz in klinischen und häuslichen Pflegeumgebungen und ermutigen Hersteller, kompakte, multifunktionale und patientenfreundliche Geräte zu entwickeln, die den sich wandelnden Anforderungen im Gesundheitswesen gerecht werden.
Wichtige Trends & Chancen
Integration von künstlicher Intelligenz und fortschrittlicher Analytik
Die Integration von künstlicher Intelligenz und fortschrittlicher Datenanalyse stellt einen wichtigen Trend und eine Chance im Markt für tragbare drahtlose medizinische Geräte dar. KI-fähige Geräte können kontinuierliche Patientendatenströme analysieren, um Frühwarnzeichen zu erkennen, den Krankheitsverlauf vorherzusagen und automatische Warnungen für Gesundheitsdienstleister zu generieren. Diese Fähigkeit verbessert die klinische Entscheidungsfindung und unterstützt personalisierte Behandlungsansätze. Da sich Gesundheitssysteme in Richtung Präzisionsmedizin bewegen, gewinnen tragbare drahtlose Geräte mit eingebetteter Analytik starkes Marktpotenzial, indem sie eine proaktive Versorgung und eine verbesserte langfristige Patientenbetreuung ermöglichen.
- Zum Beispiel verwenden die Apple Watch Series 4 und neuere Modelle KI-gestützte EKG-Funktionen, um Einkanal-Elektrokardiogramme zu erstellen, die Rhythmen als Sinusrhythmus oder Vorhofflimmern klassifizieren und unregelmäßige Pulse durch proprietäre Algorithmen während des täglichen Tragens erkennen.
Erweiterung von Lösungen für häusliche Gesundheitsversorgung und Präventivpflege
Die Erweiterung von Dienstleistungen im Bereich der häuslichen Gesundheitsversorgung und Präventivpflege schafft starke Wachstumschancen für den Markt für drahtlose tragbare medizinische Geräte. Patienten bevorzugen zunehmend häusliche Überwachungslösungen, die Komfort, Bequemlichkeit und kontinuierliches Gesundheitsmonitoring bieten. Drahtlose tragbare Geräte ermöglichen frühzeitige Diagnosen, präventive Eingriffe und eine reduzierte Abhängigkeit von Krankenhausbesuchen. Regierungsinitiativen zur Förderung von Pflegekonzepten zu Hause und das steigende Bewusstsein der Verbraucher für präventives Gesundheitsmanagement unterstützen die Akzeptanz weiter und ermutigen Hersteller, intuitive Geräte zu entwerfen, die für den täglichen, langfristigen Einsatz zu Hause geeignet sind.
- Zum Beispiel liefert der kontinuierliche Glukosemonitor G6 von Dexcom Echtzeitmessungen alle fünf Minuten (288 pro Tag) ohne Fingerstiche und unterstützt das Diabetesmanagement zu Hause. Er erreichte einen mittleren absoluten relativen Unterschied (MARD) von 12,8% im Vergleich zu Point-of-Care-Tests bei nicht kritisch kranken Patienten.
Wichtige Herausforderungen
Daten- und Patientensicherheitsrisiken
Daten- und Patientensicherheitsrisiken bleiben eine bedeutende Herausforderung für den Markt für drahtlose tragbare medizinische Geräte. Die drahtlose Übertragung sensibler medizinischer Daten erhöht die Anfälligkeit für Cyberbedrohungen und unbefugten Zugriff. Die Einhaltung strenger Datenschutzbestimmungen im Gesundheitswesen erhöht die Komplexität der Geräteentwicklung und -bereitstellung. Die Gewährleistung robuster Verschlüsselung, sicherer Datenspeicherung und Interoperabilität erhöht die Betriebskosten. Die Bewältigung dieser Bedenken ist entscheidend, um das Vertrauen der Patienten zu erhalten und eine großflächige Akzeptanz in Gesundheitssystemen zu ermöglichen.
Regulatorische Komplexität und Zulassungshürden
Die regulatorische Komplexität stellt eine große Herausforderung im Markt für drahtlose tragbare medizinische Geräte dar. Geräte müssen strenge Sicherheits-, Leistungs- und klinische Validierungsstandards in verschiedenen Regionen erfüllen. Unterschiedliche regulatorische Rahmenbedingungen und langwierige Zulassungsverfahren können Produkteinführungen verzögern und Entwicklungskosten erhöhen. Die schnelle technologische Innovation erschwert die Einhaltung zusätzlich, da eine kontinuierliche Validierung neuer Funktionen erforderlich ist. Hersteller müssen in regulatorische Expertise und Testkapazitäten investieren, um Innovationen mit einem rechtzeitigen Markteintritt in Einklang zu bringen.
Regionale Analyse
Nordamerika
Der Markt für drahtlose tragbare medizinische Geräte in Nordamerika machte 2024 einen Marktanteil von 38,7% aus, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Akzeptanz digitaler Gesundheitstechnologien. Die starke Nachfrage nach Fernüberwachung von Patienten, tragbaren Diagnostiklösungen und häuslichen Gesundheitslösungen treibt das Wachstum in der gesamten Region weiter voran. Die Präsenz führender Hersteller medizinischer Geräte und die schnelle Integration drahtloser Konnektivität in klinische Arbeitsabläufe stärken die Marktexpansion zusätzlich. Günstige Erstattungspolitiken und der weit verbreitete Einsatz von Telemedizin-Plattformen fördern die Akzeptanz, insbesondere für das Management chronischer Krankheiten und die Überwachung nach akuter Pflege.
Europa
Europa hielt 2024 einen Marktanteil von 27,4% im Markt für tragbare drahtlose medizinische Geräte, angetrieben durch die zunehmende Digitalisierung des Gesundheitswesens und die alternde Bevölkerung. Die zunehmende Verbreitung von Herz-Kreislauf- und neurologischen Erkrankungen hat die Nachfrage nach tragbaren drahtlosen Überwachungslösungen gesteigert. Regierungsinitiativen zur Unterstützung der Fernversorgung und frühzeitigen Diagnose fördern die Einführung in Krankenhäusern und im häuslichen Umfeld. Der starke regulatorische Fokus auf Patientensicherheit und Datenschutz fördert den Einsatz fortschrittlicher drahtloser Geräte. Wachsende Investitionen in vernetzte Gesundheitsinfrastrukturen und präventive Pflegemodelle unterstützen weiterhin das stetige regionale Marktwachstum.
Asien-Pazifik
Der Markt für tragbare drahtlose medizinische Geräte im Asien-Pazifik-Raum erfasste 2024 einen Marktanteil von 23,6%, unterstützt durch die rasche Modernisierung des Gesundheitswesens und die wachsende Patientenpopulation. Die steigende Inzidenz chronischer Krankheiten, die zunehmende geriatrische Bevölkerung und das wachsende Bewusstsein für präventive Gesundheitsversorgung sind wichtige Treiber. Die Einführung kostengünstiger tragbarer drahtloser Geräte beschleunigt sich sowohl in städtischen als auch in halb-urbanen Gebieten. Regierungsinvestitionen in digitale Gesundheitsinitiativen und die Ausweitung von Telemedizin-Diensten fördern die Marktdurchdringung weiter und machen Asien-Pazifik zum am schnellsten wachsenden regionalen Markt im Prognosezeitraum.
Lateinamerika
Lateinamerika machte 2024 einen Marktanteil von 6,2% im Markt für tragbare drahtlose medizinische Geräte aus, angetrieben durch verbesserten Zugang zur Gesundheitsversorgung und die allmähliche Einführung von Fernüberwachungslösungen. Die zunehmende Verbreitung von lebensstilbedingten Krankheiten unterstützt die Nachfrage nach tragbaren Diagnose- und Überwachungsgeräten. Der Ausbau privater Gesundheitseinrichtungen und die zunehmende Nutzung von Telemedizin-Diensten fördern das Marktwachstum. Obwohl in einigen Ländern Infrastrukturbeschränkungen bestehen, verbessern steigende Gesundheitsausgaben und digitale Gesundheitsinitiativen die Einführung drahtloser tragbarer Medizintechnologien in der gesamten Region.
Naher Osten & Afrika
Der Markt für tragbare drahtlose medizinische Geräte im Nahen Osten & Afrika hielt 2024 einen Marktanteil von 4,1%, unterstützt durch zunehmende Investitionen im Gesundheitswesen und den wachsenden Fokus auf digitale Gesundheitsumwandlung. Die Nachfrage wird durch die steigende Belastung durch chronische Krankheiten und die Ausweitung von häuslichen Pflegediensten angetrieben. Regierungsgeführte Modernisierungsprogramme im Gesundheitswesen und die Einführung von Fernüberwachungslösungen unterstützen das Marktwachstum, insbesondere in städtischen Zentren. Obwohl begrenzte Infrastruktur in bestimmten Regionen die Einführung einschränkt, schaffen das zunehmende Bewusstsein für drahtlose Gesundheitstechnologien und die allmähliche Ausweitung von Telemedizin-Plattformen weiterhin Wachstumschancen.
Marktsegmentierungen für tragbare drahtlose medizinische Geräte:
Nach Produkttyp
- Tragbare Geräte
- Implantierbare Geräte
- Handheld- & tragbare Geräte
- Stationäre Geräte
Nach Technologie
- Bluetooth
- Wi-Fi
- Near Field Communication (NFC)
- RFID (Radio Frequency Identification)
- Ultra-wideband (UWB)
Nach Anwendung
- Kardiologie
- Neurologie
- Atemwegserkrankungen
- Andere
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Häusliche Gesundheitsversorgung
- Langzeitpflege & Betreutes Wohnen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für drahtlose tragbare Medizinprodukte hebt die Präsenz bedeutender Akteure hervor, darunter Medtronic plc, Koninklijke Philips N.V., GE Healthcare, Abbott, Boston Scientific Corporation, Siemens Healthineers, Omron Healthcare, Dexcom, Fitbit Health Solutions und Samsung Electronics Co. Ltd. Der Markt ist durch einen starken Fokus auf Produktinnovation, Verbesserung der drahtlosen Konnektivität und Integration fortschrittlicher Analysen zur Stärkung der klinischen Leistung und Benutzererfahrung gekennzeichnet. Unternehmen investieren aktiv in Forschung und Entwicklung, um tragbare, handgehaltene und implantierbare Geräteportfolios zu erweitern, die für die Fernüberwachung und das Management chronischer Krankheiten maßgeschneidert sind. Strategische Partnerschaften mit digitalen Gesundheitsplattformen und Cloud-Service-Anbietern unterstützen die datengesteuerte Gesundheitsversorgung. Marktteilnehmer konzentrieren sich auch auf geografische Expansion, regulatorische Compliance und Portfoliodiversifizierung, um den sich entwickelnden Gesundheitsbedürfnissen gerecht zu werden. Kontinuierliche technologische Fortschritte und patientenzentrierte Designstrategien ermöglichen es führenden Unternehmen, ihre Marktposition zu stärken und langfristiges Wachstum zu sichern.
Analyse der Hauptakteure
- Samsung Electronics Co. Ltd.
- Siemens Healthineers
- Dexcom, Inc
- Koninklijke Philips N.V.
- Fitbit Health Solutions
- Abbott
- Omron Healthcare, Inc.
- Boston Scientific Corporation
- Medtronic plc
- GE Healthcare
Jüngste Entwicklungen
- Im Dezember 2025 stellte Nordic Semiconductor den nRF54LV10A vor, ein bahnbrechendes Niederspannungs-Bluetooth-LE-System-on-Chip (SoC), das speziell für ultra-niedrigleistungsfähige drahtlose Gesundheits-Wearable-Geräte wie kontinuierliche Glukosemonitore und Biosensoren entwickelt wurde, um die Konnektivität und Batterieleistung für medizinische Wearables der nächsten Generation zu verbessern.
- Im Dezember 2025 brachte Medtronic das MiniMed 780G Insulinpumpensystem auf den Markt, ein drahtloses tragbares Gerät, das mit dem Instinct kontinuierlichen Glukosemonitorsensor von Abbott in den Vereinigten Staaten integriert ist.
- Im Juli 2025 erwarb Samsung Electronics Xealth, eine digitale Gesundheitsplattform, die sich auf die Integration von Wearable-Daten für medizinische Anwendungen spezialisiert hat.
- Im April 2025 erhielt Clarius Mobile Health die FDA-Zulassung für das Clarius Median Nerve AI Tool, eine KI-gestützte Software für seine drahtlosen tragbaren Ultraschallscanner, die die Messung des Medianusnervs automatisiert, um die Diagnose des Karpaltunnelsyndroms zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für drahtlose tragbare medizinische Geräte wird sich weiterhin ausweiten, angetrieben durch die steigende Nachfrage nach Lösungen für die Fern- und kontinuierliche Patientenüberwachung.
- Die zunehmende Integration drahtloser Geräte mit Telemedizin-Plattformen wird die klinische Entscheidungsfindung in Echtzeit stärken.
- Technologische Fortschritte bei Sensoren und drahtloser Konnektivität mit niedrigem Energieverbrauch werden die Genauigkeit der Geräte und die Energieeffizienz der Batterien verbessern.
- Der Einsatz von tragbaren und handgehaltenen Geräten wird im Bereich der häuslichen Gesundheitsversorgung und der präventiven Pflege zunehmen.
- Die wachsende geriatrische Bevölkerung und die Prävalenz chronischer Krankheiten werden die langfristige Marktnachfrage aufrechterhalten.
- Künstliche Intelligenz und Datenanalysen werden die prädiktive Diagnostik und die personalisierte Gesundheitsversorgung verbessern.
- Regulatorische Rahmenbedingungen werden zunehmend angepasst, um vernetzte und digitale Medizintechnologien zu unterstützen.
- Datensicherheit und Interoperabilitätslösungen werden zu einem kritischen Fokus für Gerätehersteller.
- Schwellenländer werden aufgrund des zunehmenden Zugangs zu Gesundheitsversorgung und Investitionen in digitale Gesundheit starke Wachstumschancen bieten.
- Strategische Kooperationen zwischen Medizingeräteunternehmen und Anbietern digitaler Gesundheitslösungen werden Innovationen und die Marktdurchdringung beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für tragbare drahtlose medizinische Geräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für tragbare drahtlose medizinische Geräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für tragbare drahtlose medizinische Geräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für drahtlose tragbare medizinische Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für drahtlose tragbare medizinische Geräte?
Welche Region hatte 2024 den größten Anteil am Markt für tragbare drahtlose medizinische Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für drahtlose tragbare medizinische Geräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für drahtlose tragbare medizinische Geräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 18,210 million → 2032: USD 47,931.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für drahtlose tragbare medizinische Geräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für drahtlose tragbare medizinische Geräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für drahtlose tragbare medizinische Geräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für drahtlose tragbare medizinische Geräte Market Drivers
- 3.3 Markt für drahtlose tragbare medizinische Geräte Market Restraints & Challenges
- 3.4 Markt für drahtlose tragbare medizinische Geräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für drahtlose tragbare medizinische Geräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für drahtlose tragbare medizinische Geräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für drahtlose tragbare medizinische Geräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für drahtlose tragbare medizinische Geräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für drahtlose tragbare medizinische Geräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für drahtlose tragbare medizinische Geräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für drahtlose tragbare medizinische Geräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für drahtlose tragbare medizinische Geräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für drahtlose tragbare medizinische Geräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für drahtlose tragbare medizinische Geräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für drahtlose tragbare medizinische Geräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für drahtlose tragbare medizinische Geräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für drahtlose tragbare medizinische Geräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für drahtlose tragbare medizinische Geräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für drahtlose tragbare medizinische Geräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für drahtlose tragbare medizinische Geräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für drahtlose tragbare medizinische Geräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für drahtlose tragbare medizinische Geräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für drahtlose tragbare medizinische Geräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
