
Marktübersicht:
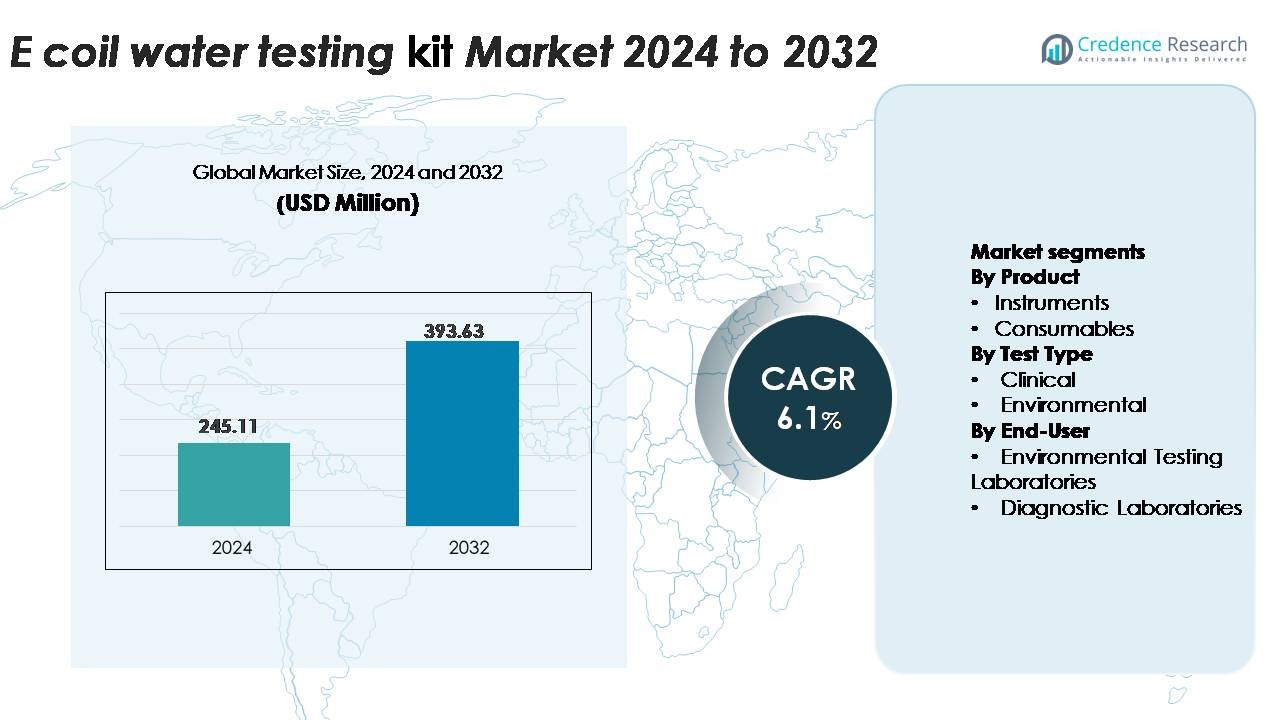
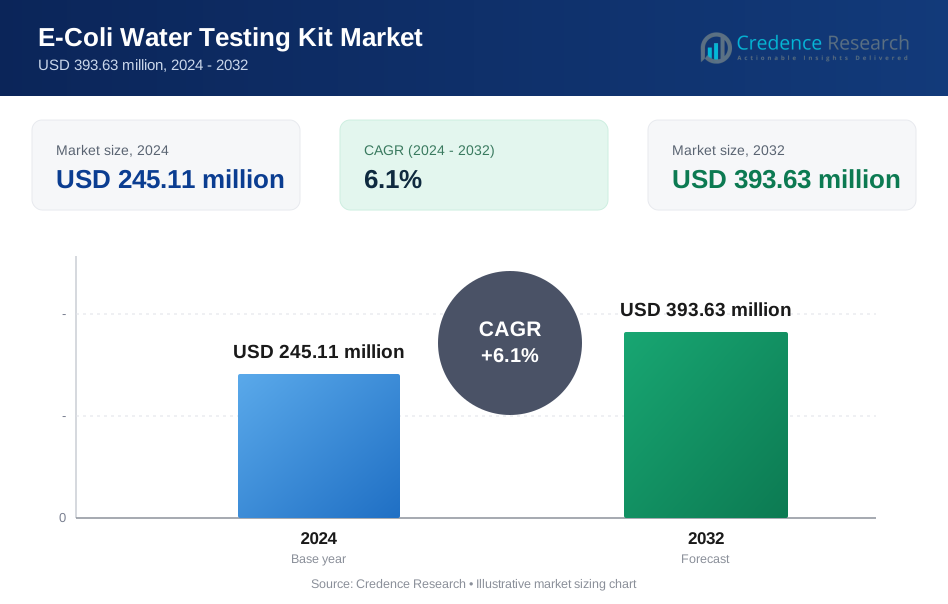
Der globale Markt für E.Coli-Wassertestkits, bewertet mit 245,11 Millionen USD im Jahr 2024, wird voraussichtlich bis 2032 auf 393,63 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für E.Coli-Wassertestkits 2024 | USD 245,11 Millionen |
| Markt für E.Coli-Wassertestkits, CAGR | 6,1% |
| Marktgröße für E.Coli-Wassertestkits 2032 | USD 393,63 Millionen |
Der Markt für E. coli-Wassertestkits wird von einer starken Wettbewerbspräsenz geprägt, angeführt von globalen Diagnostik- und Wasserqualitätstechnologieunternehmen wie BIOMÉRIEUX, Pro-Lab Diagnostics, BD, F. Hoffmann-La Roche, Meridian Bioscience, Rapid Test Methods Ltd., Thermo Fisher Scientific, Bio-Rad Laboratories und IDEXX. Diese Akteure konkurrieren durch schnelle mikrobiologische Methoden, digitale Datenintegration und erweiterte Verbrauchsmaterialportfolios. Nordamerika führt den Markt mit einem Anteil von etwa 35 % an, angetrieben durch strenge regulatorische Anforderungen und fortschrittliche Laboreinrichtungen. Der asiatisch-pazifische Raum folgt mit etwa 30 %, unterstützt durch expandierende Wassernetze und steigende Kontaminationsrisiken, während Europa über 25 % ausmacht, was starke Compliance-Standards und robuste Umweltüberwachungsrahmen widerspiegelt.
Markteinblicke:
- Der Markt für E. coli-Wassertestkits erreichte 2024 USD 245,11 Millionen und soll bis 2032 USD 393,63 Millionen erreichen, mit einer CAGR von 6,1 %, unterstützt durch den steigenden globalen Fokus auf die Einhaltung von Wassersicherheitsvorschriften.
- Die Nachfrage beschleunigt sich, da Versorgungsunternehmen, Industrien und Umweltbehörden hochfrequente mikrobiologische Überwachung übernehmen; Verbrauchsmaterialien halten den dominanten Produktanteil aufgrund des kontinuierlichen Nachfüllbedarfs, während Umwelttests die Testtyp-Adoption anführen.
- Schnelltest-Trends wie Enzym-Substrat-Assays, tragbare Immunoassays und digital verbundene Fluorometer gestalten Arbeitsabläufe um, ermöglichen schnellere Entscheidungen vor Ort und erweitern die dezentrale Überwachung.
- Der Wettbewerb bleibt stark, da führende Akteure ihre Portfolios durch schnelle mikrobiologische Methoden und digitale Berichtsplattformen erweitern; jedoch schränken Kostenbeschränkungen und variable Genauigkeit bei kostengünstigen Kits die Einführung in budgetbeschränkten Regionen weiterhin ein.
- Regional führt Nordamerika mit einem Anteil von ~35 %, gefolgt von Asien-Pazifik mit ~30 % und Europa mit über 25 %, während Lateinamerika und der Nahe Osten & Afrika ein stetiges Wachstum zeigen, angetrieben durch Infrastrukturverbesserungen und zunehmende Kontaminationsrisiken.
 Marktsegmentierungsanalyse:
Nach Produkt (Instrumente, Verbrauchsmaterialien)
Verbrauchsmaterialien stellen das dominante Produktsegment dar und erfassen den größeren Marktanteil aufgrund ihrer wiederkehrenden Verwendung bei der routinemäßigen E. coli-Erkennung in kommunalen, industriellen und Feldtestumgebungen. Reagenzien, Medien, Enzym-Substrat-Kits und Einwegkartuschen erfordern kontinuierliche Nachfüllung, was eine stetige Nachfrage antreibt. Ihre Kompatibilität mit mehreren Schnelltestplattformen und der Trend zu tragbaren, gebrauchsfertigen Formaten beschleunigen die Einführung weiter. Instrumente wie Inkubatoren, Fluorometer und automatisierte Detektoren sind für Hochdurchsatztests unerlässlich, aber ihre einmalige Kaufnatur führt zu langsameren Umsatzzyklen im Vergleich zu Verbrauchsmaterialien, was die Führungsrolle der Verbrauchsmaterialien im Gesamtproduktbeitrag verstärkt.
· Zum Beispiel verwendet der IDEXX Colilert-Test Enzym-Substrat-Reagenzien, die innerhalb von 24 Stunden bestätigte E. coli-Ergebnisse mit einem standardisierten 97-Well-Quanti-Tray-System liefern, das bis zu 100 mL Wasser pro Test verarbeitet, was den täglichen Labordurchsatz erheblich steigert.
Nach Testtyp (Klinisch, Umwelt)
Umwelttests halten den größten Anteil am Markt für E. coli-Wassertestkits, angetrieben durch die regulatorische Durchsetzung von Trinkwasserqualitätsstandards, die Ausweitung von Abwasserüberwachungsprogrammen und die verstärkte Überwachung in Freizeit- und Agrarwassersystemen. Versorgungsunternehmen, Lebensmittelverarbeiter und Wasseraufbereitungsanlagen verlassen sich auf schnelle Präsenz-/Abwesenheits- und quantitative Umweltassays, um die mikrobiellen Kontaminationsgrenzen einzuhalten. Klinische Tests bleiben für die Untersuchung von wasserbedingten Infektionen im Gesundheitswesen unerlässlich, aber ihr Volumen ist kleiner im Vergleich zu den weit verbreiteten, routinemäßigen Probenahmen in Umweltanwendungen, was die Dominanz des Umweltsegments verstärkt.
- Zum Beispiel ermöglicht der ISO-konforme Membranfiltrations-Workflow von Thermo Fisher Scientific die Zählung von E. coli-Kolonien innerhalb von 18–24 Stunden auf chromogenem Medium unter Verwendung von 0,45 µm Membranfiltern, die in der Lage sind, Probenvolumina von bis zu 100 mL zu verarbeiten und so hochdurchsatzfähige Umweltuntersuchungen zu unterstützen.
Nach Endverbraucher (Umwelttestlabore, Diagnoselabore, Andere)
Umwelttestlabore machen den größten Anteil der Endverbraucher aus, unterstützt durch ihre zentrale Rolle in der Überwachung von kommunalem Wasser, der Einhaltung von Abwasservorschriften und der ökologischen Überwachung. Diese Einrichtungen führen großvolumige, regulierte Testzyklen durch und integrieren fortschrittliche quantitative Methoden, was den Verbrauch von Kits und Verbrauchsmaterialien erhöht. Diagnoselabore tragen durch patientenbezogene Untersuchungen von wasserbedingten Infektionen zur Nachfrage bei, arbeiten jedoch mit vergleichsweise geringerer Testfrequenz. Die Kategorie „Andere“, einschließlich Industrieanlagen, Forschungseinrichtungen und Vor-Ort-Feldtesteinheiten, wächst weiter, da dezentrale Wasserqualitätsprogramme expandieren, dennoch bleiben formelle Umweltlabore die Haupttreiber des Marktvolumens.
WICHTIGE WACHSTUMSTREIBER
Zunehmende globale Betonung der Trinkwassersicherheit und der Einhaltung von Vorschriften
Strenge Wasserqualitätsvorschriften und wachsende globale Bedenken hinsichtlich mikrobieller Kontamination treiben die Einführung von E. coli-Wassertestkits stark voran. Regierungen in sowohl entwickelten als auch sich entwickelnden Regionen erzwingen die Einhaltung von Sicherheitsstandards für Trinkwasser, Abwassereinleitungen, Freizeitgewässer und Bewässerungssysteme. Obligatorische mikrobiologische Tests im Rahmen von Regelwerken wie dem Safe Drinking Water Act, WHO-Richtlinien und nationalen Wassersicherheitsplänen zwingen Versorgungsunternehmen und Kläranlagen, routinemäßige E. coli-Überwachungen mit hoher Frequenz durchzuführen. Vorfälle von wasserbedingten Ausbrüchen, die mit Sanierungsfehlern verbunden sind, beschleunigen die Investitionen in schnelle Testlösungen weiter. Urbanisierung, der Ausbau von Rohrleitungssystemen und die zunehmende Abhängigkeit von dezentralen Wasseraufbereitungseinheiten erhöhen die Anzahl der Probenahmepunkte und steigern die Nachfrage nach einfach zu verwendenden Kits. Da Regulierungsbehörden strengere quantitative Grenzwerte einführen und schnellere Berichtszyklen verlangen, rüsten Versorgungsunternehmen von kulturabhängigen Methoden auf tragbare Enzym-Substrat-, Immunoassay- und Fluoreszenz-basierte Systeme um, was die langfristige Marktexpansion stärkt.
- Zum Beispiel liefert der Colilert-18-Test von IDEXX bestätigte E. coli-Ergebnisse in 18 Stunden mit einer 100 ml Wasserprobe, die durch ein standardisiertes 97-Well Quanti-Tray/2000-System verarbeitet wird, sodass Versorgungsunternehmen beschleunigte Berichtsanforderungen erfüllen können.
Zunehmende Akzeptanz von schnellen, tragbaren und ortsgebundenen mikrobiologischen Testtechnologien
Fortschritte in schnellen mikrobiologischen Methoden verändern die Art und Weise, wie Wasserbetreiber E. coli-Kontaminationen überwachen. Tragbare Testkits, Einweg-Enzym-Substrat-Vials, Lateral-Flow-Immunoassays und tragbare Fluorometer ermöglichen eine schnellere, vor Ort einsetzbare Erkennung, wodurch die Notwendigkeit vollständig ausgestatteter Labore entfällt. Diese Lösungen reduzieren die Durchlaufzeit erheblich – von traditionellen 24–48 Stunden auf nur 30–60 Minuten – und unterstützen zeitkritische Entscheidungsfindungen in industriellen, umweltbezogenen und notfallbezogenen Bereichen. Die steigende Nachfrage nach Vor-Ort-Überwachung in abgelegenen Gemeinden, landwirtschaftlichen Zonen, Militärlagern und katastrophengeplagten Regionen erhöht die Nutzung kompakter, batteriebetriebener Geräte weiter. Hersteller innovieren mit integrierter Probenverarbeitung, Multiplex-Detektion und digitalen Auslesesystemen, um Genauigkeit und Benutzerfreundlichkeit zu verbessern. Der Trend zu dezentralen Tests steht im Einklang mit globalen Bemühungen, widerstandsfähige Wasserinfrastrukturen aufzubauen, und schafft einen starken Marktdruck für schnelle E. coli-Testkits, die Tragbarkeit, Präzision und behördliche Zulassung in Einklang bringen.
· Zum Beispiel erkennt das Bio-Rad iQ-Check Echtzeit-PCR-System spezifische pathogene E. coli-Ziele in etwa 60 Minuten nach der DNA-Extraktion und verarbeitet 96 Proben pro Durchlauf, was eine schnelle mikrobiologische Untersuchung in verschiedenen Laborumgebungen ermöglicht.
Erweiterung der Abwasserüberwachung, des industriellen Wassermanagements und der Umweltüberwachung
Der wachsende Bedarf an umfassender Umweltüberwachung steigert die Nachfrage nach E. coli-Testlösungen in Kläranlagen, Lebensmittelverarbeitern, Getränkeherstellern und landwirtschaftlichen Betrieben erheblich. Die auf Abwasser basierende Epidemiologie hat an Bedeutung gewonnen, da Gemeinden mikrobielle Belastungstrends überwachen, um die Leistung der Sanitäranlagen und frühe Kontaminationsrisiken zu bewerten. Industrielle Betreiber führen konsistente mikrobiologische Tests durch, um Ausrüstungen zu schützen, die Produktqualität zu erhalten und Umweltabflussgenehmigungen zu erfüllen. In der Landwirtschaft und Aquakultur stellt routinemäßiges Testen die Einhaltung mikrobiologischer Standards für Bewässerungswasser, Trinkwasser für Vieh und Fischereisysteme sicher. Unterdessen erhöhen klimawandelbedingte Überschwemmungen, steigende Temperaturen und alternde Infrastrukturen die Kontaminationsrisiken, was Versorgungsunternehmen dazu veranlasst, häufigere und verteilte Probenahmeprogramme einzusetzen. Dieser Anstieg in Umwelt- und Industrieanwendungen treibt den langfristigen Verbrauch von Kits an, insbesondere Verbrauchsmaterialien, Einwegreagenzien und quantitative Assays, die auf Feld- und Laborabläufe zugeschnitten sind.
Wichtige Trends und Chancen:
Integration von digitalen Plattformen, IoT-Konnektivität und automatisierter Datenberichterstattung
Die Digitalisierung erweist sich als große Chance bei der E. coli-Erkennung und verändert, wie Ergebnisse aufgezeichnet, kommuniziert und umgesetzt werden. Moderne Testkits beinhalten zunehmend optische Sensoren, Bluetooth-Konnektivität und die Integration mobiler Apps, um die Datenerfassung zu automatisieren und menschliche Fehler zu minimieren. IoT-fähige Geräte übermitteln Echtzeit-Kontaminationswarnungen an zentrale Dashboards, was eine schnellere Reaktion in kommunalen Netzwerken und industriellen Wassersystemen unterstützt. Automatisierte Trendkartierung, Geotagging von Probenahmepunkten und cloudbasierte Analysen helfen, Kontaminations-Hotspots zu identifizieren und die Probenahmefrequenz zu optimieren. Diese Technologien sind besonders wertvoll für große Versorgungsnetze, Industrieanlagen mit mehreren Standorten und ländliche Wasserprogramme, die eine koordinierte Überwachung erfordern. Da Regulierungsbehörden digitale Berichterstattung für Compliance-Audits fördern, haben Hersteller, die integrierte Hardware-Software-Ökosysteme anbieten, einen Wettbewerbsvorteil.
- Zum Beispiel sammelt Hachs GuardianBlue™ Frühwarnsystem kontinuierlich Wasserqualitätsdaten mit mehreren Parametern durch verschiedene Sensoren, einschließlich für Chlor, Leitfähigkeit, pH-Wert, Trübung, Temperatur, Druck und Gesamtkohlenstoff (TOC).
Wachsende Chancen in dezentralen und Notfall-Wassertest-Anwendungen
Steigende klimabezogene Ereignisse, Naturkatastrophen und Infrastrukturzusammenbrüche schaffen Nachfrage nach hochgradig tragbaren, feldtauglichen E. coli-Testkits. Überschwemmungen, Sturmfluten und Abwasserüberläufe beeinträchtigen oft Trinkwassersysteme, die eine schnelle mikrobiologische Bewertung erfordern, um Krankheitsausbrüche zu verhindern. Point-of-Use-Kits, die nur minimale Probenvorbereitung erfordern und ohne Strom oder spezielle Schulung betrieben werden können, sind in humanitären Missionen, Flüchtlingssiedlungen und abgelegenen ländlichen Gemeinden unerlässlich. NGOs, Notfallteams und Gesundheitsbehörden übernehmen zunehmend diese Lösungen, um weit verbreitete Schnelltests durchzuführen. Die Ausweitung der Wasseraufbereitungsmärkte auf Haushaltsebene, einschließlich Reinigern, Brunnen und Gemeinschaftsfiltersystemen, unterstützt weiter die Einführung von kleinen Testkits als routinemäßige Sicherheitsüberprüfungswerkzeuge. Dieser Wandel hin zu dezentralen Tests erweitert die Marktdurchdringung über traditionelle laborzentrierte Modelle hinaus.
- Zum Beispiel ermöglicht der Compartment Bag Test (CBT) von Aquagenx die Quantifizierung von E. coli in 18–24 Stunden mit einer 100 ml Probe ohne Strom oder Instrumente, und das versiegelte Inkubationsdesign unterstützt den sicheren Feldeinsatz bei Notfalleinsätzen.
Innovation in Multiplex-Tests und Entwicklung quantitativer Assays
Hersteller investieren zunehmend in Multiplex-Assay-Plattformen, die E. coli neben anderen Pathogenen wie Koliformen, Enterococcus oder spezifischen Virulenzgenen nachweisen. Diese Fähigkeit erhöht die Betriebseffizienz für Versorgungsunternehmen und Industrien, die eine umfassende mikrobiologische Bewertung innerhalb eines einzigen Workflows benötigen. Quantitative Assays, einschließlich MPN-basierter, fluoreszenzbasierter und molekularer Methoden, gewinnen an Bedeutung, da Regulierungsbehörden strengere numerische Grenzwerte anstelle einfacher Anwesenheits-/Abwesenheitskriterien einführen. Der Trend zur quantitativen mikrobiellen Risikobewertung (QMRA) beschleunigt weiter die Einführung von präziseren Werkzeugen. Da diese Innovationen die gesamte Testzeit verkürzen und das analytische Vertrauen erhöhen, schaffen sie robuste Wachstumschancen für Unternehmen, die fortschrittliche, labor- und feldkompatible Systeme anbieten.
Hauptherausforderungen:
Begrenzte Infrastruktur und qualifizierte Arbeitskräfte in Entwicklungsregionen
Trotz wachsender Nachfrage schränken unzureichende Laboreinrichtungen und der Mangel an ausgebildeten Mikrobiologen in vielen Entwicklungsregionen die weitverbreitete Einführung fortschrittlicher E. coli-Testkits ein. Kulturbasierte Tests erfordern Inkubatoren, kontrollierte Umgebungen und präzise Probenhandhabungsprotokolle, die kleineren Versorgungsunternehmen und ländlichen Wassersystemen oft fehlen. Selbst Schnelltestkits erfordern eine ordnungsgemäße Probenentnahme, Verdünnungsgenauigkeit und Interpretationsschulung, um falsch-positive oder falsch-negative Ergebnisse zu vermeiden. Budgetbeschränkungen begrenzen zusätzlich die Beschaffung von hochwertigen Verbrauchsmaterialien und Instrumenten. Infolgedessen verlassen sich Wasserbetreiber in unterversorgten Gebieten möglicherweise auf seltene oder inkonsistente mikrobiologische Überwachung, was die Marktexpansion verlangsamt. Die Bewältigung dieser Lücken erfordert Kapazitätsaufbauprogramme, kostengünstige tragbare Systeme und vereinfachte Arbeitsabläufe, die auf ressourcenbeschränkte Umgebungen zugeschnitten sind.
Kostenbeschränkungen und hohe Variabilität der Testgenauigkeit zwischen Technologien
Preissensibilität bleibt ein großes Hindernis, insbesondere für kleine Versorgungsunternehmen, landwirtschaftliche Betreiber und einkommensschwache Regionen, in denen routinemäßige mikrobiologische Tests unerlässlich sind, aber die Budgets begrenzt sind. Fortschrittliche Schnelltestplattformen—wie Fluoreszenzanalysegeräte oder molekulare Systeme—bieten höhere Genauigkeit, beinhalten jedoch höhere Anschaffungs- und Testkosten. Die Variabilität der Genauigkeit bei kostengünstigen Kits erschwert die Einführung weiter, da falsche Ergebnisse zu regulatorischer Nichteinhaltung oder Gesundheitsrisiken führen können. Labore müssen auch neue Methoden gegen etablierte Standards validieren, was Komplexität und Kosten erhöht. Diese Kosten- und Leistungsherausforderungen verlangsamen den Übergang zu modernen Schnelltesttechnologien und erfordern von den Herstellern, Erschwinglichkeit mit Präzision und regulatorischer Akzeptanz in Einklang zu bringen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Marktanteil von über 35%, angetrieben durch strenge Trinkwasserstandards, die von der EPA durchgesetzt werden, und hohe Testfrequenzen in kommunalen Versorgungsunternehmen, Industrieanlagen und Umweltlaboren. Die fortschrittliche Infrastruktur der Region unterstützt die schnelle Einführung von Enzym-Substrat- und Fluoreszenz-basierten Kits, während steigende Kontaminationsereignisse, die mit alternden Rohrleitungen verbunden sind, eine konsistente Überwachungsnachfrage aufrechterhalten. Die starke Präsenz führender Kit-Hersteller und die Integration digitaler Berichtsplattformen stärken die regionale Dominanz weiter. Die Ausweitung von Abwassersurveillance-Programmen und erhöhte Mittel für die Modernisierung der Wasserinfrastruktur positionieren Nordamerika weiterhin als den reifsten und kommerziell bedeutendsten Markt.
Europa
Europa macht über 25% des globalen Marktes aus, unterstützt durch strenge EU-Wasserrichtlinien, robuste öffentliche Gesundheitsüberwachungssysteme und obligatorische mikrobiologische Tests in kommunalen und industriellen Sektoren. Die Einführung quantitativer Assays ist in Westeuropa aufgrund der fortschrittlichen Laborkapazität höher, während Osteuropa zunehmend in Schnelltestkits investiert, um das Wassermanagement zu modernisieren. Die starke Umweltkonformitätskultur der Region und der Schwerpunkt auf nachhaltigem Ressourcenmanagement treiben kontinuierliche Tests in Abwasser-, Freizeitwasser- und landwirtschaftlichen Bewässerungsnetzen voran. Die laufende digitale Transformation in Laborarbeitsabläufen unterstützt zudem das stetige Wachstum hochpräziser Testlösungen.
Asien-Pazifik
Der Asien-Pazifik-Raum trägt fast 30% zum globalen Marktanteil bei und entwickelt sich aufgrund der großflächigen Urbanisierung, der Erweiterung der Wasserversorgungsnetze und der zunehmenden Kontaminationsrisiken durch industrielle Abwässer und unzureichende sanitäre Infrastrukturen zur am schnellsten wachsenden Region. Regierungen in China, Indien und Südostasien verschärfen die mikrobiellen Testvorgaben, was zur weitverbreiteten Einführung von tragbaren und vor Ort einsetzbaren Kits führt. Die vielfältigen Wasserqualitätsherausforderungen der Region, die von landwirtschaftlichem Abfluss bis hin zu flutbedingter Kontamination reichen, schaffen eine starke Nachfrage nach sowohl quantitativen Tests als auch kostengünstigen Präsenz-/Abwesenheitstests. Investitionen in den Ausbau der Abwasserbehandlung und die rasche Infrastrukturentwicklung verstärken den steigenden Markteinfluss der APAC-Region.
Lateinamerika
Lateinamerika hält einen bescheidenen, aber wachsenden Anteil von etwa 10%, angetrieben durch zunehmende Regierungsinitiativen zur Verbesserung der Zuverlässigkeit von Trinkwasser und der Umweltüberwachung. Länder wie Brasilien, Mexiko und Chile verstärken die regulatorische Durchsetzung, was dazu führt, dass Versorgungsunternehmen und Industrien standardisierte E. coli-Testprotokolle übernehmen. Häufige Überschwemmungen und alternde Wassersysteme erhöhen das mikrobielle Risiko und steigern die Nachfrage nach Schnelltestkits, insbesondere in städtischen Randgebieten und ländlichen Regionen. Aufkommende Investitionen in die Modernisierung der Abwasserbehandlung und steigende Anforderungen an Tests in der Lebensmittel- und Getränkeindustrie unterstützen die stetige Einführung, obwohl Budgetbeschränkungen den Übergang zu fortschrittlichen Analysetechnologien weiterhin begrenzen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst etwa 8% des globalen Marktes, wobei das Wachstum durch steigende Investitionen in Entsalzung, Grundwassermanagement und städtische Wasserinfrastruktur geprägt ist. Herausforderungen der Wasserknappheit und die Abhängigkeit von dezentralen Behandlungssystemen erhöhen die Notwendigkeit für häufige mikrobiologische Überwachung. Golfstaaten übernehmen fortschrittliche laborbasierte Tests, während viele afrikanische Länder aufgrund begrenzter Testinfrastruktur stärker auf tragbare und kostengünstige Feldkits angewiesen sind. Internationale Entwicklungsprogramme und Initiativen im Bereich der öffentlichen Gesundheit fördern aktiv die E. coli-Überwachung in ländlichen und humanitären Umgebungen und erweitern schrittweise die Testkapazitäten in der Region.
Marktsegmentierungen:
Nach Produkt
- Instrumente
- Verbrauchsmaterialien
Nach Testtyp
- Klinisch
- Umwelt
Nach Endverbraucher
- Umwelttestlabore
- Diagnoselabore
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für E. coli-Wassertestkits ist geprägt von einer Mischung aus etablierten Diagnostikunternehmen, spezialisierten Anbietern von Wasserqualitätstechnologien und aufstrebenden Innovatoren, die sich auf schnelle mikrobiologische Tests konzentrieren. Führende Akteure konkurrieren durch Fortschritte in Enzym-Substrat-Methoden, Immunoassay-Plattformen, fluoreszenzbasierten Detektoren und tragbaren Feldkits, die für dezentrale Probenahmen entwickelt wurden. Unternehmen legen Wert auf schnellere Durchlaufzeiten, vereinfachte Arbeitsabläufe und höhere Empfindlichkeit, um den zunehmend strengeren Wassersicherheitsvorschriften gerecht zu werden. Strategische Prioritäten umfassen die Erweiterung von Verbrauchsmaterialportfolios, die Integration digitaler Datenberichterstattungsfunktionen und die Stärkung von Vertriebsnetzen in wachstumsstarken Regionen wie Asien-Pazifik und Lateinamerika. Mehrere Hersteller streben Partnerschaften mit Versorgungsunternehmen, Umweltlaboren und Gesundheitsbehörden an, um groß angelegte Überwachungsprogramme zu unterstützen. Gleichzeitig führen neue Marktteilnehmer kompakte, batteriebetriebene Geräte und kostengünstige Testformate ein, die auf ressourcenbeschränkte Umgebungen abzielen. Da die regulatorischen Erwartungen steigen und die Risiken wasserbedingter Kontaminationen weltweit zunehmen, intensiviert sich der Wettbewerb um Innovation, Erschwinglichkeit und Hochdurchsatz-Testleistung.
Schlüsselspieler-Analyse:
- BIOMÉRIEUX (Frankreich)
- Pro-Lab Diagnostics (Kanada)
- BD (USA)
- Hoffmann-La Roche Ltd (Schweiz)
- Meridian Bioscience, Inc. (USA)
- Rapid Test Methods Ltd. (Vereinigtes Königreich)
- Thermo Fisher Scientific Inc. (USA)
- Bio-Rad Laboratories, Inc. (USA)
- IDEXX (USA)
Neueste Entwicklungen:
- Im Mai 2025 kündigte Thermo Fisher Scientific (USA) aktualisierte Lösungen für die Wasser-Mikrobiologie-Tests an, darunter ISO-konforme Medien und Filter sowie optimierte Arbeitsabläufe für Filtration, Identifikation und Zählung wassergetragener Mikroorganismen. Ihr neuestes Portfolio soll Labors dabei helfen, den aktuellen regulatorischen Updates zu entsprechen und gleichzeitig die Produktivität und Zuverlässigkeit der Labors zu verbessern.
- Im Juli 2024 wurde der molekulare Test GENE-UP® Pathogenic E. coli (PEC) von bioMérieux vom USDA-FSIS als primäre Screening-Methode für Shiga-Toxin produzierende E. coli (STEC) ausgewählt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Testtyp, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von schnellen, vor Ort einsetzbaren E. coli-Testkits wird sich beschleunigen, da Versorgungsunternehmen und Industrien eine schnellere Kontaminationsdetektion priorisieren.
- Die digitale Integration, einschließlich der Konnektivität von mobilen Apps und automatisierter Datenprotokollierung, wird auf modernen Testplattformen zum Standard.
- Quantitative Tests mit höherer Empfindlichkeit werden breitere Akzeptanz finden, da Regulierungsbehörden strengere mikrobiologische Grenzwerte anstreben.
- Die Nachfrage nach dezentralen Tests wird in ländlichen Gemeinden, bei Notfalleinsätzen und in ressourcenbeschränkten Regionen steigen.
- Tragbare Fluoreszenz- und optische Detektionssysteme werden zunehmend traditionelle kulturbasierte Methoden ersetzen.
- Industrielle Sektoren wie Lebensmittelverarbeitung, Getränke und Pharmazie werden routinemäßige mikrobiologische Wassertests ausweiten.
- Fortschritte in Multiplex-Tests werden die gleichzeitige Erkennung mehrerer Pathogene innerhalb eines einzigen Arbeitsablaufs ermöglichen.
- Durch den Klimawandel bedingte Kontaminationsrisiken werden häufigere Überwachungen in kommunalen und landwirtschaftlichen Wassersystemen erfordern.
- Öffentlich-private Partnerschaften werden globale Programme zur Überwachung der Wasserqualität unterstützen.
- Hersteller werden sich auf Erschwinglichkeit und vereinfachte Arbeitsabläufe konzentrieren, um die Einführung in Entwicklungsmärkten zu erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für E. coli-Wassertestkits und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für E. coli-Wassertestkits zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der E. coli-Wassertestkits hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für E. coli-Wassertestsätze antreiben?
Wer sind die führenden Unternehmen im Markt für E. coli-Wassertestkits?
Welche Region hatte 2024 den größten Anteil am Markt für E. coli-Wassertestkits?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für E-Coli-Wassertestkits Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für E-Coli-Wassertestkits Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 245.11 million → 2032: USD 393.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für E-Coli-Wassertestkits Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für E-Coli-Wassertestkits Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für E-Coli-Wassertestkits Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für E-Coli-Wassertestkits Market Drivers
- 3.3 Markt für E-Coli-Wassertestkits Market Restraints & Challenges
- 3.4 Markt für E-Coli-Wassertestkits Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für E-Coli-Wassertestkits Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für E-Coli-Wassertestkits Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für E-Coli-Wassertestkits category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für E-Coli-Wassertestkits Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für E-Coli-Wassertestkits Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für E-Coli-Wassertestkits market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für E-Coli-Wassertestkits Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für E-Coli-Wassertestkits Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für E-Coli-Wassertestkits Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für E-Coli-Wassertestkits (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für E-Coli-Wassertestkits Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für E-Coli-Wassertestkits Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für E-Coli-Wassertestkits Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für E-Coli-Wassertestkits Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für E-Coli-Wassertestkits Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für E-Coli-Wassertestkits Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für E-Coli-Wassertestkits Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für E-Coli-Wassertestkits Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für E-Coli-Wassertestkits Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
