
Marktübersicht
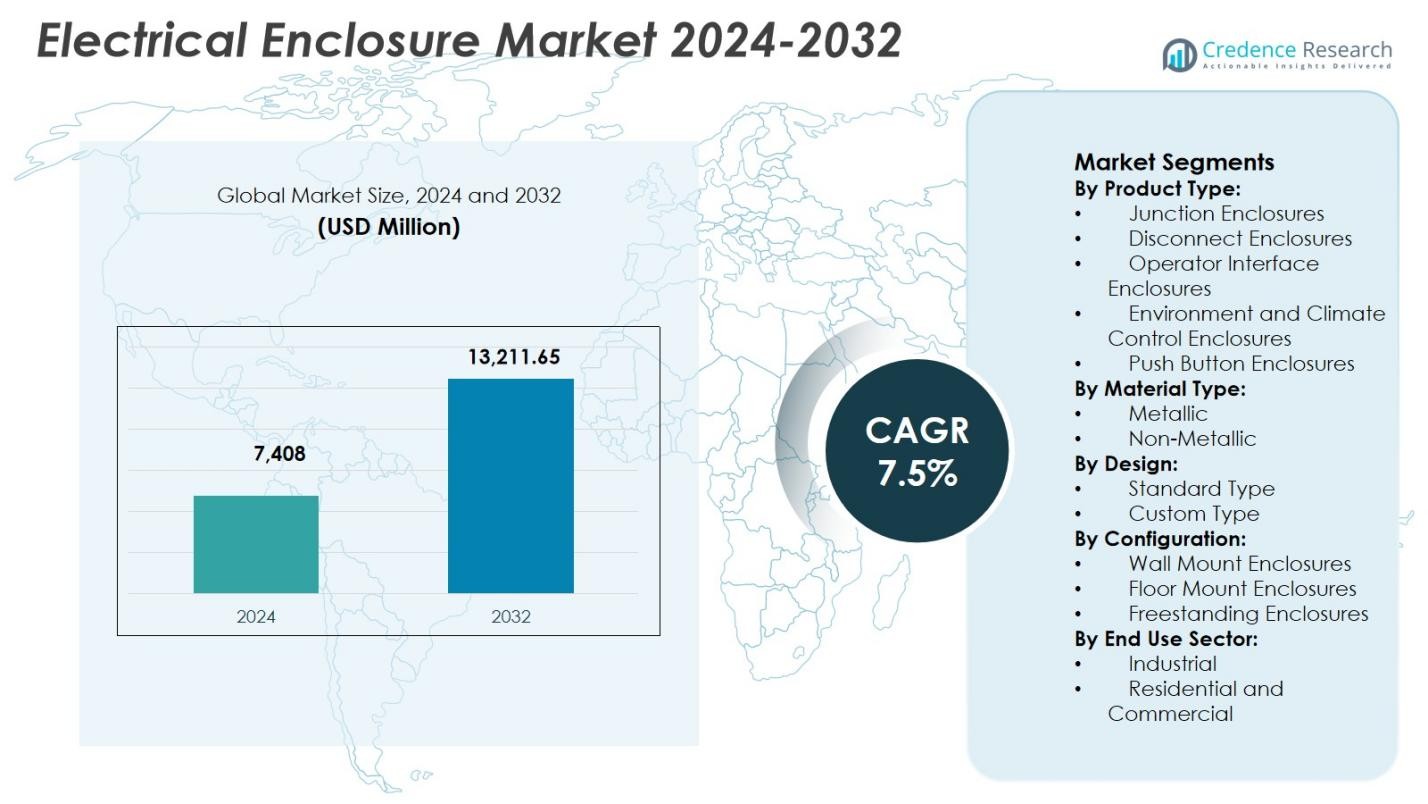
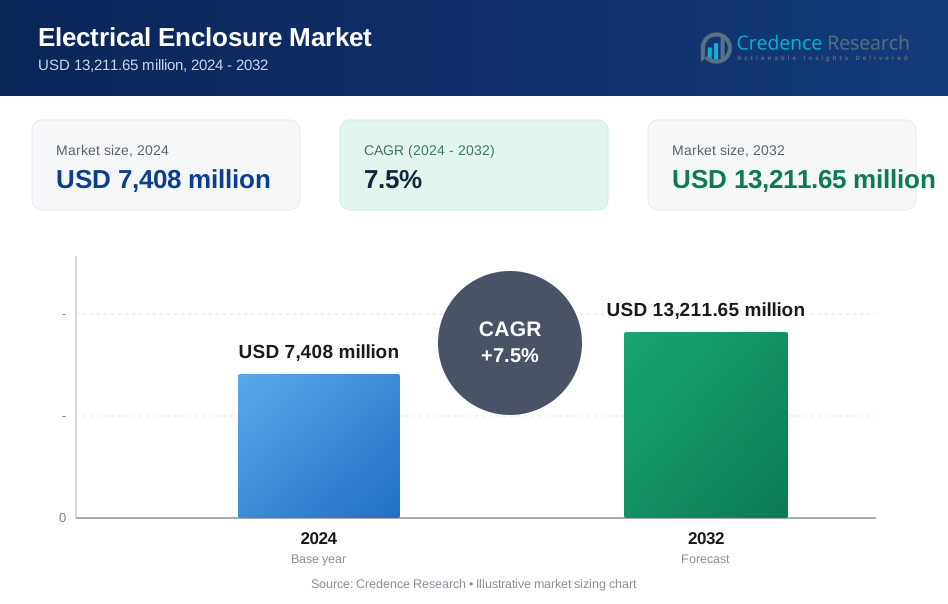
Die Größe des Marktes für elektrische Gehäuse wurde im Jahr 2024 auf 7.408 Millionen USD geschätzt und soll bis 2032 13.211,65 Millionen USD erreichen, was einem CAGR von 7,5 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektrische Gehäuse 2024 | 7.408 Millionen USD |
| Markt für elektrische Gehäuse, CAGR | 7,5% |
| Marktgröße für elektrische Gehäuse 2032 | 13.211,65 Millionen USD |
Der Markt für elektrische Gehäuse zeichnet sich durch eine starke Präsenz etablierter globaler Hersteller wie Schneider Electric SE, ABB Ltd., Siemens AG, Eaton Corporation, Legrand SA, Emerson Electric Co., Hubbell Inc., AZZ Inc., Eldon Holding AB und Austin Electrical Enclosures aus. Diese Unternehmen konzentrieren sich auf Produktzuverlässigkeit, die Einhaltung internationaler Sicherheitsstandards und erweiterte Anpassungsmöglichkeiten, um industrielle, infrastrukturelle, energiebezogene und kommerzielle Anwendungen zu bedienen. Der asiatisch-pazifische Raum erwies sich als führende Region und machte 2024 32,9 % des Marktes für elektrische Gehäuse aus, angetrieben durch schnelle Industrialisierung, großflächige Infrastrukturentwicklung und steigende Stromerzeugungskapazitäten. Nordamerika und Europa folgen, unterstützt durch Investitionen in Automatisierung, Netzmodernisierung und strenge regulatorische Rahmenbedingungen. Kontinuierliche Innovation, regionale Fertigungspräsenz und breite Vertriebsnetze unterstützen eine nachhaltige Marktpositionierung in wichtigen geografischen Regionen.
Markteinblicke
- Der Markt für elektrische Gehäuse wurde 2024 auf 7.408 Millionen USD geschätzt und soll bis 2032 mit einem CAGR von 7,5 % wachsen, unterstützt durch eine stetige Nachfrage in industriellen, infrastrukturellen und energiebezogenen Anwendungen.
- Das Marktwachstum wird durch die zunehmende industrielle Automatisierung, die Elektrifizierung von Fertigungsanlagen und die steigende Implementierung von Steuerungspaneelen und Stromverteilungssystemen in Versorgungsunternehmen und Prozessindustrien vorangetrieben.
- Zu den wichtigsten Markttrends gehören die zunehmende Akzeptanz von nichtmetallischen und korrosionsbeständigen Gehäusen sowie die steigende Nachfrage nach maßgeschneiderten, anwendungsspezifischen Designs, während Anschlussgehäuse 2024 mit einem Segmentanteil von 34,6 % den Markt anführten.
- Die Marktstruktur wird von globalen Akteuren geprägt, die sich auf Sicherheitskonformität, modulare Designs und thermische Managementlösungen konzentrieren, um den unterschiedlichen Anforderungen der Industrie und Infrastruktur gerecht zu werden.
- Der asiatisch-pazifische Raum dominierte den Markt mit einem regionalen Anteil von 32,9 % im Jahr 2024, gefolgt von Nordamerika mit 31,4 % und Europa mit 28,7 %, was auf starke industrielle Aktivitäten, Infrastrukturentwicklung und regulatorische Durchsetzung zurückzuführen ist.
 Marktsegmentierungsanalyse:
Nach Produkttyp:
Nach Produkttyp dominierten Anschlussgehäuse den Markt für elektrische Gehäuse mit einem Marktanteil von 34,6 % im Jahr 2024, unterstützt durch ihre umfangreiche Nutzung in der Energieverteilung, der industriellen Automatisierung und der Gebäudetechnik. Anschlussgehäuse bieten zuverlässigen Schutz für elektrische Verbindungen gegen Staub, Feuchtigkeit und mechanische Schäden, was sie in der Fertigung, bei Versorgungsunternehmen und in gewerblichen Einrichtungen unverzichtbar macht. Das Wachstum wird weiter durch steigende Investitionen in intelligente Netze, erneuerbare Energieanlagen und industrielle Expansion angetrieben. Ihre Kosteneffektivität, einfache Installation und Kompatibilität mit mehreren Spannungsstufen fördern weiterhin die starke Akzeptanz in entwickelten und aufstrebenden Märkten.
- Zum Beispiel verbinden Emersons PlexPower Fiber Panels hybride Strom- und Glasfaserkabel von bis zu 24 Feldanschlusskästen mit einem zentralen Gehäuse, wodurch Kabeltrassen von vier 24-Zoll-Einheiten auf eine 12-Zoll-Einheit in einem Projekt mit über 2.200 I/O-Punkten reduziert werden.
Nach Materialtyp:
Nach Materialtyp machten metallische Gehäuse mit einem Anteil von 62,8 % den größten Anteil am Markt für elektrische Gehäuse im Jahr 2024 aus, angetrieben durch überlegene Haltbarkeit, Schlagfestigkeit und elektromagnetische Abschirmfähigkeiten. Stahl- und Aluminiumgehäuse werden in Schwerindustrien, Öl & Gas, Stromerzeugung und Verkehrsinfrastruktur, wo raue Betriebsbedingungen herrschen, bevorzugt. Steigende Sicherheitsvorschriften und der Bedarf an robustem Schutz kritischer elektrischer Komponenten unterstützen die anhaltende Nachfrage. Metallische Gehäuse bieten auch eine längere Lebensdauer und verbesserten Brandschutz, was ihre Position in industriellen und Hochspannungsanwendungen weltweit stärkt.
- Zum Beispiel produziert Hudson Technologies tiefgezogene Stahlgehäuse für die Öl- und Gasexploration, die entwickelt wurden, um korrosiven Chemikalien, extremen Temperaturen, Feuchtigkeit und Vibrationen an Bohrstellen und Raffinerien standzuhalten.
Nach Design:
Nach Design hielten Standardgehäuse einen dominanten Anteil von 58,9 % am Markt für elektrische Gehäuse im Jahr 2024, aufgrund ihrer weit verbreiteten Verfügbarkeit, standardisierten Abmessungen und schnelleren Bereitstellungszeiten. Standardgehäuse werden in großem Umfang in Gewerbegebäuden, Fabriken und Versorgungsprojekten eingesetzt, wo einheitliche Spezifikationen die Beschaffungs- und Installationskomplexität reduzieren. Die Nachfrage wird durch groß angelegte Infrastrukturentwicklungen und kostenempfindliche Projekte mit bewährten, konformen Designs angetrieben. Ihre Kompatibilität mit Massenproduktion, etablierten Zertifizierungsstandards und breitem Anwendungsspektrum fördert weiterhin die starke Akzeptanz in mehreren Endverbrauchsindustrien.
Wichtige Wachstumstreiber
Erweiterung der industriellen Automatisierung und Elektrifizierung
Der Markt für elektrische Gehäuse profitiert erheblich von der beschleunigten Einführung der industriellen Automatisierung und Elektrifizierung in der Fertigung, bei Versorgungsunternehmen und in Prozessindustrien. Der zunehmende Einsatz von Steuerungstafeln, SPS-Systemen und automatisierten Maschinen erfordert sichere und konforme Gehäuse für empfindliche elektrische Komponenten. Steigende Investitionen in intelligente Fabriken, Industrie 4.0-Initiativen und energieeffiziente Produktionslinien unterstützen die Nachfrage nach Gehäusen weiter. Elektrische Gehäuse gewährleisten die Betriebssicherheit, minimieren Ausfallzeiten und schützen Geräte vor rauen Industrieumgebungen, was ihre wesentliche Rolle in der modernen automatisierten Infrastruktur in entwickelten und aufstrebenden Volkswirtschaften verstärkt.
- Zum Beispiel automatisiert die Rittal Automation Systems (RAS) Suite die Bearbeitung, Montage, Kabelverarbeitung und Verkabelung für industrielle Schalttafeln. Dies ermöglicht bis zu 85 % höhere Effizienz beim Bau von Schalttafeln, indem manuelle Eingriffe reduziert werden.
Wachstum in der Stromerzeugung und Infrastruktur für erneuerbare Energien
Der rasche Ausbau der Stromerzeugungskapazität, insbesondere bei Projekten für erneuerbare Energien, treibt den Markt für elektrische Gehäuse stark an. Solar-, Wind- und Energiespeicherinstallationen erfordern robuste Gehäuse, um Wechselrichter, Schaltanlagen und Überwachungssysteme vor Umwelteinflüssen zu schützen. Modernisierungsinitiativen im Netz und steigende Stromnachfrage erhöhen zudem die Installation von Umspannwerken und Verteilnetzen. Elektrische Gehäuse spielen eine entscheidende Rolle bei der Gewährleistung von Sicherheit, Wetterbeständigkeit und Einhaltung von Vorschriften, was sie zu unverzichtbaren Komponenten in zentralen und dezentralen Energieinfrastrukturentwicklungen weltweit macht.
- Zum Beispiel setzt Fluence's Gridstack Pro Energiespeicher 5-6 MWh Kapazität in einzelnen Gehäusen für Netzdienste und erneuerbare Integration ein. Diese konfigurierbaren Einheiten schützen Batteriemodule und Überwachungssysteme, wobei geprüfte Brandsicherheit die Ausbreitung in dichten Anordnungen verhindert.
Steigende Bau- und Infrastrukturentwicklungsaktivitäten
Das anhaltende Wachstum im Bau von kommerziellen, Wohn- und öffentlichen Infrastrukturen unterstützt den Markt für elektrische Gehäuse erheblich. Urbanisierung, Smart-City-Initiativen und Modernisierungen der Verkehrsinfrastruktur erhöhen die Nachfrage nach elektrischen Verteilungssystemen und Schalttafeln. Gehäuse sind unerlässlich, um Verkabelung, Leistungsschalter und Steuergeräte in Gebäuden, Metros, Flughäfen und Rechenzentren zu schützen. Strenge elektrische Sicherheitsvorschriften und Bauvorschriften verstärken die Einführung von Gehäusen weiter, was die konstante Nachfrage bei neuen Bauprojekten und groß angelegten Renovierungsaktivitäten weltweit antreibt.
Wichtige Trends & Chancen
Steigende Nachfrage nach nichtmetallischen und korrosionsbeständigen Gehäusen
Ein bemerkenswerter Trend auf dem Markt für elektrische Gehäuse ist die zunehmende Präferenz für nichtmetallische und korrosionsbeständige Materialien wie Fiberglas und Polycarbonat. Diese Gehäuse bieten eine leichte Konstruktion, chemische Beständigkeit und überlegene Leistung in feuchten oder korrosiven Umgebungen. Die Nachfrage steigt aus Projekten in der Abwasserbehandlung, Lebensmittelverarbeitung und Küsteninfrastruktur. Dieser Wandel schafft Möglichkeiten für Hersteller, mit fortschrittlichen Materialien zu innovieren, die Schutzart zu verbessern und Produktportfolios zu erweitern, die auf raue und spezialisierte Betriebsbedingungen zugeschnitten sind.
- Zum Beispiel schützen die glasfaserverstärkten Polyestergehäuse der B-Line-Serie von Eaton Steuerungen in Abwasseranlagen vor Chemikalien, Wassereinwirkung und extremen Bedingungen mit NEMA 4X-Bewertungen.
Anpassung und anwendungsspezifische Gehäuselösungen
Die steigende Nachfrage nach maßgeschneiderten elektrischen Gehäusen bietet eine starke Chance im Markt für elektrische Gehäuse. Endbenutzer benötigen zunehmend anwendungsspezifische Designs, um einzigartige Layouts, thermische Managementanforderungen und Compliance-Standards zu berücksichtigen. Branchen wie Rechenzentren, erneuerbare Energien und industrielle Automatisierung suchen nach maßgeschneiderten Lösungen, die Leistung und Platzeffizienz verbessern. Dieser Trend ermöglicht es Lieferanten, sich durch technische Fähigkeiten, Mehrwertdienste und schnellere Design-zu-Einsatz-Zyklen zu differenzieren, was langfristige Kundenbeziehungen und Umsatzpotenzial stärkt.
- Zum Beispiel lieferte IP Enclosures pulverbeschichtete Stahlgehäuse für Niederspannungsverteilung und SCADA-Systeme auf einer Solar-Großanlage, um extreme Sonneneinstrahlung, Staub und Temperaturschwankungen zu bewältigen.
Wichtige Herausforderungen
Hohe Volatilität der Rohstoff- und Herstellungskosten
Schwankende Preise für Rohstoffe wie Stahl, Aluminium und Spezialpolymere stellen eine wesentliche Herausforderung für den Markt für elektrische Gehäuse dar. Die Kostenvolatilität beeinflusst die Herstellungsmargen und Preisstrategien, insbesondere für metallische Gehäuse. Steigende Energie- und Arbeitskosten erhöhen zusätzlich die Produktionskosten. Hersteller stehen unter Druck, Kosteneffizienz mit Qualität und regulatorischer Compliance in Einklang zu bringen, was die Rentabilität einschränken und Projektzeitpläne verzögern kann, insbesondere in preisempfindlichen Infrastruktur- und Industrieanwendungen.
Einhaltung strenger Sicherheits- und Zertifizierungsstandards
Die Erfüllung vielfältiger und sich entwickelnder Sicherheits-, Eindringschutz- und Industriezertifizierungsstandards bleibt eine große Herausforderung im Markt für elektrische Gehäuse. Die regulatorischen Anforderungen variieren je nach Region und Endverbrauchsindustrie, was die Designkomplexität und die Testkosten erhöht. Nichteinhaltung kann zu Projektverzögerungen, Strafen oder Produktablehnung führen. Hersteller müssen kontinuierlich in Zertifizierungs-, Test- und Qualitätssicherungsprozesse investieren, was Ressourcen belasten und Produkteinführungen verlangsamen kann, insbesondere für maßgeschneiderte und anwendungsspezifische Gehäuselösungen.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 31,4 % des Marktes für elektrische Gehäuse aus, angetrieben durch starke Investitionen in die industrielle Automatisierung, Aufrüstungen der Strominfrastruktur und die Expansion von Rechenzentren. Die Region profitiert von strengen elektrischen Sicherheitsvorschriften, die zertifizierte und leistungsstarke Gehäuse in industriellen, kommerziellen und Versorgungsanwendungen vorschreiben. Das Wachstum bei Projekten zu erneuerbaren Energien und Initiativen zur Modernisierung des Netzes unterstützt die Nachfrage nach Gehäusen weiter. Die Präsenz fortschrittlicher Fertigungsanlagen und die weit verbreitete Einführung von Smart-Factory-Technologien verstärken die anhaltende Nachfrage nach sowohl standardisierten als auch maßgeschneiderten elektrischen Gehäusen in den Vereinigten Staaten und Kanada.
Europa
Europa hielt 2024 einen Anteil von 28,7 % am Markt für elektrische Gehäuse, unterstützt durch robuste industrielle Aktivitäten, den Einsatz erneuerbarer Energien und strenge Einhaltung der IEC- und IP-Standards. Der Ausbau von Wind- und Solaranlagen in Deutschland, Frankreich und den nordischen Ländern treibt die Nachfrage nach langlebigen und wetterfesten Gehäusen an. Der zunehmende Fokus auf elektrifizierte Verkehrsinfrastruktur und intelligente Gebäude trägt ebenfalls zum Marktwachstum bei. Darüber hinaus fördert Europas starke Betonung auf Nachhaltigkeit und Energieeffizienz die Einführung fortschrittlicher Gehäusematerialien und -designs in Industrie- und Handelssektoren.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte 2024 den Markt für elektrische Gehäuse mit einem Marktanteil von 32,9 %, angetrieben durch schnelle Industrialisierung, Urbanisierung und großflächige Infrastrukturentwicklung. Starkes Wachstum in der Fertigung in China, Indien, Japan und Südostasien treibt die hohe Nachfrage nach elektrischen Verteilungs- und Steuerungssystemen an. Der Ausbau der Stromerzeugungskapazitäten, einschließlich erneuerbarer Energien, und steigende Investitionen in intelligente Städte unterstützen weiter die Einführung von Gehäusen. Kostenwirksame Fertigung, expandierende Bautätigkeiten und zunehmende Durchsetzung von Sicherheitsstandards positionieren den Asien-Pazifik-Raum als den am schnellsten wachsenden und einflussreichsten regionalen Markt.
Lateinamerika
Lateinamerika machte 2024 4,2 % des Marktes für elektrische Gehäuse aus, unterstützt durch allmähliches Wachstum in den Bau-, Energie- und Industriesektoren. Investitionen in Stromübertragung, erneuerbare Energieprojekte und Bergbauaktivitäten treiben die stetige Nachfrage nach elektrischen Gehäusen in Brasilien, Mexiko und Chile an. Die Modernisierung der Infrastruktur und der Ausbau kommerzieller Einrichtungen tragen zur Marktentwicklung bei. Allerdings moderieren wirtschaftliche Volatilität und ungleichmäßige regulatorische Durchsetzung die Wachstumsraten. Der zunehmende Fokus auf Netzzuverlässigkeit und industrielle Sicherheit wird voraussichtlich die langfristige Nachfrage nach konformen Gehäuselösungen stärken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste 2024 2,8 % des Marktes für elektrische Gehäuse, angetrieben durch Infrastrukturausbau, Öl- und Gasprojekte und Investitionen in die Stromerzeugung. Harte Umweltbedingungen schaffen eine starke Nachfrage nach robusten, korrosionsbeständigen und klimatisierten Gehäusen. Das Wachstum bei erneuerbaren Energieinitiativen und der Stadtentwicklung in den Golfstaaten unterstützt die Einführung. In Afrika tragen Elektrifizierungsprogramme und industrielle Entwicklung zur allmählichen Marktexpansion bei. Die Nachfrage konzentriert sich auf langlebige Lösungen, die Sicherheit und Zuverlässigkeit in extremen Betriebsumgebungen gewährleisten.
Marktsegmentierungen:
Nach Produkttyp:
- Verbindungskästen
- Trennschaltergehäuse
- Bedienerschnittstellengehäuse
- Umwelt- und Klimakontrollgehäuse
- Drucktastergehäuse
Nach Materialtyp:
- Metallisch
- Nichtmetallisch
Nach Design:
- Standardtyp
- Kundenspezifischer Typ
Nach Konfiguration:
- Wandmontagegehäuse
- Bodenmontagegehäuse
- Freistehende Gehäuse
Nach Endnutzungssektor:
- Industriell
- Wohn- und Gewerbebereich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für elektrische Gehäuse ist gekennzeichnet durch die Präsenz globaler und regionaler Hersteller wie Schneider Electric SE, ABB Ltd., Siemens AG, Eaton Corporation, Legrand SA, Emerson Electric Co., Hubbell Inc., AZZ Inc., Eldon Holding AB und Austin Electrical Enclosures. Marktteilnehmer konzentrieren sich darauf, Produktportfolios zu erweitern, die Einhaltung internationaler Sicherheits- und Schutzstandards zu stärken und die Anpassungsfähigkeit zu verbessern. Unternehmen investieren zunehmend in fortschrittliche Materialien, Wärmemanagementlösungen und modulare Designs, um vielfältige industrielle und infrastrukturelle Anwendungen zu adressieren. Strategische Initiativen umfassen Kapazitätserweiterungen, Technologie-Upgrades und Partnerschaften, um die wachsende Nachfrage aus den Bereichen erneuerbare Energien, Rechenzentren und industrielle Automatisierung zu unterstützen. Starke Vertriebsnetze und lokale Fertigung ermöglichen es den Akteuren, regionale Anforderungen effizient zu bedienen. Kontinuierliche Innovation, Zuverlässigkeit und die Einhaltung von Vorschriften bleiben Schlüsselfaktoren, die die Wettbewerbspositionierung auf dem globalen Markt für elektrische Gehäuse prägen.
Analyse der Hauptakteure
- AZZ Inc.
- Siemens AG
- Eldon Holding AB
- Hubbell Inc.
- Eaton Corporation
- Austin Electrical Enclosures
- ABB Ltd.
- Schneider Electric SE
- Emerson Electric Co.
- Legrand SA
Neueste Entwicklungen
- Im September 2025 kündigte Schneider Electric eine globale strategische Partnerschaft mit NVIDIA an, um die Infrastruktur für KI-Rechenzentrums-Workloads voranzutreiben und die digitalen und Energiemanagement-Fähigkeiten zu verbessern.
- Im März 2025 ging nVent Electric plc eine endgültige Vereinbarung zur Übernahme der Electrical Products Group (einschließlich elektrischer Gehäuse, Schaltanlagen und Bussysteme) von Avail Infrastructure Solutions ein, um sein Produktportfolio zu stärken.
- Im November 2024 ging Eaton eine Partnerschaft mit Treehouse ein, um digital unterstützte elektrische Lösungen, einschließlich Gehäusen, für Elektrifizierungsprojekte im Wohnbereich wie EV-Ladestationen und Energiespeicherung zu integrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Materialtyp, Design, Konfiguration, Endverwendungssektor und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für elektrische Gehäuse wird von einem anhaltenden Wachstum in der industriellen Automatisierung und Elektrifizierungsinitiativen in den Fertigungssektoren profitieren.
- Die zunehmende Einführung von erneuerbaren Energien und Energiespeichersystemen wird die langfristige Nachfrage nach langlebigen und wetterbeständigen Gehäuselösungen antreiben.
- Intelligente Infrastruktur- und Smart-City-Projekte werden die Einführung fortschrittlicher elektrischer Verteilungs- und Steuerungsgehäuse beschleunigen.
- Die Nachfrage nach nichtmetallischen und korrosionsbeständigen Gehäusen wird in rauen und Außenbetriebsumgebungen steigen.
- Kundenspezifisch gestaltete Gehäuse werden an Bedeutung gewinnen, da Endnutzer anwendungsspezifische und platzoptimierte Lösungen suchen.
- Strengere Vorschriften zu elektrischer Sicherheit, Schutzart und Feuerbeständigkeit werden weiterhin die Produktentwicklung beeinflussen.
- Die Expansion von Rechenzentren und digitaler Infrastruktur wird die Nachfrage nach klimatisierten Gehäusesystemen unterstützen.
- Hersteller werden sich auf leichte Materialien und modulare Designs konzentrieren, um die Installationseffizienz zu verbessern.
- Die Integration von Wärmemanagement- und Überwachungsfunktionen wird die Leistung und Zuverlässigkeit von Gehäusen verbessern.
- Das Wachstum in aufstrebenden Volkswirtschaften wird durch Infrastrukturentwicklung und industrielle Expansion neue Chancen schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elektrische Gehäuse und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektrische Gehäuse voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für elektrische Gehäuse hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elektrische Gehäuse antreiben?
Wer sind die führenden Unternehmen im Markt für elektrische Gehäuse?
Welche Region hatte 2024 den größten Anteil am Markt für elektrische Gehäuse?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektrische Gehäuse Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektrische Gehäuse Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,408 million → 2032: USD 13,211.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektrische Gehäuse Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektrische Gehäuse Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektrische Gehäuse Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektrische Gehäuse Market Drivers
- 3.3 Markt für elektrische Gehäuse Market Restraints & Challenges
- 3.4 Markt für elektrische Gehäuse Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektrische Gehäuse Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektrische Gehäuse Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektrische Gehäuse category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektrische Gehäuse Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektrische Gehäuse Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektrische Gehäuse market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektrische Gehäuse Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektrische Gehäuse Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektrische Gehäuse Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektrische Gehäuse (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektrische Gehäuse Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektrische Gehäuse Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektrische Gehäuse Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektrische Gehäuse Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektrische Gehäuse Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektrische Gehäuse Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektrische Gehäuse Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektrische Gehäuse Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektrische Gehäuse Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
